

Atlassian (TEAM) oferă aplicații de colaborare, dezvoltare software și management al serviciilor pentru companii care conectează echipele tehnice cu organizațiile lor mai largi. Jira și Confluence alimentează un motor de abonament consacrat, în timp ce Rovo și Teamwork Graph extind platforma în fluxuri de lucru asistate de inteligență artificială. Reînnoirile clienților, extinderea platformei cu plată și costurile de livrare în cloud determină dacă această adoptare mai largă produce câștiguri durabile și generare de numerar.
Cel mai recent trimestru a arătat o creștere mai rapidă a cloud-ului, în timp ce următorul an fiscal aduce o expansiune raportată mai lentă. Veniturile Atlassian Q4 FY2026 au crescut cu 28% până la 1,766 miliarde de dolari, cu vânzările cloud în creștere cu 31%. Marja operațională GAAP a atins 12%, în timp ce ghidajul de creștere a veniturilor pentru anul fiscal 2027 a fost de 13%. Următorul test este dacă migrarea clienților și adoptarea inteligenței artificiale mențin creșterea profitabilă a abonamentelor.
Prognoza acțiunii TEAM pentru 2026 se concentrează acum pe două perspective concurente:
- Cazul expansiunii cloud și AI: Adoptarea plătită a Rovo și Colecțiile enterprise ar putea aprofunda abonamentele recurente, permițând creșterii cloud să compenseze tranziția Data Center, menținând în același timp profitabilitatea.
- Cazul presiunii migrației și marjei: Migrările mai lente, reînnoirile mai slabe sau costurile mai ridicate de livrare AI ar putea eroda efectul de levier operațional pe măsură ce veniturile Data Center scad și așteptările pieței rămân ridicate.
Acest ghid analizează prognoza acțiunii TEAM, scenariile de prețuri pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe comunicatul de câștiguri Atlassian din 6 august, dezvăluirile privind parteneriatele și datele de piață până pe 21 octombrie, plus cum să cumperi acțiuni TEAM pe BingX TradFi cu USDT sau USDC.
Top 5 lucruri pe care investitorii Atlassian trebuie să le știe în octombrie 2026
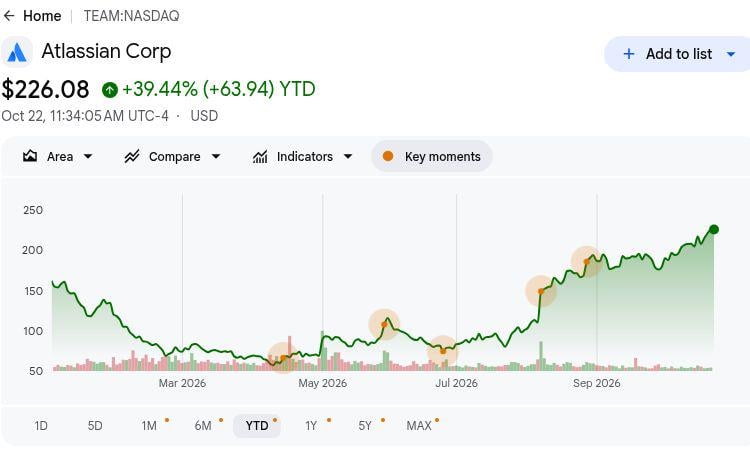
- TEAM a închis la $225,51 pe 21 octombrie, în creștere cu 39,08% de la începutul anului: Acțiunile au câștigat semnificativ în acest an, făcând scenariul bull de $280 dependent de o adoptare mai puternică a cloud-ului și de profitabilitate. O creștere susținută va necesita ca funcțiile AI să genereze venituri suplimentare din abonamente și să sprijine creșterea câștigurilor pe termen lung.
- Veniturile din T4 au crescut cu 28% până la 1,766 miliarde de dolari. Veniturile din cloud au atins 1,213 miliarde de dolari, reflectând cererea puternică din partea întreprinderilor și migrările continue ale clienților. Expansiunea susținută a cloud-ului va fi importantă pe măsură ce Data Center influențează calendarul creșterii generale prin veniturile sale.
- ARR-ul din abonamente a atins 6,606 miliarde de dolari pe măsură ce cererea enterprise s-a extins: Obligațiile de performanță rămase s-au ridicat la 4,817 miliarde de dolari, oferind vizibilitate asupra veniturilor viitoare. Reînnoirile clienților, migrările în cloud și eficiența operațională vor determina cât de eficient aceste angajamente se traduc în câștiguri și fluxuri de numerar.
- Rovo și parteneriatul extins cu OpenAI creează noi oportunități de creștere AI: Anunțul Atlassian din 6 octombrie consolidează integrarea capabilităților AI în platforma sa de colaborare enterprise. Adoptarea mai largă a Rovo și funcțiile AI plătite ar putea sprijini abonamente mai mari și un angajament mai profund al clienților.
- Fluxul de numerar liber trimestrial a atins 475 de milioane de dolari: Atlassian deținea 1,240 miliarde de dolari în numerar și a generat 1,319 miliarde de dolari în fluxul de numerar liber pe întregul an. Generarea puternică de numerar sprijină dezvoltarea AI și expansiunea enterprise, în timp ce îmbunătățirea profitabilității abonamentelor va fi importantă pentru randamentele acționarilor pe termen lung.
Ce este Atlassian (TEAM)?
Atlassian este o companie de software enterprise care ajută organizațiile să planifice munca, să construiască software, să gestioneze cunoștințele și să ofere servicii interne. Modelul său de operare bazat pe cloud conectează echipele de dezvoltare, IT și afaceri prin fluxuri de lucru și informații partajate. Jira, Confluence, Loom și Jira Service Management deservesc aplicații ce variază de la urmărirea proiectelor la asistența angajaților și colaborarea asincronă. Compania generează venituri prin abonamente, licențe Data Center și servicii legate de marketplace, cu peste 350.000 de clienți ce ilustrează acoperirea sa largă în afaceri.
Strategia de creștere a Atlassian se concentrează pe migrarea în cloud, expansiunea platformei enterprise și munca în echipă asistată de AI. În octombrie 2026, compania și-a extins parteneriatul cu OpenAI pentru a conecta modelele frontier cu Teamwork Graph și Rovo în cadrul fluxurilor de lucru enterprise. Compania extinde, de asemenea, capabilitățile de management al serviciilor și guvernanță prin Isolated Cloud, controale administrative AI și funcții de conformitate specifice industriei. Cu ARR-ul din abonamente atingând 6,606 miliarde de dolari la 30 iunie, aceste inițiative vizează consolidarea veniturilor recurente, traducând în același timp o bază largă de clienți în abonamente mai valoroase și profitabile.
Prezentare generală a câștigurilor Atlassian (TEAM) Q4 FY2026: Creșterea cloud alimentează recuperarea EPS în ciuda perspectivei mai lente
Atlassian a raportat venituri Q4 FY2026 de 1,766 miliarde de dolari, în creștere cu 28% față de aceeași perioadă a anului anterior, impulsionate de vânzările cloud de 1,213 miliarde de dolari și de angajamente enterprise mai puternice. Venitul operațional GAAP a atins 211 milioane de dolari, în timp ce marja operațională ajustată a crescut la 36%, iar EPS diluat a revenit la un profit de $0,55, evidențiind un efect de levier operațional îmbunătățit. Cu 4,817 miliarde de dolari în obligații de performanță rămase și o perspectivă de creștere a veniturilor pentru anul fiscal 2027 de 13%, câștigurile viitoare depind de migrarea în cloud, expansiunea abonamentelor și cheltuielile disciplinate cu AI.
Citește mai mult: Prezentare generală a câștigurilor Atlassian (TEAM) Q4 FY2026: Creșterea veniturilor cu 28% și impulsul puternic al cloud-ului generează un rally de 35,31%
|
Metric Financiar |
Ghidaj / Consens |
Raportat / Actual |
Surpriză |
|
Venituri |
$1,384 mld. T4 FY2025 |
$1,766 mld. |
Îmbunătățit. În creștere cu 28% față de aceeași perioadă a anului anterior. |
|
Venituri cloud |
$927,7 mil. T4 FY2025 |
$1,213 mld. |
Extins. În creștere cu 31% față de aceeași perioadă a anului anterior. |
|
ARR din abonamente |
$5,382 mld. iunie 2025 |
$6,606 mld. |
Extins. În creștere cu 23% față de aceeași perioadă a anului anterior. |
|
Obligații de performanță rămase |
Comparație cu anul anterior |
$4,817 mld. |
Extins. În creștere cu 44% față de aceeași perioadă a anului anterior. |
|
Marjă operațională GAAP |
−2% T4 FY2025 |
12% |
Îmbunătățit. În creștere cu 14 puncte. |
|
Marjă operațională non-GAAP |
24% T4 FY2025 |
36% |
Îmbunătățit. În creștere cu 12 puncte. |
|
EPS diluat GAAP |
−$0,09 T4 FY2025 |
$0,55 |
Îmbunătățit. Revenit la profit. |
|
Ghidaj venituri T1 FY2027 |
Nou ghidaj prospectiv |
1,705 mld.–1,715 mld. |
Perspectivă. Intervalul de venituri pentru trimestrul următor. |
- Veniturile din T4 au crescut cu 28% până la 1,766 miliarde de dolari. Vânzările cloud au atins 1,213 miliarde de dolari, reflectând o cerere mai puternică de abonamente și activitate de migrare în rândul clienților enterprise. Adoptarea susținută a cloud-ului și expansiunea mai largă a platformei vor fi importante pentru menținerea impulsului câștigurilor.
- Veniturile cloud au crescut cu 31% până la 1,213 miliarde de dolari. Cererea de abonamente enterprise și activitatea de migrare au determinat performanța în aplicațiile de colaborare și management al serviciilor Atlassian. Adoptarea continuă a cloud-ului și expansiunea platformei cu plată ar putea sprijini câștigurile, deși cheltuielile de infrastructură și costurile de livrare AI influențează profitabilitatea.
- EPS diluat GAAP a atins $0,55 pe măsură ce profitabilitatea s-a îmbunătățit. Marja operațională a crescut la 12%, în timp ce marja operațională non-GAAP a atins 36% față de 24% anul trecut. Veniturile mai puternice din abonamente au sprijinit profitabilitatea, dar eficiența livrării va fi importantă pe măsură ce mixul de venituri se deplasează și mai mult spre cloud.
- ARR-ul din abonamente a atins 6,606 miliarde de dolari la 30 iunie. Abonamentele recurente anuale au crescut cu 23%, sprijinind o bază mai largă de angajamente cloud și Data Center. Extinderea adoptării enterprise sprijină veniturile recurente, în timp ce randamentele depind de retenție și de migrarea profitabilă în platforma cloud.
- Ghidajul de venituri T1 FY2027 a atins 1,705 miliarde–1,715 miliarde de dolari. Perspectiva include o creștere cloud de 28,5%, cu livrarea depinzând de migrările enterprise și extinderea clienților. Convertirea angajamentelor în abonamente, controlul costurilor de livrare și menținerea reînnoirilor vor fi importante pentru viitoarea creștere a câștigurilor.
Perspectiva de investiții Atlassian (TEAM) 2026: Cazul bull $280 vs. Cazul bear $180
Perspectiva Atlassian pentru 2026 depinde de dacă o adoptare mai puternică a cloud-ului poate susține câștigurile recurente prin tranziția sa Data Center. Veniturile cloud din T4 au crescut cu 31% și profitabilitatea s-a îmbunătățit, în timp ce ghidajul pentru anul fiscal 2027 indică o creștere totală mai mică și marje normalizate. Următoarele scenarii editoriale testează modul în care abonamentele, adoptarea Rovo și economia de livrare ar putea modela randamentele până la sfârșitul anului.
Cazul bull: Creșterea cloud și adoptarea Rovo împing TEAM spre $280
O expansiune cloud plătită mai rapidă ar crește profitul recurent, în timp ce implementările AI enterprise fac platforma de colaborare mai valoroasă pentru clienți. Veniturile cloud din T4 au atins 1,213 miliarde de dolari, în creștere cu 31%, iar ARR-ul din abonamente a crescut cu 23%. O adoptare mai largă a Colecțiilor și Rovo ar putea aprofunda cheltuielile în cadrul conturilor existente fără a se baza exclusiv pe utilizatori suplimentari licențiați.
Scenariul de $280 ar câștiga susținere dacă creșterea cloud depășește perspectiva de 28,5% din T1 și veniturile depășesc 1,715 miliarde de dolari. Menținerea marjelor GAAP pozitive ar conecta adoptarea mai largă a platformei cu câștiguri mai puternice, mai degrabă decât o simplă utilizare mai mare.
Cazul de bază: Abonamentele cloud constante mențin TEAM între $220 și $250
Abonamentele cloud recurente ar putea menține câștigurile operaționale pozitive chiar și pe măsură ce vânzările Data Center scad și cheltuielile AI absorb o parte din beneficiul creșterii. Atlassian a ghidat o creștere cloud pentru anul fiscal 2027 de 25,5% față de o scădere Data Center de 17%. Această combinație sprijină expansiunea, dar creșterea totală a veniturilor de 13% ar rămâne sub ritmul trimestrial cel mai recent.
Un interval de $220 până la $250 s-ar potrivi cu creșterea cloud ghidată, reînnoirile continue și o marjă operațională GAAP pozitivă. O adoptare plătită mai bună ar putea sprijini capătul superior, în timp ce întârzierile de migrare sau costurile de livrare mai mari ar putea limita expansiunea ulterioară a evaluării.
Cazul bear: Migrările mai lente și costurile mai mari împing TEAM spre $180
Migrările cloud mai lente ar expune Atlassian mai complet la scăderea veniturilor Data Center, slăbind în același timp absorbția costurilor AI și de infrastructură. Perspectiva marjei operaționale GAAP a managementului pentru anul fiscal 2027 a fost de 4,5%, sub 12% din T4. Dacă reînnoirile enterprise se slăbesc sau utilizarea crește fără expansiune plătită, compania ar putea pierde impulsul câștigurilor în ciuda bazei sale recurente de abonamente.
Scenariul de $180 ar deveni mai probabil dacă creșterea cloud scade sub ghidaj alături de o expansiune mai slabă a ARR-ului din abonamente. Rovo și produsele enterprise mai noi ar trebui atunci să contribuie mai mult doar pentru a stabiliza profitabilitatea, lăsând mai puțin sprijin pentru un multiplu mai mare.
Prognoze ale prețului acțiunii TEAM pentru 2026 de la analiștii de pe Wall Street
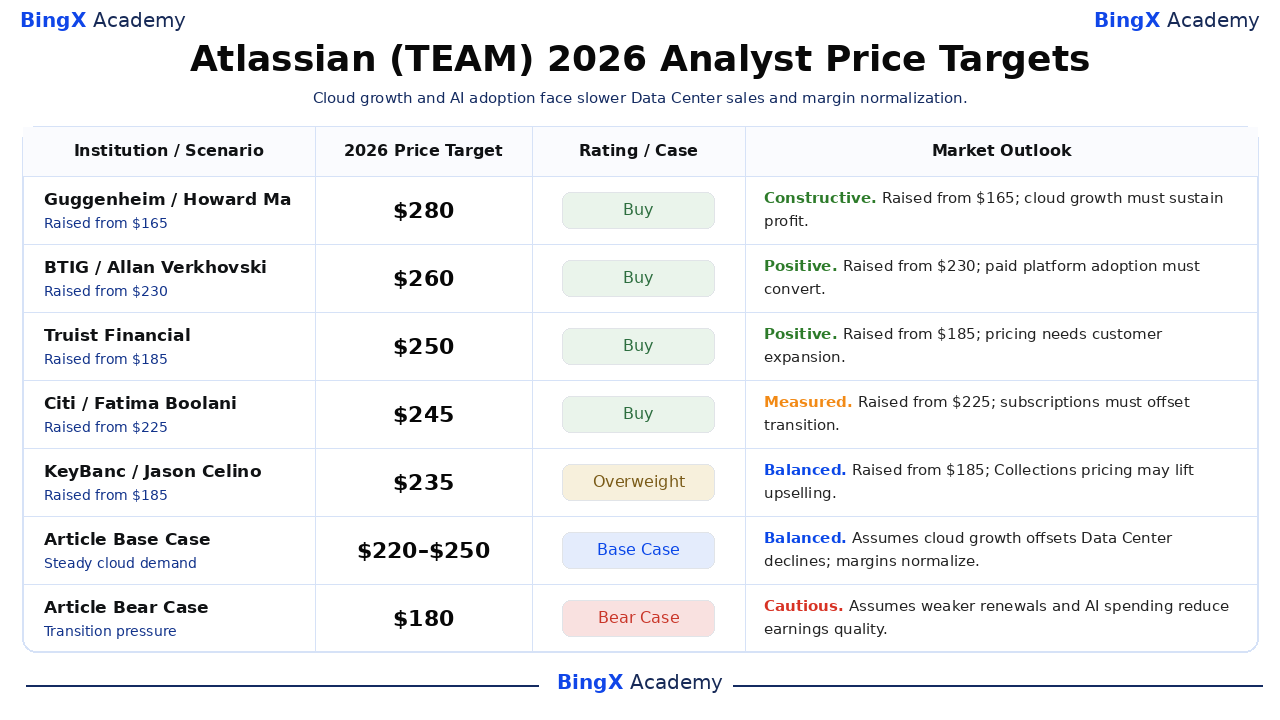
Aceste ținte numite și datate se referă la acțiunile Atlassian listate pe Nasdaq și acoperă în general aproximativ 12 luni, extinzându-se dincolo de calendarul anului 2026. Intervalul selectat de $235 până la $280 reflectă diferite evaluări ale creșterii cloud, prețurilor și adoptării enterprise. Ultimele două rânduri sunt scenarii editoriale separate de sfârșit de an; interpretările de afaceri însoțitoare reprezintă analiza acestui articol.
|
Instituție / Scenariu |
Țintă de preț 2026 |
Rating / Caz |
Perspectivă de piață |
|
Guggenheim |
$280 |
Cumpărare |
Constructiv. 2026-10-19: Ridicat de la $165 la $280; a menținut Cumpărare. Perspectivă editorială: Expansiunea cloud și adoptarea enterprise trebuie să susțină câștigurile după recuperarea prețului acțiunii. |
|
BTIG |
$260 |
Cumpărare |
Pozitiv. 2026-10-20: Ridicat de la $230 la $260; a menținut Cumpărare. Perspectivă editorială: Adoptarea mai largă a platformei trebuie să se traducă în profit și numerar din abonamente repetabile. |
|
Truist Financial |
$250 |
Cumpărare |
Pozitiv. 2026-10-21: Ridicat de la $185 la $250; a menținut Cumpărare. Perspectivă editorială: Prețurile mai ridicate necesită o expansiune durabilă a clienților, nu un beneficiu temporar de licențiere. |
|
Citi |
$245 |
Cumpărare |
Măsurat. 2026-10-20: Ridicat de la $225 la $245; a menținut Cumpărare. Perspectivă editorială: Cererea recurentă trebuie să compenseze vânzările mai lente Data Center și marjele ghidate mai mici. |
|
KeyBanc |
$235 |
Supraponderare |
Echilibrat. 2026-10-19: Ridicat de la $185 la $235; a menținut Supraponderare. Perspectivă editorială: Prețurile bazate pe utilizare ar putea sprijini upselling-ul Colecțiilor, în timp ce migrările întârziate creează riscuri de calendar. |
|
Cazul de bază al articolului |
220–250 |
Caz de bază |
Echilibrat. Presupune că expansiunea cloud ghidată compensează scăderile Data Center, în timp ce marjele se normalizează până în decembrie 2026. |
|
Cazul bear al articolului |
$180 |
Caz bear |
Precaut. Presupune că migrările mai slabe și costurile AI reduc calitatea câștigurilor până în decembrie 2026. |
Cum să cumperi acțiuni Atlassian (TEAM) pe BingX
Cumpără și păstrează acțiuni Atlassian prin BingX Stocks Trading folosind USDT sau USDC, sub rezerva listării și eligibilității contului. Atlassian oferă expunere la colaborarea cloud, dezvoltarea de software, managementul cunoștințelor și fluxurile de lucru enterprise AI. Utilizatorii eligibili pot dimensiona deținerile în funcție de obiectivele lor de investiții fără a utiliza efectul de levier sau a plăti comisioane de finanțare perpetuă.
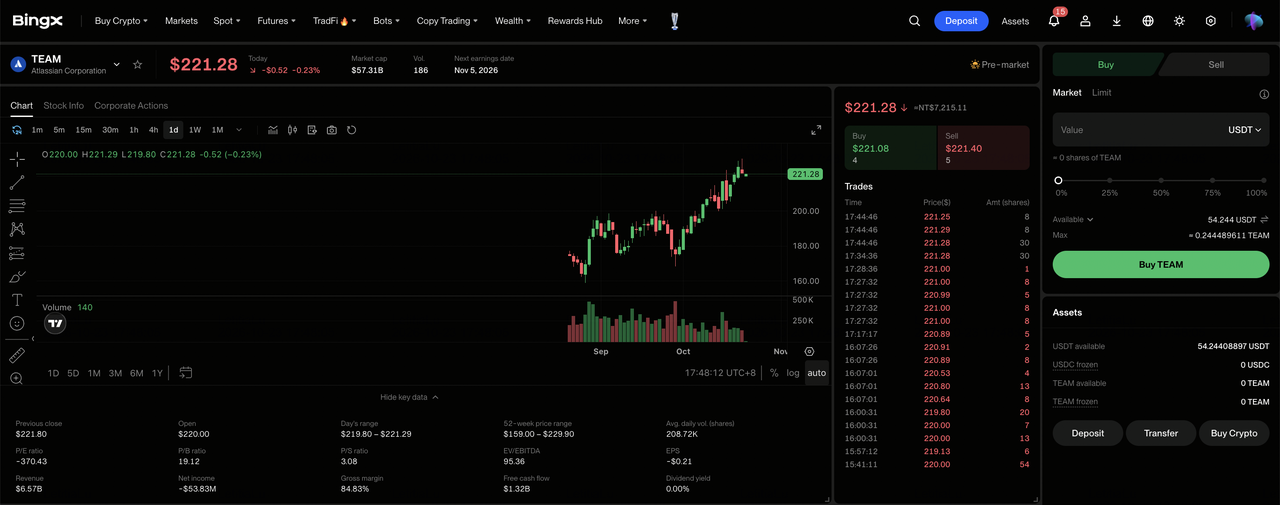
Pasul 1: Accesează BingX Stocks Trading. Înregistrează-te sau conectează-te la BingX, completează verificarea identității necesară și navighează la „TradFi > Acțiuni". Acceptă Dezvăluirea Riscului de Tranzacționare a Acțiunilor dacă accesezi produsul pentru prima dată.
Pasul 2: Pregătește USDT sau USDC. Asigură-te că Contul tău Spot are fonduri suficiente pentru achiziție. Transferă USDT sau USDC din Contul tău de Fonduri sau Contul tău Wealth dacă este necesar. Revizuiește suma minimă de comandă a acțiunii selectate și eligibilitatea fracționată înainte de a alege dimensiunea investiției.
Pasul 3: Selectează Atlassian (TEAM). Deschide piața de Acțiuni, caută Atlassian (TEAM) și confirmă că acțiunea de Clasă A este disponibilă pentru contul tău. Revizuiește identitatea companiei, prețul curent al acțiunii, sesiunea de tranzacționare și tipurile de ordine disponibile.
Pasul 4: Cumpără acțiuni Atlassian. Selectează „Cumpără", introdu o sumă de investiție permisă sau o cantitate de acțiuni și alege un ordin de piață sau ordin limită acceptat. Ordinele de piață folosesc prețurile disponibile în sesiunile suportate, în timp ce ordinele limită necesită prețul specificat sau mai bun și suficientă lichiditate pentru executare.
Pasul 5: Revizuiește și gestionează-ți deținerile. Deschide „Acțiuni > Poziții" pentru a monitoriza acțiunile tale TEAM și profitul sau pierderea nerealizată. Folosește Toate Ordinele pentru a revizui tranzacțiile sau a vinde acțiuni atunci când este necesar. Decontarea T+1 afectează în general momentul în care veniturile din vânzare devin retragabile, nu momentul în care acțiunile achiziționate pot fi vândute.
Top 5 riscuri de urmărit pentru investitorii Atlassian în 2026
Baza de abonamente a Atlassian, platforma enterprise și capabilitățile AI enterprise în expansiune sprijină perspectiva sa de câștiguri. Cu toate acestea, cererea de cloud, costurile de livrare, calendarul migrării și cerințele de monetizare ar putea presiona profitabilitatea și randamentele acționarilor.
- Cererea mai slabă de cloud ar putea presiona veniturile: Veniturile cloud din T4 au atins 1,213 miliarde de dolari, susținute de adoptarea enterprise și activitatea de migrare. O expansiune mai mică a abonamentelor sau volume mai mici de reînnoire ar putea reduce câștigurile și randamentele operaționale pe măsură ce contractele existente ajung la reînnoire.
- Costurile de livrare în creștere ar putea constrânge marjele: Ghidajul marjei operaționale GAAP pentru anul fiscal 2027 a fost de 4,5%, față de 12% în T4. Costurile mai ridicate de infrastructură și AI ar putea slăbi profitabilitatea dacă veniturile cloud și abonamentele enterprise cresc mai lent.
- Întârzierile de migrare enterprise ar putea limita creșterea veniturilor: Obligațiile de performanță rămase au atins 4,817 miliarde de dolari, dar recunoașterea depinde de livrarea contractuală și calendarul abonamentelor. Migrările întârziate, implementările clienților sau expansiunea enterprise ar putea reduce vizibilitatea viitoare a veniturilor.
- Investițiile în AI ar putea slăbi randamentele acționarilor: Atlassian și-a extins Rovo și capabilitățile de guvernanță enterprise prin platforma sa mai largă de colaborare. Problemele de adoptare sau costurile de livrare mai mari ar putea limita profitul incremental din abonamente și reduce valoarea pentru acționari, în ciuda utilizării funcțiilor AI.
- Creșterea mai slabă a abonamentelor ar putea presiona evaluarea: Perspectiva de creștere a ARR-ului Atlassian pentru anul fiscal 2027 a atins 18%, sprijinită de expansiunea cloud. Migrările mai lente, reînnoirile mai slabe sau costurile de livrare în creștere ar putea reduce câștigurile și declanșa scăderi ale prețului acțiunii.
Gânduri finale: Ar trebui să investești în Atlassian în 2026?
ARR-ul de 6,606 miliarde de dolari din abonamente al Atlassian și fluxul de numerar liber trimestrial de 475 de milioane de dolari demonstrează o scală recurentă și o generare semnificativă de numerar. Migrarea în cloud, Colecțiile enterprise și Rovo oferă oportunități de a aprofunda cheltuielile clienților, reducând în același timp dependența de licențele moștenite. Susținerea acestui progres va depinde de retenția abonamentelor, adoptarea profitabilă a AI și disciplina operațională continuă.
Cazul bull de $280 presupune o expansiune cloud mai rapidă, o adoptare mai puternică a Rovo plătit și o profitabilitate GAAP durabilă. Cazul de bază de $220 până la $250 reflectă creșterea ghidată, în timp ce cazul bear de $180 ține cont de migrările mai slabe și costurile mai ridicate. Cu TEAM închizând la $225,51 pe 21 octombrie, investitorii ar trebui să urmărească dacă adoptarea enterprise produce câștiguri pe acțiune sustenabile.
Avertisment privind riscurile: Abonamentele recurente ale Atlassian nu elimină riscul de investiție. Adoptarea mai lentă a cloud-ului, costurile AI în creștere sau întârzierile de migrare ar putea slăbi câștigurile și randamentele acționarilor. Investitorii ar trebui să evalueze evaluarea, performanța abonamentelor și toleranța la risc înainte de a cumpăra acțiuni TEAM.
Lectură asociată
- Ce este BingX Stocks Trading? Un ghid pentru începători privind tranzacționarea acțiunilor și ETF-urilor americane cu criptomonede
- Predicția prețului Salesforce (CRM) 2026: Poate creșterea condusă de Agentforce împinge CRM spre $330?
- Predicția prețului Adobe (ADBE) 2026: Poate monetizarea AI împinge ADBE spre $350?
- Predicția prețului Figma (FIG) 2026: Platforma de lansare AI la $36,00 sau capcana post-IPO supraevaluată?
- Predicția prețului CrowdStrike (CRWD) 2026: Poate securitatea AI și Falcon Flex împinge CRWD spre $280?
- Perspectiva acțiunii Microsoft (MSFT) pentru 2026: Poate creșterea Azure AI și Copilot duce acțiunea MSFT la $550+?
