MP Materials (MP) está construindo uma cadeia de suprimentos de terras raras dos EUA, desde o minério extraído até materiais separados, metais e ímãs permanentes acabados. Mountain Pass fornece o recurso upstream, enquanto a instalação Independence e o campus 10X planejado movem a empresa para manufatura de maior valor. Esta integração vertical cria exposição estratégica a transporte, robótica, defesa e aeroespacial, embora a execução permaneça sensível aos preços das terras raras, suporte político e qualificação de ímãs.
MP Material Q2 2026 mostrou crescimento mais rápido de materiais e melhoria nos ganhos. A receita atingiu $108,49 milhões, alta de 89% ano a ano e acima dos $96,89 milhões citados pelo consenso, enquanto o EBITDA ajustado melhorou de uma perda de $12,535 milhões para positivos $28,493 milhões. As vendas de NdPr subiram 127% para 1.006 toneladas métricas, embora a receita de Magnetics tenha caído 17% durante a rampa de produção.
A previsão das ações MP para 2026 agora se centra em duas visões concorrentes:
- O caso da escala doméstica de ímãs: maior produção de NdPr, proteção de preços, qualificação da General Motors e a expansão 10X movem a MP em direção a um mix de ganhos downstream mais valioso e defensável.
- O caso da rampa e precificação: custos de inicialização de ímãs, dependência de política e preços voláteis de terras raras atrasam a conversão de fluxo de caixa livre mesmo com volumes de materiais melhorando.
Este guia analisa a previsão das ações MP, cenários de preços para 2026, riscos principais e perspectivas de analistas, baseando-se no relatório de ganhos Q2 2026 de 6 de agosto da MP Materials, arquivamento trimestral e dados de mercado até 15 de setembro, além de como negociar futuros das ações MP na BingX TradFi com garantia USDT.
Top 5 Coisas que Investidores da MP Materials Devem Saber em Setembro de 2026
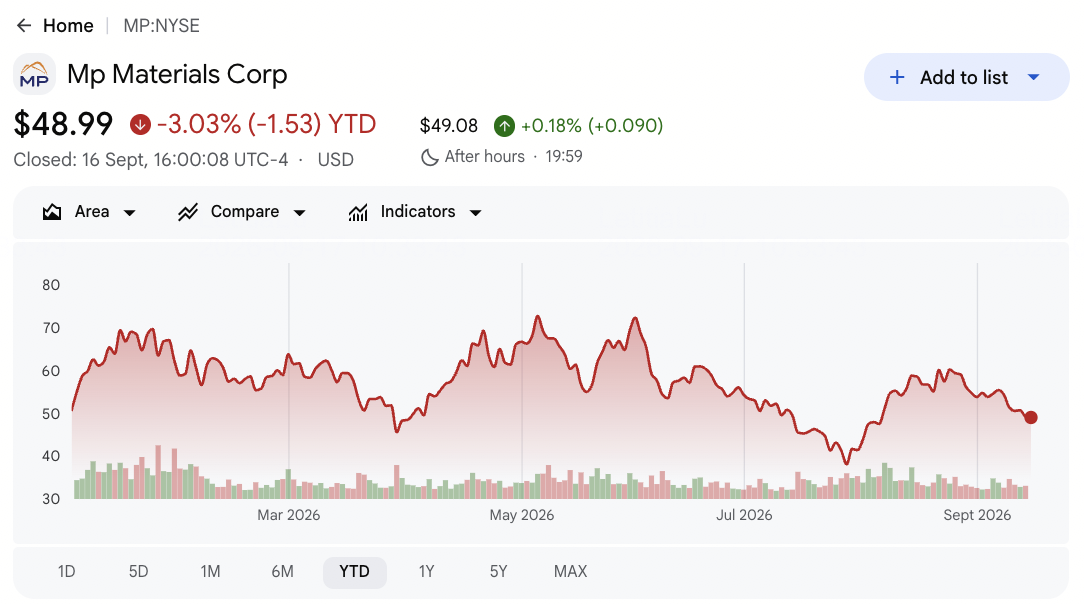
- MP fechou a $49,17 após cair 2,67% no acumulado do ano: As ações permaneceram quase 51% abaixo da máxima de 52 semanas de $100,25. A correção reflete uma mudança do entusiasmo impulsionado por políticas para a prova de que a capacidade de ímãs pode gerar margens duráveis e fluxo de caixa.
- A receita Q2 atingiu $108,49 milhões, alta de 89%: A receita superou o consenso de $96,89 milhões em cerca de $11,6 milhões. As vendas separadas de NdPr e preços mais fortes compensaram o fim das remessas de concentrado, dando aos investidores uma visão mais clara da economia de processamento doméstico.
- As vendas de NdPr subiram 127% para 1.006 toneladas métricas: A produção aumentou 41% para 840 toneladas métricas, mostrando que a separação Stage II está escalando. Movimentos de estoque também contribuíram, então a produção sustentável e a economia de conversão ainda importam.
- A receita de proteção de preços adicionou $17,58 milhões: O suporte do governo americano ajudou o EBITDA ajustado de Materials a atingir $32,505 milhões. Investidores ainda precisam separar a receita vinculada a políticas da precificação de mercado subjacente ao julgar a lucratividade repetível.
- 10X, General Motors e Apple definem o teste de crescimento downstream: A qualificação Independence e remessas comerciais planejadas conectam a base de recursos da MP a ímãs acabados. O campus 10X maior e o programa Apple começando em 2027 poderiam ampliar a escala e exposição de clientes.
O Que É MP Materials (MP)?
MP Materials possui e opera a mina de terras raras Mountain Pass e local de processamento na Califórnia. A empresa produz concentrado de terras raras, óxido e metal de neodímio-praseodímio (NdPr) separados, depois usa esses materiais para fabricar ímãs permanentes em Independence em Fort Worth, Texas. NdPr combina neodímio e praseodímio, dois elementos de terras raras usados para fazer ímãs permanentes de alta resistência para motores elétricos. Seu segmento Materials monetiza mineração, separação e produção de metal, enquanto Magnetics cobre produtos precursores e ímãs acabados. Esses componentes são essenciais para motores elétricos usados em veículos, equipamentos industriais, robótica, defesa e aeroespacial.
A estratégia é reduzir a dependência dos EUA do processamento estrangeiro de terras raras através da integração vertical doméstica. Uma parceria do Departamento de Guerra dos EUA inclui proteção de preços, financiamento e suporte para capacidade adicional de separação e ímãs. General Motors é o cliente âncora para Independence, Apple se comprometeu com ímãs reciclados feitos nos EUA começando em 2027, e 10X está planejado como um campus de manufatura maior no Texas. MP também anunciou uma joint venture saudita e um acordo de offtake de gadolínio de longo prazo com um cliente aeroespacial e de defesa americano, expandindo além do NdPr.
Visão Geral dos Ganhos Q2 2026 da MP Materials (MP): Crescimento de NdPr, EBITDA Positivo e Rampa de Ímãs
MP Materials reportou $108,49 milhões de receita versus $96,89 milhões esperados, com crescimento de 89% apoiado por produtos NdPr separados. O EPS ajustado diluído foi uma perda de $0,01, alinhado com o consenso e $0,12 melhor ano a ano, enquanto o EBITDA ajustado melhorou em $41,028 milhões para positivos $28,493 milhões. A receita de Materials subiu 155% para $95,629 milhões, embora a receita de Magnetics tenha caído 17% para $16,524 milhões conforme Independence passou pela qualificação e inicialização.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita Q2 2026 |
Consenso $96,89M |
$108,49M; +89% AA |
Superou. Cerca de $11,6M acima do consenso conforme preços e volume de NdPr melhoraram. |
|
EPS ajustado diluído Q2 |
Consenso -$0,01 |
-$0,01 |
Alinhado. Melhorou $0,12 AA conforme EBITDA ajustado tornou-se positivo. |
|
Perda diluída GAAP por ação Q2 |
-$0,19 ano anterior |
-$0,11 |
Melhorou. A perda por ação diminuiu em $0,08. |
|
Perda líquida Q2 |
-$30,872M ano anterior |
-$20,296M |
Melhorou. Maior lucro de Materials compensou custos de inicialização de ímãs. |
|
EBITDA ajustado Q2 |
-$12,535M ano anterior |
$28,493M |
Melhorou. A oscilação ano a ano atingiu $41,028M. |
|
Receita do Segmento Materials |
$37,532M ano anterior |
$95,629M; +155% |
Acelerou. NdPr separado substituiu vendas de concentrado. |
|
Receita do Segmento Magnetics |
$19,861M ano anterior |
$16,524M; -17% |
Declinou. Mix mudou durante a rampa Independence. |
|
Produção de NdPr |
597 toneladas métricas ano anterior |
840 toneladas métricas |
Expandiu. A produção cresceu 41%. |
|
Vendas de NdPr |
443 toneladas métricas ano anterior |
1.006 toneladas métricas |
Expandiu. O volume de vendas aumentou 127%. |
|
Receita de proteção de preços |
Sem receita no ano anterior |
$17,580M |
Adicionado. Suporte político fortaleceu lucratividade de Materials. |
- Receita de $108,49 milhões superou consenso em cerca de $11,6 milhões: As vendas subiram 89%, mostrando que produtos separados podem substituir receita de concentrado. O crescimento sustentado agora depende de produção, preços e demanda downstream permanecendo alinhados.
- EPS ajustado de negativo $0,01 igualou consenso: A perda melhorou em $0,12 ano a ano conforme volume mais forte e proteção de preços ajudaram resultados por ação. Melhoria adicional depende de uma contribuição de Magnetics mais consistente.
- EBITDA ajustado melhorou em $41,028 milhões para $28,493 milhões: A oscilação mostrou clara alavancagem operacional, embora $17,58 milhões vieram de receita de proteção de preços. Investidores ainda precisam acompanhar lucratividade ajustada por políticas e conversão de caixa.
- Receita de Materials subiu 155% para $95,629 milhões: A receita de óxido e metal NdPr atingiu $94,434 milhões conforme volume de vendas mais que dobrou. A mudança de mix apoia a estratégia da MP de capturar mais valor através do processamento doméstico.
- Vendas de NdPr subiram 127% enquanto receita de Magnetics caiu 17%: Execução upstream forte contrasta com um negócio downstream ainda em qualificação. Remessas comerciais, testes regulatórios e aceitação de clientes devem melhorar antes que o modelo completo mina-para-ímã contribua com ganhos duráveis.
Perspectiva de Investimento 2026 da MP Materials (MP): Caso Bull $95 vs. Caso Bear $35
A perspectiva 2026 da MP depende se o forte crescimento de processamento de terras raras pode se traduzir em um negócio lucrativo de ímãs. Materials atualmente fornece a maior parte do suporte de ganhos, enquanto Independence, 10X e qualificação de clientes determinam quanto valor a estratégia downstream pode adicionar.
O Caso Bull: Forte Crescimento de Ímãs Empurra MP em Direção a $95
O Caso Bull assume que Independence entra em produção comercial no prazo, qualificação General Motors converte em volume e o campus 10X avança sem grandes sobrecustos. A produção de NdPr permanece acima de 800 toneladas métricas por trimestre, proteção de preços apoia economia de Materials e Apple adiciona outro canal de demanda importante.
Um movimento em direção a $95 exigiria que a receita de Magnetics revertesse seu declínio de 17% e EBITDA ajustado permanecesse positivo além da receita governamental. Remessas pontuais, margens de segmento mais altas e progresso claro na construção 10X fortaleceriam o caso.
O Caso Base: Crescimento Estável de Materials Mantém MP Entre $60 e $75
O Caso Base assume que volume de NdPr separado continua crescendo e suporte político limita downside, enquanto custos de inicialização de ímãs permanecem elevados durante a rampa comercial. Materials fornece a maioria dos ganhos de curto prazo conforme qualificação Independence progride gradualmente e 10X permanece uma oportunidade de longo prazo.
MP poderia negociar principalmente entre $60 e $75. EBITDA ajustado positivo, preços estáveis de NdPr e qualificação de clientes apoiariam a faixa. Atrasos de ímãs ou menor receita vinculada a políticas limitariam o topo.
O Caso Bear: Atrasos de Ímãs Puxam MP em Direção a $35
O Caso Bear assume que preços de terras raras enfraquecem enquanto remessas Independence escorregam e 10X exige mais capital que planejado. Margens de Materials declinam, Magnetics permanece abaixo da escala e concentração de clientes limita poder de precificação.
Um movimento em direção a $35 se tornaria mais provável se EBITDA ajustado tornasse negativo, produção de NdPr caísse ou volumes comerciais de ímãs perdessem cronogramas. Estimativas de ganhos mais baixas e fluxo de caixa livre mais fraco adicionariam pressão adicional.
Previsões de Preços das Ações MP para 2026 Por Analistas de Wall Street
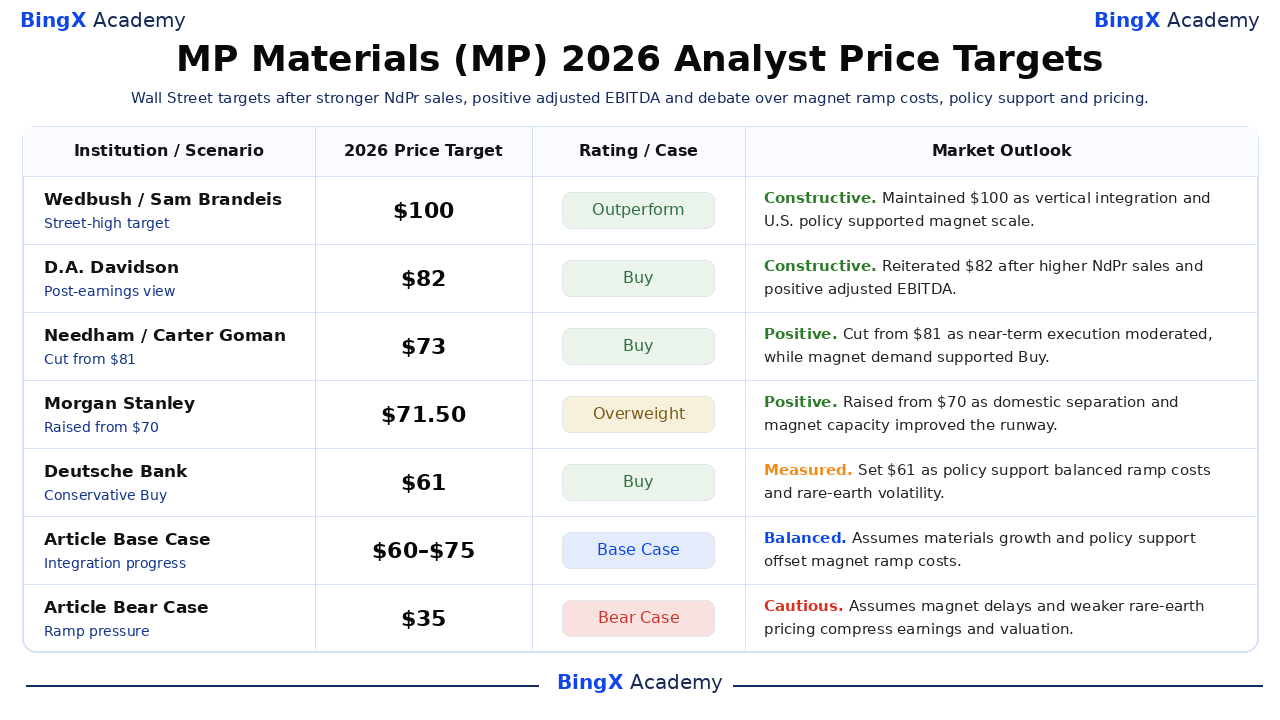
Metas selecionadas de analistas variam de $60 a $100 e mostram amplo desacordo sobre o valor do suporte político, manufatura downstream e custos de rampa de curto prazo. Várias empresas reduziram metas sem abandonar classificações positivas. As ações datadas abaixo separam as metas de doze meses da Street dos cenários Base e Bear independentes do artigo.
|
Instituição / Cenário |
Meta de Preço 2026 |
Classificação / Caso |
Perspectiva de Mercado |
|
Wedbush |
$100 |
Outperform |
Construtiva. 8 de maio: manteve visão mais alta da Street conforme integração vertical e política dos EUA apoiaram capacidade de ímãs. |
|
D.A. Davidson |
$82 |
Buy |
Construtiva. 24 de agosto: reiterou Buy após maiores vendas de NdPr e EBITDA ajustado positivo. |
|
Needham |
$73 |
Buy |
Positiva. 22 de julho: cortou de $81 conforme execução de curto prazo moderou, enquanto demanda de ímãs apoiou Buy. |
|
Morgan Stanley |
$71,50 |
Overweight |
Positiva. 8 de julho: elevou de $70 conforme separação doméstica e capacidade de ímãs melhoraram a pista. |
|
Deutsche Bank |
$61 |
Buy |
Medida. 9 de julho: definiu meta conservadora equilibrando suporte político contra custos de rampa e preços. |
|
JPMorgan |
$60 |
Overweight |
Medida. 29 de julho: cortou de $75 conforme estimativas de curto prazo se redefiniram enquanto valor estratégico permaneceu. |
|
Caso Base do Artigo |
$60-$75 |
Caso Base |
Equilibrado. Assume crescimento de Materials e suporte político compensam custos de rampa de ímãs. |
|
Caso Bear do Artigo |
$35 |
Caso Bear |
Cauteloso. Assume atrasos de ímãs e preços mais fracos comprimem ganhos e avaliação. |
Como Negociar Ações MP Materials (MP) na BingX
Negocie a perspectiva de NdPr, produção de ímãs e suporte político da MP Materials usando BingX TradFi e ferramentas BingX AI. Como MP pode reagir fortemente aos preços de terras raras e anúncios governamentais, defina primeiro o catalisador e limites de risco.
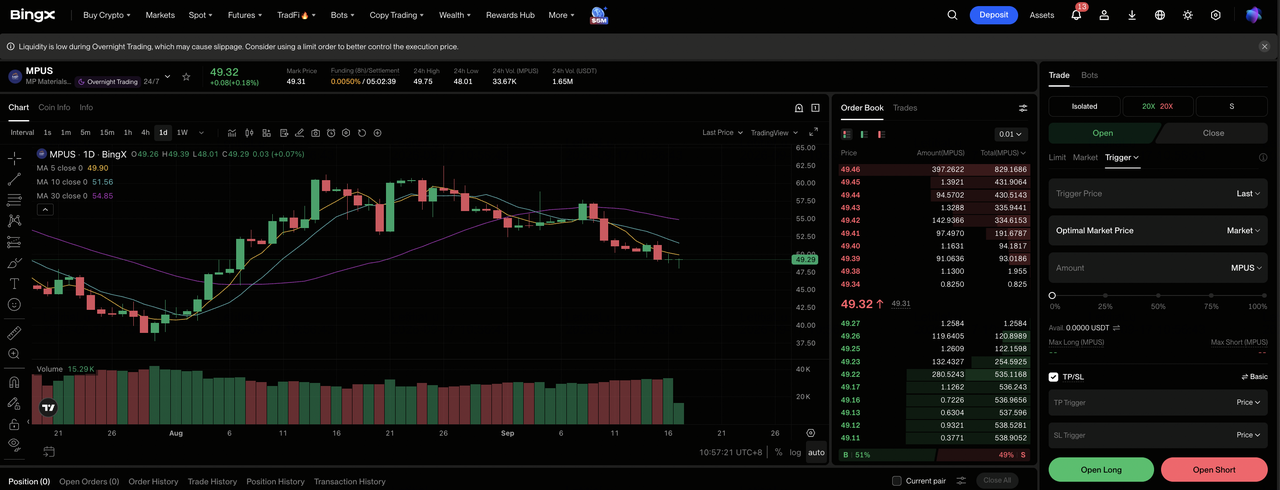
Passo 1: Acesse BingX TradFi. Cadastre-se e navegue para a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione MP Materials (MP). Pesquise e selecione o contrato de futuros perpétuos MP-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se qualificação de ímãs e crescimento de Materials validarem o Caso Bull. Selecione Abrir Short se atrasos e pressão de preços validarem o Caso Bear.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado em sua tolerância ao risco. A faixa de 52 semanas de MP de $37,81-$100,25 apoia alavancagem conservadora.
Passo 5: Execute protocolos de risco rigorosos. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar no trade.
Top 5 Riscos a Observar para Investidores MP em 2026
MP Materials enfrenta riscos de commodities, execução, política e financiamento conforme expande de materiais de terras raras para ímãs. Esses fatores podem afetar ganhos, fluxo de caixa e o prêmio estratégico atribuído à ação.
- Preços mais baixos de terras raras poderiam pressionar margens: Preços mais fortes apoiaram receita Q2 junto com maior volume de vendas. Uma reversão reduziria ganhos de Materials e deixaria menos caixa para Independence, 10X e capacidade de processamento adicional.
- Suporte governamental poderia mudar com o tempo: Proteção de preços contribuiu com $17,58 milhões de receita Q2 e melhora economia de curto prazo. Mudanças em financiamento, aquisições ou prioridades de propriedade poderiam reduzir tanto suporte direto quanto o prêmio estratégico da MP.
- Qualificação de ímãs poderia demorar mais que planejado: Receita de Magnetics caiu 17% para $16,524 milhões durante a rampa de produção. Testes atrasados ou aceitação de clientes adiaria alavancagem operacional e manteria custos de inicialização à frente das vendas.
- Clientes grandes aumentam risco de execução: General Motors ancora Independence, enquanto demanda Apple começa mais tarde. Mudanças em cronogramas, especificações ou volumes poderiam afetar utilização, timing de receita e retornos sobre capacidade de ímãs.
- 10X poderia exigir mais capital que esperado: O novo campus traz risco de construção, equipamentos e financiamento antes da receita começar. Sobrecustos poderiam pressionar fluxo de caixa livre e reduzir o valor criado por operações de Materials mais fortes.
Considerações Finais: Você Deveria Investir em MP em 2026?
MP Materials entregou um Q2 mais forte, com $108,49 milhões de receita, 1.006 toneladas métricas de vendas de NdPr e positivos $28,493 milhões de EBITDA ajustado. Esses números mostram que separação doméstica está escalando. Receita de Magnetics de $16,524 milhões e qualificação em andamento mostram que a tese downstream ainda está se desenvolvendo.
O Caso Bull requer que Independence e 10X traduzam suporte estratégico em margens repetíveis de ímãs, apoiando $95. O Caso Bear segue qualificação atrasada, preços mais fracos de terras raras e pressão de capital em direção a $35. Traders conservadores podem esperar por remessas comerciais de ímãs, utilização de clientes mais clara e EBITDA ajustado positivo excluindo receita política incomum antes de atribuir à plataforma downstream um múltiplo premium.
Lembrete de Risco: Negociar e investir em ações como MP envolve alto risco de perda de capital. Preços de commodities, política industrial, construção, qualificação de clientes, avaliação e alavancagem podem produzir perdas rápidas. Conduza pesquisa independente antes de alocar capital.
Leituras Relacionadas
- Top Ações e ETFs de Energia para Comprar em 2026: A Crise de Energia da IA Encontra Volatilidade Geopolítica
- Top Ações de Energia IA para Comprar em 2026: Nuclear, Gás, Células de Combustível e a Construção de Energia IA
- Top Ações de Defesa para Comprar em 2026: Principais, Mísseis, Drones, Espaço e Guerra Habilitada por IA
- Previsão de Preço da Occidental Petroleum (OXY) 2026: Podem Petróleo e Desalavancagem Empurrar OXY em Direção a $85?
- Previsão de Preço da ExxonMobil (XOM) 2026: Podem Petróleo e Crescimento de Produção Empurrar XOM em Direção a $205?
- Previsão de Preço da Bloom Energy (BE) 2026: Pode Energia de Data Center IA Empurrar BE em Direção a $350?
