A Morgan Stanley (MS) oferece serviços de banco de investimento, negociação de valores mobiliários, gestão de patrimônio e serviços de investimento para empresas, instituições e investidores individuais. Sua franquia de patrimônio gera taxas recorrentes de gestão de ativos, enquanto a estratégia de Firma Integrada conecta o financiamento corporativo com relacionamentos de investimento no local de trabalho e pessoal. A retenção de ativos de clientes, a atividade de negociação e a disciplina de despesas determinam se essa escala se traduz em lucros mais sólidos e retornos por ação.
O último trimestre apresentou receita recorde de patrimônio, enquanto o mercado de renda fixa enfraqueceu. A receita da Morgan Stanley no T3 2026 subiu 12% para US$ 20,34 bilhões, com a receita de ações aumentando 41%. O LPA diluído atingiu US$ 3,03, enquanto as despesas operacionais aumentaram cerca de 12% para US$ 13,71 bilhões. O próximo teste é se os recordes de entrada de ativos podem gerar taxas recorrentes e sustentar a rentabilidade à medida que a atividade de negociação muda.
A previsão para a ação MS em 2026 agora se concentra em duas visões concorrentes:
- O cenário de crescimento recorrente de patrimônio: Entradas recordes de ativos e relacionamentos de consultoria poderiam expandir a receita de taxas se os ativos dos clientes permanecerem investidos e os gastos com tecnologia melhorarem a eficiência operacional.
- O cenário de pressão de mercado e custos: Negociações mais fracas e valores de ativos poderiam restringir os lucros se as despesas com compensação e tecnologia permanecerem elevadas em toda a empresa.
Este guia analisa a previsão da ação MS, cenários de preços para 2026, principais riscos e perspectivas de analistas, com base no comunicado de resultados do T3 da Morgan Stanley em 14 de outubro, na apresentação financeira oficial e nos dados de mercado até 21 de outubro, além de como comprar ações MS na BingX TradFi com USDT ou USDC.
Top 5 Coisas que os Investidores da Morgan Stanley Precisam Saber em Outubro de 2026
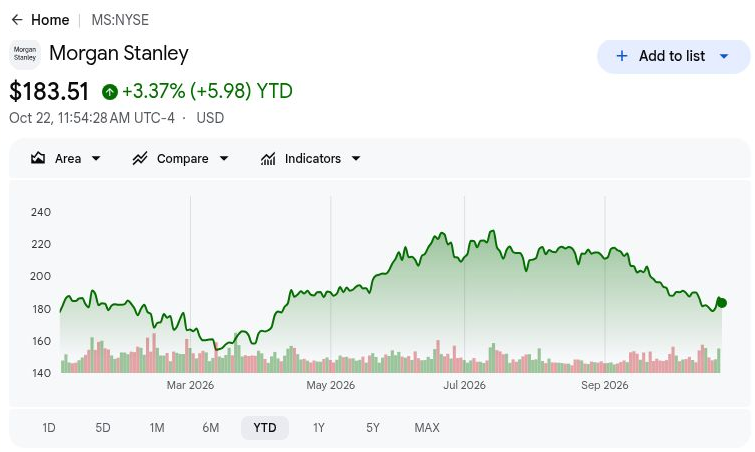
- A MS fechou a US$ 187,01 em 21 de outubro, alta de 5,34% no acumulado do ano: As ações permanecem abaixo do pico de julho, tornando o cenário otimista de US$ 230 dependente de lucros recorrentes mais sólidos. Uma recuperação sustentada exige que os fluxos de patrimônio gerem receita de taxas, em vez de depender de outro trimestre excepcionalmente forte de negociação de ações.
- A receita do T3 aumentou para US$ 20,34 bilhões, de US$ 18,22 bilhões um ano antes: As vendas caíram de US$ 21,35 bilhões no T2, mostrando moderação sequencial. No entanto, ações e patrimônio contribuíram para o crescimento anual, tornando importante distinguir as taxas recorrentes de clientes da atividade de mercado sensível a transações.
- Os ativos de patrimônio baseados em taxas atingiram US$ 3,155 trilhões à medida que as entradas de clientes se expandiram: O saldo em 30 de setembro e os US$ 80,5 bilhões em fluxos trimestrais baseados em taxas fornecem evidências da demanda dos clientes. A retenção de ativos, o desempenho do mercado e os custos de atendimento determinarão quanto dessa escala se traduz em lucros.
- O mandato de financiamento de IA da Broadcom oferece uma oportunidade de crescimento adicional: A Morgan Stanley atuou como assessora líder e agente de colocação conjunto em uma transação liderada pela Apollo anunciada em junho. Futuros mandatos de financiamento e taxas reconhecidas determinarão se esses relacionamentos se desenvolvem em crescimento comercial sustentado.
- Um índice de capital CET1 de 14,9% apoia investimentos e distribuições aos acionistas: A Morgan Stanley recomprou US$ 1,54 bilhão em ações ordinárias e declarou um dividendo trimestral de US$ 1,15. Isso fornece suporte para retornos por ação, embora manter folga de capital e melhorar a rentabilidade sejam essenciais para o valor de longo prazo para os acionistas.
O que é a Morgan Stanley (MS)?
A Morgan Stanley é um banco de investimento global e empresa de serviços financeiros que atende empresas, governos, instituições e investidores individuais. A divisão de Valores Mobiliários Institucionais fornece consultoria em fusões, subscrição de valores mobiliários, negociação e serviços de financiamento, enquanto a Gestão de Patrimônio atende clientes por meio de consultores financeiros, programas no local de trabalho e investimento autônomo. A Gestão de Investimentos ganha taxas pela supervisão de ativos de clientes institucionais e individuais em diversas estratégias de investimento. A receita depende da atividade do mercado financeiro, transações de clientes, receita de juros e ativos sob gestão, tornando a diversificação de receitas e a eficiência de capital importantes para a rentabilidade.
A estratégia de crescimento da Morgan Stanley foca na conexão entre financiamento institucional, relacionamentos no local de trabalho e gestão de patrimônio por meio de seu modelo de Firma Integrada. Em junho de 2026, a empresa trabalhou com Apollo, Blackstone e bancos líderes na plataforma AI XPV da Broadcom, atuando como assessora líder e agente de colocação conjunto para a transação de financiamento inicial de US$ 35 bilhões. A empresa também está expandindo relacionamentos com clientes por meio de seu canal liderado por consultores, incluindo um novo mandato de aposentadoria corporativa nos fluxos baseados em taxas do T3. Com ativos combinados de Patrimônio e Gestão de Investimentos de clientes atingindo US$ 10,5 trilhões, essas iniciativas visam fortalecer as taxas recorrentes e melhorar os retornos aos acionistas.
Visão Geral dos Resultados do T3 2026 da Morgan Stanley (MS): Força em Ações Eleva o LPA Apesar dos Custos Mais Elevados
A Morgan Stanley reportou receitas líquidas de US$ 20,34 bilhões no T3 2026, alta de 12% em relação ao ano anterior, mas queda de 5% sequencialmente, impulsionada pela negociação de ações e pela receita recorde de patrimônio. As despesas operacionais aumentaram cerca de 12% para US$ 13,71 bilhões, enquanto o LPA diluído subiu 8% para US$ 3,03, refletindo receitas mais fortes juntamente com custos de compensação e tecnologia. Com US$ 232,4 bilhões em novos ativos líquidos de patrimônio e um índice CET1 de 14,9%, os lucros futuros dependem da conversão recorrente de taxas, do engajamento sustentado de clientes e da disciplina de despesas.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receitas líquidas |
US$ 18,224B T3 2025 |
US$ 20,338B |
Melhorado. Alta de 12% em relação ao ano anterior. |
|
LPA diluído |
US$ 2,80 T3 2025 |
US$ 3,03 |
Melhorado. Alta de 8% em relação ao ano anterior. |
|
Receita de ações |
US$ 4,116B T3 2025 |
US$ 5,799B |
Expandido. Alta de 41% em relação ao ano anterior. |
|
Receita de renda fixa |
US$ 2,169B T3 2025 |
US$ 2,011B |
Menor. Queda de 7% em relação ao ano anterior. |
|
Receita de patrimônio |
US$ 8,234B T3 2025 |
US$ 9,065B |
Expandido. Alta de 10% em relação ao ano anterior. |
|
Novos ativos líquidos de patrimônio |
US$ 81,0B T3 2025 |
US$ 232,4B |
Expandido. Quase três vezes o valor anterior. |
|
Despesas operacionais |
US$ 12,196B T3 2025 |
US$ 13,712B |
Maior. Alta de cerca de 12% em relação ao ano anterior. |
|
ROTCE |
23,5% T3 2025 |
22,60% |
Menor. Queda de 0,9 ponto percentual. |
- As receitas líquidas do T3 aumentaram 12% para US$ 20,34 bilhões. A receita caiu 5% sequencialmente apesar do crescimento anual, refletindo atividade moderada após o segundo trimestre. A demanda sustentada de clientes e a expansão da gestão de patrimônio serão importantes para manter o momentum de lucros.
- A receita de ações subiu 41% para US$ 5,80 bilhões. O amplo engajamento de clientes e a força nos mercados internacionais impulsionaram o desempenho. A atividade institucional contínua e a demanda por financiamento poderiam sustentar os lucros, embora as condições de mercado e os custos de execução influenciem a rentabilidade.
- O LPA diluído subiu 8% para US$ 3,03 apesar dos custos mais elevados. Os custos operacionais aumentaram 12% para US$ 13,71 bilhões, enquanto as provisões para crédito atingiram US$ 148 milhões. Ações e patrimônio mais sólidos apoiaram a rentabilidade, mas a disciplina de despesas será importante à medida que a atividade de mercado se normaliza.
- Os ativos de patrimônio baseados em taxas atingiram US$ 3,155 trilhões. As entradas trimestrais baseadas em taxas totalizaram US$ 80,5 bilhões, apoiando US$ 5,54 bilhões em receita de gestão de ativos em toda a franquia de patrimônio. A expansão de ativos geradores de taxas fortalece a receita recorrente e reduz a dependência de atividades de negociação e consultoria sensíveis ao mercado.
- A receita de banco de investimento subiu 2% para US$ 2,16 bilhões. A maior atividade de consultoria concluída apoiou os resultados trimestrais, embora a receita de subscrição de ações tenha caído 19% em relação ao ano anterior. Repor mandatos de consultoria, concluir transações de financiamento e manter a disciplina de despesas serão importantes para o crescimento futuro da receita.
Perspectiva de Investimento da Morgan Stanley (MS) para 2026: Caso Otimista de US$ 230 vs. Caso Pessimista de US$ 165
A perspectiva da Morgan Stanley para 2026 depende de se as entradas recordes de patrimônio podem se tornar taxas duráveis enquanto sua franquia de ações sustenta a demanda dos clientes. A forte captação de ativos mostra progresso, enquanto o enfraquecimento da negociação de renda fixa e o aumento dos custos de tecnologia tornam a alavancagem operacional central para a avaliação. Os cenários editoriais a seguir refletem como a retenção de ativos, a atividade de mercado e as despesas poderiam moldar os resultados até dezembro de 2026.
O Caso Otimista: Entradas de Patrimônio e Crescimento em Ações Empurram a MS Rumo a US$ 230
Converter novos ativos de patrimônio em taxas de consultoria contínuas ampliaria os lucros, enquanto a negociação resiliente de ações adiciona renda operacional. Os fluxos baseados em taxas do T3 atingiram US$ 80,5 bilhões e a receita de ações aumentou 41%, demonstrando ambas as fontes de demanda. Se os ativos retidos crescerem mais rápido do que os custos de atendimento, a Morgan Stanley poderia melhorar a rentabilidade sem depender inteiramente de outro salto em transações.
O cenário de US$ 230 ganharia apoio se as entradas trimestrais baseadas em taxas se mantivessem próximas ou acima de US$ 80,5 bilhões e a margem pré-imposto de patrimônio se expandisse além de 30,4%. A receita superando as despesas fortaleceria esse teste editorial; esses limites não são orientações da empresa.
O Caso Base: Taxas de Patrimônio Estáveis Mantêm a MS Entre US$ 195 e US$ 215
As taxas recorrentes de patrimônio poderiam estabilizar os lucros enquanto a negociação institucional se normaliza a partir de um primeiro semestre forte. A receita de patrimônio do T3 atingiu US$ 9,07 bilhões e sua margem pré-imposto foi de 30,4%, proporcionando uma contribuição substancial além da negociação de valores mobiliários. O caso base assume que esses relacionamentos permanecem produtivos, permitindo crescimento moderado de lucros enquanto os gastos com tecnologia e a atividade de transações desigual limitam a alavancagem operacional.
Uma faixa de US$ 195 a US$ 215 se encaixaria em fluxos baseados em taxas positivos, margens de patrimônio estáveis e demanda de consultoria resiliente. Uma maior retenção de clientes apoiaria a extremidade superior, enquanto níveis de mercado mais fracos poderiam reduzir os ativos geradores de taxas o suficiente para limitar ganhos adicionais de avaliação.
O Caso Pessimista: Mercados Fracos e Custos Crescentes Puxam a MS Rumo a US$ 165
A queda nos valores dos ativos e a menor demanda por negociação reduziriam a receita enquanto as despesas com compensação e tecnologia absorvem mais da renda restante. A receita de renda fixa do T3 caiu 7% e a receita de Gestão de Investimentos caiu 12%, mostrando condições desiguais abaixo do crescimento dos resultados gerais. Se a atividade de ações também desacelerar, as taxas recorrentes de patrimônio podem fornecer proteção insuficiente contra a base de despesas mais ampla.
O cenário de US$ 165 se tornaria mais provável se a negociação de ações enfraquecer juntamente com fluxos de patrimônio mais lentos ou valores de ativos mais baixos. Os custos elevados de atendimento e tecnologia limitariam então a flexibilidade de margem, deixando menos suporte de lucros para recompras e uma avaliação de preço por ação mais elevada.
Previsões de Preço das Ações MS para 2026 pelos Analistas de Wall Street
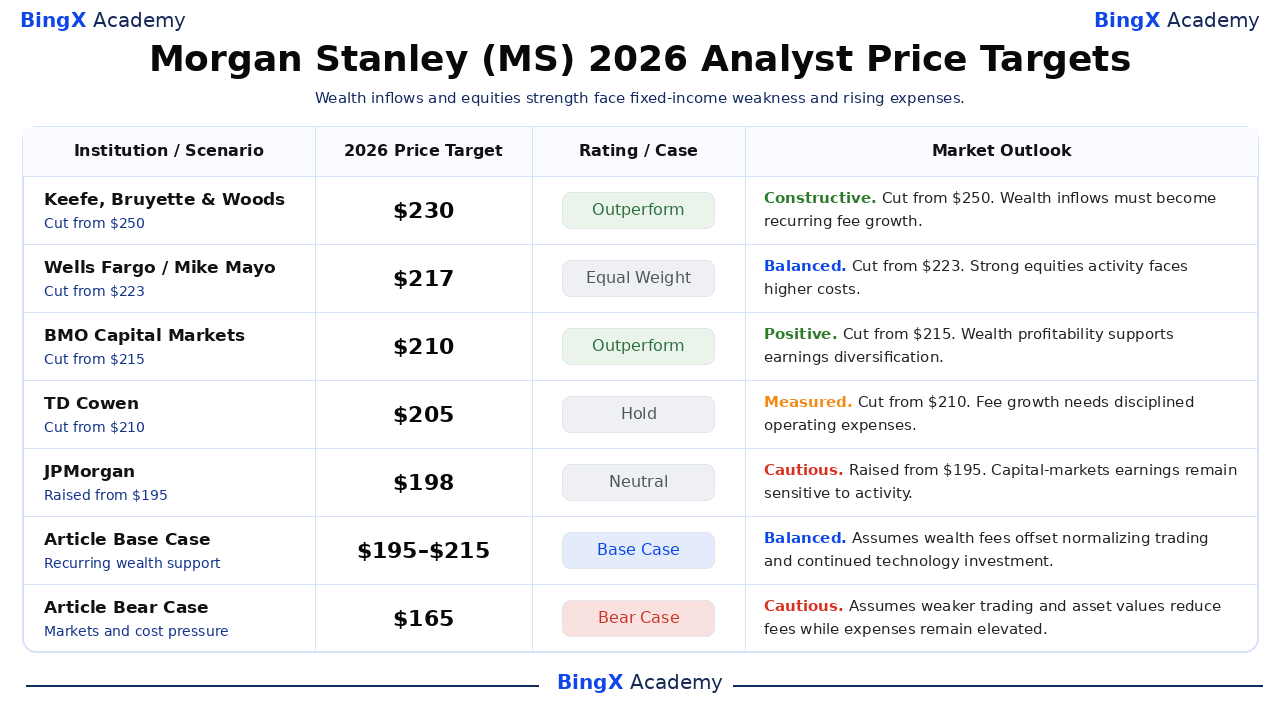
Os seguintes alvos são pontos de referência de terceiros datados para as ações da Morgan Stanley, geralmente usando horizontes de doze meses que se estendem além de 2026. Eles não são preços garantidos nem idênticos aos cenários de dezembro deste artigo. Reduções recentes de alvos mostram que visões de negócios construtivas podem coexistir com suposições de lucros e avaliação mais moderadas.
|
Instituição / Cenário |
Alvo de Preço para 2026 |
Classificação / Caso |
Perspectiva de Mercado |
|
Keefe, Bruyette & Woods |
US$ 230 |
Outperform |
Construtivo. 2026-10-15: Alvo reduzido de US$ 250; manteve Outperform. Visão editorial: As entradas de patrimônio devem se tornar crescimento recorrente de taxas. |
|
Wells Fargo |
US$ 217 |
Equal Weight |
Equilibrado. 2026-10-15: Alvo reduzido de US$ 223; manteve Equal Weight. Visão editorial: A forte atividade em ações enfrenta custos mais elevados. |
|
BMO Capital Markets |
US$ 210 |
Outperform |
Positivo. 2026-10-19: Alvo reduzido de US$ 215; manteve Outperform. Visão editorial: A rentabilidade do patrimônio apoia a diversificação de lucros. |
|
TD Cowen |
US$ 205 |
Hold |
Moderado. 2026-10-15: Alvo reduzido de US$ 210; manteve Hold. Visão editorial: O crescimento de taxas precisa de despesas operacionais disciplinadas. |
|
JPMorgan |
US$ 198 |
Neutral |
Cauteloso. 2026-10-16: Alvo elevado de US$ 195; manteve Neutral. Visão editorial: Os lucros dos mercados de capitais permanecem sensíveis à atividade. |
|
Caso Base do Artigo |
195–215 |
Caso Base |
Equilibrado. Cenário editorial de dezembro de 2026. Assume que taxas recorrentes de patrimônio compensam a normalização da negociação e das despesas. |
|
Caso Pessimista do Artigo |
US$ 165 |
Caso Pessimista |
Cauteloso. Cenário editorial de dezembro de 2026. Assume que mercados mais fracos e custos mais elevados reduzem os lucros. |
Como Comprar Ações da Morgan Stanley (MS) na BingX
Compre e mantenha ações da Morgan Stanley por meio do BingX Stocks Trading usando USDT ou USDC, sujeito à listagem e elegibilidade da conta. A Morgan Stanley oferece exposição a banco de investimento, negociação institucional, gestão de patrimônio e serviços de investimento. Usuários elegíveis podem dimensionar posições de acordo com seus objetivos de investimento sem usar alavancagem ou pagar taxas de financiamento perpétuo.
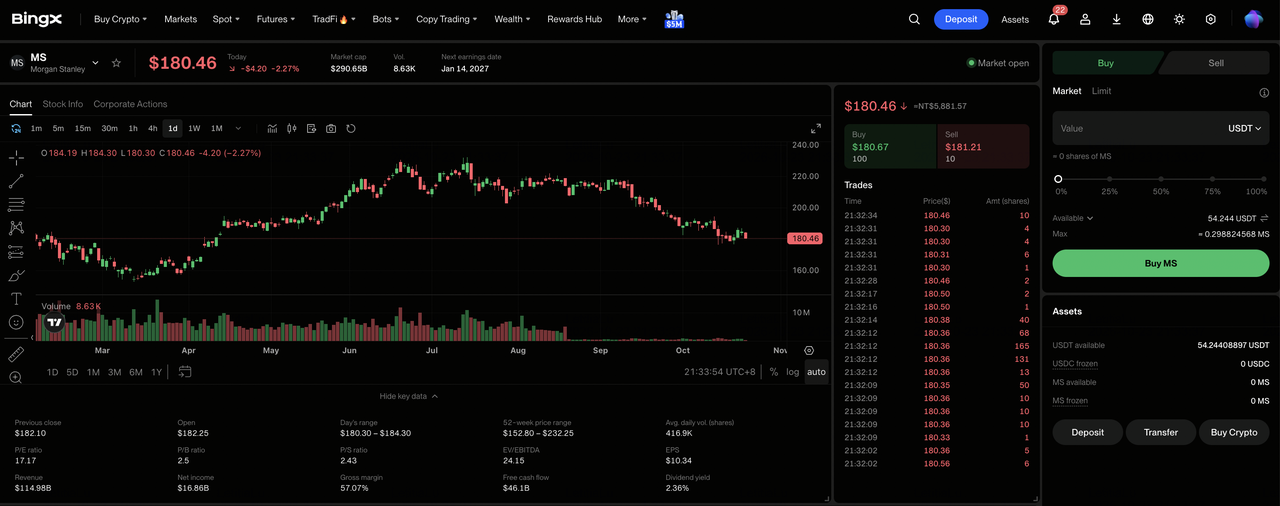
Passo 1: Acesse o BingX Stocks Trading. Cadastre-se ou faça login na BingX, conclua a verificação de identidade necessária e navegue até "TradFi > Stocks". Aceite a Divulgação de Risco de Negociação de Ações se estiver acessando o produto pela primeira vez.
Passo 2: Prepare USDT ou USDC. Certifique-se de que sua Conta Spot possui fundos suficientes para a compra. Transfira USDT ou USDC de sua Conta de Fundos ou Conta de Patrimônio, se necessário. Verifique o valor mínimo do pedido da ação selecionada e a elegibilidade fracionária antes de escolher o tamanho do investimento.
Passo 3: Selecione a Morgan Stanley (MS). Abra o mercado de Stocks, pesquise por Morgan Stanley (MS) e confirme que a ação está disponível para sua conta. Verifique a identidade da empresa, o preço atual da ação, a sessão de negociação e os tipos de ordens disponíveis.
Passo 4: Compre Ações da Morgan Stanley. Selecione "Comprar", insira um valor de investimento ou quantidade de ações permitida e escolha uma ordem a mercado ou ordem limitada suportada. As ordens a mercado usam os preços disponíveis durante as sessões suportadas, enquanto as ordens limitadas exigem o preço especificado ou melhor e liquidez suficiente para execução.
Passo 5: Revise e Gerencie Suas Posições. Abra "Stocks > Posições" para monitorar suas ações MS e o lucro ou perda não realizado. Use Todas as Ordens para revisar transações ou vender ações quando necessário. A liquidação T+1 geralmente afeta quando os recursos da venda se tornam sacáveis, em vez de quando as ações compradas podem ser vendidas.
Top 5 Riscos a Observar para Investidores da Morgan Stanley em 2026
Os relacionamentos institucionais da Morgan Stanley, a expansão da franquia de patrimônio e a diversificação de ativos de clientes apoiam suas perspectivas de lucros. No entanto, a volatilidade nas negociações, as despesas operacionais, a atividade de banco de investimento e as quedas nos mercados de ativos poderiam pressionar a rentabilidade e os retornos aos acionistas.
- A menor atividade de negociação poderia pressionar a receita: A receita de ações do T3 atingiu US$ 5,80 bilhões, apoiada pelo amplo engajamento de clientes institucionais. Volumes de negociação ou saldos de financiamento mais baixos poderiam reduzir os lucros e os retornos sobre o patrimônio.
- O aumento dos custos operacionais poderia restringir as margens: As despesas operacionais do T3 aumentaram cerca de 12% para US$ 13,71 bilhões. Custos mais elevados de compensação e tecnologia poderiam enfraquecer a rentabilidade se a receita de negociação e as taxas de gestão crescerem mais lentamente.
- Atrasos no banco de investimento poderiam limitar o crescimento de taxas: A receita bancária do T3 atingiu US$ 2,16 bilhões, mas a subscrição de ações caiu 19%. Fusões atrasadas, atividade de subscrição ou conclusões de transações poderiam reduzir a visibilidade futura de receitas.
- Os requisitos de capital poderiam restringir os retornos aos acionistas: A Morgan Stanley recomprou US$ 1,54 bilhão em ações durante o T3, com CET1 em 14,9%. Provisões para crédito mais altas ou necessidades regulatórias de capital poderiam restringir futuros programas de recompra e o crescimento do LPA.
- Retornos mais fracos poderiam pressionar a avaliação: O retorno sobre o patrimônio líquido tangível da Morgan Stanley no T3 atingiu 22,6%, apoiado pela forte atividade em ações. A desaceleração das negociações, o desempenho de investimentos mais fraco ou o aumento dos custos de atendimento poderiam reduzir os retornos e desencadear quedas no preço das ações.
Considerações Finais: Você Deve Investir na Morgan Stanley em 2026?
Os US$ 9,07 bilhões em receita trimestral de patrimônio da Morgan Stanley e os US$ 3,155 trilhões em ativos baseados em taxas destacam a escala de sua franquia de lucros recorrentes. A forte negociação de ações e os crescentes relacionamentos de consultoria fornecem renda adicional, enquanto as recompras de ações criam oportunidades para melhorar os retornos por ação. Sustentar esse crescimento dependerá de reter ativos de clientes e controlar os custos de compensação e tecnologia.
O caso otimista de US$ 230 assume fluxos de patrimônio sustentados, negociação resiliente de ações e melhora da alavancagem operacional. O caso base de US$ 195 a US$ 215 reflete taxas estáveis, enquanto o caso pessimista de US$ 165 leva em conta mercados mais fracos e despesas elevadas. Com a MS fechando a US$ 187,01 em 21 de outubro, os investidores devem observar se a captação de ativos se traduz em lucros duráveis por ação.
Aviso de Risco: A franquia de patrimônio da Morgan Stanley não elimina o risco de investimento. A menor atividade de negociação, a queda nos valores dos ativos dos clientes ou o aumento dos custos operacionais poderiam reduzir os lucros e os retornos aos acionistas. Os investidores devem avaliar a avaliação, a solidez do capital e sua tolerância ao risco antes de comprar ações MS.
Leitura Relacionada
- Principais Ações de Serviços Financeiros e Fintech para Comprar em 2026 em Meio à IA Agêntica e à Mudança nas Trilhas de Stablecoins
- Previsão de Preço da Broadcom (AVGO) para 2026: O Crescimento da Receita de IA Pode Empurrar a AVGO Rumo a US$ 600?
- Previsão de Preço do Goldman Sachs (GS) para 2026: A Receita Recorde em Ações Pode Elevar a GS Rumo a US$ 1.150?
- Previsão de Preço do JPMorgan Chase (JPM) para 2026: O Crescimento da Receita de Juros Pode Impulsionar a JPM Rumo a US$ 425?
- Previsão de Preço da BlackRock (BLK) para 2026: A Forte Demanda por ETFs Pode Empurrar a BLK Rumo a US$ 1.400?
- Previsão de Preço do Wells Fargo (WFC) para 2026: O Crescimento da Receita de Juros Pode Empurrar a WFC Rumo a US$ 105?
