
-
O JPMorgan Chase (JPM) oferece serviços bancários para pessoas físicas, financiamento corporativo, pagamentos, operações de mercado e gestão de investimentos para famílias, empresas e instituições. Sua franquia de depósitos financia um motor de crédito consolidado, enquanto a expansão dos ativos de clientes e o financiamento industrial criam oportunidades adicionais de receita. O custo dos depósitos, a qualidade de crédito e os custos operacionais determinam se essa atividade mais ampla se traduz em lucros sustentáveis e retornos atrativos sobre o capital comprometido.
O último trimestre apresentou uma receita bancária mais robusta, embora as despesas tenham crescido mais rápido do que a receita. A receita do JPMorgan Chase no 3T26 cresceu 8%, para US$ 50,172 bilhões, com a receita líquida de juros aumentando 13%. O LPA diluído atingiu US$ 5,57, enquanto as despesas subiram 12%, para US$ 27,295 bilhões. O teste do 4T é saber se o crescimento contínuo do balanço pode sustentar a receita de juros sem erodir ainda mais a eficiência operacional e a flexibilidade de capital.
A previsão para as ações do JPM em 2026 agora se concentra em duas visões opostas:
- O caso de crescimento impulsionado por depósitos: Saldos mais elevados de clientes e taxas de gestão recorrentes sustentam a receita, enquanto o crescimento mais lento das despesas protege os retornos à medida que novas oportunidades de financiamento corporativo se desenvolvem.
- O caso de pressão sobre custos e capital: Operações de mercado mais fracas, provisões adicionais para crédito e expansão do balanço absorvem os lucros, deixando menos capital disponível para recompras e limitando o potencial de valorização.
Este guia detalha a previsão para as ações do JPM, os cenários de preço para 2026, os principais riscos e as perspectivas dos analistas, com base no comunicado de resultados do JPMorgan Chase de 13 de outubro, na apresentação financeira e nos dados de mercado de 21 de outubro, além de como comprar ações do JPM na BingX TradFi com USDT ou USDC.
Top 5 Coisas que os Investidores do JPMorgan Chase Precisam Saber em Outubro de 2026
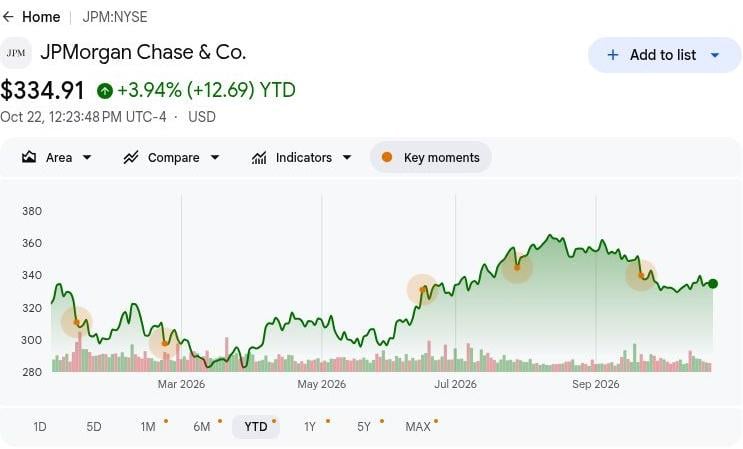
- O JPM fechou a US$ 335,19 em 21 de outubro: As ações permanecem abaixo do cenário otimista de US$ 425, tornando qualquer alta adicional dependente de lucros mais fortes e maiores retornos de capital. O crescimento sustentado exigirá empréstimos lucrativos e receita bancária recorrente além de um forte desempenho em operações de mercado.
- A receita do 3T cresceu 8%, para US$ 50,172 bilhões. A receita subiu de US$ 46,427 bilhões no ano anterior, mas recuou dos US$ 57,347 bilhões registrados no 2T. A receita de juros impulsionada por depósitos sustentou o crescimento anual, enquanto as atividades de negociação e investimento contribuíram para as flutuações trimestrais.
- Os ativos sob gestão atingiram US$ 5,2 trilhões: Os influxos líquidos de ativos de clientes totalizaram US$ 263 bilhões, refletindo uma forte demanda por gestão de patrimônio e investimentos. A continuidade dos influxos, a retenção de clientes e as taxas de gestão recorrentes poderão sustentar um crescimento de lucros mais estável.
- O Michigan LIFT cria novas oportunidades de financiamento corporativo: O JPMorgan fez parceria com a Ford, o Estado de Michigan e outras organizações para lançar a iniciativa de financiamento a fornecedores em setembro. Atividades de crédito bem-sucedidas e uma participação mais ampla de fornecedores poderão expandir a receita bancária comercial.
- Um índice CET1 de 13,9% sustenta o crédito e a estabilidade financeira: O JPMorgan manteve US$ 304 bilhões em capital CET1 e reportou US$ 664 milhões em recompras líquidas de ações. Reservas de capital robustas apoiam a expansão dos negócios, enquanto o crédito disciplinado e as distribuições aos acionistas continuam sendo importantes para os retornos de longo prazo.
O Que é o JPMorgan Chase (JPM)?
O JPMorgan Chase é uma empresa global de serviços financeiros que atende pessoas físicas, pequenas empresas, corporações, governos e investidores institucionais. Sua divisão de Banco de Varejo e Comunitário oferece depósitos, cartões, hipotecas e serviços relacionados, enquanto o Banco Comercial e de Investimento combina atividades de financiamento, assessoria, pagamentos e títulos. A divisão de Gestão de Ativos e Patrimônio ganha taxas com a gestão de investimentos de clientes e também presta serviços bancários. A receita provém de spreads de juros e taxas de serviço ou transação, com seu balanço de US$ 5,1 trilhões proporcionando escala a todos esses negócios.
A estratégia de crescimento do JPMorgan Chase foca no aprofundamento das relações com clientes, na expansão da gestão de investimentos e no financiamento de setores estratégicos. Em setembro de 2026, a empresa lançou o Michigan LIFT com a Ford, o Estado de Michigan, o Michigan Central e a Newlab, com o objetivo de fornecer até US$ 1 bilhão em financiamento a fornecedores ao longo de uma década. A empresa também está expandindo sua Iniciativa de Segurança e Resiliência, reportando US$ 5 bilhões em investimentos de capital e mais de US$ 230 bilhões financiados ou facilitados até 19 de outubro. Com os ativos sob gestão do 3T atingindo US$ 5,2 trilhões, essas iniciativas visam fortalecer a receita de taxas e os retornos de capital de longo prazo.
Resultados do JPMorgan Chase (JPM) no 3T26: Forte Receita de Juros Impulsiona o LPA Apesar dos Custos Crescentes
O JPMorgan Chase reportou uma receita líquida de US$ 50,172 bilhões no 3T26, alta de 8% em relação ao ano anterior, enquanto a receita gerenciada atingiu US$ 50,907 bilhões com a expansão de depósitos e crédito. O LPA diluído subiu 10%, para US$ 5,57, enquanto as despesas aumentaram 12%, para US$ 27,295 bilhões, e as perdas líquidas com títulos de investimento reduziram o LPA em US$ 0,18. Com a receita líquida de juros atingindo US$ 27,1 bilhões e o retorno sobre o patrimônio líquido tangível em 20%, a sustentação dos lucros dependerá da economia dos depósitos, das taxas recorrentes e da eficiência operacional.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita líquida reportada |
US$ 46,427 bi no 3T25 |
US$ 50,172 bi |
Melhorou. Alta de 8% em relação ao ano anterior. |
|
Receita líquida gerenciada |
US$ 47,120 bi no 3T25 |
US$ 50,907 bi |
Melhorou. Alta de 8% em relação ao ano anterior. |
|
LPA diluído |
US$ 5,07 no 3T25 |
US$ 5,57 |
Maior. Alta de 10% em relação ao ano anterior. |
|
Receita líquida de juros |
~US$ 24,0 bi no 3T25 |
US$ 27,1 bi |
Expandiu. Alta de 13% em relação ao ano anterior. |
|
Despesas não relacionadas a juros |
US$ 24,281 bi no 3T25 |
US$ 27,295 bi |
Maior. Alta de 12% em relação ao ano anterior. |
|
Provisão para perdas de crédito |
US$ 3,403 bi no 3T25 |
US$ 2,743 bi |
Menor. US$ 660 mi abaixo do ano anterior. |
|
Retorno sobre o patrimônio tangível |
20% no 3T25 |
20% |
Estável. Sem variação em relação ao ano anterior. |
|
Índice CET1 padronizado |
14,8% no 3T25 |
13,90% |
Menor. Queda de 0,9 ponto percentual. |
- A receita reportada do 3T cresceu 8%, para US$ 50,172 bilhões. A receita recuou 13% sequencialmente apesar do crescimento anual, refletindo mudanças nos mercados e nas atividades de investimento. O crescimento sustentado de depósitos e as taxas recorrentes de clientes serão importantes para manter o impulso dos lucros.
- A receita de mercados subiu 15%, para US$ 10,3 bilhões. O crescimento de 49% nos mercados de renda variável e o aumento da atividade com clientes impulsionaram o desempenho. A demanda institucional contínua e as atividades de financiamento podem sustentar os lucros, embora as condições de mercado e os custos de capital influenciem a lucratividade.
- O LPA diluído subiu 10%, para US$ 5,57, apesar do aumento das despesas. Os custos operacionais cresceram 12%, para US$ 27,295 bilhões, enquanto as provisões para perdas de crédito atingiram US$ 2,743 bilhões. A receita bancária mais forte sustentou a lucratividade, mas manter a eficiência operacional será importante à medida que os mercados se normalizam.
- Os ativos sob gestão atingiram US$ 5,2 trilhões. Os influxos líquidos de ativos de clientes totalizaram US$ 263 bilhões, apoiando o crescimento dos ativos gerenciados e das taxas relacionadas. A expansão dos ativos geradores de taxas fortalece a receita de gestão recorrente e reduz a dependência de atividades de negociação e assessoria sensíveis a transações.
- A orientação de receita líquida de juros para o 4T sinaliza suporte contínuo ao crédito. A administração indicou aproximadamente US$ 25,5 bilhões excluindo Mercados, com a entrega dependendo do crescimento do balanço e da economia dos depósitos. A retenção de depósitos, a precificação adequada dos empréstimos e o controle de despesas serão importantes para o crescimento futuro dos lucros.
Perspectivas de Investimento do JPMorgan Chase (JPM) para 2026: Caso Otimista de US$ 425 vs. Caso Pessimista de US$ 300
As perspectivas do JPMorgan Chase para 2026 dependem de se o crescimento do balanço financiado por depósitos pode sustentar os lucros enquanto consome uma quantidade aceitável de capital. A receita de juros e os ativos de clientes do 3T se expandiram, mas as despesas cresceram mais rápido do que a receita e o índice CET1 recuou. Os seguintes cenários editoriais refletem como a economia do crédito, a atividade de mercado e a alocação de capital poderão moldar a avaliação até dezembro de 2026.
O Caso Otimista: Crescimento de Depósitos e Melhor Eficiência Empurram o JPM em Direção a US$ 425
A melhora do crescimento da receita em relação às despesas daria ao JPMorgan um caminho direto para retornos mais sólidos sobre seu balanço expandido. A receita líquida de juros do 3T atingiu US$ 27,1 bilhões, alta de 13%, enquanto o overhead gerenciado aumentou para 54%. Reter clientes de depósitos a custos de captação atrativos sustentaria o lucro com crédito, enquanto as taxas de gestão de ativos ampliam a base de lucros.
O cenário de US$ 425 ganharia suporte se a receita de juros do 4T excluindo Mercados superar os indicados US$ 25,5 bilhões e a receita crescer mais rápido que as despesas. Retornos acima dos 20% de ROTCE do 3T ajudariam a justificar uma avaliação mais alta sem depender de recompras mais aceleradas.
O Caso Base: Crescimento Bancário Estável Mantém o JPM Entre US$ 340 e US$ 375
O crescimento contínuo do balanço poderia manter os lucros do JPMorgan resilientes mesmo que os ganhos com negociações e investimentos se normalizem. Os empréstimos médios subiram 10% e os depósitos cresceram 8% no 3T, sustentando a receita de juros recorrente ao lado das taxas de gestão. Esses relacionamentos com clientes poderiam preservar uma lucratividade saudável, enquanto os gastos com remuneração, tecnologia e o aumento do uso de capital impedem uma melhoria mais substancial nos retornos.
Uma faixa de US$ 340 a US$ 375 seria compatível com crescimento contínuo de depósitos, atividade ordinária com clientes e qualidade de crédito aproximadamente estável. Um crescimento mais lento das despesas sustentaria a extremidade superior, enquanto custos de captação mais altos poderiam absorver crescimento suficiente da receita para limitar ganhos adicionais de avaliação.
O Caso Pessimista: Mercados Mais Fracos e Custos de Crédito Maiores Puxam o JPM em Direção a US$ 300
Mercados mais fracos e uma economia de crédito desfavorável exporiam o JPMorgan de forma mais ampla à sua base de custos operacionais maior. A receita de Mercados do 3T foi de US$ 10,3 bilhões, enquanto as despesas não relacionadas a juros atingiram US$ 27,295 bilhões e as provisões para crédito aumentaram sequencialmente. Se a negociação com clientes diminuir enquanto os mutuários se deterioram, as taxas recorrentes poderão ser insuficientes para manter o recente retorno sobre o patrimônio líquido tangível.
O cenário de US$ 300 se tornaria mais provável se a receita de Mercados cair juntamente com adições adicionais de reservas de crédito. O crescimento de depósitos e taxas de gestão precisaria então contribuir mais apenas para estabilizar os lucros, deixando menos suporte para distribuições e uma avaliação premium.
Previsões de Preço das Ações do JPM para 2026 por Analistas de Wall Street
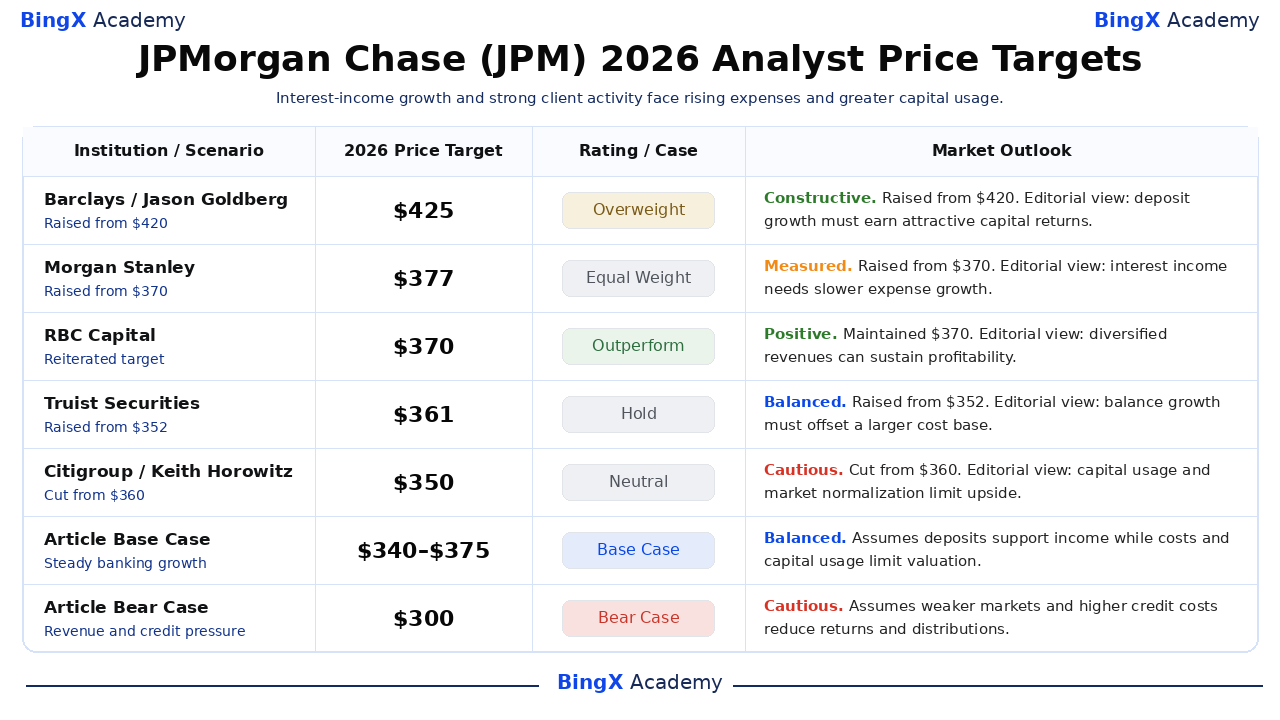
Esses alvos de preço nomeados e datados de terceiros referem-se às ações do JPM listadas na NYSE e geralmente cobrem um horizonte de aproximadamente 12 meses, estendendo-se além de dezembro de 2026. A variação de US$ 350 a US$ 425 reflete diferentes premissas sobre receita bancária, custos e retornos de capital. As interpretações das perspectivas são editoriais; as duas últimas linhas são os cenários separados para 2026 deste artigo.
|
Instituição / Cenário |
Alvo de Preço para 2026 |
Classificação / Caso |
Perspectiva de Mercado |
|
Barclays |
US$ 425 |
Overweight |
Construtiva. 2026-10-14: Elevado de US$ 420; mantido Overweight. Visão editorial: o crescimento de depósitos deve produzir retornos acima do custo do capital adicional. |
|
Morgan Stanley |
US$ 377 |
Equal Weight |
Moderada. 2026-10-14: Elevado de US$ 370; mantido Equal Weight. Visão editorial: a forte receita de juros precisa que o crescimento das despesas se modere. |
|
RBC Capital |
US$ 370 |
Outperform |
Positiva. 2026-10-14: Mantido US$ 370 e reiterado Outperform. Visão editorial: serviços bancários diversificados e gestão de ativos podem sustentar a lucratividade. |
|
Truist Securities |
US$ 361 |
Hold |
Equilibrada. 2026-10-14: Elevado de US$ 352; mantido Hold. Visão editorial: o crescimento de depósitos e empréstimos deve compensar uma base de custos operacionais maior. |
|
Citigroup |
US$ 350 |
Neutral |
Cautelosa. 2026-10-15: Reduzido de US$ 360; mantido Neutral. Visão editorial: o uso de capital e a normalização dos mercados podem limitar o potencial de valorização. |
|
Caso Base do Artigo |
340–375 |
Caso Base |
Equilibrada. Pressupõe que o crescimento de depósitos sustenta a receita, enquanto os custos e o uso de capital restringem a avaliação em dezembro de 2026. |
|
Caso Pessimista do Artigo |
US$ 300 |
Caso Pessimista |
Cautelosa. Pressupõe que a receita de Mercados mais fraca e os custos de crédito mais altos reduzem os lucros e as distribuições aos acionistas. |
Como Comprar Ações do JPMorgan Chase (JPM) na BingX
Compre e mantenha ações do JPMorgan Chase por meio da BingX Stocks Trading usando USDT ou USDC, sujeito à listagem e à elegibilidade da conta. O JPMorgan oferece exposição a serviços bancários para pessoas físicas, financiamento corporativo, mercados e gestão de investimentos. Usuários elegíveis podem dimensionar suas posições de acordo com seus objetivos de investimento sem usar alavancagem ou pagar taxas de financiamento perpétuas.
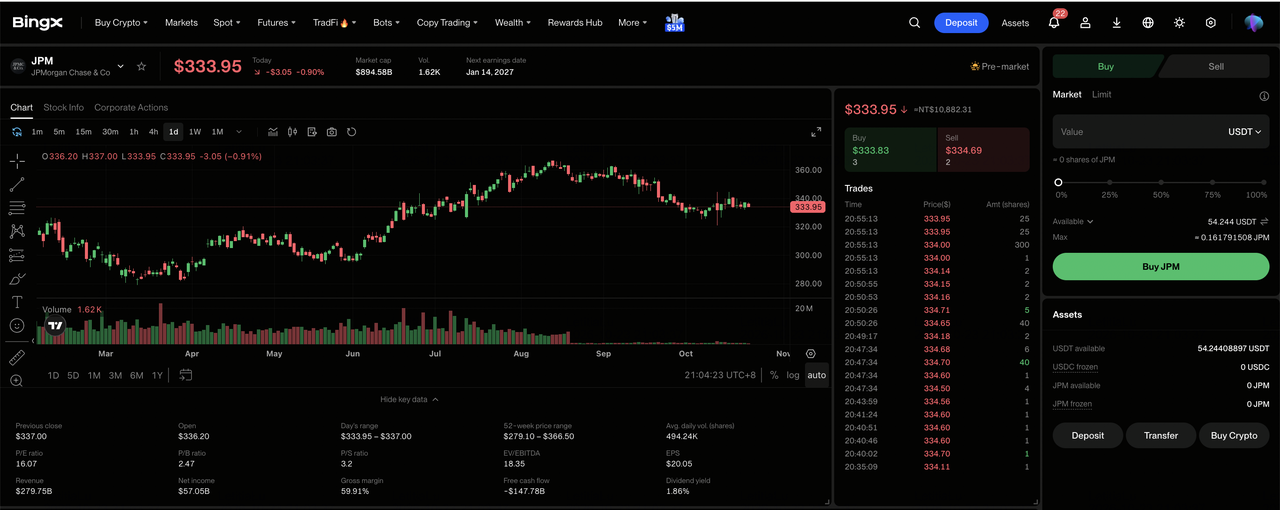
Passo 1: Acesse a BingX Stocks Trading. Cadastre-se ou faça login na BingX, conclua a verificação de identidade necessária e navegue até "TradFi > Stocks". Aceite a Divulgação de Risco de Negociação de Ações se for a primeira vez que acessa o produto.
Passo 2: Prepare USDT ou USDC. Certifique-se de que sua Conta Spot possui fundos suficientes para a compra. Transfira USDT ou USDC de sua Conta de Fundos ou Conta de Riqueza, se necessário. Revise o valor mínimo do pedido e a elegibilidade fracionária da ação selecionada antes de escolher o valor do investimento.
Passo 3: Selecione o JPMorgan Chase (JPM). Abra o mercado de Ações, pesquise por JPMorgan Chase (JPM) e confirme que a ação está disponível para sua conta. Revise a identidade da empresa, o preço atual da ação, a sessão de negociação e os tipos de ordens disponíveis.
Passo 4: Compre Ações do JPMorgan Chase. Selecione "Comprar", insira um valor de investimento ou quantidade de ações permitidos e escolha uma ordem a mercado ou ordem limitada suportada. As ordens a mercado usam os preços disponíveis durante as sessões suportadas, enquanto as ordens limitadas exigem o preço especificado ou melhor e liquidez suficiente para execução.
Passo 5: Revise e Gerencie Suas Posições. Abra "Stocks > Posições" para monitorar suas ações do JPM e o lucro ou prejuízo não realizado. Use Todas as Ordens para revisar transações ou vender ações quando necessário. A liquidação T+1 geralmente afeta quando os recursos da venda ficam disponíveis para saque, e não quando as ações compradas podem ser vendidas.
Top 5 Riscos que os Investidores do JPMorgan Chase Devem Monitorar em 2026
A grande franquia de depósitos, as taxas de gestão recorrentes e os negócios bancários diversificados do JPMorgan Chase apoiam suas perspectivas de lucro. No entanto, a atividade de mercado, os custos operacionais, a qualidade de crédito e os requisitos de capital poderiam pressionar a lucratividade e os retornos aos acionistas.
- Uma atividade mais fraca de clientes poderia pressionar a receita: A receita de Mercados do 3T atingiu US$ 10,3 bilhões, sustentada pelo forte desempenho em renda variável e pela demanda por financiamento. Volumes de negociação mais baixos ou saldos de financiamento menores poderiam reduzir os lucros e os retornos sobre o patrimônio líquido tangível.
- O aumento dos custos operacionais poderia limitar as margens: As despesas não relacionadas a juros do 3T cresceram 12%, para US$ 27,295 bilhões. Custos mais altos com remuneração e tecnologia poderiam enfraquecer a lucratividade se a receita de crédito e as taxas de gestão crescerem mais lentamente.
- Atrasos no financiamento corporativo poderiam limitar o crescimento da receita: O JPMorgan indicou aproximadamente US$ 25,5 bilhões em receita de juros para o 4T excluindo Mercados, exigindo crescimento contínuo do balanço. Atrasos na demanda por empréstimos ou nas decisões de financiamento de clientes poderiam reduzir a visibilidade futura da receita.
- Requisitos de capital poderiam restringir os retornos aos acionistas: O JPMorgan recomprou US$ 664 milhões líquidos durante o 3T, enquanto o financiamento a clientes exigiu capital substancial. Provisões para crédito mais altas ou requisitos de balanço poderiam restringir futuras recompras e o crescimento sustentável do lucro por ação.
- Retornos mais fracos poderiam pressionar a avaliação: O retorno sobre o patrimônio líquido tangível do JPMorgan no 3T atingiu 20%, sustentado pela receita bancária impulsionada por depósitos. Um crédito mais lento, uma atividade de mercado mais fraca ou custos de crédito crescentes poderiam reduzir os retornos e provocar quedas no preço das ações.
Considerações Finais: Vale a Pena Investir no JPMorgan Chase em 2026?
Os US$ 27,1 bilhões em receita de juros trimestral e os US$ 5,2 trilhões em ativos gerenciados do JPMorgan Chase demonstram a escala de suas franquias recorrentes de serviços bancários e investimentos. O crédito ao consumidor, o financiamento corporativo e as taxas de gestão de ativos sustentam os lucros além das operações de mercado, enquanto o Michigan LIFT cria oportunidades de desenvolver novos relacionamentos com clientes. Sustentar esse crescimento dependerá do controle de despesas e da obtenção de retornos atrativos sobre capital adicional.
O caso otimista de US$ 425 pressupõe uma receita de juros mais forte, melhor eficiência e retornos de capital sustentados. O caso base de US$ 340 a US$ 375 reflete um setor bancário resiliente, enquanto o caso pessimista de US$ 300 considera mercados mais fracos e custos de crédito mais altos. Com o JPM fechando a US$ 335,19 em 21 de outubro, os investidores devem observar se o crescimento do balanço se traduz em lucro por ação sustentável.
Aviso de Risco: A franquia bancária diversificada do JPMorgan Chase não elimina o risco de investimento. Uma qualidade de crédito mais fraca, custos operacionais crescentes ou menor atividade de negociação poderiam reduzir os lucros e os retornos aos acionistas. Os investidores devem avaliar a avaliação, os retornos sobre o patrimônio líquido e sua tolerância ao risco antes de comprar ações do JPM.
Leitura Relacionada
- Principais Ações de Serviços Financeiros e Fintech para Comprar em 2026 em Meio à IA Agêntica e à Mudança nos Trilhos das Stablecoins
- Previsão de Preço do Goldman Sachs (GS) para 2026: Impulso de Trimestre Recorde ou Teto de Avaliação em US$ 1.140?
- Previsão de Preço do Morgan Stanley (MS) para 2026: Os Fortes Mercados de Capitais Podem Empurrar o MS em Direção a US$ 270?
- Previsão de Preço do BlackRock (BLK) para 2026: A Forte Demanda por ETFs Pode Empurrar o BLK em Direção a US$ 1.400?
- Previsão de Preço do Wells Fargo (WFC) para 2026: O Aumento da Receita de Juros Pode Empurrar o WFC em Direção a US$ 105?
