
A Intel (INTC) projeta e fabrica processadores para computadores pessoais, servidores, sistemas de inteligência artificial e infraestrutura de rede, e também opera um negócio de fabricação de chips por contrato. Os processadores Core e Xeon permanecem centrais para a receita de produtos, enquanto a Intel Foundry, embalagem avançada e silício personalizado estão se tornando mais importantes para a recuperação de longo prazo. Este modelo integrado oferece alavancagem para computação de IA e fabricação de semicondutores americanos, embora também exponha a ação à execução de nós de processo, grandes requisitos de capital e competição intensa.
Seu trimestre mais recente mostrou que a demanda se recuperou mais rapidamente que a rentabilidade. A receita do Q2 2026 da INTC alcançou US$ 16,13 bilhões, alta de 25,4% ano a ano, enquanto o EPS ajustado de US$ 0,42 dobrou o consenso de US$ 0,21. A receita de Data Center e IA saltou 59% para US$ 6,26 bilhões, mas a Intel Foundry ainda perdeu cerca de US$ 2,1 bilhões. O caso de investimento depende se o crescimento de CPU e maior utilização podem reduzir essas perdas de fabricação.
A previsão da ação INTC para 2026 agora se concentra em duas visões concorrentes:
- O caso da computação de IA e fundição: fornecimento restrito de CPU de servidor, preços mais fortes e engajamentos externos 14A poderiam elevar a utilização, margens e confiança na estratégia de fabricação da Intel.
- O caso de execução e avaliação: perdas persistentes da fundição, alto gasto de capital e competição da AMD, Arm e TSMC poderiam deixar os ganhos abaixo do nível implícito no rally de 2026.
Este guia detalha a previsão da ação INTC, cenários de preço para 2026, principais riscos e perspectivas de analistas, baseando-se no lançamento de resultados do Q2 2026 de 23 de julho da Intel, arquivamento trimestral e dados de mercado até 10 de setembro, além de como negociar futuros da ação INTC na BingX TradFi com garantia USDT.
Top 5 Coisas que Investidores da Intel Devem Saber em Setembro de 2026
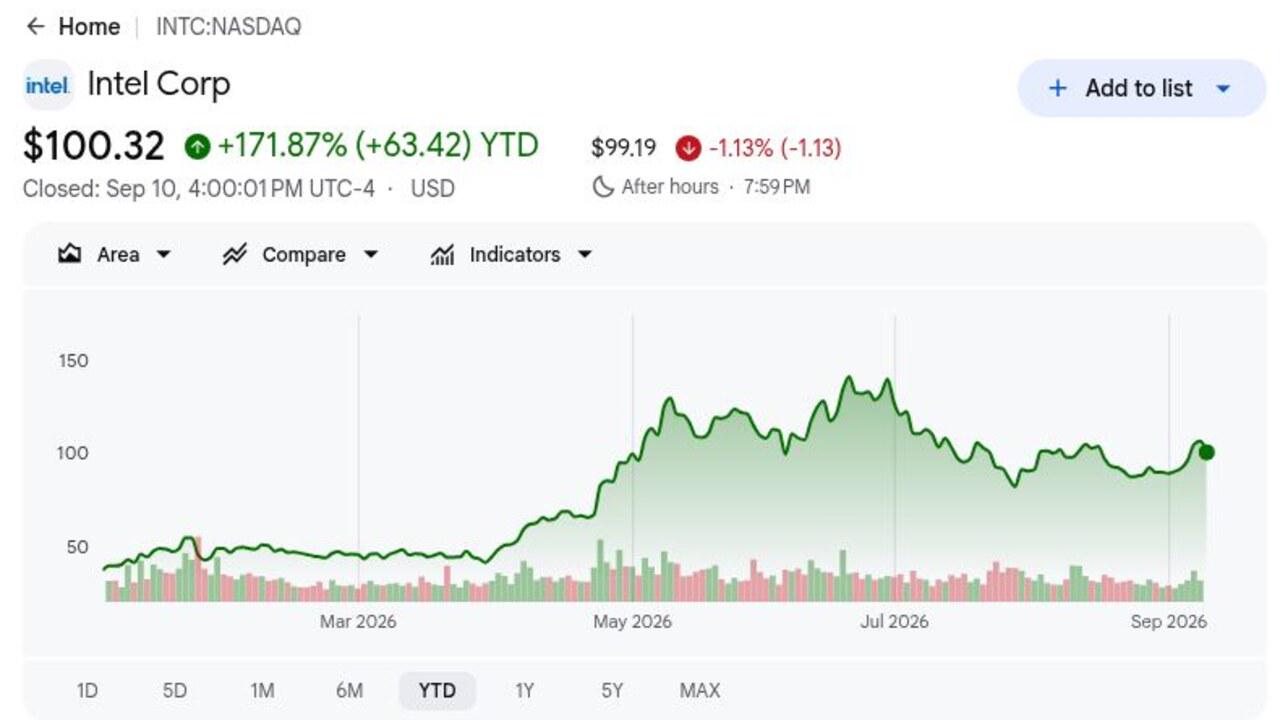
- INTC fechou a US$ 100,32 em 10 de setembro e permaneceu alta de 171,87% no ano: O rally reflete uma reavaliação acentuada da demanda por CPU e perspectivas de fabricação da Intel, embora a ação permanecesse cerca de 30% abaixo de sua máxima de 52 semanas de US$ 142,34. Essa lacuna mostra como rapidamente as expectativas podem mudar quando o progresso da fundição ou preocupações de avaliação se alteram.
- A receita do Q2 alcançou US$ 16,13 bilhões e cresceu 25,4%: As vendas excederam o consenso LSEG de US$ 14,42 bilhões em US$ 1,71 bilhão, e o EPS ajustado de US$ 0,42 dobrou a estimativa de US$ 0,21. A magnitude da superação mostrou que a demanda relacionada à IA por CPU estava se traduzindo tanto em receita quanto em lucro ajustado.
- A receita de Data Center e IA disparou 59% para US$ 6,26 bilhões: O segmento superou o consenso de US$ 5,37 bilhões em US$ 890 milhões, conforme cargas de trabalho de IA agêntica aumentaram a demanda por CPU de servidor. A Intel deve sustentar esse momentum porque o investimento em fundição ainda consome ganhos e caixa substanciais.
- A orientação de receita do Q3 alcançou US$ 15,8 bilhões a US$ 16,8 bilhões: O ponto médio de US$ 16,3 bilhões ficou US$ 1,2 bilhão acima do consenso de US$ 15,1 bilhões, enquanto o plano de gastos de capital subiu US$ 2 bilhões para US$ 20 bilhões. Uma demanda mais forte apoia o investimento, embora retornos devam eventualmente aparecer nas margens.
- A Intel se comprometeu com a fabricação de alto volume 14A em 2028: A produção de risco está programada para o segundo semestre de 2027, e o engajamento Terafab da Tesla fornece um ponto de prova externo. A longa pista torna compromissos de clientes, rendimentos e demanda de embalagem avançada mais importantes que uma única figura de receita trimestral.
O que é Intel (INTC)?
A Intel é uma empresa de semicondutores integrada que projeta produtos e fabrica muitos deles em suas próprias plantas de fabricação. Seu Grupo de Computação Cliente vende processadores Core e componentes de plataforma para notebooks e desktops, enquanto Data Center e IA fornece CPUs Xeon, aceleradores e produtos relacionados para sistemas de nuvem, corporativos e de comunicações. A Intel Foundry fornece fabricação de wafers, embalagem avançada e tecnologia de processo para clientes internos e externos. A receita, portanto, depende do volume e preço dos produtos, bem como da utilização da fábrica, rendimentos e compromissos dos clientes.
A estratégia de longo prazo da Intel combina um franchise de CPU x86 mais forte com uma rede de fundição distribuída globalmente. A gerência se comprometeu com a produção de risco 14A no segundo semestre de 2027 e fabricação de alto volume em 2028, apoiada por embalagem avançada e implementação de EUV High-NA. O engajamento do chip de IA Terafab da Tesla dá ao 14A um sinal de cliente externo, e a Intel continua construindo capacidade de fabricação americana com apoio governamental. Fora dos semicondutores, a parceria plurianual com McLaren Racing estende a computação Intel através de operações de design, simulação e pista, ao invés de servir como uma iniciativa de vendas trimestrais.
Visão Geral dos Resultados Q2 2026 da Intel (INTC): Receita, EPS e Crescimento de CPU de IA
A Intel entregou US$ 16,13 bilhões em receita do Q2 versus US$ 14,42 bilhões esperados, EPS ajustado de US$ 0,42 versus US$ 0,21 esperados, e US$ 6,26 bilhões de receita de Data Center e IA, alta de 59%. A receita da Intel Foundry subiu 31% para US$ 5,77 bilhões, embora a unidade ainda tenha perdido cerca de US$ 2,1 bilhões. A orientação de receita do Q3 de US$ 15,8 bilhões a US$ 16,8 bilhões excedeu o consenso, deixando investidores pesarem demanda mais forte contra o custo da expansão de fabricação.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita Q2 2026 |
Consenso LSEG US$ 14,42B |
US$ 16,13B |
Superou. US$ 1,71B acima do consenso; alta de 25,4% ano a ano. |
|
EPS diluído não-GAAP Q2 |
Consenso LSEG US$ 0,21 |
US$ 0,42 |
Superou. Dobrou o consenso e reverteu perda de US$ 0,10 do ano anterior. |
|
Perda líquida GAAP Q2 |
— |
Perda de US$ 11,0B |
Distorcida. Incluiu US$ 13,6B de perdas mark-to-market ligadas ao acordo Secure Enclave. |
|
Lucro líquido não-GAAP Q2 |
— |
US$ 2,2B |
Melhorou. Demanda forte produziu ganhos ajustados positivos. |
|
Margem bruta GAAP Q2 |
— |
40,10% |
Expandiu. Melhor mix e utilização apoiaram a recuperação. |
|
Receita Data Center e IA |
Consenso US$ 5,37B |
US$ 6,26B; +59% ano a ano |
Superou. US$ 890M acima do consenso. |
|
Receita Client Computing |
Consenso US$ 7,89B |
US$ 8,88B |
Superou. US$ 990M acima do consenso. |
|
Receita Intel Foundry |
Consenso US$ 5,55B |
US$ 5,77B; +31% ano a ano |
Superou. US$ 220M acima do consenso, embora a perda operacional permanecesse cerca de US$ 2,1B. |
|
Fluxo de caixa operacional Q2 |
— |
US$ 7,0B |
Positivo. Apoiou maior investimento em fabricação. |
|
Perspectiva receita Q3 2026 |
Consenso US$ 15,1B |
US$ 15,8B–US$ 16,8B |
Acima. Ponto médio excede consenso em US$ 1,2B. |
|
Perspectiva EPS não-GAAP Q3 |
Consenso US$ 0,27 |
US$ 0,38 |
Acima. Onze centavos à frente do consenso. |
|
Gasto de capital 2026 |
Anterior US$ 18B |
US$ 20B |
Elevou. Adicionou US$ 2B conforme demanda e engajamento de clientes melhoraram. |
- Receita de US$ 16,13 bilhões superou consenso em US$ 1,71 bilhão: O aumento de 25,4% ano a ano marcou o crescimento mais forte da Intel em mais de 15 anos. A demanda melhorou tanto em processadores cliente quanto de data center, tornando a recuperação mais ampla que uma categoria de produto.
- EPS ajustado de US$ 0,42 excedeu consenso em US$ 0,21: O resultado reverteu uma perda ajustada do ano anterior de US$ 0,10 por ação. O lucro líquido não-GAAP de US$ 2,2 bilhões mostrou que receita mais forte estava começando a se traduzir em alavancagem operacional.
- Receita de Data Center e IA de US$ 6,26 bilhões superou em US$ 890 milhões: O segmento cresceu 59%, apoiando a visão de que IA agêntica pode elevar a demanda por CPU junto com aceleradores. Demanda sustentada por Xeon poderia melhorar o mix de produtos e utilização da fábrica.
- Receita da Foundry subiu 31% para US$ 5,77 bilhões, mas a unidade ainda perdeu cerca de US$ 2,1 bilhões: A superação de receita de US$ 220 milhões mostrou tração melhorando. Maior utilização e melhores margens brutas permanecem necessárias antes que a fundição se torne um contribuinte significativo para os ganhos.
- O ponto médio da receita Q3 excedeu consenso em cerca de US$ 1,2 bilhão: A orientação de US$ 15,8 bilhões a US$ 16,8 bilhões e um aumento de capex de US$ 2 bilhões sinalizam confiança na demanda. O plano de investimento de cerca de US$ 20 bilhões ainda eleva o ônus na conversão de caixa e retornos futuros.
Previsão de Preço da Ação Intel 2026: Cenário Bull de US$ 145 vs. Cenário Bear de US$ 60
As perspectivas de investimento da Intel dependem de se a recuperação de CPU de 2026 pode financiar uma transição credível da fundição. Os cenários abaixo são faixas editoriais ao invés de promessas de Wall Street, e cada um requer mudanças observáveis no crescimento de segmentos, margens, compromissos de clientes e retornos de capital.
O Cenário Bull: Demanda Forte por Servidores de IA Empurra INTC para US$ 145
O Cenário Bull assume que escassez de CPU de servidor apoia preços, receita de Data Center e IA continua crescendo bem acima da média da Intel, e a Foundry converte interesse de clientes em volume comprometido de wafer e embalagem. Maior utilização ajudaria a receita superar custos fixos de fabricação e elevar margem bruta acima dos 40,1% do Q2.
Um movimento para US$ 145 exigiria receita do Q3 próxima ao teto de US$ 16,8 bilhões, rentabilidade ajustada continuada e mais clientes 14A antes da janela de produção de risco de 2027. O alvo de US$ 135 do BofA fornece uma referência bullish de Wall Street, embora mais upside também exija evidência de que a perda de US$ 2,1 bilhões da Foundry está se reduzindo.
O Cenário Base: Demanda Estável de CPU Mantém INTC entre US$ 85 e US$ 115
O Cenário Base assume que forte demanda por Xeon e processadores de PC de maior valor mantêm a receita saudável, enquanto as perdas da Foundry melhoram gradualmente. A Intel mantém-se no cronograma 14A de 2028 e executa o plano de capex de US$ 20 bilhões, embora investidores aguardem economia de clientes externos mais clara antes de atribuir mais valor aos seus ativos de fabricação.
Sob este cenário, INTC poderia negociar principalmente entre US$ 85 e US$ 115. Receita dentro da faixa do Q3, EPS ajustado próximo a US$ 0,38 e progresso constante da margem bruta apoiariam a faixa. Uma desaceleração renovada de produtos ou maior perda da Foundry enfraqueceria o topo da banda.
O Cenário Bear: Perdas da Foundry e Atrasos de Chips Puxam INTC para US$ 60
O Cenário Bear assume que o fornecimento de CPU se normaliza antes que a Intel estabeleça poder de precificação durável, enquanto sistemas baseados em AMD e Arm tomam mais participação. Se compromissos externos 14A permanecerem limitados, a Intel carregaria depreciação de fábrica, custos de P&D e gastos de capacidade sem receita terceirizada suficiente para absorvê-los.
Um movimento para US$ 60 se tornaria mais provável se o crescimento de Data Center e IA caísse drasticamente abaixo de 59%, margem bruta recuasse dos 40,1%, ou o cronograma de produção de risco de 2027 atrasasse. Fluxo de caixa operacional mais fraco junto com US$ 20 bilhões de capex aumentaria preocupações de financiamento ou diluição e pressionaria a avaliação.
Previsões de Preço da Ação Intel para 2026 por Analistas de Wall Street
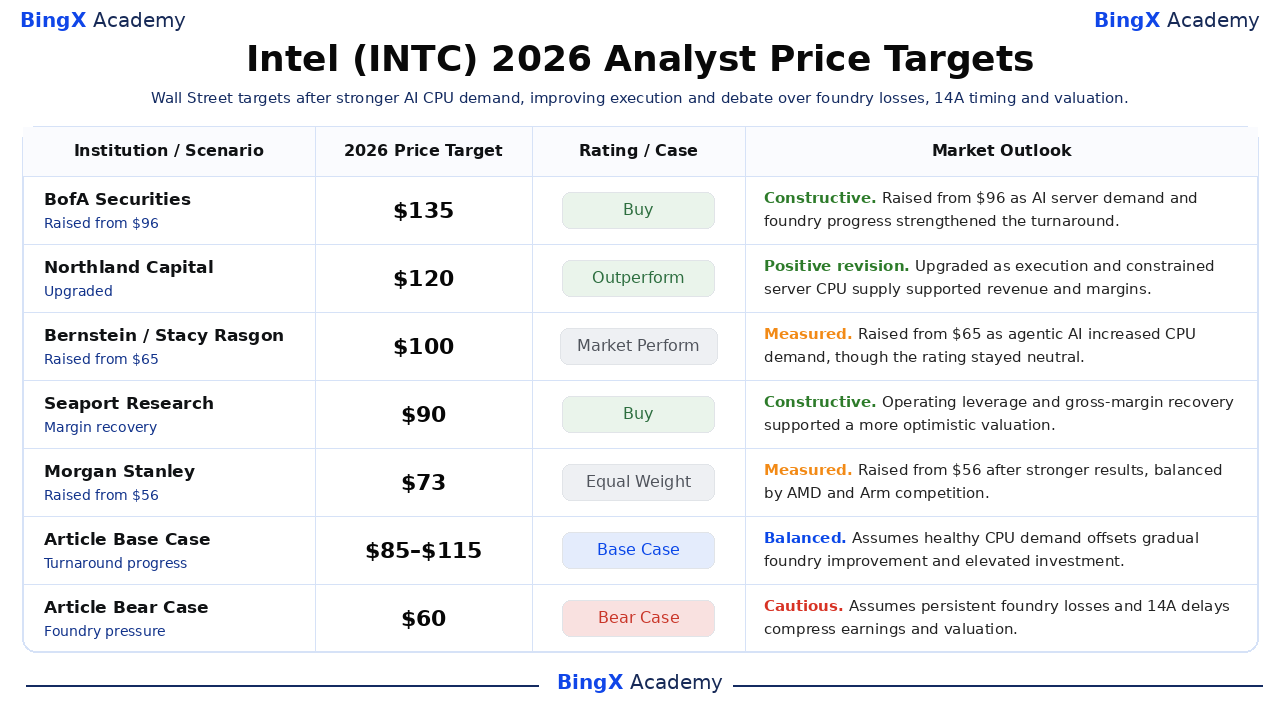
Alvos da Intel vão de US$ 70 a US$ 135, refletindo desacordo sobre se demanda por CPU de IA e engajamentos de fundição justificam a reavaliação rápida da ação. Os alvos mais altos assumem recuperação de margem e vitórias de clientes, enquanto alvos cautelosos reconhecem o tempo e capital necessários para tornar 14A economicamente competitivo.
|
Instituição |
Alvo de Preço 2026 |
Classificação |
Perspectiva de Mercado |
|
BofA Securities |
US$ 135 |
Compra |
Construtiva. 11 de junho: elevou de US$ 96 em upgrade duplo conforme CPUs de servidor de IA e perspectivas de clientes da fundição se fortaleceram. |
|
Northland Capital |
US$ 120 |
Outperform |
Revisão positiva. 8 de setembro: upgrade de Market Perform conforme execução melhorou e fornecimento de CPU de servidor permaneceu restrito. |
|
Bernstein |
US$ 100 |
Market Perform |
Medida. 17 de junho: elevou de US$ 65 conforme IA agêntica aumentou demanda por CPU, mantendo classificação neutra. |
|
Seaport Research |
US$ 90 |
Compra |
Construtiva. 24 de abril: maior alavancagem operacional e perfil de margem mais forte apoiaram avaliação mais otimista. |
|
Morgan Stanley |
US$ 73 |
Equal Weight |
Medida. 24 de abril: elevou de US$ 56 após resultados mais fortes, equilibrado por riscos competitivos da AMD e Arm. |
|
KeyBanc |
US$ 70 |
Overweight |
Construtiva. 6 de abril: elevou de US$ 65 conforme escassez de CPU apoiou ações de preço esperadas de 10%-15%. |
|
Cenário Base do Artigo |
US$ 85–US$ 115 |
Cenário Base |
Equilibrado. Assume demanda saudável por CPU compensa melhoria gradual da fundição e investimento elevado. |
|
Cenário Bear do Artigo |
US$ 60 |
Cenário Bear |
Cauteloso. Assume perdas persistentes da fundição e atrasos 14A comprimem ganhos e avaliação. |
Como Negociar Ação Intel (INTC) na BingX
Negocie demanda por CPU de IA, execução da fundição e perspectiva 14A da Intel usando BingX TradFi e ferramentas BingX AI. Porque INTC pode reagir bruscamente a anúncios de clientes, marcos de fabricação e orientação de margem, traders devem definir tanto o catalisador quanto limites de risco antes de entrar em uma posição.
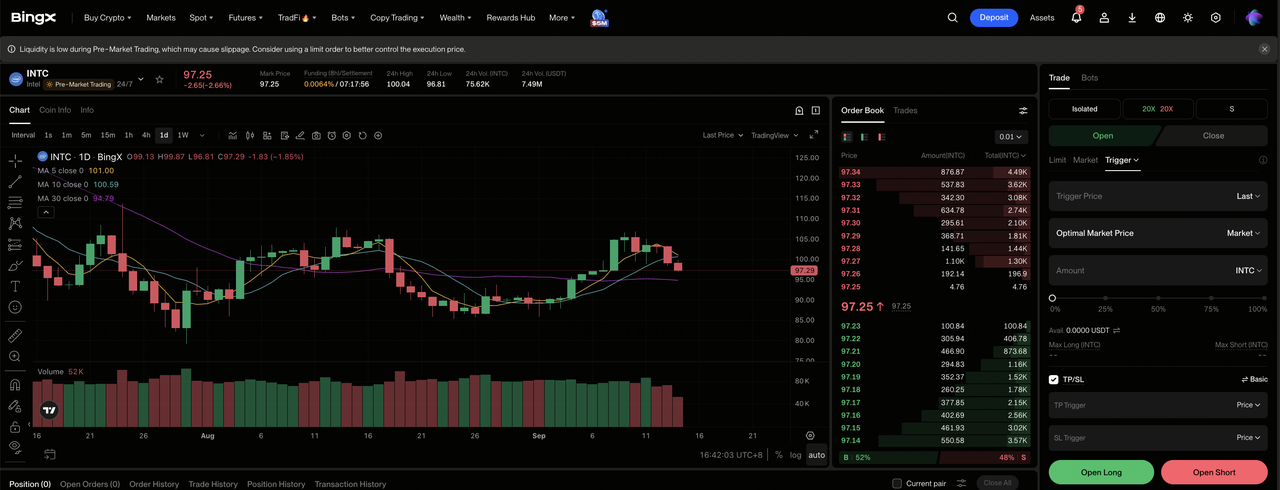
Passo 1: Acesse BingX TradFi. Cadastre-se e navegue para a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione Intel (INTC). Procure e selecione o contrato de futuros perpétuos INTC-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se o crescimento de CPU de IA permanecer forte e perdas da fundição se reduzirem. Selecione Abrir Short se o timing 14A atrasar ou margens enfraqueceram.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado na sua tolerância ao risco. O movimento de 171,87% no ano e recuo de 30% da máxima de 52 semanas mostram por que alavancagem conservadora e dimensionamento claro de posição são importantes.
Passo 5: Execute protocolos de risco rigorosos. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar no trade. INTC pode reagir rapidamente à demanda por Xeon, vitórias de clientes, mudanças de capex, orientação de margem bruta e marcos de fabricação.
Top 5 Riscos a Observar para Investidores da Intel em 2026
A recuperação da Intel depende tanto da demanda por produtos quanto de uma recuperação de fabricação intensiva em capital. Estes riscos podem afetar ganhos, fluxo de caixa e avaliação.
- Perdas da fundição podem absorver lucros de produtos: A Intel Foundry gerou US$ 5,77 bilhões em receita do Q2 mas perdeu cerca de US$ 2,1 bilhões. Melhorias lentas na utilização e rendimentos poderiam manter ganhos consolidados sob pressão.
- Um plano de capex de US$ 20 bilhões eleva risco de caixa e diluição: A Intel aumentou gastos planejados de US$ 18 bilhões após demanda mais forte. Se o influxo de caixa operacional de US$ 7,0 bilhões do Q2 não for sustentado, investimento em fábrica poderia pressionar fluxo de caixa livre ou exigir mais financiamento.
- AMD e Arm podem pressionar participação e preços de CPU: O resultado DCAI de US$ 6,26 bilhões da Intel se beneficiou de restrições de fornecimento de servidor e demanda por IA. Competição mais forte poderia enfraquecer o poder de precificação de 10%-15% esperado pelo KeyBanc e pressionar margens.
- A execução 14A permanece uma dependência de vários anos: A produção de risco está planejada para o segundo semestre de 2027, com fabricação em volume visando 2028. Problemas de rendimento, atrasos de equipamento ou compromissos externos limitados poderiam empurrar receita mais adiante.
- Contabilidade e estrutura de capital podem obscurecer progresso por ação: A perda GAAP de US$ 11,0 bilhões do Q2 incluiu US$ 13,6 bilhões de encargos mark-to-market, versus US$ 2,2 bilhões de receita não-GAAP. Grandes transações estratégicas ou de capital ainda poderiam criar volatilidade e diluição.
Considerações Finais: Você Deveria Investir na Intel em 2026?
A receita de US$ 16,13 bilhões do Q2, EPS ajustado de US$ 0,42 e crescimento de 59% em Data Center e IA da Intel fornecem evidência tangível de que a recuperação operacional avançou. A questão não resolvida é a conversão econômica. Uma perda da Foundry de US$ 2,1 bilhões e plano de capex de US$ 20 bilhões significam que vendas mais fortes devem produzir margens mais altas, compromissos de clientes e fluxo de caixa durável.
Investidores devem monitorar crescimento DCAI, perda operacional da Foundry, margem bruta, compromissos externos 14A e conversão de caixa operacional. Melhoria continuada apoia o cenário base de US$ 85 a US$ 115 e poderia abrir um caminho para US$ 145. Um ramp de nó atrasado, perdas renovadas de participação ou necessidades de financiamento mais pesadas tornariam o cenário bear de US$ 60 mais relevante.
Lembrete de Risco: Futuros perpétuos ligados a ações são produtos alavancados. Preços podem se mover rapidamente, perdas podem exceder a margem inicial comprometida, e alvos de analistas terceirizados não garantem desempenho futuro. Use limites de posição, alavancagem conservadora e saídas pré-definidas.
Leituras Relacionadas
- Top 10 Ações de Infraestrutura de IA para Comprar em 2026: Líderes em Fabricação e Design de Chips
- Top Ações de Semicondutores de IA para Comprar em 2026: Guia Completo de Chips de IA e Cadeia de Suprimentos
- Top 10 Ações de Hardware de IA para Observar em 2026: A Arquitetura Impulsionando Inteligência de Próxima Geração
- Top Ações de Data Center de IA para Comprar em 2026: Nuvem, Servidores e Infraestrutura de Computação de IA
- Top Ações de Computação de Alta Performance (HPC) para Observar em 2026: Líderes do Mercado de Computação Acelerada
