O GitLab (GTLB) fornece uma plataforma de orquestração inteligente para DevSecOps, combinando gerenciamento de código-fonte, planejamento, integração e entrega contínua, segurança de aplicações, conformidade e implantação em um sistema único. As assinaturas do GitLab.com e edições auto-gerenciadas geram a maior parte da receita, enquanto Duo AI, consumo Flex e complementos de segurança estão se tornando mais importantes para expansão. Essa amplitude da plataforma cria uma grande oportunidade empresarial, mas deixa o GTLB sensível à concorrência de codificação nativa de IA, consolidação de clientes e execução na monetização.
O último trimestre mostrou uma demanda mais forte com um cenário de rentabilidade menos estável. A receita do GitLab Q2 AF2027 atingiu US$ 286,3 milhões, alta de 21% e US$ 13,2 milhões acima do consenso, enquanto a retenção líquida baseada em dólar melhorou para 117% e as obrigações de desempenho remanescentes atuais subiram 20% para US$ 744,7 milhões. O EPS ajustado de US$ 0,24 superou a estimativa de US$ 0,18, embora o fluxo de caixa livre ajustado tenha caído para US$ 9,8 milhões de US$ 46,5 milhões no ano anterior.
A previsão das ações GTLB para 2026 agora se concentra em duas visões concorrentes:
- O caso da plataforma agêntica e expansão empresarial: A Plataforma Duo Agent, Flex e adoção mais forte de grandes clientes impulsionam consumo, retenção e reservas enquanto o GitLab converte seus mais de 50 milhões de usuários registrados em cargas de trabalho empresariais de maior valor.
- O caso da disrupção de IA e conversão de caixa: GitHub, Claude Code e outras ferramentas nativas de IA retardam a expansão de assentos e uso enquanto o aumento das despesas de desenvolvimento e compensação por ações mantém as perdas GAAP e a volatilidade do fluxo de caixa livre elevadas.
Este guia detalha a previsão das ações GTLB, cenários de preços para 2026, principais riscos e perspectivas dos analistas, baseando-se no comunicado de resultados Q2 AF2027 de 1º de setembro de 2026 do GitLab, arquivamento trimestral e dados de mercado até 23 de setembro, além de como negociar futuros de ações GTLB no BingX TradFi com garantia USDT.
Top 5 Coisas que Investidores do GitLab Precisam Saber em Setembro de 2026
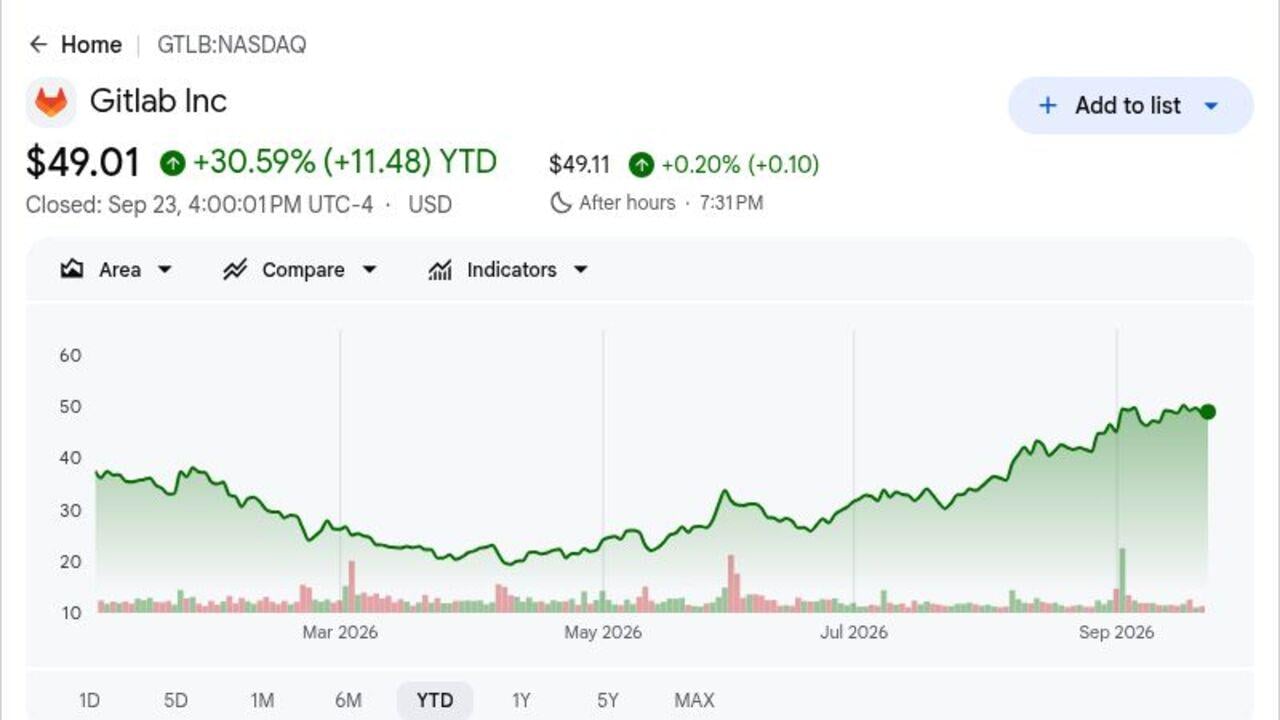
- GTLB fechou em US$ 49,01 e subiu 30,59% em 2026: O fechamento de 23 de setembro seguiu um ganho pós-resultados de 9,4%, mas permaneceu abaixo da meta de US$ 70 da Canaccord. O rally mostra que os investidores recompensaram a superação, embora a faixa de analistas de US$ 47 a US$ 70 ainda reflita incerteza em torno da concorrência de IA.
- A receita atingiu US$ 286,3 milhões e superou o consenso em US$ 13,2 milhões: As vendas cresceram 21% em comparação ao ano anterior versus a estimativa FactSet de US$ 273,1 milhões. O resultado também excedeu a faixa de orientação anterior da administração de US$ 272 milhões a US$ 274 milhões.
- A retenção líquida atingiu 117% enquanto grandes clientes cresceram 17%: Clientes gerando mais de US$ 100.000 de ARR aumentaram para 1.571, enquanto o RPO atual subiu 20% para US$ 744,7 milhões. As métricas mostram que clientes empresariais estão expandindo gastos e receita futura contratada.
- A orientação de receita anual aumentou para US$ 1,129 bilhão a US$ 1,133 bilhão: O ponto médio subiu US$ 16 milhões da faixa anterior, enquanto a orientação de EPS ajustado aumentou para US$ 0,85 a US$ 0,87 de US$ 0,79 a US$ 0,82. Expectativas mais altas de receita e lucros fortalecem a base de avaliação.
- O fluxo de caixa livre ajustado caiu US$ 36,7 milhões para US$ 9,8 milhões: O fluxo de caixa operacional foi negativo em US$ 3,1 milhões versus positivo em US$ 49,4 milhões no ano anterior. A conversão de caixa permanece uma preocupação chave mesmo com reservas brutas recordes e crescimento de primeira ordem superior a 100% apoiando a demanda.
O Que É o GitLab (GTLB)?
O GitLab é uma empresa de software totalmente remota construída em torno de uma aplicação única para o ciclo de vida do desenvolvimento de software. Sua plataforma conecta planejamento, repositórios, revisão de código, CI/CD, testes, varredura de segurança, evidência de conformidade e implantação para que desenvolvedores, equipes de segurança e grupos de operações trabalhem a partir de uma camada de dados governada. Os clientes compram assinaturas de prazo para SaaS GitLab.com ou implantações auto-gerenciadas, com níveis Premium e Ultimate, serviços e créditos baseados em uso apoiando a receita. Mais de 50 milhões de usuários registrados e aproximadamente metade da Fortune 100 usam a plataforma.
A direção de longo prazo do GitLab é orquestrar desenvolvedores humanos e agentes de IA sem separar IA da segurança e governança. A Plataforma Duo Agent aplica assistência conversacional, agentes especializados e automação de fluxo de trabalho através de planejamento, codificação, testes e remediação, enquanto o Orbit conecta código, pipelines, implantações e sinais de produção em um gráfico de contexto. O GitLab Flex dá às empresas um compromisso anual abrangendo assentos e créditos, e o Secrets Manager estende a plataforma para governança de credenciais. A empresa destaca NVIDIA, Lockheed Martin, Ericsson, Deutsche Telekom e Agoda entre clientes usando sua plataforma.
Leia Mais: Previsão de Preço UiPath (PATH) 2026: Pode a IA Agêntica Empurrar PATH para US$ 23?
Visão Geral dos Resultados Q2 AF2027 do GitLab (GTLB): Receita de US$ 286,3M Superou, Retenção de 117% e Orientação Aumentada
O GitLab reportou receita Q2 AF2027 de US$ 286,3 milhões versus US$ 273,1 milhões esperados, EPS diluído ajustado de US$ 0,24 versus consenso de US$ 0,18, e RPO atual de US$ 744,7 milhões, alta de 20%. A retenção líquida baseada em dólar atingiu 117% e clientes acima de US$ 100.000 de ARR subiram 17% para 1.571. A administração elevou a receita AF2027 para US$ 1,129 bilhão a US$ 1,133 bilhão e EPS ajustado para US$ 0,85 a US$ 0,87, embora o fluxo de caixa livre ajustado tenha declinado para US$ 9,8 milhões.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita Q2 AF2027 |
Consenso US$ 273,1M |
US$ 286,3M |
Superou. US$ 13,2M acima do consenso; alta de 21% ano a ano. |
|
EPS diluído não-GAAP Q2 |
Consenso US$ 0,18 |
US$ 0,24 |
Superou. US$ 0,06 acima do consenso. |
|
EPS diluído GAAP Q2 |
-US$ 0,06 no ano anterior |
-US$ 0,22 |
Piorou. Investimento e compensação por ações aumentaram. |
|
Retenção líquida baseada em dólar |
— |
117% |
Melhorou. Expansão fortaleceu sequencialmente. |
|
Clientes acima de US$ 100K ARR |
1.343 no ano anterior |
1.571 |
Expandiu. Aumentou 17% ano a ano. |
|
RPO atual |
— |
US$ 744,7M |
Expandiu. Aumentou 20% ano a ano. |
|
Margem operacional não-GAAP Q2 |
17% no ano anterior |
15% |
Comprimida. Baixa de 2 pontos percentuais. |
|
Fluxo de caixa livre ajustado Q2 |
US$ 46,5M no ano anterior |
US$ 9,8M |
Declinou. Menor em US$ 36,7M. |
|
Perspectiva de receita AF2027 |
US$ 1,112B–US$ 1,118B anterior |
US$ 1,129B–US$ 1,133B |
Elevada. Ponto médio aumentou em US$ 16M. |
|
Perspectiva EPS não-GAAP AF2027 |
US$ 0,79–US$ 0,82 anterior |
US$ 0,85–US$ 0,87 |
Elevada. Ponto médio aumentou em US$ 0,055. |
- Receita de US$ 286,3 milhões cresceu 21% e superou consenso em US$ 13,2 milhões: O resultado também excedeu o ponto médio de US$ 273 milhões da orientação anterior. Crescimento mais forte que o esperado mostrou que expansão empresarial e novos pedidos de clientes superaram preocupações de curto prazo sobre concorrência de codificação IA.
- EPS ajustado de US$ 0,24 superou consenso em US$ 0,06: A receita operacional não-GAAP atingiu US$ 42,6 milhões com margem de 15%. A superação mostrou alavancagem operacional, embora a margem estivesse dois pontos abaixo do ano anterior conforme o GitLab aumentou investimento em IA.
- Retenção líquida atingiu 117% enquanto grandes clientes subiram para 1.571: Clientes gerando mais de US$ 100.000 de ARR aumentaram 17%, enquanto crescimento de primeira ordem excedeu 100%. A combinação aponta para expansão saudável de clientes existentes e demanda de novos negócios mais forte.
- RPO atual aumentou 20% para US$ 744,7 milhões: RPO total atingiu US$ 1,2 bilhão, alta de 16%, fornecendo maior visibilidade na receita futura. Crescimento de cRPO próximo à taxa de crescimento de receita também sugere que a superação trimestral foi apoiada por demanda subjacente.
- Orientação de receita anual subiu para ponto médio de US$ 1,131 bilhão: A administração aumentou o ponto médio em US$ 16 milhões e elevou a orientação de receita operacional ajustada para US$ 148 milhões a US$ 152 milhões. A perspectiva mais alta de receita e lucro fortalece o caso operacional, embora o fluxo de caixa livre ajustado trimestral de US$ 9,8 milhões permaneça uma restrição.
Leia Mais: Previsão de Preço Adobe (ADBE) 2026: Pode a Monetização de IA Empurrar ADBE para US$ 350?
Perspectiva de Investimento GitLab (GTLB) 2026: Caso Otimista US$ 70 vs. Caso Pessimista US$ 35
A perspectiva 2026 do GitLab depende de se reservas mais fortes, retenção de 117% e consumo de IA se tornam crescimento durável enquanto a empresa restaura conversão de caixa. As ações dos analistas abaixo refletem essa tensão entre melhor execução e risco competitivo não resolvido.
O Caso Otimista: Produtos de IA Impulsionam Gastos Mais Rápidos dos Clientes e Empurram GTLB para US$ 70
O Caso Otimista assume que a Plataforma Duo Agent se torna uma camada de fluxo de trabalho central para equipes de software empresarial e Flex converte mais uso de IA em créditos pagos. O crescimento líquido de ARR já excedeu 40% no Q2, crescimento de primeira ordem passou de 100% e RPO atual subiu 20%, fornecendo sinais de demanda mensuráveis.
Um movimento em direção a US$ 70 exigiria que o crescimento de receita permanecesse próximo ou acima de 20%, retenção líquida permanecesse pelo menos 117% e receita anual excedesse o limite superior de US$ 1,133 bilhão. Fluxo de caixa livre ajustado se recuperando de US$ 9,8 milhões forneceria evidência mais forte de que investimento em IA está melhorando a economia por ação.
O Caso Base: Crescimento de Receita Próximo a 20% Mantém GTLB Entre US$ 50 e US$ 60
O Caso Base assume que clientes empresariais continuam expandindo através de segurança, conformidade e IA enquanto clientes menores adotam Flex gradualmente. A receita cresce nos adolescentes altos e rentabilidade ajustada melhora, embora concorrência do GitHub e ferramentas nativas de IA limite potencial de valorização.
GTLB poderia negociar principalmente entre US$ 50 e US$ 60 neste cenário. Receita dentro da faixa de US$ 1,129 bilhão a US$ 1,133 bilhão, retenção em torno de 115% a 117% e receita operacional não-GAAP anual próxima de US$ 150 milhões apoiariam a faixa. Retenção abaixo de 110% a enfraqueceria.
O Caso Pessimista: Ferramentas de Codificação IA Retardam Crescimento do GitLab e Puxam GTLB para US$ 35
O Caso Pessimista assume que desenvolvedores transferem mais trabalho para ferramentas de codificação nativas de IA e plataformas em nuvem, reduzindo demanda por expansão DevSecOps mais ampla. Crescimento mais lento de assentos e uso enfraqueceria retenção enquanto gastos em P&D permanecem altos, atrasando melhoria do fluxo de caixa.
Um movimento em direção a US$ 35 se tornaria mais provável se crescimento de receita caísse abaixo de 15%, retenção se aproximasse de 105% ou orientação anual fosse reduzida. Fluxo de caixa livre ajustado permanecendo próximo ao nível Q2 de US$ 9,8 milhões tornaria um múltiplo de valorização menor mais difícil de evitar.
Previsões de Preço das Ações GTLB para 2026 por Analistas de Wall Street
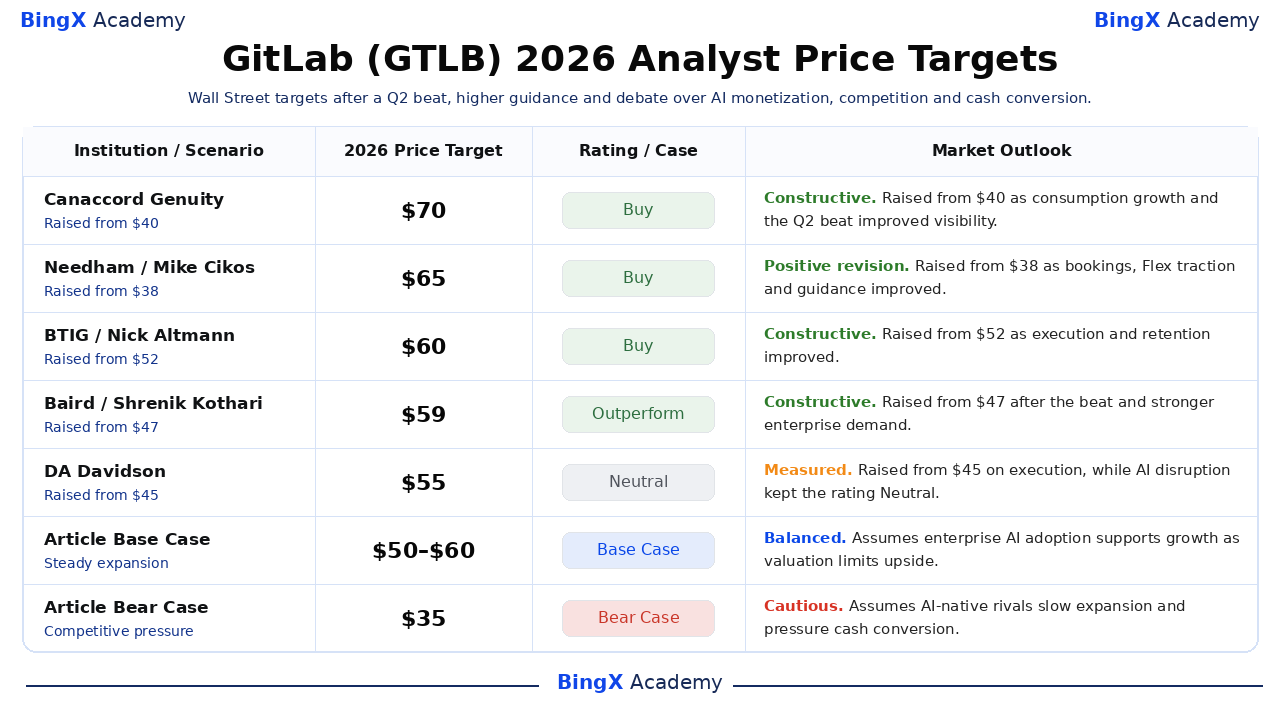
As seis ações datadas abaixo seguiram o relatório Q2 do GitLab e mostram uma ampla faixa de US$ 47 a US$ 70. Elas são pontos de referência de terceiros em vez de uma única previsão de consenso. As linhas finais Base e Pessimista são cenários editoriais da BingX Academy e são rotuladas separadamente.
|
Instituição / Cenário |
Meta de Preço 2026 |
Rating / Caso |
Perspectiva de Mercado |
|
Canaccord Genuity / Kingsley Crane |
US$ 70 |
Compra |
Construtiva. 2 de setembro: elevada de US$ 40 conforme crescimento de consumo e superação Q2 melhorou visibilidade. |
|
Needham / Mike Cikos |
US$ 65 |
Compra |
Revisão positiva. 2 de setembro: elevada de US$ 38 conforme reservas, tração Flex e orientação melhoraram. |
|
BTIG / Nick Altmann |
US$ 60 |
Compra |
Construtiva. 2 de setembro: elevada de US$ 52 conforme execução e retenção melhoraram. |
|
Baird / Shrenik Kothari |
US$ 59 |
Superperformance |
Construtiva. 2 de setembro: elevada de US$ 47 após superação e demanda empresarial mais forte. |
|
DA Davidson / Lucky Schreiner |
US$ 55 |
Neutro |
Moderada. 2 de setembro: elevada de US$ 45 em execução, enquanto disrupção IA manteve rating Neutro. |
|
Barclays / Raimo Lenschow |
US$ 47 |
Subpeso |
Cautelosa. 2 de setembro: elevada de US$ 25, mas preocupações competitivas mantiveram rating Subpeso. |
|
Caso Base do Artigo |
US$ 50–US$ 60 |
Caso Base |
Equilibrada. Assume que adoção empresarial de IA apoia crescimento conforme valorização limita potencial. |
|
Caso Pessimista do Artigo |
US$ 35 |
Caso Pessimista |
Cautelosa. Assume que rivais nativos de IA retardam expansão e pressionam conversão de caixa. |
Como Negociar Ações GitLab (GTLB) na BingX
Negocie a adoção da plataforma agêntica do GitLab, expansão empresarial e perspectiva de conversão de caixa usando BingX TradFi e ferramentas BingX AI. Como GTLB pode reagir drasticamente a retenção, reservas, orientação e lançamentos de produtos competitivos, traders devem definir tanto o catalisador quanto os limites de risco antes de entrar numa posição.
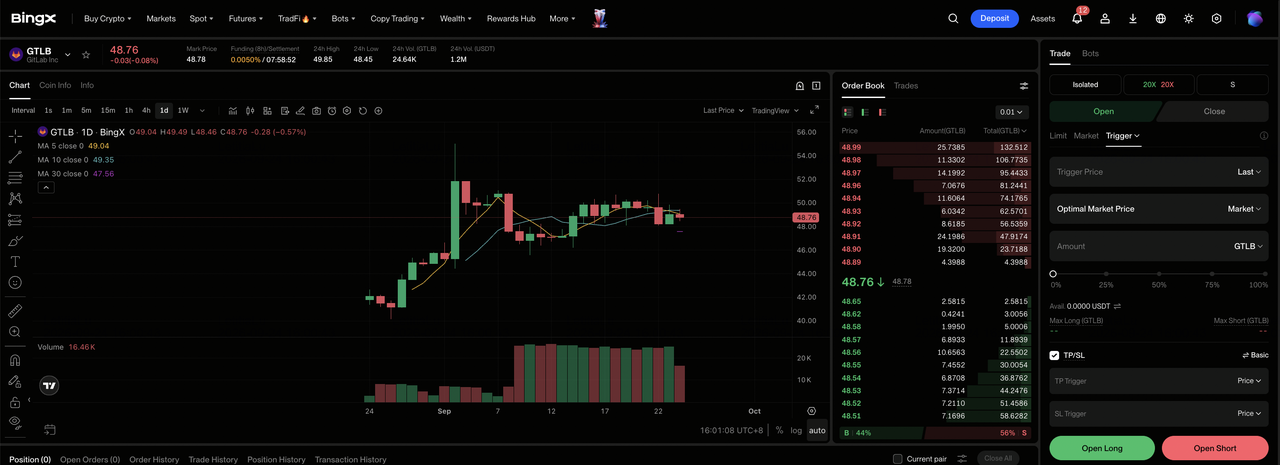
Passo 1: Acesse BingX TradFi. Inscreva-se e navegue até a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione GitLab (GTLB). Busque e selecione o contrato de futuros perpétuos GTLB-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se monetização Duo elevar retenção e reservas. Selecione Abrir Short se concorrência nativa de IA retardar expansão empresarial ou orientação enfraquecer.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado na sua tolerância ao risco. O movimento pós-resultados de 9,4% mostra por que alavancagem conservadora e dimensionamento claro de posição são importantes.
Passo 5: Execute protocolos rigorosos de risco. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar na negociação. GTLB pode reagir rapidamente a receita, retenção, RPO, adoção Flex, margens e fluxo de caixa livre.
Top 5 Riscos a Observar para Investidores GitLab em 2026
A valorização do GitLab depende de transformar demanda empresarial mais forte em fluxo de caixa durável. Adoção mais lenta de IA, conversão fraca de caixa, timing de negócios e diluição podem todos reduzir crescimento ou pressionar a valorização.
- Ferramentas de codificação IA poderiam reduzir uso do GitLab: GitHub, Claude Code e outros produtos nativos de IA podem absorver mais fluxo de trabalho de desenvolvedores. Menor consumo de assentos ou créditos pressionaria retenção de 117% e reduziria expansão de clientes existentes.
- Fluxo de caixa pode ficar atrás de lucros ajustados: Fluxo de caixa livre ajustado caiu para US$ 9,8 milhões de US$ 46,5 milhões, enquanto fluxo de caixa operacional virou negativo US$ 3,1 milhões. Fraqueza contínua tornaria crescimento de lucros não-GAAP menos valioso.
- Grandes negócios empresariais podem mudar entre trimestres: Grandes clientes frequentemente requerem revisões de segurança, aquisição e arquitetura. Atrasos podem mover reservas e RPO para períodos posteriores mesmo quando demanda subjacente permanece saudável.
- Compensação por ações pode diluir acionistas: Perda GAAP ampliou para US$ 36,8 milhões e EPS GAAP caiu para negativo US$ 0,22. Prêmios de equity contínuos podem aumentar contagem de ações a menos que fluxo de caixa mais forte ou recompras compensem diluição.
- Uma valorização mais alta torna falhas de orientação mais custosas: O preço de referência de US$ 49,01 do GTLB já estava em alta de 30,59% em 2026. Receita abaixo do piso de orientação de US$ 1,129 bilhão ou retenção sob 110% poderia rapidamente comprimir o múltiplo de valorização.
Considerações Finais: Você Deveria Investir no GitLab em 2026?
O Q2 do GitLab produziu evidência operacional mais forte: receita superou consenso em US$ 13,2 milhões, retenção atingiu 117%, RPO atual cresceu 20% e orientação de receita anual subiu US$ 16 milhões no ponto médio. Essas cifras apoiam a visão de que empresas ainda valorizam uma plataforma DevSecOps governada mesmo conforme IA muda como software é construído.
O Caso Otimista requer que Duo e Flex sustentem crescimento e restaurem conversão de caixa, apoiando caminho em direção a US$ 70. O Caso Pessimista reflete concorrência, diluição e fluxo de caixa livre mais fraco que poderia puxar GTLB em direção a US$ 35. Traders conservadores podem monitorar retenção, crescimento de primeira ordem, cRPO, margem operacional e fluxo de caixa livre ajustado juntos antes de tratar um trimestre forte como inflexão durável.
Lembrete de Risco: Negociação e investimento em ações como GTLB envolve risco de perda de capital. Execução da empresa, concorrência, mudanças de valorização e negociação alavancada podem produzir perdas rápidas. Conduza pesquisa independente antes de alocar capital.
Leituras Relacionadas
- Previsão de Preço Oracle (ORCL) 2026: Pode o Crescimento de IA Cloud Empurrar ORCL para US$ 260?
- Previsão de Preço UiPath (PATH) 2026: Pode IA Agêntica Empurrar PATH para US$ 23?
- Previsão de Preço Adobe (ADBE) 2026: Pode Monetização de IA Empurrar ADBE para US$ 350?
- Previsão de Preço Figma (FIG) 2026: Pode Monetização de IA Empurrar FIG para US$ 45?
- Previsão de Preço CrowdStrike (CRWD) 2026: Pode Segurança IA e Falcon Flex Empurrar CRWD para US$ 280?
