

A Applied Digital (APLD) constrói e aluga data centers de IA para clientes em nuvem. O negócio legado de hospedagem fornece uma base operacional, enquanto grandes campi com capacidade de energia criam um caminho para aluguel recorrente de computação de alto desempenho. A capacidade locada sozinha não gera aluguel: construção, conexões de utilidades, entregas a clientes e condições de financiamento determinam quando esses campi começam a gerar retornos para os acionistas existentes.
O último trimestre mostrou rápido crescimento de receita ao lado de uma construção custosa. As vendas fiscais do Q1 2027 da Applied Digital atingiram $341,9 milhões, incluindo $65,8 milhões de aluguel base de HPC e $183,5 milhões de receita de adaptação de inquilinos, enquanto a perda GAAP atribuível aos detentores de ações ordinárias se ampliou para $221,0 milhões. Caixa e caixa restrito chegaram a $3,7 bilhões contra $6,4 bilhões em dívidas. Entregas adicionais devem aumentar o aluguel recorrente mais rápido do que os custos de juros e construção.
Duas visões concorrentes enquadram a previsão de ações da Applied Digital pelo restante de 2026:
- O caso de crescimento: Os campi de IA arrendados atingem as datas de serviço, o aluguel base recorrente aumenta e os investidores ganham confiança no pipeline de receita contratada de prazo base de aproximadamente $36 bilhões.
- O caso de risco: Atrasos, financiamento caro, concentração de clientes e vendas irregulares de adaptação tornam o aumento de receita menos valioso para os acionistas ordinários.
Este guia detalha o negócio da Applied Digital, os resultados mais recentes, as metas de Wall Street, três cenários condicionais de preço e como negociar futuros de ações APLD através da BingX TradFi.
Top 5 Coisas que Investidores da Applied Digital Devem Saber em Outubro de 2026
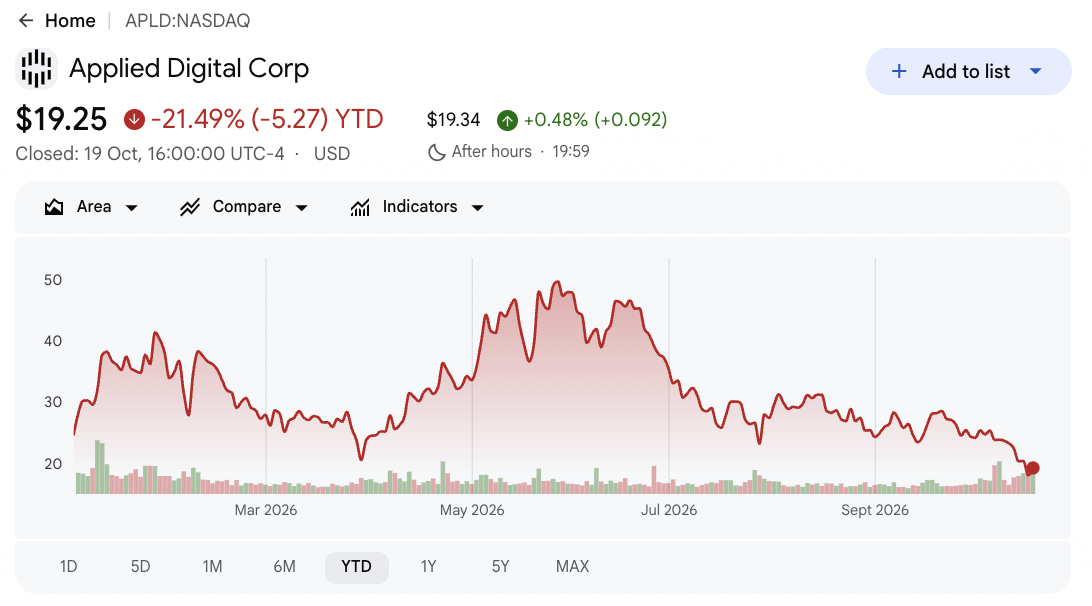
- As ações perderam terreno apesar do crescimento acelerado. As ações da APLD fecharam em 19 de outubro a $19,25, queda de 21,49% no acumulado do ano. O mercado está descontando incertezas de entrega de projetos e financiamento, em vez de simplesmente extrapolar o aumento de receita de 322% ano a ano.
- A composição da receita importa mais do que o título. A receita fiscal do Q1 atingiu $341,9 milhões; o HPC Hosting incluiu $65,8 milhões de aluguel base e $183,5 milhões de serviços de adaptação. O trabalho de projeto não deve ser tratado como receita de locação igualmente recorrente.
- A capacidade arrendada é significativa, mas leva tempo. A Applied Digital reportou 1,41 gigawatts sob arrendamento em cinco campi nos EUA e aproximadamente $36 bilhões de receita contratada de prazo base ao longo desses arrendamentos. Este é o valor contratual futuro, não a receita reportada ou caixa atual.
- As entregas físicas são o teste de curto prazo. O Polaris Forge 1 tinha 175 megawatts em operação em 31 de agosto e 250 megawatts após uma fase de 1º de outubro. A gestão tinha como meta 300 megawatts em operação na Dakota do Norte até o final de 2026; os investidores podem verificar a capacidade entregue em relação a essa meta.
- O financiamento molda o resultado do patrimônio. Em 31 de agosto, caixa e caixa restrito totalizaram $3,7 bilhões contra $6,4 bilhões em dívidas, enquanto a despesa de juros trimestral atingiu $77,4 milhões. Mais arrendamentos agregam valor somente se o financiamento não absorver retornos desproporcionais.
O Que é a Applied Digital (APLD)?
A Applied Digital é uma empresa de infraestrutura de IA sediada em Dallas que desenvolve, possui e opera grandes data centers para computação de alto desempenho (HPC) e inteligência artificial. Seus campi Polaris Forge e Delta Forge fornecem a energia, refrigeração e infraestrutura necessárias para computação de IA de alta densidade. A CoreWeave arrenda capacidade no Polaris Forge 1, enquanto outros hyperscalers se comprometeram com campi adicionais. A Applied Digital gera receita por meio de arrendamentos de longo prazo, reembolsos de inquilinos e serviços relacionados à construção à medida que a capacidade contratada se torna operacional.
Originalmente conhecida como Applied Blockchain, a empresa começou com mineração de criptomoedas antes de se voltar para hospedagem de data centers e infraestrutura de IA. Seu negócio legado de hospedagem de mineração de criptomoedas de 286 MW gerou $37,8 milhões em receita fiscal no Q1. A Applied Digital também possui aproximadamente 96% da ChronoScale de capital aberto, uma plataforma de computação GPU com planos para implantação de IA de 50 MW da Microsoft. Juntas, essas operações expandem sua exposição ao arrendamento de data centers de IA e computação GPU, com o crescimento futuro dependendo da execução da construção, demanda dos clientes e conversão da capacidade contratada em receita recorrente.
Applied Digital (APLD) Resultados do Q1 FY2027: Crescimento de Data Center de IA Impulsiona Aumento de 322% na Receita
A Applied Digital reportou receita do Q1 FY2027 de $341,9 milhões, alta de 322% ano a ano, impulsionada por $183,5 milhões em receita de adaptação de inquilinos de HPC e $65,8 milhões em aluguel base de data centers de IA. O EBITDA ajustado atingiu $64,4 milhões, refletindo um desempenho operacional mais sólido. No entanto, a perda GAAP atribuível aos acionistas ordinários se ampliou para $221,0 milhões, enquanto $6,4 bilhões em dívidas e $3,7 bilhões em caixa e caixa restrito mantiveram os custos de financiamento e o crescimento do aluguel recorrente como centrais para as perspectivas.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita |
$80,9M no ano anterior |
$341,9M |
Expandida. Alta de 322%; a adaptação impulsionou grande parte do ganho. |
|
Receita ajustada |
$64,2M no ano anterior |
$300,4M |
Expandida. Exclui operações da ChronoScale. |
|
Receita de aluguel base HPC |
$0 no ano anterior |
$65,8M |
Iniciada. O aluguel de hospedagem recorrente agora está visível. |
|
Receita de adaptação de inquilinos HPC |
— |
$183,5M |
Grande. Alta de $157,2M ano a ano. |
|
Perda líquida GAAP |
$18,5M no ano anterior |
$221,0M |
Ampliada. A perda aumentou $202,5M. |
|
Perda líquida ajustada |
$7,6M no ano anterior |
$4,1M |
Reduzida. A perda diminuiu $3,5M. |
|
EBITDA ajustado |
$0,5M no ano anterior |
$64,4M |
Melhorado. Alta de $63,9M ano a ano. |
|
Dívida |
— |
$6,4B |
Alavancada. Versus $3,7B em caixa e caixa restrito. |
- A adaptação foi o principal motor de crescimento. O HPC Hosting contribuiu com $262,6 milhões, compreendendo $183,5 milhões de adaptação de inquilinos, $65,8 milhões de aluguel base e $13,3 milhões de recuperações. Acompanhe o aluguel recorrente à medida que fases adicionais entram em serviço no campus.
- A entrega avançou após o encerramento do trimestre. O primeiro edifício de 100 megawatts do Polaris Forge 1 entrou em serviço em outubro de 2025. Duas fases de 75 megawatts se seguiram em julho e outubro de 2026, elevando a capacidade ativa para 250 megawatts. Outros campi permanecem em construção, portanto o aluguel fica atrás dos arrendamentos.
- Os resultados GAAP e ajustados divergem. A perda líquida ajustada se reduziu para $4,1 milhões, ou $0,01 por ação, enquanto a perda GAAP atribuível aos detentores de ações ordinárias se ampliou para $221,0 milhões, ou $0,76. A ChronoScale é consolidada no GAAP, mas excluída das métricas ajustadas; efeitos de financiamento e avaliação também importam.
- O progresso operacional carrega uma conta de juros. O EBITDA ajustado subiu de $0,5 milhão para $64,4 milhões, mas a despesa de juros saltou de $8,0 milhões para $77,4 milhões. O EBITDA exclui o principal; o crescimento do aluguel recorrente deve superar os custos de financiamento do projeto.
- A liquidez e a alavancagem precisam de análise conjunta. Caixa, equivalentes e caixa restrito totalizaram $3,7 bilhões em 31 de agosto contra $6,4 bilhões em dívidas. O valor de $36 bilhões de arrendamento de prazo base abrange anos futuros e não é imediatamente cobrável; as datas de comissionamento e as condições de financiamento regem os retornos ao patrimônio.
Perspectivas de Investimento da Applied Digital (APLD) em 2026: Caso Otimista de $45 vs. Caso Pessimista de $14
As perspectivas da Applied Digital para 2026 dependem da conversão de seus 1,41 GW de capacidade de data center de IA contratada em instalações operacionais e receita de aluguel recorrente. Embora $65,8 milhões em aluguel base trimestral mostrem progresso inicial, cronogramas de construção, custos de financiamento e geração de caixa permanecem centrais para a avaliação. Os cenários a seguir refletem como as entregas de campi e a conversão de arrendamentos podem moldar o desempenho da APLD até o final do ano.
O Caso Otimista: Expansão Mais Rápida de Data Centers de IA Empurra a APLD em Direção a $45
O Caso Otimista pressupõe que a Applied Digital atinge sua meta de capacidade operacional de 300 MW no final do ano na Dakota do Norte, com instalações adicionais começando a gerar aluguel recorrente. O progresso em outros campi e o financiamento confiável de projetos fortaleceriam a confiança na conversão de seus aproximadamente $36 bilhões em compromissos de arrendamento de longo prazo em receita futura.
Um movimento em direção a $45 exigiria entregas de instalações pontuais, crescimento da receita base de aluguel de HPC e custos de financiamento administráveis. Uma geração de caixa mais forte e diluição limitada dos acionistas forneceriam suporte adicional para uma avaliação mais alta.
O Caso Base: Crescimento Estável do Aluguel Mantém a APLD Entre $22 e $32
O Caso Base pressupõe que a capacidade concluída dos data centers entra em serviço gradualmente enquanto os campi maiores avançam na construção. A receita de adaptação de inquilinos permanece irregular, mas os contratos de longo prazo com hyperscalers e a receita adicional de aluguel apoiam o crescimento. Os requisitos de financiamento podem limitar a expansão da avaliação até que o fluxo de caixa recorrente se torne mais estabelecido.
A APLD poderia ser negociada entre $22 e $32 se a capacidade operacional aumentar, o aluguel base crescer e o financiamento de projetos permanecer administrável. Uma conversão mais rápida de arrendamentos poderia sustentar a extremidade superior, enquanto um crescimento mais lento do aluguel ou custos de financiamento mais elevados pressionariam o intervalo.
O Caso Pessimista: Atrasos na Construção e Financiamento Puxam a APLD em Direção a $14
O Caso Pessimista pressupõe que a disponibilidade de energia, escassez de equipamentos ou atrasos na construção posterguem as entregas de data centers e a receita de aluguel recorrente. A receita de adaptação pode permanecer substancial, mas uma conversão mais lenta de arrendamentos prolongaria as despesas de financiamento antes que as instalações se tornem totalmente operacionais. Empréstimos adicionais ou emissão de ações poderiam reduzir ainda mais os retornos para os acionistas existentes.
Um movimento em direção a $14 se tornaria mais provável se as entregas de campi atrasarem, a receita de aluguel base crescer abaixo das expectativas ou os custos de financiamento aumentarem. Retornos mais fracos de caixa do projeto e maior risco de diluição poderiam pressionar a avaliação apesar do grande pipeline contratado da empresa.
Previsões de Preço das Ações APLD para 2026 por Analistas de Wall Street
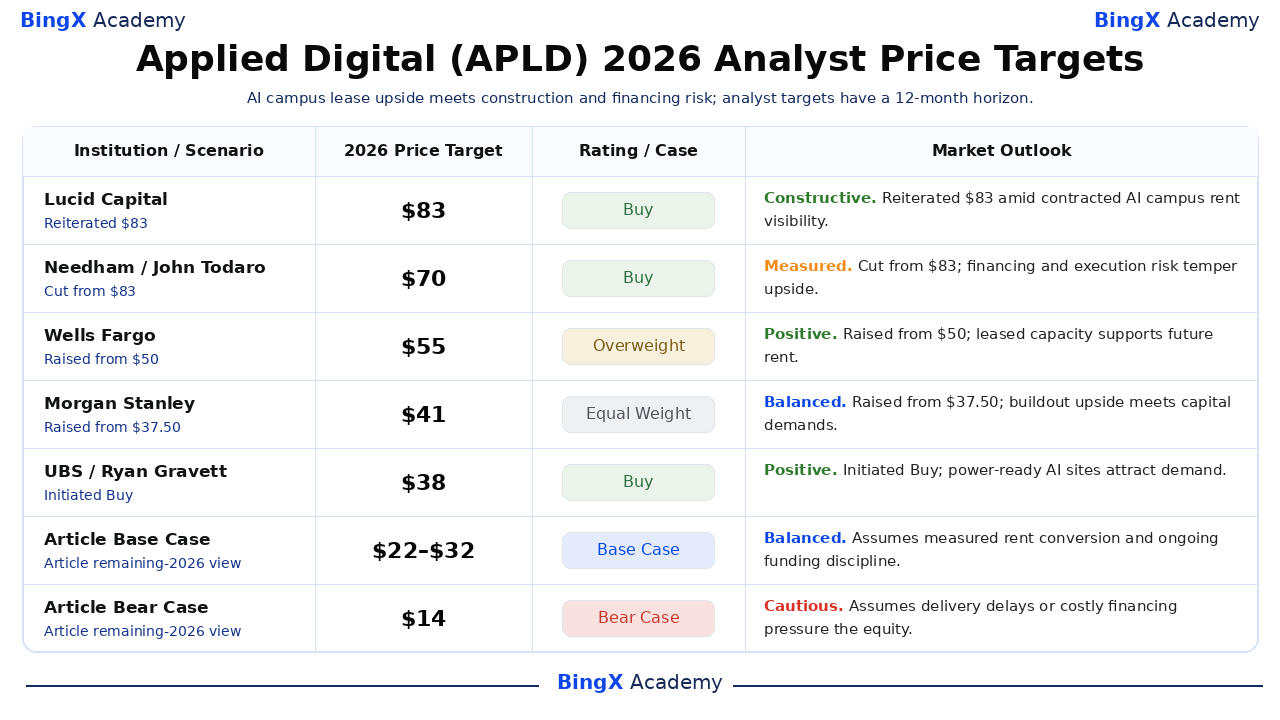
Esses seis alvos nomeados de terceiros têm horizontes de aproximadamente 12 meses que se estendem além de dezembro de 2026. As ações e classificações datadas são reportadas; breves explicações sobre perspectivas de mercado são interpretações editoriais. As duas últimas linhas são os cenários separados para o restante de 2026 deste artigo, portanto, os alvos elevados dos analistas não devem ser tratados como promessas de final de ano.
|
Instituição / Cenário |
Preço-Alvo 2026 |
Classificação / Caso |
Perspectiva de Mercado |
|
Lucid Capital |
$83 |
Compra |
Construtiva. 8 de outubro: Darren Aftahi reiterou Compra com alvo de $83. Visão editorial: $83 reiterado em meio à visibilidade do aluguel contratado de campus de IA. |
|
Needham |
$70 |
Compra |
Moderada. 8 de outubro: John Todaro reduziu o alvo de $83 para $70, mantendo Compra. Visão editorial: Risco de financiamento e execução moderam o potencial de alta. |
|
Wells Fargo |
$55 |
Sobreponderado |
Positiva. 8 de outubro: Eric Luebchow elevou o alvo de $50 para $55, mantendo Sobreponderado. Visão editorial: A capacidade arrendada sustenta o aluguel futuro. |
|
Morgan Stanley |
$41 |
Peso Neutro |
Equilibrada. 9 de outubro: Stephen Byrd elevou o alvo de $37,50 para $41, mantendo Peso Neutro. Visão editorial: O potencial de alta da construção encontra demandas de capital. |
|
UBS |
$38 |
Compra |
Positiva. 23 de setembro: Ryan Gravett iniciou Compra com alvo de $38. Visão editorial: Sites de IA prontos para energia atraem demanda. |
|
Rothschild & Co Redburn |
$22 |
Neutro |
Cautelosa. 21 de setembro: Alexander Haissl iniciou Neutro com alvo de $22. Visão editorial: Financiamento e cronograma do projeto reduzem a margem para erros. |
|
Caso Base do Artigo |
22–32 |
Caso Base |
Equilibrado. Pressupõe conversão moderada de aluguel e disciplina de financiamento até dezembro de 2026. |
|
Caso Pessimista do Artigo |
$14 |
Caso Pessimista |
Cauteloso. Pressupõe que entregas atrasadas ou financiamento caro reduzem o valor do patrimônio. |
Como Negociar Ações da Applied Digital (APLD) na BingX
A BingX TradFi lista perpétuos APLD-USDT para traders que monitoram entregas de sites e financiamento. Os perpétuos diferem de possuir ações na Nasdaq. Defina tamanho, alavancagem e saídas; o BingX AI pode organizar sinais, mas a pesquisa independente permanece essencial.
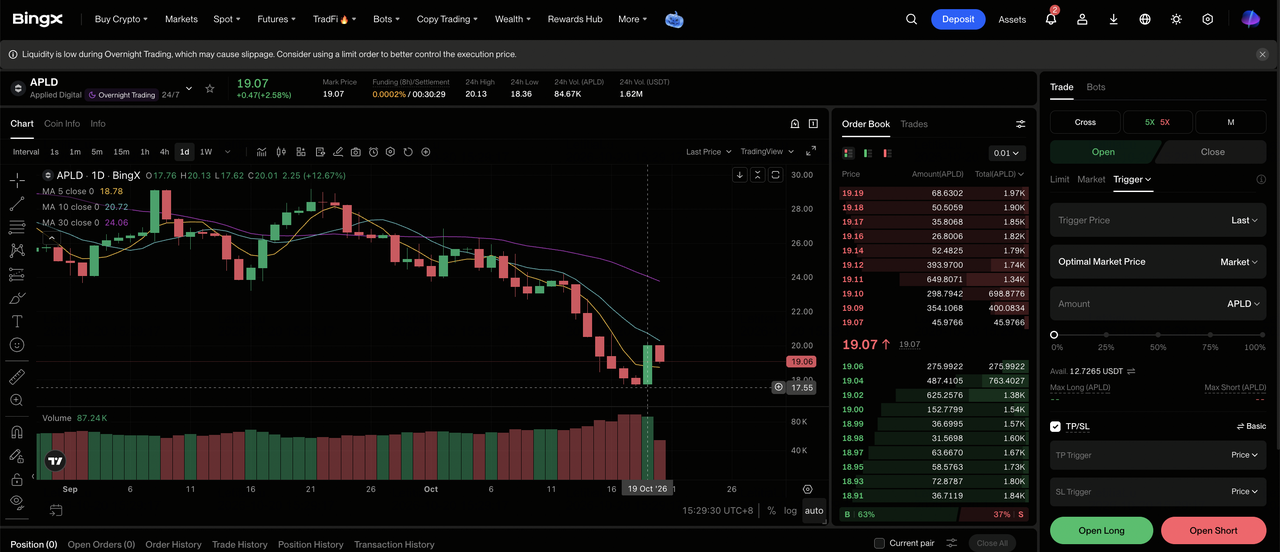
Passo 1: Acesse a BingX TradFi. Cadastre-se e navegue até a seção especializada de TradFi no painel da exchange BingX.
Passo 2: Selecione a Applied Digital (APLD). Pesquise e selecione o contrato de futuros perpétuos APLD-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Posição Comprada (Long) se você espera entregas de sites no prazo e crescimento do aluguel base. Selecione Abrir Posição Vendida (Short) se você espera atrasos no projeto, estresse financeiro ou diluição.
Passo 4: Selecione a alavancagem e o modo de margem. Escolha Margem Isolada ou Cruzada com base em sua tolerância ao risco. Anúncios de inquilinos e construção podem mover a APLD de forma acentuada.
Passo 5: Execute protocolos rígidos de gestão de risco. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar na negociação. Monitore marcos de aluguel, capacidade e financiamento.
Top 5 Riscos para Investidores da Applied Digital em 2026
O maior risco é uma incompatibilidade entre o ritmo dos gastos de capital e o momento dos recebimentos de aluguel duráveis. Cinco verificações operacionais merecem atenção à medida que os campi de IA escalam.
- Os cronogramas de construção e energia podem atrasar. Os 1,41 gigawatts arrendados abrangem sites ainda em construção. Conexões de utilidades, equipamentos, refrigeração e aceitação pelos clientes determinam quando a capacidade se torna aluguel faturável. Atrasos prolongam os custos de financiamento e adiam a receita de arrendamento que os investidores esperam.
- A dívida pode consumir os retornos do projeto. A dívida de agosto foi de $6,4 bilhões, com despesa de juros trimestral de $77,4 milhões. Mais campi precisam de financiamento antes que o aluguel integral comece. Se as condições piorarem, as vendas incrementais podem beneficiar os credores antes dos acionistas ordinários.
- A emissão de ações pode diluir os acionistas. O financiamento de um pipeline de múltiplos gigawatts pode exigir ações ou títulos semelhantes a capital próprio. Mesmo que os ativos operacionais ganhem valor, um número substancialmente maior de ações pode reduzir o potencial de alta por ação. Compare o novo capital captado com o aluguel atribuível aos detentores existentes.
- A concentração de clientes amplifica os contratempos. A CoreWeave ocupa o Polaris Forge 1, enquanto um pequeno grupo de clientes hyperscaler arrenda outros campi. Contrapartes fortes adicionam visibilidade de demanda, mas mudanças na aceitação ou nos gastos de um inquilino em um grande projeto podem afetar os resultados de forma significativa.
- As vendas de adaptação podem obscurecer o progresso recorrente. A adaptação de inquilinos forneceu $183,5 milhões da receita trimestral de HPC contra $65,8 milhões de aluguel base. O trabalho de projeto é variável. O crescimento da receita sem aumento de capacidade e aluguel é uma evidência mais fraca.
Considerações Finais: Você Deve Investir na Applied Digital em 2026?
A Applied Digital tem 1,41 gigawatts de campi de IA sob arrendamento e aproximadamente $36 bilhões em receita futura contratada de prazo base. O Polaris Forge 1 atingiu 250 megawatts ativos após a entrega de outubro, e o aluguel base trimestral de HPC foi de $65,8 milhões. No entanto, uma perda GAAP de $221 milhões, $6,4 bilhões em dívidas e vendas substanciais de adaptação significam que o livro de pedidos por si só não estabelece retornos para os acionistas ordinários.
O caso otimista editorial de $45 precisa de entregas no prazo e retornos por ação; o caso pessimista de $14 reflete atrasos ou financiamento caro. A faixa base de $22 a $32 pressupõe crescimento gradual do aluguel. Em relação ao fechamento de 19 de outubro de $19,25, acompanhe a capacidade ativa, o aluguel base, a despesa de juros e a diluição. Os alvos de analistas de doze meses e as vendas de adaptação de construção são substitutos fracos para esses marcos.
Aviso de Risco: A negociação de patrimônio e perpétuos alavancados pode resultar em perda substancial de capital. Atrasos em projetos, restrições de energia, concentração, condições de financiamento, alavancagem e volatilidade do mercado podem alterar os resultados rapidamente. Realize pesquisas independentes e gerencie o tamanho da posição.
Leitura Relacionada
- Principais Ações de Data Center de IA para Comprar em 2026: Nuvem, Servidores e Infraestrutura de Computação de IA
- Principais Ações de Computação de Alto Desempenho (HPC) para Acompanhar em 2026: Líderes do Mercado de Computação Acelerada
- Principais Ações de Mineração de Bitcoin para Comprar em 2026: Hashrate de BTC Encontra o Pivô para Infraestrutura de IA
- Previsão de Preço da CoreWeave (CRWV) para 2026: A Demanda por Nuvem de IA Pode Empurrar a CRWV em Direção a $175?
- Previsão de Preço do Nebius Group (NBIS) para 2026: O Crescimento da Nuvem de IA Pode Empurrar a NBIS em Direção a $350?
- Previsão de Preço da IREN Limited (IREN) para 2026: O Pivô para Nuvem de IA Pode Empurrar a IREN em Direção a $131?
