

Wells Fargo (WFC) świadczy usługi w zakresie depozytów, kredytów, inwestycji oraz bankowości korporacyjnej dla gospodarstw domowych i przedsiębiorstw. Rozległa baza klientów zapewnia regularne przychody odsetkowe, natomiast rozszerzenie działalności w zakresie kredytów komercyjnych i bankowości inwestycyjnej stwarza możliwości czerpania większych korzyści z istniejących relacji. Wycena kredytów, koszty depozytów i wyniki kredytowe decydują o tym, czy wzrost bilansu przekłada się na trwałe zyski i wyższe zwroty na akcję.
Ostatni kwartał przyniósł wyższe przychody z działalności kredytowej, jednak wyższe koszty kredytu ograniczyły konwersję zysków. Przychody Wells Fargo w Q3 2026 wzrosły o 2% do 21,87 mld USD, a przychody odsetkowe netto wzrosły o 5%. EPS osiągnął 1,87 USD, podczas gdy rezerwy kredytowe wzrosły do 1,029 mld USD. Testem Q4 jest to, czy około 13 mld USD przychodów odsetkowych może przyczynić się do poprawy rentowności.
Prognoza akcji WFC na 2026 rok skupia się teraz na dwóch konkurujących ze sobą scenariuszach:
- Scenariusz ożywienia kredytowego: Rosnące kredyty klientów i stabilne koszty finansowania zwiększają przychody odsetkowe, podczas gdy niższe koszty operacyjne pozwalają na przekazanie większej części przychodów do akcjonariuszy.
- Scenariusz presji na marżę: Wyższe ceny depozytów i rezerwy kredytowe pochłaniają wzrost akcji kredytowej, pozostawiając słabsze przychody z opłat i potrzeby kapitałowe ograniczające zwroty z rosnących aktywów.
Ten przewodnik analizuje prognozę akcji WFC, scenariusze cenowe na 2026 rok, kluczowe ryzyka i perspektywy analityków, opierając się na komunikacie o wynikach Wells Fargo z 13 października, prezentacji, kwartalnym suplemencie i danych rynkowych do 21 października, a także jak kupić akcje WFC na BingX TradFi za pomocą USDT lub USDC.
5 najważniejszych rzeczy dla inwestorów Wells Fargo w październiku 2026
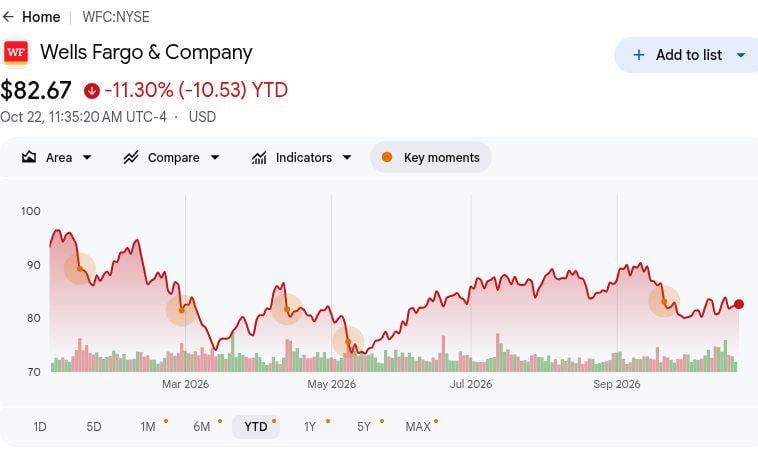
- WFC zamknęło się na poziomie 82,42 USD w dniu 21 października, spadając o 11,57% od początku roku: Akcje pozostają poniżej poziomu z początku roku, co sprawia, że scenariusz byka z ceną 105 USD jest uzależniony od poprawy ekonomiki kredytowania. Dalsze wzrosty wymagają, aby wzrost aktywów finansowanych depozytami wzmocnił zwroty, a nie polegał wyłącznie na ekspansji bilansu.
- Przychody w Q3 wzrosły do 21,87 mld USD z 21,44 mld USD rok wcześniej: Przychody spadły również z 22,62 mld USD w Q2, co świadczy o sekwencyjnym osłabieniu. Jednak przychody odsetkowe przyczyniły się do wzrostu, przez co ważne jest rozróżnienie między ekspansją kredytową a szerszym ożywieniem przychodów z opłat.
- Średnie kredyty i depozyty wzrosły o 11%, ponieważ aktywność klientów się rozszerzyła: Salda w Q3 i silniejsze kredyty komercyjne stanowią dowód popytu ze strony klientów. Rentowność kredytów, wycena depozytów i wyniki kredytowe będą decydować o tym, jaka część tej skali przekłada się na trwałe zyski na akcję.
- Wytyczne na Q4 wyznaczają test dostarczenia przychodów odsetkowych netto: Zarząd wyznaczył cel na poziomie około 13 mld USD na następny kwartał, w porównaniu z 12,52 mld USD w Q3. Stabilne koszty finansowania i utrzymany popyt na kredyty będą decydować o tym, czy ta perspektywa wspiera trwałe zyski i generowanie kapitału.
- Wskaźnik CET1 na poziomie 10,0% wspiera dalszą działalność kredytową i zarządzanie kapitałem: Wells Fargo poinformował o kapitale CET1 w wysokości 134,6 mld USD przy niższej liczbie akcji w obiegu. Zapewnia to wsparcie dla finansowania klientów, choć utrzymanie jakości kredytów i efektywności kapitałowej będzie niezbędne dla długoterminowej wartości dla akcjonariuszy.
Czym jest Wells Fargo (WFC)?
Wells Fargo (WFC) to zdywersyfikowana firma świadcząca usługi finansowe w zakresie bankowości, inwestycji i kredytów dla osób fizycznych, przedsiębiorstw i instytucji. Jej cztery segmenty operacyjne to: Bankowość Konsumencka i Kredytowanie, Bankowość Komercyjna, Bankowość Korporacyjna i Inwestycyjna oraz Zarządzanie Majątkiem i Inwestycjami. Bank zarabia odsetki od kredytów i papierów wartościowych, a także pobiera opłaty doradcze, maklerskie, płatnicze i z tytułu bankowości inwestycyjnej. Rentowność zależy od spreadu między rentownością aktywów a kosztami finansowania, efektywności operacyjnej oraz wyników kredytowych klientów zaciągających kredyty w różnych segmentach działalności.
Strategia wzrostu Wells Fargo koncentruje się na rozszerzeniu działalności kredytowej dla klientów, wzmocnieniu bankowości inwestycyjnej i poprawie efektywności operacyjnej. Rozszerzona współpraca z Google Cloud wykorzystuje Google Agentspace do wdrażania agenicznych narzędzi AI wspierających pracowników i obsługę klienta. W czerwcu 2026 roku Wells Fargo stał się również preferowanym pożyczkodawcą hipotecznym dla ICON, łącząc finansowanie nieruchomości z projektami mieszkaniowymi drukowanymi w technologii 3D. Przy średnich kredytach i depozytach rosnących o 11% w Q3, inicjatywy te mają na celu pogłębienie relacji z klientami i wsparcie wzrostu przychodów, podczas gdy inwestycje technologiczne poprawiają koszty świadczenia usług finansowych.
Czytaj więcej: Najlepsze akcje z sektora usług finansowych i fintech do kupienia w 2026 roku w obliczu agenycznej AI i zmiany szyn stablecoinów
Przegląd wyników Wells Fargo (WFC) za Q3 2026: Przychody z kredytów podnoszą EPS pomimo wyższych kosztów kredytu
Wells Fargo poinformował o przychodach za Q3 2026 w wysokości 21,87 mld USD, co stanowi wzrost o 2% rok do roku, ale spadek z 22,62 mld USD w Q2, napędzany wyższymi przychodami odsetkowymi netto. Rozwodniony EPS wzrósł o 13% do 1,87 USD, podczas gdy rezerwy kredytowe wzrosły do 1,029 mld USD, a koszty nieodsetkowe spadły o 1% do 13,74 mld USD. Przy średnich kredytach i depozytach rosnących o 11% oraz przychodach odsetkowych netto w Q4 szacowanych na około 13 mld USD, przyszłe zyski zależą od przekształcenia wzrostu bazy klientów w wyższe marże bez nieproporcjonalnego wzrostu kosztów kredytu.
Czytaj więcej: Wells Fargo (WFC) Przegląd wyników Q3 2026: Brakujące 440 mln USD przychodów i rosnące koszty kredytu powodują wyprzedaż o 3,10%
|
Wskaźnik finansowy |
Wytyczne / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Łączne przychody |
21,436 mld USD w Q3 2025 |
21,870 mld USD |
Poprawa. Wzrost o 2% r/r. |
|
Przychody odsetkowe netto |
11,950 mld USD w Q3 2025 |
12,517 mld USD |
Wzrost. Wyższe o 5% r/r. |
|
Rozwodniony EPS |
1,66 USD w Q3 2025 |
1,87 USD |
Wyższy. Wzrost o 13% r/r. |
|
Zysk netto |
5,589 mld USD w Q3 2025 |
5,951 mld USD |
Poprawa. Wzrost o 6% r/r. |
|
Koszty nieodsetkowe |
13,846 mld USD w Q3 2025 |
13,743 mld USD |
Niższe. Spadek o 1% r/r. |
|
Rezerwy kredytowe |
681 mln USD w Q3 2025 |
1,029 mld USD |
Wyższe. Wzrost o 348 mln USD. |
|
ROTCE |
15,2% w Q3 2025 |
16,30% |
Poprawa. Wzrost o 1,1 punktu. |
|
Przychody odsetkowe netto w Q4 |
Nowe wytyczne na przyszłość |
~13 mld USD |
Perspektywa. Cel na następny kwartał. |
- Przychody w Q3 wzrosły o 2% do 21,87 mld USD. Przychody spadły o 3% sekwencyjnie pomimo rocznego wzrostu, odzwierciedlając słabsze przychody nieodsetkowe i aktywność transakcyjną. Utrzymane kredytowanie klientów i generowanie opłat będą ważne dla podtrzymania dynamiki zysków.
- Przychody odsetkowe netto wzrosły o 5% do 12,52 mld USD. Wyższe salda kredytowe i przeszacowanie aktywów o stałym oprocentowaniu napędzały wyniki w całej franczyzie kredytowej. Utrzymany popyt na kredyty i wzrost depozytów mogą wspierać zyski, chociaż koszty finansowania i rentowność aktywów wpływają na rentowność.
- Rozwodniony EPS wzrósł o 13% do 1,87 USD pomimo wyższych rezerw. Koszty operacyjne spadły o 1% do 13,74 mld USD, podczas gdy rezerwy kredytowe osiągnęły 1,029 mld USD. Przychody z działalności kredytowej wspierały rentowność, ale efektywność kosztowa będzie ważna w miarę rozszerzania się popytu na kredyt ze strony klientów.
- Aktywa klientów w zarządzaniu majątkiem osiągnęły 2,45 bln USD. Aktywa wzrosły o 11% rocznie, wspierając 12% wzrost przychodów w segmencie Zarządzania Majątkiem i Inwestycjami w tym kwartale. Rozszerzanie inwestycji klientów wzmacnia regularne przychody z opłat i zmniejsza zależność od działalności kredytowej i transakcyjnej wrażliwej na warunki rynkowe.
- Wytyczne dotyczące przychodów odsetkowych netto w Q4 osiągnęły około 13 mld USD. Perspektywa zakłada sekwencyjny wzrost, a jej realizacja zależy od kredytowania klientów i wyceny depozytów. Uzupełnienie depozytów klientów, utrzymanie jakości kredytów i kontrola kosztów będą ważne dla przyszłego wzrostu zysków.
Perspektywy inwestycyjne Wells Fargo (WFC) na 2026 rok: Scenariusz byka 105 USD kontra scenariusz niedźwiedzia 72 USD
Perspektywy Wells Fargo na 2026 rok zależą od tego, czy rosnące kredyty klientów mogą generować wyższe zyski po kosztach finansowania i kredytowych. Przychody odsetkowe w Q3 poprawiły się, ale wskaźnik CET1 na poziomie 10,0% i rosnące rezerwy sprawiają, że zwroty z dodatkowych aktywów są centralnym elementem wyceny. Poniższe scenariusze redakcyjne odzwierciedlają, w jaki sposób ekonomika kredytowania i efektywność operacyjna mogą kształtować wyniki do końca roku.
Scenariusz byka: Wzrost kredytów i kontrola kosztów pchają WFC w kierunku 105 USD
Bardziej rentowne kredytowanie klientów zwiększyłoby przychody odsetkowe, podczas gdy efektywność operacyjna zamieniłaby te przychody na wyższe zyski. Przychody odsetkowe netto w Q3 osiągnęły 12,52 mld USD, a koszty spadły o 1%, mimo wyższych wydatków na technologię. Utrzymany wzrost finansowany depozytami poprawiłby wkład zysku z dodatkowych kredytów bez konieczności proporcjonalnego zwiększania kosztów ogólnych lub rezerw kredytowych.
Scenariusz 105 USD zyskałby wsparcie, gdyby przychody odsetkowe w Q4 przekroczyły szacowany poziom około 13 mld USD, a obciążenia kredytowe ustabilizowały się. Lepsze marże kredytowe i dalsze kontrolowanie kosztów musiałyby podnieść zwroty powyżej poziomu z ostatniego kwartału.
Scenariusz bazowy: Stabilne kredytowanie utrzymuje WFC między 88 a 96 USD
Dalszy wzrost akcji kredytowej mógłby utrzymać zyski nawet wtedy, gdy koszty finansowania i kredytowe pochłoną część dodatkowych przychodów. Średnie kredyty i depozyty w Q3 wzrosły o 11%, podczas gdy rezerwy wzrosły do 1,029 mld USD. Ekspansja bazy klientów wspierałaby przychody odsetkowe i opłaty, ale ograniczona poprawa marż pozostawiłaby zwroty zależne od kontroli kosztów i odpowiedniej wyceny kredytów.
Przedział 88–96 USD pasowałby do realizacji zbliżonej do rocznych perspektyw przychodów odsetkowych, stabilnej jakości kredytów i umiarkowanego wzrostu opłat. Niższe koszty finansowania mogłyby wspierać górny koniec zakresu, podczas gdy dodatkowe rezerwy kredytowe ograniczyłyby korzyści z ekspansji bazy klientów.
Scenariusz niedźwiedzia: Presja na finansowanie i koszty kredytu ciągną WFC w kierunku 72 USD
Wyższe koszty finansowania i pogarszające się wyniki kredytowe zmniejszyłyby zysk zatrzymany z rosnącego portfela kredytowego. Średnie koszty depozytów wzrosły do 1,56% w Q3, podczas gdy rezerwy kredytowe wzrosły z 681 mln USD rok wcześniej. Jeśli akcja kredytowa klientów osłabnie, a straty z tytułu zaległości wzrosną, ekspansja kredytowa mogłaby pochłaniać kapitał bez proporcjonalnej poprawy zysków.
Scenariusz 72 USD stałby się bardziej prawdopodobny, gdyby przychody odsetkowe nie osiągnęły celów na Q4, a rezerwy kredytowe nadal rosły. Słabsza generacja opłat zapewniałaby wówczas mniejsze wsparcie dla zysków, zmniejszając kapitał dostępny na wypłaty i odbudowę wyceny.
Prognozy cen akcji WFC na 2026 rok według analityków Wall Street
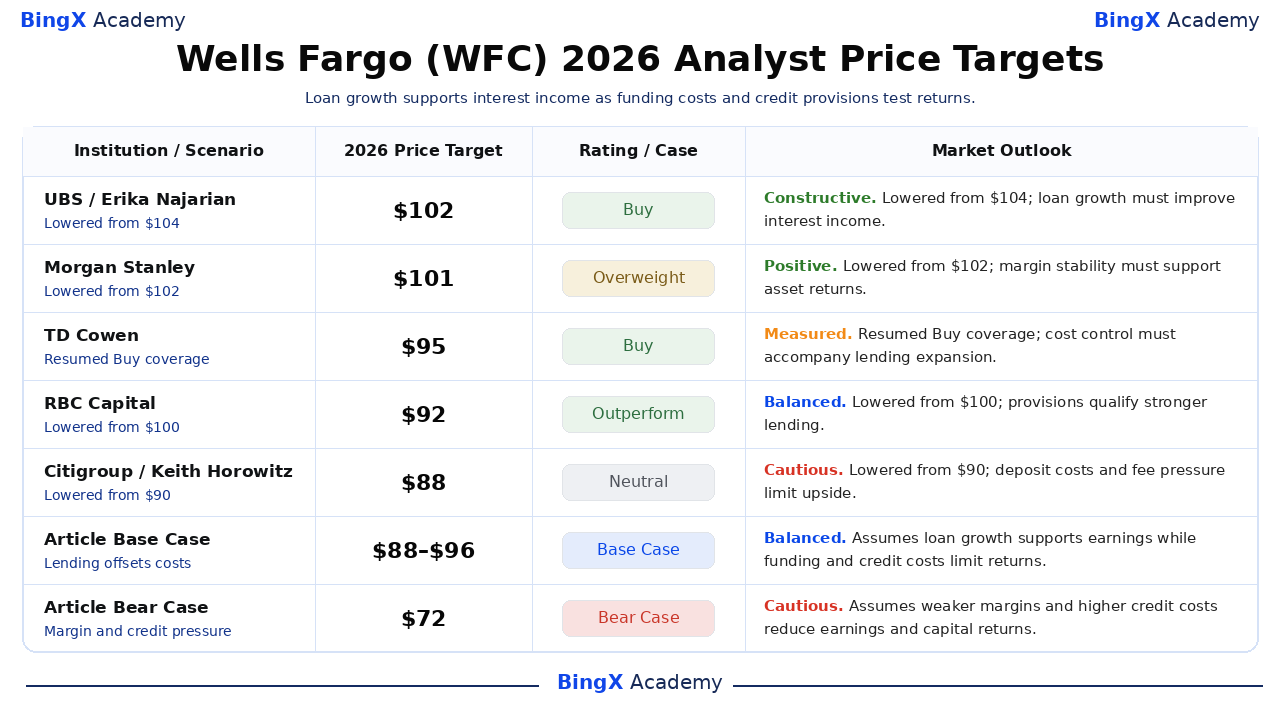
Poniższe działania analityków dotyczące Wells Fargo stanowią dwunastomiesięczne punkty odniesienia, a nie gwarantowane ceny na grudzień 2026 roku. Kilka firm obniżyło cele w okolicach ostatniego kwartału, mimo że utrzymało pozytywne oceny. Scenariusz byka artykułu z ceną 105 USD, bazowy zakres 88–96 USD i scenariusz niedźwiedzia z ceną 72 USD to oddzielne przypadki redakcyjne powiązane z warunkami operacyjnymi omówionymi powyżej.
|
Instytucja / Scenariusz |
Cel cenowy na 2026 |
Ocena / Przypadek |
Perspektywa rynkowa |
|
UBS |
102 USD |
Kupuj |
Konstruktywna. 2026-10-05: Obniżono z 104 USD; utrzymano rekomendację Kupuj. Opinia redakcyjna: Wzrost kredytów finansowanych depozytami musi poprawić przychody odsetkowe netto. |
|
Morgan Stanley |
101 USD |
Przeważaj |
Pozytywna. 2026-10-14: Obniżono z 102 USD; utrzymano rekomendację Przeważaj. Opinia redakcyjna: Stabilizacja marż musi wspierać zwroty z rosnących aktywów. |
|
TD Cowen |
95 USD |
Kupuj |
Wyważona. 2026-10-08: Wznowiono pokrycie rekomendacją Kupuj przy cenie 95 USD. Opinia redakcyjna: Kontrola kosztów może wspierać zyski w miarę rozszerzania się zdolności kredytowej. |
|
RBC Capital |
92 USD |
Lepiej od rynku |
Zrównoważona. 2026-10-14: Obniżono z 100 USD; utrzymano rekomendację Lepiej od rynku. Opinia redakcyjna: Wyższe rezerwy kredytowe kwalifikują mocniejszy wzrost akcji kredytowej. |
|
Citigroup |
88 USD |
Neutralna |
Ostrożna. 2026-10-14: Obniżono z 90 USD; utrzymano rekomendację Neutralna. Opinia redakcyjna: Wycena depozytów i słabsze przychody z opłat mogą ograniczać krótkoterminowe wzrosty. |
|
Scenariusz bazowy artykułu |
88–96 USD |
Scenariusz bazowy |
Zrównoważona. Scenariusz redakcyjny na grudzień 2026. Zakłada, że wzrost akcji kredytowej równoważy presję finansowania i kredytową. |
|
Scenariusz niedźwiedzia artykułu |
72 USD |
Scenariusz niedźwiedzia |
Ostrożna. Scenariusz redakcyjny na grudzień 2026. Zakłada, że wyższe koszty finansowania i kredytowe obniżają zyski. |
Jak kupić akcje Wells Fargo (WFC) na BingX
Kup i utrzymuj akcje Wells Fargo poprzez BingX Stocks Trading używając USDT lub USDC, z zastrzeżeniem dostępności na giełdzie i kwalifikowalności konta. Wells Fargo oferuje ekspozycję na kredyty konsumenckie, bankowość komercyjną, usługi inwestycyjne i finansowanie korporacyjne. Uprawnieni użytkownicy mogą dostosowywać wielkość pozycji do swoich celów inwestycyjnych bez korzystania z dźwigni finansowej ani płacenia ciągłych opłat za finansowanie.
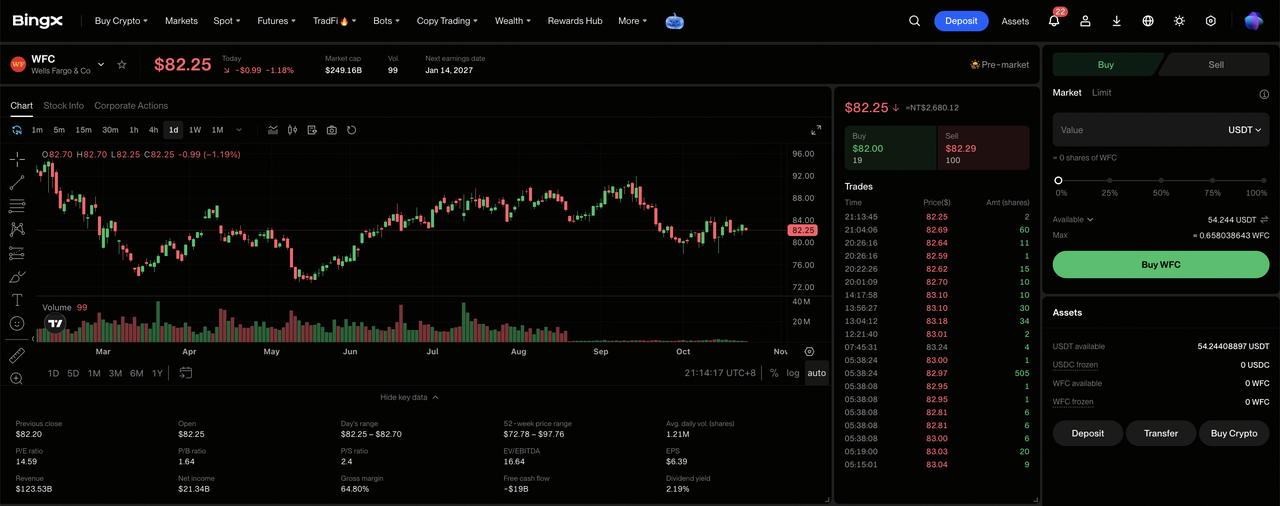
Krok 1: Uzyskaj dostęp do BingX Stocks Trading. Zarejestruj się lub zaloguj się do BingX, dokończ wymaganą weryfikację tożsamości i przejdź do „TradFi > Akcje". Zaakceptuj Ujawnienie Ryzyka Handlu Akcjami, jeśli korzystasz z produktu po raz pierwszy.
Krok 2: Przygotuj USDT lub USDC. Upewnij się, że Twoje Konto Spot ma wystarczające środki na zakup. W razie potrzeby przenieś USDT lub USDC ze swojego Konta Funduszowego lub Konta Majątkowego. Przed wybraniem wielkości inwestycji sprawdź minimalną kwotę zlecenia dla wybranej akcji i możliwość zakupu ułamkowego.
Krok 3: Wybierz Wells Fargo (WFC). Otwórz rynek Akcji, wyszukaj Wells Fargo (WFC) i potwierdź, że akcja jest dostępna na Twoim koncie. Przejrzyj dane identyfikacyjne spółki, aktualną cenę akcji, sesję handlową i dostępne typy zleceń.
Krok 4: Kup akcje Wells Fargo. Wybierz „Kup", wprowadź dozwoloną kwotę inwestycji lub liczbę akcji i wybierz obsługiwane zlecenie rynkowe lub z limitem. Zlecenia rynkowe wykorzystują dostępne ceny podczas obsługiwanych sesji, natomiast zlecenia z limitem wymagają określonej ceny lub lepszej oraz wystarczającej płynności do realizacji.
Krok 5: Sprawdź i zarządzaj swoimi pozycjami. Otwórz „Akcje > Pozycje", aby monitorować swoje akcje WFC i niezrealizowany zysk lub stratę. Użyj opcji Wszystkie Zlecenia, aby przeglądać transakcje lub sprzedawać akcje w razie potrzeby. Rozliczenie T+1 generalnie wpływa na to, kiedy wpływy ze sprzedaży stają się możliwe do wypłaty, a nie kiedy zakupione akcje mogą zostać sprzedane.
5 najważniejszych ryzyk dla inwestorów Wells Fargo w 2026 roku
Rozległa baza depozytowa Wells Fargo, zdywersyfikowane działalności bankowe i rozwijające się relacje z klientami wspierają perspektywy zysku. Jednak koszty finansowania, jakość kredytów, generowanie opłat i wymogi kapitałowe mogą wywierać presję na rentowność i zwroty dla akcjonariuszy.
- Słabszy popyt na kredyty może wywierać presję na przychody: Średnie kredyty w Q3 wzrosły o 11%, wspierane przez finansowanie komercyjne i kredyty konsumenckie. Niższe wolumeny kredytów lub słabsze salda klientów mogłyby zmniejszyć przychody odsetkowe i zwroty z rozszerzonej bazy aktywów.
- Rosnące koszty depozytów mogą ograniczać marże: Średnie koszty depozytów w Q3 osiągnęły 1,56%, o pięć punktów bazowych powyżej Q2. Wyższe koszty finansowania i technologii mogłyby osłabić rentowność, jeśli przychody z działalności kredytowej i regularne opłaty będą rosły wolniej.
- Opóźnienia bankowe mogą ograniczać wzrost opłat: Przychody z bankowości inwestycyjnej w Q3 osiągnęły 611 mln USD, ale opłaty spadły o 3% sekwencyjnie mimo silniejszej aktywności rocznej. Opóźnione fuzje, gwarancja emisji długu lub realizacja transakcji kapitałowych mogłyby zmniejszyć przyszłą widoczność przychodów.
- Wymogi kapitałowe mogą ograniczać zwroty dla akcjonariuszy: Wells Fargo poinformował o wskaźniku CET1 na poziomie 10,0% w Q3, podczas gdy ekspansja kredytowa wymagała znacznego kapitału. Wyższe rezerwy kredytowe lub regulacyjne potrzeby kapitałowe mogłyby ograniczyć przyszłe wypłaty i wzrost zysku na akcję.
- Słabsze zwroty mogą wywierać presję na wycenę: ROTCE Wells Fargo w Q3 osiągnął 16,3%, wspierany przez wyższe przychody z działalności kredytowej i zyski z efektywności. Spowolnienie akcji kredytowej, słabsze wyniki opłat lub rosnące koszty kredytu mogłyby obniżyć zwroty i wywołać spadki cen akcji.
Podsumowanie: Czy warto inwestować w Wells Fargo w 2026 roku?
Kwartalne przychody odsetkowe netto Wells Fargo w wysokości 12,52 mld USD i ROTCE na poziomie 16,3% świadczą o jego zdolności do zarabiania więcej na rozwijających się relacjach z klientami. Kredytowanie komercyjne, bankowość konsumencka i opłaty z zarządzania majątkiem zapewniają wsparcie dla zysków, podczas gdy inicjatywy technologiczne i operacyjne tworzą możliwości poprawy efektywności. Utrzymanie tego wzrostu będzie zależeć od kontroli kosztów depozytów i zachowania solidnych wyników kredytowych.
Scenariusz byka z ceną 105 USD zakłada wyższe marże kredytowe, stabilne obciążenia kredytowe i dalszą efektywność kosztową. Scenariusz bazowy 88–96 USD odzwierciedla stabilny wzrost bazy klientów, podczas gdy scenariusz niedźwiedzia z ceną 72 USD uwzględnia presję na finansowanie i słabszy kredyt. Przy zamknięciu WFC na poziomie 82,42 USD w dniu 21 października inwestorzy powinni obserwować, czy ekspansja kredytowa generuje trwałe zwroty z kapitału.
Przypomnienie o ryzyku: Rozległa baza klientów Wells Fargo nie eliminuje ryzyka inwestycyjnego. Wyższe koszty depozytów, pogorszenie strat kredytowych lub słabsze przychody z opłat mogą obniżyć zyski i zwroty dla akcjonariuszy. Inwestorzy powinni ocenić wycenę, wyniki kredytowe i swoją tolerancję na ryzyko przed zakupem akcji WFC.
Powiązane artykuły
- Najlepsze akcje z sektora usług finansowych i fintech do kupienia w 2026 roku w obliczu agenycznej AI i zmiany szyn stablecoinów
- Prognoza ceny JPMorgan Chase (JPM) na 2026 rok: Czy rosnące przychody odsetkowe mogą pchnąć JPM w kierunku 425 USD?
- Prognoza ceny Goldman Sachs (GS) na 2026 rok: Czy rekordowe przychody z rynku akcji mogą pchnąć GS w kierunku 1150 USD?
- Prognoza ceny BlackRock (BLK) na 2026 rok: Czy silny popyt na ETF może pchnąć BLK w kierunku 1400 USD?
- Prognoza ceny Bank of America (BAC) na 2026 rok: Czy wzrost zarządzania majątkiem może pchnąć BAC w kierunku 68 USD?
