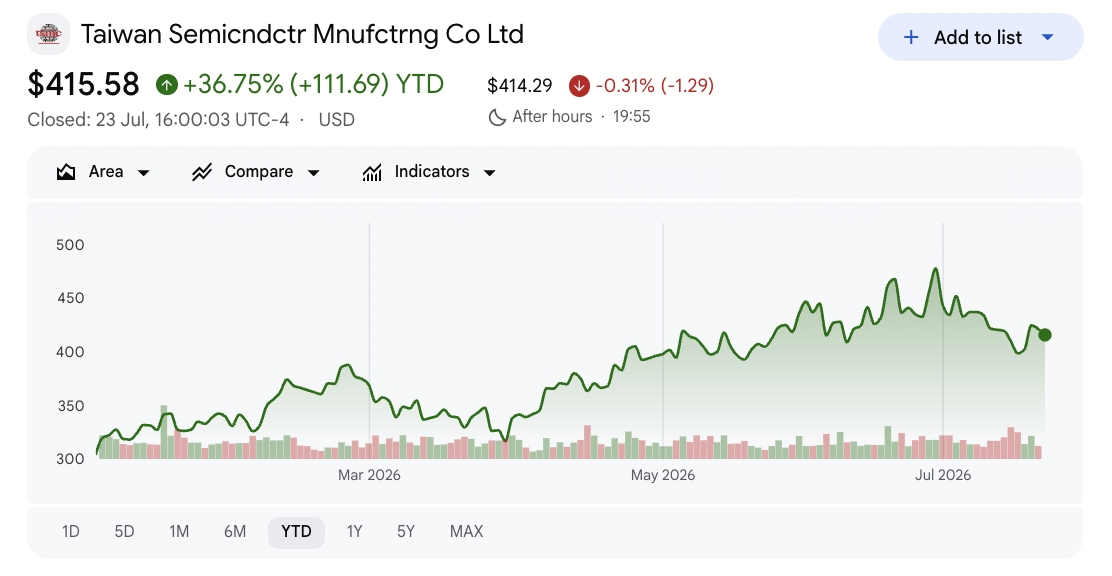
Taiwan Semiconductor Manufacturing (TSM) weszła w koniec lipca 2026 roku po jednej z najdziwniejszych reakcji na rekordowy kwartał w swojej historii. 16 lipca spółka poinformowała o przychodach za drugi kwartał w wysokości 40,20 mld USD i dochodzie netto 706,56 mld NT$, z rozwodnionym EPS wzrosłym o 77,4% rok do roku, a następnie prognozowała przychody za trzeci kwartał na poziomie 44,6 mld USD do 45,8 mld USD. Akcje TSM i tak spadły, zamykając się w pobliżu 398 USD do 17 lipca po otwarciu miesiąca około 465 USD.
Problem nie tkwił w wynikach. Marża brutto osiągnęła 67,7%, a marża operacyjna 60,3%, obie na poziomie górnej granicy prognozy lub powyżej, podczas gdy zaawansowane technologie 7-nanometrowe i mniejsze zapewniły 77% przychodów z waferów. To, co zaniepokiło rynek, to wydatki. TSMC podniosła plan nakładów inwestycyjnych na 2026 rok do 60-64 mld USD z poprzednich 52-56 mld USD i potwierdziła dodatkowe 100 mld USD dla Arizony, podnosząc łączne zobowiązanie w USA do 265 mld USD.
Prognoza akcji TSM na 2026 rok koncentruje się teraz wokół dwóch konkurencyjnych poglądów:
- Scenariusz popytowy: Optymiści oczekują, że wzrost produkcji 2-nanometrowej, niedobór pakowania CoWoS i prognoza Q3 sugerująca kolejny 12% wzrost sekwencyjny potwierdzą, że zamówienia AI nadal przyspieszają, z celami analityków zbliżającymi się do 527 USD.
- Scenariusz nakładów inwestycyjnych: Pesymiści widzą podwyżkę prognozy wydatków o 10 mld USD, rozwodnienie marży z fabryk zagranicznych oraz budowę w USA, która przekształca odlewnię o wysokich zwrotach w bardziej kapitałochłonną.
Ten przewodnik analizuje prognozę akcji TSM, scenariusze cenowe na 2026 rok, kluczowe ryzyka oraz badania TD Cowen, Bank of America i szerszej ulicy, opierając się na komunikacie o wynikach z 16 lipca i rozmowie z inwestorami Q2, plus jak handlować kontraktami terminowymi na akcje TSM na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy, które inwestorzy TSM powinni wiedzieć w lipcu 2026
- Przychody Q2 w wysokości 40,20 mld USD wzrosły o 33,7% w dolarach amerykańskich: Skonsolidowane przychody osiągnęły 1.270,38 mld NT$, wzrost o 36,0% rok do roku i 12,0% sekwencyjnie, z dochodem netto 706,56 mld NT$ i rozwodnionym EPS 27,25 NT$ lub 4,31 USD na jednostkę ADR.
- Dochód netto i EPS wzrosły o 77,4%: Zyski rosły ponad dwukrotnie szybciej niż przychody, z marżą brutto na poziomie 67,7%, marżą operacyjną 60,3% i marżą zysku netto 55,6%.
- Prognoza Q3 sugeruje kolejny wzrost do około 45 mld USD: Zarząd prognozuje przychody za trzeci kwartał na poziomie 44,6-45,8 mld USD z marżą brutto 65-67%, powołując się na stromy wzrost technologii 2-nanometrowej.
- Prognoza nakładów inwestycyjnych została podniesiona do 60-64 mld USD: Wzrost z 52-56 mld USD, wraz z dodatkowymi 100 mld USD zobowiązanymi dla Arizony i łącznymi 265 mld USD inwestycji w USA, był największym pojedynczym czynnikiem negatywnej reakcji akcji.
- Technologia 2-nanometrowa weszła do struktury przychodów na poziomie 3%: N2 przyczyniła się do 3% przychodów z waferów w pierwszym znaczącym kwartale, z 3-nanometrową na 30%, 5-nanometrową na 33% i 7-nanometrową na 11%, doprowadzając zaawansowane technologie do 77% łącznych przychodów.
Czym jest Taiwan Semiconductor Manufacturing Company (TSM)?
Taiwan Semiconductor Manufacturing Company (TSMC), założona w 1987 roku z siedzibą w Hsinchu, była pionierem modelu czystej odlewni i pozostaje wiodącym na świecie dedykowanym producentem półprzewodników. Nie projektuje chipów ani nie konkuruje ze swoimi klientami. Zamiast tego produkuje chipy dla głównych firm technologicznych, w tym Apple, Nvidia, AMD, Broadcom, Qualcomm i MediaTek, dlatego prawie każdy zaawansowany procesor AI przechodzi przez fabrykę TSMC.
Skalę trudno powielić. TSMC wdrożyła 305 różnych technologii procesowych i wyprodukowała 12.682 produkty dla 534 klientów w 2025 roku. Jej przewaga ekonomiczna leży na czołowej pozycji, gdzie 7-nanometrowe i mniejsze stanowią obecnie 77% przychodów z waferów i wspierają siłę cenową widoczną w 67,7% marży brutto. Wysokowydajne przetwarzanie danych, które obejmuje akceleratory AI, stało się jej dominującą platformą. Poza waferami TSMC kontroluje zaawansowane pakowanie CoWoS, kluczowe wąskie gardło określające, ile akceleratorów AI przemysł może wysłać każdego kwartału. Produkcja obejmuje Azję, Europę i Amerykę Północną, przy czym ekspansja w Arizonie reprezentuje obecnie łączne zobowiązanie o wartości 265 mld USD w USA.
Wyniki TSMC (TSM) za Q2 2026: Co napędzało rekordowe przychody i 77% wzrost zysków
- Popyt na technologie czołowe napędzał przychody. Huang przypisał kwartał silnemu popytowi na technologie procesowe czołowej generacji, z zaawansowanymi węzłami 7-nanometrowymi i mniejszymi zapewniającymi 77% przychodów z waferów.
- Marże rosły szybciej niż przychody. Zysk brutto wzrósł o 57,2%, a dochód z działalności operacyjnej o 65,4%, oba znacznie powyżej wzrostu przychodów o 36,0%, generując wzrost dochodu netto o 77,4%.
- Węzły 3-nanometrowe i 5-nanometrowe niosły strukturę. N3 przyczyniła się do 30% przychodów z waferów, a N5 do 33%, razem stanowiąc prawie dwie trzecie całości, podczas gdy N2 rozpoczęła wzrost na poziomie 3%.
- Wzrost sekwencyjny przyspieszył. Przychody wzrosły o 12,0% w stosunku do Q1, a dochód netto o 23,4%, wskazując, że księga zamówień AI nadal rosła w trakcie kwartału, a nie się stabilizowała.
- Podwyżka nakładów inwestycyjnych przekształciła narrację. Podniesienie wydatków kapitałowych na 2026 rok do 60-64 mld USD sygnalizowało zaufanie do wieloletniego popytu, ale także oznajmiło inwestorom, że wolne przepływy pieniężne będą konsumowane przez budowę przez kilka lat.
Profil finansowy i konsensusowy TSMC za Q2 2026: Przychody, EPS i marże
Wyniki TSMC za Q2 pokazały spółkę biącą praktycznie wszystkie linie operacyjne przy jednoczesnym zwiększeniu kapitałochłonności biznesu. Luka między wynikiem operacyjnym a reakcją kursu akcji to główny fakt kwartału.
|
Wskaźnik finansowy |
Prognoza / Konsensus |
Raportowane / Rzeczywiste |
Zaskoczenie |
|
Przychody Q2 2026 (USD) |
39,0-40,2 mld USD prognoza |
40,20 mld USD |
Górna granica prognozy; wzrost o 33,7% rok do roku |
|
Przychody Q2 2026 (NT$) |
— |
1.270,38 mld NT$ |
Wzrost o 36,0% rok do roku, wzrost o 12,0% sekwencyjnie |
|
EPS rozwodniony Q2 2026 |
~3,83 USD na ADR konsensus |
27,25 NT$ (4,31 USD na ADR) |
Powyżej prognozy; wzrost o 77,4% rok do roku |
|
Dochód netto Q2 2026 |
— |
706,56 mld NT$ |
Wzrost o 77,4% rok do roku, wzrost o 23,4% sekwencyjnie |
|
Marża brutto Q2 2026 |
65,5%-67,5% prognoza |
67,70% |
Powyżej górnej granicy prognozy |
|
Marża operacyjna Q2 2026 |
— |
60,30% |
Dochód z działalności operacyjnej wzrost o 65,4% |
|
Zaawansowane technologie Q2 2026 |
— |
77% przychodów z waferów |
N2 na 3%, N3 na 30%, N5 na 33%, N7 na 11% |
|
Prognoza przychodów Q3 2026 |
— |
44,6-45,8 mld USD |
Sugeruje około 12% dalszy wzrost sekwencyjny |
|
Prognoza nakładów inwest. na 2026 |
52-56 mld USD poprzednio |
60-64 mld USD |
Podniesione o około 10 mld USD; główny negatywny katalizator |
Dla kontekstu, Q1 2026 dostarczył 1.134,10 mld NT$ przychodów z dochodem netto 572,48 mld NT$ i EPS 22,08 NT$. Przychody za pierwszą połowę 2026 roku osiągnęły 2.404,48 mld NT$, wzrost o 35,6% rok do roku, a sam czerwiec wypracował 442,68 mld NT$, wzrost o 67,9%. TSMC biła konsensus w każdym z czterech kwartałów poprzedzających ten wynik, ze średnim pozytywnym zaskoczeniem 8,34%. Zarząd prognozuje wzrost na cały 2026 rok powyżej 30% w dolarach amerykańskich, a prognoza Q3 na 44,6-45,8 mld USD utrzymuje to na właściwym poziomie.
Perspektywy inwestycyjne TSMC (TSM) na 2026: Scenariusz optymistyczny 527 USD vs. scenariusz pesymistyczny 390 USD
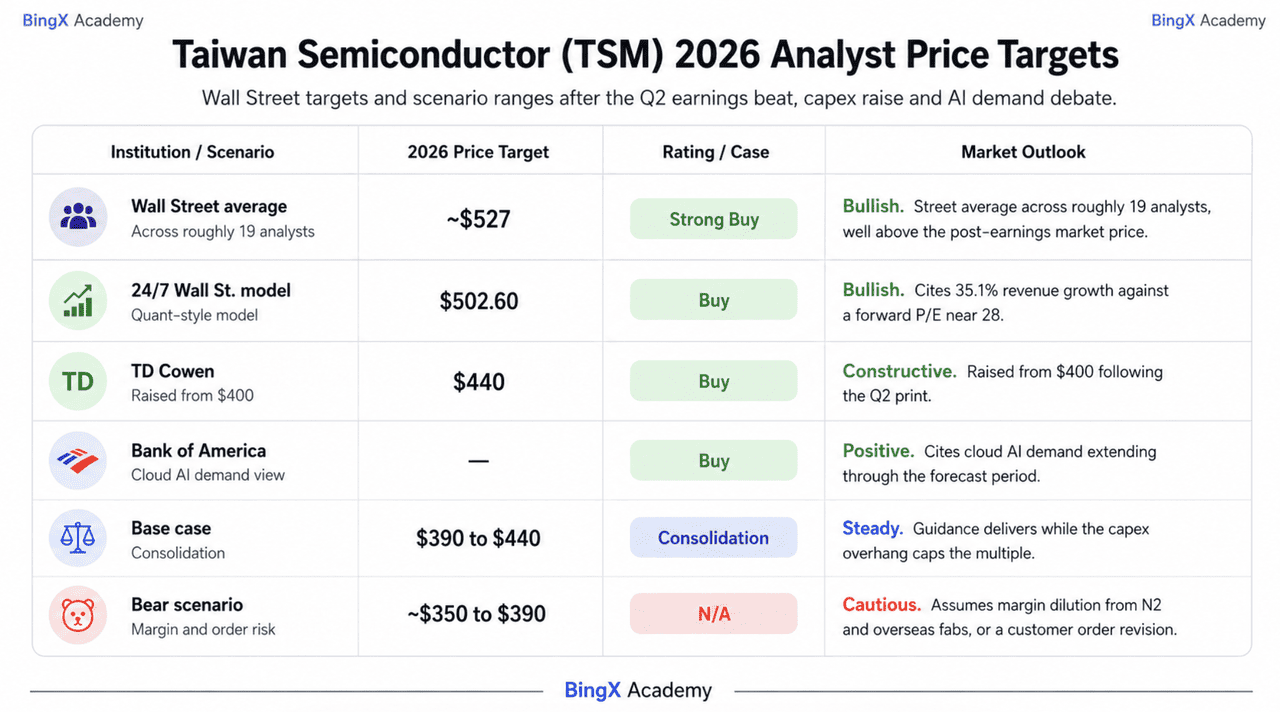
Perspektywy TSMC na resztę 2026 roku zależą od jednego centralnego pytania: czy wzrost nakładów inwestycyjnych o 10 mld USD to dowód widoczności popytu czy początek strukturalnie bardziej kapitałochłonnego biznesu.
Scenariusz optymistyczny: Wzrost N2 i siła cenowa pchają TSM w kierunku 527 USD
Scenariusz optymistyczny opiera się bardziej na prognozie niż na raportowanym kwartale. Przychody Q3 na poziomie 44,6-45,8 mld USD sugerują kolejny 12% wzrost sekwencyjny po tym, jak Q2 już wzrósł o 12%, co wskazuje, że cykl AI pozostaje silny. Zarząd podkreślił także szybki wzrost produkcji 2-nanometrowej, węzła o wyższej cenie, który przyczyniał się tylko do 3% przychodów z waferów i nadal ma znaczny potencjał ekspansji.
Ten scenariusz wymaga utrzymania odporności marż podczas skalowania N2 i absorpcji wyższych kosztów przez fabryki zagraniczne. TD Cowen podniósł swój cel do 440 USD, podczas gdy szerszy średni na ulicy wynosi około 527 USD z konsensusem Strong Buy. Wzrost przychodów o 36%, marża brutto 67,7% i kontrola TSMC nad zaawansowanymi możliwościami pakowania wspierają argumenty za trwałą siłą cenową. Jeśli wyższe nakłady inwestycyjne odzwierciedlają zobowiązany popyt klientów, spadek z około 465 USD do wysokich 390 USD może okazać się punktem wejścia.
Scenariusz bazowy: Silne wyniki i obawy o nakłady inwestycyjne utrzymują TSM między 390 USD a 440 USD
W scenariuszu bazowym TSMC realizuje swoją prognozę, ale rynek nadal dyskontuje skalę wydatków. Przychody Q3 mieszczą się w przedziale 44,6-45,8 mld USD, roczne przychody w dolarach rosną o ponad 30%, a akcja handluje się w bok, podczas gdy inwestorzy oceniają zwroty z ekspansji w Arizonie.
Zaawansowane technologie stanowią 77% przychodów z waferów, podczas gdy marża brutto 67,7% zapewnia silny dolny poziom zysków. Przeciążenie nakładów inwestycyjnych jednak ogranicza ekspansję mnożników. Wysokie 390 USD pozostają bazą krótkoterminową, podczas gdy cel TD Cowen na 440 USD reprezentuje pierwszy znaczący poziom oporu.
Scenariusz pesymistyczny: Koszty fabryk zagranicznych i presja marży ciągną TSM w kierunku 350 USD
Scenariusz pesymistyczny nie wymaga załamania popytu na AI. Wymaga tylko, aby koszt zaspokojenia tego popytu rósł szybciej niż oczekiwano. TSMC prognozuje marżę brutto Q3 na poziomie 65-67%, poniżej ostatnich 67,7%, podczas gdy wzrost N2 i ekspansja fabryk zagranicznych mogą zmniejszyć marże o około dwa do trzech punktów procentowych.
Głównym wyzwalaczem byłaby rewizja planów pojemności przez głównego klienta przy utrzymaniu podniesionych wydatków na budowę. TSMC ma także znaczną koncentrację klientów, z dziesięciu największymi klientami reprezentującymi około 85% należności z tytułu dostaw. W połączeniu z ryzykiem geopolitycznym i rosnącą kapitałochłonnością, każda rewizja zamówień mogłaby kompresować wycenę i pchać akcję w kierunku środkowych 350 USD.
Prognozy kursu akcji TSM na 2026 rok według analityków z Wall Street
Wall Street pozostaje w przeważającej mierze pozytywna wobec TSMC, a rewizje celów po wynikach przesunęły się w górę, a nie w dół, co jest najjaśniejszym sygnałem, że ulica odczytuje podwyżkę nakładów inwestycyjnych jako napędzaną popytem, a nie defensywną.
|
Instytucja |
Cel cenowy 2026 |
Rating |
Perspektywy rynkowe |
|
Średnia Wall Street |
~527 USD |
Strong Buy |
Średnia ulicy z około 19 analityków, znacznie powyżej ceny rynkowej po wynikach. |
|
Model 24/7 Wall St. |
502,60 USD |
Buy |
Optymistyczny. Powołuje się na 35,1% wzrost przychodów przy forward P/E blisko 28. |
|
TD Cowen |
440 USD |
Buy |
Konstruktywny. Podwyższony z 400 USD po wynikach Q2. |
|
Bank of America |
— |
Buy |
Pozytywny. Powołuje się na popyt na AI chmurowy rozszerzający się przez okres prognozy. |
|
Scenariusz bazowy |
390-440 USD |
Konsolidacja |
Stabilny. Prognoza realizuje się, podczas gdy przeciążenie nakładów inwestycyjnych ogranicza mnożnik. |
|
Scenariusz pesymistyczny |
~350-390 USD |
N/A |
Ostrożny. Zakłada rozwodnienie marży z N2 i fabryk zagranicznych, lub rewizję zamówień klientów. |
Jak handlować akcjami Taiwan Semiconductor (TSM) na BingX
Nawiguj przez zmienność cyklu wyników TSMC używając BingX TradFi i narzędzi BingX AI, gdzie ekspozycja na TSMC handluje się jako TSMU.
TSMU to GraniteShares 2x Long TSM Daily ETF, który zapewnia podwójny dzienny zwrot z akcji Taiwan Semiconductor, więc 3% ruch w TSM staje się około 6% w TSMU, w obu kierunkach. Ponieważ ten 2x cel resetuje się codziennie, TSMU nadaje się do krótkoterminowych transakcji kierunkowych wokół katalizatorów, takich jak kwartalne komunikaty, a nie do długoterminowego trzymania.
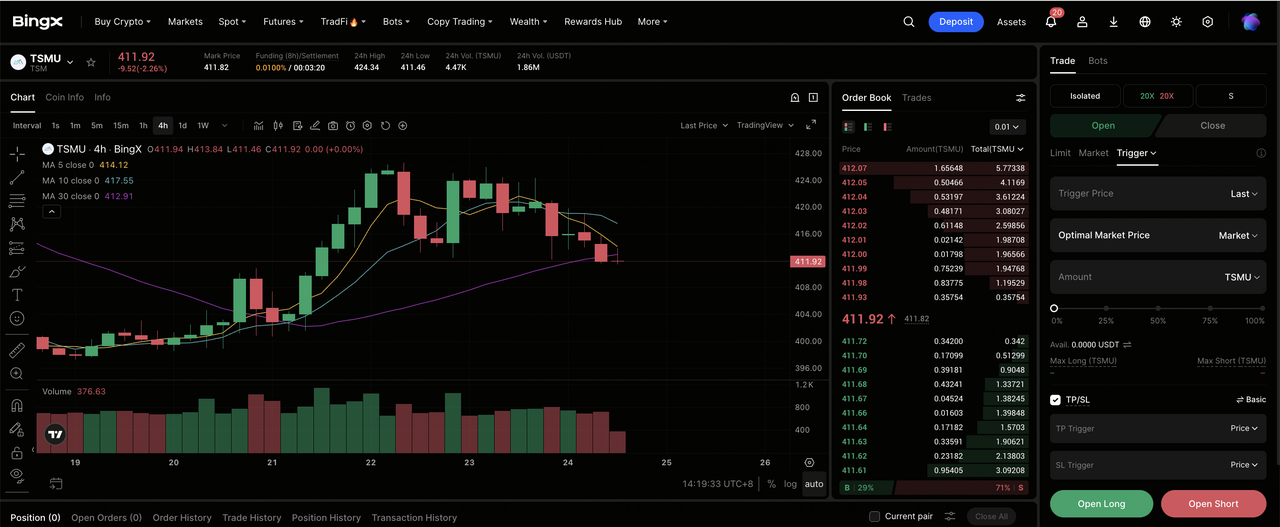
Krok 1: Dostęp do BingX TradFi. Zarejestruj się i przejdź do specjalistycznej sekcji TradFi na głównym pulpicie giełdy BingX.
Krok 2: Wybierz TSMU. Wyszukaj i wybierz kontrakt TSMU-USDT perpetual futures.
Krok 3: Wybierz kierunek. Wybierz Otwórz pozycję długą, jeśli oczekujesz, że przychody Q3 zmieszczą się w prognozie 44,6-45,8 mld USD, wzrost 2-nanometrowy podniesie ceny, a podwyżka nakładów inwestycyjnych zostanie ponownie odczytana jako widoczność popytu. Wybierz Otwórz pozycję krótką, jeśli oczekujesz, że koszty fabryk zagranicznych będą dalej rozwadniać marże, hiperscaler obetnie plany pojemności lub rosnąca kapitałochłonność skompresuje mnożnik.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Isolated lub Cross-Margin w oparciu o tolerancję ryzyka. Ponieważ TSMU już niesie 2x dzienną ekspozycję, a TSM spadło z około 465 USD do wysokich 390 USD w ciągu jednego miesiąca, konserwatywna dźwignia i jasne określenie wielkości pozycji są ważne.
Krok 5: Wykonaj rygorystyczne protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub bezpośrednio po wejściu w transakcję. TSMU może szybko reagować na miesięczne komunikaty o przychodach, kwartalne wyniki, komentarze hiperscalerów dotyczące nakładów inwestycyjnych, aktualizacje pojemności CoWoS, nagłówki dotyczące amerykańskich taryf i polityki eksportowej oraz wiadomości geopolityczne z Tajwanu.
Top 5 ryzyk do obserwowania dla inwestorów TSM w 2026
Aby nawigować przez drugą połowę 2026 roku, inwestorzy muszą zważyć ekonomię monopolu odlewniczego TSMC względem tych pięciu strukturalnych i makroekonomicznych zagrożeń.
- Kapitałochłonność rośnie gwałtownie: Prognoza nakładów inwestycyjnych na 2026 przesunęła się do 60-64 mld USD z 52-56 mld USD, z łącznymi 265 mld USD zobowiązanymi dla Stanów Zjednoczonych. Wolne przepływy pieniężne są konsumowane przez budowę znacznie przed nadejściem przychodów.
- Fabryki zagraniczne i wzrost N2 rozwadniają marże: Prognoza marży brutto Q3 na poziomie 65-67% jest poniżej właśnie dostarczonych 67,7%, a zarząd sygnalizował kilka punktów rozwodnienia z kosztów wzrostu N2 i droższej produkcji zagranicznej.
- Koncentracja klientów jest ekstremalna: Dziesięciu największych klientów reprezentuje około 85% należności z tytułu dostaw. Jeden hiperscaler lub projektant akceleratorów rewidujący zamówienia wpływa na cały model TSMC.
- Debata o szczycie AI ma bezpośrednie zastosowanie: TSMC znajduje się na początku łańcucha zamówień, więc każde spowolnienie wydatków kapitałowych hiperscalerów pojawia się w jej uruchomieniach waferów i rezerwacjach pakowania, zanim pojawi się gdziekolwiek indziej.
- Ryzyko geopolityczne i taryfowe Tajwanu pozostaje nierozwiązane: Koncentracja najbardziej zaawansowanych zdolności produkcyjnych na jednej wyspie, w połączeniu z presją USA na relokację produkcji, to stały dyskont, którego żaden kwartalny wynik nie może usunąć.
Końcowe przemyślenia: Czy powinieneś inwestować w TSMC w 2026?
Raport TSMC z 16 lipca wzmocnił jej siłę operacyjną, ale przesunął uwagę na rosnącą kapitałochłonność. Przychody osiągnęły 40,20 mld USD, marża brutto wyniosła 67,7%, zyski wzrosły o 77,4%, a prognoza przychodów Q3 zbliżyła się do 45 mld USD. Debata dotyczy tego, czy planowane roczne nakłady inwestycyjne na poziomie 60-64 mld USD wspierają długoterminowy wzrost AI czy uzasadniają niższy mnożnik.
Optymiści postrzegają podwyżkę nakładów inwestycyjnych jako silny sygnał popytowy i uważają reset ceny akcji za nadmierny. Pesymiści wskazują na presję marży z N2 i fabryk zagranicznych, koncentrację klientów oraz bardziej kapitałochłonny model. Długoterminowi inwestorzy AI mogą nadal postrzegać TSMC jako bezpośredni sposób wyrażenia tego poglądu, podczas gdy ostrożni traderzy mogą czekać na potwierdzenie Q3, z 390 USD jako wsparciem i 440 USD jako kluczowym poziomem odbudowy.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje, takie jak TSM, wiąże się z wysokim ryzykiem utraty kapitału. TSMC jest narażona na cykliczność półprzewodników, ekstremalną koncentrację klientów, kontrole eksportowe i ryzyko geopolityczne Tajwanu, z których każde może wpływać na akcję niezależnie od jej wyników. Przeprowadź niezależne badania przed alokowaniem kapitału.
Powiązane lektury
- Prognoza ceny ASML (ASML) 2026: Czy trzecia podwyżka prognozy może wepchnąć ASML powyżej 2.000 USD?
- Perspektywy kursu akcji Nvidia (NVDA) na 2026: Czy Blackwell i Vera Rubin mogą sprowadzić NVDA z powrotem do 300 USD?
- Perspektywy akcji Apple (AAPL) na 2026: Wzrost MacBook Neo czy pułapka wyceny AI?
- Prognoza ceny akcji Micron 2026: Supercykl AI za 1.500 USD czy cykliczna pułapka szczytowej marży?
- Perspektywy akcji Broadcom (AVGO) na 2026: Król infrastruktury AI czy ofiara marży?
- Prognoza ceny akcji Qualcomm (QCOM) 2026: Czy QCOM może przełamać 260 USD dzięki wzrostowi Edge AI?
