


Space Exploration Technologies Corp., powszechnie znana jako SpaceX (SPCX), obsługuje systemy startowe wielokrotnego użytku, sieć satelitarną Starlink, bezpieczne usługi Starshield oraz rozwijającą się infrastrukturę AI. Łączność jest obecnie największym źródłem przychodów i zysków, podczas gdy inwestycje w Starship i AI mają na celu stworzenie przyszłej zdolności. Ta szerokość daje SpaceX kilka ścieżek wzrostu, ale czyni akcje wrażliwymi na harmonogramy inżynieryjne, intensywność kapitałową i wyjątkowo dużą wycenę.
Najnowszy kwartał pokazał szybki wzrost z dużym kompromisem w zakresie zapotrzebowania na gotówkę. Przychody SpaceX Q2 2026 osiągnęły 7,814 miliarda dolarów, wzrost o 92% i około 914 milionów dolarów powyżej konsensusu, podczas gdy skorygowana EBITDA wzrosła o 191% do 3,538 miliarda dolarów. Liczba abonentów Starlink podwoiła się do 12 milionów, a przychody AI wzrosły o 247% do 2,561 miliarda dolarów, jednak kwartalne nakłady kapitałowe wzrosły do 18,369 miliarda dolarów, gdy SpaceX rozwijał infrastrukturę obliczeniową i satelitarną.
Prognoza akcji SPCX na 2026 rok koncentruje się teraz na dwóch konkurujących poglądach:
- Scenariusz łączności, wielokrotnego użytku i skali AI: 12 milionów abonentów Starlink, postęp lotów Starship i 14,1 miliarda dolarów kontraktowej sprzedaży chmury tworzą dźwignię operacyjną w komunikacji, startach i obliczeniach.
- Scenariusz intensywności kapitałowej i wyceny: 18,369 miliarda dolarów kwartalnych nakładów inwestycyjnych, 1,257 miliarda dolarów straty operacyjnej AI i niepewne harmonogramy Starship utrzymują konwersję gotówki poniżej poziomu wymaganego do wspierania wielobilionowej wyceny.
Ten przewodnik przedstawia prognozę akcji SPCX, scenariusze cenowe na 2026 rok, kluczowe ryzyka i perspektywy analityków, opierając się na raporcie o wynikach SpaceX Q2 z 4 sierpnia 2026 roku, kwartalnym zgłoszeniu i danych rynkowych do 24 września, plus jak handlować kontraktami futures na akcje SPCX na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy, które inwestorzy SpaceX powinni wiedzieć we wrześniu 2026
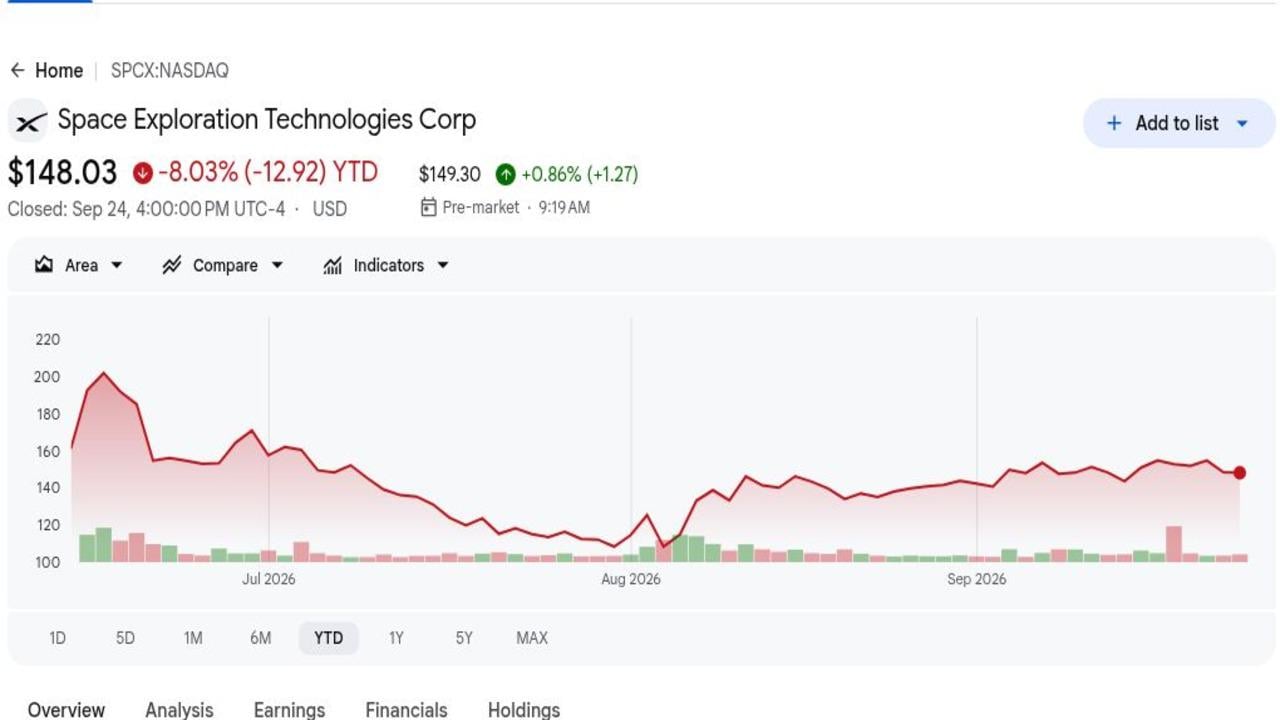
- 148,03$ pozostawiło SPCX w dół o 8,03% od czerwcowego debiutu: Zamknięcie referencyjne z 24 września pozostało powyżej ceny IPO 135$, ale 34,4% poniżej szczytu po debiucie wynoszącego 225,64$. Spadek pokazuje, jak szybko obawy o wycenę przeważyły nad początkową rzadkością i popytem indeksowym.
- 7,814 miliarda dolarów przychodów Q2 przewyższyło konsensus o około 914 milionów dolarów: Przychody wzrosły o 92% z 4,071 miliarda dolarów, prowadzone przez Łączność i AI. To przekroczenie ustaliło, że skala operacyjna SpaceX rozwija się szybciej niż oczekiwał rynek przed wynikami w kilku obszarach biznesowych.
- 12 milionów abonentów Starlink podwoiło się rok do roku: Przychody z łączności wzrosły o 66% do 4,291 miliarda dolarów, a dochód operacyjny wzrósł o 79% do 1,656 miliarda dolarów. Ten segment to najjaśniejsze źródło obecnego zysku finansującego szersze portfolio startów i AI.
- 18,369 miliarda dolarów kwartalnych nakładów inwestycyjnych wzrosło ponad sześciokrotnie: AI stanowiło 15,828 miliarda dolarów, w porównaniu z 749 milionami dolarów rok wcześniej. Wydatki wspierają wzrost obliczeniowy, ale również wyjaśniają, dlaczego przychody i skorygowana EBITDA nie przekładają się jeszcze bezpośrednio na wolny przepływ pieniężny.
- 47,5 miliarda dolarów zaległości towarzyszyło 100 miliardom dolarów płynności: Bilans daje SpaceX zdolność do inwestowania w Starship, Starlink i AI. Inwestorzy nadal potrzebują konwersji zaległości i dyscypliny kapitałowej, ponieważ same zasoby gotówkowe nie gwarantują atrakcyjnych zwrotów na akcję.
Czym jest SpaceX (SPCX)?
SpaceX to pionowo zintegrowana firma aerospace, komunikacji satelitarnej i infrastruktury AI założona w 2002 roku. Jej segment Space projektuje i wystrzeliwuje rakiety Falcon, statki kosmiczne Dragon oraz rozwijający się system Starship. Łączność obsługuje usługi szerokopasmowe Starlink i bezpośrednie do urządzeń, podczas gdy Starshield obsługuje klientów bezpieczeństwa narodowego. Segment AI obejmuje infrastrukturę obliczeniową, Grok oraz powiązane usługi subskrypcyjne i chmurowe. Produkcja, satelity, stanowiska startowe, oprogramowanie i operacje sieciowe są zarządzane w ramach jednej platformy.
Długoterminowa strategia wykorzystuje ekonomię startów do wdrażania własnej infrastruktury komunikacyjnej i obliczeniowej SpaceX na dużą skalę. Starlink obsługuje konsumentów, przedsiębiorstwa, linie lotnicze i rządy, z American Airlines, Southwest, Virgin Atlantic, Iberia i Aer Lingus wśród wyróżnionych relacji lotniczych. Partnerstwa mobilne obejmują SoftBank, NTT Docomo i Spark NZ, podczas gdy Starshield posiadał ponad 6 miliardów dolarów wieloletnich nagród rządu USA. Starship pozostaje centralny, ponieważ pełna możliwość ponownego użycia mogłaby obniżyć koszty wdrażania satelitów następnej generacji i infrastruktury orbitalnej.
Czytaj więcej: Jak IPO SpaceX z 12 czerwca wystrzeliwuje Elona Muska poza bilionową wartość netto
Przegląd wyników SpaceX (SPCX) Q2 2026: 92% wzrost przychodów i skala Starlink wspierają ekspansję AI
SpaceX poinformowało o przychodach Q2 wynoszących 7,814 miliarda dolarów wobec oczekiwanych około 6,9 miliarda dolarów, stracie 0,09 dolara na akcję wobec konsensusu straty 0,26 dolara i skorygowanej EBITDA wynoszącej 3,538 miliarda dolarów, wzrost o 191%. Przychody z łączności osiągnęły 4,291 miliarda dolarów, a przychody AI osiągnęły 2,561 miliarda dolarów, podczas gdy liczba abonentów Starlink podwoiła się do 12 milionów. Centralnym kompromisem było 18,369 miliarda dolarów nakładów inwestycyjnych, w tym 15,828 miliarda dolarów na infrastrukturę AI.
Czytaj więcej: Przegląd wyników SpaceX (SPCX) Q2 2026: 18,37 mld$ nakładów AI wywołuje 13,61% spadek cen
|
Wskaźnik finansowy |
Wytyczne / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody Q2 |
6,9 mld$ konsensus |
7,814 mld$ |
Przekroczenie. Około 914 mln$ powyżej konsensusu; wzrost o 92% r/r. |
|
Strata Q2 na akcję |
-0,26$ konsensus |
-0,09$ |
Przekroczenie. Strata była o 0,17$ mniejsza niż oczekiwano. |
|
Skorygowana EBITDA Q2 |
1,214 mld$ rok wcześniej |
3,538 mld$ |
Ekspansja. Wzrost o 191% r/r. |
|
Przychody z łączności |
2,588 mld$ rok wcześniej |
4,291 mld$ |
Ekspansja. Wzrost o 66% r/r. |
|
Przychody AI |
737 mln$ rok wcześniej |
2,561 mld$ |
Przyspieszenie. Wzrost o 247% r/r. |
|
Abonenci Starlink |
6,0 mln rok wcześniej |
12,0 mln |
Podwojenie. Dodano 1,7 mln sekwencyjnie. |
|
Nakłady kapitałowe Q2 |
2,825 mld$ rok wcześniej |
18,369 mld$ |
Skok. AI reprezentowało 15,828 mld$. |
|
Gotówka i papiery wartościowe |
— |
100 mld$ |
Płynne. Wspiera zaległości 47,5 mld$ i plan inwestycyjny. |
- 7,814 miliarda dolarów przychodów wzrosło o 92% i przewyższyło o około 914 milionów dolarów: Space, Łączność i AI wszystkie się rozwijały, przy całkowitych przychodach rosnących z 4,071 miliarda dolarów. Szerokość wzrostu zmniejsza zależność od samych startów i wspiera wielosilnikowe ramy wyceny.
- Strata 0,09 dolara na akcję była o 0,17 dolara lepsza od konsensusu: Strata netto zmniejszyła się do 541 milionów dolarów z 1,008 miliarda dolarów. Poprawa pokazuje dźwignię operacyjną w całym portfolio, chociaż absolutna rentowność pozostaje niewystarczająca w stosunku do programu kapitałowego firmy i ambitnego harmonogramu infrastrukturalnego.
- 4,291 miliarda dolarów przychodów z łączności wzrosło o 66%: Dochód operacyjny segmentu wzrósł o 79% do 1,656 miliarda dolarów, a skorygowana EBITDA osiągnęła 2,597 miliarda dolarów. Starlink produkuje więc obecną ekonomię, która może częściowo finansować bardziej ryzykowne projekty, w tym rozwój Starship i infrastrukturę AI.
- 2,561 miliarda dolarów przychodów AI wzrosło o 247%: Skorygowana EBITDA AI stała się pozytywna na poziomie 1,146 miliarda dolarów, nawet gdy strata operacyjna pozostała na poziomie 1,257 miliarda dolarów. Różnica podkreśla dużą amortyzację, rekompensaty akcyjne i inwestycje infrastrukturalne za wzrostem i obecną stratę operacyjną.
- 18,369 miliarda dolarów nakładów inwestycyjnych przewyższyło przychody o 10,555 miliarda dolarów: Samo wydatki AI osiągnęły 15,828 miliarda dolarów. Bilans 100 miliardów dolarów może wchłonąć inwestycje krótkoterminowe, ale przyszła wycena zależy od tego, czy te aktywa będą produkować trwałe kontrakty, atrakcyjne marże i ewentualny przepływ gotówki.
Perspektywy inwestycyjne SpaceX (SPCX) 2026: 300$ scenariusz byka vs 100$ scenariusz niedźwiedzia
Perspektywy SpaceX na 2026 rok zależą od tego, czy zyski z łączności i zamawiany popyt na AI mogą wspierać inwestycje w Starship i obliczenia bez stałej presji przepływu gotówki. Cele Wall Street pozostają niezwykle rozproszone, ponieważ małe różnice w długoterminowych kosztach startów, penetracji satelitarnej i marżach AI powodują ogromne zmiany wyceny.
Scenariusz byka: Starlink i Starship pchają SPCX w kierunku 300$
Scenariusz byka zakłada, że łączność nadal rośnie powyżej 50%, Starship demonstruje niezawodne ponowne użycie, a zamawiany popyt na chmurę przekształca się w wysokomarżowe przychody AI. Q2 już dostarczył 12 milionów abonentów Starlink, 1,656 miliarda dolarów dochodu operacyjnego z łączności i 14,1 miliarda dolarów zamówionej sprzedaży chmury.
Ruch w kierunku 300$ wymaga, aby kamienie milowe startów i wdrażania satelitów przybyły zgodnie z harmonogramem, skorygowana EBITDA AI pozostała pozytywna, a wydatki kapitałowe produkowały widoczne przychody. Wzrost przychodów powyżej 60% z malejącą intensywnością nakładów inwestycyjnych zapewniłby najsilniejsze potwierdzenie.
Scenariusz bazowy: wzrost łączności utrzymuje SPCX między 150$ a 190$
Scenariusz bazowy zakłada, że wzrost abonentów Starlink i przedsiębiorstw pozostaje silny, podczas gdy wydatki Starship i AI zapobiegają czystej konwersji wolnego przepływu gotówki. Pozycja płynności 100 miliardów dolarów ogranicza presję finansowania, chociaż inwestorzy stosują niższy mnożnik niż podczas natychmiastowego rajdu po IPO.
SPCX może handlować głównie między 150$ a 190$, jeśli dochód operacyjny z łączności nadal się rozwija, a zaległości pozostają blisko 47,5 miliarda dolarów. Kolejny kwartał nakładów inwestycyjnych powyżej dwukrotności przychodów lub spowolnienie dodawania abonentów osłabiłoby zakres.
Scenariusz niedźwiedzia: nakłady inwestycyjne i opóźnienia ciągną SPCX w kierunku 100$
Scenariusz niedźwiedzia zakłada, że rozwój Starship się opóźnia, kontrakty AI konwertują się wolniej, a 18,369 miliarda dolarów kwartalnych nakładów inwestycyjnych pozostaje podwyższone. Łączność pozostaje rentowna i nadal dodaje abonentów, ale nie może sfinansować każdej platformy startów, satelitów i obliczeń bez utrzymanej konsumpcji gotówki.
Ruch w kierunku 100$ staje się bardziej prawdopodobny, jeśli straty operacyjne AI pozostają powyżej 1 miliarda dolarów, wzrost Starlink spada poniżej 30% lub Starship nie spełnia głównych kamieni milowych ponownego użycia. W takiej kombinacji, niższe szacunki i kompresja mnożnika wzmacniałyby się nawzajem.
Prognozy cen akcji SPCX na 2026 od analityków Wall Street
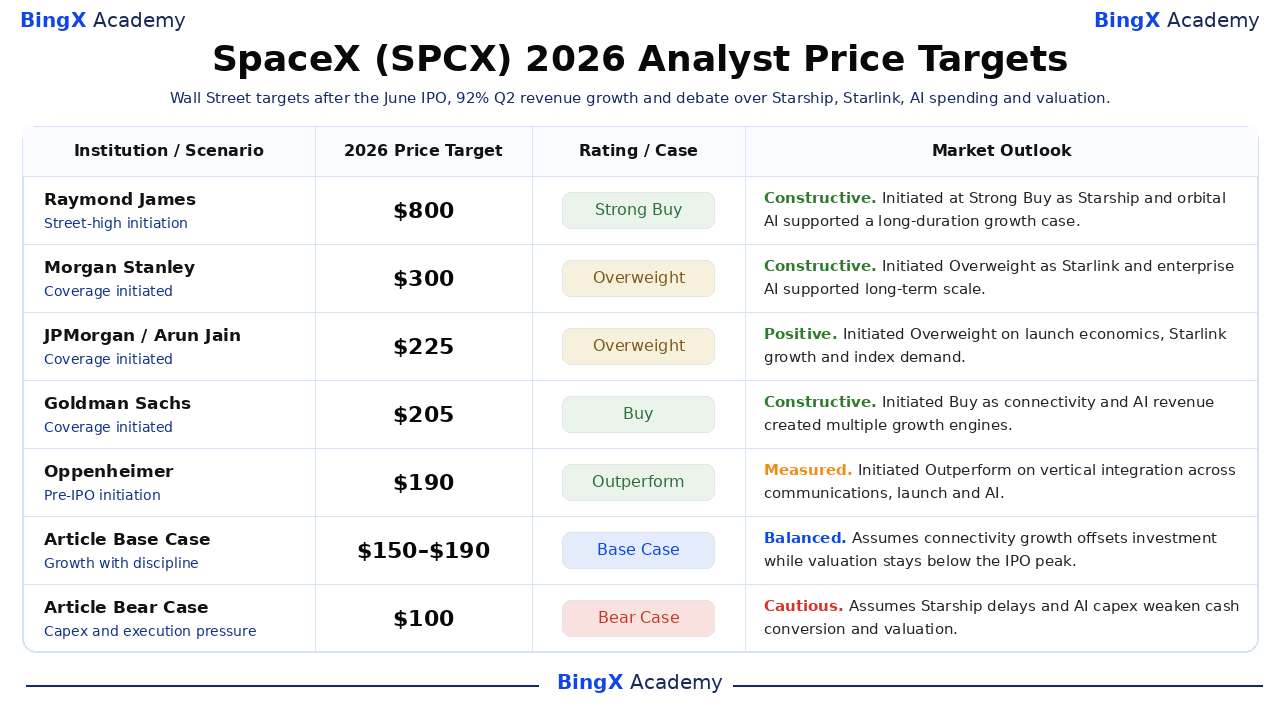
Pięć datowanych działań poniżej pokazuje cele od 190$ do 800$, odzwierciedlając radykalnie różne założenia dotyczące Starship, Starlink, infrastruktury AI i długoterminowych marż. Są to punkty odniesienia stron trzecich, a nie jedna prognoza konsensusu, a ostatnie dwie pozycje to scenariusze redakcyjne BingX Academy.
|
Instytucja / Scenariusz |
Cel cenowy 2026 |
Rating / Przypadek |
Perspektywa rynkowa |
|
Raymond James |
800$ |
Silny kupuj |
Konstruktywne. 7 lipca: zainicjowane z najwyższym celem ulicy opartym na Starship, Starlink i orbitalnym AI. |
|
Morgan Stanley / Adam Jonas |
300$ |
Nadważyć |
Konstruktywne. 7 lipca: zainicjowane jako dominacja startów, Starlink i korporacyjne AI wspierały skalę. |
|
JPMorgan / Arun Jain |
225$ |
Nadważyć |
Pozytywne. 7 lipca: zainicjowane na ekonomii wielokrotnego użycia startów, wzroście Starlink i popycie indeksowym. |
|
Goldman Sachs / Eric Sheridan |
205$ |
Kupuj |
Konstruktywne. 7 lipca: zainicjowane jako łączność i AI stworzyły wiele silników wzrostu. |
|
Oppenheimer / Timothy Horan |
190$ |
Lepsze niż rynek |
Mierzone. 11 czerwca: zainicjowane przed IPO na integracji pionowej przez komunikację, starty i AI. |
|
Scenariusz bazowy artykułu |
150–190 |
Scenariusz bazowy |
Zrównoważone. Zakłada wzrost łączności kompensuje inwestycje, podczas gdy wycena pozostaje poniżej szczytu IPO. |
|
Scenariusz niedźwiedzia artykułu |
100$ |
Scenariusz niedźwiedzia |
Ostrożne. Zakłada opóźnienia Starship i nakłady AI osłabiają konwersję gotówki i wycenę. |
Jak handlować akcjami SpaceX (SPCX) na BingX
Handluj wzrostem Starlink SpaceX, kamieniami milowymi Starship i perspektywami wydatków AI używając BingX TradFi i BingX AI narzędzi. Ponieważ SPCX może ostro reagować na starty, kontrakty, nakłady inwestycyjne i podaż lockup, handlowcy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
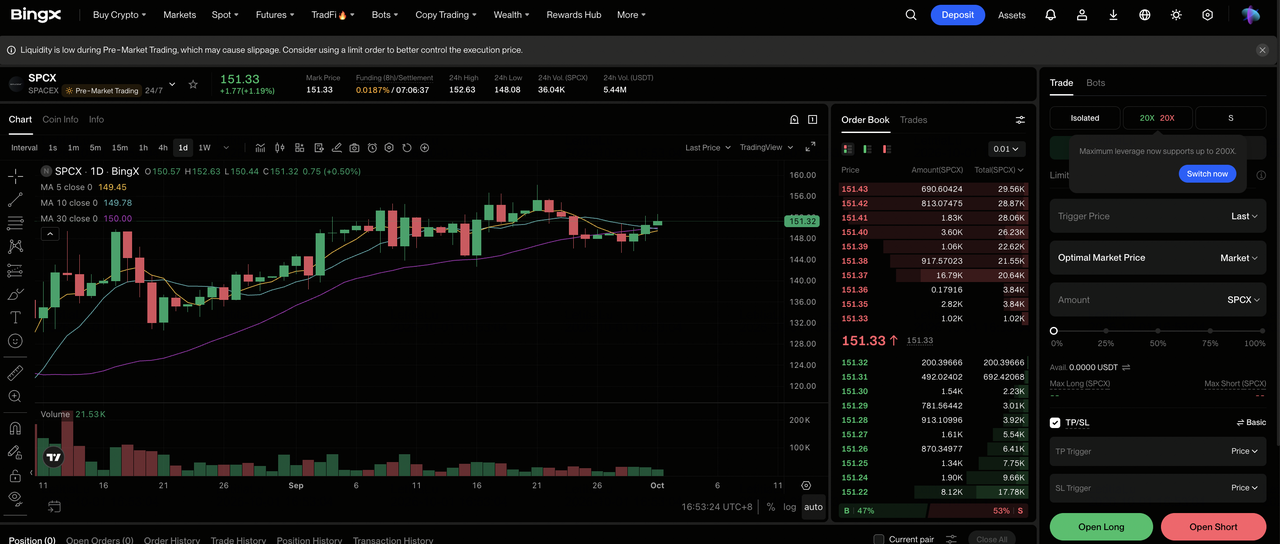
Krok 1: Uzyskaj dostęp do BingX TradFi. Zarejestruj się i przejdź do specjalistycznej sekcji TradFi na pulpicie giełdy BingX.
Krok 2: Wybierz SpaceX (SPCX). Wyszukaj i wybierz kontrakt SPCX-USDT perpetual futures.
Krok 3: Wybierz swój kierunek. Wybierz Otwórz długą jeśli wzrost Starlink i wykonanie Starship się poprawią. Wybierz Otwórz krótką, jeśli nakłady inwestycyjne, opóźnienia lub presja wyceny się nasilą.
Krok 4: Wybierz dźwignię i tryb marży. Wybierz Izolowaną lub Krzyżową marżę w oparciu o swoją tolerancję ryzyka. Ruch z 225,64$ do 148,03$ pokazuje, dlaczego konserwatywna dźwignia i jasne rozmiary pozycji mają znaczenie.
Krok 5: Wykonuj ścisłe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w handel. SPCX może szybko reagować na testy lotów, wzrost abonentów, nagrody rządowe, kontrakty AI i odblokowywanie akcji.
Top 5 ryzyk do obserwowania dla inwestorów SpaceX w 2026
Wycena SpaceX zakłada, że kilka kapitałochłonnych firm rozwija się pomyślnie w tym samym czasie. Opóźnienia w startach, infrastrukturze AI lub finansowaniu mogą znacząco zmniejszyć przyszły przepływ gotówki i wycenę.
- Opóźnienia Starship mogą wpłynąć na kilka firm: Możliwość ponownego użycia wspiera koszty startów, wdrażanie Starlink i przyszłą infrastrukturę orbitalną. Dalsze opóźnienia mogą podnieść koszty i przesunąć kamienie milowe przychodów na późniejsze lata.
- Wydatki kapitałowe pozostają bardzo wysokie: Nakłady inwestycyjne Q2 wynoszące 18,369 miliarda dolarów przewyższyły przychody o 10,555 miliarda dolarów. Kontynuowanie wydatków na tym poziomie może wywierać presję na płynność i wolny przepływ gotówki, nawet jeśli skorygowana EBITDA pozostanie pozytywna.
- Rentowność AI pozostaje niesprawdzona: Przychody AI osiągnęły 2,561 miliarda dolarów, ale segment odnotował 1,257 miliarda dolarów straty operacyjnej. Wyższa wykorzystanie i marże będą potrzebne do uzasadnienia dalszych wydatków na infrastrukturę.
- Uwolnienia lockup mogą zwiększyć podaż akcji: Więcej ograniczonych akcji stających się kwalifikującymi do sprzedaży może wywierać presję na akcje niezależnie od wyników operacyjnych, szczególnie jeśli popyt inwestorów osłabnie.
- Wysoka wycena wzmaga ryzyko wykonania: Kontrola głosowania założyciela ogranicza wpływ mniejszości, podczas gdy cele analityków wahają się od 190$ do 800$. Nawet skromne zmniejszenia długoterminowych oczekiwań wzrostu lub marży mogą znacząco zmniejszyć wycenę.
Końcowe myśli: Czy powinieneś inwestować w SpaceX w 2026?
Pierwszy kwartał SpaceX jako spółki publicznej dostarczył niezwykle silnych dowodów: przychody wzrosły o 92%, abonenci Starlink się podwoili, dochód operacyjny łączności osiągnął 1,656 miliarda dolarów, a skorygowana EBITDA wzrosła o 191%. Firma zakończyła również Q2 z 100 miliardami dolarów płynności i 47,5 miliarda dolarów zaległości, dając jej znaczną zdolność do finansowania startów, satelitów i infrastruktury obliczeniowej.
Scenariusz byka wymaga, aby Starship, Starlink i kontrakty AI przekształciły wzrost w przepływ gotówki, wspierając ścieżkę w kierunku 300$. Scenariusz niedźwiedzia odzwierciedla 18,369 miliarda dolarów kwartalnych nakładów inwestycyjnych, opóźnienia inżynieryjne i kompresję wyceny, która może pociągnąć SPCX w kierunku 100$. Konserwatywni handlowcy mogą monitorować razem dodawanie abonentów, zysk z łączności, stratę operacyjną AI, intensywność nakładów inwestycyjnych i kamienie milowe ponownego użycia Starship.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje jak SPCX wiąże się z ryzykiem utraty kapitału. Niepowodzenia inżynieryjne, wydatki kapitałowe, zarządzanie, zmiany wyceny i handel z dźwignią mogą powodować szybkie straty. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązane lektury
- Jak IPO SpaceX z 12 czerwca wystrzeliwuje Elona Muska poza bilionową wartość netto
- Najlepsze akcje kosmiczne do kupienia przed IPO SpaceX
- Najlepsze akcje obronne do kupienia w 2026: Primes, pociski, drony, kosmos i wojna wspomagana przez AI
- Prognoza ceny Planet Labs (PL) 2026: Czy popyt obronny może pchnąć PL w kierunku 35$?
- Prognoza ceny Rocket Lab (RKLB) 2026: Czy nowa rakieta i wzrost obronny może pchnąć RKLB w kierunku 150$?
