Snap Inc. (SNAP) prowadzi Snapchat, platformę komunikacyjną opartą na aparacie fotograficznym, wspieraną przez wiadomości, Stories, Spotlight, Snap Map i narzędzia rzeczywistości rozszerzonej. Reklama pozostaje największym źródłem przychodów, podczas gdy subskrypcje, płatne miejsce do przechowywania i produkty premium kreatywne stają się coraz ważniejsze. Ta transformacja poszerza działalność, chociaż SNAP pozostaje wrażliwy na popyt reklamodawców, trendy użytkowników wysokiej wartości oraz koszty inwestycji w sztuczną inteligencję i sprzęt Specs.
Ostatni kwartał pokazał silniejszą monetyzację i dyscyplinę operacyjną, z istotnymi ograniczeniami. Przychody SNAP Q2 2026 osiągnęły 1,60 miliarda dolarów, wzrost o 19% rok do roku, ponieważ przychody z reklam wzrosły o 9% do 1,28 miliarda dolarów, a inne przychody wzrosły o 85% do 316 milionów dolarów. Liczba aktywnych użytkowników dziennie wzrosła o 5% do 493 milionów, chociaż wolniejszy wzrost i presja w Ameryce Północnej i Europie utrzymują jakość odbiorców w centrum przypadku inwestycyjnego.
Prognoza akcji SNAP na 2026 roku koncentruje się teraz na dwóch konkurujących ze sobą poglądach:
- Przypadek odzyskiwania monetyzacji: silniejsze produkty reklamowe, Snapchat+ i Memories Storage podnoszą przychód na użytkownika, gdy dyscyplina kosztów poprawia generowanie środków pieniężnych.
- Przypadek użytkownika i inwestycji: słabość w regionach wysokiej wartości i rosnące wydatki na AI lub Specs uniemożliwiają wzrostowi przychodów wytwarzanie trwałej rentowności.
Ten przewodnik przedstawia prognozę akcji SNAP, scenariusze cenowe na 2026 rok, kluczowe zagrożenia i prognozy analityków, opierając się na raporcie zysków Q2 2026 Snap z 3 sierpnia, złożeniu kwartalnym i danych rynkowych do 9 września, plus jak handlować futures akcji SNAP na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy, które inwestorzy Snap powinni wiedzieć we wrześniu 2026
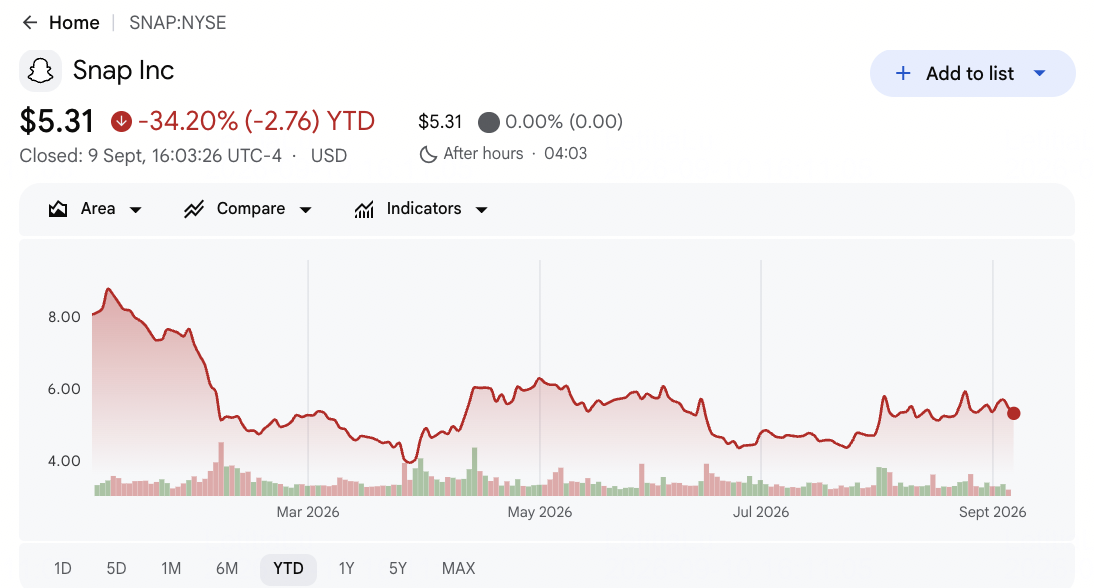
- SNAP zamknął się na poziomie 5,31 dolara po spadku o 34,20% YTD: Akcja stała 3,97 dolara poniżej swojego 52-tygodniowego maksimum 9,28 dolara, nawet po tym, jak wyniki Q2 przebiły oczekiwania. Spadek pokazuje, że inwestorzy nadal wymagają trwałego postępu monetyzacji i rentowności, a nie jednego korzystnego kwartału.
- Przychody Q2 wzrosły o 19% do 1,60 miliarda dolarów: Sprzedaż zakończyła się około 60 milionów dolarów powyżej konsensusu FactSet 1,54 miliarda dolarów, a skorygowana strata 0,10 dolara na akcję była o 0,02 dolara węższa niż oczekiwano. Oba wskaźniki się poprawiły, dając tezie odzyskiwania mocniejsze dowody.
- Inne przychody wzrosły o 85% do 316 milionów dolarów: Snapchat+, Lens+ i Memories Storage stworzyły drugi strumień przychodów równy prawie 20% kwartalnej sprzedaży. Z mniej niż 3% miesięcznych użytkowników płacących, penetracja subskrypcji nadal ma znaczną przestrzeń do ekspansji w czasie.
- Aktywni użytkownicy dziennie osiągnęli 493 miliony, a użytkownicy miesięczni osiągnęli 971 milionów: Obydwa przekroczyły konsensus o około 5,1 miliona i 10,4 miliona odpowiednio. Globalna skala pozostaje znaczna, chociaż niższy wzrost użytkowników na cennych rynkach zachodnich może osłabić średni przychód na użytkownika i zasięg reklamodawców.
- Całoroczne koszty infrastruktury wzrosły do 1,65-1,70 miliarda dolarów: Zakres wzrósł o 50 milionów dolarów na każdym końcu, gdy Snap dodał pojemność AI i uczenia maszynowego. Zarząd inwestuje w poprawę zaangażowania i reklam, chociaż wydatki podnoszą próg zarobków dla tych narzędzi.
Czym jest Snap Inc. (SNAP)?
Snap Inc. to firma technologiczna, której flagowa aplikacja Snapchat łączy wizualne wiadomości, treści publiczne, udostępnianie lokalizacji i rzeczywistość rozszerzoną w jednej usłudze mobilnej. Aparat, Chat, Stories, Spotlight i Snap Map organizują doświadczenie użytkownika, podczas gdy Bitmoji zapewnia przenośną warstwę awatara. Snap sprzedaje reklamę wydajnościową i marki na tych powierzchniach, w tym formaty Sponsored Snaps i AR. Zarabia również bezpośrednie przychody z Snapchat+, Lens+, płatnego Memories Storage i innych funkcji premium, a także rozwija Specs jako potencjalną długoterminową platformę komputerową.
Długoterminowy kierunek Snap koncentruje się na poprawie systemów rekomendacji i reklamowych za pomocą AI, rozszerzaniu bezpośrednich płatności użytkowników i przekształcaniu rzeczywistości rozszerzonej w szerszą platformę deweloperską. Snapchat+ daje firmie ciągły kanał dla funkcji premium, a Spotlight i Snap Map tworzą dodatkowy zasób odkrycia i komercyjnego. Qualcomm wsparł mapę drogową ubieranych urządzeń Snap poprzez platformy Snapdragon, podczas gdy marki i agencje używają Lens Studio i automatycznych produktów kampanii do budowania doświadczeń AR i reklam wydajnościowych. Specs rozszerza tę strategię poza smartfony, tworząc możliwy biznes sprzętu i komputerów przestrzennych, jeśli deweloperzy i konsumenci przyjmą platformę przez kilka lat.
Przegląd zysków Snap Inc. (SNAP) Q2 2026: przychody, użytkownicy i wzrost subskrypcji
Snap dostarczył 1,60 miliarda dolarów przychodów Q2 w porównaniu z oczekiwanymi 1,54 miliarda dolarów, skorygowaną stratą 0,10 dolara na akcję w porównaniu z oczekiwaną stratą 0,12 dolara i 493 miliony aktywnych użytkowników dziennie w porównaniu z oczekiwanymi 487,9 miliona. Przychody z reklam wzrosły o 9% do 1,28 miliarda dolarów, inne przychody wzrosły o 85% do 316 milionów dolarów, a strata netto GAAP zawęziła się do 164 milionów dolarów z 262,6 miliona dolarów. Wytyczne przychodów Q3 w wysokości 1,70-1,74 miliarda dolarów przewyższyły konsensus 1,70 miliarda dolarów w środkowym punkcie, chociaż wyższa perspektywa kosztów infrastruktury 1,65-1,70 miliarda dolarów tworzy jasny kompromis rentowności.
Czytaj więcej: Przegląd zysków Snap (SNAP) Q2 2026: przychody 1,60 mld USD i momentum reklamowe napędzają wzrost ceny o 14,88%
|
Wskaźnik finansowy |
Wytyczne / Konsensus |
Zgłoszony / Rzeczywisty |
Niespodzianka |
|
Przychody Q2 2026 |
Konsensus 1,54 mld USD |
1,60 mld USD |
Przewyższenie. Około 60 mln USD powyżej konsensusu; wzrost o 19% YoY. |
|
Q2 skorygowana strata na akcję |
Konsensus strata 0,12 USD |
Strata 0,10 USD |
Przewyższenie. Strata była o 0,02 USD węższa niż oczekiwano. |
|
Q2 strata netto GAAP |
— |
Strata 164 mln USD |
Poprawa. Zawężenie z 262,6 mln USD rok wcześniej. |
|
Przychody z reklam |
Konsensus 1,23 mld USD |
1,28 mld USD |
Przewyższenie. Około 50 mln USD powyżej konsensusu; wzrost o 9% YoY. |
|
Inne przychody |
— |
316 mln USD |
Przyspieszenie. Wzrost o 85% YoY na subskrypcjach i przestrzeni przechowywania. |
|
Aktywni użytkownicy dziennie |
Konsensus 487,9 mln |
493 mln |
Przewyższenie. Około 5,1 mln powyżej konsensusu; wzrost o 5% YoY. |
|
Aktywni użytkownicy miesięczni |
Konsensus 960,6 mln |
971 mln |
Przewyższenie. Około 10,4 mln powyżej konsensusu; wzrost o 4% YoY. |
|
Perspektywa przychodów Q3 2026 |
Konsensus 1,70 mld USD |
1,70–1,74 mld USD |
Powyżej. Środkowy punkt 1,72 mld USD przekroczył konsensus o 20 mln USD. |
|
Perspektywa kosztów infrastruktury 2026 |
Poprzednio 1,60–1,65 mld USD |
1,65–1,70 mld USD |
Podniesiono. Inwestycje w AI i uczenie maszynowe zwiększyły zakres. |
- Przychody w wysokości 1,60 miliarda dolarów wzrosły o 19%: Wynik przewyższył konsensus o około 60 milionów dolarów, gdy reklama w Ameryce Północnej się poprawiła, a wydatki na Mistrzostwa Świata pomogły popytowi. Utrzymanie tego tempa bez wsparcia związanego z wydarzeniami wzmocniłoby argumenty, że zmiany w produktach reklamowych działają.
- Skorygowana strata 0,10 dolara na akcję przewyższyła o 0,02 dolara: Snap zawężył stratę netto GAAP o około 99 milionów dolarów do 164 milionów dolarów, podczas gdy skorygowane koszty wzrosły tylko o 4%. Kontrola kosztów zaczyna przekształcać wzrost przychodów w lepsze zarobki, mimo że rentowność GAAP pozostaje niekompletna.
- Inne przychody w wysokości 316 milionów dolarów wzrosły o 85%: Bezpośrednie przychody rozszerzyły się znacznie szybciej niż wzrost reklam o 9%, podnosząc dywersyfikację poprzez Snapchat+, Lens+ i Memories Storage. Wyższa stawka płacących użytkowników zmniejszyłaby narażenie Snap na niestabilne budżety reklamowe i poprawiła widoczność przychodów.
- 493 miliony użytkowników dziennie wzrosło o 5%, gdy miesięczni użytkownicy osiągnęli 971 milionów: Obydwie liczby przebiły prognozy, chociaż wzrost zwolnił z poprzednich tempos, a presja pozostała w Ameryce Północnej i Europie. Zyski monetyzacji muszą zatem zrównoważyć słabszą kombinację dodatkowych użytkowników.
- Wytyczne przychodów Q3 osiągnęły środkowy punkt 1,72 miliarda dolarów: Środkowy punkt stał 20 milionów dolarów powyżej konsensusu, ale zakres kosztów infrastruktury wzrósł również do nawet 1,70 miliarda dolarów na 2026 rok. Lepsze rekomendacje AI i konwersja reklam musi przynieść mierzalne zwroty, aby zachować dźwignię operacyjną.
Perspektywy inwestycyjne Snap Inc. (SNAP) na 2026 rok: przypadek byczego $10 vs przypadek niedźwiedzi $4
Centralne pytanie brzmi, czy poprawa reklam i bezpośrednich przychodów może przewyższyć presję regionalnych odbiorców oraz koszt budowania systemów AI i Specs.
Przypadek byczy: reklama i bezpośrednie przychody popychają SNAP w kierunku $10
Przypadek byczy zakłada, że narzędzia reklamowe oparte na AI poprawiają wydajność kampanii i sprowadzają większych reklamodawców z Ameryki Północnej z powrotem do Snapchat. Wzrost reklam pozostaje na poziomie niskich dwucyfrowych, bezpośrednie przychody rozszerzają się szybciej niż podstawowa działalność, a 16% redukcja siły roboczej pomaga większemu wzrostowi przychodów osiągnąć zarobki i przepływy pieniężne.
Ruch w kierunku $10 wymagałby kwartalnych przychodów na poziomie lub powyżej środkowego punktu Q3 wynoszącego 1,72 miliarda dolarów, płatnych produktów rozszerzających się poza obecny udział poniżej 3% miesięcznych użytkowników i Specs wykazujących wiarygodny popyt deweloperów lub konsumentów. Stabilni użytkownicy wysokiej wartości i dalsze zwiększenie szacunków wzmocniłoby przypadek.
Przypadek bazowy: lepsza monetyzacja utrzymuje SNAP między $6 a $8
Przypadek bazowy zakłada, że reklama poprawia się stopniowo, podczas gdy Snapchat+, Lens+ i magazyn budują większy drugi strumień przychodów. Globalni użytkownicy kontynuują wzrost, ale słabość w Ameryce Północnej i Europie ogranicza poprawę w jakości odbiorców, podczas gdy wyższe koszty infrastruktury AI kompensują część oszczędności z restrukturyzacji.
SNAP mógłby handlować głównie między $6 a $8, jeśli przychody pozostaną w pobliżu wytycznych, bezpośrednie przychody kontynuują wzrost, a strata GAAP zawęża się dalej. Niepowodzenie w stabilizacji użytkowników regionalnych wysokiej wartości lub rosnące koszty infrastruktury ograniczyłoby górny koniec.
Przypadek niedźwiedzi: presja użytkowników i wyższe koszty ciągną SNAP w kierunku $4
Przypadek niedźwiedzi zakłada, że użytkownicy dzienni nadal maleją w Ameryce Północnej i Europie, czyniąc Snapchat mniej atrakcyjnym dla reklamodawców skupionych na odbiorcach wyższej wartości. Wzrost subskrypcji spowalnia, zanim stanie się wystarczająco duży, aby zrównoważyć słabszą reklamę, podczas gdy infrastruktura AI i Specs utrzymują podwyższone koszty stałe.
Ruch w kierunku $4 stałby się bardziej prawdopodobny, jeśli przychody spadną poniżej dolnej granicy wytycznych 1,70 miliarda dolarów, wzrost użytkowników nie spełni oczekiwań lub strata GAAP przestanie się zawężać. Słaba adopcja Specs, bardziej rygorystyczne zasady bezpieczeństwa młodych lub niższe zwroty reklamodawców mogą dodać dalszą presję.
Prognozy cen akcji SNAP na 2026 rok według analityków z Wall Street
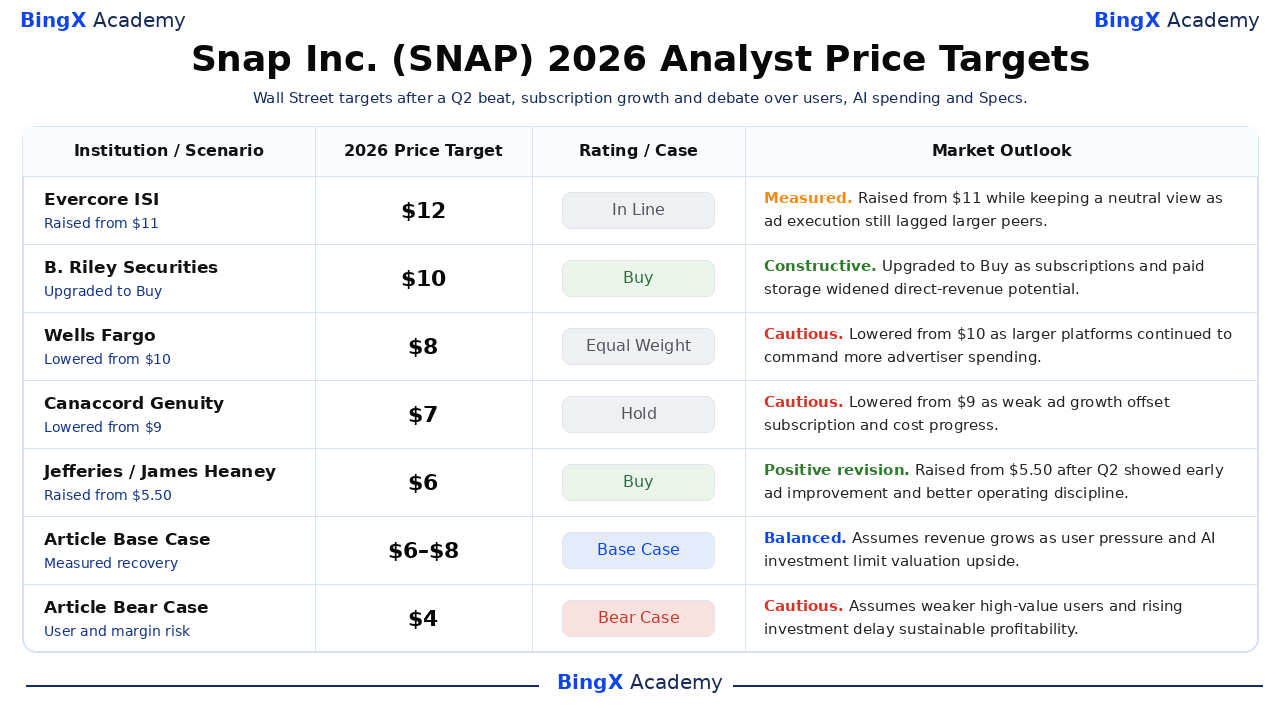
Tych pięć datowanych działań obejmuje $6 do $12 i pokazuje, jak ostro różnią się poglądy na wykonanie reklam, subskrypcji, użytkowników regionalnych i kosztów infrastruktury. Dystrybucja pokazuje również, dlaczego żaden pojedynczy cel nie powinien być traktowany jako prognoza. Końcowe wiersze bazowe i niedźwiedzie to scenariusze redakcyjne Akademii BingX, a nie prognozy Wall Street ani gwarancje cenowe.
|
Instytucja / Scenariusz |
Cel cenowy na 2026 |
Ocena / Przypadek |
Perspektywy rynkowe |
|
Evercore ISI |
$12 |
In Line |
Wyważone. 6 sierpnia: podwyższono z $11 pomimo słabego wykonania reklam i zachowano neutralny pogląd. |
|
B. Riley Securities |
$10 |
Buy |
Konstruktywne. 5 lutego: awansowano, gdy subskrypcje i płatne Memories Storage poszerzyły potencjał bezpośrednich przychodów. |
|
Wells Fargo |
$8 |
Equal Weight |
Ostrożne. 5 lutego: obniżono z $10, gdy większe platformy nadal przyciągają więcej wydatków reklamodawców. |
|
Canaccord Genuity |
$7 |
Hold |
Ostrożne. 5 lutego: obniżono z $9, gdy słaby wzrost reklam zrównoważył postęp subskrypcji i kosztów. |
|
Jefferies |
$6 |
Buy |
Pozytywna rewizja. 4 sierpnia: podwyższono z $5,50 po tym, jak Q2 pokazał wczesną poprawę reklam i lepszą dyscyplinę operacyjną. |
|
Przypadek bazowy artykułu |
$6–$8 |
Przypadek bazowy |
Zrównoważone. Zakłada wzrost przychodów, gdy presja użytkowników i inwestycje w AI ograniczają wzrost wyceny. |
|
Przypadek niedźwiedzi artykułu |
$4 |
Przypadek niedźwiedzi |
Ostrożne. Zakłada słabszych użytkowników wysokiej wartości i rosnące inwestycje opóźniają trwałą rentowność. |
Jak handlować akcjami Snap Inc. (SNAP) na BingX
Handluj perspektywami reklam, subskrypcji i Specs Snap, używając BingX TradFi i BingX AI narzędzi. Ponieważ SNAP może reagować ostro na zarobki, wprowadzanie produktów i regulacje, traderzy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
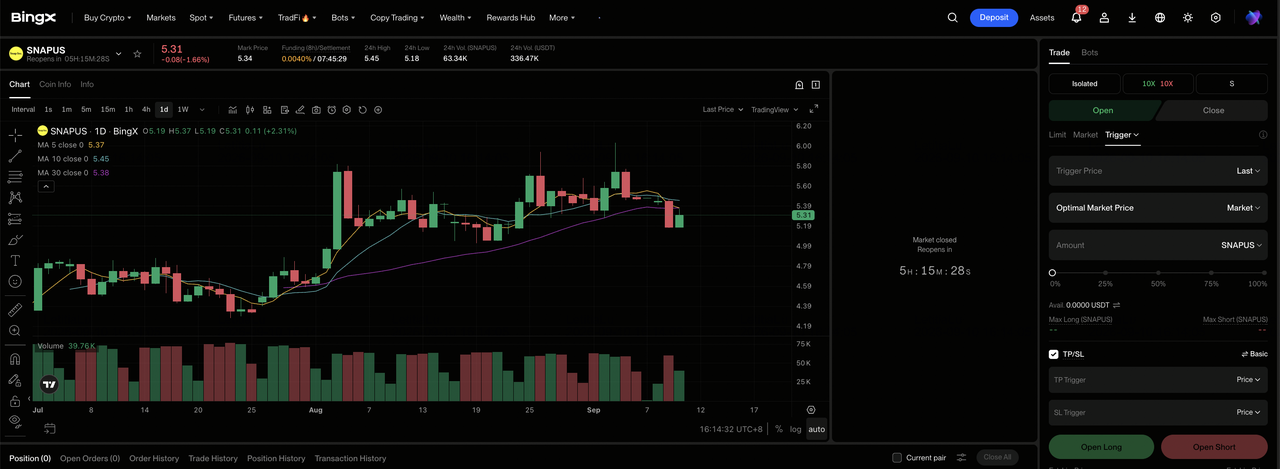
Krok 1: Uzyskaj dostęp do BingX TradFi. Zarejestruj się i przejdź do specjalistycznej sekcji TradFi na tablicy rozdzielczej giełdy BingX.
Krok 2: Wybierz Snap Inc. (SNAP). Wyszukaj i wybierz kontrakt SNAPUS-USDT perpetual futures.
Krok 3: Wybierz swój kierunek. Wybierz otwarcie pozycji długiej, jeśli reklama, subskrypcje i dyscyplina kosztów wspierają przypadek byczy lub bazowy. Wybierz otwarcie pozycji krótkiej, jeśli regionalni użytkownicy, wyższe inwestycje lub słaby popyt na Specs potwierdzają przypadek niedźwiedzi.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Isolated lub Cross-Margin na podstawie swojej tolerancji ryzyka. Spadek SNAP o 34,20% YTD pokazuje, dlaczego konserwatywna dźwignia i jasne wymiarowanie pozycji są ważne.
Krok 5: Wykonaj rygorystyczne protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. SNAP może reagować szybko na trendy reklamowe, dane użytkowników, aktualizacje Specs i zasady bezpieczeństwa młodych.
Top 5 ryzyk do obserwowania dla inwestorów SNAP w 2026
Odzyskiwanie Snap zależy od jakości użytkowników, popytu reklamowego, wydatków na AI, inwestycji w sprzęt i regulacji, z których wszystkie mogą bezpośrednio wpłynąć na wzrost przychodów i przepływ gotówki.
- Słabość w Ameryce Północnej i Europie może zaszkodzić monetyzacji: Globalna DAU osiągnęła 493 miliony, ale spadki w regionach wyższej wartości przeniosłyby więcej użytkowników na rynki z niższym ARPU. Mogłoby to zmniejszyć popyt reklamodawców i przychód na użytkownika, nawet jeśli całkowita liczba użytkowników nadal rośnie.
- Reklama nadal napędza większość przychodów Snap: Reklama wygenerowała 1,28 miliarda dolarów przychodów Q2, około czterech piątych całkowitej sprzedaży. Słabsza gospodarka, zakłócenia geopolityczne lub słabsza wydajność kampanii mogłyby uderzyć w przychody szybciej, niż biznes bezpośrednich przychodów o wartości 316 milionów dolarów może zrównoważyć.
- Wydatki na AI mogą wzrosnąć przed tym, jak zwroty staną się jasne: Snap zwiększył swoje perspektywy kosztów infrastruktury do 1,65-1,70 miliarda dolarów. Jeśli lepsze rekomendacje i narzędzia reklamowe nie poprawią zaangażowania lub konwersji, wyższe wydatki mogłyby spowolnić postęp z obecnej straty netto 164 milionów dolarów w kierunku rentowności.
- Specs mogą wchłonąć kapitał bez budowania dużego rynku: Produkt za 2195 dolarów celuje w wczesną i niepewną kategorię. Słabe zainteresowanie deweloperów lub ograniczona adopcja konsumencka mogłaby przedłużyć straty sprzętu i odciągnąć zasoby od biznesów reklamowych i subskrypcyjnych Snapchat.
- Zasady bezpieczeństwa młodych mogą zmniejszyć zaangażowanie i podnieść koszty: Wymagania weryfikacji wieku, limity dostępu i spory sądowe na kilku rynkach mogą ograniczyć użycie produktu lub inwentarz reklamowy. Wyższe wydatki na zgodność i prawne mogą również obciążyć przepływ gotówki i wartość na akcję.
Końcowe myśli: czy powinieneś inwestować w SNAP w 2026?
Wyniki Q2 Snap dostarczyły wiarygodnych dowodów odzyskiwania. Przychody wzrosły o 19%, inne przychody wzrosły o 85%, obydwa główne liczby użytkowników przebiły oczekiwania, a strata netto zawęziła się o prawie 100 milionów dolarów. Nierozwiązana kwestia polega na tym, czy te ulepszenia mogą trwać, gdy firma wydaje do 1,70 miliarda dolarów na infrastrukturę i dąży do wysokiego ryzyka mapy drogowej Specs.
Przypadek byczy wymaga silniejszej reklamy, bezpośrednich przychodów i konwersji gotówki, aby uzasadnić $10. Przypadek niedźwiedzi wymaga słabości użytkowników regionalnych i kosztów inwestycji, aby utrzymać rentowność w oddaleniu, wspierając $4. Konserwatywni traderzy mogą poczekać na kolejny kwartał w pobliżu lub powyżej środkowego punktu przychodów 1,72 miliarda dolarów i wyraźniejszą stabilizację w Ameryce Północnej i Europie przed traktowaniem odzyskiwania jako trwałego.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje, takie jak SNAP, wiąże się z wysokim ryzykiem utraty kapitału. Cykle reklamowe, trendy użytkowników, wydatki na technologię, regulacje, wykonanie produktu i dźwignia mogą powodować szybkie straty. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązane lektury
- Top 10 akcji infrastruktury AI do kupienia w 2026: liderzy produkcji i projektowania chipów
- Top akcje hyperscalerów AI do obserwowania w 2026: wyścig infrastruktury chmurowej o wartości 700 miliardów dolarów
- Prognoza ceny Meta (META) 2026: czy monetyzacja AI może popchnąć META w kierunku $1,000?
- Prognoza ceny Reddit (RDDT) 2026: czy możliwości danych AI mogą popchnąć RDDT w kierunku $300?
- Prognoza ceny akcji Qualcomm (QCOM) 2026: czy QCOM może przełamać $260 na wzroście Edge AI?
- Prognoza ceny akcji AMC 2026: fundamentalne odwrócenie czy masowa pułapka rozwodnienia?
