
Sandisk (SNDK) to firma zajmująca się pamięciami flash, obsługująca centra danych, urządzenia brzegowe i rynki konsumenckie. Jej działalność koncentruje się na pamięci flash NAND i produktach pamięci półprzewodnikowej, przy czym dyski SSD dla przedsiębiorstw stają się coraz ważniejsze, ponieważ infrastruktura AI napędza popyt na pojemną i energooszczędną pamięć masową. Daje to firmie Sandisk rosnącą ekspozycję na wydatki hyperscalerów i centrów danych, ale także sprawia, że wyniki są wrażliwe na ceny NAND, zapasy klientów, dyscyplinę podaży i harmonogram nowych mocy przemysłowych.
Historia wzrostu coraz bardziej koncentruje się na popycie na pamięć masową związanym z AI i ciaśniejszym rynku NAND. Przychody w Q4 roku podatkowego 2026 wzrosły o 51% kwartał do kwartału, wspierane wyższymi cenami i ostrym wzrostem sprzedaży w centrach danych, podczas gdy marża brutto ponownie się rozszerzyła. Sandisk wykorzystuje także długoterminowe umowy z klientami i bardziej zdyscyplinowane planowanie mocy produkcyjnych w celu wzmocnienia trwałości zarobków. Dla inwestorów kluczowym pytaniem jest to, czy popyt na dyski SSD dla przedsiębiorstw i wzrost pamięci masowej napędzany przez AI mogą utrzymać wysokie marże po tym, jak obecny niedobór podaży zacznie się normalizować.
Prognoza akcji SNDK na 2026 rok koncentruje się teraz na dwóch konkurujących poglądach:
- Scenariusz wzrostu pamięci masowej AI: Byki oczekują silniejszego popytu na dyski SSD dla przedsiębiorstw, wyższej zawartości NAND na serwer AI, długoterminowych zobowiązań klientów i zdyscyplinowanej podaży, aby przedłużyć cykl i wspierać wyższą bazę zarobków w całym cyklu.
- Scenariusz normalizacji NAND: Niedźwiedzie oczekują wolniejszych wzrostów cen, trawienia zapasów klientów i dodatkowych mocy przemysłowych, które będą wywierać presję na marże w miarę łagodzenia warunków podaży, ograniczając to, jak bardzo wzrost centrów danych i zwroty kapitału mogą zrekompensować spadek.
Ten przewodnik analizuje prognozę akcji SNDK, scenariusze cenowe na 2026 rok, główne ryzyko i opinie analityków, opierając się na komunikacie o wynikach za Q4 roku podatkowego z 5 sierpnia i najnowszych danych rynkowych, plus jak handlować futures akcji SNDK na BingX TradFi z zabezpieczeniem w USDT.
Top 5 rzeczy, które inwestorzy Sandisk powinni wiedzieć we wrześniu 2026
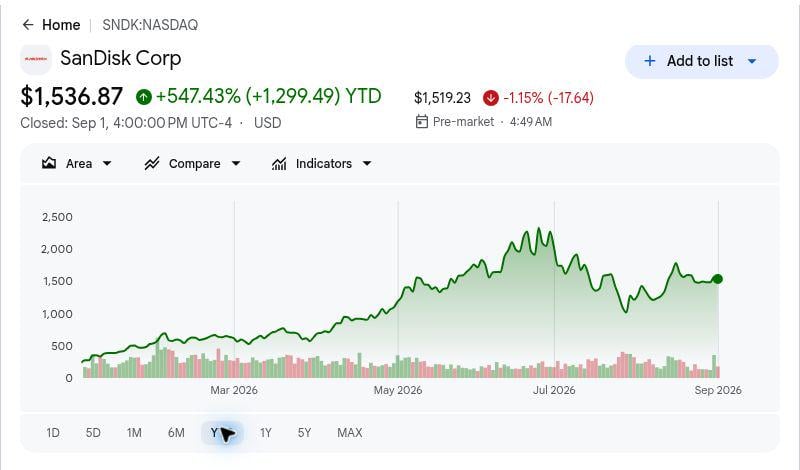
- Wzrost YTD o 547,43% podniósł próg realizacji: Zamknięcie z 1 września jest historycznym punktem odniesienia. Dalszy wzrost zależy teraz od realizacji zarobków, trwałych cen i zwrotów gotówkowych, a nie początkowego uznania Sandisk jako niezależnego dostawcy pamięci masowej AI.
- Przychody Q4 roku podatkowego w wysokości 8,97 mld USD wzrosły o 51% sekwencyjnie: Zarząd przypisał około jednej trzeciej wzrostu wolumenowi, a dwie trzecie cenom. Mix pokazuje, że kwartał połączył rzeczywisty wzrost dostaw z niezwykle korzystną ekonomią branżową, pozostawiając trwałość cen kluczową dla kolejnej fazy.
- Przychody z centrów danych podwoiły się sekwencyjnie do 2,98 mld USD: Segment rozszerzył się o 103% z Q3 roku podatkowego, gdy wdrożenia dysków SSD dla przedsiębiorstw przyspieszyły. Przeniosło to centra danych z opcjonalnej narracji wzrostu ku materialnemu filarowi przychodów, chociaż porównania kwartalne staną się bardziej wymagające po szybkim wzroście.
- Prognozy na Q1 2027 roku podatkowego przewidują kolejny wzrost przychodów: Zarząd oczekuje przychodów od 10,30 do 10,80 mld USD i rozwodnionego EPS non-GAAP od 44,00 do 46,00 USD. Perspektywy wspierają ciągły popyt, jednak przewidywany zakres marży brutto sygnalizuje także, że dodatkowa rentowność może już nie rosnąć każdego kwartału.
- Cele po wynikach obejmują zakres od 1 400 do 2 900 USD: Zakres odzwierciedla spór o to, jak długo ciasne warunki NAND i podwyższone marże mogą się utrzymać. Mapuje konkurencyjne założenia cyklu, a nie jedną consensus obietnicę.
Czym jest Sandisk Corporation (SNDK)?
Sandisk to firma zajmująca się pamięciami flash NAND z siedzibą w Milpitas w Kalifornii, która stała się niezależna od Western Digital w lutym 2025 roku. Rozwija technologie pamięci flash i sprzedaje dyski SSD dla przedsiębiorstw, produkty wbudowane i wymienne, pamięć masową dla klientów, karty pamięci i dyski USB. Ekonomia produkcji jest wspierana przez długotrwałe wspólne operacje Flash Ventures z Kioxia w Japonii, dając firmie Sandisk dostęp do skalowanej produkcji płytek krzemowych bez posiadania każdego zasobu fabrykacyjnego na własność.
Strategia składa się teraz z trzech połączonych części: przesunięcie przychodów w kierunku klientów centrów danych o wyższej wartości, wykorzystanie umów New Business Model do poprawy widoczności popytu i cen oraz zwrot nadwyżki gotówki bez osłabiania inwestycji technologicznych. Sandisk dodał pięć umów NBM po ogłoszeniu pięciu w kwietniu, w tym nowych klientów i rozszerzenia z istniejącymi partnerami. Zakończył rok podatkowy 2026 z 4,76 mld USD w gotówce i ekwiwalentach gotówki, 1,78 mld USD w zbywalnych papierach wartościowych oraz 15,5 mld USD pozostałej autoryzacji skupu akcji.
Więcej informacji: Najlepsze akcje pamięci AI do kupienia w 2026: DRAM, HBM i popyt na pamięć masową AI wyjaśniony
Przegląd wyników Sandisk (SNDK) za Q4 2026 roku podatkowego: Ceny i popyt centrów danych resetują bazę zarobków
- Przychody osiągnęły 8,97 mld USD, powyżej poprzedniego pułapu prognozy. Przychody przekroczyły zakres zarządu od 7,75 do 8,25 mld USD i wzrosły o 372% rok do roku. Wyższe ceny NAND napędziły większość sekwencyjnego wzrostu, podkreślając zarówno silne warunki podaży-popytu, jak i wrażliwość na przyszłe odwrócenie cen.
- Rozwodniony EPS non-GAAP wzrósł do 39,25 USD. Wyniki znacznie przekroczyły poprzednią prognozę od 30,00 do 33,00 USD, gdy wyższe ceny przeszły przez bazę kosztową i zwiększyły rentowność. Przyszłe zarobki pozostają bardzo wrażliwe na średnie ceny sprzedaży NAND.
- Przychody z centrów danych podwoiły się sekwencyjnie do 2,98 mld USD. Przychody z segmentu wzrosły o 103%, gdy klienci infrastruktury AI wchłonęli więcej wysokowartościowej pojemności dysków SSD dla przedsiębiorstw. Przychody edge wzrosły o 48%, podczas gdy przychody konsumenckie spadły o 32%, przesuwając mix biznesowy dalej w kierunku infrastruktury.
- Marża brutto GAAP rozszerzyła się do 84,6%. Marża poprawiła się o 6,2 punkty procentowe sekwencyjnie dzięki silniejszym cenom, mixowi i wykorzystaniu. Prognozy na Q1 w wysokości od 83,0% do 84,9% sugerują, że rentowność może pozostać podwyższona, nawet gdy sekwencyjna ekspansja marży spowalnia.
- Skorygowany wolny przepływ gotówkowy osiągnął 5,04 mld USD. Silna generacja gotówki wsparła poprawę bilansu i większy program skupu akcji. Inwestorzy powinni nadal porównywać skorygowany przepływ gotówkowy z raportowanymi wynikami, ponieważ skorygowana wartość wyklucza płatności NBM i aktywność Flash Ventures.
Więcej informacji: Przegląd wyników Sandisk (SNDK) za Q4 2026: Silne pobicie nie spełnia wysokich oczekiwań i wywołuje 5,40% wyprzedaż
Profil finansowy i consensus Sandisk za Q4 2026 roku podatkowego: Przychody, EPS i marże
Q4 roku podatkowego połączył duże pobicie prognozy z kolejnym skokiem rentowności. Tabela oddziela raportowane wyniki operacyjne od perspektyw na następny kwartał i podkreśla, gdzie obecne zarobki zależą od cen, mixu centrów danych i zobowiązań klientów.
|
Wskaźnik finansowy |
Prognoza / Porównanie |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody Q4 roku podatkowego |
Prognoza 7,75–8,25 mld USD |
8,965 mld USD |
Pobicie. Powyżej poprzedniego pułapu. |
|
Rozwodniony EPS non-GAAP |
Prognoza 30,00–33,00 USD |
39,25 USD |
Pobicie. Ceny rozszerzyły dźwignię zarobków. |
|
Dochód netto GAAP |
— |
6,903 mld USD |
Poprawa. Wzrost o 91% sekwencyjnie. |
|
Rozwodniony EPS GAAP |
— |
43,97 USD |
Poprawa. Wzrost z 23,03 USD. |
|
Marża brutto GAAP |
— |
84,60% |
Rozszerzenie. Wzrost o 6,2 punkty procentowe. |
|
Przychody z centrów danych |
— |
2,977 mld USD |
Przyspieszenie. Wzrost o 103% sekwencyjnie. |
|
Przychody edge |
— |
5,432 mld USD |
Ekspansja. Wzrost o 48% sekwencyjnie. |
|
Przychody konsumenckie |
— |
556 mln USD |
Spadek. Spadek o 32% sekwencyjnie. |
|
Skorygowany wolny przepływ gotówkowy |
— |
5,035 mld USD |
Wzmocnienie. Ponad dwukrotny wzrost sekwencyjnie. |
|
Perspektywy przychodów Q1 2027 roku podatkowego |
— |
10,30–10,80 mld USD |
Podwyższona baza. Implikuje dalszy wzrost sekwencyjny. |
|
Marża brutto non-GAAP Q1 2027 roku podatkowego |
— |
83,0%–85,0% |
Utrzymanie. Pozostaje blisko szczytu Q4. |
|
Rozwodniony EPS non-GAAP Q1 2027 roku podatkowego |
— |
44,00–46,00 USD |
Pozytywny. Rozszerza wzrost zarobków. |
Operacyjny przepływ gotówkowy wyniósł 7,13 mld USD w Q4 roku podatkowego i 11,67 mld USD za cały rok. Wolny przepływ gotówkowy za cały rok osiągnął 11,49 mld USD, w porównaniu z 8,74 mld USD skorygowanego wolnego przepływu gotówkowego po pozycjach NBM i Flash Ventures.
Perspektywy inwestycyjne Sandisk Corporation (SNDK) na 2026: Scenariusz byka 3 000 USD vs. scenariusz niedźwiedzia 1 000 USD
Centralnym testem jest to, czy popyt na pamięć masową napędzany przez AI i umowy z klientami mogą zachować wysokie zarobki po zakończeniu pierwszej fali wzrostu cen NAND.
Scenariusz byka: Popyt centrów danych AI popycha SNDK w kierunku 2 500 USD
Scenariusz byka zakłada, że popyt na NAND dla inferencji AI, przechowywania modeli i potoków danych pozostaje strukturalnie silniejszy niż tradycyjne cykle PC i smartfonów. Przychody z dysków SSD dla przedsiębiorstw nadal się rozwijają, klienci akceptują wieloletnie zobowiązania handlowe, a dodawanie mocy przemysłowych pozostaje zdyscyplinowane. W tym otoczeniu mix centrów danych może zrekompensować wolniejszy popyt konsumencki i utrzymać generację gotówki znacznie powyżej bazy sprzed rozdziału.
Ten wynik wymaga, aby Sandisk utrzymał marżę brutto blisko przewodzonego zakresu, przekonwertował umowy NBM na powtarzający się wolumen i uniknął agresywnej reakcji podażowej ze strony konkurentów. Cel Cantor Fitzgerald po wynikach to najwyższa nazwana referencja w wybranym obecnym zestawie.
Scenariusz bazowy: Silne ceny utrzymują SNDK między 1 750 a 2 250 USD
Scenariusz bazowy zakłada, że popyt na dyski SSD dla przedsiębiorstw pozostaje zdrowy, gdy tempo sekwencyjnej poprawy cen spowalnia. Przychody mogą nadal rosnąć, wspierane przez perspektywy na następny kwartał i skontraktowany popyt klientów, chociaż marże stabilizują się zamiast rozwijać się każdego kwartału. Skupy akcji stopniowo redukują liczbę akcji i pomagają przekładać generację gotówki na wartość na akcję.
Zakres jest zgodny ze środkowym klastrem utworzonym przez Jefferies, JPMorgan, Citigroup i Wedbush. Potwierdzenie pochodziłoby ze stabilnych zleceń centrów danych, marży brutto utrzymującej się powyżej historycznych poziomów cyklu i kontynuacji skorygowanego wolnego przepływu gotówkowego po płatnościach NBM. Ten zakres to scenariusz redakcyjny, nie gwarantowane pasmo handlowe.
Scenariusz niedźwiedzia: Normalizacja NAND ciągnie SNDK w kierunku 1 000 USD
Scenariusz niedźwiedzia zaczyna się od normalnego mechanizmu cyklu pamięci: wysokie ceny zachęcają do większej podaży, klienci budują zapasy i zakupy się zatrzymują, zanim popyt końcowy zniknie. Mniejszy wkład cenowy zmniejszyłby wzrost przychodów i szybko skompresował marżę, ponieważ wyniki Q4 roku podatkowego oddały niezwykle silną ekonomię niedoboru.
Najjaśniejsze wyzwalacze to słabsze zamówienia na dyski SSD dla przedsiębiorstw, ostry wzrost zapasów klientów, ekspansja mocy w całej branży NAND lub prognoza marży brutto spadająca znacznie poniżej obecnego zakresu. W tym środowisku rynek mógłby wycenić Sandisk na znormalizowanych zarobkach, a nie na szczytowym przepływie gotówkowym cyklu.
Prognozy cen akcji SNDK na 2026 od analityków z Wall Street
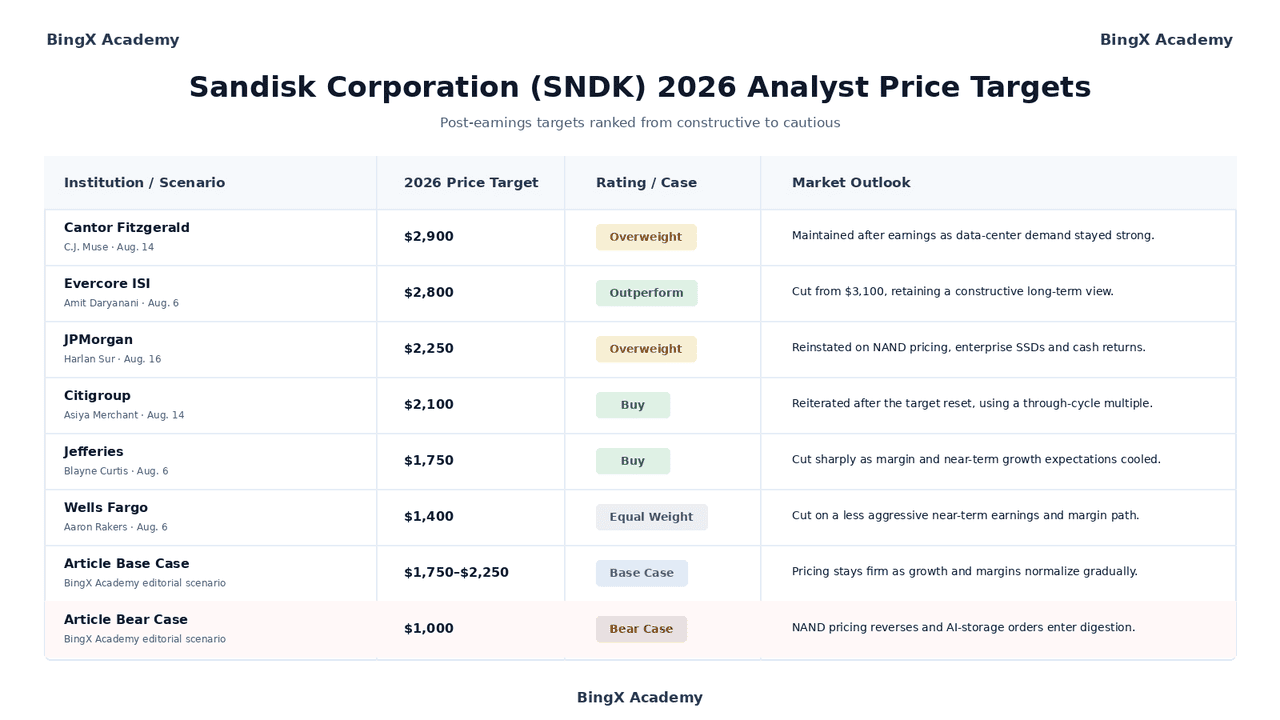
Wall Street pozostaje konstruktywny wobec Sandisk, jednak rewizje po wynikach pokazują znaczący spór o trwałość marży. Poniższe wiersze to datowane, nazwane działania stron trzecich. Ostatnie dwa wiersze to scenariusze redakcyjne BingX Academy i są oddzielone od celów analityków.
|
Instytucja / Scenariusz |
Cel cenowy na 2026 |
Rating / Scenariusz |
Perspektywy rynkowe |
|
Cantor Fitzgerald / C.J. Muse 14 sierpnia |
2 900 USD |
Nadwaga |
Utrzymane po wynikach, gdy popyt centrów danych pozostał silny. |
|
Evercore ISI / Amit Daryanani 6 sierpnia |
2 800 USD |
Przewyższa |
Obniżone z 3 100 USD, zachowując konstruktywny długoterminowy pogląd. |
|
JPMorgan / Harlan Sur 16 sierpnia |
2 250 USD |
Nadwaga |
Przywrócone na cenach NAND, dyskach SSD dla przedsiębiorstw i zwrotach gotówkowych. |
|
Citigroup / Asiya Merchant 14 sierpnia |
2 100 USD |
Kup |
Potwierdzone po resecie celu, używając mnożnika przez cały cykl. |
|
Jefferies / Blayne Curtis 6 sierpnia |
1 750 USD |
Kup |
Ostro obniżone, gdy ochłodziły się oczekiwania dotyczące marży i krótkookresowego wzrostu. |
|
Wells Fargo / Aaron Rakers 6 sierpnia |
1 400 USD |
Równa waga |
Obniżone z powodu mniej agresywnej ścieżki zarobków i marży w krótkim terminie. |
|
Scenariusz bazowy artykułu Scenariusz redakcyjny Akademia BingX |
1 750–2 250 USD |
Scenariusz bazowy |
Ceny pozostają silne, gdy wzrost i marże normalizują się stopniowo. |
|
Scenariusz niedźwiedzia artykułu Scenariusz redakcyjny Akademia BingX |
1 000 USD |
Scenariusz niedźwiedzia |
Ceny NAND się odwracają i zamówienia na pamięć masową AI wchodzą w trawienie. |
Jak handlować akcjami Sandisk (SNDK) na BingX
Handluj cenami NAND Sandisk i perspektywami centrów danych AI używając BingX TradFi i narzędzi BingX AI. Zdefiniuj katalizator operacyjny i akceptowalną stratę przed otwarciem pozycji.
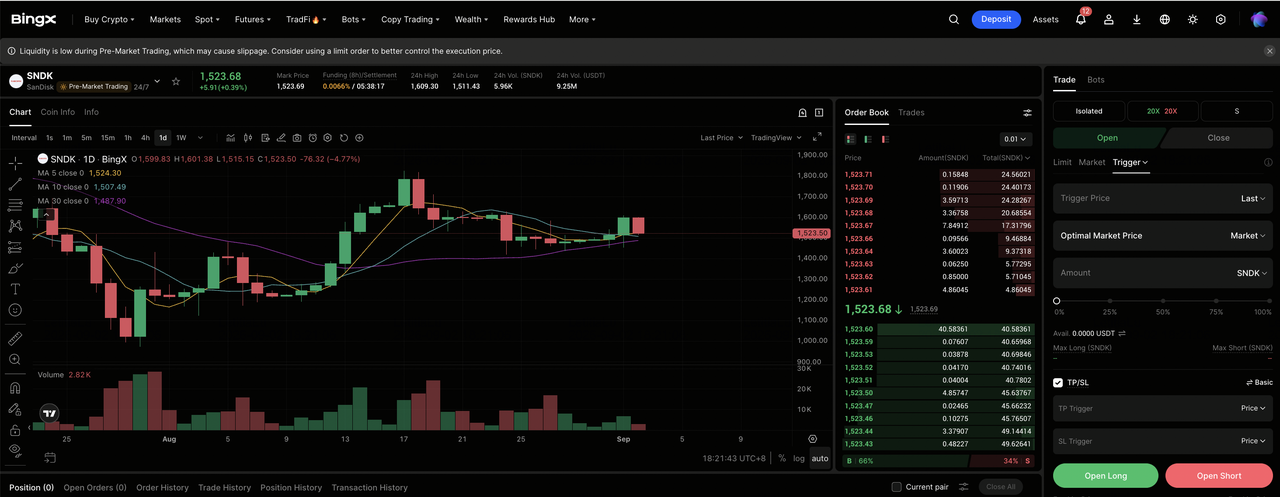
Krok 1: Uzyskaj dostęp do BingX TradFi. Zarejestruj się, ukończ weryfikację tożsamości, włącz uwierzytelnianie dwuskładnikowe i otwórz rynek TradFi.
Krok 2: Wybierz Sandisk (SNDK). Wybierz kontrakt perpetual SNDK-USDT i potwierdź ticker przed złożeniem zlecenia.
Krok 3: Wybierz swój kierunek. Wybierz Otwórz pozycję długą lub Otwórz pozycję krótką zgodnie z tezą. Pozycja długa może pasować do oczekiwań utrzymanego popytu na dyski SSD dla przedsiębiorstw i cen, podczas gdy pozycja krótka może pasować do oczekiwań trawienia zapasów lub kompresji marży.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Isolated lub Cross-Margin w oparciu o tolerancję ryzyka. Duży ruch YTD SNDK i zmienność po wynikach sprawiają, że konserwatywna dźwignia i przemyślane określanie wielkości pozycji są ważne.
Krok 5: Zastosuj rygorystyczne protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss przed lub bezpośrednio po wejściu. Monitoruj ceny NAND, zamówienia dysków SSD dla przedsiębiorstw, prognozę marży brutto, postęp kontraktów NBM, moce przemysłowe i wydatki kapitałowe hyperscalerów.
Top 5 ryzyk do obserwowania dla inwestorów Sandisk w 2026
Sandisk łączy wyjątkowe ceny, szybki wzrost centrów danych i znaczną generację gotówki, jednak pięć ryzyk określi, czy silniejsza baza zarobków się utrzyma.
- Ceny NAND mogą się odwrócić, zanim skończą się kontrakty popytu końcowego: Klienci szybko dostosowują zamówienia, gdy zapasy rosną lub podaż staje się łatwiejsza do zabezpieczenia. Ponieważ ceny dostarczyły większość sekwencyjnego wzrostu Q4 roku podatkowego, stabilne dostawy mogłyby nadal przynieść słabsze przychody i marżę.
- Wydatki na infrastrukturę AI pozostają skoncentrowane: Popyt na dyski SSD dla przedsiębiorstw zależy od ograniczonej grupy klientów chmurowych. Opóźnione projekty, zmiany architektoniczne lub trawienie wydatków mogą stworzyć nagłą zmienność zamówień.
- Umowy New Business Model wymieniają marżę na widoczność: Dłuższe zobowiązania mogą zmniejszyć zmienność, chociaż ekonomia kontraktowa może ograniczać krótkoterminowy wzrost lub wymagać przedpłat. Trwałość i traktowanie skorygowanego przepływu gotówkowego pozostają centralne.
- Flash Ventures i azjatycka produkcja tworzą ekspozycję wykonawczą: Sandisk polega na wspólnych operacjach i skoncentrowanym łańcuchu dostaw. Problemy z wydajnością, klęski żywiołowe, ograniczenia handlowe lub nieporozumienia partnerów mogą wpłynąć na podaż i koszty.
- Zarobki szczytowego cyklu mogą zniekształcić wycenę: Niski mnożnik może wydawać się niedrogi, nawet jeśli zyski są niezwykle wysokie. Istotnym testem jest to, ile przychodów, marży i przepływu gotówkowego pozostaje po normalizacji cen.
Końcowe przemyślenia: Czy powinieneś inwestować w Sandisk w 2026?
Sandisk zakończył rok podatkowy 2026 ze znacznie silniejszym biznesem niż na początku roku. Przychody wzrosły o 175% za cały rok, sprzedaż w centrach danych wzrosła o 437%, marża brutto osiągnęła wyjątkowy poziom, a generacja gotówki wsparła znacznie większą autoryzację skupu. Firma przeszła także poza tożsamość pamięci masowej konsumenckiej, czyniąc dyski SSD dla przedsiębiorstw i wieloletnie relacje z klientami centralnymi dla swojej strategii.
Scenariusz byka zależy od popytu na pamięć masową AI, zdyscyplinowanej podaży NAND i umów NBM utrzymujących wyższy poziom zarobków. Scenariusz bazowy pozwala cenom i marżom normalizować się stopniowo bez podważania wzrostu centrów danych. Scenariusz niedźwiedzia staje się bardziej wiarygodny, jeśli zapasy rosną, moce się rozszerzają lub wydatki klientów wchodzą w fazę trawienia. Konserwatywni traderzy mogą poczekać na kolejny kwartał widoczności marży i zamówień, zamiast polegać na jakimkolwiek pojedynczym celu analityka.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje takie jak SNDK wiąże się z wysokim ryzykiem utraty kapitału. Sandisk jest narażony na cykle NAND, skoncentrowany popyt centrów danych, partnerstwa produkcyjne, przejścia technologiczne, zakłócenia łańcucha dostaw, realizację kontraktów i kompresję wyceny. Kontrakty perpetual z dźwignią mogą być zlikwidowane. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązane lektury
- Najlepsze akcje pamięci AI do kupienia w 2026: DRAM, HBM i popyt na pamięć masową AI wyjaśniony
- Najlepsze akcje centrów danych AI do kupienia w 2026: chmura, serwery i infrastruktura obliczeniowa AI
- Najlepsze akcje serwerów AI do kupienia w 2026: systemy rack-scale, serwery GPU i infrastruktura serwerów AI
- Prognoza Western Digital na 2026: Czy odzyskanie pamięci masowej, infrastruktura AI może popchnąć WDC do 580+?
- Prognoza cen Seagate (STX) na 2026: Czy popyt na pamięć masową AI może popchnąć akcje STX do 1 600 USD?
- Prognoza cen akcji Micron na 2026: 1 500 USD supercykl AI czy pułapka cyklicznej szczytowej marży?
