
RTX Corporation (RTX) to firma lotnicza i obronna działająca poprzez Collins Aerospace, Pratt & Whitney i Raytheon. Collins dostarcza awionikę, wystrój wnętrz, systemy napędowe i systemy misyjne, Pratt & Whitney buduje silniki do samolotów komercyjnych i wojskowych, a Raytheon produkuje pociski, radary i systemy obrony powietrznej. Ten zestaw zapewnia ekspozycję na aktywność lotów linii lotniczych i wydatki rządowe na bezpieczeństwo, ale także uzależnia zyski od dostaw silników, wydajności dostawców i kosztów programów o stałej cenie.
Ostatni kwartał pokazał, że obie strony portfela się rozwijają. Skorygowana sprzedaż RTX Corporation Q2 2026 osiągnęła 24,71 miliarda dolarów, wzrost o 14% rok do roku, skorygowany EPS wzrósł do 1,89 dolarów z 1,56 dolarów, a portfel zamówień wzrósł o 22% do 289 miliardów dolarów. Sprzedaż Pratt & Whitney wzrosła o 16% do 8,89 miliarda dolarów, a sprzedaż Raytheon wzrosła o 18% do 8,27 miliarda dolarów, czyniąc przepustowość produkcji i konwersję marży centralnymi pytaniami inwestycyjnymi.
Prognoza akcji RTX na 2026 rok koncentruje się teraz na dwóch konkurujących poglądach:
- Konwersja portfela zamówień i marża: popyt na rynek wtórny komercyjny, wyższe dostawy silników i uzupełnianie pocisków mogłoby przekształcić portfel zamówień komercyjnych o wartości 170 miliardów dolarów i obronnych o wartości 119 miliardów dolarów w szybszy wzrost zysków i przepływów pieniężnych.
- Produkcja i koszty programów: braki u dostawców, prace inspekcyjne GTF lub wzrost kosztów programów obronnych o stałej cenie mogłyby opóźnić dostawy i uniemożliwić wzrostowi przychodów wypracowanie ekspansji marży wymaganej do trwałej przeszacowania.
Ten przewodnik analizuje prognozę akcji RTX, scenariusze cenowe na 2026 rok, kluczowe ryzyka i perspektywy analityków, opierając się na raporcie o wynikach Q2 2026 RTX Corporation z 23 lipca, złożeniu kwartalnym i danych rynkowych do 24 września, oraz jak handlować kontraktami terminowymi akcji RTX na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy, które inwestorzy RTX Corporation powinni wiedzieć we wrześniu 2026
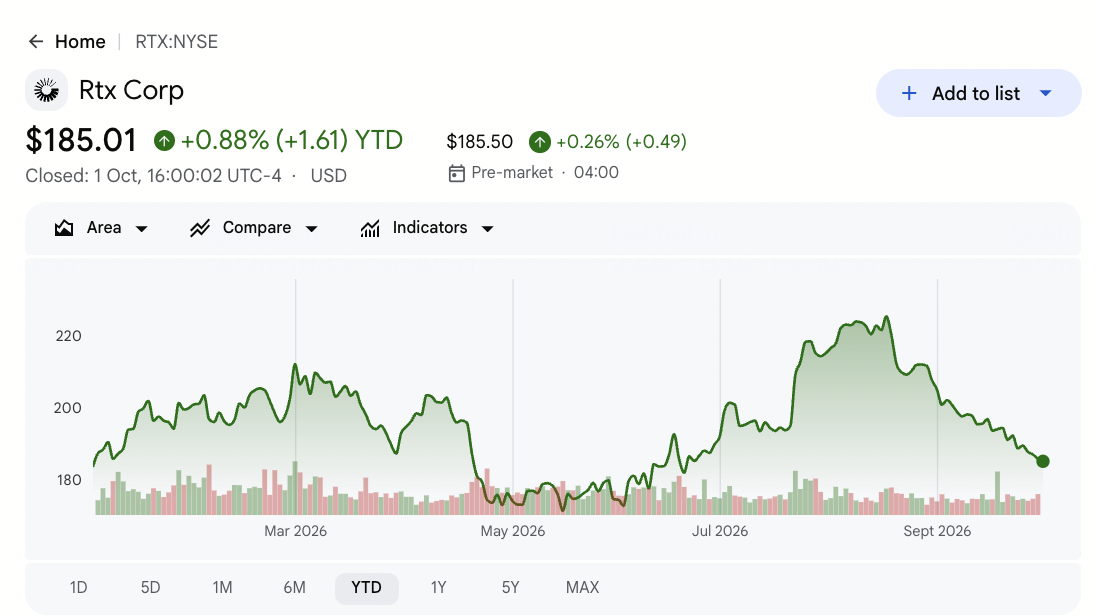
- RTX zamknęło się na poziomie 185,01 dolarów 2 października i pozostało w górę o 2,84% YTD: akcje wycofały się z 52-tygodniowego maksimum 226,88 dolarów nawet po silnym pokonaniu Q2. Ta luka pokazuje, że inwestorzy rozważają większe perspektywy zysków w przeciwieństwie do wykonania produkcji, a nie traktują samego popytu obronnego jako wystarczającego do wyższej wyceny.
- Skorygowana sprzedaż Q2 osiągnęła 24,71 miliarda dolarów i wzrosła o 14%: przychody przekroczyły konsensus 22,90 miliarda dolarów o 1,81 miliarda dolarów, podczas gdy skorygowany EPS wynoszący 1,89 dolara pobił szacunek 1,66 dolara o 0,23 dolara. Szerokość pokonania wskazuje, że kwartał skorzystał zarówno z lotnictwa komercyjnego, jak i obrony, a nie z jednego programu.
- Portfel zamówień wzrósł o 22% do 289 miliardów dolarów: zamówienia komercyjne reprezentowały 170 miliardów dolarów, a zamówienia obronne 119 miliardów dolarów, w górę z łącznego portfela zamówień 271 miliardów dolarów na koniec Q1. Większa księga wspiera wieloletnią widoczność przychodów, chociaż harmonogramy dostaw i zdolność dostawców określają, jak szybko staje się to gotówką.
- Zarząd podniósł skorygowaną sprzedaż 2026 do 95-96 miliardów dolarów: poprzedni zakres wynosił 92,5-93,5 miliarda dolarów, a nowy punkt środkowy znajduje się 1,42 miliarda dolarów powyżej szacunku analityków 94,08 miliarda dolarów cytowanego po wydaniu. Wytyczne skorygowanego EPS również przesunęły się do 7,10-7,25 dolarów z 6,70-6,90 dolarów.
- Raytheon wygenerował 10 miliardów dolarów międzynarodowych zamówień w pierwszej połowie: klienci europejscy przyczynili się 7 miliardami dolarów, gdy rządy uzupełniały zapasy pocisków i obrony powietrznej. Ten popyt wspiera produkcję Patriot, Standard i AMRAAM, ale także zwiększa znaczenie rozbudowy fabryk i terminowych dostaw.
Czym jest RTX Corporation (RTX)?
RTX to jeden z największych dostawców lotniczych i obronnych na świecie. Collins Aerospace sprzedaje systemy samolotowe, awionikę, wystrój wnętrz i produkty lotnicze połączone komercyjnym liniom lotniczym, producentom samolotów i klientom wojskowym. Pratt & Whitney uzyskuje przychody z dostaw silników i długoterminowej obsługi rynku wtórnego dla rodziny komercyjnej GTF i platform wojskowych takich jak F135. Raytheon dostarcza pociski, radary, sensory i zintegrowane systemy obrony powietrznej, tworząc model biznesowy, który łączy dostawy sprzętu z powtarzającą się konserwacją i utrzymaniem.
Jej długoterminowa strategia polega na zwiększeniu produkcji zarówno w lotnictwie komercyjnym, jak i obronie, wykorzystując portfel zamówień o wartości 289 miliardów dolarów do wspierania decyzji dotyczących zdolności. Pratt & Whitney dostarcza silniki GTF do samolotów rodziny Airbus A320neo i silniki F135 do F-35 Lockheed Martin, podczas gdy systemy Patriot, Standard i AMRAAM Raytheon służą Stanom Zjednoczonym i rządom sojuszniczym. Collins wspiera producentów samolotów i operatorów przez cały cykl życia lotu. Te zainstalowane platformy mogą tworzyć dziesiątki lat popytu na części i usługi, chociaż dostawcy i fabryki muszą nadążać za harmonogramem dostaw.
Przeczytaj więcej: Top akcji obronnych do kupienia w 2026: główni, pociski, drony, kosmos i walka wspomagana AI
RTX Corporation (RTX) przegląd wyników Q2 2026: pokonanie przychodów, silny portfel zamówień i wyższe wytyczne
RTX zgłosił skorygowaną sprzedaż Q2 w wysokości 24,71 miliarda dolarów wobec oczekiwanych 22,90 miliarda dolarów, skorygowany EPS 1,89 dolara wobec oczekiwanych 1,66 dolara i dochód netto GAAP wynoszący 2,14 miliarda dolarów. Sprzedaż Pratt & Whitney wzrosła o 16% do 8,89 miliarda dolarów, sprzedaż Raytheon wzrosła o 18% do 8,27 miliarda dolarów, a portfel zamówień osiągnął 289 miliardów dolarów. Zarząd podniósł wytyczne skorygowanej sprzedaży do 95-96 miliardów dolarów i skorygowany EPS do 7,10-7,25 dolara, pozostawiając produkcję i konwersję gotówki jako główne ograniczenia.
|
Wskaźnik finansowy |
Wytyczne / Konsensus |
Zgłoszone / Rzeczywiste |
Niespodzianka |
|
Skorygowana sprzedaż Q2 |
$22,90B konsensus |
$24,71B |
Pokonanie. $1,81B powyżej konsensusu; wzrost o 14% YoY. |
|
Skorygowany EPS Q2 |
$1,66 konsensus |
$1,89 |
Pokonanie. $0,23 powyżej konsensusu i wzrost z $1,56. |
|
Dochód netto GAAP Q2 |
— |
$2,14B |
Pozytywny. Równy $1,57 na rozwodnioną akcję. |
|
Sprzedaż Pratt & Whitney |
— |
$8,89B |
Przyspieszone. Wzrost o 16% na popycie na silniki i usługi. |
|
Sprzedaż Raytheon |
— |
$8,27B |
Przyspieszone. Wzrost o 18% na popycie na pociski i obronę powietrzną. |
|
Portfel zamówień na koniec kwartału |
$271B na koniec Q1 |
$289B |
Rozszerzony. Wzrost o 22% YoY, w tym $170B komercyjne i $119B obronne. |
|
Perspektywy skorygowanej sprzedaży 2026 |
Poprzednie $92,5B-$93,5B |
$95B-$96B |
Podniesione. Punkt środkowy $1,42B powyżej konsensusu $94,08B. |
|
Perspektywy skorygowanego EPS 2026 |
Poprzednie $6,70-$6,90 |
$7,10-$7,25 |
Podniesione. Punkt środkowy $0,26 powyżej konsensusu $6,92. |
|
Perspektywy wolnych przepływów pieniężnych 2026 |
Poprzednie $7,5B-$8,0B |
$8,5B-$8,75B |
Podniesione. Silniejsze operacje poprawiły oczekiwania gotówkowe. |
- Skorygowana sprzedaż wynosząca 24,71 miliarda dolarów pokonała konsensus o 1,81 miliarda dolarów: 14% wzrost był wystarczająco szeroki, aby wspierać wyższe wytyczne na cały rok, pokazując, że rynek wtórny komercyjny i popyt obronny przyczynią się jednocześnie. Nowy zakres 95-96 miliardów dolarów rocznie sprawia, że wykonanie dostaw w drugiej połowie jest ważniejsze.
- Skorygowany EPS wynoszący 1,89 dolara przekroczył szacunki o 0,23 dolara: EPS również wzrósł z 1,56 dolara rok wcześniej, wskazując, że wzrost przychodów dociera do zysków nawet gdy RTX finansuje zdolności i odzyskiwanie dostawców. Wzrost wspiera podniesione perspektywy 7,10-7,25 dolara na cały rok.
- Sprzedaż Pratt & Whitney wzrosła o 16% do 8,89 miliarda dolarów: popyt na GTF i silniki wojskowe wzmocnił okazję zainstalowanej bazy, chociaż dostępność silników i harmonogramy inspekcji nadal rządzą tempem dostaw i zysku rynku wtórnego. Terminowa produkcja jest niezbędna do przekształcania popytu w marżę.
- Sprzedaż Raytheon wzrosła o 18% do 8,27 miliarda dolarów: popyt na systemy Patriot, Standard i AMRAAM napędzał wzrost, a 7 miliardów dolarów z 10 miliardów dolarów międzynarodowych zamówień jednostki w pierwszej połowie pochodziło z Europy. Te nagrody wspierają rozbudowę zdolności, ale zwiększają wymagania dostaw.
- Portfel zamówień rozszerzył się do 289 miliardów dolarów z 271 miliardów dolarów w jeden kwartał: sekwencyjny wzrost o 18 miliardów dolarów zapewnia widoczność, ale korzyść wyceny zależy od przekształcania zamówień w dostawy bez nadmiernych kosztów lub użycia kapitału obrotowego. Zamówienia komercyjne stanowiły 170 miliardów dolarów z całości.
RTX Corporation (RTX) perspektywy inwestycyjne na 2026: scenariusz byka $260 vs. scenariusz niedźwiedzia $165
Perspektywy RTX na 2026 zależą od tego, czy duży portfel zamówień może przełożyć się na silniejsze przychody, marże i przepływy pieniężne, gdy odbudowa lotnictwa i popyt obronny trwają. Potencjał wzrostu wynika z wyższej aktywności rynku wtórnego, wzrostu produkcji i lepszego wykonania, podczas gdy ograniczenia dostawców, koszty programów i opóźnienia dostaw pozostają głównymi ryzykami.
Scenariusz byka: silna konwersja portfela zamówień popycha RTX w kierunku $260
Scenariusz byka zakłada, że aktywność rynku wtórnego komercyjnego pozostaje silna, Pratt & Whitney zwiększa dostawy silników, a Raytheon rozszerza produkcję pocisków. Portfel zamówień o wartości 289 miliardów dolarów konwertuje się płynnie, podczas gdy silniejszy mix usług i wyższa objętość produkcji pozwalają wzrostowi zysku przewyższyć sprzedaż.
Ruch w kierunku 260 dolarów wymagałby skorygowanej sprzedaży na poziomie lub powyżej 96 miliardów dolarów, EPS powyżej pułapu wytycznych 7,25 dolara i wolnych przepływów pieniężnych powyżej 8,5 miliarda dolarów. Stabilne koszty inspekcji GTF i ciągły europejski popyt obronny zapewniłyby najjaśniejsze potwierdzenie.
Scenariusz bazowy: stabilny wzrost lotnictwa i obrony utrzymuje RTX między $205 a $235
Scenariusz bazowy zakłada, że popyt pozostaje zdrowy w Collins, Pratt & Whitney i Raytheon, ale ograniczenia dostawców i koszty programów ograniczają ekspansję marży. Sprzedaż pozostaje w zakresie od 95 do 96 miliardów dolarów, podczas gdy portfel zamówień pozostaje powyżej 280 miliardów dolarów i wspiera stabilny wzrost.
RTX mogłoby handlować głównie między 205 a 235 dolarami w tych warunkach. Skorygowany EPS w zakresie od 7,10 do 7,25 dolara, wolne przepływy pieniężne powyżej 8 miliardów dolarów i stabilne dostawy silników wspierałyby zakres. Dalsze opóźnienia produkcyjne osłabiłyby górny koniec.
Scenariusz niedźwiedzia: wolniejsza produkcja i wyższe koszty ciągną RTX w kierunku $165
Scenariusz niedźwiedzia zakłada, że dostawy silników zwalniają, braki dostawców utrzymują się, a programy obronne o stałej cenie pochłaniają wyższe koszty pracy i materiałów. Przychody mogą nadal rosnąć z portfela zamówień, ale słabsza konwersja zmniejszyłaby zysk i przepływy pieniężne, naciskając na wielokrotność wyceny.
Ruch w kierunku 165 dolarów stałby się bardziej prawdopodobny, jeśli wytyczne sprzedaży spadną poniżej 95 miliardów dolarów, wolne przepływy pieniężne spadną poniżej 8 miliardów dolarów lub konwersja portfela zamówień zwolni. Wyższe koszty inspekcji GTF lub dodatkowe opłaty programu obronnego zwiększyłyby presję spadkową.
Prognozy cen akcji RTX na 2026 od analityków Wall Street
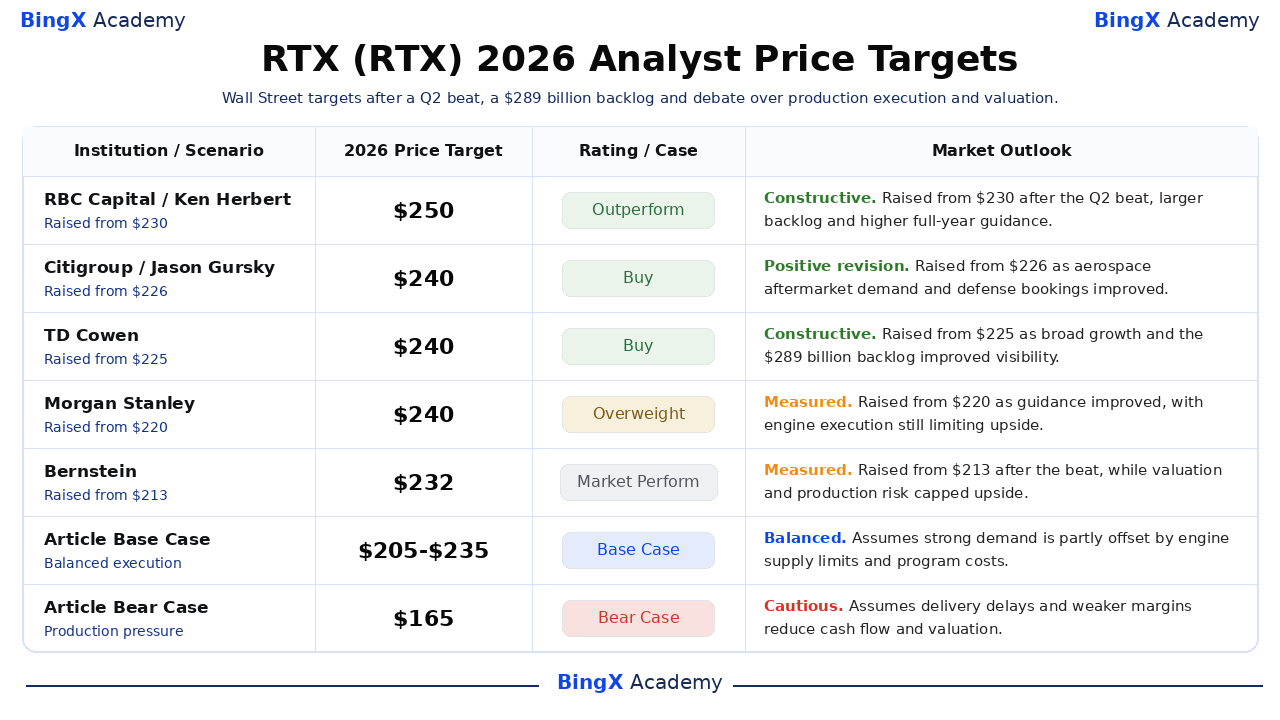
Te pięć datowanych działań analityków waha się od 232 do 250 dolarów i odzwierciedla różne założenia dotyczące trwałości rynku wtórnego, zamówień obronnych, wykonania produkcji i wyceny. Cele znajdują się powyżej zamknięcia z 24 września na poziomie 188,61 dolara, chociaż każdy zależy od silniejszej konwersji dostaw i gotówki. Wiersze bazowe i niedźwiedzie to scenariusze redakcyjne BingX Academy i są oznaczone osobno.
|
Instytucja / Scenariusz |
Cel cenowy 2026 |
Rating / Przypadek |
Perspektywy rynkowe |
|
RBC Capital / Ken Herbert |
$250 |
Outperform |
Konstruktywny. 24 lipca: podniesiony z $230 po pokonaniu Q2, większym portfelu zamówień i wyższych wytycznych na cały rok. |
|
Citigroup / Jason Gursky |
$240 |
Kup |
Pozytywna rewizja. 13 sierpnia: podniesiony z $226, gdy popyt na rynek wtórny lotniczy i zamówienia obronne się poprawiły. |
|
TD Cowen / Gautam Khanna |
$240 |
Kup |
Konstruktywny. 27 lipca: podniesiony z $225, gdy szeroki wzrost i portfel zamówień 289 miliardów dolarów poprawiły widoczność. |
|
Morgan Stanley / Kristine Liwag |
$240 |
Nadwaga |
Mierzony. 24 lipca: podniesiony z $220, gdy wytyczne się poprawiły, z wykonaniem silników nadal ograniczającym potencjał wzrostu. |
|
Bernstein / Douglas Harned |
$232 |
Market Perform |
Mierzony. 24 lipca: podniesiony z $213 po pokonaniu, podczas gdy wycena i ryzyko produkcji ograniczyły potencjał wzrostu. |
|
Przypadek bazowy artykułu |
$205-$235 |
Przypadek bazowy |
Zrównoważony. Zakłada, że silny popyt jest częściowo zrównoważony przez ograniczenia dostaw silników i koszty programów. |
|
Przypadek niedźwiedzia artykułu |
$165 |
Przypadek niedźwiedzia |
Ostrożny. Zakłada, że opóźnienia dostaw i słabsze marże zmniejszają przepływy pieniężne i wycenę. |
Jak handlować akcjami RTX Corporation (RTX) na BingX
Handluj perspektywami lotnictwa komercyjnego, zamówień obronnych i produkcji RTX używając BingX TradFi i narzędzi BingX AI. Ponieważ RTX może reagować ostro na wyniki, nagrody kontraktowe i aktualizacje silników, handlowcy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
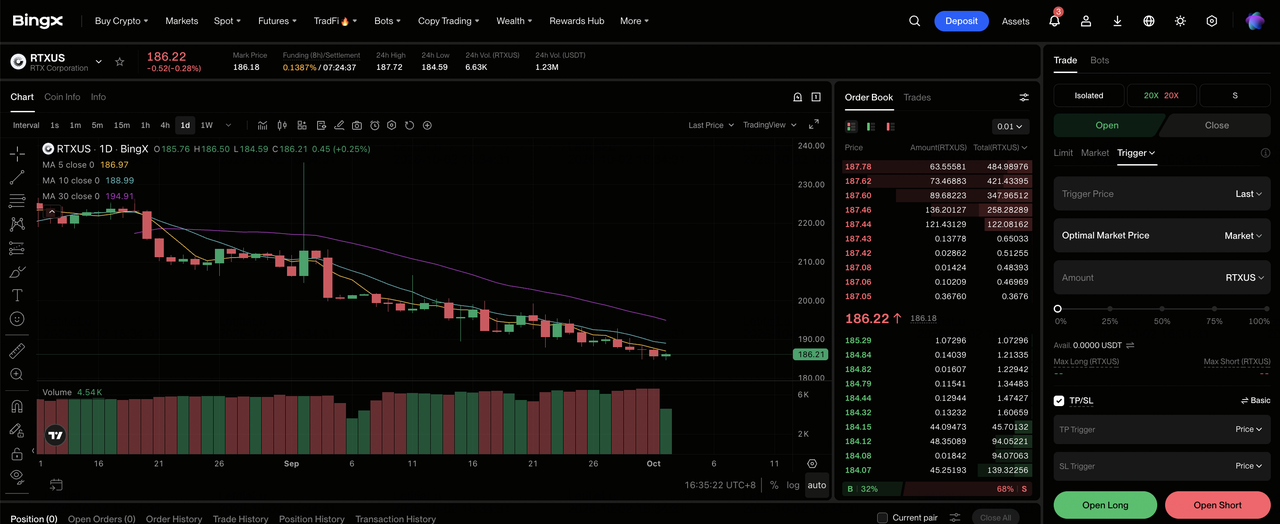
Krok 1: Dostęp do BingX TradFi. Zarejestruj się i przejdź do wyspecjalizowanej sekcji TradFi na pulpicie giełdy BingX.
Krok 2: Wybierz RTX Corporation (RTX). Wyszukaj i wybierz kontrakt kontraktów terminowych wieczystych RTXUS-USDT.
Krok 3: Wybierz swój kierunek. Wybierz Otwórz pozycję długą, jeśli konwersja portfela zamówień, dostawy silników i marże obronne się poprawią. Wybierz Otwórz pozycję krótką, jeśli opóźnienia produkcyjne lub koszty programów osłabią konwersję gotówki.
Krok 4: Wybierz dźwignię i tryb marży. Wybierz Marżę izolowaną lub krzyżową w oparciu o twoją tolerancję ryzyka. Wycofanie z 52-tygodniowego maksimum 226,88 dolarów do 188,61 dolarów pokazuje, dlaczego konserwatywna dźwignia i jasne ustalenie wielkości pozycji są ważne.
Krok 5: Wykonaj rygorystyczne protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. RTX może reagować szybko na wyniki, wytyczne, dostawy samolotów, inspekcje silników, nagrody pociskowe i zmiany budżetu obronnego.
Top 5 ryzyk do obserwowania dla inwestorów RTX Corporation w 2026
RTX łączy silny popyt na rynkach końcowych ze złożoną produkcją i kontraktami długoterminowymi, więc niepowodzenia w wykonaniu mogą zmniejszyć wartość na akcję nawet gdy portfel zamówień rośnie.
- Braki dostawców mogą opóźnić dostawy silników i systemów: sprzedaż Pratt & Whitney wzrosła o 16% do 8,89 miliarda dolarów, jednak ograniczone odlewy, elektronika lub praca mogą zapobiec dopasowaniu produkcji do popytu i odłożyć zarówno przychody, jak i gotówkę rynku wtórnego.
- Programy obronne o stałej cenie mogą pochłonąć inflację kosztów: sprzedaż Raytheon wzrosła o 18% do 8,27 miliarda dolarów, ale koszty pracy, materiałów lub przeprojektowania starszych kontraktów mogą skompresować marże, zanim nowe ceny dotrą do rachunku zysków i strat. To osłabiłoby EPS pomimo wyższych dostaw.
- Koszty inspekcji GTF mogą wywierać presję na konwersję gotówki: Pratt & Whitney musi wspierać linie lotnicze przez inspekcje i pracę zarządzania flotą. Wyższe odszkodowania lub koszty wizyt w warsztatach mogły zmniejszyć wolne przepływy pieniężne oczekiwane z perspektyw 8,5-8,75 miliarda dolarów.
- Budżety rządowe mogą zmienić harmonogram nagród i dostaw: portfel zamówień obronnych wynosi łącznie 119 miliardów dolarów, jednak apropriaty, zgody eksportowe i priorytety klientów mogą przenosić harmonogramy produkcji. Opóźnienia spowolniłyby odzyskiwanie kapitału obrotowego, odłożyły wykorzystanie fabryk i zmniejszyły widoczność zysków krótkoterminowych.
- Spowolnienie lotnictwa komercyjnego może osłabić popyt na rynek wtórny: portfel zamówień komercyjnych o wartości 170 miliardów dolarów korzysta z wysokiej aktywności lotniczej i starszych flot. Niższy ruch linii lotniczych, szoki paliwowe lub szybsze przybycie nowych samolotów mogłyby zmniejszyć popyt na usługi i wywrzeć presję na marże Collins i Pratt.
Ostateczne przemyślenia: Czy powinieneś inwestować w RTX Corporation w 2026?
RTX wszedł w drugą połowę z szerokim pokonaniem, wyższymi wytycznymi i portfelem zamówień o wartości 289 miliardów dolarów. Skorygowana sprzedaż Q2 wzrosła o 14% do 24,71 miliarda dolarów, skorygowany EPS osiągnął 1,89 dolara, a zarząd podniósł całoroczną skorygowaną sprzedaż do 95-96 miliardów dolarów. Te liczby wspierają tezę wzrostu, chociaż spadek z 52-tygodniowego maksimum pokazuje, że inwestorzy nadal wymagają dowodu produkcji i konwersji gotówki.
Scenariusz byka wymaga dostaw silników, produkcji pocisków i marż rynku wtórnego, aby popchnąć akcje w kierunku 260 dolarów. Scenariusz niedźwiedzia odzwierciedla opóźnienia dostawców i presję kosztów programów w kierunku 165 dolarów. Konserwatywni handlowcy mogą poczekać na portfel zamówień powyżej 280 miliardów dolarów, wolne przepływy pieniężne powyżej 8,5 miliarda dolarów i dowody, że skorygowany EPS może przekroczyć 7,25 dolara przed zwiększeniem ekspozycji.
Przypomnienie o ryzyku: handel i inwestowanie w akcje takie jak RTX wiąże się z wysokim ryzykiem utraty kapitału. Cykle lotnicze, budżety obronne, ograniczenia dostawców, inspekcje silników, koszty programów, zmiany wyceny i dźwignia mogą powodować szybkie straty. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązane lektury
- Top akcji obronnych do kupienia w 2026: główni, pociski, drony, kosmos i walka wspomagana AI
- Top akcji kosmicznych do kupienia przed IPO SpaceX
- Prognoza cen Lockheed Martin (LMT) 2026: Czy rekordowy portfel zamówień może popchnąć LMT w kierunku $700?
- Prognoza cen Rocket Lab (RKLB) 2026: Czy nowa rakieta i wzrost obrony może popchnąć RKLB w kierunku $150?
- Prognoza cen Redwire (RDW) 2026: Czy zamówienia kosmiczne i obronne mogą popchnąć RDW w kierunku $24?
- Prognoza cen Sidus Space (SIDU) 2026: Czy wzrost satelitów i Edge AI może popchnąć SIDU w kierunku $6?
