
QuantumScape (QS) opracowuje technologię baterii litowo-metalowych w stanie stałym dla pojazdów elektrycznych i innych rynków magazynowania energii. Jego konstrukcja zastępuje konwencjonalną anodę grafitową lub krzemową architekturą bez anody i wykorzystuje zastrzeżony separator ceramiczny przeznaczony do wspierania wyższej gęstości energii, szybszego ładowania i poprawionego bezpieczeństwa. Ta techniczna ambicja daje QuantumScape ekspozycję na duże przejście baterii, ale sprawia, że akcje są wrażliwe na wydajność produkcyjną, czas kwalifikacji i koszty przejścia z produkcji pilotażowej do skali komercyjnej.
Ostatni kwartał pokazał wymierną działalność komercyjną bez usuwania ryzyka zwiększania skali. QuantumScape Q2 2026 GAAP strata netto zmniejszyła się do 98,2 miliona dolarów z 114,7 miliona dolarów rok wcześniej, skorygowana strata EBITDA wyniosła 64,2 miliona dolarów, a rozliczenia z klientami osiągnęły 10,8 miliona dolarów. Rozliczenia z pierwszej połowy roku w wysokości 21,8 miliona dolarów już przekroczyły 19,5 miliona dolarów odnotowane w całym 2025 roku, podczas gdy płynność 859,0 miliona dolarów wsparła wieloletnią drogę rozwoju.
Prognoza akcji QS na 2026 rok koncentruje się teraz na dwóch konkurujących poglądach:
- Przypadek industrializacji i walidacji partnerów: Produkcja Eagle Line, produkcja separatora Cobra oraz współpraca z PowerCo, Honda, Murata i Corning pokazują, że technologia może rozwijać się od próbek motoryzacyjnych w kierunku powtarzalnego masowego wytwarzania.
- Przypadek wydajności i czasu komercjalizacji: Kwalifikacja ogniw trwa dłużej niż oczekiwano, potrzeby kapitałowe rosną, a znaczące przychody licencyjne lub produktowe pozostają zbyt odległe, by zrównoważyć ciągłe roczne skorygowane straty EBITDA w wysokości 250-275 milionów dolarów.
Ten przewodnik rozbiera prognozę akcji QS, scenariusze cenowe na 2026 rok, kluczowe zagrożenia i perspektywy analityków, opierając się na raporcie o zyskach Q2 QuantumScape z 22 lipca 2026 roku, kwartalnym zgłoszeniu i danych rynkowych do 24 września, a także jak handlować kontraktami futures na akcje QS na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy, które inwestorzy QuantumScape powinni wiedzieć we wrześniu 2026
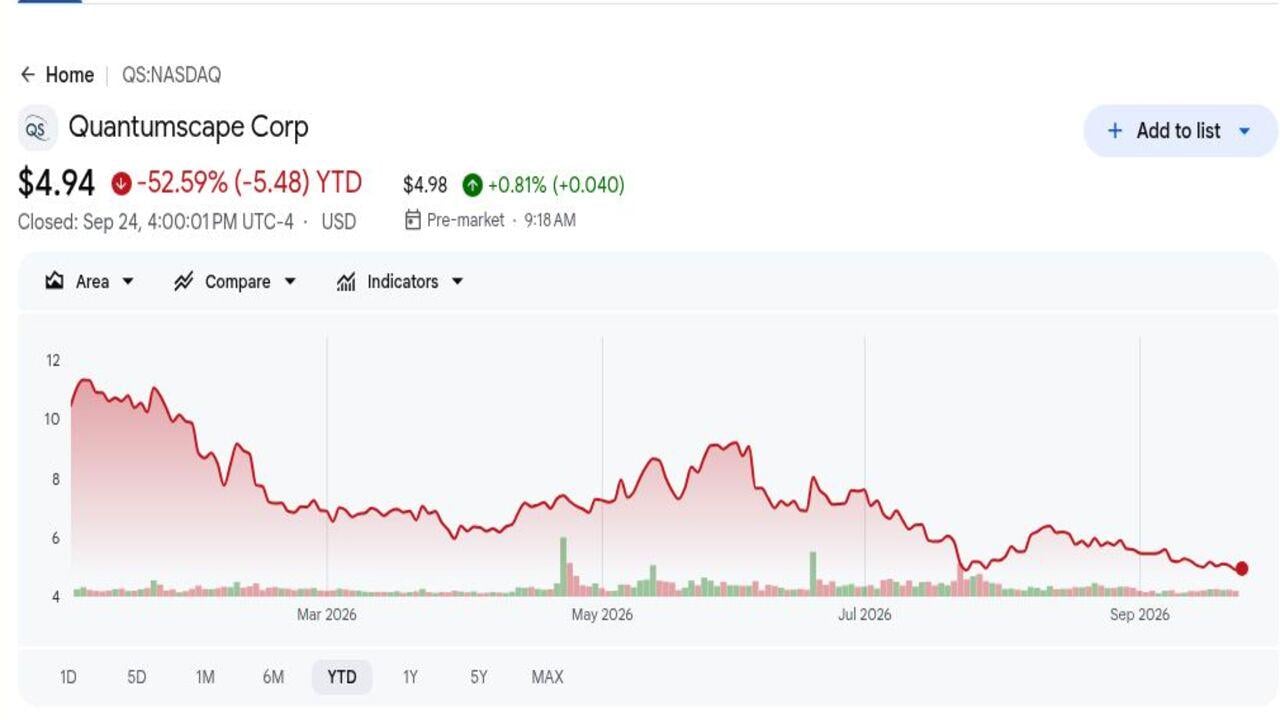
- QS zamknęło się na 4,94$ i spadło o 52,59% w 2026 roku: Akcje zakończyły blisko 52-tygodniowego dołka na poziomie 4,76$ po handlu na poziomie aż 19,07$. Spadek pokazuje, że inwestorzy przenieśli uwagę z kamieni milowych technicznych na komercyjną produkcję i kwalifikację klientów.
- Q2 GAAP strata netto zmniejszyła się o 16,5 miliona dolarów do 98,2 miliona dolarów: Wydatki operacyjne spadły o 14,2% do 106,1 miliona dolarów, chociaż QuantumScape pozostaje przed przychodami zgodnie z GAAP. Zarząd nadal oczekuje pełnorocznej skorygowanej straty EBITDA w wysokości 250-275 milionów dolarów.
- Rozliczenia z klientami w pierwszej połowie roku osiągnęły 21,8 miliona dolarów: Suma już przekroczyła 19,5 miliona dolarów wygenerowanych w całym 2025 roku. Rozliczenia nie są przychodami GAAP, ale pokazują, że klienci finansują prace rozwojowe, gdy programy przechodzą przez kamienie milowe techniczne.
- Płynność zakończyła Q2 na poziomie 859,0 miliona dolarów: Gotówka i papiery wartościowe rynku pieniężnego wzrosły o 61,5 miliona dolarów rok do roku. Saldo daje QuantumScape więcej czasu na skalowanie Eagle Line i ukończenie kwalifikacji motoryzacyjnej bez natychmiastowego powrotu na rynki kapitałowe.
- Wytyczne capex na 2026 spadły do 27-37 milionów dolarów: Punkt środkowy spadł o 18 milionów dolarów z poprzedniego zakresu 40-60 milionów dolarów. Niższe wydatki wydłużają okres działania, chociaż inwestorzy nadal potrzebują dowodów, że kontrola kosztów nie spowalnia industrializacji separatorów i ogniw.
Czym jest QuantumScape (QS)?
QuantumScape to firma zajmująca się rozwojem baterii założona w 2010 roku w celu komercjalizacji ogniw litowo-metalowych w stanie stałym. Jej podstawowa własność intelektualna łączy ceramiczny separator stały z architekturą ogniwa bez anody, która tworzy anodę litowo-metalową podczas ładowania zamiast wytwarzać ją w ogniwie. Firma obecnie zarabia niewiele lub wcale przychodów produktowych GAAP, więc wartość inwestorska zależy od kamieni milowych technicznych, rozwoju finansowanego przez klientów, ekonomii licencyjnej oraz ewentualnych przychodów z opłat licencyjnych lub produkcji. Zastosowania motoryzacyjne pozostają centralnym rynkiem, ponieważ zasięg, czas ładowania, bezpieczeństwo i waga pakietu mogą wpływać na ekonomię pojazdu.
Jej długoterminowa strategia łączy wewnętrzną produkcję pilotażową z partnerstwami, które mogą przenieść technologię do fabryk na skalę motoryzacyjną. PowerCo, firma bateryjna Volkswagen Group, posiada ścieżkę licencyjną i zgodziła się na płatności do 131 milionów dolarów przez dwa lata za wspólne prace industrializacyjne. QuantumScape współpracuje również z Honda przy ocenie motoryzacyjnej oraz z Murata Manufacturing i Corning przy skalowaniu separatora ceramicznego. Eagle Line i proces Cobra mają dowieść powtarzalnej produkcji, podczas gdy ogniwa o większym formacie i magazynowanie stacjonarne tworzą dodatkowe ścieżki poza oryginalnym programem motoryzacyjnym QSE-5.
Czytaj więcej: Prognoza cenowa Tesla (TSLA) 2026: Czy Robotaxi i Optimus mogą podnieść akcje TSLA do 500$?
Przegląd wyników QuantumScape (QS) Q2 2026: Niższe straty i silniejsze rozliczenia wydłużają okres finansowania
QuantumScape odnotowało stratę netto GAAP w wysokości 98,2 miliona dolarów w porównaniu z 114,7 miliona dolarów rok wcześniej, 106,1 miliona dolarów wydatków operacyjnych i 64,2 miliona dolarów skorygowanej straty EBITDA. Rozliczenia z klientami wyniosły 10,8 miliona dolarów za Q2 i 21,8 miliona dolarów za pierwszą połowę, przekraczając 19,5 miliona dolarów wygenerowanych w całym 2025 roku. Płynność zakończyła się na poziomie 859,0 miliona dolarów, podczas gdy wytyczne capex na 2026 zostały obniżone do 27-37 milionów dolarów. Kluczowym kompromisem jest lepsza dyscyplina kapitałowa w stosunku do harmonogramu komercjalizacji, który nadal wymaga lat wykonania.
Czytaj więcej: Przegląd wyników QuantumScape (QS) Q2 2026: Strata 64,2M$ obniża akcje o 12,95%
|
Wskaźnik finansowy |
Wytyczne / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Q2 GAAP strata netto |
-114,7M$ rok wcześniej |
-98,2M$ |
Poprawa. Zmniejszona o 16,5M$ rok do roku. |
|
Q2 wydatki operacyjne |
123,6M$ rok wcześniej |
106,1M$ |
Niższe. Spadek o 14,2% rok do roku. |
|
Q2 skorygowana strata EBITDA |
Oczekiwania firmy |
-64,2M$ |
Zgodne. Pozostało w ramach rocznego planu. |
|
Q2 rozliczenia z klientami |
19,5M$ w całym 2025 |
10,8M$; 21,8M$ H1 |
Postęp. H1 przekroczyło pełny rok 2025. |
|
Q2 capex |
8,6M$ rok wcześniej |
4,6M$ |
Niższe. Spadek o 46,2% rok do roku. |
|
Q2 płynność |
797,5M$ rok wcześniej |
859,0M$ |
Wyższe. Wzrost o 61,5M$ rok do roku. |
|
Perspektywa skorygowanej straty EBITDA FY2026 |
-250M$ do -275M$ wcześniej |
-250M$ do -275M$ |
Potwierdzone. Wydatki rozwojowe pozostają znaczne. |
|
Perspektywa capex FY2026 |
40M$ do 60M$ wcześniej |
27M$ do 37M$ |
Zmniejszone. Punkt środkowy spadł o 18M$. |
- Strata netto 98,2 miliona dolarów zmniejszyła się o 14,4%: Poprawa o 16,5 miliona dolarów rok do roku pokazuje lepszą kontrolę kosztów, chociaż QuantumScape nadal zależy od przyszłej komercjalizacji zamiast obecnych zarobków. Efektywność operacyjna pozostaje więc ważna dla wydłużenia okresu działania.
- Wydatki operacyjne spadły o 14,2% do 106,1 miliona dolarów: Spadek ze 123,6 miliona dolarów pomaga zachować 859,0 miliona dolarów płynności, podczas gdy QuantumScape finansuje skalowanie separatora i rozwój większego formatu. Niższe koszty zapewniają więcej miejsca na osiągnięcie kolejnych etapów kwalifikacji motoryzacyjnej i magazynowania.
- Rozliczenia z pierwszej połowy roku w wysokości 21,8 miliona dolarów przewyższyły całoroczny wynik 2025: Płatności partnerów przekroczyły poprzednią całoroczną wartość 19,5 miliona dolarów, pokazując silniejsze zaangażowanie klientów. Rozliczenia nie są przychodami GAAP, więc inwestorzy nadal potrzebują dowodów, że te programy przekształcą się w trwały popyt komercyjny.
- Q2 capex spadły o 46,2% do 4,6 miliona dolarów: Niższe wydatki na obiekty i sprzęt wsparły 18-milionową redukcję rocznego punktu środkowego capex. Przyszła produkcja na skalę komercyjną nadal będzie wymagała kapitału partnera, stabilnych wydajności i udanego transferu technologii.
- Roczne wytyczne skorygowanej straty EBITDA pozostały na poziomie 250-275 milionów dolarów: Niezmieniony zakres pokazuje, że postęp techniczny nie zmienił jeszcze materialnie profilu zużycia gotówki. Czas kamieni milowych pozostaje więc centralny dla tego, jak inwestorzy wyceniają płynność i ścieżkę komercjalizacji QuantumScape.
Perspektywy inwestycyjne QuantumScape (QS) 2026: Scenariusz byka 10$ vs scenariusz niedźwiedzia 3$
Perspektywy QuantumScape na 2026 rok zależą od tego, czy produkcja separatorów, kwalifikacja klientów i rozwój finansowany przez partnerów mogą przybliżyć firmę do komercyjnej produkcji baterii. Potencjał wzrostu wynika z silniejszej produkcji Eagle Line i szerszej walidacji klientów, podczas gdy opóźnienia produkcyjne, ciągłe straty i przyszłe rozwodnienie pozostają głównymi zagrożeniami.
Scenariusz byka: Silniejszy postęp produkcji baterii popycha QS ku 10$
Scenariusz byka zakłada, że Eagle Line demonstruje stabilną przepustowość separatora Cobra, a próbki QSE-5 spełniają wymagania wydajnościowe motoryzacji. Program PowerCo, który może zapewnić do 131 milionów dolarów przez dwa lata, przekształca pracę techniczną w większe finansowane kamienie milowe, podczas gdy Honda i inni klienci poszerzają walidację.
Ruch ku 10$ wymagałby, aby rozliczenia pozostały powyżej tempa 21,8 miliona dolarów z pierwszej połowy roku, roczna skorygowana strata EBITDA pozostała w ramach 250-275 milionów dolarów, a płynność pozostała wygodnie powyżej 700 milionów dolarów. Powtarzalne wydajności produkcyjne i kwalifikacja klientów miałyby większe znaczenie niż kolejny rekord laboratoryjny.
Scenariusz bazowy: Stały postęp klientów utrzymuje QS między 6$ a 8$
Scenariusz bazowy zakłada, że produkcja separatorów i testy klientów nadal się rozwijają, ale komercyjne przychody pojazdów pozostają poza 2026 rokiem. Niższe capex i 859 milionów dolarów płynności chronią okres działania, podczas gdy brak przychodów GAAP ogranicza, jak bardzo inwestorzy mogą przeszacować akcje.
QS mogłoby handlować głównie między 6$ a 8$, jeśli roczne capex pozostaną w ramach 27-37 milionów dolarów, a rozliczenia partnerów będą się kontynuować. Nieudane terminy kwalifikacji lub płynność spadająca poniżej 700 milionów dolarów osłabiłaby zakres, nawet jeśli podstawowa wydajność ogniw pozostanie konkurencyjna.
Scenariusz niedźwiedzia: Opóźnienia produkcyjne ciągną QS ku 3$
Scenariusz niedźwiedzia zakłada, że wydajność ceramiki, spójność wielowarstwowa lub kwalifikacja motoryzacyjna znów się opóźni. Dłuższy harmonogram wydłużyłby roczne straty blisko 250-275 milionów dolarów i zwiększył prawdopodobieństwo, że QuantumScape ostatecznie będzie potrzebować dodatkowego kapitału własnego.
Ruch ku 3$ stałby się bardziej prawdopodobny, jeśli rozliczenia spadną, produkcja Eagle Line nie spełni wewnętrznych celów lub programy partnerów się zawężą. Mniej zwalidowanych ogniw opóźniłoby przepływy pieniężne z licencji, zwiększyło ryzyko rozwodnienia i zmniejszyło wartość, którą inwestorzy przypisują przyszłym komercyjnym zarobkom.
Prognozy cen akcji QS na 2026 rok według analityków Wall Street
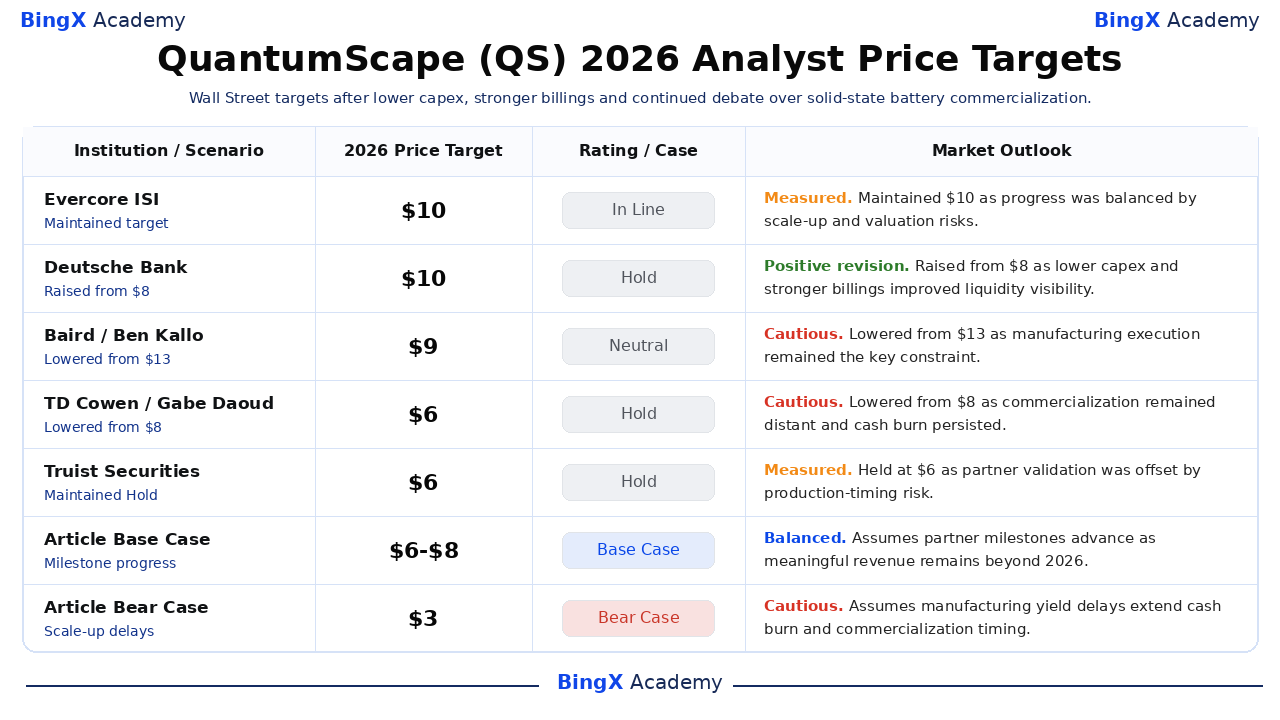
Pięć datowanych działań poniżej obejmuje zakres od 6$ do 10$ i pokazuje, jak analitycy równoważą postęp partnerów z ryzykiem zwiększania skali. Końcowe wiersze Base i Bear to scenariusze edytorskie BingX Academy i są oznaczone oddzielnie, więc nie powinny być odczytywane jako cele badań instytucjonalnych.
|
Instytucja / Scenariusz |
Cel cenowy 2026 |
Rating / Przypadek |
Perspektywa rynkowa |
|
Evercore ISI |
10$ |
In Line |
Wyważone. 28 lipca: utrzymano 10$ jako postęp zrównoważony przez zagrożenia skali i wyceny. |
|
Deutsche Bank |
10$ |
Hold |
Pozytywna rewizja. 24 lipca: podwyższono z 8$ jako niższe capex i silniejsze rozliczenia poprawiły widoczność. |
|
Baird |
9$ |
Neutral |
Ostrożne. 24 lipca: obniżono z 13$ jako wykonanie produkcyjne pozostało ograniczeniem. |
|
TD Cowen |
6$ |
Hold |
Ostrożne. 24 lipca: obniżono z 8$ jako komercjalizacja pozostała odległa. |
|
Truist Securities |
6$ |
Hold |
Wyważone. 23 kwietnia: walidacja partnera została zrównoważona przez ryzyko czasu produkcji. |
|
Scenariusz bazowy artykułu |
6-8$ |
Scenariusz bazowy |
Zrównoważone. Zakłada postęp kamieni milowych partnerów, gdy znaczące przychody pozostają poza 2026. |
|
Scenariusz niedźwiedzia artykułu |
3$ |
Scenariusz niedźwiedzia |
Ostrożne. Zakłada opóźnienia wydajności wydłużające spalanie gotówki i czas komercjalizacji. |
Jak handlować akcjami QuantumScape (QS) na BingX
Handluj perspektywami industrializacji baterii, rozliczeń partnerów i płynności QuantumScape używając BingX TradFi i BingX AI narzędzi. Ponieważ QS może ostro reagować na wyniki próbek, umowy z klientami i zmiany finansowania, handlowcy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
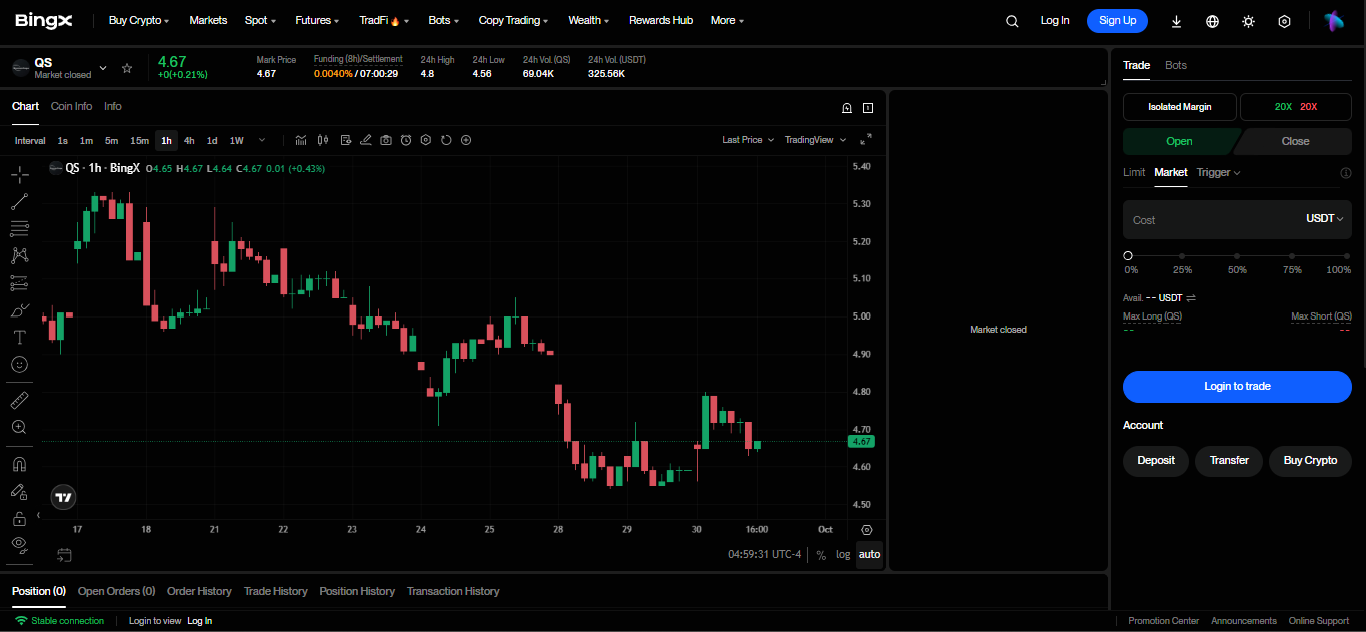
Krok 1: Dostęp do BingX TradFi. Zarejestruj się i przejdź do wyspecjalizowanej sekcji TradFi w panelu giełdy BingX.
Krok 2: Wybierz QuantumScape (QS). Wyszukaj i wybierz kontrakt QS-USDT perpetual futures.
Krok 3: Wybierz swój kierunek. Wybierz Open Long jeśli kamienie milowe produkcji i rozliczenia partnerów się poprawią. Wybierz Open Short jeśli opóźnienia wydajności lub zagrożenia finansowania osłabią perspektywy.
Krok 4: Wybierz dźwignię i tryb marży. Wybierz Isolated lub Cross-Margin w oparciu o swoją tolerancję ryzyka. Spadek YTD o 52,59% pokazuje, dlaczego konserwatywna dźwignia i jasne określenie wielkości pozycji są ważne.
Krok 5: Wykonaj rygorystyczne protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w handel. QS może szybko reagować na dane ogniw, czas kwalifikacji, rozliczenia i płynność.
Top 5 zagrożeń do obserwowania dla inwestorów QuantumScape w 2026
Wycena QuantumScape zależy od przekształcenia kamieni milowych technicznych w powtarzalną produkcję przemysłową. Opóźnienia w produkcji, programach klientów lub finansowaniu mogą odsunąć przepływ gotówki dalej i zmniejszyć przyszłą wartość na akcję.
- Wydajność produkcyjna może opóźnić komercjalizację: Separator, który działa w laboratorium, nadal musi być produkowany konsekwentnie na skalę. Niższe wydajności podnosłyby koszty jednostkowe, spowalniały kwalifikację klientów i odsuwały przychody licencyjne dalej w przyszłość.
- Roczne straty pozostają wysokie: Perspektywa skorygowanej straty EBITDA 250-275 milionów dolarów mogłaby zmniejszyć saldo płynności 859 milionów dolarów przed rozpoczęciem znaczących opłat licencyjnych. Opóźnione kamienie milowe klientów zwiększyłyby prawdopodobieństwo przyszłego finansowania i rozwodnienia.
- Koncentracja PowerCo zwiększa ryzyko wykonania: Do 131 milionów dolarów finansowanej pracy wzmacnia walidację, ale niepowodzenia w jednym głównym programie mogłyby materialnie wpłynąć na rozliczenia, harmonogramy kwalifikacji i oczekiwane dochody licencyjne.
- Konkurujące technologie baterii nadal się poprawiają: Lepsze ładowanie litowo-jonowe, anody bogate w krzem i konkurencyjne konstrukcje solid-state mogłyby zmniejszyć przewagę wydajnościową QuantumScape przed uruchomieniem. Mogłoby to osłabić siłę cenową i spowolnić adopcję partnerów.
- Rozwodnienie kapitału własnego może zmniejszyć potencjał na akcję: Jeśli skalowanie wymaga więcej kapitału niż zapewniają partnerzy, nowe akcje mogłyby rozłożyć ewentualną wartość komercyjną na większą liczbę akcji. Wpływ byłby większy, jeśli finansowanie nastąpiłoby po kolejnym spadku ceny akcji.
Końcowe przemyślenia: Czy powinieneś inwestować w QuantumScape w 2026?
QuantumScape weszło w drugą połowę z silniejszą dyscypliną kapitałową i namacalnym finansowaniem klientów. Strata netto zmniejszyła się do 98,2 miliona dolarów, rozliczenia z pierwszej połowy roku przekroczyły cały 2025, wytyczne capex spadły, a płynność osiągnęła 859 milionów dolarów. Te fakty poprawiają przeżycie i walidację, ale nie dowodzą jeszcze komercyjnego wytwarzania, powtarzalnych wydajności motoryzacyjnych ani trwałych przychodów GAAP ze skalowanej produkcji.
Ścieżka ku 10$ wymaga powtarzalnej produkcji Eagle Line, ciągłego finansowania partnerów i stabilnej płynności. Scenariusz niedźwiedzia 3$ odzwierciedla opóźnienia wydajności, wydłużone straty i rozwodnienie. Konserwatywni handlowcy mogą monitorować rozliczenia, przepustowość separatora, kwalifikację motoryzacyjną i płynność razem przed traktowaniem kamienia milowego technicznego jako komercyjnego punktu zwrotnego, który może wspierać powtarzalne przychody i dodatni przepływ gotówki.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje takie jak QS wiąże się z ryzykiem utraty kapitału. Opóźnienia rozwojowe, zmiany finansowania i handel z dźwignią mogą spowodować szybkie straty. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązane lektury
- Prognoza cenowa Tesla (TSLA) 2026: Czy Robotaxi i Optimus mogą podnieść akcje TSLA do 500$?
- Prognoza cenowa IonQ (IONQ) 2026: Czy wzrost pełnostosowy quantum może popchnąć IONQ ku 65$?
- Prognoza cenowa Rocket Lab (RKLB) 2026: Czy nowa rakieta i wzrost obronny mogą popchnąć RKLB ku 150$?
- Prognoza cenowa Virgin Galactic (SPCE) 2026: Czy testy Delta mogą popchnąć SPCE ku 5$?
- Prognoza cenowa Lockheed Martin (LMT) 2026: Czy rekordowy portfel zamówień może popchnąć LMT ku 700$?
