

Occidental Petroleum (OXY) to zintegrowany producent energii skoncentrowany na aktywach ropy naftowej i gazu w Stanach Zjednoczonych i na Bliskim Wschodzie, wspierany przez infrastrukturę midstream i rozwijającą się platformę zarządzania węglem. Basen Permijski pozostaje jego największym silnikiem operacyjnym, podczas gdy areały CrownRock dodały skali i zapasów. Ten portfel daje Occidental bezpośrednią ekspozycję na wyższe ceny ropy naftowej, jednak czyni zyski wrażliwymi na cykle towarowe, zakłócenia geopolityczne i dźwignię związaną z przejęciami.
Jego ostatni kwartał pokazał korzyści i zmienność tego modelu. Przychody OXY za Q2 2026 osiągnęły 8,065 miliarda dolarów, skorygowany EPS wzrósł do 2,40 dolarów, a światowa produkcja wyniosła średnio 1,433 miliona baryłek ekwiwalentu ropy naftowej dziennie. Occidental również osiągnął 96,78 dolarów za baryłkę ropy, czyniąc poprawę zysków niezwykle zależną od środowiska cenowego, które może się odwrócić tak szybko, jak się wzmocniło.
Prognoza akcji OXY na 2026 rok koncentruje się teraz na dwóch konkurencyjnych poglądach:
- Scenariusz wyższej ropy i delewarowania: silne zrealizowane ceny, dyscyplina produkcyjna i niższe wydatki kapitałowe przyspieszają wolne przepływy pieniężne i zmniejszają ograniczenia bilansowe.
- Scenariusz normalizacji: łagodzenie zakłóceń podaży obniża ceny ropy przed tym, jak redukcja zadłużenia i inwestycje w węgiel stworzą wystarczającą trwałą wartość na akcję.
Ten przewodnik analizuje prognozę akcji OXY, scenariusze cenowe na 2026 rok, kluczowe ryzyka i prognozy analityków, opierając się na raporcie zysków Occidental Petroleum za Q2 2026 z 5 sierpnia, kwartalnym zgłoszeniu i danych rynkowych do 10 września, plus jak handlować futures akcji OXY na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy, które inwestorzy Occidental Petroleum powinni wiedzieć we wrześniu 2026
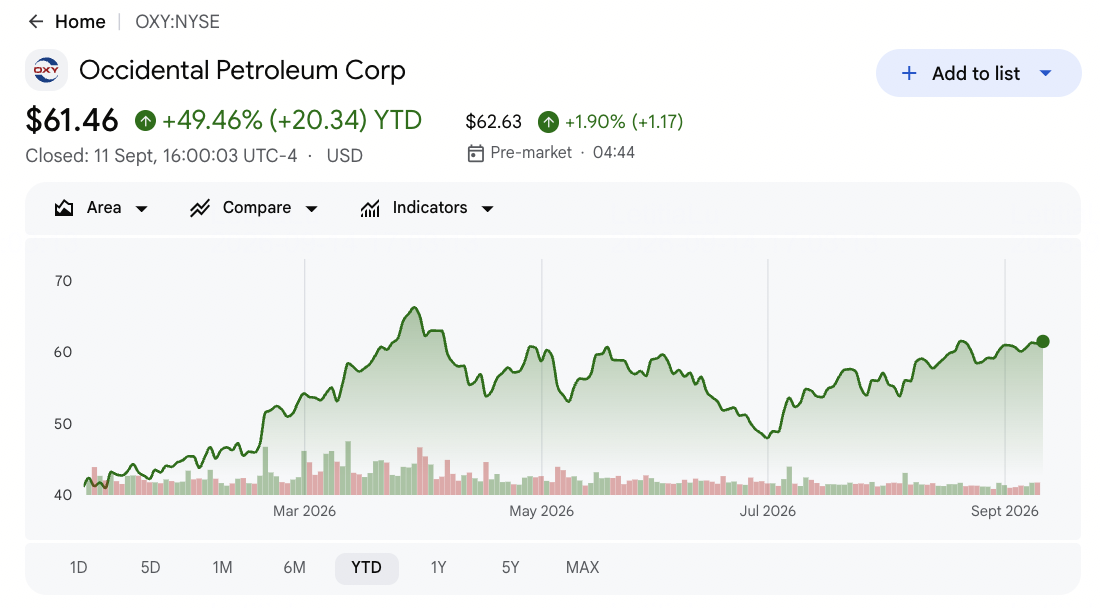
- OXY zamknęło na 61,16 dolarów po wzroście o około 45% w 2026: Wzrost odzwierciedla wyższe ceny ropy i silniejsze zyski, a nie tylko ekspansję wyceny. Akcje pozostają poniżej maksimum Street na poziomie 79 dolarów, pozostawiając miejsce na wzrost, jeśli przepływy pieniężne pozostaną podwyższone.
- Przychody za Q2 osiągnęły 8,065 miliarda dolarów, wzrost o 53,4%: Sprzedaż przewyższyła konsensus 7,25 miliarda dolarów o około 815 milionów dolarów, podczas gdy skorygowany EPS 2,40 dolarów przewyższył szacunki 1,84 dolarów o 0,56 dolarów. Wyższe zrealizowane ceny silnie przepłynęły przez bazę kosztów Occidental.
- Światowa produkcja wyniosła średnio 1,433 miliona boe/d, wzrost o 2,4%: Produkcja przekroczyła górną granicę wytycznych, gdy operacje amerykańskie skompensowały słabsze wolumeny międzynarodowe. Produkcja międzynarodowa nadal spadła o 12% do 205 000 boe/d.
- Wydatki kapitałowe na 2026 zostały obcięte do 5,5–5,9 miliarda dolarów: Punkt środkowy spadł o 800 milionów dolarów z poprzedniego zakresu, podczas gdy wytyczne produkcyjne zostały zawężone do 1,42–1,45 miliona boe/d. Utrzymanie produkcji przy niższych wydatkach wspierałoby wolne przepływy pieniężne i redukcję zadłużenia.
- Główne zadłużenie spadło do 11,818 miliarda dolarów z 20,427 miliarda dolarów: Redukcja o około 8,6 miliarda dolarów daje Occidental większą elastyczność po przejęciu CrownRock i sprzedaży OxyChem za 9,7 miliarda dolarów. Niższe ceny ropy mogłyby nadal spowolnić dalsze delewarowanie i zwroty dla akcjonariuszy.
Czym jest Occidental Petroleum (OXY)?
Occidental Petroleum to mająca siedzibę w Houston firma energetyczna zajmująca się rozwojem zasobów ropy naftowej i gazu ziemnego w Basenie Permijskim, Górach Skalistych, Zatoce Meksykańskiej i wybranych rynkach bliskowschodnich. Jej biznes upstream uzyskuje przychody poprzez produkcję i sprzedaż ropy naftowej, ciekłych węglowodorów i gazu ziemnego. Aktywa midstream i energetyczne przenoszą, przetwarzają i wprowadzają na rynek węglowodory, pomagając łączyć produkcję z klientami i rynkami eksportowymi. Wynikiem jest model przepływów pieniężnych napędzany przez wolumeny produkcji, zrealizowane ceny towarów, koszty operacyjne i kapitał potrzebny do zastępowania malejących rezerw.
Długoterminowy kierunek Occidental coraz bardziej łączy większą pozycję w Basenie Permijskim z naprawą bilansu i zarządzaniem węglem. Przejęcie CrownRock rozszerzyło jej niekonwencjonalne zapasy w Basenie Permijskim, podczas gdy ukończona sprzedaż OxyChem do Berkshire Hathaway za 9,7 miliarda dolarów pozwoliła na wykorzystanie 6,5 miliarda dolarów wpływów do wspierania redukcji zadłużenia i wyostrzenia portfela wokół produkcji energii. Poprzez 1PointFive, Occidental również rozwija STRATOS i inne projekty bezpośredniego wychwytywania z powietrza, przeznaczone do sprzedaży trwałych usług usuwania węgla. Te programy poszerzają jej potencjalną bazę przychodów, choć ropa i gaz pozostają głównymi motorem zysków i wyceny.
Czytaj więcej: Najlepsze akcje energetyczne i ETF do kupna w 2026: Kryzys mocy AI spotyka zmienność geopolityczną
Przegląd zysków Occidental Petroleum (OXY) za Q2 2026: Wyższe ceny ropy napędzają 2,40 dolarów EPS
Occidental wygenerował przychody Q2 w wysokości 8,065 miliarda dolarów wobec oczekiwanych 7,25 miliarda dolarów, skorygowany EPS 2,40 dolarów wobec oczekiwanych 1,84 dolarów i dochód netto GAAP 2,98 miliarda dolarów. Produkcja wyniosła średnio 1,433 miliona boe/d, gdy zrealizowana cena ropy wzrosła ponad 50% do 96,78 dolarów za baryłkę. Zarząd następnie obniżył wydatki kapitałowe na 2026 do 5,5–5,9 miliarda dolarów, chociaż międzynarodowa produkcja spadła o 12% do 205 000 boe/d.
Czytaj więcej: Przegląd zysków Occidental Petroleum (OXY) za Q2 2026: 2,40 dolarów EPS napędza wzrost cen o 4,14%
|
Wskaźnik finansowy |
Wytyczne / Konsensus |
Raportowane / Rzeczywiste |
Zaskoczenie |
|
Przychody Q2 2026 |
7,25 mld USD konsensus |
8,065 mld USD |
Przewyższone. O około 815 mln USD powyżej konsensusu i wzrost o 53,4% r/r. |
|
Q2 skorygowany rozwodniony EPS |
1,84 USD konsensus |
2,40 USD |
Przewyższony. 0,56 USD powyżej konsensusu i najwyższy od Q3 2022. |
|
Q2 GAAP rozwodniony EPS |
Nie podano |
2,75 USD |
Poprawa. Wyższe zrealizowane ceny ropy podniosły raportowane zyski. |
|
Q2 GAAP dochód netto |
Nie podano |
2,98 mld USD |
Poprawa. Kwartalny zysk osiągnął najwyższy poziom od 2022. |
|
Q2 produkcja światowa |
Zakres wytycznych firmy |
1,433 mln boe/d |
Przewyższona. Zakończona powyżej górnej granicy wytycznych i wzrost o 2,4% r/r. |
|
Q2 zrealizowana cena ropy |
Poprzedni poziom około 64 USD/bbl |
96,78 USD/bbl |
Zwiększona. Ponad 50% wyższa r/r w związku z zakłóceniami podaży. |
|
Q2 produkcja międzynarodowa |
Poprzedni rok |
205 000 boe/d |
Spadła. W dół o 12% z powodu zakłóceń na Bliskim Wschodzie ograniczających produkcję. |
|
Prognozy produkcji na 2026 |
Poprzedni szerszy zakres |
1,42–1,45 mln boe/d |
Zawężone. Utrzymuje wysoką produkcję pomimo zakłóceń międzynarodowych. |
|
Wydatki kapitałowe na 2026 |
Poprzednie 6,3-6,7 mld USD |
5,5-5,9 mld USD |
Obniżone. Punkt środkowy spadł o 800 mln USD, wspierając wolne przepływy pieniężne. |
|
Główne zadłużenie |
Wcześniejszy poziom 20,427 mld USD |
11,818 mld USD |
Poprawa. Delewarowanie zmniejszyło główne zadłużenie o około 8,6 mld USD. |
- Przychody w wysokości 8,065 miliarda dolarów wzrosły o 53,4% i przewyższyły o 815 milionów dolarów: Zrealizowana cena ropy przez Occidental wzrosła do 96,78 dolarów za baryłkę, napędzając silną dźwignię operacyjną. To także naraża zyski na ekspozycję w przypadku normalizacji cen ropy.
- Skorygowany EPS 2,40 dolarów przewyższył konsensus o 0,56 dolarów: 30% przewyższenie podniosło skorygowane zyski do najwyższego poziomu od Q3 2022. Silna realizacja cen wspierała zarówno kwartalną dywidendę 0,28 dolarów, jak i dalszą redukcję zadłużenia.
- Produkcja 1,433 miliona boe/d wzrosła o 2,4%: Aktywa amerykańskie napędzały wzrost, a produkcja przewyższyła wierzchołek wytycznych. Produkcja międzynarodowa nadal spadła o 12% do 205 000 boe/d.
- Zrealizowane ceny ropy wzrosły o ponad 50% do 96,78 dolarów za baryłkę: Brent wynosił średnio 89,62 dolarów w trakcie kwartału, wzrost o 19,2% rok do roku. Occidental skorzystał zarówno z wyższej produkcji, jak i wyjątkowo silnych cen towarów.
- Punkt środkowy wydatków kapitałowych spadł o 800 milionów dolarów do 5,7 miliarda dolarów: Zarząd utrzymał wytyczne produkcyjne na poziomie 1,42–1,45 miliona boe/d pomimo niższych wydatków. Dostarczenie obu poprawiłoby efektywność kapitałową, wolne przepływy pieniężne i redukcję zadłużenia.
Czytaj więcej: Prognoza cen gazu ziemnego na 2026: 15 dolarów globalny szok energetyczny czy pułapka nadmiaru w USA?
Prognoza cen Occidental Petroleum (OXY) na 2026: Scenariusze byka, bazy i niedźwiedzia
Perspektywy inwestycyjne OXY zależą od interakcji między cenami towarów a alokacją kapitału. Produkcja bliska 1,42–1,45 miliona boe/d zapewnia bazę operacyjną, chociaż zrealizowane ceny określają, ile gotówki pozostaje po programie kapitałowym 5,5–5,9 miliarda dolarów, odsetkach, dywidendach i dalszej redukcji zadłużenia.
Scenariusz byka: Wyższe ceny ropy pchają OXY w kierunku 85 dolarów
Scenariusz byka zakłada, że ropa pozostanie blisko górnej granicy zakresu 90–110 dolarów, podczas gdy światowa produkcja utrzyma się blisko 1,45 miliona boe/d na szczycie wytycznych. Punkt środkowy wydatków kapitałowych 5,7 miliarda dolarów zachowałby więcej gotówki na redukcję zadłużenia i zwroty dla akcjonariuszy.
Ruch w kierunku 85 dolarów wymagałby utrzymania produkcji blisko wytycznych, zrealizowanych cen pozostających znacznie powyżej poprzedniego poziomu około 64 dolarów za baryłkę i spadku głównego zadłużenia poniżej 11,818 miliarda dolarów. Silne wolne przepływy pieniężne i dalsze zwiększenia szacunków analityków wspierałyby ten scenariusz.
Scenariusz bazowy: Stabilna produkcja utrzymuje OXY między 62 a 72 dolarami
Scenariusz bazowy zakłada, że ceny ropy ustabilizują się z poziomów Q2, podczas gdy produkcja amerykańska utrzyma całkowitą produkcję w zakresie 1,42–1,45 miliona boe/d. Niższe wydatki kapitałowe częściowo kompensują spadek cen, a redukcja zadłużenia kontynuuje w wolniejszym tempie.
W tym scenariuszu OXY mogłoby handlować głównie między 62 a 72 dolarami, blisko celów analityków od 69 do 73 dolarów. Stabilne wolumeny z Basenu Permijskiego, wydatki kapitałowe w granicach 5,5–5,9 miliarda dolarów i spadające główne zadłużenie wspierałyby ten zakres.
Scenariusz niedźwiedzia: Niższe ceny ropy ciągną OXY w kierunku 45 dolarów
Scenariusz niedźwiedzia zakłada spadek ropy w kierunku 70 dolarów za baryłkę, zmniejszając przewagę zrealizowanych cen, która napędzała wzrost przychodów Q2 o 53,4%. Zakłócenia międzynarodowe lub szybsze tempo spadku w USA mogłyby również zepchnąć produkcję poniżej dolnej granicy 1,42 miliona boe/d.
Ruch w kierunku 45 dolarów stałby się bardziej prawdopodobny, gdyby słabsze ceny zmniejszyły wolne przepływy pieniężne, główne zadłużenie przestało spadać z 11,818 miliarda dolarów lub projekty węglowe wymagały wydatków przed generowaniem przychodów. Wolniejsze delewarowanie i słabsze przepływy pieniężne wywierałyby presję na akcje.
Prognozy cen akcji OXY Wall Street na 2026
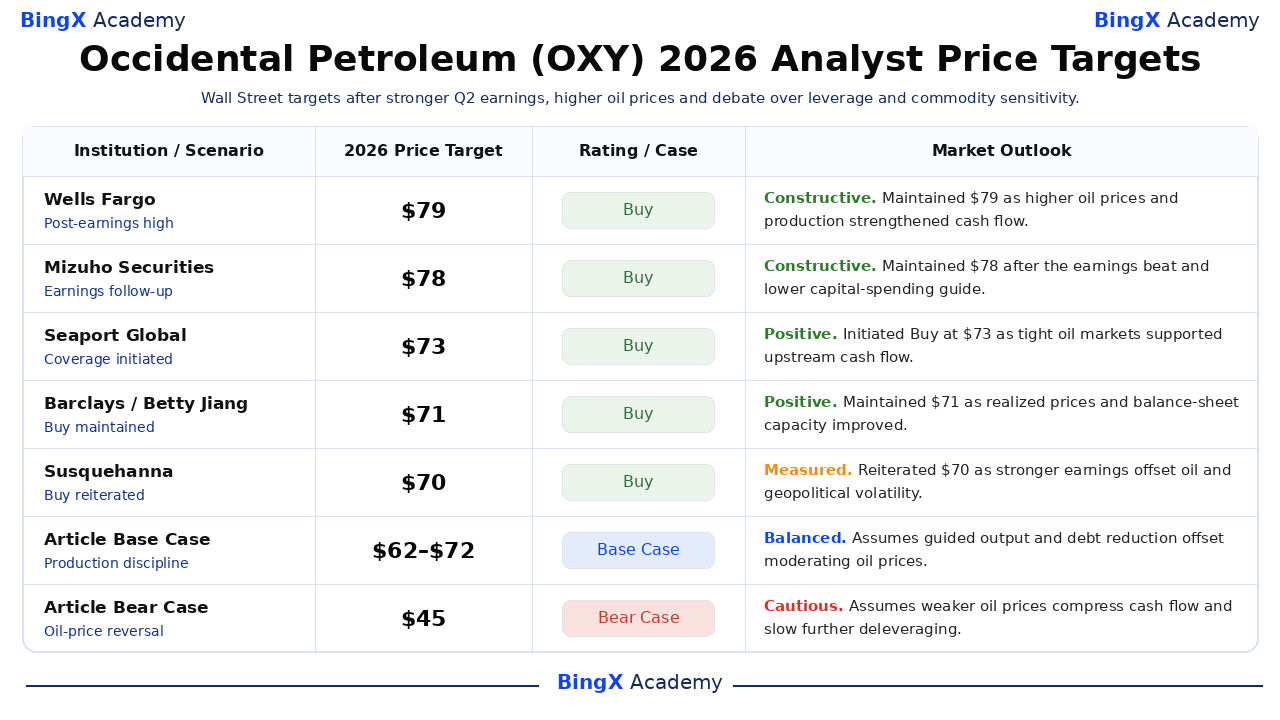
Wall Street pozostaje konstruktywne, ale podzielone po przewyższeniu zysków Q2 przez Occidental. Pięć najwyższych wybranych celów wynosi od 70 do 79 dolarów, w porównaniu z zamknięciem 10 września na poziomie 61,16 dolarów, podczas gdy Morgan Stanley znajduje się na 69 dolarach. Spread odzwierciedla różne założenia dotyczące cen ropy, trwałości produkcji, efektywności kapitałowej i tempa redukcji zadłużenia.
|
Instytucja / Scenariusz |
Cel cenowy na 2026 |
Rating / Scenariusz |
Prognoza rynkowa |
|
Wells Fargo |
79 USD |
Kup |
Konstruktywne. 6 sierpnia: utrzymał swój najwyższy cel Street po silniejszych cenach ropy, produkcji i kwartalnych zyskach. |
|
Mizuho Securities |
78 USD |
Kup |
Konstruktywne. 6 sierpnia: utrzymał byczą prognozę po przewyższeniu zysków i niższych perspektywach wydatków kapitałowych. |
|
Seaport Global |
73 USD |
Kup |
Pozytywne. 2 września: inicjacja pokrycia jako naprężenie rynku ropy wspierające przepływy pieniężne upstream. |
|
Barclays |
71 USD |
Kup |
Pozytywne. 17 sierpnia: utrzymał Kup, gdy wyższe zrealizowane ceny i pojemność bilansowa wspierały wycenę. |
|
Susquehanna |
70 USD |
Kup |
Wyważone. 11 sierpnia: potwierdził Kup, równoważąc poprawione zyski z zmiennością towarową i geopolityczną. |
|
Morgan Stanley |
69 USD |
Equal Weight |
Zrównoważone. 20 sierpnia: potwierdził neutralne stanowisko, gdy silne zyski związane z ropą zostały zważone przeciwko wycenie i cykliczności. |
|
Scenariusz bazowy artykułu |
62–72 USD |
Scenariusz bazowy |
Zrównoważone. Zakłada kierowaną produkcję i redukcję zadłużenia kompensujące umiarkowane ceny ropy. |
|
Scenariusz niedźwiedzia artykułu |
45 USD |
Scenariusz niedźwiedzia |
Ostrożne. Zakłada słabsze ceny ropy kompresujące przepływy pieniężne i spowalniające dalsze delewarowanie. |
Jak handlować akcjami Occidental Petroleum (OXY) na BingX
Handluj perspektywami cen ropy, produkcji i delewarowania Occidental Petroleum używając BingX TradFi i narzędzi BingX AI. Ponieważ OXY może szybko reagować na ceny ropy, wiadomości geopolityczne, wytyczne operacyjne i decyzje o alokacji kapitału, traderzy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
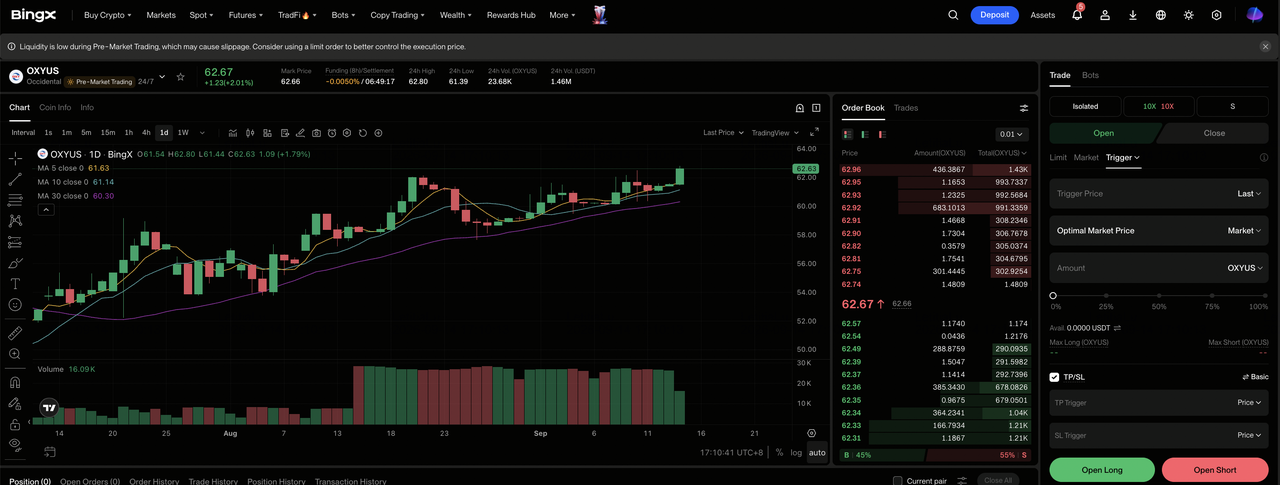
Krok 1: Uzyskaj dostęp do BingX TradFi. Zarejestruj się i przejdź do wyspecjalizowanej sekcji TradFi w panelu giełdy BingX.
Krok 2: Wybierz Occidental Petroleum (OXY). Wyszukaj i wybierz kontrakt futures perpetual OXY-USDT.
Krok 3: Wybierz swój kierunek. Wybierz Otwórz pozycję długą jeśli podwyższone ceny ropy i dyscyplina kapitałowa przyspieszają wolne przepływy pieniężne. Wybierz Otwórz pozycję krótką jeśli niższe ceny ropy lub zakłócenia produkcji osłabiają zyski.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Isolated lub Cross-Margin w oparciu o swoją tolerancję ryzyka. Około 45% wzrost OXY od początku roku i bezpośrednia wrażliwość towarowa czynią konserwatywną dźwignię i jasne określenie wielkości pozycji ważnymi.
Krok 5: Wykonaj ścisłe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. OXY może szybko reagować na ceny ropy, wydarzenia na Bliskim Wschodzie, wytyczne produkcyjne, wydatki kapitałowe i aktualizacje zadłużenia.
Top 5 ryzyk do obserwowania dla inwestorów Occidental Petroleum w 2026
Wycena Occidental zależy od cen towarów, wyników operacyjnych i postępu bilansowego. Te ryzyka mogą zmniejszyć wolne przepływy pieniężne, spowolnić delewarowanie lub wywierać presję na wycenę OXY.
- Niższe ceny ropy mogą szybko obciąć przepływy pieniężne: Zrealizowane ceny ropy Q2 wzrosły o ponad 50% do 96,78 dolarów za baryłkę i pomogły przychodom wzrosnąć o 53,4%. Spadek w kierunku 70 dolarów zmniejszyłby marże upstream i pozostawiłby mniej gotówki po 5,5-5,9 miliarda dolarów wydatków kapitałowych.
- Zakłócenia na Bliskim Wschodzie mogą zmniejszyć produkcję: Produkcja międzynarodowa spadła o 12% do 205 000 boe/d nawet gdy całkowita produkcja wzrosła o 2,4%. Dalsze zakłócenia mogłyby trzymać baryłki offline i ograniczać korzyści z wyższych cen benchmarkowych.
- Wyższe koszty pól mogą osłabić efektywność kapitałową: Occidental oczekuje utrzymania 1,42-1,45 miliona boe/d z wydatkami 5,5-5,9 miliarda dolarów. Wyższe tempa spadku lub koszty usług mogłyby pochłonąć więcej wolnych przepływów pieniężnych.
- Zadłużenie nadal konkuruje ze zwrotami dla akcjonariuszy: Główne zadłużenie spadło do 11,818 miliarda dolarów z 20,427 miliarda dolarów, ale odsetki i zapadalności nadal wymagają gotówki. Niższe ceny towarów mogłyby spowolnić spłaty i opóźnić silniejsze dywidendy lub odkupy.
- Projekty węglowe nadal stoją przed ryzykiem wykonania: 1PointFive i STRATOS mogłyby dodać długoterminowe przychody, ale zwroty zależą od budowy, kosztów operacyjnych i popytu klientów. Zmiany w ulgach podatkowych lub pozwoleniach mogłyby opóźnić wpływy gotówkowe.
Końcowe przemyślenia: Czy OXY to dobra inwestycja w 2026?
Occidental wchodzi w resztę 2026 roku z silniejszym momentum operacyjnym niż sugerowała jego wcześniejsza wycena. Przychody Q2 w wysokości 8,065 miliarda dolarów, skorygowany EPS 2,40 dolarów i produkcja 1,433 miliona boe/d pokazują znaczącą ekspozycję na podwyższone ceny ropy. Niższe wytyczne kapitałowe również tworzą jaśniejszą trasę dla wolnych przepływów pieniężnych do redukcji 11,818 miliarda dolarów głównego zadłużenia.
Kompromisem jest to, że większość poprawy pozostaje napędzana towarowo. Konserwatywny inwestor powinien monitorować zrealizowane ceny ropy, produkcję względem prognozy 1,42-1,45 miliona boe/d, wydatki kapitałowe względem zakresu 5,5-5,9 miliarda dolarów i tempo redukcji zadłużenia. Te miary pokażą, czy OXY może wspierać 62-72 dolary czy budować w kierunku 85 dolarów.
Przypomnienie o ryzyku: Handel i inwestowanie w OXY wiąże się z wysokim ryzykiem utraty kapitału. Ceny ropy i gazu, przerwy w produkcji, zakłócenia geopolityczne, dźwignia, wymagania kapitałowe, wykonanie projektów węglowych i zmiany wyceny mogą materialnie wpłynąć na akcje. Przeprowadź niezależne badania i używaj zdyscyplinowanej wielkości pozycji przed alokacją kapitału.
Powiązana lektura
- Najlepsze akcje energetyczne i ETF do kupna w 2026: Kryzys mocy AI spotyka zmienność geopolityczną
- Najlepsze akcje energetyczne AI do kupna w 2026: Energia jądrowa, gaz, ogniwa paliwowe i rozbudowa mocy AI
- Prognoza cen gazu ziemnego na 2026: 15 dolarów globalny szok energetyczny czy pułapka nadmiaru w USA?
- Prognoza cen ExxonMobil (XOM) na 2026: Czy ropa i wzrost produkcji może popchnąć XOM w kierunku 205 dolarów?
- Prognoza akcji SLB na 2026: 83 dolary cyfrowy przełom AI czy 48 dolarów pułapka geopolityczna?
- Prognoza cen NuScale Power (SMR) na 2026: Przełom w czystej energii czy kapitałochłonny miraż?
