Morgan Stanley (MS) świadczy usługi bankowości inwestycyjnej, obrotu papierami wartościowymi, zarządzania majątkiem oraz usługi inwestycyjne dla korporacji, instytucji i inwestorów indywidualnych. Jego franczyza majątkowa dostarcza powtarzalnych opłat za zarządzanie aktywami, a strategia Integrated Firm łączy finansowanie korporacyjne z relacjami w zakresie inwestowania w miejscu pracy i inwestowania osobistego. Zatrzymanie aktywów klientów, aktywność handlowa i dyscyplina kosztowa decydują o tym, czy ta skala przekłada się na silniejsze zyski i zwroty na akcję.
Ostatni kwartał wykazał rekordowe przychody z zarządzania majątkiem, podczas gdy obrót instrumentami o stałym dochodzie osłabł. Przychody Morgan Stanley w Q3 2026 wzrosły o 12% do 20,34 mld USD, przy czym przychody z akcji wzrosły o 41%. Rozwodniony EPS osiągnął 3,03 USD, podczas gdy koszty operacyjne wzrosły o około 12% do 13,71 mld USD. Kolejnym testem jest to, czy rekordowe napływy aktywów mogą generować powtarzalne opłaty i utrzymać rentowność w miarę zmian w aktywności handlowej.
Prognoza akcji MS na 2026 rok koncentruje się teraz na dwóch konkurencyjnych scenariuszach:
- Scenariusz powtarzalnego wzrostu majątku: Rekordowe napływy aktywów i relacje doradcze mogą zwiększyć dochody z opłat, jeśli aktywa klientów pozostaną zainwestowane, a wydatki na technologię poprawią efektywność operacyjną.
- Scenariusz presji rynkowej i kosztowej: Słabszy handel i wartości aktywów mogą ograniczyć zyski, jeśli wynagrodzenia i wydatki na technologię pozostaną podwyższone w całej firmie.
Niniejszy przewodnik omawia prognozę akcji MS, scenariusze cenowe na 2026 rok, kluczowe ryzyka i perspektywy analityków, opierając się na komunikacie wynikowym za Q3 z 14 października, oficjalnej prezentacji finansowej i danych rynkowych do 21 października, a także jak kupić akcje MS na BingX TradFi za pomocą USDT lub USDC.
5 Najważniejszych Informacji dla Inwestorów Morgan Stanley w Październiku 2026
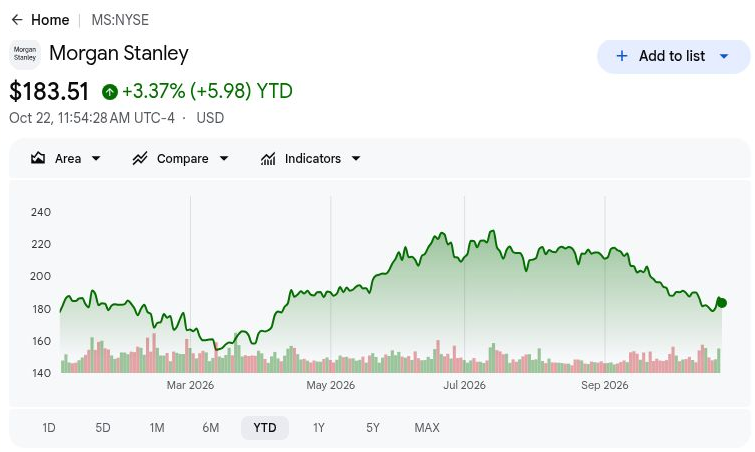
- MS zamknął się na poziomie 187,01 USD 21 października, wzrost o 5,34% od początku roku: Akcje pozostają poniżej lipcowego szczytu, co sprawia, że scenariusz hossy przy 230 USD zależy od silniejszych powtarzalnych zysków. Trwałe ożywienie wymaga, aby przepływy majątkowe generowały dochody z opłat, a nie polegały na kolejnym wyjątkowo silnym kwartale handlu akcjami.
- Przychody w Q3 wzrosły do 20,34 mld USD z 18,22 mld USD rok wcześniej: Sprzedaż spadła z 21,35 mld USD w Q2, wykazując sekwencyjne umiarkowanie. Jednak akcje i majątek przyczyniły się do rocznego wzrostu, co sprawia, że ważne jest odróżnienie powtarzalnych opłat od klientów od aktywności rynkowej wrażliwej na transakcje.
- Aktywa majątkowe oparte na opłatach osiągnęły 3,155 bln USD wraz ze wzrostem napływów klientów: Saldo na 30 września i 80,5 mld USD w kwartalnych przepływach opartych na opłatach stanowią dowód popytu klientów. Zatrzymanie aktywów, wyniki rynkowe i koszty obsługi określą, ile z tej skali przełoży się na zyski.
- Mandat finansowania AI Broadcom zapewnia dodatkową szansę wzrostu: Morgan Stanley pełnił funkcję głównego doradcy i wspólnego agenta plasowania w transakcji prowadzonej przez Apollo, ogłoszonej w czerwcu. Przyszłe mandaty finansowania i uznane opłaty określą, czy te relacje przekształcą się w trwały wzrost komercyjny.
- Wskaźnik kapitałowy CET1 na poziomie 14,9% wspiera inwestycje i dystrybucję dla akcjonariuszy: Morgan Stanley odkupił akcje zwykłe za 1,54 mld USD i ogłosił kwartalną dywidendę w wysokości 1,15 USD. Zapewnia to wsparcie dla zwrotów na akcję, choć utrzymanie bufora kapitałowego i poprawa rentowności będą niezbędne dla długoterminowej wartości dla akcjonariuszy.
Czym Jest Morgan Stanley (MS)?
Morgan Stanley to globalny bank inwestycyjny i firma świadcząca usługi finansowe, obsługująca korporacje, rządy, instytucje i inwestorów indywidualnych. Dział Papierów Wartościowych Instytucjonalnych świadczy usługi doradztwa przy fuzjach, gwarantowania emisji papierów wartościowych, handlu i finansowania, podczas gdy Dział Zarządzania Majątkiem obsługuje klientów poprzez doradców finansowych, programy pracownicze i inwestowanie samodzielne. Dział Zarządzania Inwestycjami pobiera opłaty za nadzór nad aktywami klientów instytucjonalnych i indywidualnych w ramach różnych strategii inwestycyjnych. Przychody zależą od aktywności na rynkach finansowych, transakcji klientów, dochodów odsetkowych i aktywów pod zarządzaniem, co sprawia, że dywersyfikacja przychodów i efektywność kapitałowa są ważne dla rentowności.
Strategia wzrostu Morgan Stanley koncentruje się na łączeniu finansowania instytucjonalnego, relacji w miejscu pracy i zarządzania majątkiem poprzez model Integrated Firm. W czerwcu 2026 roku firma współpracowała z Apollo, Blackstone i wiodącymi bankami przy platformie AI XPV firmy Broadcom, pełniąc funkcję głównego doradcy i wspólnego agenta plasowania dla początkowej transakcji finansowania o wartości 35 mld USD. Firma rozszerza również relacje z klientami poprzez kanał prowadzony przez doradców, w tym nowy korporacyjny mandat emerytalny w ramach przepływów opartych na opłatach za Q3. Przy łącznych aktywach klientów Działu Majątku i Działu Zarządzania Inwestycjami wynoszących 10,5 bln USD, inicjatywy te mają na celu wzmocnienie powtarzalnych opłat i poprawę zwrotów dla akcjonariuszy.
Czytaj więcej: Najlepsze akcje usług finansowych i fintech do kupienia w 2026 roku w dobie AI agentowego i zmiany infrastruktury stablecoinów
Wyniki Morgan Stanley (MS) za Q3 2026: Siła akcji podnosi EPS pomimo wyższych kosztów
Morgan Stanley podał wyniki za Q3 2026 z przychodami netto w wysokości 20,34 mld USD, wzrost o 12% rok do roku, ale spadek o 5% sekwencyjnie, napędzany handlem akcjami i rekordowymi przychodami z zarządzania majątkiem. Koszty operacyjne wzrosły o około 12% do 13,71 mld USD, podczas gdy rozwodniony EPS wzrósł o 8% do 3,03 USD, odzwierciedlając silniejsze przychody wraz z kosztami wynagrodzeń i technologii. Przy 232,4 mld USD nowych aktywów netto w zarządzaniu majątkiem i wskaźniku CET1 na poziomie 14,9%, przyszłe zyski zależą od konwersji powtarzalnych opłat, trwałego zaangażowania klientów i dyscypliny kosztowej.
Czytaj więcej: Morgan Stanley (MS) Wyniki za Q3 2026: Słabość instrumentów o stałym dochodzie i obawy o przychody majątkowe wywołują wyprzedaż o 2,75%
|
Wskaźnik finansowy |
Wskazówki / Konsensus |
Zgłoszone / Rzeczywiste |
Zaskoczenie |
|
Przychody netto |
18,224 mld USD Q3 2025 |
20,338 mld USD |
Poprawa. Wzrost o 12% rok do roku. |
|
Rozwodniony EPS |
2,80 USD Q3 2025 |
3,03 USD |
Poprawa. Wzrost o 8% rok do roku. |
|
Przychody z akcji |
4,116 mld USD Q3 2025 |
5,799 mld USD |
Wzrost. Wzrost o 41% rok do roku. |
|
Przychody z instrumentów o stałym dochodzie |
2,169 mld USD Q3 2025 |
2,011 mld USD |
Niższe. Spadek o 7% rok do roku. |
|
Przychody majątkowe |
8,234 mld USD Q3 2025 |
9,065 mld USD |
Wzrost. Wzrost o 10% rok do roku. |
|
Nowe aktywa netto w zarządzaniu majątkiem |
81,0 mld USD Q3 2025 |
232,4 mld USD |
Wzrost. Prawie trzykrotnie więcej niż poprzednio. |
|
Koszty operacyjne |
12,196 mld USD Q3 2025 |
13,712 mld USD |
Wyższe. Wzrost o około 12% rok do roku. |
|
ROTCE |
23,5% Q3 2025 |
22,60% |
Niższe. Spadek o 0,9 punktu procentowego. |
- Przychody netto za Q3 wzrosły o 12% do 20,34 mld USD. Przychody spadły o 5% sekwencyjnie pomimo rocznego wzrostu, odzwierciedlając umiarkowanie aktywności po drugim kwartale. Trwały popyt klientów i ekspansja zarządzania majątkiem będą ważne dla utrzymania impetu zysku.
- Przychody z akcji wzrosły o 41% do 5,80 mld USD. Szerokie zaangażowanie klientów i siła na rynkach międzynarodowych napędzały wyniki. Trwała aktywność instytucjonalna i popyt na finansowanie mogą wspierać zyski, choć warunki rynkowe i koszty realizacji wpływają na rentowność.
- Rozwodniony EPS wzrósł o 8% do 3,03 USD pomimo wyższych kosztów. Koszty operacyjne wzrosły o 12% do 13,71 mld USD, a rezerwy kredytowe osiągnęły 148 mln USD. Silniejszy handel akcjami i zarządzanie majątkiem wspierały rentowność, ale dyscyplina kosztowa będzie ważna w miarę normalizacji aktywności rynkowej.
- Aktywa majątkowe oparte na opłatach osiągnęły 3,155 bln USD. Kwartalne napływy oparte na opłatach wyniosły 80,5 mld USD, wspierając 5,54 mld USD przychodów z zarządzania aktywami w ramach franczyzy majątkowej. Rozszerzanie aktywów generujących opłaty wzmacnia powtarzalne przychody i zmniejsza zależność od wrażliwego na rynek handlu i działalności doradczej.
- Przychody z bankowości inwestycyjnej wzrosły o 2% do 2,16 mld USD. Wyższa zakończona działalność doradcza wspierała wyniki kwartalne, choć przychody z subskrypcji akcji spadły o 19% rok do roku. Uzupełnianie mandatów doradczych, realizacja transakcji finansowania i utrzymanie dyscypliny kosztowej będą ważne dla przyszłego wzrostu przychodów.
Perspektywy Inwestycyjne Morgan Stanley (MS) na 2026 rok: Scenariusz Hossy przy 230 USD vs. Scenariusz Bessy przy 165 USD
Perspektywy Morgan Stanley na 2026 rok zależą od tego, czy rekordowe napływy majątkowe mogą stać się trwałymi opłatami, podczas gdy jego franczyza akcyjna utrzymuje popyt klientów. Silne gromadzenie aktywów pokazuje postęp, podczas gdy słabszy handel instrumentami o stałym dochodzie i rosnące koszty technologii sprawiają, że dźwignia operacyjna jest kluczowa dla wyceny. Poniższe scenariusze redakcyjne odzwierciedlają, jak zatrzymanie aktywów, aktywność rynkowa i koszty mogą kształtować wyniki do grudnia 2026 roku.
Scenariusz Hossy: Napływy majątkowe i wzrost akcji popychają MS w kierunku 230 USD
Konwersja nowych aktywów majątkowych na bieżące opłaty doradcze poszerzyłaby zyski, a odporny handel akcjami dodawałby dochód operacyjny. Przepływy oparte na opłatach za Q3 osiągnęły 80,5 mld USD, a przychody z akcji wzrosły o 41%, wykazując oba źródła popytu. Jeśli zatrzymane aktywa rosną szybciej niż koszty obsługi, Morgan Stanley mógłby poprawić rentowność bez polegania wyłącznie na kolejnym skoku transakcji.
Scenariusz 230 USD zyskałby wsparcie, gdyby kwartalne napływy oparte na opłatach utrzymały się na poziomie lub powyżej 80,5 mld USD, a marża majątkowa przed opodatkowaniem przekroczyła 30,4%. Przychody rosnące szybciej niż koszty wzmocniłyby ten test redakcyjny; te progi nie są wskazówkami firmy.
Scenariusz Bazowy: Stałe opłaty majątkowe utrzymują MS między 195 a 215 USD
Powtarzalne opłaty majątkowe mogą stabilizować zyski, podczas gdy handel instytucjonalny normalizuje się po silnej pierwszej połowie roku. Przychody majątkowe za Q3 osiągnęły 9,07 mld USD, a jego marża przed opodatkowaniem wyniosła 30,4%, zapewniając znaczący wkład wykraczający poza handel papierami wartościowymi. Scenariusz bazowy zakłada, że te relacje pozostają produktywne, umożliwiając umiarkowany wzrost zysku, podczas gdy wydatki na technologię i nierównomierna aktywność transakcyjna ograniczają dźwignię operacyjną.
Zakres 195–215 USD pasowałby do pozytywnych przepływów opartych na opłatach, stabilnych marż majątkowych i odpornego popytu doradczego. Silniejsze zatrzymanie klientów wspierałoby górny zakres, podczas gdy słabsze poziomy rynkowe mogłyby wystarczająco zmniejszyć aktywa generujące opłaty, aby ograniczyć dalsze zyski wyceny.
Scenariusz Bessy: Słabe rynki i rosnące koszty ciągną MS w kierunku 165 USD
Spadające wartości aktywów i słabszy popyt na handel zmniejszyłyby przychody, podczas gdy wynagrodzenia i wydatki na technologię pochłaniają więcej pozostałych dochodów. Przychody z instrumentów o stałym dochodzie za Q3 spadły o 7%, a przychody z zarządzania inwestycjami spadły o 12%, pokazując nierówne warunki pod powierzchnią wzrostu nagłówkowego. Jeśli aktywność w akcjach również spowolni, powtarzalne opłaty majątkowe mogą zapewnić niewystarczającą ochronę przed szerszą bazą kosztową.
Scenariusz 165 USD stałby się bardziej prawdopodobny, gdyby handel akcjami osłabił się wraz ze spowolnieniem przepływów majątkowych lub niższymi wartościami aktywów. Podwyższone koszty obsługi i technologii ograniczyłyby wtedy elastyczność marży, pozostawiając mniej wsparcia zysku dla odkupów i wyższej wyceny ceny akcji.
Prognozy Cen Akcji MS na 2026 Rok według Analityków Wall Street
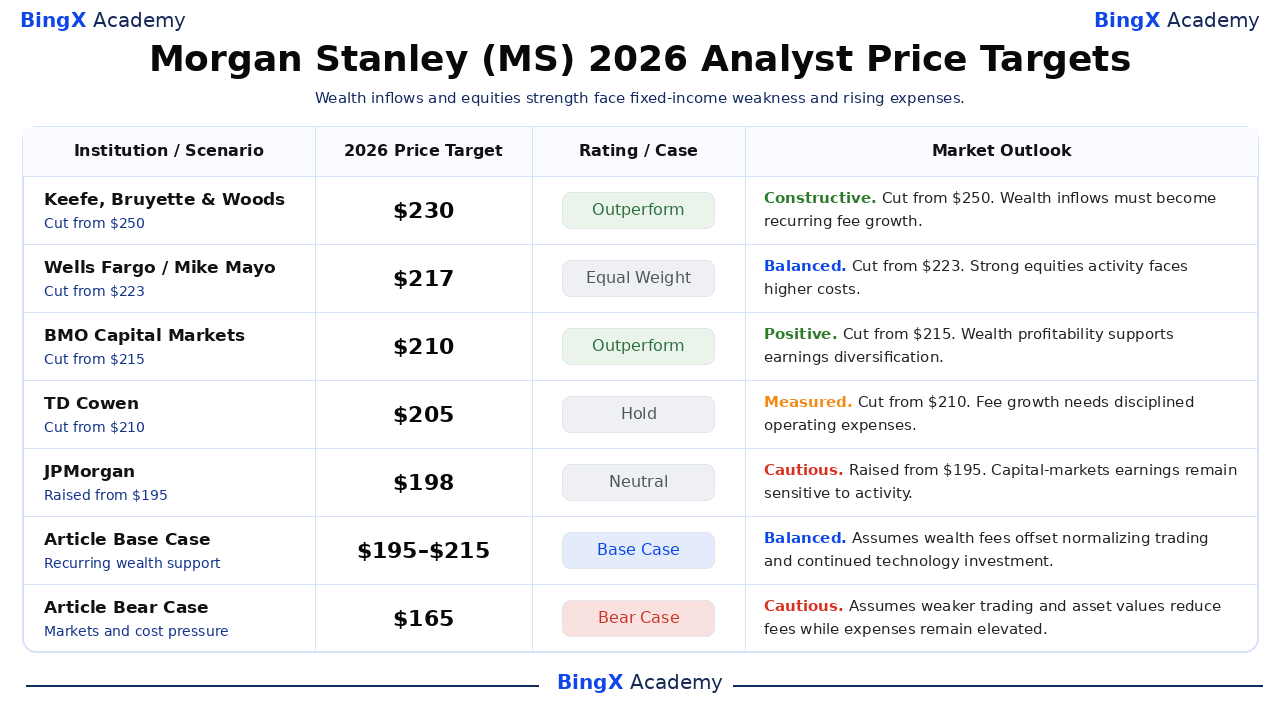
Poniższe cele to datowane punkty referencyjne stron trzecich dla akcji Morgan Stanley, generalnie stosujące dwunastomiesięczne horyzonty wykraczające poza 2026 rok. Nie są to gwarantowane ceny ani identyczne ze scenariuszami grudniowymi w tym artykule. Niedawne obniżki celów pokazują, że konstruktywne poglądy biznesowe mogą współistnieć z bardziej powściągliwymi założeniami dotyczącymi zysku i wyceny.
|
Instytucja / Scenariusz |
Cel cenowy na 2026 |
Rating / Przypadek |
Perspektywy rynkowe |
|
Keefe, Bruyette & Woods |
230 USD |
Outperform |
Konstruktywne. 2026-10-15: Obniżono cel z 250 USD; utrzymano Outperform. Pogląd redakcyjny: Napływy majątkowe muszą przekształcić się w powtarzalny wzrost opłat. |
|
Wells Fargo |
217 USD |
Equal Weight |
Zrównoważone. 2026-10-15: Obniżono cel z 223 USD; utrzymano Equal Weight. Pogląd redakcyjny: Silna aktywność w akcjach zmaga się z wyższymi kosztami. |
|
BMO Capital Markets |
210 USD |
Outperform |
Pozytywne. 2026-10-19: Obniżono cel z 215 USD; utrzymano Outperform. Pogląd redakcyjny: Rentowność majątkowa wspiera dywersyfikację zysku. |
|
TD Cowen |
205 USD |
Hold |
Wyważone. 2026-10-15: Obniżono cel z 210 USD; utrzymano Hold. Pogląd redakcyjny: Wzrost opłat wymaga zdyscyplinowanych kosztów operacyjnych. |
|
JPMorgan |
198 USD |
Neutral |
Ostrożne. 2026-10-16: Podwyższono cel z 195 USD; utrzymano Neutral. Pogląd redakcyjny: Zyski rynków kapitałowych pozostają wrażliwe na aktywność. |
|
Scenariusz bazowy artykułu |
195–215 USD |
Scenariusz bazowy |
Zrównoważone. Scenariusz redakcyjny na grudzień 2026. Zakłada, że powtarzalne opłaty majątkowe kompensują normalizujący się handel i koszty. |
|
Scenariusz pesymistyczny artykułu |
165 USD |
Scenariusz bessy |
Ostrożne. Scenariusz redakcyjny na grudzień 2026. Zakłada, że słabsze rynki i wyższe koszty zmniejszają zyski. |
Jak Kupić Akcje Morgan Stanley (MS) na BingX
Kupuj i trzymaj akcje Morgan Stanley poprzez BingX Stocks Trading używając USDT lub USDC, z zastrzeżeniem notowania i kwalifikowalności konta. Morgan Stanley oferuje ekspozycję na bankowość inwestycyjną, handel instytucjonalny, zarządzanie majątkiem i usługi inwestycyjne. Uprawnieni użytkownicy mogą dostosować wielkość pozycji do swoich celów inwestycyjnych bez użycia dźwigni finansowej ani płacenia stałych opłat za finansowanie.
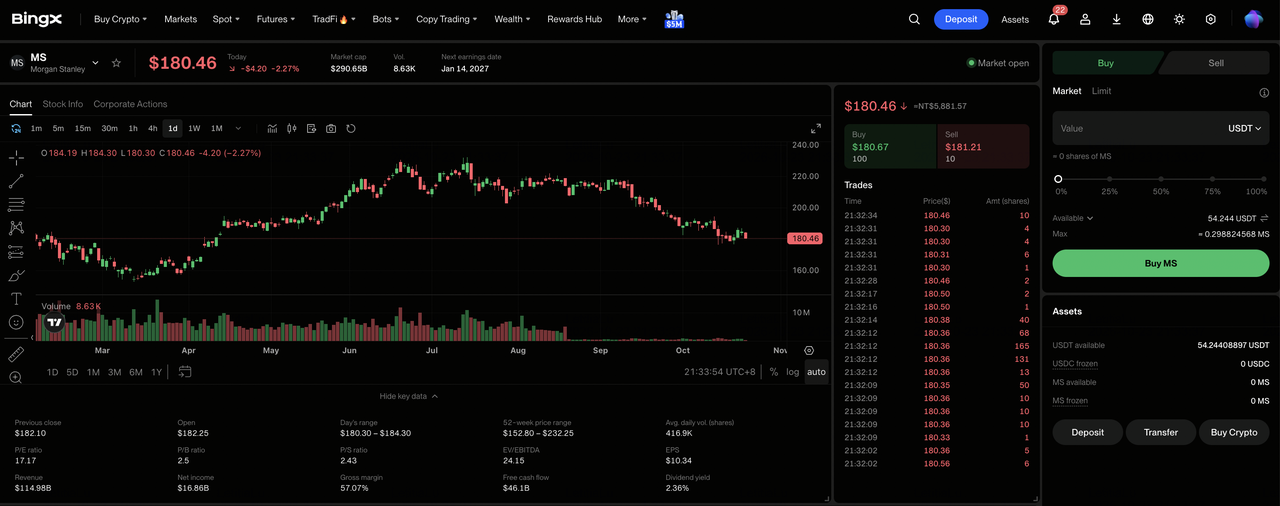
Krok 1: Uzyskaj dostęp do BingX Stocks Trading. Zarejestruj się lub zaloguj się do BingX, ukończ wymaganą weryfikację tożsamości i przejdź do „TradFi > Akcje". Zaakceptuj ujawnienie ryzyka handlu akcjami, jeśli korzystasz z produktu po raz pierwszy.
Krok 2: Przygotuj USDT lub USDC. Upewnij się, że Twoje konto spot ma wystarczające środki na zakup. W razie potrzeby przenieś USDT lub USDC z konta funduszowego lub konta majątkowego. Przed wybraniem wielkości inwestycji sprawdź minimalną kwotę zlecenia i kwalifikowalność frakcyjną wybranej akcji.
Krok 3: Wybierz Morgan Stanley (MS). Otwórz rynek akcji, wyszukaj Morgan Stanley (MS) i potwierdź, że akcja jest dostępna na Twoim koncie. Sprawdź tożsamość spółki, bieżącą cenę akcji, sesję handlową i dostępne typy zleceń.
Krok 4: Kup akcje Morgan Stanley. Wybierz „Kup", wprowadź dozwoloną kwotę inwestycji lub ilość akcji i wybierz obsługiwane zlecenie rynkowe lub z limitem. Zlecenia rynkowe wykorzystują dostępne ceny podczas obsługiwanych sesji, natomiast zlecenia z limitem wymagają określonej ceny lub lepszej oraz wystarczającej płynności do realizacji.
Krok 5: Przeglądaj i zarządzaj swoimi pozycjami. Otwórz „Akcje > Pozycje", aby monitorować swoje akcje MS i niezrealizowany zysk lub stratę. Użyj „Wszystkie zlecenia", aby przeglądać transakcje lub sprzedawać akcje w razie potrzeby. Rozliczenie T+1 generalnie wpływa na to, kiedy wpływy ze sprzedaży stają się możliwe do wypłaty, a nie kiedy zakupione akcje mogą zostać sprzedane.
5 Najważniejszych Ryzyk dla Inwestorów Morgan Stanley w 2026 Roku
Relacje instytucjonalne Morgan Stanley, rozszerzająca się franczyza majątkowa i zdywersyfikowane aktywa klientów wspierają perspektywy zysku. Jednak zmienność handlu, koszty operacyjne, aktywność bankowości inwestycyjnej i spadki na rynkach aktywów mogą wywierać presję na rentowność i zwroty dla akcjonariuszy.
- Słabsza aktywność handlowa może wywierać presję na przychody: Przychody z akcji za Q3 osiągnęły 5,80 mld USD, wspierane przez szerokie zaangażowanie klientów instytucjonalnych. Niższe wolumeny handlu lub salda finansowania mogą zmniejszyć zyski i zwroty z kapitału własnego.
- Rosnące koszty operacyjne mogą ograniczać marże: Koszty operacyjne za Q3 wzrosły o około 12% do 13,71 mld USD. Wyższe wynagrodzenia i koszty technologii mogą osłabić rentowność, jeśli przychody z handlu i opłaty za zarządzanie będą rosły wolniej.
- Opóźnienia w bankowości inwestycyjnej mogą ograniczać wzrost opłat: Przychody z bankowości za Q3 osiągnęły 2,16 mld USD, ale subskrypcja akcji spadła o 19%. Opóźnione fuzje, aktywność w zakresie subskrypcji lub realizacja transakcji mogą zmniejszyć przyszłą widoczność przychodów.
- Wymogi kapitałowe mogą ograniczać zwroty dla akcjonariuszy: Morgan Stanley odkupił akcje za 1,54 mld USD w Q3, przy wskaźniku CET1 na poziomie 14,9%. Wyższe rezerwy kredytowe lub regulacyjne potrzeby kapitałowe mogą ograniczyć przyszłe odkupy i wzrost zysku na akcję.
- Słabsze zwroty mogą wywierać presję na wycenę: Zwrot Morgan Stanley na materialnym kapitale własnym za Q3 osiągnął 22,6%, wspierany przez silną aktywność w akcjach. Wolniejszy handel, słabsze wyniki inwestycyjne lub rosnące koszty obsługi mogą zmniejszyć zwroty i wywołać spadki cen akcji.
Podsumowanie: Czy Warto Inwestować w Morgan Stanley w 2026 Roku?
Kwartalne przychody majątkowe Morgan Stanley w wysokości 9,07 mld USD i 3,155 bln USD w aktywach opartych na opłatach podkreślają skalę jego franczyzy powtarzalnych zysk. Silny handel akcjami i rosnące relacje doradcze zapewniają dodatkowe dochody, a odkupy akcji tworzą możliwości poprawy zwrotów na akcję. Utrzymanie tego wzrostu będzie zależało od zatrzymania aktywów klientów oraz kontrolowania kosztów wynagrodzeń i technologii.
Scenariusz hossy przy 230 USD zakłada trwałe przepływy majątkowe, odporny handel akcjami i poprawę dźwigni operacyjnej. Scenariusz bazowy 195–215 USD odzwierciedla stabilne opłaty, podczas gdy scenariusz bessy przy 165 USD uwzględnia słabsze rynki i podwyższone koszty. Przy zamknięciu MS na poziomie 187,01 USD 21 października, inwestorzy powinni obserwować, czy gromadzenie aktywów przekłada się na trwałe zyski na akcję.
Przypomnienie o ryzyku: Franczyza majątkowa Morgan Stanley nie eliminuje ryzyka inwestycyjnego. Słabsza aktywność handlowa, spadające wartości aktywów klientów lub rosnące koszty operacyjne mogą zmniejszyć zyski i zwroty dla akcjonariuszy. Inwestorzy powinni ocenić wycenę, siłę kapitałową i swoją tolerancję ryzyka przed zakupem akcji MS.
Powiązane Artykuły
- Najlepsze akcje usług finansowych i fintech do kupienia w 2026 roku w dobie AI agentowego i zmiany infrastruktury stablecoinów
- Prognoza ceny Broadcom (AVGO) na 2026 rok: Czy wzrost przychodów z AI może pchnąć AVGO w kierunku 600 USD?
- Prognoza ceny Goldman Sachs (GS) na 2026 rok: Czy rekordowe przychody z akcji mogą podnieść GS w kierunku 1150 USD?
- Prognoza ceny JPMorgan Chase (JPM) na 2026 rok: Czy rosnące dochody odsetkowe mogą napędzić JPM w kierunku 425 USD?
- Prognoza ceny BlackRock (BLK) na 2026 rok: Czy silny popyt na ETF może pchnąć BLK w kierunku 1400 USD?
- Prognoza ceny Wells Fargo (WFC) na 2026 rok: Czy rosnące dochody odsetkowe mogą pchnąć WFC w kierunku 105 USD?
