
Ferrari (RACE) projektuje, konstruuje i sprzedaje luksusowe samochody sportowe, modele limitowanych serii i pojazdy jednorazowe, jednocześnie zarabiając na sponsoringu, Formule 1, licencjach i działalności związanej z marką lifestyle. Jego model ekonomiczny opiera się na rzadkości, kontrolowanych wolumenach, cenach i personalizacji, a nie na skali masowego rynku. To zapewnia wyjątkowe marże i trwałość marki, ale sprawia, że akcje są wrażliwe na mix produktów, popyt zamożnych klientów, kursy walut i wycenę, która już zakłada ciągłe wykonanie.
Ferrari Q2 2026 pokazało, że ceny i mix mogą zrównoważyć niższe wolumeny. Przychody wzrosły o 8,4% do €1,94 miliarda ($2,23 miliarda), skorygowana EBITDA wzrosła o 7% do €755 milionów ($867 milionów), a firma podniosła całoroczne prognozy przychodów do €7,6 miliarda ($8,72 miliarda). Dostawy spadły o 128 samochodów do 3 366, co sprawia, że debata inwestycyjna dotyczy mniej wzrostu jednostek, a bardziej tego, czy dostawy F80, personalizacja i nowa Luce zachowają jakość zysków.
Prognoza akcji RACE na 2026 rok koncentruje się teraz na dwóch konkurujących poglądach:
- Scenariusz rzadkości i premium mix: Dostawy F80, personalizacja i portfel zamówień pokrywający cały 2027 rok chronią siłę cenową, podczas gdy rodzina 12Cilindri i Luce poszerzają popyt bez przekształcania Ferrari w producenta wolumenowego.
- Scenariusz cyklu produktowego i wyceny: Wkład serii limitowanych normalizuje się, adopcja Luce okazuje się węższa niż oczekiwano, a wolniejsze globalne wydatki na luksus sprawiają, że premium multiplikator zysków jest trudniejszy do utrzymania.
Ten przewodnik analizuje prognozę akcji RACE, scenariusze cenowe na 2026, kluczowe ryzyka i prognozy analityków, opierając się na raporcie zysków Q2 Ferrari z 30 lipca 2026, dokumentach regulacyjnych i danych rynkowych do 24 września, plus jak handlować kontraktami futures na akcje RACE na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy, które inwestorzy Ferrari powinni wiedzieć we wrześniu 2026
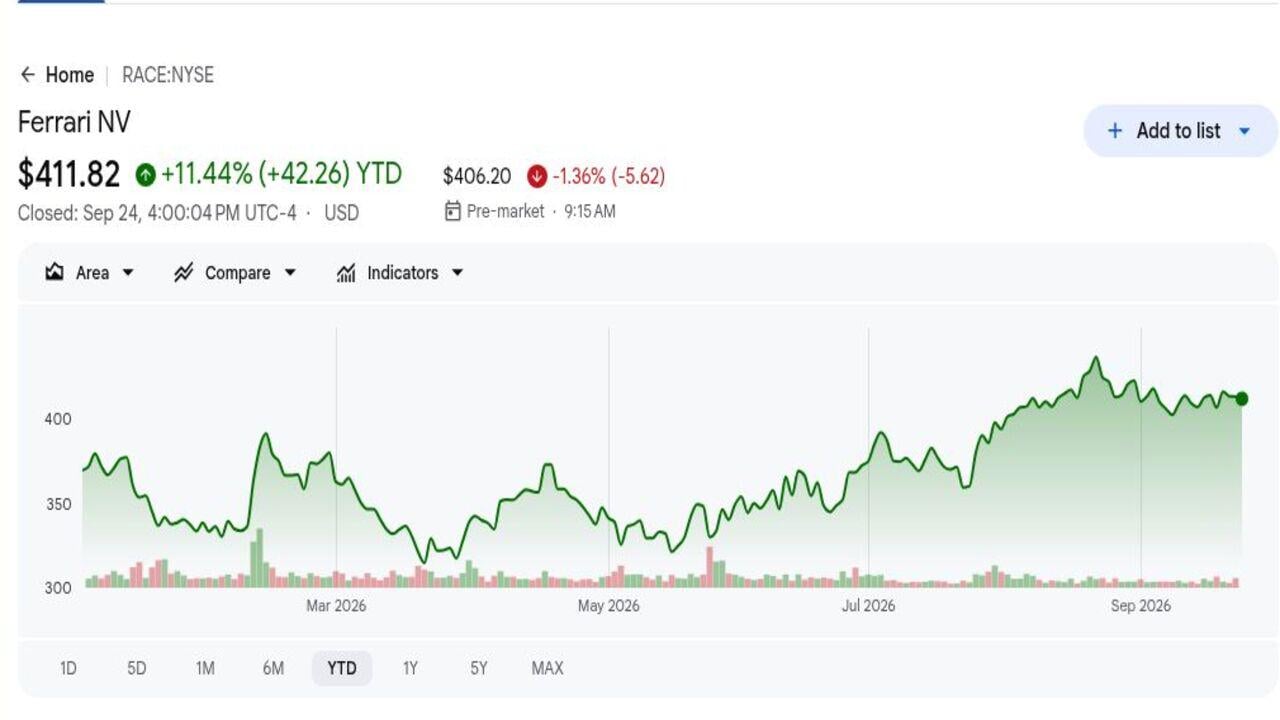
- RACE zamknęło się na $411,82 po wzroście o 11,44% YTD: Wzrost nastąpił po zakresie między 52-tygodniowym minimum $312,51 a maksimum $504,49, pokazując ciągłe wsparcie dla ekonomii rzadkości Ferrari wraz z wrażliwością na wycenę, wiadomości o produktach i zmiany w globalnym popycie na luksus.
- Przychody Q2 osiągnęły €1,94 miliarda ($2,23 miliarda), wzrost o 8,4%: Wynik przekroczył konsensus €1,89 miliarda ($2,17 miliarda) o €50 milionów ($57 milionów), mimo że dostawy spadły o 128 samochodów, potwierdzając, że ceny, personalizacja i mix, a nie wolumen, napędzały kwartał i chroniły trajektorię przychodów.
- Skorygowana EBITDA wzrosła o 7% do €755 milionów ($867 milionów): Wynik pobił konsensus €729 milionów ($837 milionów) o €26 milionów ($30 milionów), wspierany przez €3,6 miliona ($4,13 miliona) F80 i wyższą personalizację w celowo ograniczonej bazie produkcyjnej, potwierdzając wkład w zyski z samochodów limitowanych serii i opcji bespoke.
- Dostawy spadły do 3 366 samochodów: Ferrari dostarczyło 128 mniej pojazdów niż rok wcześniej, jednak mix i ceny nadal zwiększyły przychody. Ten kontrast demonstruje siłę rzadkości, choć zwiększa również zależność od kadencji serii limitowanych i udanych przejść między rodzinami modeli.
- Prognoza przychodów na 2026 wzrosła do €7,6 miliarda ($8,72 miliarda): Poprzedni cel wynosił €7,5 miliarda ($8,61 miliarda), podczas gdy prognoza skorygowanej EBITDA wzrosła do co najmniej €2,97 miliarda ($3,41 miliarda). Portfel zamówień pokrywa cały 2027 rok, zapewniając widoczność produkcji wraz z wejściem nowych modeli do mixu.
Czym jest Ferrari (RACE)?
Ferrari to włoska firma luksusowo-sportowa, która kontroluje projektowanie, inżynierię, produkcję i dystrybucję ze swojej bazy w Maranello. Samochody i części zamienne generują większość przychodów, wspomagane przez sponsoring i dochody komercyjne związane z Formułą 1, silnikami, licencjami i działalnością marki. Firma celowo ogranicza podaż względem popytu i wykorzystuje długie listy oczekujących, alokację serii specjalnych i personalizację do ochrony ekskluzywności. Klienci płacą znaczne premie za materiały bespoke, kolory i funkcje, pozwalając mixowi napędzać przychody szybciej niż wolumen pojazdów.
Jego długoterminowa strategia łączy modele spalinowe, hybrydowe i elektryczne, zamiast wymuszać jeden napęd w całym portfolio. Seria limitowana F80 i rodzina 12Cilindri służą kolekcjonerom i tradycyjnym klientom, podczas gdy Luce tworzy wejście w elektryczną wydajność za €550 000 ($631 000). Formuła 1 pozostaje globalną platformą marketingową, a Ferrari rozszerza markę poprzez wyścigi, modę, hotelarstwo i licencje. Portfel zamówień zarządu pokrywa cały 2027 rok, zapewniając widoczność produkcji przy zachowaniu rzadkości, która wspiera ceny i wartości odsprzedaży.
Czytaj więcej: Kim są główni sponsorzy Scuderia Ferrari w 2026?
Przegląd zysków Ferrari (RACE) Q2 2026: Premium mix napędza przychody, EBITDA i wyższe prognozy
Ferrari wygenerowało €1,94 miliarda ($2,23 miliarda) przychodów wobec oczekiwanych €1,89 miliarda ($2,17 miliarda), podczas gdy skorygowana EBITDA osiągnęła €755 milionów ($867 milionów) wobec konsensusu €729 milionów ($837 milionów). Dostawy spadły o 3,7% do 3 366, jednak wysokomarżowe dostawy F80 i personalizacja podniosły zyski. Zarząd podniósł roczne przychody do €7,6 miliarda ($8,72 miliarda) i skorygowaną EBITDA do co najmniej €2,97 miliarda ($3,41 miliarda). Napięcie polega na tym, czy premium mix może dalej kompensować słabsze wolumeny.
Czytaj więcej: Przegląd zysków Ferrari (RACE) Q2 2026: €1,94B ($2,23B) przychodów i podniesiona prognoza podnoszą akcje o 3,12%
|
Wskaźnik finansowy |
Prognoza / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody netto Q2 |
€1,89B ($2,17B) |
€1,94B ($2,23B) |
Pobite. €50M ($57M) powyżej konsensusu; wzrost o 8,4%. |
|
Skorygowana EBITDA Q2 |
€729M ($837M) |
€755M ($867M) |
Pobite. €26M ($30M) powyżej konsensusu; wzrost o 7%. |
|
Dostawy Q2 |
3 494 rok wcześniej |
3 366 |
Niższe. Spadek o 128 jednostek. |
|
Marża skorygowanej EBITDA Q2 |
39,4% rok wcześniej |
38,90% |
Skompresowana. Spadek o 50 punktów bazowych. |
|
Prognoza przychodów FY2026 |
€7,5B ($8,61B) wcześniej |
€7,6B ($8,72B) |
Podniesiona. Zwiększona o €100M ($115M). |
|
Prognoza skorygowanej EBITDA FY2026 |
€2,93B ($3,36B) wcześniej |
Co najmniej €2,97B ($3,41B) |
Podniesiona. Zwiększona o €40M ($46M). |
|
Prognoza skorygowanego EBIT FY2026 |
€2,22B ($2,55B) wcześniej |
Co najmniej €2,26B ($2,59B) |
Podniesiona. Zwiększona o €40M ($46M). |
- Przychody €1,94 miliarda ($2,23 miliarda) wzrosły o 8,4%: Przychody pobiły konsensus o €50 milionów ($57 milionów) mimo 128 mniejszych dostaw. Silne ceny, mix produktów i personalizacja pomogły zrównoważyć niższe wolumeny podczas przejścia między modelami.
- Skorygowana EBITDA €755 milionów ($867 milionów) pobiła o €26 milionów ($30 milionów): EBITDA wzrosła o 7%, choć marża spadła o 50 punktów bazowych do 38,9%, gdy koszty produktu i wprowadzenia wzrosły. Trwałość marży pozostaje ważnym testem dla podniesionych prognoz.
- Dostawy spadły o 3,7% do 3 366: Niższe dostawy wraz z wyższymi przychodami wspierają model cenowy Ferrari oparty na rzadkości. Następnym testem jest to, czy nowe modele i personalizacja mogą utrzymać ten mix po dojrzałości dostaw F80.
- Roczne prognozy przychodów wzrosły o €100 milionów ($115 milionów): Ferrari teraz oczekuje €7,6 miliarda ($8,72 miliarda), wspierane przez personalizację i efekty walutowe, a nie wyższe wolumeny. To utrzymuje mix produktów i ceny w centrum prognoz wzrostu.
- Prognoza skorygowanej EBITDA wzrosła o €40 milionów ($46 milionów): Nowy cel co najmniej €2,97 miliarda ($3,41 miliarda) wskazuje na ciągły wzrost zysków. Portfel zamówień pokrywający produkcję do 2027 roku zapewnia również silną widoczność przyszłego popytu.
Czytaj więcej: Prognoza ceny Uber (UBER) 2026: Czy autonomiczna mobilność może pchnąć UBER w kierunku $120?
Perspektywy inwestycyjne Ferrari (RACE) 2026: Scenariusz byczy $525 vs. scenariusz niedźwiedzi $350
Perspektywy Ferrari na 2026 zależą od tego, czy premium ceny, personalizacja i nowe modele mogą utrzymać wzrost zysków szybszy niż wolumeny pojazdów. Potencjał wzrostu wynika z silnego popytu na F80 i 12Cilindri, pełnego portfela zamówień i udanej ekspansji do nowych segmentów, podczas gdy słabszy popyt na luksus i przejścia cykli produktowych pozostają głównymi ryzykami.
Scenariusz byczy: Silne ceny i personalizacja pchają RACE w kierunku $525
Scenariusz byczy zakłada, że dostawy F80, personalizacja i rodzina 12Cilindri utrzymują wzrost przychodów szybszy niż dostawy. Luce poszerza zasięg klientów Ferrari bez osłabienia rzadkości, podczas gdy portfel zamówień do 2027 wspiera silną widoczność produkcji.
Ruch w kierunku $525 wymagałby, aby przychody spełniły lub przekroczyły €7,6 miliarda ($8,72 miliarda), skorygowana EBITDA przekroczyła €2,97 miliarda ($3,41 miliarda), a marża pozostała blisko 39%. Silny popyt na Luce i ciągła wysoka personalizacja wzmocniłyby scenariusz.
Scenariusz bazowy: Premium mix utrzymuje RACE między $440 a $490
Scenariusz bazowy zakłada, że portfel zamówień na 2027, F80 i personalizacja nadal wspierają wzrost zysków, choć 11,44% wzrost YTD akcji ogranicza dalsze rozszerzenie multiplikatora. Popyt na Luce jest zdrowy, ale nie staje się głównym nowym napędem wolumenu w 2026.
RACE mogłoby handlować głównie między $440 a $490, jeśli przychody osiągną €7,6 miliarda ($8,72 miliarda) i marża EBITDA pozostanie blisko 39%. Cięcia prognoz lub krótsza widoczność portfela zamówień osłabiłyby górny zakres.
Scenariusz niedźwiedzi: Słabszy popyt na luksus ciągnie RACE w kierunku $350
Scenariusz niedźwiedzi zakłada, że wkład F80 zanika szybciej niż zastąpią go nowe modele, personalizacja moderuje się, a globalny popyt na luksus osłabia. Stałe koszty rozwoju i wydatki na wprowadzenie Luce wpłynęłyby wówczas bardziej na marże i generowanie gotówki.
Ruch w kierunku $350 stałby się bardziej prawdopodobny, jeśli skorygowana EBITDA spadnie poniżej €2,93 miliarda ($3,36 miliarda), marża spadnie poniżej 37% lub portfel zamówień się skróci. Wolniejszy wzrost mixu wywierałby presję na zarówno zyski, jak i premium wycenę Ferrari.
Prognozy ceny akcji RACE na 2026 od analityków Wall Street
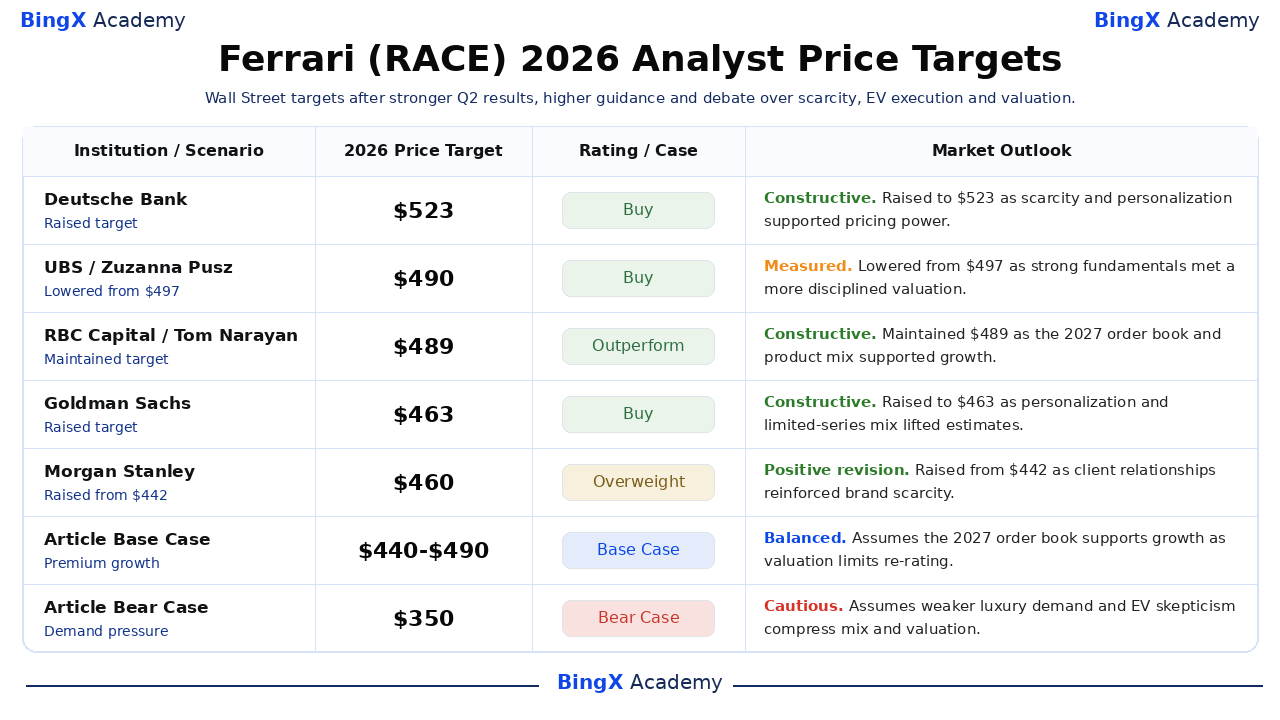
Pięć ostatnich działań poniżej waha się od $460 do $523. Odzwierciedlają one zaufanie do modelu rzadkości Ferrari wraz z różnymi poglądami na wycenę i trwałość cyklu produktowego. Końcowe wiersze Base i Bear to scenariusze redakcyjne, a nie cele Wall Street, oddzielające ramę artykułu od badań instytucjonalnych.
|
Instytucja / Scenariusz |
Cel cenowy 2026 |
Rating / Przypadek |
Perspektywa rynkowa |
|
Deutsche Bank |
$523 |
Kupuj |
Konstruktywna. 3 września: podniesiona, gdy rzadkość i personalizacja wspierały siłę cenową. |
|
UBS |
$490 |
Kupuj |
Wyważona. 18 września: obniżona z $497, gdy fundamenty spotkały dyscyplinę wyceny. |
|
RBC Capital |
$489 |
Outperform |
Konstruktywna. 22 września: utrzymana, gdy portfel zamówień na 2027 wspierał wzrost. |
|
Goldman Sachs |
$463 |
Kupuj |
Konstruktywna. 3 września: podniesiona, gdy personalizacja i mix serii limitowanych podniosły szacunki. |
|
Morgan Stanley |
$460 |
Nadwaga |
Pozytywna rewizja. 10 września: podniesiona z $442, gdy relacje z klientami wzmocniły rzadkość. |
|
Scenariusz bazowy artykułu |
$440-$490 |
Scenariusz bazowy |
Zrównoważona. Zakłada, że portfel zamówień na 2027 wspiera wzrost, gdy wycena ogranicza re-rating. |
|
Scenariusz niedźwiedzi artykułu |
$350 |
Scenariusz niedźwiedzi |
Ostrożna. Zakłada, że słabszy popyt na luksus i sceptycyzm EV kompresują mix i wycenę. |
Jak handlować akcjami Ferrari (RACE) na BingX
Handluj mixem serii limitowanych Ferrari, personalizacją i perspektywami pojazdów elektrycznych używając BingX TradFi i narzędzi BingX AI. Ponieważ RACE może reagować ostro na prognozy, wprowadzenia produktów i sygnały popytu na luksus, handlowcy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
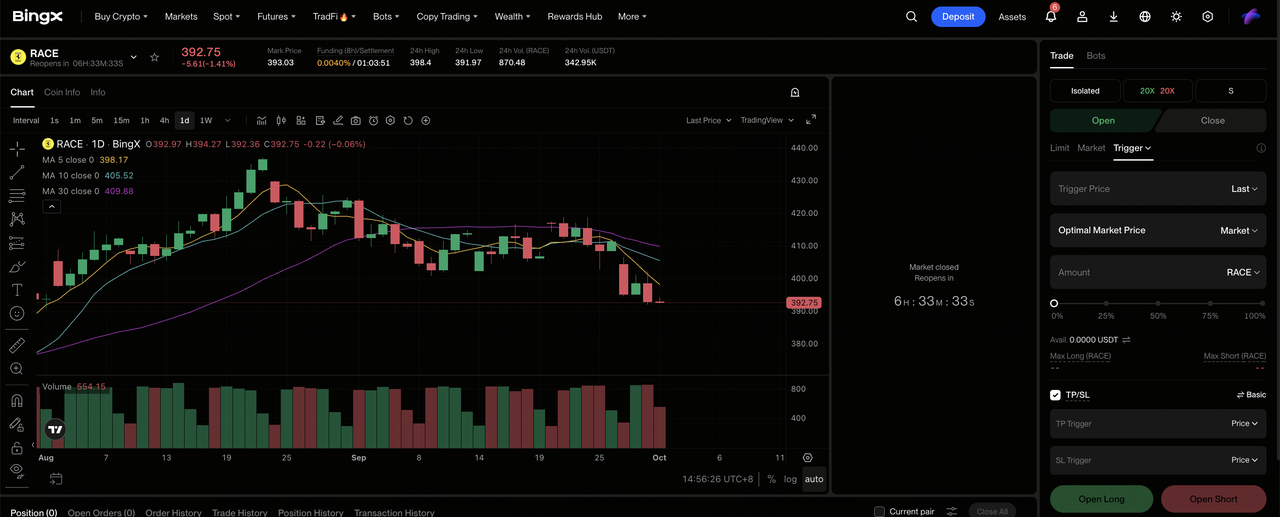
Krok 1: Dostęp do BingX TradFi. Zarejestruj się i przejdź do specjalistycznej sekcji TradFi na pulpicie giełdy BingX.
Krok 2: Wybierz Ferrari (RACE). Wyszukaj i wybierz kontrakt RACE-USDT perpetual futures.
Krok 3: Wybierz swój kierunek. Wybierz Otwórz Long, jeśli personalizacja i premium mix utrzymają prognozy. Wybierz Otwórz Short, jeśli wykonanie EV lub słabszy popyt na luksus wywiera presję na marże.
Krok 4: Wybierz dźwignię i tryb marży. Wybierz Isolated lub Cross-Margin w oparciu o swoją tolerancję ryzyka. Zakres między $312,51 a $504,49 pokazuje, dlaczego konserwatywna dźwignia i rozmiar pozycji mają znaczenie.
Krok 5: Wykonaj ścisłe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. RACE może reagować szybko na dostawy, mix produktów, prognozy i kursy walut.
Top 5 ryzyk do obserwowania dla inwestorów Ferrari w 2026
Premium wycena Ferrari zależy od rzadkości, mixu produktów i siły marki, które nadal wspierają stabilny wzrost zysków. Każde ryzyko poniżej może osłabić marże, widoczność popytu lub multiplikator wyceny.
- Mix serii limitowanych może się normalizować: €3,6 miliona ($4,13 miliona) F80 silnie przyczyniło się do Q2. Luka przed następnym programem wysokomarżowym może spowolnić wzrost EBITDA i pozostawić stałe koszty rozwoju rozłożone na mniej korzystny mix.
- Wykonanie Luce może wpłynąć na strategię EV Ferrari: Model za €550 000 ($631 000) rozszerza portfolio, ale słabszy od oczekiwanego popyt może podnieść koszty marketingu i opóźnić zwroty z inwestycji elektrycznych. To również wywarłoby presję na zaufanie w przyszłe wprowadzenia EV.
- Popyt na luksus pozostaje wrażliwy na warunki makroekonomiczne: Nawet zamożni klienci mogą opóźnić zakupy podczas stresu rynkowego lub geopolitycznego. Niższa personalizacja i krótszy portfel zamówień osłabiłyby widoczność wspierającą premium wycenę Ferrari.
- Waluta może zniekształcić raportowany wzrost: Ferrari raportuje w euro, ale sprzedaje globalnie. Ruchy kursów walut mogą zrównoważyć podwyżki cen, wpłynąć na raportowane marże i zmienić przetłumaczone zwroty dla inwestorów amerykańskich, nawet gdy popyt na pojazdy pozostaje stabilny.
- Premium multiplikator zwiększa ryzyko prognoz: Przychody poniżej €7,6 miliarda ($8,72 miliarda) lub skorygowana EBITDA poniżej €2,97 miliarda ($3,41 miliarda) może wywrzeć presję na zarówno oczekiwania zysków, jak i wycenę. Nawet skromne cięcie prognoz może wywołać nieproporcjonalną reakcję ceny akcji.
Ostatnie przemyślenia: Czy powinieneś inwestować w Ferrari w 2026?
Dowody Q2 Ferrari pozostały silne. Przychody wzrosły o 8,4% mimo 128 mniej dostaw, skorygowana EBITDA pobiła konsensus o €26 milionów ($30 milionów), prognozy wzrosły, a portfel zamówień pokrył 2027. Te liczby demonstrują siłę cenową wyraźniej niż prosta historia wzrostu jednostek i wspierają premium ekonomię wbudowaną w obecną wycenę.
Ścieżka w kierunku $525 wymaga, aby mix, personalizacja i popyt na Luce zachowały marże. Scenariusz niedźwiedzi $350 odzwierciedla normalizację cyklu produktowego, słabsze wydatki na luksus i kompresję multiplikatora. Konserwatywni handlowcy mogą obserwować personalizację, marżę EBITDA, pokrycie zamówień i zamówienia Luce razem, zamiast polegać tylko na wolumenie dostaw przy ocenie, czy wzrost zysków i wycena pozostają wyrównane.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje takie jak RACE wiąże się z ryzykiem utraty kapitału. Popyt na luksus, zmiany walutowe, wycena i handel z dźwignią mogą powodować szybkie straty. Przeprowadź niezależne badania przed alokowaniem kapitału.
Powiązane lektury
- Prognoza ceny Tesla (TSLA) 2026: Czy Robotaxi i Optimus mogą pchnąć akcje TSLA do $500?
- Prognoza ceny Uber (UBER) 2026: Czy partnerstwa Robotaxi mogą pchnąć UBER w kierunku $120?
- Prognoza ceny SpaceX (SPCX) 2026: $227 Street-High AI Fusion czy bańka wyceny triliona dolarów?
- Prognoza ceny Firefly Aerospace (FLY) 2026: Czy wzrost Launch i Defense może pchnąć FLY w kierunku $55?
- Prognoza ceny GE Aerospace (GE) 2026: Czy backlog $190B może przeciwstawić się obawom o wycenę?
