Cheniere Energy (LNG) to największy amerykański producent i eksporter skroplonego gazu ziemnego, prowadząc zintegrowany łańcuch od pozyskiwania gazu i transportu rurociągami do skraplania, czarterowania statków i dostaw. Terminale Sabine Pass i Corpus Christi zapewniają około 55 milionów ton rocznie zdolności operacyjnej. Długoterminowe kontrakty wspierają widoczność przepływów pieniężnych, podczas gdy projekty ekspansji sprawiają, że akcje są wrażliwe na terminy budowy, zgody regulacyjne i globalne spready gazowe.
Najnowszy kwartał pokazał wartość wyższego przepustu. Przychody Cheniere Energy Q2 2026 wzrosły o 24% do 5,732 miliarda dolarów, skorygowana EBITDA wzrosła o 27% do 1,804 miliarda dolarów, a wyeksportowane ładunki wzrosły o 19% do 184. Cheniere podniósł również swój roczny zakres skorygowanej EBITDA do 7,90-8,40 miliarda dolarów, czyniąc wykorzystanie zdolności i realizację projektów centralnymi testami na resztę 2026 roku.
Prognoza akcji LNG na 2026 rok koncentruje się teraz na dwóch konkurujących poglądach:
- Argument zdolności eksportowej i przepływów pieniężnych: Corpus Christi Stage 3, wyższe wolumeny kontraktowe i niezawodne operacje terminalu mogą podnieść przepływy pieniężne do dystrybucji i wspierać dalsze zwroty dla akcjonariuszy.
- Argument realizacji projektów i marż: opóźnienia w budowie, awarie terminali lub słabsze zrealizowane marże LNG mogą zmniejszyć szacunki przepływów pieniężnych i ograniczyć wartość tworzoną przez nowe zdolności.
Ten przewodnik analizuje prognozę akcji LNG, scenariusze cenowe na 2026 rok, kluczowe ryzyka i prognozy analityków, opierając się na raporcie kwartalnym Cheniere Energy Q2 2026 z 6 sierpnia, 10-Q i danych rynkowych do 18 września, plus jak handlować kontraktami terminowymi na akcje LNG na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy, które inwestorzy Cheniere Energy powinni wiedzieć we wrześniu 2026
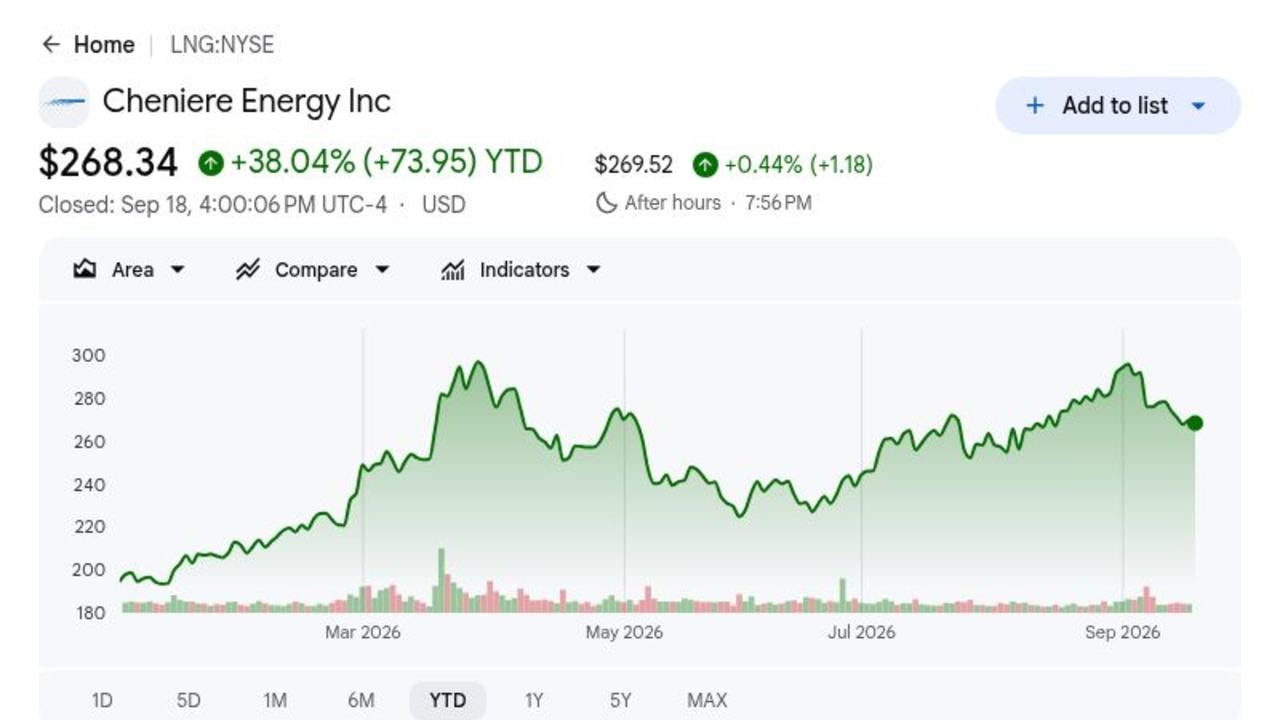
- LNG zamknął się na 268,34 dolarach 18 września po wzroście o 38,04% w 2026 roku: Rajd odzwierciedla wyższe wolumeny eksportowe i napięte globalne rynki gazu. Akcje pozostają poniżej celu RBC Capital na poziomie 319 dolarów i scenariusza byczego na 340 dolarów, pozostawiając dalszy potencjał wzrostowy uzależniony od kontynuowanego wzrostu operacyjnego i przepływów pieniężnych.
- Przychody Q2 wzrosły o 24% do 5,732 miliarda dolarów: Przychody wzrosły z 4,641 miliarda dolarów rok wcześniej, gdy wyższe uznane wolumeny i silniejsze marże rozszerzyły bazę zysków. Wynik pokazuje, że nowe zdolności LNG już przekładają się na zgłoszoną sprzedaż.
- Cheniere wyeksportował 184 ładunki, wzrost o 19%: Wolumeny eksportowe osiągnęły 672 TBtu, 22% powyżej kwartału poprzedniego roku. Wyższy przepust tworzy dźwignię operacyjną, gdy dodatkowe zdolności skraplania wchodzą do eksploatacji, a istniejące jednostki utrzymują silne wykorzystanie.
- Wytyczne skorygowanej EBITDA na 2026 rok zwiększone do 7,90-8,40 miliarda dolarów: Punkt środkowy wzrósł o 650 milionów dolarów z poprzedniego zakresu. Wytyczne przepływów pieniężnych do dystrybucji również wzrosły o 550 milionów dolarów w punkcie środkowym do 5,30-5,80 miliarda dolarów.
- Corpus Christi Stage 3 osiągnął zakończenie, gdy Cheniere wyeksportował swój 5000. ładunek: Sierpniowe kamienie milowe przeniosły siedem jednostek średniej skali z budowy do pełnej eksploatacji i wzmocniły skalę eksportową Cheniere. Ponad 40 mtpa potencjalnych projektów nadal zależy od pozwoleń i dodatkowych zobowiązań komercyjnych.
Czym jest Cheniere Energy (LNG)?
Cheniere to kompleksowa firma LNG, która kupuje gaz ziemny, transportuje go rurociągami, schładza do postaci płynnej i sprzedaje lub dostarcza ładunki klientom na całym świecie. Sabine Pass w Luizjanie dostarcza ponad 30 mtpa zdolności, podczas gdy Corpus Christi w Teksasie dostarcza ponad 24 mtpa, włączając pierwsze sześć jednostek Stage 3 średniej skali. Przychody pochodzą głównie z długoterminowych umów kupna-sprzedaży, opłat związanych ze zdolnościami i ładunków handlowych, tworząc mieszankę kontraktowych przepływów pieniężnych i ekspozycji rynkowej.
Długoterminowa strategia koncentruje się na rozszerzaniu istniejącej platformy Zatoki Meksykańskiej zamiast budowania izolowanych projektów greenfield. Bechtel prowadzi wczesne prace inżynierskie i zaopatrzeniowe dla pierwszej fazy ekspansji Sabine Pass, podczas gdy Corpus Christi Trains 8 i 9 dodają około 5 mtpa planowanej zdolności. Cheniere utrzymuje również długoterminowe relacje dostaw w Europie i Azji, włączając CPC z Tajwanu, i wykorzystuje swoje możliwości marketingowe, żeglugowe i planowania do przekierowywania ładunków, gdy zmienia się regionalne zapotrzebowanie i ceny.
Czytaj więcej: Najlepsze akcje i ETF-y energetyczne do kupienia w 2026: Kryzys zasilania AI spotyka geopolityczną zmienność
Przegląd zysków Cheniere Energy (LNG) Q2 2026: wyższe wolumeny podnoszą przychody, EBITDA i wytyczne
Cheniere raportował przychody Q2 na poziomie 5,732 miliarda dolarów, wzrost o 24% z 4,641 miliarda dolarów, rozwodniony EPS na poziomie 14,65 dolarów vs 7,30 dolarów rok wcześniej, i skorygowaną EBITDA na poziomie 1,804 miliarda dolarów, wzrost o 27%. Firma wyeksportowała 184 ładunki i wygenerowała 1,171 miliarda dolarów przepływów pieniężnych do dystrybucji, następnie podniosła wytyczne skorygowanej EBITDA na 2026 rok o 650 milionów dolarów w punkcie środkowym. Napięcie polega na tym, że silne operacyjne przepływy pieniężne muszą jednocześnie finansować ekspansję, zwroty dla akcjonariuszy i zobowiązania dłużne.
Czytaj więcej: Wiadomości o zyskach Cheniere Energy (LNG) Q2 2026: perspektywa EBITDA 8,40 mld dol. napędza 4,32% wzrost
|
Metryka finansowa |
Wytyczne / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody Q2 |
Q2 2025: 4,641 mld dol. |
5,732 mld dol. |
Wzrost. Wzrost o 24% rok do roku. |
|
Rozwodniony EPS Q2 |
Q2 2025: 7,30 dol. |
14,65 dol. |
Poprawa. Ponad podwojenie rok do roku. |
|
Dochód netto Q2 przypisany Cheniere |
Q2 2025: 1,626 mld dol. |
3,068 mld dol. |
Poprawa. Wzrost o 89% rok do roku. |
|
Skorygowana EBITDA Q2 |
Q2 2025: 1,416 mld dol. |
1,804 mld dol. |
Wzrost. Wzrost o 27% na wolumenie i marży. |
|
Przepływy pieniężne Q2 do dystrybucji |
— |
1,171 mld dol. |
Pozytywne. Finansowało wykupy, dywidendy i wzrost. |
|
Ładunki wyeksportowane Q2 |
154 rok wcześniej |
184 |
Wzrost. Wzrost o 19% rok do roku. |
|
Wytyczne skorygowanej EBITDA na 2026 |
7,25-7,75 mld dol. wcześniej |
7,90-8,40 mld dol. |
Podniesione. Punkt środkowy zwiększony o 650 mln dol. |
|
Wytyczne przepływów pieniężnych do dystrybucji na 2026 |
4,75-5,25 mld dol. wcześniej |
5,30-5,80 mld dol. |
Podniesione. Punkt środkowy zwiększony o 550 mln dol. |
- Przychody w wysokości 5,732 miliarda dolarów wzrosły o 24%: Sprzedaż wzrosła o 1,091 miliarda dolarów rok do roku, gdy wyższe wolumeny LNG i silniejsze marże rozszerzyły bazę przychodów. Wynik pokazuje, że nowe zdolności przekładają się bezpośrednio na raportowany wzrost.
- Rozwodniony EPS osiągnął 14,65 dolara, gdy przypisany dochód netto wzrósł o 89%: Dochód netto wzrósł do 3,068 miliarda dolarów, chociaż ruchy wartości godziwej instrumentów pochodnych mogą sprawić, że zyski GAAP będą zmienne. Skorygowana EBITDA i przepływy pieniężne do dystrybucji pozostają czystszymi miarami wyników operacyjnych.
- Wolumeny eksportowe wzrosły o 22% do 672 TBtu: Cheniere załadował 184 ładunki vs 154 rok wcześniej, pokazując, jak uruchomienie Corpus Christi rozszerzyło fizyczny przepust. Wyższe wykorzystanie wzmacnia dźwignię operacyjną w całej infrastrukturze skraplania o stałych kosztach.
- Skorygowana EBITDA wzrosła o 27% do 1,804 miliarda dolarów: Poprawa o 388 milionów dolarów odzwierciedlała wyższe wolumeny i marże na MMBtu. Silniejsza EBITDA wspiera zwroty kapitału, podczas gdy Cheniere kontynuuje inwestowanie w nowe zdolności.
- Całkowita płynność 7,475 miliarda dolarów wspiera ponad 6 mtpa w budowie: Cheniere zakończył czerwiec z 1,099 miliarda dolarów gotówki i prawie 5,956 miliarda dolarów dostępnych zobowiązań kredytowych. Saldo zapewnia elastyczność na wydatki projektowe, refinansowanie i przyszłą ekspansję.
Czytaj więcej: Prognoza cen gazu ziemnego 2026: szok energetyczny 15 dolarów czy pułapka nadwyżek w USA?
Perspektywy inwestycyjne Cheniere Energy (LNG) na 2026: scenariusz byczy 340 dolarów vs scenariusz niedźwiedzi 220 dolarów
Perspektywy Cheniere na 2026 rok zależą od tego, czy wyższe zdolności eksportowe LNG mogą dalej podnosić wolumeny, EBITDA i przepływy pieniężne do dystrybucji. Corpus Christi Stage 3 wspiera wzrost, podczas gdy wydatki na budowę, ekspozycja na towary i terminy projektów pozostają głównymi ograniczeniami.
Scenariusz byczy: wyższe eksporty LNG pchają LNG w kierunku 340 dolarów
Scenariusz byczy zakłada, że Corpus Christi Stage 3 osiąga niezawodne wykorzystanie, Train 7 przyczynia się do pełnego poziomu operacyjnego, a silniejsze globalne rynki gazu wspierają marże handlowe. 22% wzrost wolumenów w Q2 i podniesione perspektywy EBITDA 7,90-8,40 miliarda dolarów zapewniają wsparcie operacyjne.
Ruch w kierunku 340 dolarów wymagałby stabilnych operacji terminalu, więcej długoterminowych kontraktów i widocznego postępu w zatwierdzeniach ekspansji Sabine Pass. Dalsze zwiększenia wytycznych, roczna produkcja powyżej 53 milionów ton i kontynuowane wykupy wzmocniłyby argumentację.
Scenariusz bazowy: stały wzrost eksportu utrzymuje LNG między 275 a 310 dolarów
Scenariusz bazowy zakłada, że długoterminowe kontrakty i wolumeny Stage 3 wspierają przepływy pieniężne, podczas gdy wysokie wydatki na budowę i zmienność towarów ograniczają dalszą ekspansję wyceny. Cheniere pozostaje rentowny i zwraca kapitał, chociaż inwestorzy czekają na dowód, że nowe projekty mogą przynosić atrakcyjne zwroty.
W tym scenariuszu LNG może handlować głównie między 275 a 310 dolarów. Produkcja w ramach prognozy 53-54 milionów ton, przepływy pieniężne do dystrybucji 5,30-5,80 miliarda dolarów i stabilne harmonogramy projektów wspierałyby zakres. Poważne awarie lub cięcia wytycznych osłabiłyby górną granicę.
Scenariusz niedźwiedzi: opóźnienia projektów i niższe marże ciągną LNG w kierunku 220 dolarów
Scenariusz niedźwiedzi zakłada problemy z uruchomieniem, słabsze marże LNG lub opóźnienia regulacyjne zmniejszające oczekiwane przepływy pieniężne. Ciężkie zobowiązania kapitałowe pochłonęłyby wtedy więcej przepływów pieniężnych do dystrybucji i zostawiłyby mniej miejsca na wykupy i redukcję długu.
Ruch w kierunku 220 dolarów stałby się bardziej prawdopodobny, gdyby produkcja spadła poniżej 53 milionów ton, skorygowana EBITDA spadła poniżej wytycznych lub projekty ekspansji poszły naprzód bez wystarczającego zakontraktowanego popytu. Niższe przepływy pieniężne i wyższa wymagana stopa zwrotu wywierałyby presję na wycenę.
Prognozy cen akcji LNG na 2026 rok według analityków Wall Street
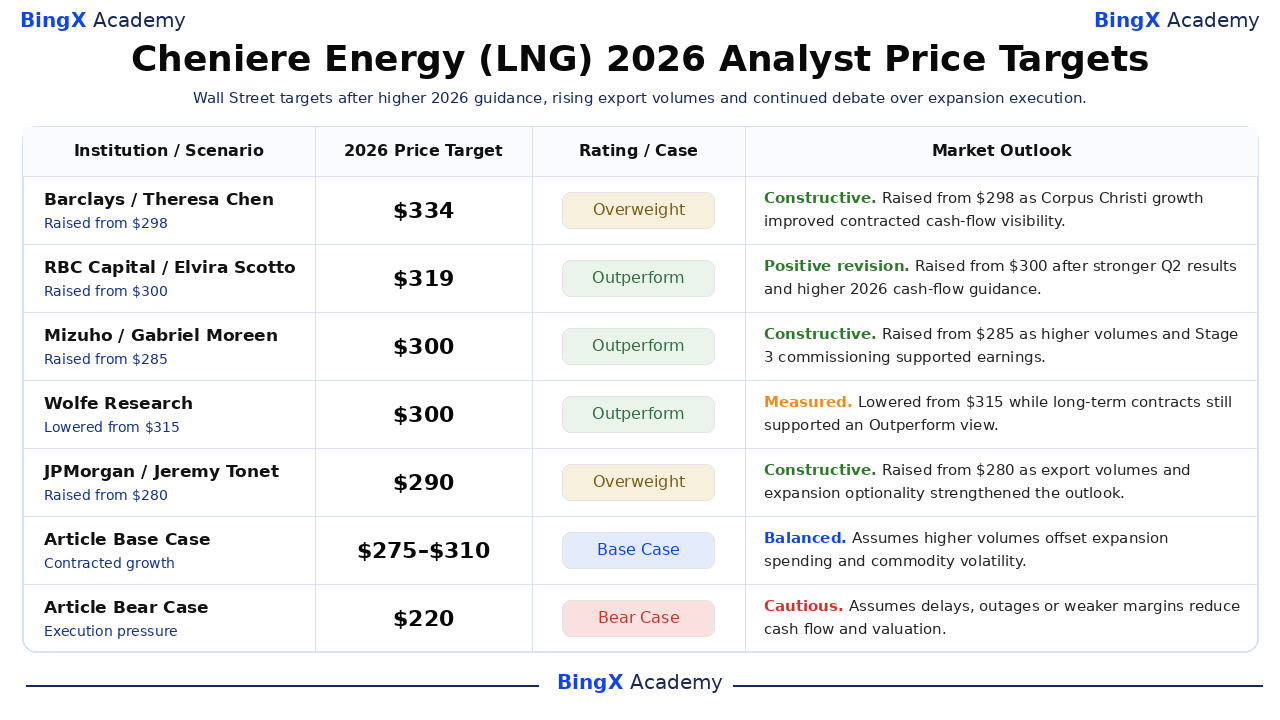
Te datowane działania stron trzecich pokazują zakres celów 290-334 dolary zamiast jednego gwarantowanego wyniku. Wiersze Bazowego i Niedźwiedziego scenariusza artykułu to scenariusze redakcyjne i pozostają oddzielne od celów Wall Street. Każdy cel to punkt odniesienia oparty na podanych założeniach firmy, nie gwarantowany wynik ani własna prognoza artykułu.
|
Instytucja / Scenariusz |
Cel cenowy na 2026 |
Rating / Przypadek |
Perspektywy rynkowe |
|
Barclays |
334 dol. |
Przeważanie |
Konstruktywne. 27 lutego: podniesione z 298 dol., gdy wzrost Corpus Christi poprawił widoczność przepływów pieniężnych. |
|
RBC Capital |
319 dol. |
Przewyższanie |
Pozytywna rewizja. 24 sierpnia: podniesione z 300 dol. po silniejszych wynikach Q2 i wytycznych. |
|
Mizuho |
300 dol. |
Przewyższanie |
Konstruktywne. 12 sierpnia: podniesione z 285 dol., gdy wyższe wolumeny wspierały zyski. |
|
Wolfe Research |
300 dol. |
Przewyższanie |
Wyważone. 2 czerwca: obniżone z 315 dol., podczas gdy kontrakty wspierały długoterminowy pogląd. |
|
JPMorgan |
290 dol. |
Przeważanie |
Konstruktywne. 15 maja: podniesione z 280 dol. na wolumenie eksportu i opcjonalności ekspansji. |
|
Scenariusz bazowy artykułu |
275-310 dol. |
Scenariusz bazowy |
Zrównoważone. Zakłada, że wyższe wolumeny równoważą wydatki na ekspansję i zmienność. |
|
Scenariusz niedźwiedzi artykułu |
220 dol. |
Scenariusz niedźwiedzi |
Ostrożne. Zakłada opóźnienia, awarie lub słabsze marże zmniejszające przepływy pieniężne. |
Jak handlować akcjami Cheniere Energy (LNG) na BingX
Handluj perspektywami wolumenów eksportowych, kontraktów i ekspansji Cheniere Energy używając BingX TradFi i narzędzi BingX AI. Ponieważ LNG może reagować gwałtownie na globalne ceny gazu, operacje terminali i decyzje regulacyjne, traderzy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
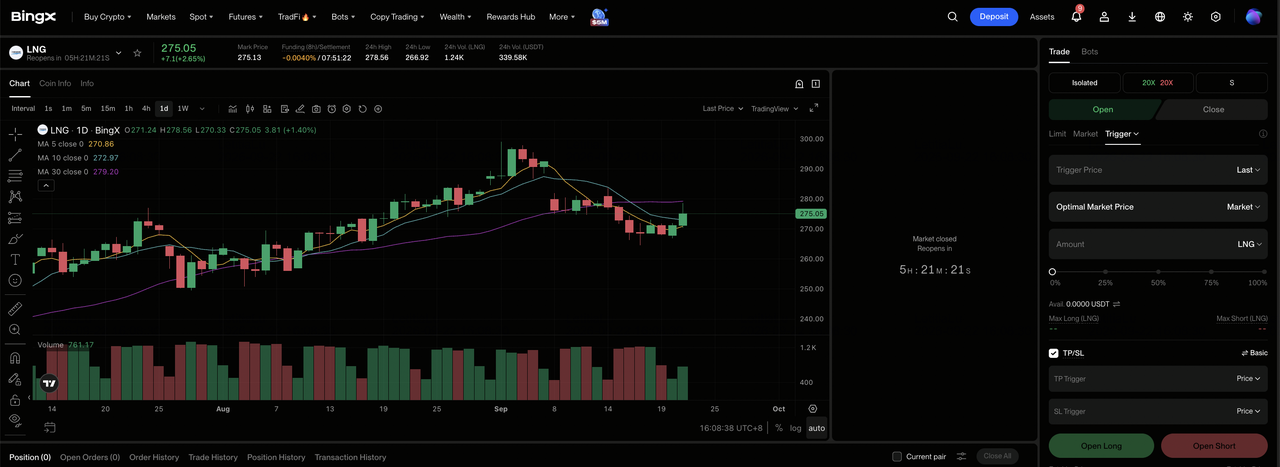
Krok 1: Dostęp do BingX TradFi. Zarejestruj się i przejdź do specjalistycznej sekcji TradFi na pulpicie giełdy BingX.
Krok 2: Wybierz Cheniere Energy (LNG). Wyszukaj i wybierz kontrakt perpetual futures LNG-USDT.
Krok 3: Wybierz swój kierunek. Wybierz Otwórz Long, jeśli oczekujesz wzrostu wolumenów eksportowych i przepływów pieniężnych do dystrybucji. Wybierz Otwórz Short, jeśli oczekujesz awarii, opóźnień lub słabszych marż.
Krok 4: Wybierz dźwignię i tryb marży. Wybierz Izolowaną lub Cross-Margin w oparciu o tolerancję ryzyka. 38,04% wzrost YTD i ekspozycja na zmienne rynki gazu pokazują, dlaczego konserwatywna dźwignia i jasne ustalanie wielkości pozycji są ważne.
Krok 5: Wykonaj rygorystyczne protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. LNG może reagować szybko na wolumeny ładunków, wytyczne, spready gazowe, awarie i decyzje dotyczące pozwoleń.
Top 5 ryzyk do obserwowania dla inwestorów Cheniere Energy w 2026
Długoterminowe kontrakty Cheniere zmniejszają pewną zmienność, ale realizacja projektów, regulacje i warunki rynkowe nadal wpływają na przepływy pieniężne i wartość na akcję.
- Wahania towarów i instrumentów pochodnych mogą zniekształcać zyski: Korzystna wariancja instrumentów pochodnych w Q2 o 1,4 miliarda dolarów zwiększyła dochód GAAP. Duże ruchy mark-to-market mogą sprawić, że zysk główny będzie mniej reprezentatywny dla podstawowej generacji gotówki.
- Opóźnienia projektów mogą odłożyć zakontraktowane przepływy pieniężne: Ponad 6 mtpa pozostaje w budowie. Opóźnienia w uruchomieniu mogą przesunąć EBITDA na późniejsze okresy, podczas gdy koszty odsetek i kontrahentów będą kontynuowane.
- Zgody regulacyjne mogą spowolnić przyszłą ekspansję: Projekty Sabine Pass i Corpus Christi nadal wymagają zgód FERC i DOE, zanim ponad 40 mtpa potencjalnej zdolności może być rozwijane. Opóźnienia przesunęłyby przyszły wzrost i przepływy pieniężne dalej.
- Zmiany w globalnym popycie na LNG mogą wywierać presję na wykorzystanie: Słabszy popyt azjatycki lub niższe ceny spotowe mogą zmniejszyć ekonomikę elastycznych ładunków. Długoterminowe kontrakty zapewniają wsparcie, ale regionalne zmiany popytu mogą nadal wpływać na marże i umiejscowienie ładunków.
- Ciężkie wydatki projektowe konkurują ze zwrotami dla akcjonariuszy: Cheniere zainwestował 1,1 miliarda dolarów kapitału wzrostu w Q2, jednocześnie wykupując akcje za 550 milionów dolarów. Wyższe koszty budowy mogą pozostawić mniej gotówki na wykupy, redukcję długu i inne zwroty kapitału.
Końcowe przemyślenia: czy powinieneś inwestować w Cheniere Energy w 2026?
Cheniere już przekonwertował Corpus Christi Stage 3 na wyższe wolumeny, 24% wzrost przychodów i podniesione wytyczne przepływów pieniężnych. Jego zakontraktowana platforma i 55 mtpa zdolności operacyjnej zapewniają większą widoczność niż czysty producent towarów, chociaż zyski GAAP pozostają zmienne. Pozostającym pytaniem jest, jak efektywnie ten postęp operacyjny przekłada się na zrównoważone wolne przepływy pieniężne na akcję.
Scenariusz byczy wymaga niezawodnych nowych jednostek, więcej kontraktów i kontynuowanych zwrotów gotówki, aby wspierać 340 dolarów. Scenariusz niedźwiedzi odzwierciedla awarie, niższe marże lub opóźnienia ekspansji, które ciągną akcje w kierunku 220 dolarów. Konserwatywni traderzy mogą obserwować roczną produkcję, przepływy pieniężne do dystrybucji, harmonogramy projektów, zgody regulacyjne i dług netto przed traktowaniem przeszacowania jako trwałego.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje takie jak LNG wiąże się z wysokim ryzykiem utraty kapitału. Ceny towarów, instrumenty pochodne, awarie terminali, opóźnienia budowy, regulacje i handel z dźwignią mogą prowadzić do szybkich strat. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązane lektury
- Najlepsze akcje energetyczne AI do kupienia w 2026: energia jądrowa, gaz, ogniwa paliwowe i rozbudowa zasilania AI
- Najlepsze akcje i ETF-y energetyczne do kupienia w 2026: kryzys zasilania AI spotyka geopolityczną zmienność
- Prognoza cen gazu ziemnego 2026: szok energetyczny 15 dolarów czy pułapka nadwyżek w USA?
- Prognoza cen ExxonMobil (XOM) 2026: czy ropa i wzrost produkcji mogą popchnąć XOM w kierunku 205 dolarów?
- Prognoza cen Occidental Petroleum (OXY) 2026: czy ropa i delewarowanie mogą popchnąć OXY w kierunku 85 dolarów?
