
BlackRock (BLK) to globalny menedżer inwestycyjny łączący inwestorów instytucjonalnych i indywidualnych z rynkami publicznymi, aktywami prywatnymi i technologią portfelową. Jego franczyza ETF iShares dostarcza duży silnik opłat, podczas gdy prywatny kredyt, infrastruktura i Aladdin poszerzają możliwości. Wyniki rynkowe, napływy klientów i ekonomika tej rozszerzonej platformy determinują, czy wzrost zarządzanych aktywów przyniesie trwałe zyski dla akcjonariuszy.
Ostatni kwartał wykazał szerokie napływy klientów i silniejszą skorygowaną rentowność obok istotnych różnic księgowych. Przychody BlackRock za Q3 2026 wzrosły o 19% do 7,752 mld USD, a skorygowany EPS wzrósł o 38% do 15,93 USD. Skorygowana marża operacyjna osiągnęła 47,8%, w porównaniu do 30% na podstawie GAAP. Kolejnym testem jest utrzymanie organicznego wzrostu opłat w miarę wahań rynków i opłat za wyniki.
Prognoza akcji BLK na 2026 rok koncentruje się teraz na dwóch konkurujących ze sobą poglądach:
- Przypadek zdywersyfikowanego wzrostu opłat: Napływy do ETF, pozyskiwanie funduszy na rynkach prywatnych i subskrypcje Aladdin mogą pogłębiać zyski cykliczne, pozwalając BlackRock na rozszerzenie rentowności poza samą aprecjację rynkową.
- Przypadek presji rynkowej i integracyjnej: Niższe wartości aktywów, słabsze pozyskiwanie funduszy lub koszty przejęć mogą ograniczać opłaty i marże, czyniąc akcje podatnymi na zagrożenia w miarę wzrostu oczekiwań dotyczących zysków.
Ten przewodnik analizuje prognozę akcji BLK, scenariusze cenowe na 2026 rok, kluczowe ryzyka i perspektywy analityków, opierając się na komunikacie wynikowym BlackRock z 14 października, ujawnieniach dotyczących partnerstwa i danych rynkowych do 21 października, a także jak kupić akcje BLK na BingX TradFi za pomocą USDT lub USDC.
5 najważniejszych rzeczy, które inwestorzy BlackRock powinni wiedzieć w październiku 2026 roku
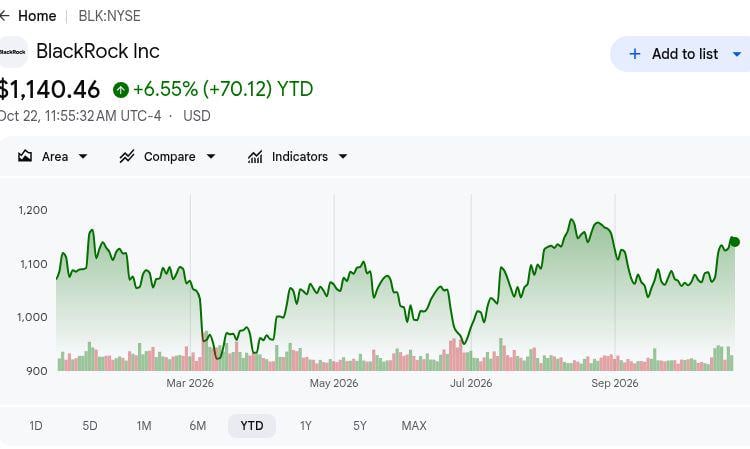
- BLK zamknął się na poziomie 1 149,60 USD w dniu 21 października, wzrastając o 7,41% od początku roku: Akcje zyskały w tym roku, co sprawia, że scenariusz byka na poziomie 1 400 USD zależy od utrzymania wzrostu zysków. Dalszy wzrost będzie wymagał silniejszego organicznego generowania opłat, a nie polegania wyłącznie na rosnących rynkach finansowych.
- Przychody za Q3 wzrosły o 19% do 7,752 mld USD. Opłaty podstawowe i pożyczki papierów wartościowych wniosły 6,036 mld USD, wspierane przez wyższe aktywa pod zarządzaniem i aktywność klientów. Kontynuacja napływów i cykliczne opłaty za zarządzanie będą ważne, ponieważ przychody związane z wynikami wahają się.
- Aktywa pod zarządzaniem osiągnęły 15,49 biliona USD: Kwartalne napływy netto wyniosły łącznie 205 mld USD, w tym około 135 mld USD do ETF, odzwierciedlając silny popyt inwestorów. Utrzymanie napływów, retencja klientów i korzystny miks produktów mogą wspierać cykliczny wzrost opłat i rentowność.
- Rynki prywatne i infrastruktura AI tworzą nowe możliwości wzrostu: BlackRock pozyskał 68 mld USD prywatnego kapitału przez dwanaście miesięcy, podczas gdy jego Partnerstwo na rzecz Infrastruktury AI zakończyło pierwszą inwestycję. Dodatkowe pozyskiwanie funduszy i udane wdrożenia mogą rozszerzyć długoterminowe opłaty za zarządzanie i zwroty z inwestycji.
- Odkup akcji w Q3 osiągnął 550 mln USD: Skorygowany dochód operacyjny wyniósł łącznie 3,330 mld USD, wspierając dystrybucje dla akcjonariuszy obok ekspansji platformy. Silna rentowność zapewnia elastyczność finansową, podczas gdy zdyscyplinowane wydatki na przejęcia i alokacja kapitału pozostają ważne dla długoterminowych zwrotów dla akcjonariuszy.
Czym jest BlackRock (BLK)?
BlackRock (BLK) to globalna firma zajmująca się zarządzaniem inwestycjami i technologią finansową, obsługująca fundusze emerytalne, ubezpieczycieli, rządy, pośredników finansowych i inwestorów indywidualnych. Jej działalność w zakresie zarządzania aktywami zarabia opłaty z tytułu zarządzania kapitałem klientów na rynkach publicznych i prywatnych. Linia ETF iShares obejmuje iShares Bitcoin Trust ETF (IBIT), który śledzi Bitcoin, oraz iShares Semiconductor ETF (SOXX), który zapewnia ekspozycję na wiodące firmy produkujące układy scalone. BlackRock oferuje również aktywne strategie inwestycyjne, infrastrukturę i prywatny kredyt, a jego platforma Aladdin zapewnia zarządzanie portfelem i analizę ryzyka. Przychody zależą od aktywów pod zarządzaniem, napływów klientów, miksu produktów, opłat za wyniki i subskrypcji technologicznych.
Strategia wzrostu BlackRock koncentruje się na rozszerzaniu ETF, rynków prywatnych i zintegrowanej technologii inwestycyjnej. W sierpniu 2026 roku NVIDIA ogłosiła inicjatywy finansowania infrastruktury AI z udziałem BlackRock i pięciu innych instytucji finansowych, celując w ponad 500 mld USD łącznego kapitału zewnętrznego, z zastrzeżeniem zawarcia ostatecznych umów. BlackRock pozyskał również 68 mld USD prywatnego kapitału przez dwanaście miesięcy, a jego Partnerstwo na rzecz Infrastruktury AI przeprowadziło pierwszą inwestycję w Q3. Inicjatywy te mają na celu rozszerzenie cyklicznych opłat za zarządzanie, wzmocnienie relacji instytucjonalnych i wspieranie długoterminowego wzrostu zysków.
Przegląd wyników BlackRock (BLK) za Q3 2026: Napływy do ETF napędzają zyski mimo rosnących kosztów
BlackRock odnotował przychody za Q3 2026 w wysokości 7,752 mld USD, wzrost o 19% rok do roku, wspierany organicznym wzrostem opłat, sprzyjającymi rynkami i wyższymi opłatami za wyniki. Skorygowany rozwodniony EPS wzrósł o 38% do 15,93 USD, podczas gdy GAAP rozwodniony EPS wzrósł o 25% do 10,57 USD, a całkowite koszty operacyjne wzrosły do 5,424 mld USD, podkreślając znaczenie rozróżnienia rentowności bazowej od księgowości związanej z przejęciami. Przy 205 mld USD napływów netto i 15,49 biliona USD zarządzanych aktywów, przyszły wzrost zależy od retencji klientów, wdrażania prywatnego kapitału i utrzymania marż.
Czytaj więcej: BlackRock (BLK) Przegląd wyników za Q3 2026: Rekordowe AUM na poziomie 15,5 bln USD i 11% wzrost opłat napędzają wzrost kursu o 0,72%
|
Wskaźnik finansowy |
Wytyczne / Konsensus |
Zgłoszone / Rzeczywiste |
Niespodzianka |
|
Przychody |
6,509 mld USD Q3 2025 |
7,752 mld USD |
Poprawa. Wzrost o 19% r/r. |
|
Aktywa pod zarządzaniem |
13,464 bln USD Q3 2025 |
15,488 bln USD |
Wzrost. Zwiększenie o 15% r/r. |
|
Łączne napływy netto |
204,6 mld USD Q3 2025 |
205,5 mld USD |
Utrzymane. Szeroki popyt klientów. |
|
Opłaty podstawowe i pożyczki papierów wartościowych |
5,046 mld USD Q3 2025 |
6,036 mld USD |
Poprawa. Wzrost o 990 mln USD r/r. |
|
Przychody z usług technologicznych |
515 mln USD Q3 2025 |
588 mln USD |
Wzrost. Zwiększenie o 14% r/r. |
|
GAAP rozwodniony EPS |
8,43 USD Q3 2025 |
10,57 USD |
Poprawa. Wzrost o 25% r/r. |
|
Skorygowany rozwodniony EPS |
11,55 USD Q3 2025 |
15,93 USD |
Poprawa. Wzrost o 38% r/r. |
|
Skorygowana marża operacyjna |
44,6% Q3 2025 |
47,80% |
Poprawa. Wzrost o 3,2 punktu. |
- Przychody za Q3 wzrosły o 19% do 7,752 mld USD. Opłaty podstawowe i pożyczki papierów wartościowych wzrosły o 990 mln USD, podczas gdy rynki i opłaty za wyniki wspierały rezultaty. Utrzymanie napływów klientów i szerszy wzrost opłat będą ważne dla podtrzymania dynamiki zysku.
- ETF przyciągnęły około 135 mld USD kwartalnych napływów. ETF-y instrumentów o stałym dochodzie wniosły 61 mld USD, demonstrując popyt wykraczający poza ekspozycję na rynek akcji w ramach zróżnicowanej gamy produktów. Utrzymanie popytu klientów i adopcja ETF mogą wspierać zyski, choć warunki rynkowe i miks produktów wpływają na rentowność.
- Skorygowany EPS wzrósł o 38% do 15,93 USD mimo presji księgowej. GAAP EPS osiągnął 10,57 USD, podczas gdy warunkowe koszty rozliczeniowe wyniosły 564 mln USD w ciągu kwartału. Silniejsze przychody z opłat wspierały rentowność, ale dyscyplina kosztowa będzie ważna w miarę wahań księgowości przejęć i przychodów z inwestycji.
- Rynki prywatne pozyskały 68 mld USD przez dwanaście miesięcy. Partnerstwo na rzecz Infrastruktury AI przeprowadziło pierwsze wdrożenie, rozszerzając działalność poza notowane produkty inwestycyjne. Inwestycje wspierają zdywersyfikowane generowanie opłat, przy czym zwroty zależą od wdrożenia kapitału i utrzymanych wyników inwestycyjnych.
- Przychody z usług technologicznych wzrosły o 14% do 588 mln USD. Aladdin i rozwiązania wieloproduktowe wspierały popyt, a wzrost wartości rocznych kontraktów technologicznych osiągnął 12%. Utrzymanie subskrypcji, rozszerzanie relacji z klientami i finalizowanie wdrożeń będą ważne dla przyszłego wzrostu cyklicznych przychodów.
Perspektywy inwestycyjne BlackRock (BLK) na 2026 rok: Scenariusz byka na 1 400 USD vs. scenariusz niedźwiedzia na 950 USD
Perspektywy BlackRock na 2026 rok zależą od tego, czy napływy klientów mogą utrzymać wzrost opłat po silnym kwartale dla rynków i przychodów z inwestycji. Skorygowana marża operacyjna za Q3 osiągnęła 47,8%, podczas gdy prywatne pozyskiwanie funduszy i subskrypcje technologiczne poszerzyły platformę. Poniższe scenariusze redakcyjne testują, jak wartości aktywów, wdrażanie kapitału i dyscyplina operacyjna mogą kształtować zwroty dla akcjonariuszy do końca roku.
Scenariusz byka: Silne napływy do ETF i rynki prywatne kierują BLK w stronę 1 400 USD
Silniejsze napływy klientów mogą rozszerzyć cykliczne dochody z opłat, podczas gdy wdrożenia na rynku prywatnym dodają wyżej wyceniane mandaty inwestycyjne do platformy. Napływy netto za Q3 osiągnęły 205 mld USD, przy annualizowanym organicznym wzroście opłat podstawowych na poziomie 11%. Utrzymanie tych aktywów i rozszerzenie relacji z Aladdin wzmocniłoby zyski bez konieczności powtarzania sprzyjających przychodów nieoperacyjnych.
Scenariusz na 1 400 USD zyskałby wsparcie, gdyby szerokie napływy były kontynuowane, a organiczny wzrost opłat pozostawał silny przez Q4. Trwała dźwignia operacyjna i produktywne wdrożenie prywatnego kapitału zapewniłyby silniejsze wsparcie wyceny niż sama aprecjacja rynkowa lub korekty księgowe.
Scenariusz bazowy: Stabilny wzrost opłat utrzymuje BLK w przedziale 1 100–1 250 USD
Cykliczne opłaty za zarządzanie mogą podtrzymywać zyski, gdy popyt klientów pozostaje pozytywny, ale korzyści z rynków i opłat za wyniki stają się mniej wyraźne. Przychody z opłat podstawowych i pożyczek papierów wartościowych za Q3 osiągnęły 6,036 mld USD, wzrost o 990 mln USD rok do roku. Ciągła adopcja ETF i kontrakty technologiczne wspierałyby działalność, podczas gdy koszty integracji przejęć i wynagrodzenia pochłaniają część przyrostowych przychodów.
Przedział 1 100–1 250 USD pasowałby do kontynuacji napływów netto i stabilnej rentowności bez kolejnego przyspieszenia zwrotów rynkowych. Lepsze wdrożenie na rynku prywatnym mogłoby wspierać górny koniec przedziału, podczas gdy mniej korzystny miks opłat mógłby ograniczyć wycenę, jaką inwestorzy przypisują zyskom.
Scenariusz niedźwiedzia: Słabsze rynki i pozyskiwanie funduszy ciągną BLK w kierunku 950 USD
Spadające wartości aktywów mogą zmniejszyć opłaty za zarządzanie, podczas gdy słabsze pozyskiwanie funduszy spowalnia ekspansję wyżej wycenianych przychodów z rynku prywatnego. BlackRock zakończył Q3 z 15,49 biliona USD pod zarządzaniem, pozostawiając znaczną wrażliwość zysku na warunki rynku inwestycyjnego. Jeśli wykupy klientów wzrosną, a wydatki na przejęcia i technologie pozostaną podwyższone, niższe przychody mogą przełożyć się na nieproporcjonalną presję na zyski operacyjne.
Scenariusz na 950 USD stałby się bardziej prawdopodobny, gdyby napływy netto odwróciły się, a organiczny wzrost opłat osłabł wraz ze spadającymi rynkami. Niższe marże lub rozczarowujące wyniki aktywów prywatnych zmniejszyłyby wtedy zaufanie do cyklicznych zyski, pozostawiając mniejsze wsparcie dla obecnego mnożnika wyceny.
Prognozy cen akcji BLK na 2026 rok według analityków Wall Street
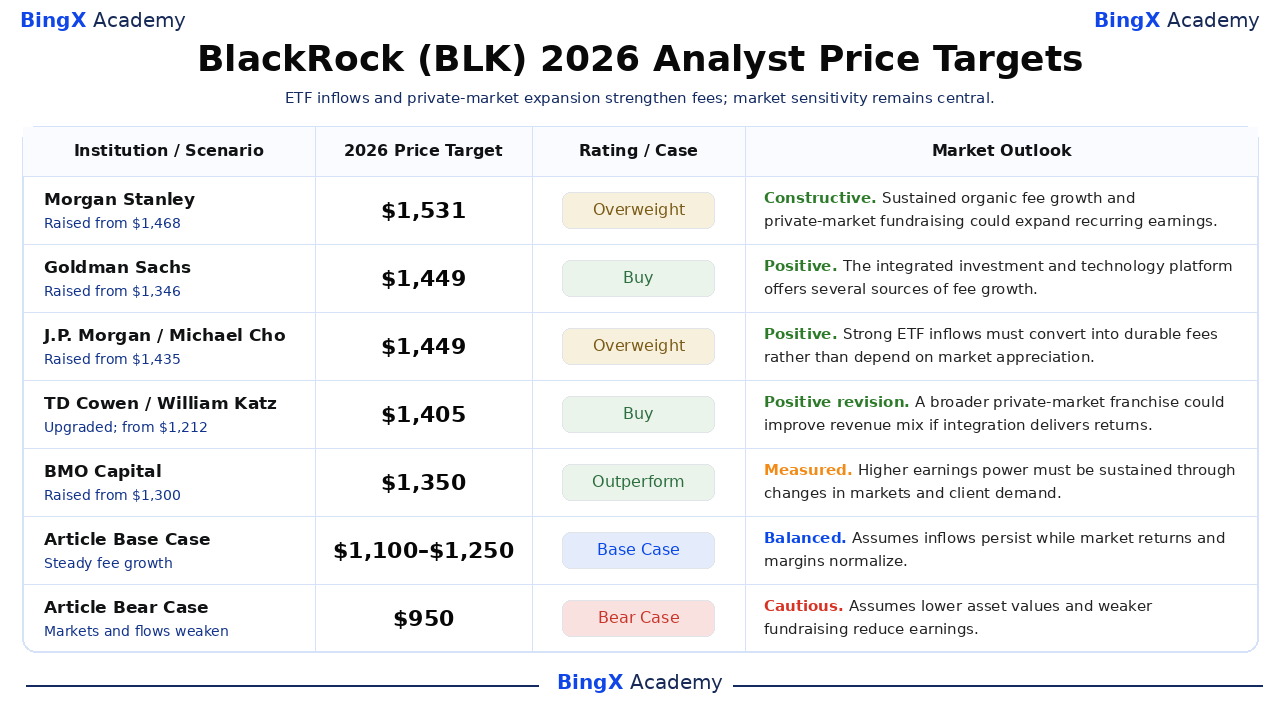
Te nazwane, datowane cele odnoszą się do akcji BlackRock notowanych na NYSE i zazwyczaj obejmują około 12 miesięcy, wykraczając poza rok kalendarzowy 2026. Wybrany zakres 1 350–1 531 USD odzwierciedla różne oczekiwania dotyczące wzrostu opłat i trwałości zysku. Dwa ostatnie wiersze to oddzielne redakcyjne scenariusze na koniec roku; towarzyszące im interpretacje biznesowe stanowią analizę tego artykułu.
|
Instytucja / Scenariusz |
Cel cenowy na 2026 rok |
Ocena / Przypadek |
Perspektywy rynkowe |
|
Morgan Stanley |
1 531 USD |
Overweight |
Konstruktywny. 2026-10-16: Podwyższony z 1 468 do 1 531 USD; ocena Overweight. Pogląd redakcyjny: Utrzymany organiczny wzrost opłat i pozyskiwanie funduszy na rynku prywatnym mogą rozszerzyć cykliczne zyski. |
|
Goldman Sachs |
1 449 USD |
Kupuj |
Pozytywny. 2026-10-15: Podwyższony z 1 346 do 1 449 USD; ocena Kupuj. Pogląd redakcyjny: Zintegrowana platforma inwestycyjna i technologiczna oferuje kilka źródeł wzrostu opłat. |
|
J.P. Morgan |
1 449 USD |
Overweight |
Pozytywny. 2026-10-15: Podwyższony z 1 435 do 1 449 USD; ocena Overweight. Pogląd redakcyjny: Silne napływy do ETF muszą przekształcić się w trwałe opłaty, a nie polegać na aprecjacji rynkowej. |
|
TD Cowen |
1 405 USD |
Kupuj |
Pozytywna rewizja. 2026-10-20: Uaktualniony do Kupuj i podwyższony z 1 212 do 1 405 USD; Pogląd redakcyjny: Szersza franczyza na rynku prywatnym mogłaby poprawić miks przychodów, jeśli integracja przyniesie zwroty. |
|
BMO Capital |
1 350 USD |
Outperform |
Wyważony. 2026-10-19: Podwyższony z 1 300 do 1 350 USD; ocena Outperform. Pogląd redakcyjny: Wyższa siła zarobkowa musi być utrzymana przez zmiany rynków i popytu klientów. |
|
Scenariusz bazowy artykułu |
1 100–1 250 USD |
Scenariusz bazowy |
Zrównoważony. Zakłada stabilne napływy i wzrost opłat w miarę normalizacji rynków i marż do grudnia 2026 roku. |
|
Scenariusz niedźwiedzia artykułu |
950 USD |
Scenariusz niedźwiedzia |
Ostrożny. Zakłada niższe wartości aktywów i słabsze pozyskiwanie funduszy, redukujące zyski do grudnia 2026 roku. |
Jak kupić akcje BlackRock (BLK) na BingX
Kup i trzymaj akcje BlackRock za pośrednictwem BingX Stocks Trading przy użyciu USDT lub USDC, z zastrzeżeniem dostępności w ofercie i kwalifikowalności konta. BlackRock oferuje ekspozycję na globalne zarządzanie aktywami, ETF, rynki prywatne i technologię portfelową. Uprawnieni użytkownicy mogą dopasowywać wielkość pozycji do swoich celów inwestycyjnych bez stosowania dźwigni finansowej ani płacenia stałych opłat finansowania.
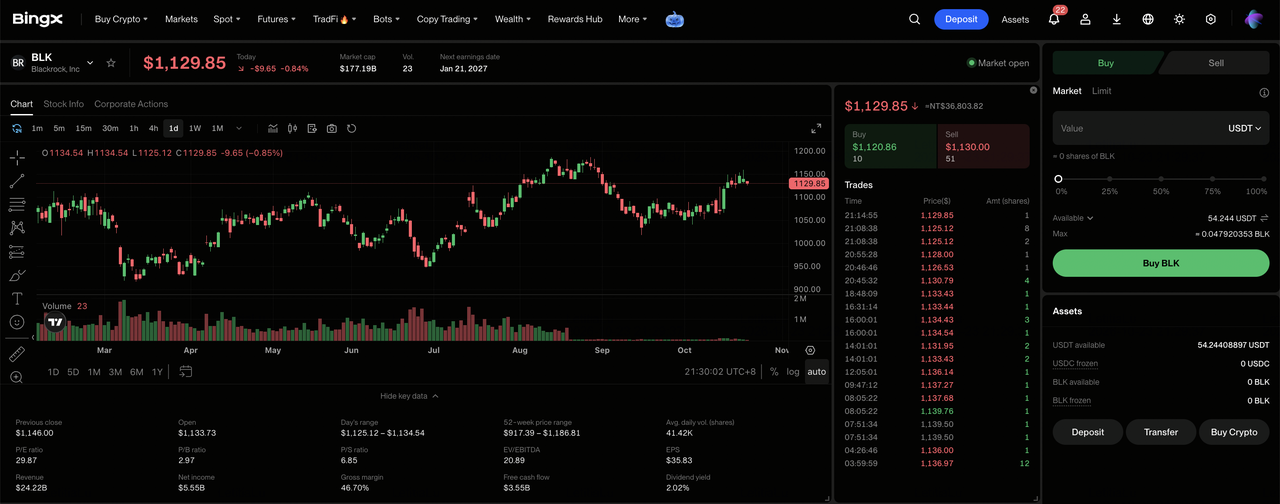
Krok 1: Uzyskaj dostęp do BingX Stocks Trading. Zarejestruj się lub zaloguj do BingX, ukończ wymaganą weryfikację tożsamości i przejdź do „TradFi > Akcje". Zaakceptuj Ujawnienie Ryzyka Handlu Akcjami, jeśli korzystasz z produktu po raz pierwszy.
Krok 2: Przygotuj USDT lub USDC. Upewnij się, że Twoje Konto Spot ma wystarczające środki na zakup. W razie potrzeby przelej USDT lub USDC ze swojego Konta Funduszy lub Konta Wealth. Przed wybraniem wielkości inwestycji sprawdź minimalną kwotę zamówienia dla wybranej akcji i kwalifikowalność do zakupu ułamkowego.
Krok 3: Wybierz BlackRock (BLK). Otwórz rynek Akcji, wyszukaj BlackRock (BLK) i potwierdź, że akcja jest dostępna dla Twojego konta. Sprawdź tożsamość spółki, aktualną cenę akcji, sesję handlową i dostępne typy zleceń.
Krok 4: Kup akcje BlackRock. Wybierz „Kup", wprowadź dozwoloną kwotę inwestycji lub liczbę akcji i wybierz obsługiwane zlecenie rynkowe lub z limitem ceny. Zlecenia rynkowe wykorzystują dostępne ceny podczas obsługiwanych sesji, podczas gdy zlecenia z limitem wymagają określonej ceny lub lepszej oraz wystarczającej płynności do realizacji.
Krok 5: Przeglądaj i zarządzaj swoimi pozycjami. Otwórz „Akcje > Pozycje", aby monitorować swoje akcje BLK i niezrealizowany zysk lub stratę. Użyj Wszystkich Zleceń, aby przeglądać transakcje lub sprzedać akcje w razie potrzeby. Rozliczenie T+1 zazwyczaj wpływa na to, kiedy przychody ze sprzedaży stają się możliwe do wypłaty, a nie na to, kiedy zakupione akcje mogą zostać sprzedane.
5 najważniejszych ryzyk, na które powinni zwrócić uwagę inwestorzy BlackRock w 2026 roku
Globalna baza klientów BlackRock, rozwijająca się franczyza na rynku prywatnym i zdywersyfikowana platforma inwestycyjna wspierają perspektywy zysku. Jednak zmienność rynków, koszty operacyjne, opóźnienia w pozyskiwaniu funduszy i wymagania integracyjne mogą wywierać presję na rentowność i zwroty dla akcjonariuszy.
- Słabsze wartości aktywów mogą wywierać presję na opłaty za zarządzanie: Aktywa pod zarządzaniem za Q3 osiągnęły 15,49 biliona USD, wspierając dużą bazę cyklicznych opłat. Niższe wyceny rynkowe lub salda klientów mogą zmniejszyć przychody i zyski operacyjne.
- Rosnące koszty operacyjne mogą ograniczać marże: Koszty operacyjne GAAP za Q3 osiągnęły 5,424 mld USD, w tym koszty księgowe związane z przejęciami. Wyższe koszty wynagrodzeń i infrastruktury mogą osłabić rentowność, jeśli opłaty za zarządzanie i przychody z technologii będą rosnąć wolniej.
- Opóźnienia we wdrożeniach na rynku prywatnym mogą ograniczać wzrost opłat: BlackRock pozyskał 68 mld USD na rynkach prywatnych przez dwanaście miesięcy, tworząc zobowiązania inwestycyjne. Opóźnione inwestycje, zamknięcia funduszy lub mandaty instytucjonalne mogą zmniejszyć przyszłą widoczność przychodów.
- Integracja przejęć może osłabiać zwroty dla akcjonariuszy: Warunkowe koszty rozliczeniowe za Q3 osiągnęły 564 mln USD, ilustrując wrażliwość zysku związaną z przejęciami. Problemy z integracją lub dodatkowe potrzeby inwestycyjne mogą ograniczyć przyrostowy zysk operacyjny i zmniejszyć wartość dla akcjonariuszy.
- Słabsze wyniki inwestycyjne mogą wywierać presję na wycenę: Skorygowana marża operacyjna za Q3 osiągnęła 47,8%, wspierana przez rosnące przychody z opłat. Wolniejsze napływy, słabsze zwroty z aktywów prywatnych lub rosnące koszty mogą zmniejszyć zyski i wywołać spadki cen akcji.
Podsumowanie: Czy warto inwestować w BlackRock w 2026 roku?
15,49 biliona USD zarządzanych aktywów BlackRock i 205 mld USD kwartalnych napływów netto podkreślają jego zdolność do przyciągania kapitału w różnych kategoriach inwestycyjnych. Franczyza iShares, rynki prywatne i Aladdin zapewniają wzrost opłat poza pojedynczą klasą aktywów, podczas gdy odkup akcji wspiera zwroty na akcję. Utrzymanie tego wzrostu będzie zależeć od retencji aktywów, produktywnego wdrażania kapitału i kontrolowania kosztów.
Scenariusz byka na 1 400 USD zakłada silne napływy klientów, kontynuację ekspansji opłat i udane wdrożenia na rynku prywatnym. Scenariusz bazowy na 1 100–1 250 USD odzwierciedla stabilną działalność, podczas gdy scenariusz niedźwiedzia na 950 USD uwzględnia słabsze rynki i pozyskiwanie funduszy. Przy zamknięciu BLK na poziomie 1 149,60 USD w dniu 21 października, inwestorzy powinni obserwować, czy organiczny wzrost przekłada się na trwały zysk na akcję.
Przypomnienie o ryzyku: Zdywersyfikowana platforma inwestycyjna BlackRock nie eliminuje ryzyka inwestycyjnego. Spadające wartości aktywów, słabsze pozyskiwanie funduszy lub problemy z integracją przejęć mogą zmniejszyć zyski i zwroty dla akcjonariuszy. Inwestorzy powinni ocenić wycenę, wyniki finansowe i swoją tolerancję na ryzyko przed zakupem akcji BLK.
Powiązane artykuły
- Najlepsze akcje usług finansowych i fintech do kupienia w 2026 roku w obliczu agentycznej AI i przesunięcia w kierunku sieci stablecoinów
- NVIDIA (NVDA) Prognoza ceny na 2026 rok: Czy wzrost infrastruktury AI może skierować NVDA w stronę 420 USD?
- Goldman Sachs (GS) Prognoza ceny na 2026 rok: Czy rekordowe przychody z rynków akcji mogą wznieść GS w kierunku 1 150 USD?
- JPMorgan Chase (JPM) Prognoza ceny na 2026 rok: Czy rosnące przychody odsetkowe mogą skierować JPM w stronę 425 USD?
- Wells Fargo (WFC) Prognoza ceny na 2026 rok: Czy rosnące przychody odsetkowe mogą wypchnąć WFC w kierunku 105 USD?
- Morgan Stanley (MS) Prognoza ceny na 2026 rok: Czy wzrost zarządzania majątkiem może skierować MS w stronę 230 USD?
