
ユナイテッドヘルス・グループ(UNH)は、医療保険と医療サービスの提供、薬局サービス、医療技術を組み合わせた企業です。ユナイテッドヘルスケアが保険料の基盤を提供し、Optumが臨床サービス、処方薬管理、アナリティクスを通じて収益エンジンを拡大しています。投資上の焦点は、保険会員数の減少と医療資金調達の圧力が収益成長を制約する中、保険金請求管理の改善が持続可能な収益性を回復できるかどうかです。
直近の四半期では、依然として縮小する収益基盤の中で収益性が強化されました。 ユナイテッドヘルス・グループの2026年第3四半期売上高は1,127億ドルに減少した一方、調整後EPSは60.6%増の4.69ドルとなりました。医療費比率は88.4%に改善し、6億1,000万ドルの有利な引当金戻入が貢献しました。次の課題は、同等の引当金恩恵に頼ることなく、引き上げられた通年調整後EPS下限の20.50ドルを維持できるかどうかです。
2026年のUNH株価予測は現在、2つの対立する見方を中心に展開されています:
- 医療コスト回復のシナリオ:より適切な価格設定と統合ケアが引受マージンを維持し、Optumの改善が保険料基盤をより強固な継続的収益とキャッシュ創出へと転換します。
- 会員数圧迫のシナリオ:加入者の減少、医療利用の高止まり、政府資金の制約が収益基盤を侵食し、投資・規制コストが回復の恩恵を過度に消費します。
本ガイドでは、ユナイテッドヘルス・グループの2026年10月13日の決算発表、準備されたコメント、2026年10月21日の市場終値を基に、UNH株価予測、2026年の価格シナリオ、主要リスク、アナリストの見通しを分析するとともに、 UNH株の購入方法( BingX TradFiでUSDTまたはUSDCを使用)についても説明します。
2026年10月にユナイテッドヘルス・グループ投資家が知っておくべき重要5項目
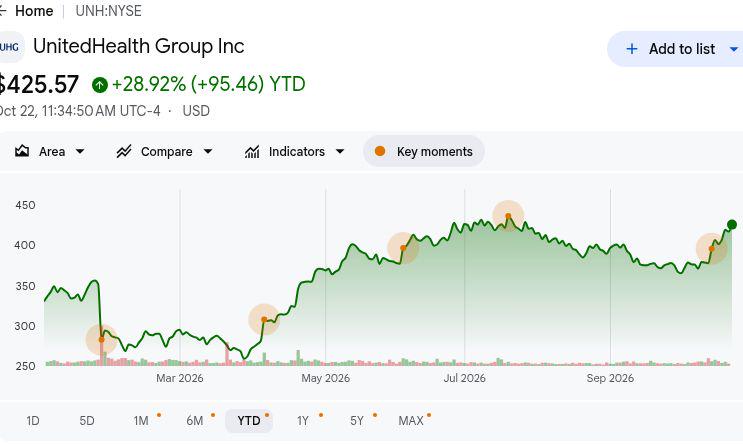
- UNHは2026年10月21日に416.96ドルで引け、年初来26.31%上昇:株価は年初来の水準を上回っており、530ドルの強気シナリオは継続的なマージン回復にかかっています。さらなる上昇には、ユナイテッドヘルスケアが異常に有利な引当金調整に頼るのではなく、保険金請求の収益性を維持することが必要です。
- 第3四半期売上高は前年同期の1,132億ドルから1,127億ドルに減少:売上高は第2四半期の1,120億ドルから増加し、前四半期比での改善を示しています。ただし、保険加入者数の減少が成長を制限しており、改善された保険料価格設定と顧客数の本格的な回復を区別することが重要です。
- 保険金請求管理の強化により医療費比率が88.4%に改善:第3四半期の比率とユナイテッドヘルスケアの3.3%の営業利益率は、保険経済性の改善を示しています。価格の妥当性、実際の医療利用、引当金の精度が、その改善がどの程度反復可能な収益に転換されるかを決定します。
- 通年ガイダンスが持続的な収益性のテストを設定:経営陣は、前回の19.50〜20.00ドルのレンジと比較して、2026年の調整後EPSを少なくとも20.50ドルと目標設定しました。実現した医療コスト削減とOptumの収益性改善が、その見通しが持続的な1株当たり利益成長を支えるかどうかを左右します。
- 51億ドルの営業キャッシュフローが投資と株主還元を支援:ユナイテッドヘルスは41.7%の負債資本比率とともに、年初来50億ドルの自社株買いを実施しました。これにより近代化への支援が得られますが、長期的な株主価値にとっては、キャッシュ創出を維持しながら負債を削減することが不可欠です。
ユナイテッドヘルス・グループ(UNH)とは?
ユナイテッドヘルス・グループは、ユナイテッドヘルスケアとOptumを通じて事業を展開する米国の医療企業です。ユナイテッドヘルスケアは雇用主スポンサー型、メディケア・アドバンテージ、メディケイド、個人向け医療プランを提供し、保険料を徴収しながら加入者の対象医療費を支払います。Optumは患者、雇用主、政府、医療機関に対して臨床ケア、調剤給付管理、テクノロジー、管理サービスを提供しています。同社は保険料、サービス手数料、薬局事業から収益を得ており、4,830万人のユナイテッドヘルスケア顧客という大規模な顧客基盤を有し、その収益性は医療費、診療報酬、業務効率に依存しています。
ユナイテッドヘルス・グループの成長戦略は、統合型価値ベースケア、よりシンプルな健康給付、医療技術の近代化に重点を置いています。2025年10月、Optumは マイクロソフトとのコラボレーションをOptum Realというプラットフォームを中心に拡大しました。これはAIを活用した保険金請求・診療報酬プラットフォームで、保険適用確認の改善と管理エラーの削減を目的としています。同社はまた、ユナイテッドヘルスケア加入者向けの生成AIコンパニオン「Avery」を導入し、2026年にはAI関連投資として約15億ドルを目標としています。第3四半期にOptumが1億2,000万人以上の患者と消費者にサービスを提供する中、これらの取り組みはサービス生産性の向上と長期的な医療マージンの強化を目指しています。
関連記事: 2026年に購入すべきトップ製薬株:がん治療薬、肥満治療薬、mRNA、新薬
ユナイテッドヘルス・グループ(UNH)2026年第3四半期決算概要:医療コスト回復が売上減少にもかかわらずEPS60.6%増を牽引
ユナイテッドヘルス・グループは2026年第3四半期の売上高として1,127億ドルを報告しました。これは前年同期の1,132億ドルから減少しており、会員数の縮小が価格改善を相殺しました。営業利益は43億ドルから66億ドルに増加し、調整後EPSは2.92ドルから4.69ドルに達し、医療費比率は88.4%に改善されました。これは6億1,000万ドルの有利な引当金戻入が一部支援しています。51億ドルの営業キャッシュフローと少なくとも20.50ドルへの引き上げられた調整後EPSガイダンスにより、今後の収益は加入者が減少する中での医療コスト改善の維持にかかっています。
関連記事: ユナイテッドヘルス・グループ(UNH)2026年第3四半期決算概要:EPS60.6%増とガイダンス引き上げも0.20%の売り越しを防げず
|
財務指標 |
ガイダンス/コンセンサス |
実績/報告値 |
サプライズ |
|
売上高 |
2025年第3四半期:1,132億ドル |
1,127億ドル |
低下。前年同期比約0.4%減。 |
|
調整後EPS |
2025年第3四半期:2.92ドル |
4.69ドル |
改善。前年同期比60.6%増。 |
|
医療費比率 |
2025年第3四半期:89.9% |
88.40% |
低下。1.5ポイント減。 |
|
営業利益 |
2025年第3四半期:43億ドル |
66億ドル |
改善。約53%増。 |
|
ユナイテッドヘルスケア利益率 |
2025年第3四半期:2.1% |
3.30% |
改善。1.2ポイント増。 |
|
Optum営業利益 |
2025年第3四半期:25億ドル |
37億ドル |
改善。約48%増。 |
|
負債資本比率 |
2026年第2四半期:41.2% |
41.70% |
上昇。0.5ポイント増。 |
|
2026年通期調整後EPSガイダンス |
前回:19.50〜20.00ドル |
少なくとも20.50ドル |
引き上げ。前回レンジを上回る。 |
- 第3四半期売上高は約0.4%減の1,127億ドルに減少。売上高は年間で縮小したものの、前四半期の1,120億ドルから増加し、価格設定と会員数の変化を反映しています。持続的な保険料の適切性と顧客維持が収益モメンタムの維持に重要です。
- ユナイテッドヘルスケアの営業利益率が2.1%から3.3%に改善。より優れた給付設計と医療コスト管理が保険事業全体のパフォーマンスを牽引しました。継続的な価格規律とケアコーディネーションが収益を支える可能性がありますが、医療利用状況と政府資金が収益性に影響します。
- 売上高が縮小したにもかかわらず、調整後EPSは60.6%増の4.69ドルに上昇。医療費比率が改善し、有利な引当金戻入が6億1,000万ドル貢献しました。より優れた保険経済性が報告実績を支えましたが、医療需要が正常化するにつれて根本的なコスト管理が重要になります。
- Optum Healthの営業利益が7億3,500万ドルに増加。営業利益率は3.2%に達し、前年の4,100万ドルの業績からの回復を支えています。統合ケアの拡大が収益性を高める一方、リターンは医療管理と適切な患者・市場選択にかかっています。
- 通年調整後EPSガイダンスが少なくとも20.50ドルに到達。見通しは前回レンジを超えており、実現は医療コスト管理にかかっています。加入者の維持、Optumマージンの改善、費用規律の維持が今後の収益成長にとって重要です。
ユナイテッドヘルス・グループ(UNH)2026年投資見通し:530ドルの強気シナリオ対350ドルの弱気シナリオ
ユナイテッドヘルス・グループの2026年見通しは、改善された保険金請求管理が別の大規模な引当金恩恵なしに収益を支えられるかどうかにかかっています。第3四半期の営業利益は66億ドルに回復しましたが、会員数の縮小により保険料の維持と医療効率が評価の中心となっています。以下の編集上のシナリオは、2026年12月末にかけて医療利用状況、Optumの収益性、資本需要がどのようにパフォーマンスを形成するかを反映しています。
強気シナリオ:医療コスト回復とOptum成長がUNHを530ドルへ押し上げ
医療費を保険料価格設定と一致させることで保険収益が向上し、より健全なOptum事業が回復の幅を広げます。第3四半期のユナイテッドヘルスケアの営業利益率は2.1%から3.3%に上昇し、Optum Healthは7億3,500万ドルを稼得しました。より一貫したケア管理により、テクノロジーと薬局サービスが追加の営業利益に貢献する中、より大きな割合の保険料を維持できます。
530ドルのシナリオは、基礎的な医療費比率が別の引当金恩恵なしに第3四半期の88.4%前後またはそれ以下を維持する場合に支持を得ます。20.50ドルのガイダンス下限を超える調整後EPSとOptumマージンの改善がその回復を強化します。
ベースシナリオ:安定した医療マージンがUNHを410〜455ドルの範囲に維持
収益性の高い保険と薬局事業が、加入者数の回復が緩やかでも収益を維持できます。ユナイテッドヘルスケアは28億ドルの営業利益を生み出し、Optum Rxは処方量の減少にもかかわらず17億ドルを貢献しました。安定した保険料の適切性がこれらの収益支援を維持しますが、小規模な会員基盤と継続的な近代化支出により、収益成長とマージン拡大は緩やかなものにとどまります。
410〜455ドルのレンジは、引き上げられた収益下限の達成、安定した保険金請求管理、Optumの継続的な改善に対応します。より良い会員維持が上限を支え、医療利用の上昇が十分な進展を吸収して株価上昇を制限する可能性があります。
弱気シナリオ:保険金請求の増加と会員数減少がUNHを350ドルへ引き下げ
医療利用の増加により、テクノロジー効率が失われた会員収益を相殺するよりも速く保険収益が減少します。第3四半期の88.4%の医療費比率は6億1,000万ドルの引当金戻入の恩恵を受け、一方でメディケア・アドバンテージの加入者は年末比で93万5,000人減少しました。これらの恩恵が薄れるにつれて保険金請求動向が悪化すると、ユナイテッドヘルスは既に縮小した保険基盤からより少ない利益しか維持できなくなります。
350ドルのシナリオは、継続的な加入者減少とともに医療費が前年の比率に戻った場合により可能性が高まります。その場合、Optumは単に収益を安定させるためにより多く貢献する必要があり、自社株買いと評価への支援が減少します。
ウォール街アナリストによる2026年のUNH株価予測
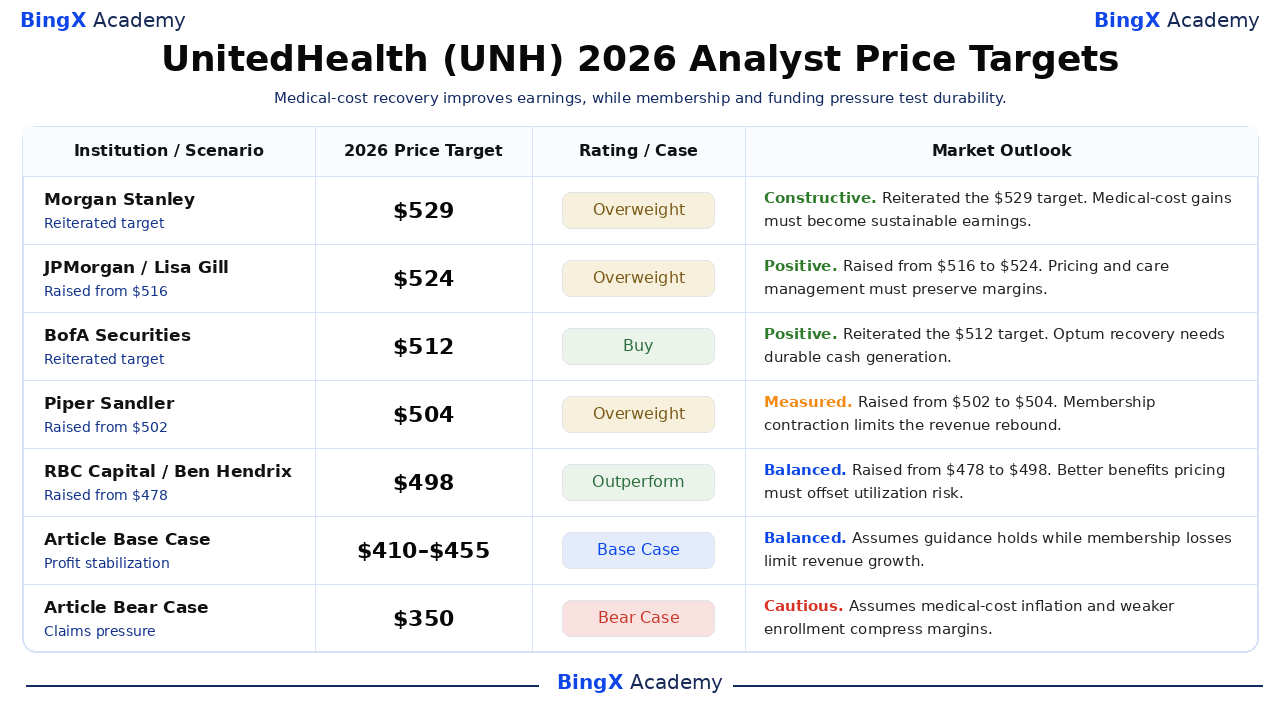
ウォール街の目標株価は、ユナイテッドヘルスの医療コスト回復とOptum利益の持続能力に対する信頼度の違いを反映しています。選択された最新のアクションは498〜529ドルの範囲に及び、一般的には2026年を超える12ヶ月の見通しを表しています。本記事の530ドルの強気、410〜455ドルのベース、350ドルの弱気ケースは、別個の2026年12月シナリオです。
|
機関名/シナリオ |
2026年目標株価 |
レーティング/シナリオ |
市場見通し |
|
モルガン・スタンレー |
529ドル |
オーバーウェイト |
建設的。2026年10月14日:529ドルの目標を再確認。編集上の見解:医療コスト改善が持続可能な収益となる必要がある。 |
|
JPモルガン |
524ドル |
オーバーウェイト |
ポジティブ。2026年10月16日:516ドルから524ドルに引き上げ。編集上の見解:価格設定とケア管理がマージンを維持する必要がある。 |
|
BofAセキュリティーズ |
512ドル |
買い推奨 |
ポジティブ。2026年10月14日:512ドルの目標を再確認。編集上の見解:Optumの回復には持続的なキャッシュ創出が必要。 |
|
パイパー・サンドラー |
504ドル |
オーバーウェイト |
慎重。2026年10月14日:502ドルから504ドルに引き上げ。編集上の見解:会員数の縮小が収益の反発を制限する。 |
|
RBCキャピタル |
498ドル |
アウトパフォーム |
バランス。2026年10月20日:478ドルから498ドルに引き上げ。編集上の見解:より優れた給付価格設定が医療利用リスクを相殺する必要がある。 |
|
本記事ベースシナリオ |
410〜455ドル |
ベースシナリオ |
バランス。編集上の2026年12月シナリオ。ガイダンスが維持される一方、会員数減少が収益成長を制限すると想定。 |
|
本記事弱気シナリオ |
350ドル |
弱気シナリオ |
慎重。編集上の2026年12月シナリオ。医療コストインフレと加入者の弱体化がマージンを圧縮すると想定。 |
BingXでユナイテッドヘルス・グループ(UNH)株を購入する方法
上場状況およびアカウント適格性を条件として、 BingX株式取引を通じて USDTまたは USDCを使用してユナイテッドヘルス・グループ株を購入・保有できます。ユナイテッドヘルスは医療保険、医療サービスの提供、薬局サービス、医療技術へのエクスポージャーを提供します。適格ユーザーはレバレッジを使用したり、永続的な資金調達手数料を支払ったりすることなく、投資目標に応じてポジションサイズを設定できます。
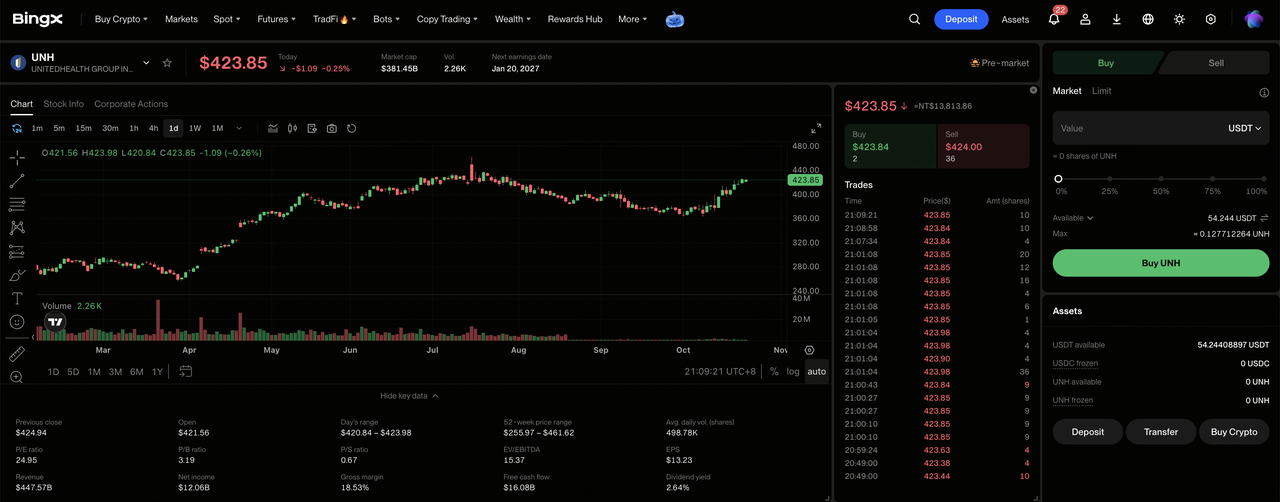
ステップ1:BingX株式取引にアクセスする。 新規登録またはBingXにログインし、必要な 本人確認を完了し、「TradFi > 株式」に移動します。初めて製品にアクセスする場合は、株式取引リスク開示に同意してください。
ステップ2:USDTまたはUSDCを準備する。スポットアカウントに購入に十分な資金があることを確認してください。必要に応じて、ファンドアカウントまたはウェルスアカウントからUSDTまたはUSDCを振り替えてください。投資規模を決定する前に、選択した株式の最低注文金額と少数株式の適格性を確認してください。
ステップ3:ユナイテッドヘルス・グループ(UNH)を選択する。 株式市場を開き、 ユナイテッドヘルス・グループ(UNH)を検索し、アカウントでその株式が利用可能であることを確認してください。企業情報、現在の株価、取引セッション、利用可能な注文タイプを確認してください。
ステップ4:ユナイテッドヘルス・グループ株を購入する。「買い」を選択し、許可された投資金額または株式数量を入力し、サポートされている 成行注文または指値注文を選択してください。成行注文はサポートされているセッション中に利用可能な価格を使用し、指値注文は指定された価格以上と執行のための十分な流動性が必要です。
ステップ5:保有株式を確認・管理する。「株式 > ポジション」を開き、UNH株式と未実現損益を監視してください。「全注文」を使用して取引を確認するか、必要に応じて株式を売却してください。T+1の決済は通常、購入した株式がいつ売却できるかではなく、売却収益がいつ出金可能になるかに影響します。
2026年のユナイテッドヘルス・グループ投資家が注目すべきトップ5リスク
ユナイテッドヘルス・グループの保険規模、統合ケア能力、薬局事業は収益見通しを支えています。しかし、医療利用状況、加入者減少、資金調達圧力、資本要件が収益性と株主還元を圧迫する可能性があります。
- 加入者数の減少が収益を圧迫する可能性:ユナイテッドヘルスケアは雇用主および政府の医療プランに支えられ4,830万人の顧客にサービスを提供しました。会員維持率の低下またはメディケア・アドバンテージの加入者減少により、保険料収益と保険営業利益率が時間とともに低下する可能性があります。
- 医療費の上昇がマージンを制約する可能性:第3四半期の医療費比率は有利な引当金戻入後に88.4%に達しました。入院費用や専門薬剤費の上昇が、保険料収益とケア効率の成長が遅い場合、収益性を低下させる可能性があります。
- 政府支払いの遅延が収益成長を制限する可能性:メディケイドのマージンは圧迫されたままでしたが、州の資金調達更新は市場によって不均一でした。料率調整、診療報酬、または契約更新の遅延が将来の収益の見通しを低下させる可能性があります。
- 資本要件が株主還元を制限する可能性:ユナイテッドヘルスは第3四半期までに50億ドルの自社株買いを実施しましたが、負債資本比率は41.7%に達しました。医療債務の増加や投資ニーズが将来の自社株買いと1株当たり利益成長を制約する可能性があります。
- 収益の低下が評価に圧力をかける可能性:ユナイテッドヘルスの調整後EPSは、保険金請求管理の改善と有利な引当金戻入に支えられ4.69ドルに達しました。加入者数の鈍化、Optumパフォーマンスの弱体化、または保険金請求コストの上昇が収益を減少させ、株価下落を引き起こす可能性があります。
最終考察:2026年にユナイテッドヘルス・グループに投資すべきか?
ユナイテッドヘルス・グループの四半期営業利益66億ドルと51億ドルの営業キャッシュフローは、医療収益性とキャッシュ創出の回復を示しています。ユナイテッドヘルスケアのマージン改善とOptum Healthの収益強化が保険料価格設定を超えた進展を支え、一方で近代化が効率改善の機会を生み出しています。その成長を持続させるには、医療利用のコントロールと収益性の高い会員の維持にかかっています。
530ドルの強気シナリオは持続可能な保険マージン、継続的なOptum回復、引き上げられた収益ガイダンスの達成を前提としています。410〜455ドルのベースシナリオは安定した事業を反映し、350ドルの弱気シナリオはより高い保険金請求と会員数の圧力を考慮しています。UNHが2026年10月21日に416.96ドルで引けた状況で、投資家は保険金請求の改善が持続的な1株当たり成長に転換されるかどうかを注視すべきです。
リスク警告:ユナイテッドヘルス・グループの保険規模は投資リスクを排除しません。医療費の上昇、加入者減少、または不利な資金調達変更が収益と株主還元を減少させる可能性があります。投資家はUNH株を購入する前に、バリュエーション、保険金請求パフォーマンス、自身のリスク許容度を評価すべきです。
関連記事
- 2026年に購入すべきトップ製薬株:がん治療薬、肥満治療薬、mRNA、新薬
- メルク(MRK)2026年価格予測:パイプラインのモメンタムがMRK株を170ドルへ押し上げられるか?
- モデルナ(MRNA)2026年価格予測:がんワクチンのモメンタムがMRNA株を180ドルへ押し上げられるか?
- ファイザー株価予測2026:高利回りバリュー投資機会か構造的バリュートラップか?
- アボット(ABT)2026年株価見通し:医療機器の成長がABTを130ドル超へ押し上げられるか?
