

Synopsys(SNPS)は、チップや複雑なシステムの設計に使用される電子設計自動化ソフトウェア、シリコン知的財産、検証ハードウェア、エンジニアリングシミュレーションツールを提供しています。現在Design Automationには、Ansys製品が含まれており、収益の大部分を占めています。一方、Design IPは再利用可能なインターフェース、メモリ、セキュリティブロックを顧客チップにライセンス提供しています。この幅広いプラットフォームにより、AIインフラ、自動車、物理システムへの露出が増加していますが、統合の実行、顧客プロジェクトのタイミング、輸出管理に敏感になっています。
最新四半期では、Ansysとの統合後の急速な報告成長とその価値実現に必要な作業が示されました。Synopsys 2026年度第3四半期の収益は24億7700万ドルに達し、42.4%増加し、非GAAP EPSは3.91ドルでした。Design Automationは20億300万ドルを生み出しました。2027年度の収益見通し111億ドルから112億ドル、新しいAWSとOpenAIパートナーシップにより、Synopsysはエンジニアリングプラットフォームを拡張する余地がありますが、約100億ドルの債務とパートナーシップを収益に変換する必要性が制約として残っています。
2026年のSNPS株式予測は、現在2つの競合する見解を中心としています:
- 統合エンジニアリングとAI収益化のケース:Ansysのクロスセリング、GPT-Synopsys、ロイヤリティベアリングIP、10億ドル以上のAWS契約により、基礎となるEDA市場よりも早く収益を拡大し、調整後営業利益率を長期目標の50%に向けて押し上げる。
- 実行と政策リスクのケース:Design IPの実行が遅れる、輸出制限、AI採用の遅れにより、2027年度のステップアップがプレミアム評価を支持するのに十分な速さで収益に到達できない可能性がある。
このガイドでは、SNPS株式予測、2026年価格シナリオ、主要リスク、アナリスト見通しを詳しく説明し、Synopsysの8月26日の第3四半期決算発表、9月30日のInvestor Day、10月5日までの市場データ、さらにSNPS株式先物の取引方法をBingX TradFiでUSDT担保で行う方法を基に作成されています。
2026年10月にSynopsys投資家が知っておくべきトップ5項目
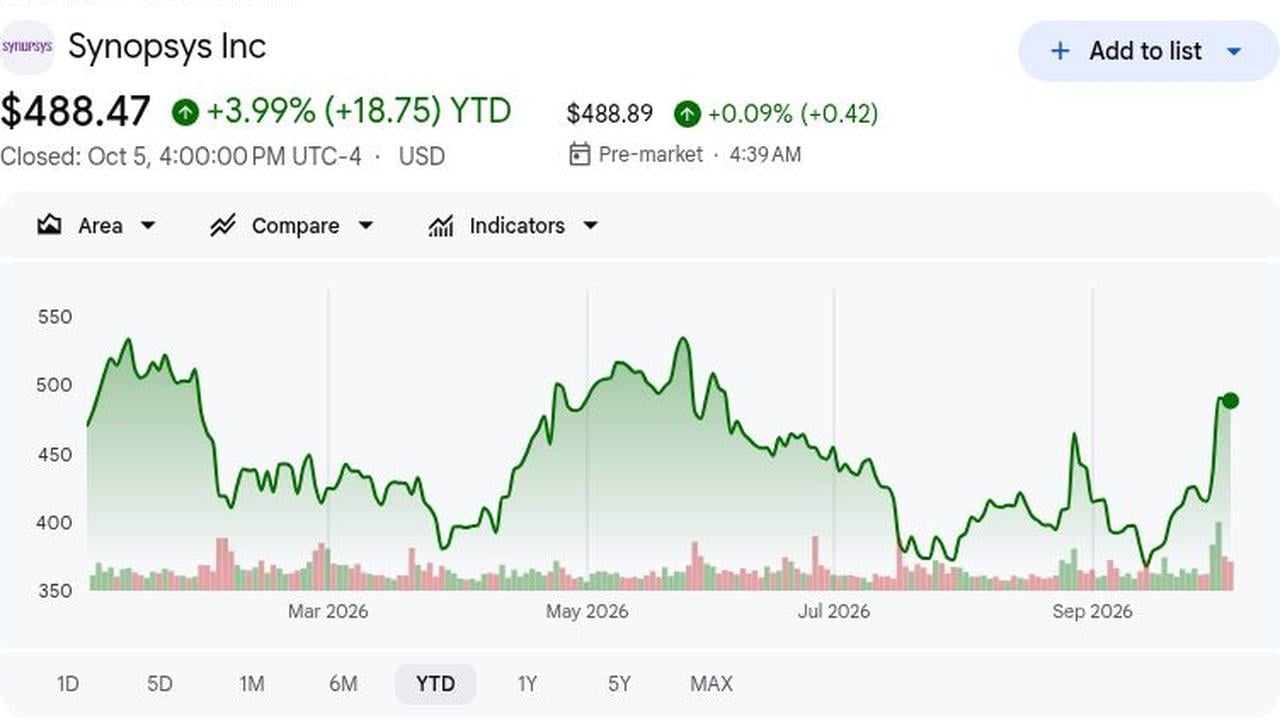
- SNPSは488.47ドルで終了し、年初来3.99%上昇:Investor Dayの上昇後、株価は52週高値の539.48ドルを下回ったまま。10月5日のレンジは482.16ドルから508.38ドルで、ガイダンスとAI取引がセンチメントを改善したが、急激な価格修正後にボラティリティが続いていることを示している。
- 第3四半期収益は24億7700万ドルに達し、42.4%増加:コンセンサスの244億ドルを3700万ドル上回り、ガイダンス上限を1700万ドル上回った。Ansysが成長に貢献したため、今後の比較では、買収効果が正常化する中で、有機的実行と統合も追跡する必要がある。
- Design Automation収益は52.7%増の20億300万ドルに上昇:売上の80.9%を占め、調整後営業利益9億500万ドルを供給。AnsysとEDA需要により、チップの複雑さが増す中で、Synopsysにシミュレーション、検証、システム設計ツールのクロスセリングのより多くの機会を提供。
- 2027年度収益ガイダンスは111億ドルから112億ドルに達成:111億5000万ドルの中間値は、LSEG推定の108億1000万ドルを3.1%上回り、調整後EPS ガイダンスの19.04ドルから19.12ドルはコンセンサスの17.81ドルを上回った。経営陣はまた、2030年度まで年約15%の収益成長と調整後営業利益率50%近くを目標としている。
- AWSが10億ドル以上をコミットし、OpenAIがAIプログラムに参加:複数年契約はカスタムシリコン設計とIPをカバー。GPT-SynopsysはOpenAIモデルを収益分配でチップ設計に適用。商用タイミングと顧客採用が財務貢献を決定する。
Synopsys(SNPS)とは?
Synopsysは電子設計自動化(EDA)ソフトウェア、検証ハードウェア、エンジニアリングシミュレーションツール、再利用可能な半導体IPを開発しています。チップ設計者は、製造前に複雑なプロセッサーを設計・検証するためにその製品を使用し、自動車、航空宇宙、産業エンジニアはより大きなシステムをテストするためにシミュレーションツールを使用します。Design Automation事業はチップ設計、検証、エミュレーション、製造ソフトウェアをカバーし、Design IPは再利用可能なインターフェース、メモリ、セキュリティブロックをライセンス提供します。ビジネスの多くは長い製品開発サイクルに組み込まれており、ソフトウェア、IP、サポートに対する継続的な需要を生み出しています。
Synopsysは、チップ設計、再利用可能IP、検証、システムシミュレーションを組み合わせたより広範なエンジニアリングプラットフォームに拡張しています。Ansysは電気、熱、機械、光学モデリング用のマルチフィジックス機能を追加し、Amazon、AWS、OpenAI、NVIDIA、主要ファウンドリとのパートナーシップにより、Synopsysをカスタムシリコン、AI支援エンジニアリング、先進製造ワークフローに拡張します。これらの関係により、Synopsysは製品開発の各段階でより多くの収益化方法を獲得しますが、長期的な成果は顧客採用と拡張ポートフォリオの統合成功に依存します。
詳細を読む:2026年に購入すべきトップ10のAIインフラ株:チップ製造・設計リーダー
Synopsys(SNPS)2026年度第3四半期決算概要:収益とEPSがビートし、EDAの成長がガイダンスを押し上げ
Synopsysは第3四半期収益24億7700万ドル対コンセンサス244億ドル、非GAAP EPS 3.91ドル対予想3.67ドルを報告しました。Design Automation収益は52.7%増の20億300万ドル、Design IPは10.8%増の4億7380万ドル成長し、非GAAP営業利益率は41.6%に達しました。経営陣は2026年度収益中間値を97億1500万ドルに引き上げ、EPS ガイダンスを15.04ドルから15.10ドルに上げ、フリーキャッシュフローガイダンスを約6億ドル増の26億ドルに増加させ、買収コストと高い債務にもかかわらず収益見通しを強化しました。
詳細を読む:Synopsys(SNPS)2026年度第3四半期決算概要:24億7700万ドルの収益が13.39%の価格上昇を押し上げ
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実績 |
サプライズ |
|
2026年度第3四半期収益 |
244億ドルコンセンサス;241億-246億ドルガイダンス |
24億7700万ドル |
ビート。コンセンサスを3700万ドル、ガイダンス上限を1700万ドル上回る;前年同期比42.4%増。 |
|
第3四半期非GAAP希薄化EPS |
3.67ドルコンセンサス;3.63-3.69ガイダンス |
3.91ドル |
ビート。コンセンサスを0.24ドル、ガイダンス上限を0.22ドル上回る。 |
|
第3四半期GAAP希薄化EPS |
1年前1.50ドル |
2.84ドル |
改善。前年同期比89.3%増。 |
|
第3四半期GAAP純利益 |
1年前2億4250万ドル |
5億4580万ドル |
改善。収益拡大により倍以上に。 |
|
第3四半期Design Automation収益 |
1年前13億1200万ドル |
20億300万ドル |
拡大。52.7%増加し、総収益の80.9%を占める。 |
|
第3四半期Design IP収益 |
1年前4億2760万ドル |
4億7380万ドル |
回復。以前の実行圧力後に前年同期比10.8%増。 |
|
第3四半期非GAAP営業利益率 |
以前のガイダンス上限41.0% |
41.60% |
ビート。ガイダンス上限を60ベーシスポイント上回る。 |
|
9ヶ月営業キャッシュフロー |
1年前8億7890万ドル |
22億9900万ドル |
加速。回収と繰延収益の改善により162%増。 |
|
2026年度収益見通し |
以前の中間値96億6500万ドル |
969億-974億ドル |
引き上げ。新中間値97億1500万ドルで5000万ドル追加。 |
|
2026年度非GAAP EPS見通し |
以前の中間値14.76ドル |
15.04-15.10 |
引き上げ。新中間値15.07ドルで0.31ドル増加。 |
|
2026年度フリーキャッシュフロー見通し |
以前の見通し約20億ドル |
約26億ドル |
引き上げ。目標は約6億ドル増加。 |
- 24億7700万ドルの収益がコンセンサスを3700万ドル上回る:ガイダンス上限も1700万ドル上回った。42.4%の増加はAnsysとEDAの強さを反映し、その後の2027年度成長計画と今後の第4四半期統合作業を支援。
- 非GAAP EPS 3.91ドルがコンセンサスを0.24ドル上回る:ガイダンスを0.22ドル上回り、前年同期の3.39ドルから上昇。買収投資にもかかわらず利益成長したが、償却と株式報酬がGAAP対調整ギャップを拡大し、比較を複雑化。
- Design Automation収益が52.7%増の20億300万ドルに上昇:調整後営業利益は55%増の9億500万ドル、利益率は44.5%から45.2%に拡大。これらの結果は、AnsysとコアEDAが継続的な製品統合を通じて収益性を保持しながら共にスケールできることを示唆。
- Design IP収益が4億7380万ドルで10.8%成長に復帰:調整後利益は45.8%増の1億2540万ドル、利益率は20.1%から26.5%に改善。この回復は、Investor Dayで強調されたロイヤリティベースIPモデルとその将来の収益貢献を支援。
- フリーキャッシュフローガイダンスが6億ドル増の26億ドルに上昇:9ヶ月営業キャッシュフローは1年前の8億7890万ドルに対し22億9900万ドル。より良い変換により債務削減と計画された10億ドル買い戻しに資金供給でき、時間をかけて1株当たり利益を支援。
Synopsys(SNPS)2026年投資見通し:750ドル強気ケース対390ドル弱気ケース
Synopsysの2026年見通しは、AI支援設計、Ansys統合、Design IPが利益率拡大と債務削減の中で成長を押し上げることができるかどうかに依存します。上昇要因は、より深いハイパースケーラーパートナーシップ、より強いロイヤリティ収益、クロスセリングから来る一方で、統合リスク、輸出制限、より弱いIP実行が主要なリスクとして残っています。
強気ケース:強力なAI設計とIP成長がSNPSを750ドルに押し上げ
強気ケースは、10億ドル以上のAWS契約が意味のあるIP収益に変換され、GPT-Synopsysが有料顧客を引き付け、Ansysクロスセリングが顧客支出を増加させることを仮定しています。ロイヤリティがスケールし、調整後営業利益率が長期50%目標に向けて徐々に移動する中で、収益は15%の2027年度計画よりも早く成長します。
750ドルへの動きには、112億ドルを超える収益、19.12ドルを超えるEPS、債務削減と10億ドル買い戻しを支援する十分なキャッシュフローが必要です。新しいハイパースケーラープログラム、有料AIエージェント採用、より強いDesign IP成長がケースを強化します。
ベースケース:着実な成長によりSNPSは500ドルから620ドルの間を維持
ベースケースは、EDA、Ansys、IPロイヤリティが統合コストをオフセットする中で、Synopsysが111億ドルから112億ドルの2027年度収益レンジ内で配信することを仮定します。AIパートナーシップは徐々に構築され、約100億ドルの債務によりデレバレッジが優先事項のままです。
収益がガイダンス内にとどまり、EPSが19.08ドル近辺を維持し、利益率が44%周辺を保持する場合、SNPSは主に500ドルから620ドルの間で取引される可能性があります。より弱いDesign IP成長、キャッシュ変換、ソフトウェア価格設定が上限を制限します。
弱気ケース:統合遅延と輸出制限がSNPSを390ドルに押し下げ
弱気ケースは、Ansysクロスセリングがより緩やかに発展し、カスタムシリコンIPプログラムが遅延し、より厳しい輸出制限が需要を制限することを仮定します。固定エンジニアリングと買収コストが利益率に重くのしかかり、より弱いキャッシュフローが債務返済を遅らせます。
収益が111億ドルを下回る、調整後利益率が44%を下回る、またはDesign IPが再び収縮する場合、390ドルへの動きがより可能性が高くなります。より低い収益推定と倍率圧縮が株価にさらなる圧力をかけます。
ウォール街アナリストによる2026年SNPS株価予測
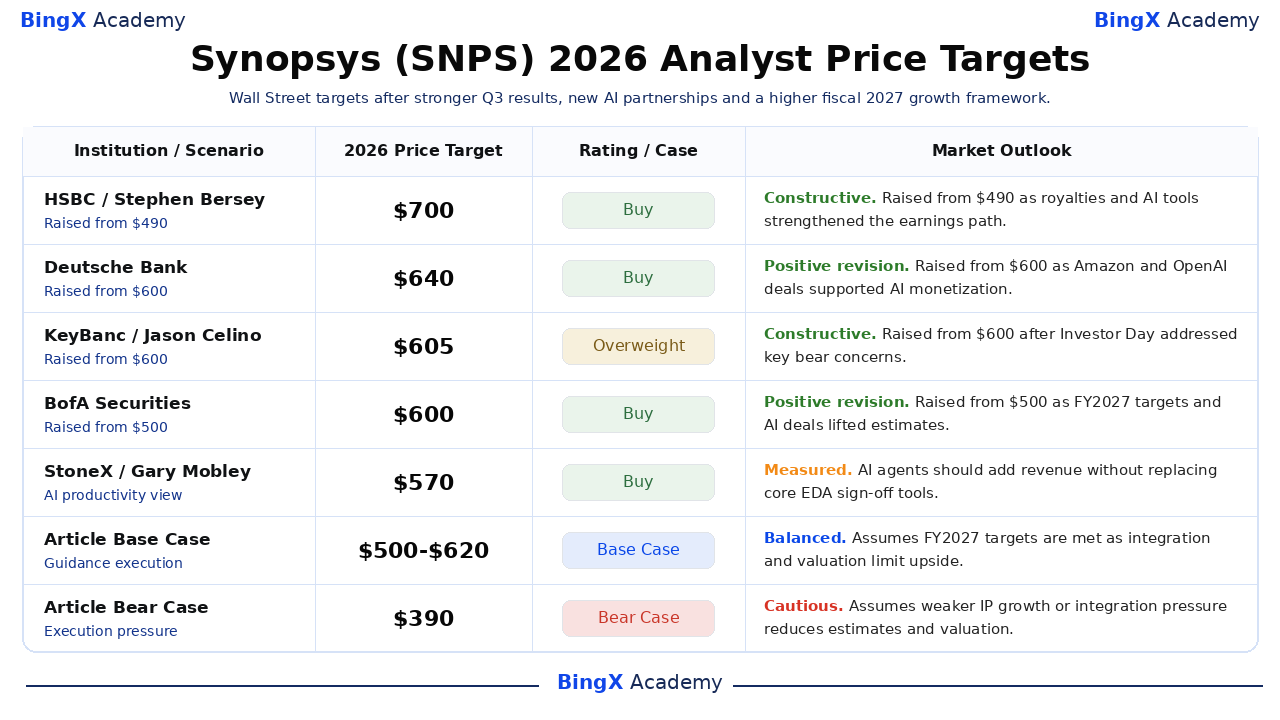
第3四半期とInvestor Day後のこれら5つの日付アナリスト目標は570ドルから700ドルの範囲です。スプレッドは統一されたコンセンサスではなく、収益化、統合、評価に関する不確実性を反映しています。ベースと弱気はBingXアカデミーのシナリオであり、機関目標やコンセンサス予測ではありません。
|
機関 / シナリオ |
2026年価格目標 |
レーティング / ケース |
市場見通し |
|
HSBC / Stephen Bersey |
700ドル |
買い |
建設的。9月25日:ホールドからアップグレードし、490ドルから引き上げ、ロイヤリティ、AIツール、2028年度までの28%予想EPS成長を理由に挙げた。 |
|
Deutsche Bank / Ross Seymore |
640ドル |
買い |
ポジティブ修正。10月1日:AmazonとOpenAI契約がAI収益化を支援したため600ドルから引き上げ。 |
|
KeyBanc / Jason Celino |
605ドル |
オーバーウェイト |
建設的。10月1日:Investor Dayが持続可能なEDA成長を強化した後、600ドルから引き上げ。 |
|
BofA Securities / Vivek Arya |
600ドル |
買い |
ポジティブ修正。10月1日:2027年度目標、Ansysシナジー、AIパートナーシップを理由に500ドルから引き上げ。 |
|
StoneX / Gary Mobley |
570ドル |
買い |
慎重。10月1日:AIエージェントはコアサインオフツールを置き換えることなく収益を追加できる。 |
|
記事ベースケース |
500-620 |
ベースケース |
バランス。統合作業、債務削減、評価が上昇を制限する中で、2027年度目標が達成されることを仮定。 |
|
記事弱気ケース |
390ドル |
弱気ケース |
慎重。より弱いIP成長、輸出制限、統合圧力が推定と評価を低下させることを仮定。 |
BingXでSynopsys(SNPS)株を取引する方法
BingX TradFiとBingX AIを使用してSynopsysのEDA、Ansys、AIパートナーシップ見通しを取引します。SNPSはガイダンス、顧客取引、輸出政策、統合に反応するため、まず触媒とリスク制限を定義してください。
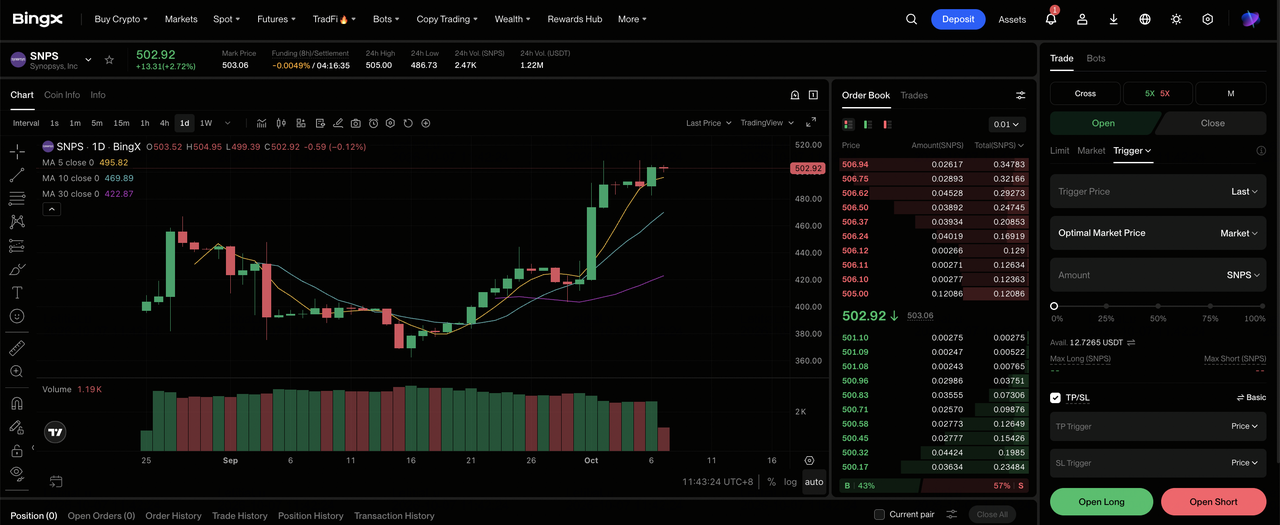
ステップ1:BingX TradFiにアクセス。サインアップし、BingX取引所ダッシュボードの専門TradFiセクションに移動します。
ステップ2:Synopsys(SNPS)を選択。SNPS-USDT無期限先物契約を検索・選択します。
ステップ3:方向を選択。AIパートナーシップ、Ansysクロスセリング、ロイヤリティが推定を支援する場合はロングオープンを選択。統合遅延、輸出制限、より弱いDesign IPが収益を脅かす場合はショートオープンを選択。
ステップ4:レバレッジと証拠金モードを選択。リスク許容度に基づいて分離または交差証拠金を選択。10月1日の13%上昇と10月5日の482.16ドルから508.38ドルのレンジは、保守的レバレッジが重要な理由を示しています。
ステップ5:厳格なリスクプロトコルを実行。取引前または直後にテイクプロフィットとストップロス(TP/SL)レベルを設定。SNPSはEDA需要、IP契約、ガイダンス、輸出規則、Ansys統合に反応します。
2026年Synopsys投資家が注意すべきトップ5リスク
より強い成長フレームワークは、収益を減少させ、キャッシュ変換を遅らせ、1株当たり価値を圧縮する可能性のある財務、運営、政策変数を除去するものではありません。
- 350億ドルのAnsys買収が実行と貸借対照表圧力を追加:Synopsysは約100億ドルの債務を管理しながら製品と顧客契約を統合する必要があります。シナジーまたはキャッシュ変換の遅れは、デレバレッジを遅らせ、買い戻しのための資本を減少させる可能性があります。
- 輸出管理がアドレス可能なEDAとIP市場を減少させる可能性:会計年度ガイダンスは、より厳しい米国制限やエンティティリスト規則がないことを仮定。新しい制限は、ライセンスを遅らせるまたは特定顧客への販売をブロックし、高利益率収益、収益、評価倍率を減少させる可能性があります。
- Design IP成長は顧客プログラムスケジュールに依存:第3四半期IP収益は4億7380万ドルで10.8%回復。遅延されたカスタムシリコンテープアウトまたはハイパースケーラー生産ランプは、ライセンスとロイヤリティを延期し、収益可視性と収益品質を弱める可能性があります。
- AIパートナーシップは商業収益にならなければならない:GPT-SynopsysとAWSは依然として製品開発、顧客検証、採用を必要とします。弱い受け入れは、Synopsysにコスト増加をもたらしますが、2030年度目標への成長は少なく、収益貢献が遅延します。
- プレミアム評価が推定変化を増幅:488.47ドルで、SNPSは過去のGAAP収益の約86倍で取引。2027年度EPSが19.04ドルを下回るまたは利益率拡大が遅くなる場合、推定削減と倍率圧縮が株価下落を深める可能性があります。
最終考察:2026年にSynopsysに投資すべきか?
Synopsysはより強い運営ケースで10月に入りました。第3四半期収益は42.4%増の24億7700万ドル、Design Automationは20億300万ドルに達し、非GAAP EPSは3.91ドルに上昇しました。111億ドルから112億ドルの2027年度収益目標と新しいAWSおよびOpenAIプログラムにより、投資家はAI支援設計、IPロイヤリティ、Ansysクロスセリングが次の成長段階を支援できるかどうかについてより明確なベンチマークを得られます。
Synopsysがガイダンス内で配信し、Design IPを成長させ続け、より強いキャッシュフローを債務削減に変換する場合、500ドルから620ドルのベースケースは合理的に見えます。750ドルの強気ケースにはより早いAI収益化、より大きなロイヤリティ貢献、利益率拡大が必要で、統合が遅れる、輸出制限が厳しくなる、またはIP成長が再び弱くなる場合、390ドルの弱気ケースがより関連性を持ちます。2027年度収益、Design IP成長、営業利益率、キャッシュフローが注視すべき主要指標です。
リスク警告:SNPS取引は高い資本損失リスクを伴います。統合、債務、輸出管理、顧客タイミング、AI収益化、評価が株価を大幅に動かす可能性があります。投資前に独立して調査してください。
