
Oracle (ORCL) は、データベース技術、 クラウドインフラ、および企業向けアプリケーションを販売しています。成熟したソフトウェア基盤は継続的な収益と顧客関係を提供し続ける一方で、Oracle Cloud Infrastructure(OCI)は長期成長にとってより重要になってきています。この転換により、Oracleは AI トレーニングと推論の需要に直接触れることになりますが、同時に株価をデータセンターコスト、プロジェクトのタイミング、大口顧客の集中に敏感にしています。
最新の四半期は、この転換が加速していることを示しました。 Oracle 2027年度第1四半期の売上高は193億5000万ドルに達し、前年同期比30%増となり、non-GAAP希薄化EPSは1.92ドルに達しました。OCI売上高は121%増の74億ドルに急増しましたが、285億ドルの四半期設備投資と-54億ドルのフリーキャッシュフローにより、資金調達と収益が議論の中心となっています。
2026年のORCL株式予想は、現在2つの競合する見解を中心としています:
- AIクラウド転換ケース:6640億ドルのバックログと新しい容量が、急速な売上高と収益成長を維持する可能性。
- 資本集約ケース:債務、希薄化、弱いフリーキャッシュフローが、OCIが拡大してもバリュエーションを制限する可能性。
このガイドでは、ORCL株式予想、2026年の価格シナリオ、主要リスク、アナリストの見通しを詳しく解説し、Oracleの9月10日発表の2027年度第1四半期決算、四半期開示、9月10日までの市場データを活用し、さらに ORCL株式先物の取引方法を BingX TradFiでUSDT担保を使用して説明します。
2026年9月にOracle投資家が知るべき上位5項目
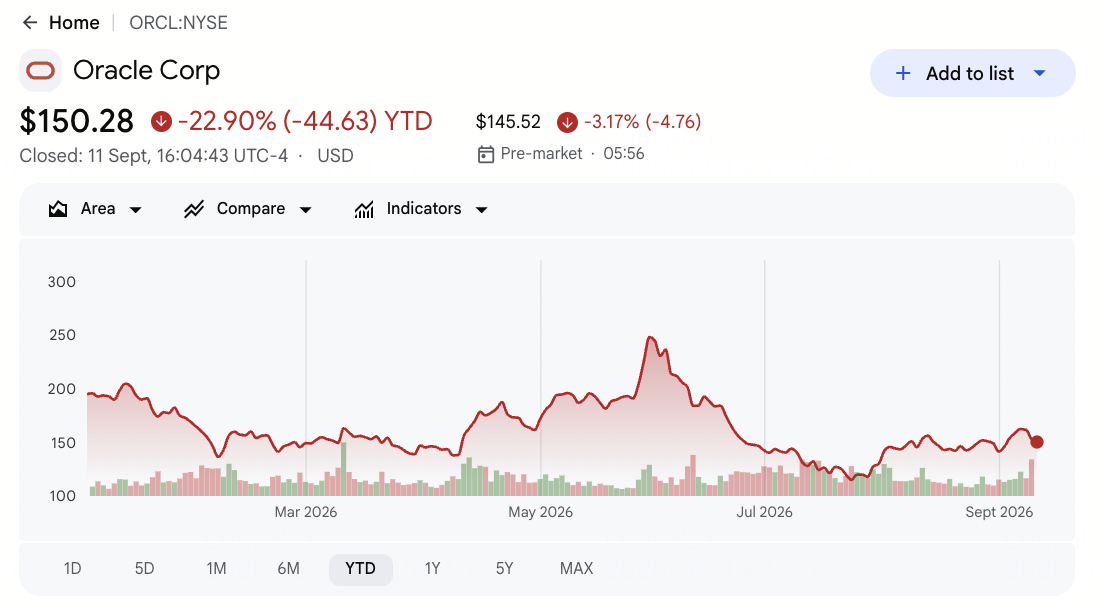
- ORCLは9月10日に152.94ドルで終値し、年初来21.53%下落:株価は52週間高値の331.00ドルを50%以上下回ったままです。このギャップは、OracleがAIインフラを拡大する中での資金調達、顧客集中、実行に関する懸念を反映しています。
- 四半期売上高は193億5000万ドルに達し、前年同期比30%増:売上高はコンセンサスを約2億2000万ドル上回り、調整済みEPSの1.92ドルは1.74ドルの予想を上回りました。OCI成長は連結結果に実質的に影響するほど大きくなりました。
- OCI売上高は121%増の74億ドル:結果は約71億9000万ドルの予想を上回り、AIトレーニングと推論需要が増加しました。Oracleは依然として、需要を売上高に変換するのに十分な速さで容量を追加する必要があります。
- 残存履行義務は6640億ドルに達しました:バックログは約6399億ドルの予想を上回り、Oracleは300億ドル以上の新しいAIクラウド契約に署名しました。より強力なバックログ転換により、将来の売上高可視性が向上する可能性があります。
- 設備投資は285億ドルに達し、フリーキャッシュフローは-54億ドルに低下:現金燃焼は-95億6000万ドルの予想よりも良好で、顧客の前払いが助けとなりました。それでも、四半期売上高を上回る支出により、資金調達と投資収益率への懸念が焦点となっています。
Oracle(ORCL)とは何ですか?
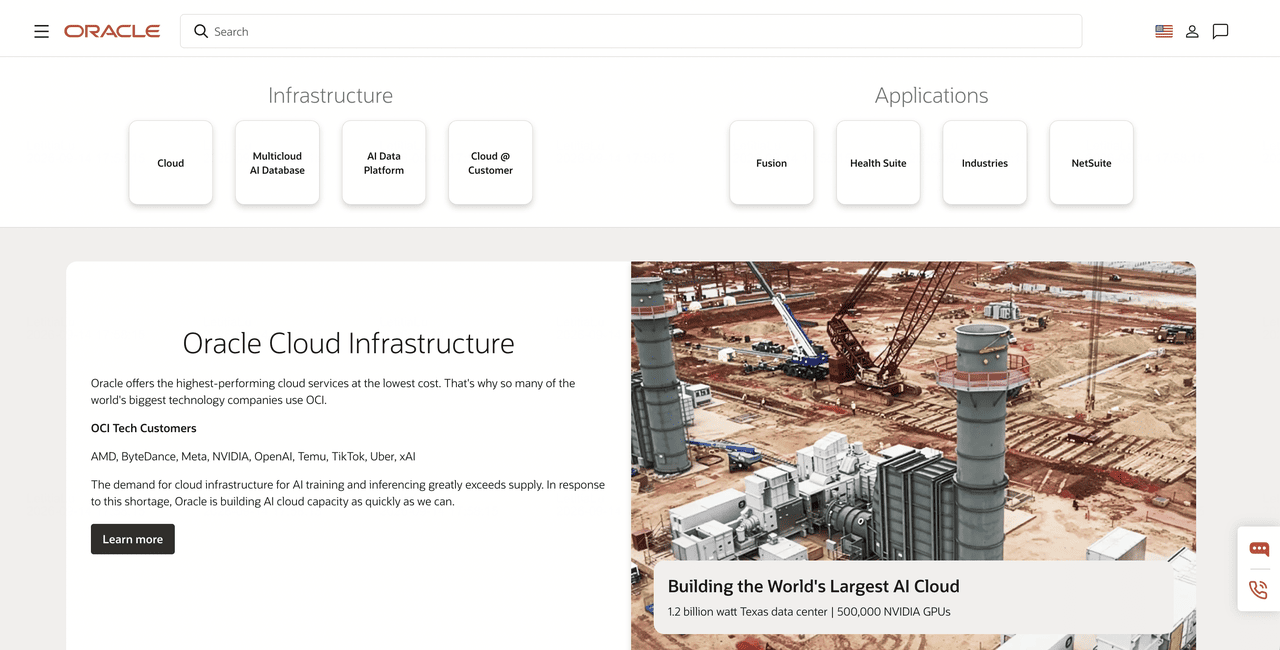
Oracleは、データベース、クラウドサービス、ビジネスアプリケーションを中心とした企業向け技術会社です。OCIはコンピューティング、ストレージ、ネットワーキング、加速 AIインフラを提供し、Oracle AI DatabaseとExadataは高価値企業データを管理します。Fusionは金融、人事、サプライチェーン、顧客業務向けのクラウドソフトウェアを提供し、NetSuiteは中小企業向けサービスを行っています。収益は、プライベート、パブリック、マルチクラウド環境全体でのサブスクリプション、クラウド消費、ソフトウェアライセンス、サポート、ハードウェア関連サービスから得られます。
Oracleの長期戦略は、AIインフラを大企業が既に使用しているデータとワークフローと接続します。 OpenAI、 Meta、 NVIDIA、xAI、ByteDance、TikTok、UberはOracleのサイトに掲載されている技術顧客の中にあり、Oracleは依然として供給を上回る需要に対応するためにAI容量を拡大しています。そのマルチクラウドデータベース基盤は AWS、 Microsoft Azure、 Google Cloudにも及んでおり、顧客が他のクラウドプラットフォームと並行してOracleデータベースを実行できるようにしています。Fusion、Oracle Health、業界アプリケーションは、この戦略をインフラから継続的なビジネスワークフローに拡張しています。
詳細記事: 2026年に購入すべき上位AIデータセンター株:クラウド、サーバー、AIコンピューティングインフラ
Oracle(ORCL)2027年度第1四半期決算概要:売上高、OCI成長、現金燃焼改善
Oracleは、予想193億1000万ドルに対して193億5000万ドルの売上高、予想1.74ドルに対して調整済みEPS 1.92ドル、121%増の74億ドルのOCI売上高を発表しました。GAAP純利益は60%増の47億ドル、残存履行義務は6640億ドルに達し、285億ドルの設備投資後のフリーキャッシュフローは-54億ドルでした。この四半期は需要ケースを強化しましたが、現金転換は依然として中心的なトレードオフです。
詳細記事: Oracle(ORCL)2027年度第1四半期決算概要:54億ドルのマイナスフリーキャッシュフローが1.74%の価格下落を引き起こす
|
財務指標 |
ガイダンス/コンセンサス |
報告/実績 |
サプライズ |
|
2027年度第1四半期売上高 |
191.3億ドル コンセンサス |
193.5億ドル |
上回る。コンセンサスを約2.2億ドル上回り、前年同期比30%増。 |
|
第1四半期 non-GAAP希薄化EPS |
1.74ドル コンセンサス |
1.92ドル |
上回る。コンセンサスを0.18ドル上回り、前年同期比31%増。 |
|
第1四半期 GAAP純利益 |
41億ドル コンセンサス |
47億ドル |
上回る。売上高規模により収益が向上し、前年同期比60%増。 |
|
第1四半期 GAAP希薄化EPS |
— |
1.56ドル |
改善。前年同期比54%増。 |
|
クラウド売上高 |
— |
116億ドル; 前年同期比+62% |
加速。クラウドは総売上高の約60%を占める。 |
|
OCI売上高 |
71.9億ドル コンセンサス |
74億ドル; 前年同期比+121% |
上回る。AIトレーニングと推論需要によりIaaS売上高が倍増以上。 |
|
残存履行義務 |
6399億ドル コンセンサス |
6640億ドル |
上回る。300億ドル以上の新規AIクラウド契約により可視性が拡大。 |
|
第1四半期 設備投資 |
— |
285億ドル |
高水準。支出が四半期売上高を上回り、現金流出を圧迫。 |
|
第1四半期 フリーキャッシュフロー |
-95.6億ドル コンセンサス |
-54億ドル |
改善。顧客の前払いにより予想現金燃焼を削減。 |
|
第2四半期売上高成長見通し |
— |
固定為替レートで30%-34% |
強力。クラウド売上高は64%-70%の成長が期待される。 |
|
2027年度売上高見通し |
従来:約900億ドル |
少なくとも900億ドル |
再確認。容量供給が引き続き重要な転換テスト。 |
|
2027年度 non-GAAP EPS |
従来:8.05ドル |
8.10ドル |
引き上げ。高いクラウド売上高が資金調達とミックス圧力を上回る。 |
- 193億5000万ドルの売上高はコンセンサスを約2億2000万ドル上回りました:売上高は前年同期比30%増で、クラウドが売上高の約60%に達しました。このミックスシフトは、AI需要が報告売上高に転換していることを示していますが、Oracleのバックログと比較すると上回り幅は控えめでした。
- 調整済みEPS 1.92ドルは1.74ドルの予想を0.18ドル上回りました:調整済み利益は31%増加し、GAAP純利益は60%増の47億ドルとなりました。クラウド拡大と並行した利益成長により、インフラ支出が直ちに営業レバレッジを弱めるという懸念が和らぎます。
- 74億ドルのOCI売上高は121%成長しコンセンサスを上回りました:結果は71億9000万ドルの予想を上回り、より多くのデータセンター容量がAIワークロードをサポートしました。この成長を維持するには、Oracleが大きな遅延やコスト超過なしに電力とコンピューティング容量をオンラインにする必要があります。
- 6640億ドルのRPOは予想を約240億ドル上回りました:300億ドル以上の新規AIクラウド契約がバックログを拡大しました。より良い契約経済条件により、その需要がより多く売上高に転換されるにつれて資金調達負担を減らすことができます。
- 285億ドルの設備投資後のフリーキャッシュフローは-54億ドルでした:赤字はコンセンサスより41億6000万ドル改善し、113億6000万ドルの顧客前払いが助けとなりました。資金調達圧力は緩和されましたが、営業キャッシュフローは依然としてインフラ構築に追いつく必要があります。
Oracle株価予想2026年:260ドル強気ケース vs. 110ドル弱気ケース
Oracleの投資見通しは、6640億ドルのバックログがどれだけ早く売上高になるか、また契約経済条件が異常に資本集約的な構築後の収益をサポートできるかどうかにかかっています。以下のシナリオは編集部の範囲であり、ウォール街のターゲットや保証された結果ではありません。
強気ケース:強力なクラウド成長によりORCLは260ドル方向へ
強気ケースは、売上高が121%増の74億ドルとなった後も、OCIがOracleの主要成長エンジンであり続けることを前提としています。新しい容量が6640億ドルのバックログを予定通りに転換し、顧客が展開に対して前払いを続け、新しいAI契約が初期の契約よりも少ない資本を必要とすることを想定しています。
260ドルへの動きには、第2四半期売上高成長30%から34%、ガイダンスされた64%から70%の範囲近くでのクラウド成長、-54億ドルのフリーキャッシュフローからの明確な改善が必要です。新しい8.10ドルの2027年度目標を超える継続的なEPS上方修正により、ケースが強化されるでしょう。
ベースケース:安定したクラウド成長によりORCLは185ドルから225ドルの間を維持
ベースケースは、成長が121%から正常化する中でOCIが強力であり続け、データベースとアプリケーションサブスクリプションが継続的な売上高を維持することを前提としています。バックログ転換により少なくとも900億ドルの2027年度売上高をサポートしますが、重い支出によりフリーキャッシュフローとバリュエーションが過去のピークを下回ります。
このシナリオでは、ORCLは主に185ドルから225ドルの間で取引される可能性があります。容量追加、安定したプロジェクトスケジュール、予想より良い現金燃焼がレンジをサポートするでしょう。売上高成長に見合わない高い資本ニーズは上昇余地を制限するでしょう。
弱気ケース:データセンター遅延によりORCLは110ドル方向へ
弱気ケースは データセンタープロジェクトが滑るか、主要顧客がワークロードを延期することを前提としています。Oracleは十分なクラウド売上高が到着する前に資金調達、リース、建設コストを負担し、フリーキャッシュフローがマイナスのままで6640億ドルのバックログへの信頼を弱めることになります。
110ドルへの動きは、OCI成長がガイダンスを大幅に下回る、年間売上高が900億ドルを下回る、または設備投資が現在の計画を超えて上昇する場合により可能性が高くなります。高い金利コストや株式発行により、収益とバリュエーションへのさらなる圧力が加わるでしょう。
2026年のOracle株価予想:ウォール街アナリスト
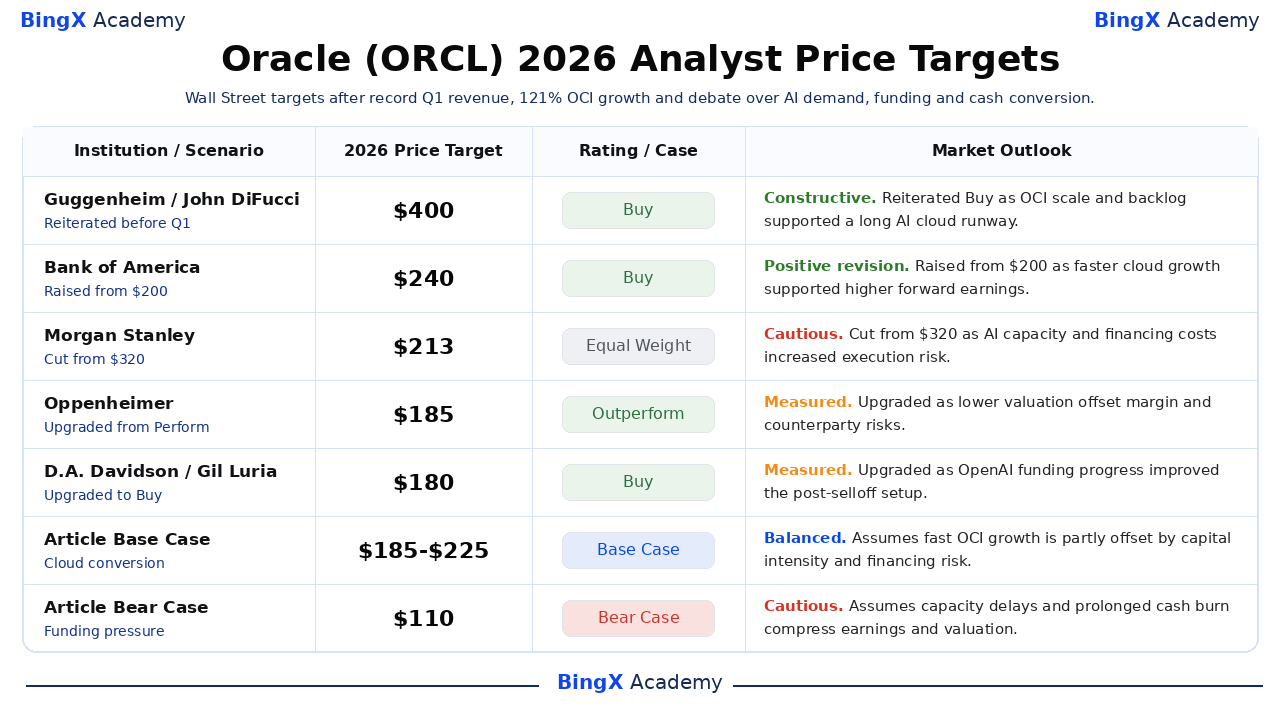
ウォール街のターゲットは、引用された5つのアクションで180ドルから400ドルにわたり、OCI成長と6640億ドルのバックログが資本集約性を上回ることができるかどうかについて意見の相違を反映しています。これらのターゲットは第1四半期決算の前またはすぐ前のものであり、同期化された決算後予想や価格保証ではなく参考点です。
|
機関/シナリオ |
2026年目標価格 |
レーティング/ケース |
市場見通し |
|
Guggenheim / John DiFucci |
400ドル |
買い |
建設的。9月8日:OCI規模とバックログが長いAIクラウド滑走路をサポートするとして再確認。 |
|
Bank of America / Brad Sills |
240ドル |
買い |
ポジティブ修正。6月9日:より速いクラウド成長が高い将来収益をサポートするとして200ドルから引き上げ。 |
|
Morgan Stanley / Keith Weiss |
213ドル |
イコールウェイト |
慎重。1月23日:AI容量と資金調達コストが実行リスクを増加させるとして320ドルから引き下げ。 |
|
Oppenheimer / Brian Schwartz |
185ドル |
アウトパフォーム |
慎重。2月25日:低バリュエーションがマージンとカウンターパーティリスクを相殺するとしてパフォームからアップグレード。 |
|
D.A. Davidson / Gil Luria |
180ドル |
買い |
慎重。2月9日:OpenAI資金調達進展が売り後セットアップを改善するとして買いにアップグレード。 |
|
記事ベースケース |
185-225ドル |
ベースケース |
バランス。速いOCI成長が資本集約性と資金調達リスクによって部分的に相殺されることを前提。 |
|
記事弱気ケース |
110ドル |
弱気ケース |
慎重。容量遅延と長期現金燃焼が収益とバリュエーションを圧縮することを前提。 |
BingXでOracle(ORCL)株式を取引する方法
BingX TradFiと BingX AIツールを使用して、OracleのAIクラウド需要、容量供給、キャッシュフロー見通しを取引します。ORCLはクラウド予約、設備投資計画、大口顧客の開示に鋭く反応する可能性があるため、トレーダーはポジションに入る前に触媒とリスク限度額の両方を定義すべきです。
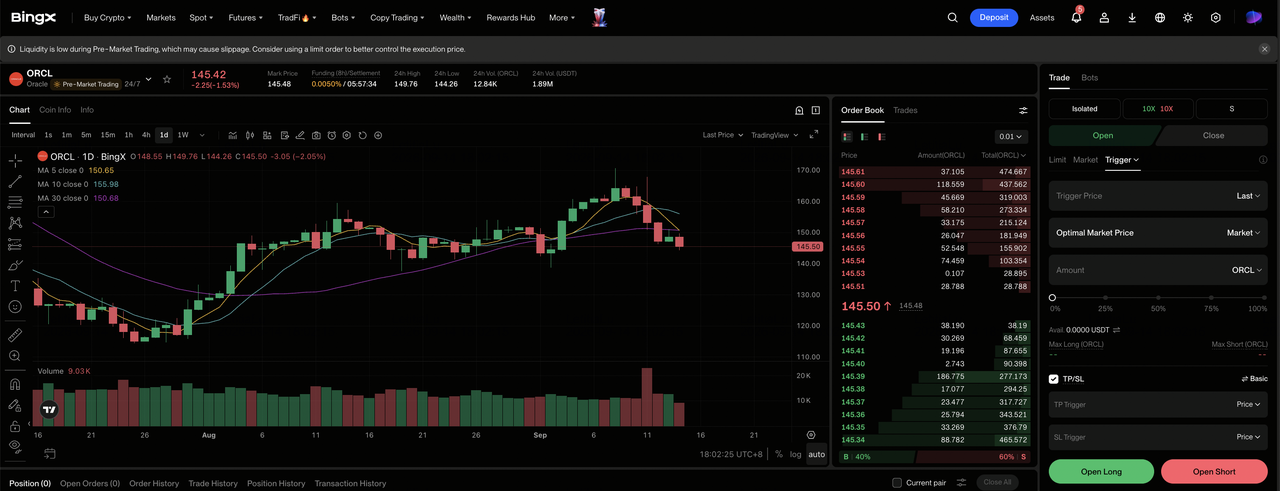
ステップ1:BingX TradFiにアクセス。 サインアップして、BingX取引所ダッシュボードの専用 TradFiセクションにナビゲートします。
ステップ2:Oracle(ORCL)を選択。 ORCL-USDT無期限先物契約を検索して選択します。
ステップ3:方向を選択。OCI成長とバックログ転換が収益とキャッシュフローを改善する場合は ロングを選択します。容量遅延や資金調達コストが収益を弱める場合はショートを選択します。
ステップ4:レバレッジと証拠金モードを選択。リスク許容度に基づいて 分離またはクロスマージンを選択します。年初来21.53%の下落は、保守的なレバレッジと明確なポジションサイジングが重要である理由を示しています。
ステップ5:厳格なリスクプロトコルを実行。取引に入る前またはすぐ後に 利確と損切り(TP/SL)レベルを設定します。ORCLはクラウドガイダンス、バックログ更新、設備投資計画、顧客集中に迅速に反応する可能性があります。
2026年にOracle投資家が注意すべき上位5つのリスク
Oracleの上昇余地は容量拡張、顧客需要、資金調達、クラウド経済性に依存しています。これらのリスクは売上高転換、フリーキャッシュフロー、バリュエーションに影響を与える可能性があります。
- 重い設備投資が収益ハードルを上げる:Oracleは四半期売上高193億5000万ドルに対して285億ドルを支出し、-54億ドルのフリーキャッシュフローに寄与しました。利用率の低さや価格の弱さにより、資金調達と償却費用が利益に先行する可能性があります。
- 6640億ドルのバックログは実行リスクを増加:大規模なAI契約は可視性を提供しますが、主要顧客とプロジェクトタイミングへの依存度も高めます。展開の遅延は複数四半期にわたって売上高、利用率、現金受領に影響を与える可能性があります。
- OCI成長はデータセンターの時間通りの到着に依存:OCI売上高は121%増の74億ドルに成長しましたが、拡張には電力、土地、ネットワーク機器、アクセラレータが必要です。建設遅延や供給不足により、バックログ転換が遅れる可能性があります。
- クラウド成長がソフトウェアマージンを圧迫する可能性:OCIはOracleの従来ソフトウェア事業よりもはるかに速く成長しています。低マージンインフラが売上高のより大きなシェアになると、売上高は迅速に上昇する一方で、マージンと現金転換の改善は遅くなる可能性があります。
- より多くの資金調達が1株当たりの上昇余地を減らす可能性:Oracleの建設には追加の債務、リース、または株式が必要になる可能性があります。高い利息費用や株式発行により、クラウド売上高が強いままでもEPS成長が制限される可能性があります。
最終的な考察:2026年にOracleに投資すべきか?
Oracleの第1四半期決算は営業ケースを強化しました。売上高は30%成長し、OCI売上高は121%増加し、調整済みEPSはコンセンサスを0.18ドル上回り、RPOは6640億ドルに達しました。重要な問題はもはやAIクラウド需要が存在するかどうかではありません。Oracleが容量を供給し、その契約需要を投資、利息、希薄化が利益を消費するよりも速く収益性のある売上高に変えることができるかどうかです。
185ドル-225ドルのベースケースは、急速なクラウド転換と-54億ドルのフリーキャッシュフローの両方を認識するため、最もバランスの取れたフレームワークを提供します。保守的な投資家は、OCI成長、四半期設備投資、顧客前払い、RPO追加、少なくとも900億ドルの2027年度売上高への進展を監視すべきです。これらの指標での改善は上昇余地をサポートし、プロジェクト遅延や新たな現金燃焼は弱気ケースを強化するでしょう。
リスク注意事項:これらのシナリオは条件付きリサーチ見積もりであり、投資アドバイスや保証された収益ではありません。株式とレバレッジ契約は価値を失う可能性があり、レバレッジポジションは清算される可能性があります。
