
Netflix(NFLX)は世界中の会員向けにテレビシリーズ、映画、ゲーム、ライブイベントを配信しています。サブスクリプション事業は継続的な収益をもたらし、Netflix広告スイートはより広範な広告需要への経路を生み出しています。プログラミングの質、値上げ後の継続率、広告製品の提供速度が、その視聴者層がより強い収益とキャッシュリターンに結びつくかどうかを左右します。
直近の四半期では、サブスクリプションの収益化が強化された一方、広告の実行は計画を下回りました。 Netflixの2026年第3四半期売上高は11.8%増の128億7,400万ドルとなり、会員数と価格設定が成長を牽引しました。営業利益率は34.6%に達した一方、通年の広告予測は27億ドルに引き下げられました。第4四半期のテストは、費用が正常化する中で継続率と広告主ツールが収益を維持できるかどうかです。
2026年のNFLX株価予測は現在、二つの競合する見方を中心に展開されています:
- サブスクリプションと広告回復のケース:会員の維持と広告ツールの改善により、視聴時間あたりの収益を向上させながら、プログラミングの規律が持続可能な収益とキャッシュ創出を支える可能性があります。
- 収益化とコスト圧力のケース:広告展開の遅れと弱い継続率により、プログラミング投資の収益が低下し、1株あたり成長を支える収益性の余裕が縮小する可能性があります。
このガイドでは、Netflixの10月20日付決算レター、財務諸表、10月26日の市場データを基に、NFlX株価予測、2026年の価格シナリオ、主要リスク、アナリストの見通しを詳しく解説するとともに、 NFLX株の購入方法( BingX TradFiでUSDTまたはUSDCを使用)についてもご説明します。
2026年10月にNetflix投資家が知っておくべき5つのこと
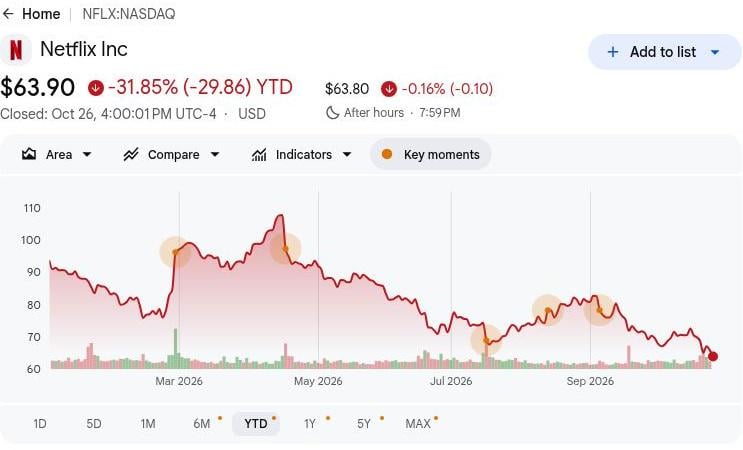
- NFlXは10月26日に63.90ドルで引け、年初来31.85%下落:株価は決算発表前の終値68.69ドルを下回っており、85ドルの強気シナリオはより強い収益成長に依存しています。さらなる上昇には、自社株買いだけに頼るのではなく、加入者の維持と広告収益化の持続が必要です。
- 第3四半期売上高は12%増の128億7,400万ドル。売上高は前年同期の115億1,000万ドル、第2四半期の125億6,000万ドルから増加し、サブスクリプション成長に支えられました。しかし、広告ガイダンスの引き下げは、増大する視聴者エンゲージメントをより強い広告収入に転換する必要性を浮き彫りにしています。
- サブスクリプションの収益性強化により営業利益率は34.6%に到達:予想を上回る加入者維持が継続収益と利益を支えました。マージンの維持は、コンテンツ支出、価格決定力、広告拡大の継続にかかっています。
- TF1と広告パートナーシップがNetflixの成長機会を拡大:フランスの放送局とのパートナーシップが夏に開始され、第3四半期にはMercadoLibreとAdFormがNetflixの広告エコシステムに参加しました。広告主の採用拡大とエンゲージメントの強化により、サブスクリプション以外の追加収益を支える可能性があります。
- 82億ドルの現金準備がコンテンツ投資と自社株買いを支援:Netflixは第3四半期に48億ドルの自社株買いを実施し、153億ドルの総負債を抱えています。強力な流動性がプログラミング投資を支えていますが、持続的なキャッシュ創出と規律ある資本配分が長期的な株主還元に不可欠です。
Netflix(NFLX)とは?
Netflixは、有料会員にテレビシリーズ、映画、ゲーム、ライブイベントを配信するグローバルエンターテインメント企業です。サブスクリプションモデルは、プロが制作したオリジナルコンテンツとライセンスプログラミングを組み合わせ、テレビやモバイルデバイスを通じたインターネットベースのサービスとして提供されています。広告付きプランは、サービスを視聴している視聴者と広告主をつなぎ、別の収益源を生み出しています。同社の収益は主にサブスクリプションと広告から得られており、第3四半期の売上高128億7,400万ドルは単一のストリーミング事業の規模を示しています。
Netflixの成長戦略は、差別化されたプログラミング、改善されたコンテンツ発見機能、より強いサブスクリプションと広告収益化に焦点を当てています。2026年には、フランスのTF1とのパートナーシップを立ち上げ、 ディズニーとのライセンス契約を締結し、オリジナルコンテンツに加えてサードパーティコンテンツを追加しました。同社はまた、ラテンアメリカのMercadoLibre、ヨーロッパ・中東・アフリカ地域のAdFormとの第3四半期パートナーシップを通じて、Netflix広告スイートを拡大しています。世界中の視聴者数が10億人に近づく中、これらの取り組みは継続率と広告主需要の強化を目指しており、リターンはコンテンツ視聴のエンゲージメントと広告製品の提供成功にかかっています。
Netflix(NFLX)2026年第3四半期決算概要:37%の営業利益成長と弱い広告見通し
Netflixは2026年第3四半期の売上高が前年同期比11.8%増の128億7,400万ドルとなり、主に会員数と価格設定に牽引されたと発表しました。営業利益は37%増の44億5,900万ドルとなり、費用のタイミングに助けられてマージンは34.6%に達しました。また、通年のフリーキャッシュフロー予測は主にQ4の不動産取引見込みにより125億ドルから120億ドルに引き下げられました。第4四半期の売上高ガイダンス134億4,200万ドルと広告期待値27億ドルへの引き下げにより、今後の収益は継続率、広告製品の提供、プログラミングリターンにかかっています。
続きを読む: Netflix(NFLX)FY2026年第3四半期決算概要:第4四半期の利益未達と1,000人のレイオフが5.31%の売りを誘発
|
財務指標 |
ガイダンス/コンセンサス |
実績/実際値 |
サプライズ |
|
売上高 |
2025年第3四半期 115億1,000万ドル |
128億7,400万ドル |
改善。前年同期比11.8%増。 |
|
営業利益 |
2025年第3四半期 32億4,800万ドル |
44億5,900万ドル |
上回る。前年同期比37%増。 |
|
営業利益率 |
2025年第3四半期 28.2% |
34.60% |
拡大。6.4ポイント上昇。 |
|
希薄化後EPS |
2025年第3四半期 0.59ドル |
0.87ドル |
上回る。前年同期比0.28ドル増。 |
|
フリーキャッシュフロー |
2025年第3四半期 26億6,000万ドル |
28億8,400万ドル |
改善。前年同期比8.4%増。 |
|
FY2026広告収益 |
従来予測 約30億ドル |
約27億ドル |
引き下げ。従来ガイダンス比約3億ドル下回る。 |
|
FY2026フリーキャッシュフロー |
従来予測 約125億ドル |
約120億ドル |
引き下げ。従来ガイダンス比約5億ドル下回る。 |
|
第4四半期売上高ガイダンス |
2025年第4四半期 120億5,100万ドル |
134億4,200万ドル |
見通し。前年同期比11.5%成長を示唆。 |
- 第3四半期売上高は11.8%増の128億7,400万ドル。売上高は年間成長とともに四半期比2.5%増となり、サブスクリプション収益化の強化と広告貢献を反映しています。収益モメンタムを維持するためには、会員の継続的な維持と価格調整の成功が重要です。
- UCAN売上高は11%増の56億2,800万ドル。会員増加と価格設定が、四半期中にNetflixの最大地域市場でのパフォーマンスを支えました。継続的な加入者維持と広告主需要が収益を支える可能性がありますが、プログラミングコストが収益性とキャッシュリターンに影響します。
- 営業利益は37%増の44億5,900万ドル。前年同期の利益にはブラジルの税務費用6億1,900万ドルが含まれており、現在の費用タイミングも寄与しました。サブスクリプション成長が収益性を支えましたが、費用が正常化するにつれてコスト効率を維持することが重要です。
- コンテンツ投資がNetflixのプログラミング能力を拡大。第3四半期のコンテンツ資産への追加は51億6,000万ドルに達し、ストリーミングリリースの制作とライセンス取得を支えました。この投資は継続率を支援し、リターンは視聴エンゲージメントとサブスクリプション収益化にかかっています。
- 第4四半期売上高ガイダンスは134億4,200万ドル。この見通しは前年比11.5%の成長を示唆しており、会員数、価格設定、広告需要による実現にかかっています。加入者の維持、広告能力の改善、プログラミング費用の管理が今後の収益成長にとって重要です。
Netflix(NFLX)2026年投資見通し:85ドルの強気ケース対55ドルの弱気ケース
Netflixの2026年見通しは、広告製品が期待に追いつく中でサブスクリプション成長が収益を維持できるかどうかにかかっています。9ヶ月間のフリーキャッシュフロー95億ドルは引き下げられた120億ドルの年間予測を支えており、広告遅延は継続的な成長を評価の中心に置いています。以下の編集上のシナリオは、継続率、収益化、プログラミングコストが2026年12月までのパフォーマンスをどのように形成するかを反映しています。
強気ケース:サブスクリプション成長と広告回復がNFLXを85ドルへ押し上げる
広告実行の改善は、収益性の高いサブスクリプション基盤とともに、より強い収益への直接的な経路をNetflixに提供します。通年の広告収益予測は約30億ドルから約27億ドルに引き下げられており、遅れた製品能力を回復する余地があります。広告主へのアクセス改善により、既存の視聴を収益化しながら、維持された会員がサブスクリプション収入を引き続き支えます。
85ドルシナリオは、広告売上が従来の30億ドルの年間予測に向けて回復し、第4四半期売上高が134億4,200万ドルを超えた場合に支持を得るでしょう。不動産支出後の約25億ドルの示唆される第4四半期水準を上回るキャッシュ創出は、1株あたりのリターン見通しを強化します。
ベースケース:安定したサブスクリプションがNFLXを65〜75ドルの範囲に保つ
継続的なサブスクリプション成長により、広告がゆっくり改善する場合でも、Netflixの収益は前進し続ける可能性があります。第3四半期売上高は11.8%増加し、引き下げられた広告見通しと今後の組織コストを相殺するのに役立ちました。ベースケースはこれらの相殺が継続し、広告収益化のペースが未解決のまま穏やかな収益進展をもたらすと仮定しています。
65〜75ドルの範囲は、第4四半期ガイダンスに近い売上高、31.5%の通年営業利益率、段階的な広告改善に見合うものです。エンゲージメントの改善が上限を支え、一方で弱い継続率は株価上昇の余地を制限するのに十分な進捗を吸収する可能性があります。
弱気ケース:弱い継続率と高コストがNFLXを55ドルへ引き下げる
サブスクリプション成長の鈍化により、Netflixは広告遅延とプログラミングコストにより大きくさらされます。サブスクリプション収益化が第3四半期の売上高成長を支えた一方、費用タイミングが第4四半期に予想される26%を上回る営業利益率の向上を助けました。解約が増加するか新しいプログラミングが視聴者を維持できない場合、Netflixは広告能力が改善する前にその収益クッションを失う可能性があります。
55ドルシナリオは、第4四半期売上高が134億4,200万ドルを下回り、マージンが26%を下回り、広告がさらに弱体化した場合により可能性が高くなります。新しいコンテンツは単に収益を安定させるためにより多くの貢献が必要となり、評価を支えるサポートが少なくなります。
ウォール街アナリストによる2026年のNFLX株価予測
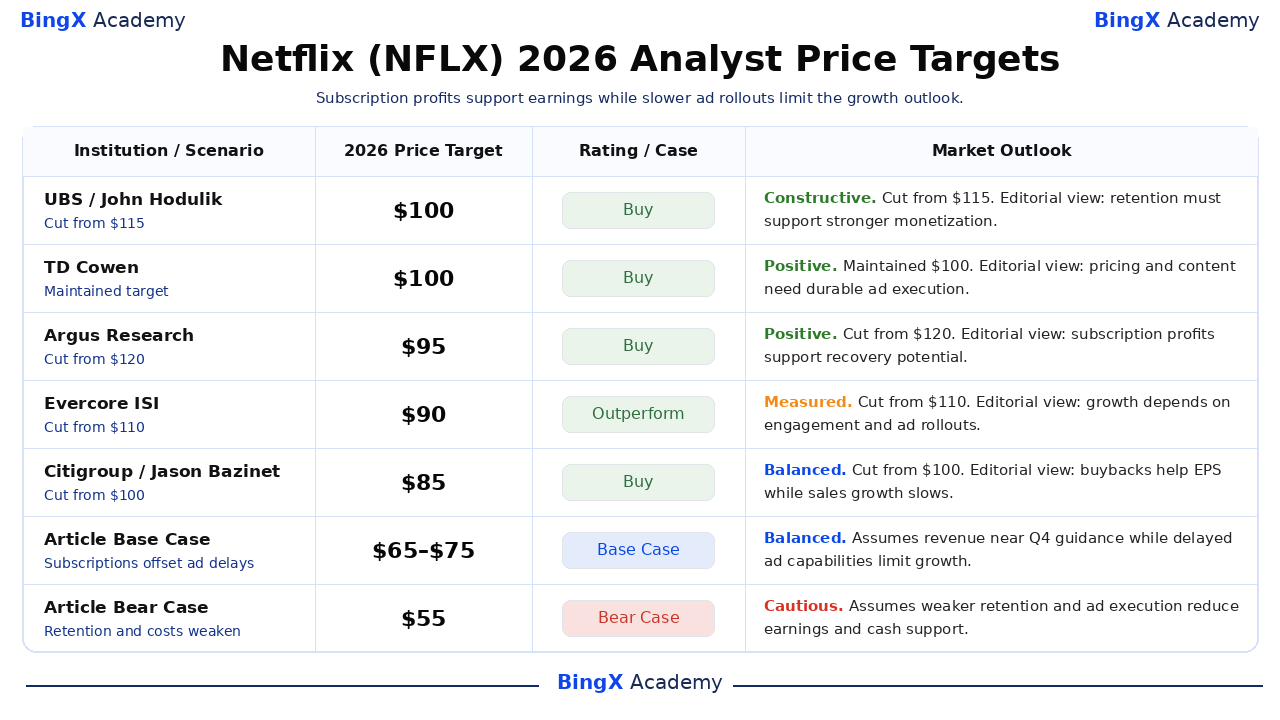
以下の実名・日付付きのサードパーティ目標株価はナスダック上場のNetflix株に関するもので、一般的に約12ヶ月をカバーし、2026年12月以降に延びています。85〜100ドルのレンジは、サブスクリプション収益化と広告回復についての異なる判断を反映しています。以下の事業解釈は編集上のものです。最後の2行はこの記事が独自に設けた2026年シナリオです。
|
機関/シナリオ |
2026年目標株価 |
レーティング/ケース |
市場見通し |
|
UBS |
100ドル |
買い |
建設的。2026-10-21:115ドルから100ドルに引き下げ、買いを維持。編集上の解釈:サブスクリプション維持と収益化改善が、引き下げられた広告見通し後の成長を再構築する必要があります。 |
|
TD Cowen |
100ドル |
買い |
ポジティブ。2026-10-21:100ドルと買いを維持。編集上の解釈:コンテンツ配信と価格設定が収益を支えられますが、新しい広告ツールはまだ売上を生み出す必要があります。 |
|
Argus Research |
95ドル |
買い |
ポジティブ。2026-10-22:120ドルから95ドルに引き下げ、買いを維持。編集上の解釈:収益性の高いサブスクリプション基盤が回復ポテンシャルを支えていますが、費用タイミングが第3四半期マージンからの外挿を制限します。 |
|
Evercore ISI |
90ドル |
アウトパフォーム |
慎重。2026-10-21:110ドルから90ドルに引き下げ、アウトパフォームを維持。編集上の解釈:国際配信と広告拡大が成長経路を提供しますが、エンゲージメントと製品展開の改善が条件です。 |
|
Citigroup |
85ドル |
買い |
バランス型。2026-10-21:100ドルから85ドルに引き下げ、買いを維持。編集上の解釈:維持された加入者と自社株買いが1株あたり収益を支えていますが、売上成長の鈍化が近期の評価ケースを制限します。 |
|
記事ベースケース |
65〜75 |
ベースケース |
バランス型。サブスクリプションが第4四半期ガイダンスに近い売上高を支え、広告能力の遅れが2026年12月まで成長を制限すると仮定。 |
|
記事弱気ケース |
55ドル |
弱気ケース |
慎重。弱い継続率と広告実行が2026年12月まで収益とキャッシュサポートを減少させると仮定。 |
BingXでNetflix(NFLX)株を購入する方法
上場状況やアカウント適格性を条件として、 BingX株式取引を通じて USDTまたは USDCを使用してNetflix株を購入・保有できます。Netflixはグローバルなストリーミングサブスクリプション、広告、エンターテインメントプログラミングへのエクスポージャーを提供しています。適格ユーザーはレバレッジを使用したり無期限ファンディングフィーを支払ったりすることなく、投資目標に応じてポジションサイズを設定できます。
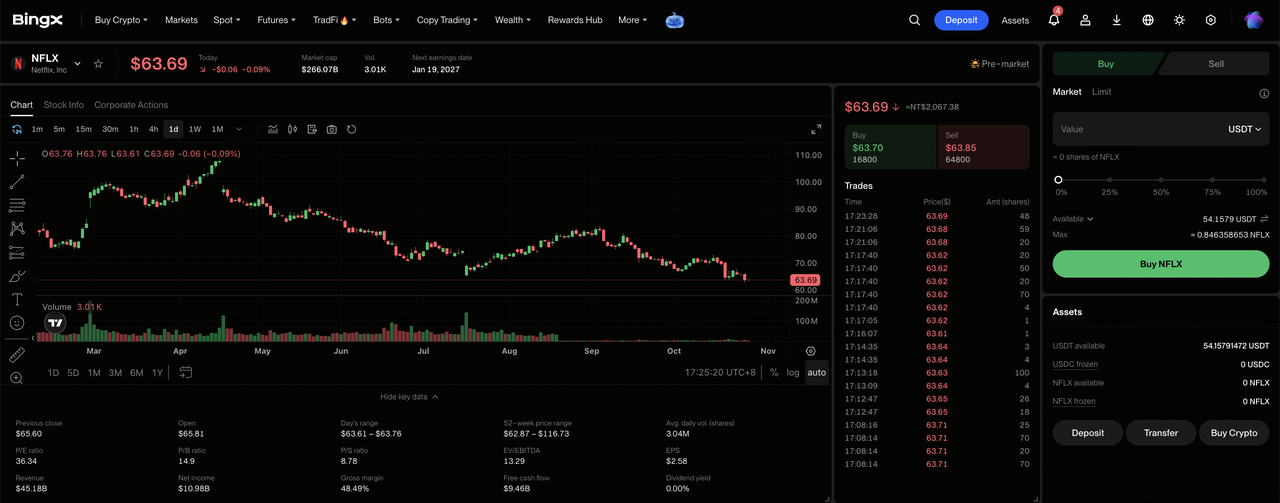
ステップ1:BingX株式取引にアクセスする。 サインアップまたはBingXにログインし、必要な 本人確認を完了し、「TradFi > 株式」に移動します。初めてこの製品にアクセスする場合は、株式取引リスク開示に同意してください。
ステップ2:USDTまたはUSDCを準備する。スポットアカウントに購入に十分な資金があることを確認してください。必要に応じてファンドアカウントまたはウェルスアカウントからUSDTまたはUSDCを転送してください。投資サイズを選択する前に、選択した株式の最小注文金額と端株適格性を確認してください。
ステップ3:Netflix(NFLX)を選択する。 株式市場を開き、 Netflix(NFLX)を検索し、その株式がアカウントで利用可能であることを確認します。会社の識別情報、現在の株価、取引セッション、利用可能な注文タイプを確認してください。
ステップ4:Netflix株を購入する。「買い」を選択し、許可された投資金額または株数を入力し、サポートされている 成行注文または指値注文を選択します。成行注文はサポートされているセッション中に利用可能な価格を使用し、指値注文は指定価格以上と執行のための十分な流動性が必要です。
ステップ5:保有状況を確認・管理する。「株式 > ポジション」を開いてNFLX株と未実現損益を確認します。全注文を使用してトランザクションを確認するか、必要に応じて株式を売却します。T+1決済は一般的に、購入した株式をいつ売却できるかではなく、売却代金がいつ出金可能になるかに影響します。
2026年にNetflix投資家が注視すべき5つの主要リスク
Netflixの継続的なサブスクリプション、グローバル配信、および実質的な継続的キャッシュ創出は収益見通しを支えています。しかし、継続率の低下、プログラミングコスト、広告遅延、資本配分が収益性と株主還元を圧迫する可能性があります。
- 加入者維持率の低下が売上高を圧迫する可能性:第3四半期の売上高は128億7,400万ドルに達し、主にストリーミングサービス全体の会員数と価格設定に支えられました。加入者の追加や更新率の低下は収益と営業利益率を低下させる可能性があります。
- プログラミングコストの上昇がマージンを制約する可能性:第4四半期のマージンガイダンス26%には、約120ベーシスポイントのリストラ費用が含まれています。サブスクリプション収益と広告売上の成長が鈍化する場合、コンテンツと給与コストの上昇が収益性を弱める可能性があります。
- 広告展開の遅れが収益成長を制限する可能性:通年の広告ガイダンスは約27億ドルに達しましたが、製品能力の低下が従来予測を引き下げました。広告主ツール、測定機能、または顧客採用の遅れが将来の収益視認性を低下させる可能性があります。
- 資本要件が株主還元を制限する可能性:Netflixは第3四半期に48億ドルの自社株買いを実施した一方、コンテンツ制作に多大なキャッシュが必要でした。プログラミング支出の増加や追加の不動産購入が将来の自社株買いと1株あたりのキャッシュリターンを制約する可能性があります。
- 収益化の弱体化が評価を圧迫する可能性:Netflixの第3四半期の営業利益率は34.6%に達しましたが、これは継続的なコスト削減ではなく、部分的に費用タイミングに支えられたものです。サブスクリプション成長の鈍化、広告実行の弱体化、またはプログラミングコストの上昇が収益を低下させ、株価下落を引き起こす可能性があります。
最終考察:2026年にNetflixに投資すべきか?
Netflixの四半期営業利益44億5,900万ドルとフリーキャッシュフロー28億8,400万ドルは、サブスクリプション事業の収益能力を示しています。国際的なプログラミングと広告パートナーシップが収益化の機会を支え、自社株買いが1株あたりの業績を改善できます。この進展を持続するためには、値上げ後の会員維持とコンテンツおよび広告投資からのリターン創出にかかっています。
85ドルの強気ケースは、広告が30億ドルに向けて回復し、売上高が第4四半期ガイダンスを上回り、キャッシュ創出がアウトパフォームすることを前提としています。65〜75ドルのベースケースは安定したサブスクリプションを反映し、55ドルの弱気ケースは弱い収益化とコストを考慮しています。NFlXが10月26日に63.90ドルで引けた中、投資家はサブスクリプション成長が持続可能な1株あたり収益に結びつくかどうかを注視すべきです。
リスク警告:Netflixのグローバルなサブスクリプション事業は投資リスクを排除しません。継続率の低下、広告能力の遅延、またはプログラミングコストの上昇が収益と株主還元を低下させる可能性があります。投資家はNFLX株を購入する前に、評価、キャッシュ創出、リスク許容度を評価する必要があります。
関連記事
- ウォルト・ディズニー(DIS)2026年価格予測:Disney+とテーマパークはDISを145ドルへ押し上げられるか?
- AMCエンターテインメント(AMC)2026年価格予測:ボックスオフィスの成長はAMCを4.50ドルへ押し上げられるか?
- Alphabet(GOOGL)2026年価格予測:82%のクラウド成長とAIはGOOGL株を430ドルへ押し上げられるか?
- Reddit(RDDT)2026年価格予測:AIデータの機会はRDDTを300ドルへ押し上げられるか?
- GameStop(GME)2026年価格予測:コレクタブルの成長はGMEを30ドルへ押し上げられるか?
- Snap Inc.(SNAP)2026年価格予測:広告とサブスクリプション成長はSNAPを10ドルへ押し上げられるか?
