モルガン・スタンレー(MS)は、法人、機関投資家、個人投資家に対して、投資銀行業務、有価証券取引、ウェルスマネジメント、投資サービスを提供しています。同社のウェルスフランチャイズは継続的な資産管理手数料を生み出し、インテグレーテッド・ファーム戦略は企業ファイナンスと職場・個人投資の関係を結びつけています。顧客資産の維持、取引活動、経費規律が、そのスケールをより強い収益と一株当たりリターンに転換できるかどうかを左右します。
直近の四半期では、ウェルス収益が過去最高を記録した一方、固定収益トレーディングは低迷しました。 モルガン・スタンレー 2026年第3四半期の収益は12%増の203億4,000万ドルとなり、株式収益は41%増加しました。希薄化後EPSは3.03ドルに達し、営業費用は約12%増の137億1,000万ドルとなりました。次の試練は、過去最高の資産流入が継続的な手数料を生み出し、取引活動の変化に伴う収益性を維持できるかどうかです。
2026年のMSの株価予測は、現在2つの相反する見方を中心に展開しています:
- 継続的なウェルス成長シナリオ:過去最高の資産流入とアドバイザリー関係は、顧客資産が投資されたままであり、テクノロジー投資が運営効率を向上させれば、手数料収入を拡大させる可能性があります。
- 市場とコスト圧力シナリオ:トレーディングの低迷と資産価値の下落は、報酬およびテクノロジー費用が全社的に高止まりした場合、収益を制約する可能性があります。
このガイドでは、MSの株価予測、2026年の価格シナリオ、主なリスク、アナリストの見通しを詳しく解説します。モルガン・スタンレーの10月14日発表の第3四半期決算、公式財務プレゼンテーション、10月21日時点の市場データ、さらには MS株の購入方法( BingX TradFiでUSDTまたはUSDCを使用)についても取り上げます。
2026年10月にモルガン・スタンレー投資家が知っておくべき5つのこと
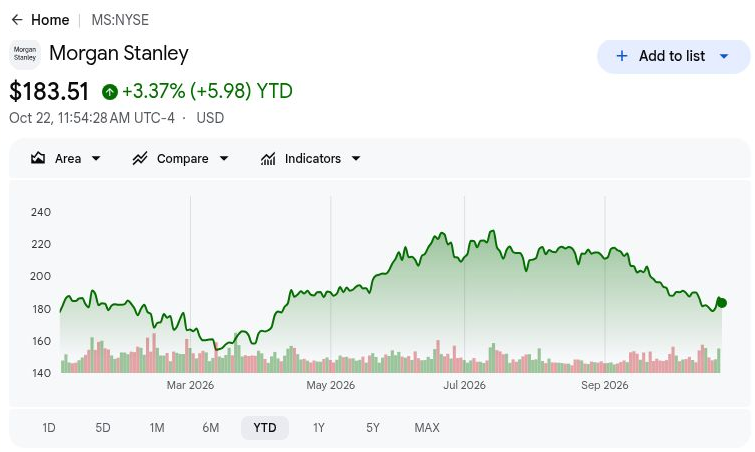
- MSは10月21日に187.01ドルで引け、年初来5.34%上昇:株価は7月の高値を下回ったままであり、230ドルの強気シナリオは継続的な収益の改善に依存しています。持続的な回復には、特別に好調な株式取引四半期への依存ではなく、ウェルスフローが手数料収入を生み出すことが必要です。
- 第3四半期収益は前年同期の182億2,000万ドルから203億4,000万ドルに増加:売上高は第2四半期の213億5,000万ドルから低下し、連続的な減速を示しました。しかし、株式とウェルスが年間成長に貢献しており、継続的な顧客手数料と取引に敏感な市場活動を区別することが重要です。
- 手数料ベースのウェルス資産は顧客流入の拡大に伴い3兆1,550億ドルに達した:9月30日時点の残高と四半期の手数料ベースのフロー805億ドルは、顧客需要の証拠を提供しています。資産の維持、市場パフォーマンス、サービスコストが、そのスケールがどれだけ収益に転換されるかを決定します。
- ブロードコムのAIファイナンシング委託は追加の成長機会を提供:モルガン・スタンレーは、6月に発表されたアポロ主導の取引においてリードアドバイザーおよびジョイント・プレースメント・エージェントを務めました。今後のファイナンシング委託と認識された手数料が、これらの関係が持続的な商業成長に発展するかどうかを決定します。
- 14.9%のCET1自己資本比率が投資と株主還元を支援:モルガン・スタンレーは普通株を15億4,000万ドル自社株買いし、1株当たり1.15ドルの四半期配当を宣言しました。これは一株当たりリターンに対するサポートを提供しますが、資本バッファーを維持し、収益性を向上させることは長期的な株主価値にとって不可欠です。
モルガン・スタンレー(MS)とは何か?
モルガン・スタンレーは、法人、政府機関、機関投資家、個人投資家にサービスを提供するグローバルな投資銀行および 金融サービス会社です。インスティテューショナル・セキュリティーズは、M&Aアドバイザリー、有価証券引受、トレーディング、ファイナンシングサービスを提供し、ウェルスマネジメントはファイナンシャルアドバイザー、職場プログラム、セルフディレクテッド投資を通じて顧客にサービスを提供します。インベストメント・マネジメントは、投資戦略全体にわたる機関投資家および個人顧客資産の管理から手数料を得ます。収益は金融市場の活動、顧客取引、利息収入、運用資産に依存しており、収益の多様化と資本効率が収益性に重要です。
モルガン・スタンレーの成長戦略は、インテグレーテッド・ファームモデルを通じて、機関投資家向けファイナンシング、職場関係、ウェルスマネジメントを結びつけることに焦点を当てています。2026年6月、同社はアポロ、ブラックストーン、主要銀行と協力して ブロードコムのAI XPVプラットフォームに取り組み、最初の350億ドルのファイナンシング取引においてリードアドバイザーおよびジョイント・プレースメント・エージェントを務めました。同社はまた、第3四半期の手数料ベースのフロー内に新たな企業退職委託を含む、アドバイザー主導チャネルを通じて顧客関係を拡大しています。ウェルスおよびインベストメント・マネジメントの顧客資産合計が10兆5,000億ドルに達する中、これらの取り組みは継続的な手数料を強化し、株主リターンを向上させることを目指しています。
続きを読む: 2026年に購入すべきトップ金融サービス・フィンテック株:エージェンティックAI、ステーブルコインレール転換の中で
モルガン・スタンレー(MS)2026年第3四半期決算概要:コスト増にもかかわらず株式の強さがEPSを押し上げる
モルガン・スタンレーは、2026年第3四半期の純収益が203億4,000万ドルと前年比12%増(前四半期比5%減)を報告し、株式取引と過去最高のウェルス収益が牽引しました。営業費用は約12%増の137億1,000万ドルとなり、希薄化後EPSは8%増の3.03ドルとなり、報酬・テクノロジーコストと並んで収益の増強が反映されました。純新規ウェルス資産2,324億ドルとCET1比率14.9%を背景に、今後の収益は継続的な手数料への転換、持続的な顧客エンゲージメント、経費規律にかかっています。
続きを読む: モルガン・スタンレー(MS)2026年第3四半期決算概要:固定収益の低迷とウェルス収益への懸念が2.75%の売りを誘発
|
財務指標 |
ガイダンス/コンセンサス |
報告値/実績値 |
サプライズ |
|
純収益 |
2025年第3四半期 182億2,400万ドル |
203億3,800万ドル |
改善。前年比12%増。 |
|
希薄化後EPS |
2025年第3四半期 2.80ドル |
3.03ドル |
改善。前年比8%増。 |
|
株式収益 |
2025年第3四半期 41億1,600万ドル |
57億9,900万ドル |
拡大。前年比41%増。 |
|
固定収益収益 |
2025年第3四半期 21億6,900万ドル |
20億1,100万ドル |
低下。前年比7%減。 |
|
ウェルス収益 |
2025年第3四半期 82億3,400万ドル |
90億6,500万ドル |
拡大。前年比10%増。 |
|
ウェルス純新規資産 |
2025年第3四半期 810億ドル |
2,324億ドル |
拡大。前期比約3倍。 |
|
営業費用 |
2025年第3四半期 121億9,600万ドル |
137億1,200万ドル |
増加。前年比約12%増。 |
|
ROTCE |
2025年第3四半期 23.5% |
22.60% |
低下。0.9ポイント減。 |
- 第3四半期純収益は12%増の203億4,000万ドル。収益は年間成長にもかかわらず前四半期比5%低下し、第2四半期後の活動の鈍化を反映しました。持続的な顧客需要とウェルスマネジメントの拡大は、収益の勢いを維持するために重要です。
- 株式収益は41%増の58億ドルに上昇。幅広い顧客エンゲージメントと国際市場での強さがパフォーマンスを牽引しました。継続的な機関投資家の活動とファイナンシング需要は収益を支援する可能性がありますが、市場環境と実行コストが収益性に影響します。
- 希薄化後EPSは費用増にもかかわらず8%増の3.03ドルに上昇。営業コストは12%増の137億1,000万ドルとなり、信用引当金は1億4,800万ドルに達しました。株式とウェルスの強さが収益性を支えましたが、市場活動が正常化するにつれて経費規律が重要になります。
- 手数料ベースのウェルス資産は3兆1,550億ドルに達した。四半期の手数料ベースの流入は805億ドルとなり、ウェルスフランチャイズ全体の資産管理収益554億ドルを支援しました。手数料を生み出す資産の拡大は継続収益を強化し、市場に敏感な取引・アドバイザリー活動への依存を軽減します。
- 投資銀行収益は2%増の21億6,000万ドルに上昇。完了したアドバイザリー活動の増加が四半期業績を支援しましたが、株式引受収益は前年比19%減少しました。アドバイザリー委託の補充、ファイナンシング取引の完了、経費規律の維持は、将来の収益成長にとって重要です。
モルガン・スタンレー(MS)2026年投資見通し:強気シナリオ230ドル対弱気シナリオ165ドル
モルガン・スタンレーの2026年見通しは、過去最高のウェルス流入が持続的な手数料になれるかどうか、また株式フランチャイズが顧客需要を維持できるかどうかにかかっています。強力な資産収集は進展を示している一方、固定収益トレーディングの低迷とテクノロジーコストの上昇により、オペレーティングレバレッジがバリュエーションの中心となっています。以下の編集シナリオは、資産維持、市場活動、費用が2026年12月までの業績をどのように形成するかを反映しています。
強気シナリオ:ウェルス流入と株式成長がMSを230ドルへ押し上げる
新規ウェルス資産を継続的なアドバイザリー手数料に転換することで収益が拡大し、回復力のある株式取引が営業利益を追加します。第3四半期の手数料ベースのフローは805億ドルに達し、株式収益は41%増加し、両方の需要源を示しました。維持された資産がサービスコストよりも速く成長すれば、モルガン・スタンレーは取引の急増に完全に依存することなく収益性を向上させることができます。
230ドルのシナリオは、四半期の手数料ベースの流入が805億ドル付近またはそれ以上を維持し、ウェルスの税前マージンが30.4%を超えて拡大すれば支持されます。収益が費用を上回ることでこの編集テストが強化されます;これらの閾値は会社のガイダンスではありません。
基本シナリオ:安定したウェルス手数料がMSを195ドルから215ドルの間に維持
継続的なウェルス手数料は、機関投資家向けトレーディングが上半期の強さから正常化する中で収益を安定させる可能性があります。第3四半期のウェルス収益は90億7,000万ドルに達し、税前マージンは30.4%であり、有価証券取引を超える実質的な貢献を提供しています。基本シナリオは、これらの関係が生産的なままであり、テクノロジー支出と不均一な取引活動がオペレーティングレバレッジを制限する中で適度な利益成長を可能にすることを前提としています。
195ドルから215ドルの範囲は、プラスの手数料ベースのフロー、安定したウェルスマージン、回復力のあるアドバイザリー需要に合致します。より強い顧客維持は上限を支援し、より弱い市場水準は手数料を生み出す資産を十分に減少させてさらなるバリュエーション上昇を制限する可能性があります。
弱気シナリオ:市場の低迷とコスト上昇がMSを165ドルへ引き下げる
資産価値の下落とトレーディング需要の低迷は収益を減少させ、報酬とテクノロジー支出が残りの収益をより多く吸収します。第3四半期の固定収益収益は7%減少し、インベストメント・マネジメント収益は12%低下し、見出し成長の下に不均一な状況を示しました。株式活動も減速すれば、継続的なウェルス手数料は広範な費用基盤に対する保護として不十分かもしれません。
165ドルのシナリオは、株式取引がウェルスフローの鈍化や資産価値の低下と並んで弱まった場合により可能性が高くなります。高止まりするサービスおよびテクノロジーコストはその場合マージンの柔軟性を制限し、自社株買いや高い株価バリュエーションに対する収益サポートが少なくなります。
ウォール街アナリストによる2026年のMS株価予測
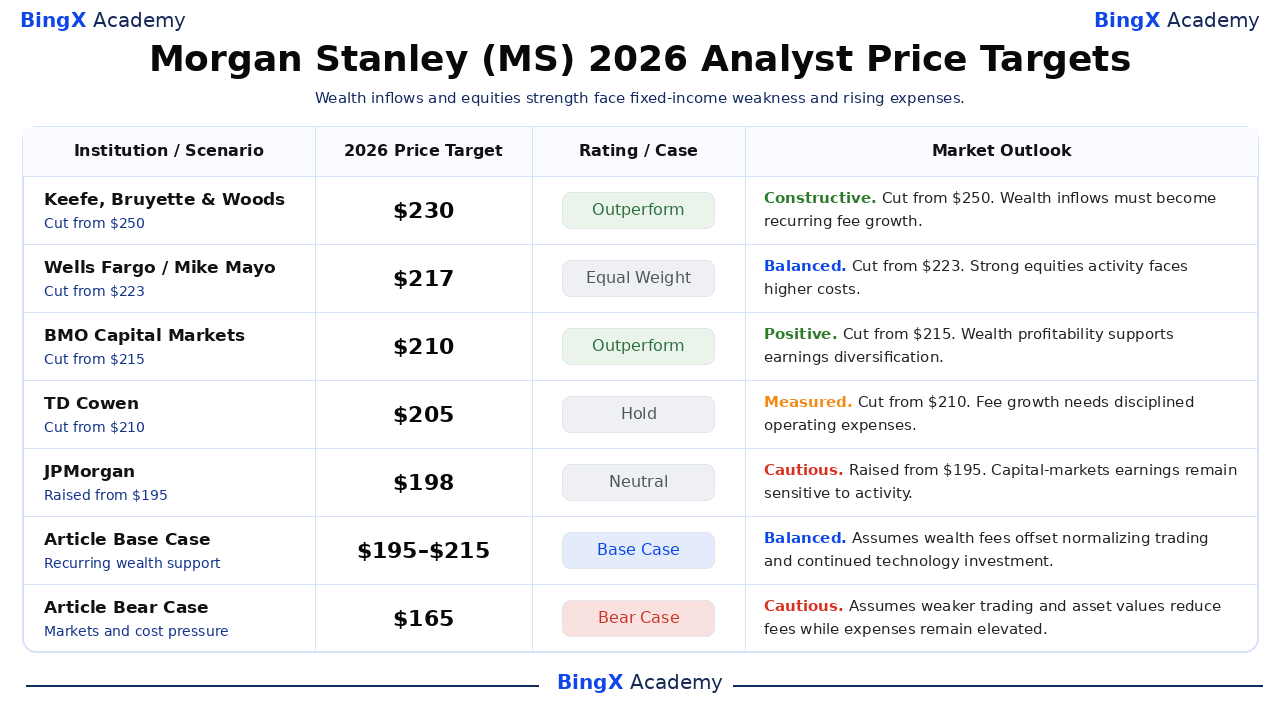
以下の目標値は、モルガン・スタンレー株に関する第三者の参照ポイントであり、一般的に2026年を超える12ヶ月の期間を使用しています。これらは保証された価格ではなく、この記事の12月のシナリオと同一でもありません。最近の目標値引き下げは、建設的なビジネスビューがより抑制された収益とバリュエーション仮定と共存できることを示しています。
|
機関/シナリオ |
2026年価格目標 |
レーティング/ケース |
市場見通し |
|
キーフ、ブルイエット&ウッズ |
230ドル |
アウトパフォーム |
建設的。2026-10-15:目標を250ドルから引き下げ、アウトパフォームを維持。編集見解:ウェルス流入は継続的な手数料成長になる必要がある。 |
|
ウェルズ・ファーゴ |
217ドル |
イコールウェイト |
バランス。2026-10-15:目標を223ドルから引き下げ、イコールウェイトを維持。編集見解:強い株式活動がより高いコストに直面している。 |
|
BMOキャピタル・マーケッツ |
210ドル |
アウトパフォーム |
ポジティブ。2026-10-19:目標を215ドルから引き下げ、アウトパフォームを維持。編集見解:ウェルスの収益性が収益の多様化を支援している。 |
|
TDコーウェン |
205ドル |
ホールド |
慎重。2026-10-15:目標を210ドルから引き下げ、ホールドを維持。編集見解:手数料成長には規律ある営業費用が必要。 |
|
JPモルガン |
198ドル |
ニュートラル |
慎重。2026-10-16:目標を195ドルから引き上げ、ニュートラルを維持。編集見解:キャピタルマーケットの収益は活動に対して敏感なまま。 |
|
記事基本シナリオ |
195~215 |
基本シナリオ |
バランス。2026年12月の編集シナリオ。継続的なウェルス手数料が正常化するトレーディングと費用を相殺すると仮定。 |
|
記事弱気シナリオ |
165ドル |
弱気シナリオ |
慎重。2026年12月の編集シナリオ。市場の低迷とコスト上昇が収益を減少させると仮定。 |
BingXでモルガン・スタンレー(MS)株を購入する方法
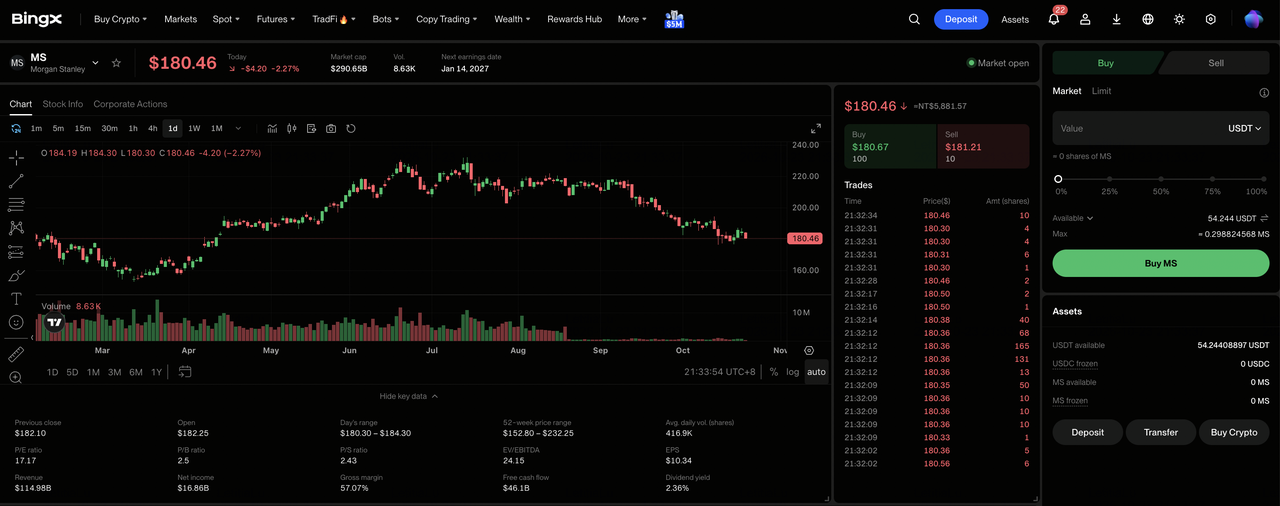
BingX株式取引を通じて USDTまたは USDCを使用してモルガン・スタンレー株を購入・保有できます。上場およびアカウント適格性の条件があります。モルガン・スタンレーは投資銀行業務、機関投資家向けトレーディング、ウェルスマネジメント、投資サービスへのエクスポージャーを提供します。適格ユーザーはレバレッジを使用したり無期限のファンディング費用を支払ったりすることなく、投資目標に応じてポジションを調整できます。
ステップ1:BingX株式取引にアクセスする。 サインアップまたはBingXにログインし、必要な 本人確認を完了し、「TradFi > 株式」に移動します。初めてこのプロダクトにアクセスする場合は、株式取引リスク開示に同意してください。
ステップ2:USDTまたはUSDCを準備する。スポットアカウントに購入に十分な資金があることを確認してください。必要に応じてファンドアカウントまたはウェルスアカウントからUSDTまたはUSDCを移転してください。投資サイズを選択する前に、選択した株の最小注文金額と端数の適格性を確認してください。
ステップ3:モルガン・スタンレー(MS)を選択する。 株式市場を開き、 モルガン・スタンレー(MS)を検索し、株式がアカウントで利用可能であることを確認してください。会社情報、現在の株価、取引セッション、利用可能な注文タイプを確認してください。
ステップ4:モルガン・スタンレー株を購入する。「購入」を選択し、許可された投資金額または株数を入力し、サポートされている 成行注文または指値注文を選択します。成行注文はサポートされているセッション中に利用可能な価格を使用し、指値注文は指定された価格またはそれ以上の価格と執行するための十分な流動性が必要です。
ステップ5:保有状況を確認・管理する。「株式 > ポジション」を開いて、MS株と未実現損益を監視します。「全注文」を使用してトランザクションを確認するか、必要に応じて株式を売却します。T+1決済は一般的に、購入した株式の売却ができるタイミングではなく、売却代金が引き出し可能になるタイミングに影響します。
2026年にモルガン・スタンレー投資家が注目すべきトップ5のリスク
モルガン・スタンレーの機関投資家との関係、拡大するウェルスフランチャイズ、多様化された顧客資産は収益見通しを支援しています。しかし、トレーディングのボラティリティ、営業費用、投資銀行業務の活動、資産市場の下落が収益性と株主還元を圧迫する可能性があります。
- トレーディング活動の低迷が収益を圧迫する可能性:第3四半期の株式収益は、幅広い機関投資家の顧客エンゲージメントに支えられ58億ドルに達しました。取引量またはファイナンシングバランスの低下は収益と自己資本利益率を減少させる可能性があります。
- 営業コストの上昇がマージンを制約する可能性:第3四半期の営業費用は約12%増の137億1,000万ドルとなりました。トレーディング収益と管理手数料の成長がより遅い場合、より高い報酬とテクノロジーコストが収益性を弱める可能性があります。
- 投資銀行業務の遅延が手数料成長を制限する可能性:第3四半期の銀行収益は21億6,000万ドルに達しましたが、株式引受は前年比19%減少しました。M&Aの遅延、引受活動、または取引の完了は将来の収益の視認性を低下させる可能性があります。
- 資本要件が株主還元を制限する可能性:モルガン・スタンレーは第3四半期中に15億4,000万ドルの自社株買いを実施し、CET1は14.9%でした。より高い信用引当金または規制上の資本ニーズは、将来の自社株買いと一株当たり収益成長を制約する可能性があります。
- リターンの低下がバリュエーションを圧迫する可能性:モルガン・スタンレーの第3四半期の有形自己資本利益率は、強い株式活動に支えられ22.6%に達しました。トレーディングの鈍化、投資パフォーマンスの低下、またはサービスコストの上昇がリターンを低下させ、株価の下落を引き起こす可能性があります。
最終考察:2026年にモルガン・スタンレーに投資すべきか?
モルガン・スタンレーの四半期ウェルス収益90億7,000万ドルと手数料ベースの資産3兆1,550億ドルは、継続的な収益フランチャイズの規模を示しています。強力な株式取引と成長するアドバイザリー関係が追加収益を提供し、自社株買いが一株当たりリターンを向上させる機会を生み出します。その成長を持続させるには、顧客資産を維持し、報酬とテクノロジーコストを管理することにかかっています。
230ドルの強気シナリオは、持続的なウェルスフロー、回復力のある株式取引、オペレーティングレバレッジの改善を前提としています。195ドルから215ドルの基本シナリオは安定した手数料を反映し、165ドルの弱気シナリオは市場の低迷と費用増加を考慮しています。MSが10月21日に187.01ドルで引けた中、投資家は資産収集が持続的な一株当たり収益に転換されるかどうかを注視すべきです。
リスク注意:モルガン・スタンレーのウェルスフランチャイズは投資リスクを排除しません。トレーディング活動の低迷、顧客資産価値の下落、または営業コストの上昇は収益と株主還元を減少させる可能性があります。投資家はMS株を購入する前に、バリュエーション、資本の強さ、リスク許容度を評価する必要があります。
関連記事
- 2026年に購入すべきトップ金融サービス・フィンテック株:エージェンティックAI、ステーブルコインレール転換の中で
- ブロードコム(AVGO)株価予測2026年:AI収益成長はAVGOを600ドルへ押し上げるか?
- ゴールドマン・サックス(GS)株価予測2026年:過去最高の株式収益はGSを1,150ドルへ押し上げるか?
- JPモルガン・チェース(JPM)株価予測2026年:金利収入の増加はJPMを425ドルへ押し上げるか?
- ブラックロック(BLK)株価予測2026年:強いETF需要はBLKを1,400ドルへ押し上げるか?
- ウェルズ・ファーゴ(WFC)株価予測2026年:金利収入の増加はWFCを105ドルへ押し上げるか?
