マイクロン・テクノロジー(MU)は、DRAM、NAND、NORフラッシュ、ソリッドステートドライブをデータセンター、PC、スマートフォン、車両、産業システムに供給する統合メモリ・ストレージ製造会社です。確立されたDRAMとNAND事業は幅広いコンピューティング市場に供給している一方で、 高帯域幅メモリ(HBM)は、AIアクセラレータがより大きなメモリ帯域幅と容量を必要とするため、成長の中核となっています。このポジショニングによりマイクロンの AIインフラへの露出は拡大しますが、結果はメモリ価格、製造コスト、資本集約的な容量サイクルに敏感です。
最新四半期では、大幅な再投資の増加とともにAI主導の収益変曲点が示されました。 マイクロンQ4 FY2026収益は542.3億ドルに達し、379%増となり、営業キャッシュフローは439.7億ドルに到達、調整済みフリーキャッシュフローは332.0億ドルとなりました。FY2027の500億ドル超の設備投資計画と320億ドルの顧客コミットメントにより、メモリ価格と新工場の収益が循環的であってもマイクロンはHBM容量を拡大する道筋を得ています。
2026年のMU株価予想は2つの競合する見解を中心としています:
- AIメモリ不足と契約可視性ケース: 記録的マージン、320億ドルの顧客コミットメント、約1,500億ドルの残存履行義務、26の戦略顧客協定により、価格と収益を歴史的なメモリサイクル水準を上回って維持できる可能性があります。
- サイクル正常化と資本集約ケース: 272.78%のYTD上昇、2027年度に500億ドル超の設備投資予想、後期供給増加リスクにより、HBM需要の弱化、実行遅延、メモリ価格低下の余地はほとんどありません。
このガイドでは、MU株価予想、2026年価格シナリオ、主要リスク、アナリスト見通しを詳しく解説し、マイクロンの9月30日第4四半期決算発表、SEC提出書類、10月5日までの市場データ、さらに MU株式先物の取引方法を BingX TradFiでUSDT担保を使用して取引する方法を基に説明します。
2026年10月にマイクロン投資家が知っておくべき5つのポイント
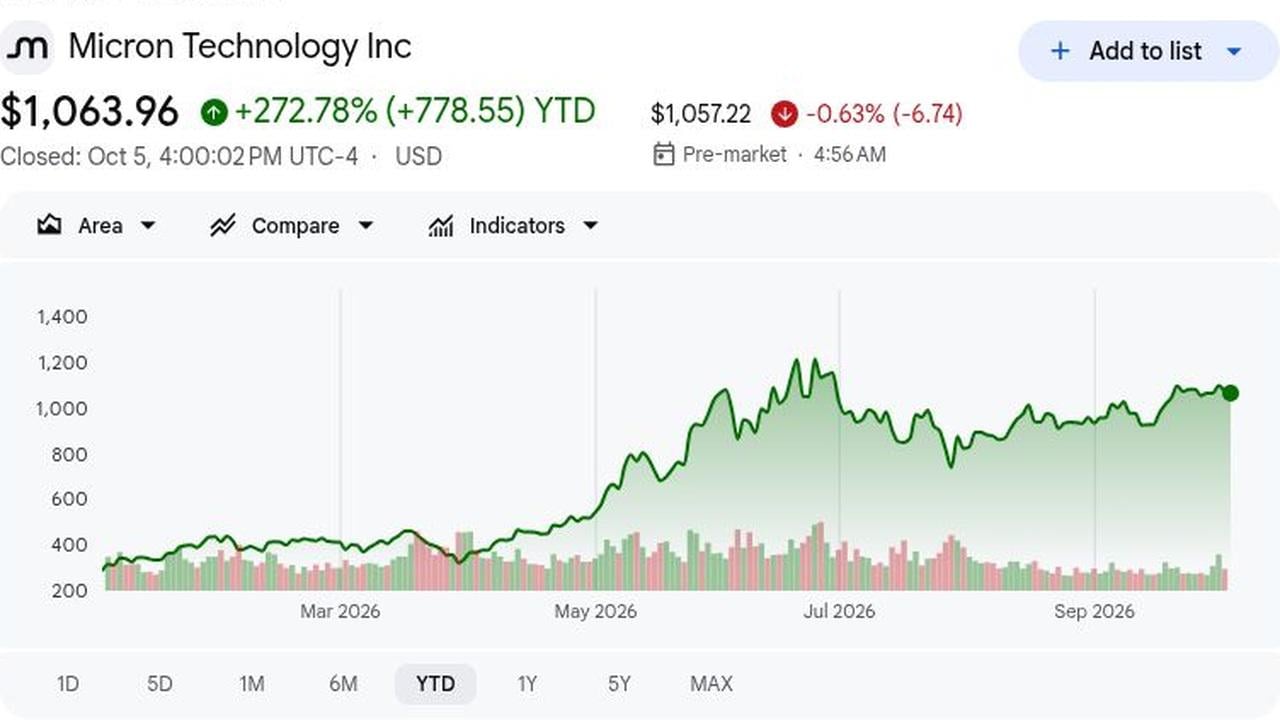
- MUは10月5日に1,063.96ドルで終了し、YTDで272.78%上昇: この上昇は AIサーバー、HBM、タイトなDRAM供給を中心とした再評価を反映しています。さらなる上昇には単なる業界状況の改善ではなく、予想の上方修正が必要です。これにより歴史的な上昇後の実行期待が高まります。
- 第4四半期収益は542.3億ドルに達し、前年同期比379%増: 収益はLSEGコンセンサスの510.7億ドルを31.6億ドル上回りました。非GAAP希薄化EPSの33.42ドルも追跡された31.41ドル予想を2.01ドル上回り、需要急増が例外的な速度で収益に転換したことを示しています。
- データセンター事業部門がQ4で342.9億ドルの収益を生成: クラウドメモリが162.8億ドル(前年同期比258%増)を貢献し、コアデータセンターは前年の15.8億ドルに対し180.0億ドルに到達しました。合計で四半期収益の約63%を占め、AIインフラ需要が主要な収益ドライバーとなっています。
- 第1四半期収益ガイダンスは615億ドルの中間値に到達: 中間値はLSEGコンセンサスの570.2億ドルを44.8億ドル上回り、38.15ドルのEPS見通しは35.40ドルを2.75ドル上回り、短期需要シグナルを拡大し、経営陣の将来への信頼を強化しています。
- 顧客コミットメントは320億ドルに達し、RPOは1,500億ドルに接近: マイクロンによると、26の戦略顧客協定がFY2027生産の75%以上をカバーしています。これにより可視性は向上しますが、業界の容量がセグメント全体でさらに拡大する中、出荷タイミングと顧客吸収は依然として重要です。
マイクロン・テクノロジー(MU)とは?
マイクロン・テクノロジーは、データセンター、PC、スマートフォン、車両、産業機器で使用されるDRAM、高帯域幅メモリ(HBM)、NAND・NORフラッシュ、ソリッドステートストレージの設計・製造を行っています。数少ない統合メモリ生産企業の一社として、マイクロンは独自のウェーハ製造・パッケージング施設を運営し、技術と供給をより厳密にコントロールしています。この製造モデルは事業を非常に資本集約的にし、歩留まり、稼働率、プロセス移行、メモリ価格サイクルに敏感にしています。
マイクロンの長期成長戦略は、AIインフラを中心としてますます集中しています。HBMと先進DRAMはアクセラレータとサーバープラットフォームをサポートし、大容量SSDはクラウドストレージ需要に対応しています。 Anthropic、フォード、ゼネラルモーターズとの複数年契約が需要の可視性をサポートし、マイクロンメモリは NVIDIAアクセラレータプラットフォームにも設計されています。供給面では、マイクロンは2035年までに2,500億ドル超の米国製造・研究投資を計画し、GlobalWafersと10年間のシリコンウェーハ契約を結んでいますが、新工場とパッケージング容量の認定・立ち上げには依然として数年を要します。
続きを読む: NVIDIA(NVDA)価格予想2026:AIインフラ成長はNVDAを420ドルに押し上げることができるか?
マイクロン・テクノロジー(MU)Q4 FY2026決算概要:記録的収益と強いQ1見通し
マイクロンは第4四半期収益542.3億ドル(379%増)、非GAAP EPS 33.42ドル、87.0%の非GAAP粗利益率を達成しました。収益はLSEGコンセンサス510.7億ドルを31.6億ドル上回り、Q1中間値615億ドルはコンセンサス570.2億ドルを44.8億ドル上回りました。
続きを読む: マイクロン・テクノロジー(MU)Q4 FY2026決算概要:379%収益成長とQ1上回りが3.03%上昇をサポート
|
財務指標 |
ガイダンス/コンセンサス |
報告/実績 |
サプライズ |
|
Q4 FY2026収益 |
510.7億ドル |
542.3億ドル |
上回り。LSEGコンセンサスを31.6億ドル上回り、前年同期比379%増。 |
|
Q4非GAAP希薄化EPS |
31.41ドル |
33.42ドル |
上回り。予想を2.01ドル上回り、前年同期の3.03ドルから上昇。 |
|
Q4 GAAP希薄化EPS |
— |
32.87ドル |
拡大。Q4 FY2025の2.83ドルから上昇。 |
|
Q4 GAAP純利益 |
— |
377.0億ドル |
拡大。前年同期の32.0億ドルから上昇。 |
|
Q4非GAAP粗利益率 |
— |
87.00% |
拡大。前年同期の45.7%から上昇。 |
|
Q4営業キャッシュフロー |
— |
439.7億ドル |
改善。Q4 FY2025の57.3億ドルから上昇。 |
|
Q4調整済みフリーキャッシュフロー |
— |
332.0億ドル |
プラス。流動性増加しながら投資資金調達。 |
|
クラウドメモリ収益 |
— |
162.8億ドル |
成長。前年同期の45.4億ドルから258%増。 |
|
コアデータセンター収益 |
— |
180.0億ドル |
加速。前年同期の15.8億ドルから上昇。 |
|
モバイル・クライアント収益 |
— |
131.1億ドル |
回復。前年同期の37.6億ドルから上昇。 |
|
自動車・組込み収益 |
— |
68.2億ドル |
回復。前年同期の14.3億ドルから上昇。 |
|
Q1 FY2027収益見通し |
570.2億ドル |
615億ドル±15億ドル |
上回り。中間値はLSEGコンセンサスを44.8億ドル上回り。 |
|
Q1 FY2027非GAAP EPS見通し |
35.40ドル |
38.15ドル±1.00ドル |
上回り。中間値はコンセンサスを2.75ドル上回り。 |
|
Q1 FY2027非GAAP粗利益率見通し |
— |
約86.25% |
堅調。ガイダンスは記録的Q4水準近くを維持。 |
- 542.3億ドルの収益は379%成長しコンセンサスを上回り: タイトなDRAM・NAND供給、HBMミックスの上昇、データセンター需要の強化により、成長は価格と出荷量の両方から生じたことを示しています。幅広い貢献により単一エンドマーケットへの依存が軽減されます。
- 非GAAP EPSは33.42ドルに達し、追跡予想31.41ドルを上回り: 非GAAP EPSは前年同期の3.03ドルの10倍以上でした。377.0億ドルのGAAP純利益は収益性が非GAAP調整を超えて拡大したことを確認し、収益品質の重要なチェックとなります。
- データセンター事業が中核成長エンジンに: クラウドメモリは162.8億ドル(258%増)を計上し、コアデータセンターは15.8億ドルに対し180.0億ドルに到達。AIインフラは今や従来のメモリサイクルよりも多くの収益を牽引し、顧客需要のミックスを拡大しています。
- 粗利益率と並んでキャッシュ創出が拡大: 営業キャッシュフローは439.7億ドル、調整済みフリーキャッシュフローは332.0億ドルに達しました。734.8億ドルの現金・投資残高は最先端ノード、クリーンルーム、HBMパッケージングに資金供給でき、建設コストの吸収余地も残します。
- 第1四半期ガイダンスが収益モメンタムを拡大: 615億ドル収益と38.15ドル非GAAP EPSの中間値はコンセンサスを44.8億ドルと2.75ドル上回ります。86.25%のマージン見通しはQ4からのわずかな正常化を示唆しつつ、歴史的高水準を維持しています。
マイクロン・テクノロジー(MU)2026年投資見通し:2,100ドル強気ケース vs. 800ドル弱気ケース
マイクロンの2026年見通しは、HBM、サーバーDRAM、データセンターNANDのAI駆動需要が大口顧客コミットメントの収益転換と並んで新供給を上回ることができるかどうかにかかっています。上昇余地はタイトなメモリ供給、強い契約可視性、持続的マージンから生じ、一方で速い容量成長、価格軟化、重い設備投資が主要リスクとして残ります。
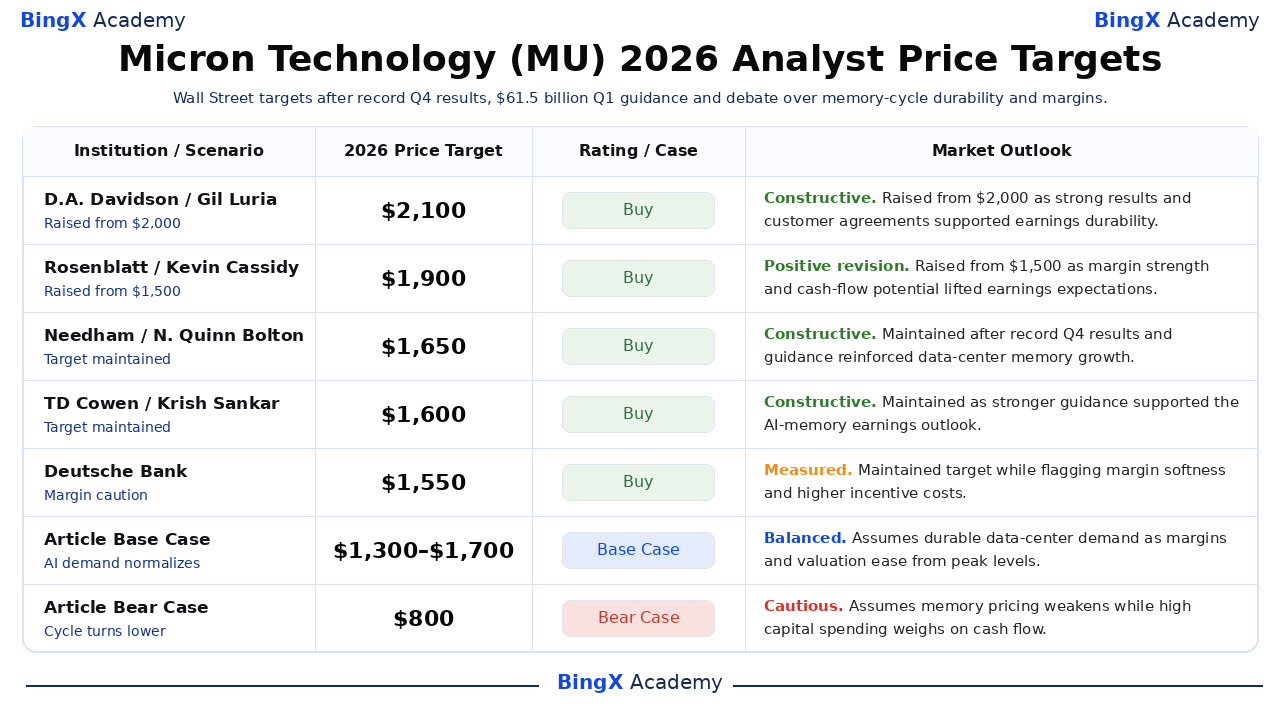
強気ケース:タイトなAIメモリ供給がMUを2,100ドルに押し上げ
強気ケースは、HBM、サーバーDRAM、データセンターNANDが供給不足のままで、26の戦略顧客協定が出荷に転換することを前提としています。2027年度生産の75%超がコミットされ、RPOが1,500億ドル近くに達する中、マイクロンは歴史的サイクル平均を大幅に上回るマージンを維持できる可能性があります。
2,100ドルに向けた動きには、さらなる収益上方修正、継続的HBM認定、規律ある業界供給が必要です。320億ドルの顧客コミットメントの預金・収益への転換と、500億ドル超の2027年度設備投資予想にもかかわらず強いフリーキャッシュフローがケースを強化するでしょう。
ベースケース:強い顧客コミットメントがMUを1,300-1,700ドル間で維持
ベースケースは、AIメモリ需要が強いまま続くが、価格と粗利益率が例外的な第4四半期水準から正常化することを前提としています。戦略協定とコミット生産が可視性をサポートする一方、設備投資、減価償却、段階的供給増加の拡大がさらなる収益加速を制限します。
HBM出荷が安定し、データセンター成長が継続し、粗利益率がガイダンス近くに留まれば、MUは主に1,300-1,700ドル間で取引される可能性があります。予想上方修正の鈍化は最高目標への動きを制限する可能性があります。
弱気ケース:メモリ価格軟化がMUを800ドルに引き下げ
弱気ケースは、AI容量追加の鈍化、競合HBM供給のより速い立ち上がり、または従来DRAM・NAND価格の軟化を前提としています。減価償却と運営コミットメントの増加により、粗利益率が87.0%から後退する中、収益とフリーキャッシュフローが圧迫されるでしょう。
顧客コミットメントの遅延、2027年度ガイダンスの下方修正、または需要軟化にもかかわらず設備投資が高水準のままであれば、800ドルに向けた動きがより可能性が高くなります。272.78%のYTD上昇後の予想低下とバリュエーション圧縮がさらなる圧力を加えるでしょう。
ウォール街アナリストによる2026年MU株価予想
決算後のアナリスト目標値はマイクロンの10月5日終値を大幅に上回っていますが、意味のある範囲もあります。以下の選択された行動は10月1日付けで、第4四半期決算発表直後に各社が記録的マージン、強いガイダンス、顧客コミットメント、資本需要をどう解釈したかを反映しています。
|
機関/アナリスト |
2026年価格目標 |
レーティング/ケース |
市場見通し |
|
D.A.デイビッドソン / Gil Luria |
2,100ドル |
買い |
前向き。10月1日:記録的結果と顧客協定が収益持続性をサポートし、2,000ドルから引き上げ。 |
|
ローゼンブラット / Kevin Cassidy |
1,900ドル |
買い |
ポジティブ修正。10月1日:マージン強化とキャッシュフロー可能性が収益期待を押し上げ、1,500ドルから引き上げ。 |
|
ニーダム / N. Quinn Bolton |
1,650ドル |
買い |
前向き。10月1日:記録的Q4結果とガイダンスがデータセンターメモリ成長を強化し、維持。 |
|
TDコーウェン / Krish Sankar |
1,600ドル |
買い |
前向き。10月1日:強いガイダンスがAIメモリ収益見通しをサポートし、維持。 |
|
ドイツ銀行 / Melissa Weathers |
1,550ドル |
買い |
慎重。10月1日:マージン軟化と高いインセンティブコストを指摘しつつ目標維持。 |
|
RBCキャピタル / Srini Pajjuri |
1,500ドル |
アウトパフォーム |
前向き。10月1日:戦略協定が複数年収益可視性をサポートし、維持。 |
|
記事ベースケース |
1,300-1,700ドル |
ベースケース |
バランス。マージンとバリュエーションがピーク水準から緩和する中、持続的データセンター需要を前提。 |
|
記事弱気ケース |
800ドル |
弱気ケース |
慎重。高い設備投資がキャッシュフローを圧迫する中、メモリ価格軟化を前提。 |
BingXでマイクロン・テクノロジー(MU)株を取引する方法
BingX TradFiと BingX AIツールを使用してマイクロンのHBM、メモリ価格、マージン見通しを取引しましょう。MUは価格アップデート、容量計画、ガイダンス、AI支出に急激に反応する可能性があるため、トレーダーはポジションを取る前に触媒とリスク限度の両方を定義すべきです。
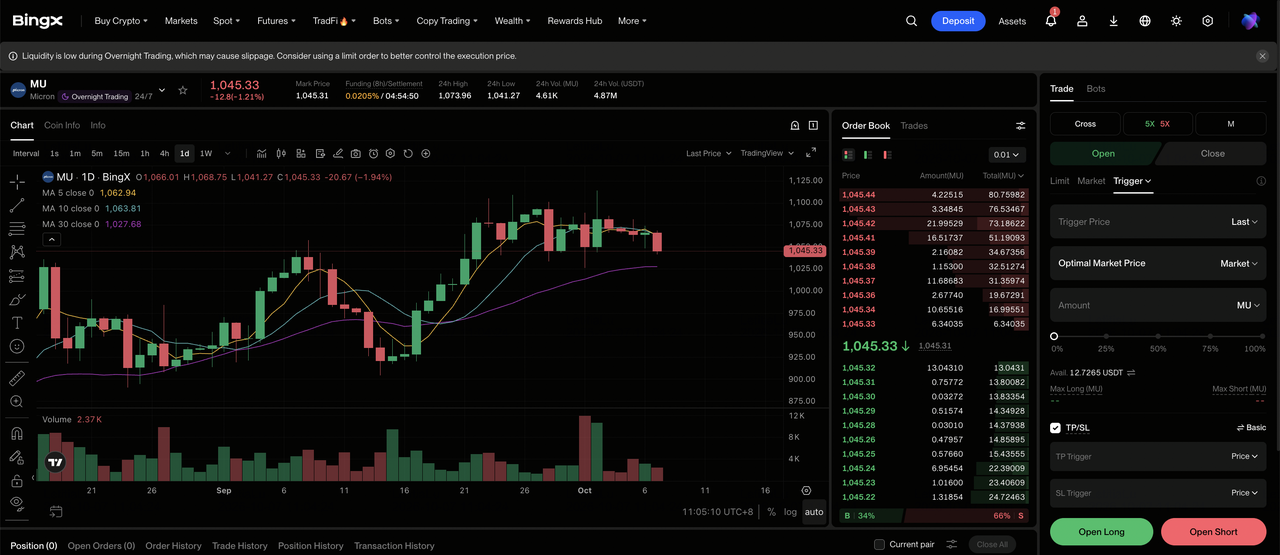
ステップ1:BingX TradFiにアクセス。 サインアップし、BingX取引所ダッシュボードの専門 TradFiセクションに移動します。
ステップ2:マイクロン・テクノロジー(MU)を選択。 MU-USDT無期限先物契約を検索し選択します。
ステップ3:方向を選択。 AIメモリ需要とマージンが堅調のままであれば ロング建てを選択します。価格、HBM需要、契約転換が弱化すればショート建てを選択します。
ステップ4:レバレッジとマージンモードを選択。 リスク許容度に基づいて 分離マージンまたはクロスマージンを選択します。272.78%のYTD上昇は保守的レバレッジと明確なポジションサイジングが重要である理由を示しています。
ステップ5:厳格なリスクプロトコルを実行。 取引参入前または直後に 利確・損切り(TP/SL)水準を設定します。MUはメモリ価格、容量計画、顧客コミットメント、収益ガイダンスに迅速に反応する可能性があります。
マイクロン・テクノロジー(MU)株価予想に対する5大リスク
記録的結果はマイクロンの循環的・バリュエーションリスクを除去するものではありません。AI需要が強いままでも、価格、実行、貿易政策、容量拡張は依然として収益に重大な影響を与える可能性があります。
- メモリ価格は依然として反転する可能性: 87.0%の非GAAP粗利益率は異常にタイトな供給と強い製品ミックスを反映しています。DRAM・NAND供給が需要より速く成長すれば、価格、収益、キャッシュフローは迅速に弱化する可能性があります。
- 重い設備投資が収益を圧迫する可能性: 2026年度の273.7億ドル後、2027年度設備投資は500億ドル超になると予想されています。コスト超過や立ち上がり遅延により、新容量が適切な収益を生む前に減価償却が増加する可能性があります。
- HBM移行は実行リスクを伴う: AIアクセラレータはより高速なメモリ、先進パッケージング、厳格な顧客認定を必要とします。認定遅延、歩留まり低下、アーキテクチャ変更によりHBM受注が競合他社に移る可能性があります。
- 中国と貿易政策は依然として重要: 輸出管理、中国の地場メモリ投資、マイクロン製品への制限は、米国・アジア全体にわたって対象市場、設備アクセス、顧客需要に影響を与える可能性があります。
- バリュエーションは失望の余地を少なくする: MUの272.78%のYTD上昇はAI需要と将来収益への強い期待を反映しています。予想上方修正が鈍化したり、マージンが予想より早く正常化したり、投資家がより低い倍率を適用すれば株価は下落する可能性があります。
最終考察:MUは2026年に良い投資か?
マイクロンの第4四半期決算は、AI駆動需要が成長とより強いキャッシュ創出の両方に転換しているため、2026年投資ケースを強化しています。収益は542.3億ドルに達し、非GAAP粗利益率は87.0%を記録し、営業キャッシュフローは439.7億ドルに上昇しました。615億ドルのQ1収益中間値も、モメンタムが1つの強い報告で終わるのではなく次四半期に持続していることを示唆しています。
主な疑問はその強さが持続できるかどうかです。MUは既にYTDで272.78%上昇しており、マイクロンは2027年度に500億ドル超の設備投資を計画しています。より強いケースは、HBM需要がタイトなまま続き、320億ドルの顧客コミットメントが出荷とキャッシュに転換し、業界供給が追いつく前に新容量が強い収益を得ることに依存しています。これらの条件が満たされれば、1,300-1,700ドルのベースケースは依然として支持でき、2,100ドルの強気ケースがより現実的になります。設備投資と減価償却が高いままで価格が軟化すれば、800ドルに向けた下落がより正当化しやすくなります。
リスクリマインダー: 株式と無期限先物取引はレバレッジ使用時の急速な損失と清算を含む重大なリスクを伴います。価格目標とシナリオは分析的推定であり、保証や個人的な金融アドバイスではありません。
