
-
JPモルガン・チェース(JPM)は、家庭、企業、機関投資家向けに消費者バンキング、コーポレートファイナンス、決済、トレーディング、投資運用サービスを提供しています。預金フランチャイズが確立された融資エンジンを支え、拡大するクライアント資産と産業融資が追加の手数料収入機会を創出しています。預金金利、信用品質、および運営コストが、こうした幅広い事業活動が持続可能な収益と魅力的な投下資本利益率に転換されるかどうかを左右します。
最新四半期では、バンキング収入が強化された一方、費用の伸びが収益の伸びを上回りました。 JPモルガン・チェース2026年第3四半期の収益は8%増の501億7,200万ドルとなり、純金利収入は13%増加しました。希薄化後EPSは5.57ドルに達し、費用は12%増の272億9,500万ドルとなりました。第4四半期の課題は、継続的なバランス成長が運営効率と資本の柔軟性をさらに損なうことなく金利収入を支えられるかどうかです。
2026年のJPM株価予測は、現在2つの相反する見方を中心に展開されています:
- 預金主導の成長シナリオ:顧客残高の増加と経常的な運用手数料が収入を支え、費用の伸びが緩やかになることで、新たなコーポレートファイナンスの機会が発展する中でも利益率が守られます。
- コストと資本圧力のシナリオ:トレーディングの低迷、追加の信用引当金、バランスシートの拡大が収益を吸収し、自社株買いに充てられる資本が減少し、バリュエーションの上昇余地が制限されます。
本ガイドでは、JPMの株価予測、2026年の価格シナリオ、主なリスク、アナリストの見通しを詳しく解説します。JPモルガン・チェースの10月13日決算発表、財務説明資料、10月21日の市場データに基づいており、 JPM株の購入方法や BingX TradFiでUSDTまたはUSDCを使って取引する方法についても説明します。
2026年10月にJPモルガン・チェース投資家が知っておくべきトップ5の重要事項
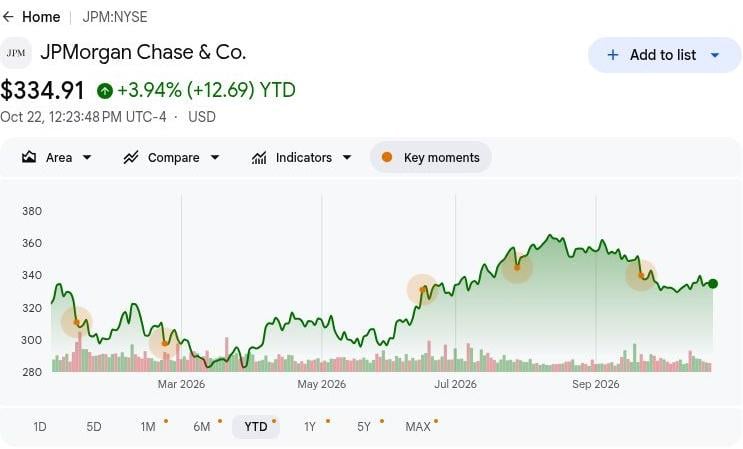
- JPMは10月21日に335.19ドルで取引を終えました:株価は強気シナリオの425ドルを下回っており、さらなる上昇には収益の強化と資本還元が必要です。持続的な成長には、堅調なトレーディング実績を超えた収益性の高い融資と経常的なバンキング収入が求められます。
- 第3四半期の収益は8%増の501億7,200万ドルとなりました。収益は前年同期の464億2,700万ドルから増加しましたが、第2四半期の573億4,700万ドルからは減少しました。預金主導の金利収入が年間成長を支え、トレーディングや投資活動が四半期ごとの変動に寄与しました。
- 運用資産残高は5.2兆ドルに達しました:クライアント資産の純流入額は2,630億ドルとなり、富裕層・投資運用への強い需要を反映しています。継続的な資金流入、クライアント維持、経常的な運用手数料が、より安定した収益成長を支える可能性があります。
- ミシガンLIFTが新たなコーポレートファイナンスの機会を創出:JPモルガンは9月に、フォード、ミシガン州、その他の組織と連携してサプライヤー向け融資イニシアチブを立ち上げました。融資活動の成功とサプライヤーの幅広い参加により、商業銀行収入が拡大する可能性があります。
- 13.9%のCET1比率が融資と財務安定性を支えています:JPモルガンは3,040億ドルのCET1資本を保有し、純自社株買い額は6億6,400万ドルとなりました。強固な資本準備金が事業拡大を支え、規律ある融資と株主還元が長期的なリターンにとって重要です。
JPモルガン・チェース(JPM)とは?
JPモルガン・チェースは、消費者、中小企業、大企業、政府、機関投資家にサービスを提供するグローバルな 金融サービス企業です。消費者・コミュニティバンキング部門は預金、カード、住宅ローン、関連サービスを提供し、商業・投資銀行部門はファイナンシング、アドバイザリー、決済、証券業務を統合しています。資産・ウェルスマネジメント部門はクライアントの投資を管理することで手数料を獲得し、銀行サービスも提供しています。収益は金利スプレッドとサービス・取引手数料から得られ、5.1兆ドルのバランスシートがこれらのビジネス全体に規模の優位性を提供しています。
JPモルガン・チェースの成長戦略は、顧客関係の深化、投資運用の拡大、重要産業への融資に重点を置いています。2026年9月、同社はフォード、ミシガン州、ミシガン・セントラル、ニューラボと連携してミシガンLIFTを立ち上げ、10年間で最大10億ドルのサプライヤー向け融資を目指しています。また、セキュリティ・レジリエンシー・イニシアチブの拡大も進めており、10月19日時点で50億ドルの株式投資と2,300億ドル以上の融資・支援実績を報告しています。第3四半期の運用資産残高が5.2兆ドルに達したことから、これらのイニシアチブは手数料収入と長期的な資本収益の強化を目指しています。
関連記事: エージェンティックAIとステーブルコインの転換期における2026年注目の金融サービス・フィンテック株トップ銘柄
JPモルガン・チェース(JPM)2026年第3四半期決算概要:強い金利収入がEPSを押し上げるも費用増加が課題
JPモルガン・チェースは2026年第3四半期の純収益が前年比8%増の501億7,200万ドルと発表し、預金と融資の拡大により管理収益は509億700万ドルに達しました。希薄化後EPSは10%増の5.57ドルとなった一方、費用は12%増の272億9,500万ドルに上昇し、純投資証券損失によりEPSが0.18ドル押し下げられました。純金利収入が271億ドル、有形自己資本利益率が20%に達した中、収益の持続には預金経済、経常手数料、運営効率が鍵となります。
関連記事: JPモルガン・チェース(JPM)2026年第3四半期決算概要:EPS5.57ドルがコンセンサス未達、株価0.86%下落
|
財務指標 |
ガイダンス/コンセンサス |
報告値/実績 |
サプライズ |
|
報告純収益 |
2025年第3四半期 464億2,700万ドル |
501億7,200万ドル |
改善。前年比8%増。 |
|
管理純収益 |
2025年第3四半期 471億2,000万ドル |
509億700万ドル |
改善。前年比8%増。 |
|
希薄化後EPS |
2025年第3四半期 5.07ドル |
5.57ドル |
上昇。前年比10%増。 |
|
純金利収入 |
2025年第3四半期 約240億ドル |
271億ドル |
拡大。前年比13%増。 |
|
非金利費用 |
2025年第3四半期 242億8,100万ドル |
272億9,500万ドル |
上昇。前年比12%増。 |
|
信用損失引当金 |
2025年第3四半期 34億300万ドル |
27億4,300万ドル |
低下。前年比6億6,000万ドル減。 |
|
有形自己資本利益率 |
2025年第3四半期 20% |
20% |
安定。前年比変わらず。 |
|
標準化CET1比率 |
2025年第3四半期 14.8% |
13.90% |
低下。0.9ポイント減。 |
- 第3四半期の報告収益は8%増の501億7,200万ドルとなりました。収益は年間成長を示す一方、前四半期比では13%減少し、市場環境と投資活動の変化を反映しています。収益モメンタムの維持には、継続的な預金成長と経常的な顧客手数料が重要です。
- マーケッツ収益は15%増の103億ドルとなりました。株式マーケッツが49%成長し、クライアント活動の活発化がパフォーマンスを牽引しました。機関投資家からの継続的な需要とファイナンシング活動が収益を支える可能性がありますが、トレーディング環境と資本コストが収益性に影響します。
- 費用増加にもかかわらず希薄化後EPSは10%増の5.57ドルとなりました。運営コストは12%増の272億9,500万ドルに上昇し、信用損失引当金は27億4,300万ドルに達しました。バンキング収入の強化が収益性を支えましたが、市場が正常化する中で運営効率の維持が重要となります。
- 運用資産残高は5.2兆ドルに達しました。クライアント資産の純流入額は2,630億ドルとなり、管理資産と関連手数料の成長を支えました。手数料収入資産の拡大は経常的な運用収益を強化し、取引依存型のトレーディング・アドバイザリー活動への依存を低減します。
- 第4四半期の純金利収入ガイダンスは融資支援の継続を示しています。経営陣はマーケッツを除き約255億ドルと示しており、その達成にはバランス成長と預金経済が鍵となります。預金の維持、適切な貸出金利の設定、費用の管理が今後の収益成長に重要です。
JPモルガン・チェース(JPM)2026年投資見通し:強気シナリオ425ドル対弱気シナリオ300ドル
JPモルガン・チェースの2026年見通しは、預金を原資としたバランス成長が許容範囲内の資本消費で収益を持続できるかどうかにかかっています。第3四半期の金利収入とクライアント資産は拡大しましたが、費用の伸びが収益を上回り、CET1比率は低下しました。以下のシナリオは、融資経済、市場活動、資本配分が2026年12月までのバリュエーションをどのように形成しうるかを示す編集上の見解です。
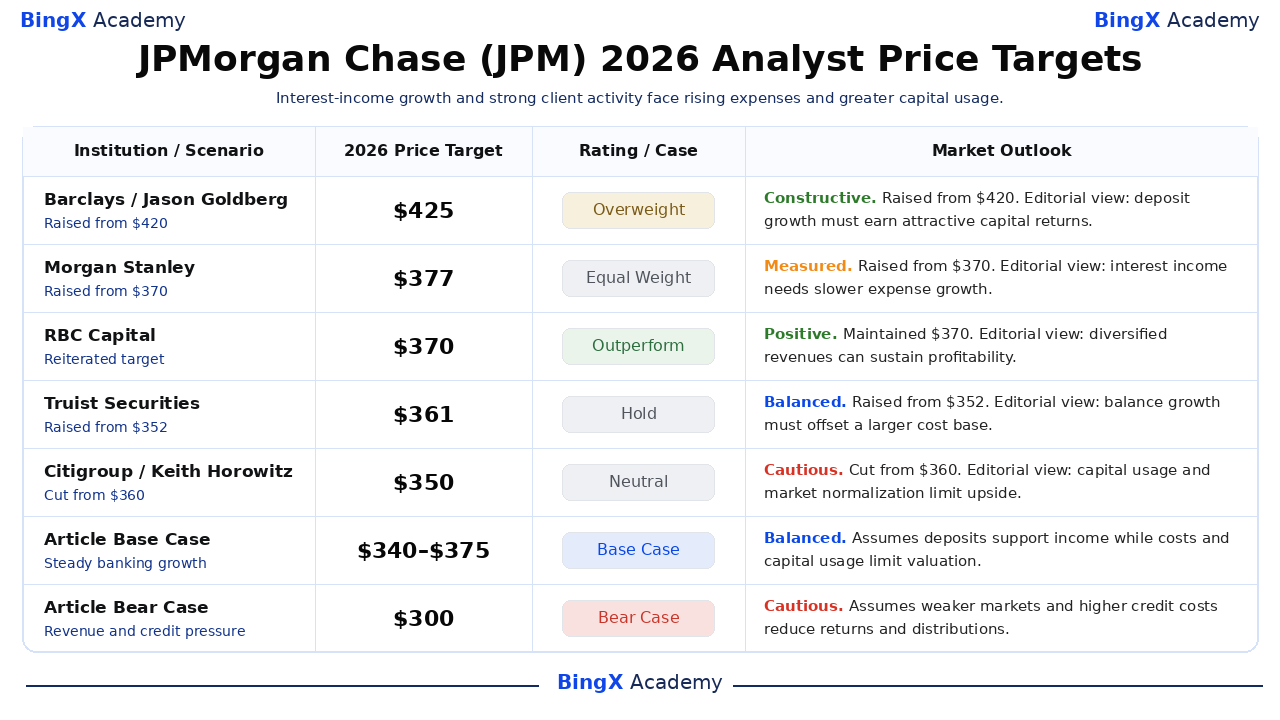
強気シナリオ:預金成長と効率改善がJPMを425ドルへ押し上げる
費用に対する収益の伸びが改善すれば、JPモルガンは拡大したバランスシートでより強固なリターンへの直接的な道筋を得られます。第3四半期の純金利収入は13%増の271億ドルに達した一方、管理オーバーヘッドは54%に上昇しました。魅力的な資金調達コストで預金顧客を維持することが、資産運用手数料が収益基盤を広げる中で融資利益を支えます。
425ドルのシナリオは、第4四半期のマーケッツ除く金利収入が示された255億ドルを超え、収益の伸びが費用を上回った場合に支持されます。第3四半期の20%を超えるROTCEは、自社株買いの加速に依存せずに高いバリュエーションを正当化するのに役立ちます。
基本シナリオ:安定したバンキング成長がJPMを340ドルから375ドルの範囲に維持
継続的なバランス成長は、トレーディングや投資利益が正常化しても、JPモルガンの収益を底堅く保つ可能性があります。第3四半期の平均融資は10%増加し、預金は8%増加し、運用手数料と並んで経常的な金利収入を支えました。これらの顧客関係は、報酬・テクノロジー支出の増加と資本使用量の増大が大幅な利益改善を妨げる中でも、健全な収益性を保つ可能性があります。
340ドルから375ドルのレンジは、継続的な預金成長、通常のクライアント活動、おおむね安定した信用品質の場合に当てはまります。費用の伸びが鈍化すれば上限を支え、資金調達コストの上昇が十分な収入成長を吸収してバリュエーション上昇をさらに制限する可能性があります。
弱気シナリオ:マーケッツの低迷と信用コストの上昇がJPMを300ドルへ押し下げる
市場の低迷と融資経済の悪化は、JPモルガンをより大きな運営コスト基盤に完全にさらす結果となります。第3四半期のマーケッツ収益は103億ドルを供給した一方、非金利費用は272億9,500万ドルに達し、信用引当金は前四半期比で増加しました。クライアントのトレーディングが減速し借り手の信用力が低下すれば、経常手数料だけでは最近の有形自己資本利益率の維持に不十分かもしれません。
300ドルのシナリオは、マーケッツ収益が減少し信用引当金の積み増しが続いた場合により可能性が高まります。収益を安定させるだけでも預金と運用手数料の成長がより大きく貢献する必要が生じ、株主還元とプレミアムバリュエーションへの支援が限られることになります。
ウォール街アナリストによる2026年JPM株価予測
以下に示す各アナリストの目標株価は、NYSE上場のJPM株に関するものであり、一般的に2026年12月以降の約12ヶ月の期間をカバーしています。350ドルから425ドルの幅は、バンキング収入、費用、資本還元に関する異なる前提を反映しています。見通しの解釈は編集上のものであり、最後の2行はこの記事独自の2026年シナリオです。
|
機関/シナリオ |
2026年目標株価 |
レーティング/シナリオ |
市場見通し |
|
バークレイズ |
425ドル |
オーバーウェイト |
強気。2026-10-14:420ドルから引き上げ、オーバーウェイト維持。編集見解:預金成長は追加資本コストを上回るリターンを生む必要がある。 |
|
モルガン・スタンレー |
377ドル |
イコールウェイト |
慎重。2026-10-14:370ドルから引き上げ、イコールウェイト維持。編集見解:強い金利収入を持続させるには費用の伸びを抑制する必要がある。 |
|
RBCキャピタル |
370ドル |
アウトパフォーム |
ポジティブ。2026-10-14:370ドル維持、アウトパフォーム再確認。編集見解:多角化されたバンキングと資産運用が収益性を持続できる。 |
|
トゥルーイスト・セキュリティーズ |
361ドル |
ホールド |
バランス。2026-10-14:352ドルから引き上げ、ホールド維持。編集見解:預金と融資の成長が大きくなった運営コスト基盤を相殺する必要がある。 |
|
シティグループ |
350ドル |
ニュートラル |
慎重。2026-10-15:360ドルから引き下げ、ニュートラル維持。編集見解:資本使用の増加と市場の正常化がバリュエーション上昇を制限する可能性がある。 |
|
記事基本シナリオ |
340~375ドル |
基本シナリオ |
バランス。預金成長が収入を支える一方、費用と資本使用が2026年12月のバリュエーションを制約すると想定。 |
|
記事弱気シナリオ |
300ドル |
弱気シナリオ |
慎重。マーケッツ収益の低迷と信用コストの上昇が収益と株主還元を低下させると想定。 |
BingXでJPモルガン・チェース(JPM)株を購入する方法
上場および口座適格性の条件を満たした上で、 BingX株式取引を通じて USDTまたは USDCを使用してJPモルガン・チェース株を購入・保有することができます。JPモルガンは消費者バンキング、コーポレートファイナンス、マーケッツ、投資運用へのエクスポージャーを提供します。適格ユーザーはレバレッジや無期限資金調達手数料なしで、投資目標に応じてポジションのサイズを決定することができます。
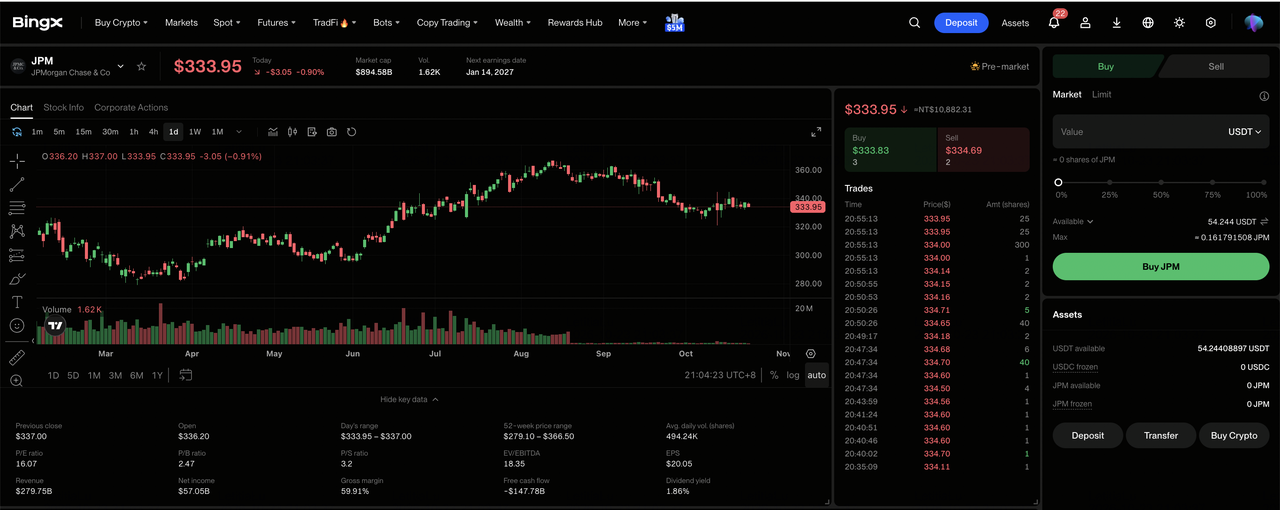
ステップ1:BingX株式取引にアクセスする。 新規登録またはBingXにログインし、必要な 本人確認を完了し、「TradFi > 株式」に移動します。初めてこの商品にアクセスする場合は、株式取引リスク開示書に同意してください。
ステップ2:USDTまたはUSDCを準備する。スポット口座に購入に十分な資金があることを確認してください。必要に応じて、資金口座またはウェルス口座からUSDTまたはUSDCを移転してください。投資サイズを選択する前に、選択した株式の最低注文金額と端株の適格性を確認してください。
ステップ3:JPモルガン・チェース(JPM)を選択する。 株式マーケットを開き、 JPモルガン・チェース(JPM)を検索し、株式がご自身の口座で利用可能であることを確認してください。企業情報、現在の株価、取引セッション、利用可能な注文タイプを確認してください。
ステップ4:JPモルガン・チェース株を購入する。「購入」を選択し、許可された投資額または株数を入力し、対応する 成行注文または指値注文を選択してください。成行注文はサポートされているセッション中の利用可能な価格を使用し、指値注文は指定した価格以上での実行に十分な流動性が必要です。
ステップ5:保有状況を確認・管理する。「株式 > ポジション」を開いて、JPM株と未実現損益を確認してください。すべての注文で取引を確認するか、必要に応じて株式を売却してください。T+1決済は一般的に、購入した株式の売却可能タイミングではなく、売却代金の出金可能タイミングに影響します。
2026年のJPモルガン・チェース投資家が注視すべきトップ5のリスク
JPモルガン・チェースの大規模な預金フランチャイズ、経常的な運用手数料、多角化されたバンキング事業が収益見通しを支えています。しかし、市場活動、運営費用、信用品質、自己資本要件が収益性と株主還元を圧迫する可能性があります。
- クライアント活動の低迷が収益を圧迫する可能性:第3四半期のマーケッツ収益は、株式トレーディングとファイナンシング需要の強さに支えられて103億ドルに達しました。トレーディング量またはファイナンシング残高の低下が収益と有形自己資本利益率を引き下げる可能性があります。
- 運営コストの上昇がマージンを制約する可能性:第3四半期の非金利費用は12%増の272億9,500万ドルに上昇しました。融資収入と運用手数料の伸びが鈍化した場合、報酬およびテクノロジーコストの上昇が収益性を低下させる可能性があります。
- コーポレートファイナンスの遅延が収益成長を制限する可能性:JPモルガンは第4四半期のマーケッツ除く金利収入を約255億ドルと示しており、継続的なバランス成長が必要です。融資需要の遅延や顧客のファイナンシング決定の延期が、将来の収益見通しを低下させる可能性があります。
- 自己資本要件が株主還元を制約する可能性:JPモルガンは第3四半期に純額で6億6,400万ドルの自社株買いを実施した一方、クライアントへのファイナンシングには相当な資本が必要でした。信用引当金の増加やバランスシート要件の拡大が、将来の自社株買いと持続可能な一株当たり収益成長を制約する可能性があります。
- リターンの低下がバリュエーションを圧迫する可能性:JPモルガンの第3四半期の有形自己資本利益率は、預金主導のバンキング収入に支えられて20%に達しました。融資の減速、市場活動の低迷、または信用コストの上昇がリターンを低下させ、株価下落を引き起こす可能性があります。
まとめ:2026年にJPモルガン・チェースへの投資は適切か?
JPモルガン・チェースの四半期金利収入271億ドルと運用資産残高5.2兆ドルは、経常的なバンキングおよび投資フランチャイズの規模を示しています。消費者融資、コーポレートファイナンス、資産運用手数料がトレーディング以外の収益を支え、ミシガンLIFTが新たなクライアント関係構築の機会を創出しています。その成長を持続させるには、費用の管理と追加資本への魅力的なリターンの確保が必要です。
425ドルの強気シナリオは、金利収入の強化、効率の改善、持続的な資本還元を前提としています。340ドルから375ドルの基本シナリオは底堅いバンキングを反映し、300ドルの弱気シナリオは市場の低迷と信用コストの上昇を考慮しています。JPMが10月21日に335.19ドルで引けた中、投資家はバランス成長が持続可能な一株当たり収益に転換されるかどうかを注視すべきです。
リスク注意:JPモルガン・チェースの多角化されたバンキングフランチャイズは投資リスクを排除するものではありません。信用品質の低下、運営コストの上昇、またはトレーディング活動の低迷が収益と株主還元を減少させる可能性があります。投資家はJPM株を購入する前に、バリュエーション、自己資本利益率、自身のリスク許容度を評価すべきです。
