GitLab (GTLB)は、ソースコード管理、計画、継続的インテグレーション・デリバリー、アプリケーションセキュリティ、コンプライアンス、デプロイメントを一つのシステムに統合したDevSecOps向けのインテリジェントオーケストレーションプラットフォームを提供しています。GitLab.comとセルフマネージド版のサブスクリプションが収益の大部分を占めており、Duo AI、Flexコンシューション、セキュリティアドオンが拡張において重要性を増しています。このプラットフォームの幅広さは大きな企業機会を創出する一方で、GTLBをAIネイティブコーディング競合、顧客統合、マネタイゼーション実行に対して敏感にしています。
最新四半期は需要の強化を示したものの、収益性の状況はより不安定でした。 GitLab Q2 FY2027売上高は2億8,630万ドルに達し、21%増加してコンセンサスを1,320万ドル上回り、ドル建てネット保持率は117%に改善、現在の残存パフォーマンス義務は20%増の7億4,470万ドルに上昇しました。調整後EPSは0.24ドルで予想の0.18ドルを上回りましたが、調整後フリーキャッシュフローは前年の4,650万ドルから980万ドルに減少しました。
2026年のGTLB株式予測は現在、2つの競合する見解に集約されています:
- エージェンティック・プラットフォームと企業拡大のケース: Duo Agent Platform、Flex、より強力な大口顧客採用がコンシューション、保持率、ブッキングを向上させ、GitLabが5,000万人以上の登録ユーザーをより高価値な企業ワークロードに転換します。
- AI破壊とキャッシュ変換のケース: GitHub、Claude Codeその他のAIネイティブツールがシート・使用量拡大を鈍化させ、開発費用と株式報酬の上昇によりGAAP損失とフリーキャッシュフローのボラティリティが高止まりします。
このガイドでは、GTLB株式予測、2026年価格シナリオ、主要リスク、アナリストの見通しを解説し、GitLabの2026-09-01 Q2 FY2027決算発表、四半期報告書、9月23日までの市場データ、さらに GTLB株式先物の取引方法について BingX TradFiでUSDT担保を用いて説明します。
2026年9月のGitLab投資家が知るべき5つのポイント
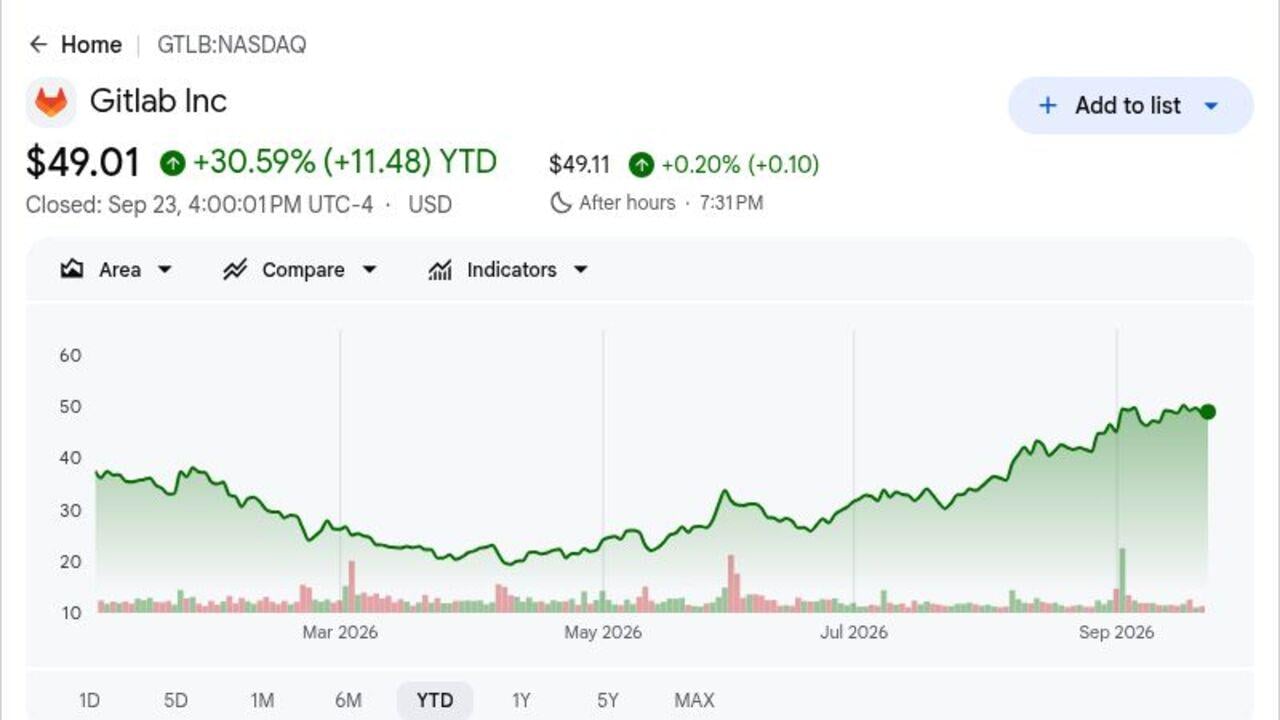
- GTLBは49.01ドルで終了し、2026年は30.59%上昇しました: 9月23日の終値は決算後9.4%上昇に続いたものの、CanaccordTarget70ドル目標を下回っています。この上昇は投資家が好業績を評価したことを示していますが、47ドルから70ドルのアナリスト範囲はAI競争に対する不確実性を反映しています。
- 売上高は2億8,630万ドルに達し、コンセンサスを1,320万ドル上回りました: 売上は前年同期比21%増加し、FactSet予想の2億7,310万ドルに対する結果でした。この結果はまた、経営陣の以前の2億7,200万ドルから2億7,400万ドルのガイダンス範囲も上回りました。
- ネット保持率は117%に達し、大口顧客は17%増加しました: ARRが10万ドル以上を生み出す顧客は1,571社に増加し、現在のRPOは20%増の7億4,470万ドルに上昇しました。これらの指標は企業顧客が支出を拡大し、将来の契約収益を示しています。
- 年間売上高ガイダンスは11億2,900万ドルから11億3,300万ドルに引き上げられました: 中央値は以前の範囲から1,600万ドル上昇し、調整後EPS見通しは0.79ドルから0.82ドルから0.85ドルから0.87ドルに引き上げられました。より高い売上と利益予想が評価基盤を強化しています。
- 調整後フリーキャッシュフローは3,670万ドル減少し980万ドルになりました: 営業キャッシュフローは前年の4,940万ドルプラスに対し、マイナス310万ドルでした。記録的なグロスブッキングと100%を超える初回注文成長が需要を支える中でも、キャッシュ変換は重要な懸念事項のままです。
GitLab (GTLB)とは何ですか?
GitLabは、ソフトウェア開発ライフサイクルのための単一アプリケーションを中心に構築された完全リモート・ソフトウェア会社です。そのプラットフォームは、計画、リポジトリ、コードレビュー、CI/CD、テスト、セキュリティスキャン、コンプライアンス証拠、デプロイメントを接続し、開発者、セキュリティチーム、オペレーションチームが一つの管理されたデータレイヤーから作業できるようにします。顧客はGitLab.com SaaSまたはセルフマネージドデプロイメントの定期サブスクリプションを購入し、PremiumとUltimateティア、サービス、使用量ベースのクレジットが収益を支えています。5,000万人以上の登録ユーザーとFortune 100の約半数がこのプラットフォームを使用しています。
GitLabの長期的な方向性は、AIをセキュリティとガバナンスから分離することなく、人間の開発者とAIエージェントを統合することです。Duo Agent Platformは計画、コーディング、テスト、修復にわたって会話型アシスタンス、専門エージェント、ワークフロー自動化を適用し、Orbitはコード、パイプライン、デプロイメント、本番シグナルをコンテキストグラフに接続します。GitLab Flexは企業にシートとクレジットにわたる一つの年次コミットメントを提供し、Secrets Managerはプラットフォームを認証情報ガバナンスに拡張します。同社は顧客として NVIDIA、 Lockheed Martin、Ericsson、Deutsche Telekom、Agodaなどがプラットフォームを使用していることを強調しています。
詳細: UiPath (PATH) 価格予測2026年:エージェンティックAIがPATHを23ドルに押し上げることができるか?
GitLab (GTLB) Q2 FY2027決算概要:2億8,630万ドルの売上高超過、117%保持率と上方修正ガイダンス
GitLabはQ2 FY2027売上高2億8,630万ドル対予想2億7,310万ドル、調整後希薄化EPS 0.24ドル対コンセンサス0.18ドル、現在のRPO 7億4,470万ドル(20%増)を報告しました。ドル建てネット保持率は117%に達し、ARR 10万ドル超の顧客は17%増の1,571社に上昇しました。経営陣はFY2027売上高を11億2,900万ドルから11億3,300万ドル、調整後EPSを0.85ドルから0.87ドルに引き上げましたが、調整後フリーキャッシュフローは980万ドルに減少しました。
詳細: GitLab (GTLB) Q2 FY2027決算概要:21%売上成長と上方修正見通しが株価を9.98%押し上げ
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実績 |
サプライズ |
|
Q2 FY2027売上高 |
コンセンサス2億7,310万ドル |
2億8,630万ドル |
上回る。コンセンサスを1,320万ドル上回り、前年同期比21%増。 |
|
Q2非GAAP希薄化EPS |
コンセンサス0.18ドル |
0.24ドル |
上回る。コンセンサスを0.06ドル上回る。 |
|
Q2 GAAP希薄化EPS |
前年-0.06ドル |
-0.22ドル |
悪化。投資と株式報酬が増加。 |
|
ドル建てネット保持率 |
— |
117% |
改善。拡大が順次強化。 |
|
ARR 10万ドル超顧客 |
前年1,343社 |
1,571社 |
拡大。前年同期比17%増。 |
|
現在のRPO |
— |
7億4,470万ドル |
拡大。前年同期比20%増。 |
|
Q2非GAAP営業マージン |
前年17% |
15% |
圧縮。2ポイント減少。 |
|
Q2調整後フリーキャッシュフロー |
前年4,650万ドル |
980万ドル |
減少。3,670万ドル減。 |
|
FY2027売上高見通し |
従来11億1,200万~11億1,800万ドル |
11億2,900万~11億3,300万ドル |
上方修正。中央値が1,600万ドル上昇。 |
|
FY2027非GAAP EPS見通し |
従来0.79~0.82ドル |
0.85~0.87ドル |
上方修正。中央値が0.055ドル上昇。 |
- 売上高2億8,630万ドルは21%成長しコンセンサスを1,320万ドル上回りました: この結果は従来のガイダンス中央値2億7,300万ドルも上回りました。予想を上回る力強い成長は、企業拡大と新規顧客受注がAIコーディング競争に関する短期的懸念を上回ったことを示しました。
- 調整後EPS 0.24ドルはコンセンサスを0.06ドル上回りました: 非GAAP営業利益は15%マージンで4,260万ドルに達しました。この上回りは営業レバレッジを示しましたが、GitLabがAI投資を増やしたため、マージンは前年比2ポイント低下しました。
- ネット保持率は117%に達し、大口顧客は1,571社に上昇しました: ARR 10万ドル以上を生み出す顧客は17%増加し、初回注文成長は100%を超えました。この組み合わせは既存顧客からの健全な拡大とより強力な新規ビジネス需要を示しています。
- 現在のRPOは20%増の7億4,470万ドルに増加しました: 総RPOは16%増の12億ドルに達し、将来の売上に対するより強い可視性を提供しています。cRPO成長率が売上成長率に近いことは、四半期の上回りが基礎的な需要に支えられたことも示唆しています。
- 年間売上高ガイダンスは中央値11億3,100万ドルに上昇しました: 経営陣は中央値を1,600万ドル引き上げ、調整後営業利益ガイダンスを1億4,800万ドルから1億5,200万ドルに引き上げました。より高い売上と利益の見通しは営業ケースを強化しますが、四半期調整後フリーキャッシュフロー980万ドルは制約として残っています。
詳細: Adobe (ADBE) 価格予測2026年:AIマネタイゼーションがADBEを350ドルに押し上げることができるか?
GitLab (GTLB) 2026年投資見通し:70ドル強気ケース対35ドル弱気ケース
GitLabの2026年見通しは、より強力なブッキング、117%保持率、AI消費が持続的成長となり、同社がキャッシュ変換を回復するかどうかにかかっています。以下のアナリストアクションは、より良い実行と未解決の競合リスクとの間の緊張を反映しています。
強気ケース:AI製品がより迅速な顧客支出を推進しGTLBを70ドルに押し上げ
強気ケースは、Duo Agent Platformが企業ソフトウェアチームの中核ワークフロー層となり、Flexがより多くのAI使用量を有料クレジットに変換することを前提としています。ネットARR成長はすでにQ2で40%を超え、初回注文成長は100%を上回り、現在のRPOは20%上昇し、測定可能な需要シグナルを提供しています。
70ドルへの動きには、売上成長が20%近くまたはそれ以上を維持し、ネット保持率が最低117%を保ち、年間売上が11億3,300万ドルの上限を超える必要があります。調整後フリーキャッシュフローが980万ドルから回復することで、AI投資が一株当たり経済性を改善しているより強い証拠を提供するでしょう。
基本ケース:20%近い売上成長がGTLBを50ドルから60ドルに維持
基本ケースは、企業顧客がセキュリティ、コンプライアンス、AIにわたって拡大を続ける一方、小規模顧客が段階的にFlexを採用することを前提としています。売上は10%台後半で成長し、調整後収益性は改善しますが、GitHubやAIネイティブツールからの競争が評価の上昇を制限します。
このシナリオの下で、GTLBは主に50ドルから60ドルの間で取引される可能性があります。11億2,900万ドルから11億3,300万ドルの範囲内の売上、115%から117%前後の保持率、年間非GAAP営業利益1億5,000万ドル近くが範囲を支えるでしょう。保持率が110%を下回ると弱くなります。
弱気ケース:AIコーディングツールがGitLab成長を鈍化させGTLBを35ドルに押し下げ
弱気ケースは、開発者がより多くの作業をAIネイティブコーディングツールやクラウドプラットフォームに移行し、より広範なDevSecOps拡大への需要を減少させることを前提としています。シートと使用量成長の鈍化は保持率を弱め、R&D支出が高止まりし、キャッシュフロー改善を遅らせるでしょう。
35ドルへの動きは、売上成長が15%を下回り、保持率が105%に近づき、年次ガイダンスが引き下げられた場合により可能性が高くなります。調整後フリーキャッシュフローがQ2レベルの980万ドル近くにとどまることで、より低い評価倍率を避けることが困難になるでしょう。
ウォール街アナリストによる2026年GTLB株価予測
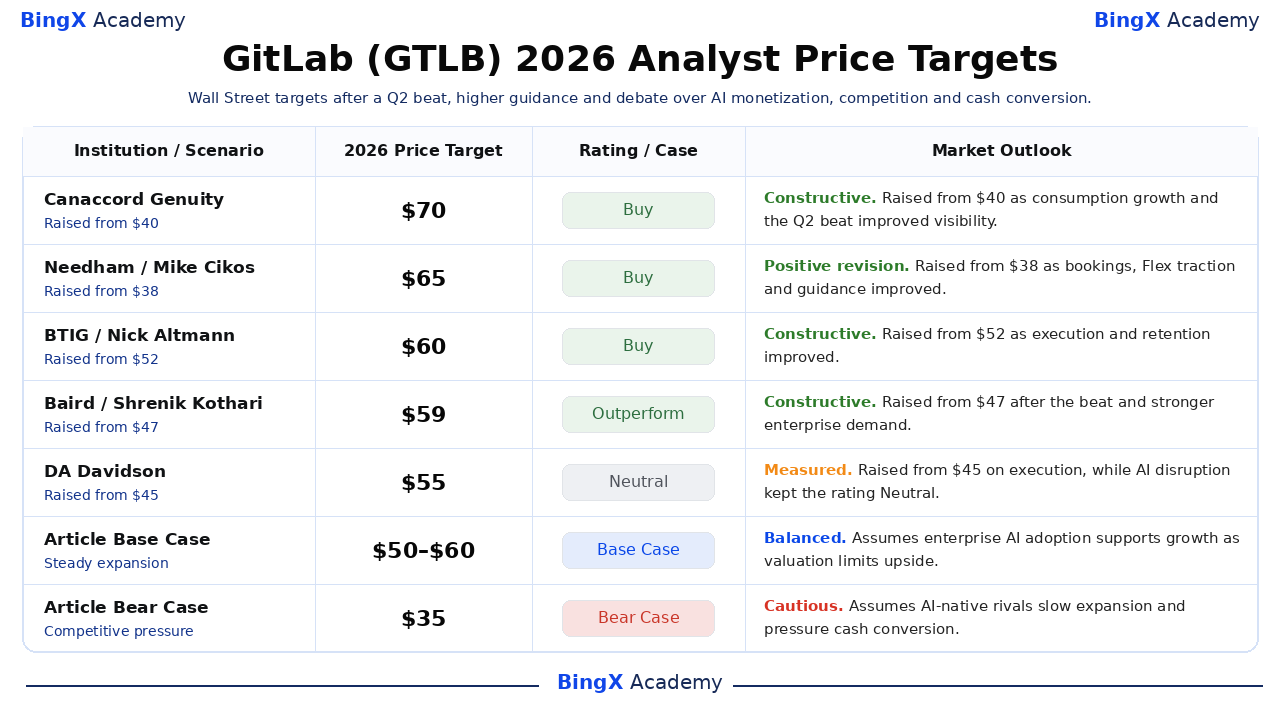
GitLabのQ2報告後の以下の6つの日付付きアクションは、47ドルから70ドルの広い範囲を示しています。これらは単一のコンセンサス予測ではなく第三者の参考ポイントです。最終的なベースと弱気の行はBingXアカデミーの編集シナリオであり、別途ラベルされています。
|
機関 / シナリオ |
2026年価格目標 |
格付け / ケース |
市場見通し |
|
Canaccord Genuity / Kingsley Crane |
70ドル |
買い |
建設的。9月2日:消費成長とQ2上回りが可視性を改善したため40ドルから引き上げ。 |
|
Needham / Mike Cikos |
65ドル |
買い |
ポジティブ改訂。9月2日:ブッキング、Flex牽引力、ガイダンス改善により38ドルから引き上げ。 |
|
BTIG / Nick Altmann |
60ドル |
買い |
建設的。9月2日:実行と保持率改善により52ドルから引き上げ。 |
|
Baird / Shrenik Kothari |
59ドル |
アウトパフォーム |
建設的。9月2日:上回りとより強い企業需要の後、47ドルから引き上げ。 |
|
DA Davidson / Lucky Schreiner |
55ドル |
中立 |
慎重。9月2日:実行により45ドルから引き上げ、AI破壊が格付けを中立に維持。 |
|
Barclays / Raimo Lenschow |
47ドル |
アンダーウェイト |
慎重。9月2日:25ドルから引き上げたが、競合懸念により格付けはアンダーウェイトを維持。 |
|
記事ベースケース |
50~60ドル |
ベースケース |
バランス。企業AI採用が評価制限上昇として成長を支えることを前提。 |
|
記事弱気ケース |
35ドル |
弱気ケース |
慎重。AIネイティブライバルが拡大を鈍化させキャッシュ変換に圧力をかけることを前提。 |
BingXでGitLab (GTLB)株を取引する方法
BingX TradFiと BingX AIツールを使用してGitLabのエージェンティック・プラットフォーム採用、企業拡大、キャッシュ変換見通しを取引します。GTLBは保持率、ブッキング、ガイダンス、競合製品ローンチに急激に反応する可能性があるため、トレーダーはポジション参入前に触媒とリスク制限の両方を定義すべきです。
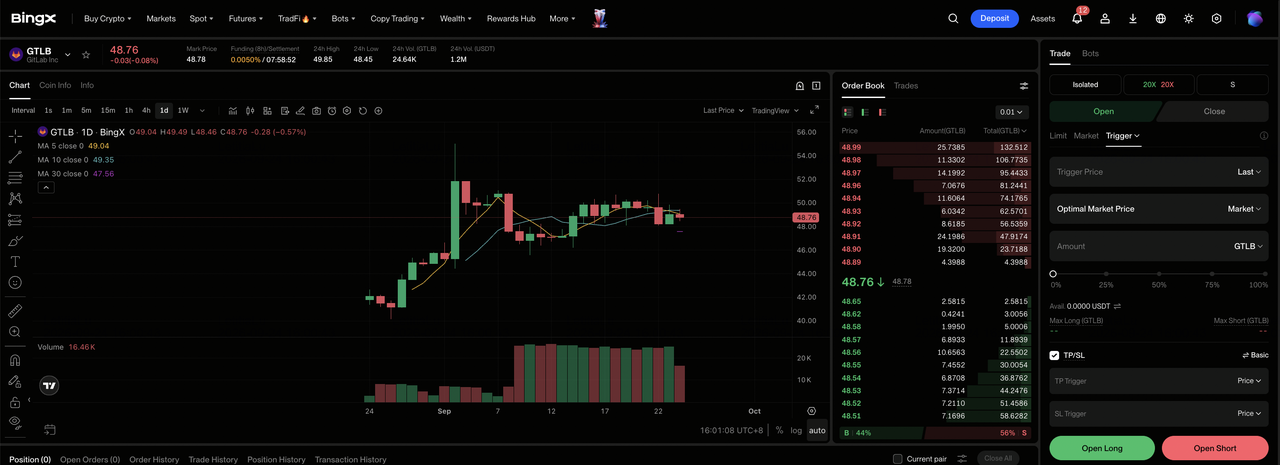
ステップ1:BingX TradFiにアクセス。 サインアップしてBingX取引所ダッシュボードの専門 TradFiセクションにナビゲートします。
ステップ2:GitLab (GTLB)を選択。 GTLB-USDT無期限先物契約を検索・選択します。
ステップ3:方向を選択。 Duoマネタイゼーションが保持率とブッキングを押し上げる場合は ロング開始を選択。AIネイティブ競争が企業拡大を鈍化させるかガイダンスが弱まる場合はショート開始を選択します。
ステップ4:レバレッジとマージンモードを選択。 リスク許容度に基づいて 分離またはクロスマージンを選択します。決算後9.4%の動きは、なぜ保守的なレバレッジと明確なポジションサイジングが重要かを示しています。
ステップ5:厳格なリスクプロトコルを実行。 取引参入前または直後に 利益確定とストップロス(TP/SL)レベルを設定します。GTLBは売上、保持率、RPO、Flex採用、マージン、フリーキャッシュフローに迅速に反応する可能性があります。
2026年のGitLab投資家が注視すべき5つのリスク
GitLabの評価は、より強力な企業需要を持続的なキャッシュフローに変換することにかかっています。AI採用の鈍化、キャッシュ変換の弱さ、取引タイミング、希薄化のすべてが成長を減少させるか評価に圧力をかける可能性があります。
- AIコーディングツールがGitLab使用量を減少させる可能性: GitHub、Claude Codeその他のAIネイティブ製品がより多くの開発者ワークフローを吸収する可能性があります。シートまたはクレジット消費の低下は117%の保持率に圧力をかけ、既存顧客からの拡大を減少させるでしょう。
- キャッシュフローが調整後収益に遅れる可能性: 調整後フリーキャッシュフローは4,650万ドルから980万ドルに減少し、営業キャッシュフローはマイナス310万ドルに転じました。継続的な弱さは非GAAP収益成長を価値の少ないものにするでしょう。
- 大型企業取引は四半期間で変動する可能性: 主要顧客はしばしばセキュリティ、調達、アーキテクチャレビューを要求します。遅延は基礎需要が健全なままでも、ブッキングとRPOを後の期間に移す可能性があります。
- 株式報酬が株主を希薄化させる可能性: GAAP損失は3,680万ドルに拡大し、GAAP EPSはマイナス0.22ドルに下落しました。継続的な株式報酬は、より強いキャッシュフローまたは自社株買いが希薄化を相殺しない限り、株式数を増加させる可能性があります。
- より高い評価はガイダンス未達をより高コストにする: GTLBの49.01ドル参考価格はすでに2026年で30.59%上昇していました。11億2,900万ドルのガイダンス下限を下回る売上や110%未満の保持率は、評価倍率を迅速に圧縮する可能性があります。
最終所見:2026年にGitLabに投資すべきか?
GitLabのQ2はより強力な営業証拠を生み出しました:売上はコンセンサスを1,320万ドル上回り、保持率は117%に達し、現在のRPOは20%成長し、年間売上ガイダンスは中央値で1,600万ドル上昇しました。これらの数値は、AIがソフトウェアの構築方法を変える中でも、企業が統制されたDevSecOpsプラットフォームを依然として評価しているという見方を支持しています。
強気ケースには、DuoとFlexが成長を維持しキャッシュ変換を回復し、70ドルへの道を支える必要があります。弱気ケースは、競争、希薄化、フリーキャッシュフローの弱さがGTLBを35ドルに引き下げる可能性を反映しています。保守的なトレーダーは、一つの強い四半期を持続的な転換点として扱う前に、保持率、初回注文成長、cRPO、営業マージン、調整後フリーキャッシュフローを合わせてモニターする可能性があります。
リスク注意喚起: GTLBのような株式の取引と投資には資本損失のリスクが伴います。企業実行、競争、評価変更、レバレッジ取引は急速な損失を生み出す可能性があります。資本配分前に独立した調査を実施してください。
関連読み物
- Oracle (ORCL) 価格予測2026年:AIクラウド成長がORCLを260ドルに押し上げることができるか?
- UiPath (PATH) 価格予測2026年:エージェンティックAIがPATHを23ドルに押し上げることができるか?
- Adobe (ADBE) 価格予測2026年:AIマネタイゼーションがADBEを350ドルに押し上げることができるか?
- Figma (FIG) 価格予測2026年:AIマネタイゼーションがFIGを45ドルに押し上げることができるか?
- CrowdStrike (CRWD) 価格予測2026年:AIセキュリティとFalcon FlexがCRWDを280ドルに押し上げることができるか?
