

Atlassian(TEAM)は、技術チームとその組織全体をつなぐコラボレーション、ソフトウェア開発、サービス管理アプリケーションを企業向けに提供しています。JiraとConfluenceは確立されたサブスクリプションエンジンを提供し、RovoとTeamwork GraphはAI支援ワークフローへとプラットフォームを拡張しています。顧客の更新、有料プラットフォームの拡大、クラウド提供コストが、その広範な採用が持続的な収益とキャッシュ創出をもたらすかどうかを左右します。
直近の四半期ではクラウドの成長が加速した一方、次の会計年度では報告ベースの拡大が鈍化します。 Atlassian Q4 FY2026の収益は28%増の17億6,600万ドルとなり、クラウド売上は31%増加しました。GAAP営業利益率は12%に達し、2027年度の収益成長率ガイダンスは13%となりました。次の試練は、顧客移行とAI導入が収益性の高いサブスクリプション成長を維持できるかどうかです。
2026年のTEAM株価予測は、現在2つの対立する見方を中心に展開されています:
- クラウドとAI拡大のシナリオ: 有料Rovo導入とエンタープライズCollectionsが定期サブスクリプションを深化させ、クラウド成長がデータセンター移行を相殺しながら収益性を維持できる可能性があります。
- 移行とマージン圧迫のシナリオ: 移行の遅延、更新の低迷、またはAI提供コストの上昇により、データセンター収益が減少し市場の期待が高止まりする中で、営業レバレッジが損なわれる可能性があります。
本ガイドでは、Atlassianの8月6日決算発表、パートナーシップの開示情報、10月21日時点の市場データを基に、TEAMの株価予測、2026年の価格シナリオ、主要リスク、アナリストの見通しを詳しく解説します。また、 TEAM株の購入方法についても、 BingX TradFiでUSDTまたはUSDCを使って購入する方法を紹介します。
2026年10月にAtlassian投資家が知っておくべきトップ5の事項
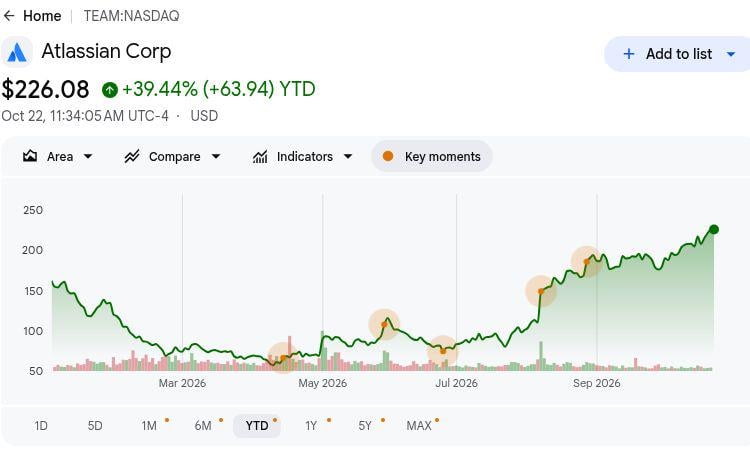
- TEAMは10月21日に225.51ドルで引け、年初来39.08%上昇: 株価は今年大幅に上昇しており、280ドルの強気シナリオはより強いクラウド導入と収益性に依存しています。持続的な上昇には、AI機能が追加のサブスクリプション収益を生み出し、長期的な収益成長を支える必要があります。
- Q4収益は28%増の17億6,600万ドルに増加。 クラウド収益は12億1,300万ドルに達し、強いエンタープライズ需要と顧客移行の継続を反映しています。 データセンター収益のタイミングが全体的な成長に影響するため、持続的なクラウド拡大が重要になります。
- サブスクリプションARRはエンタープライズ需要の拡大とともに66億600万ドルに達成: 残存履行義務は48億1,700万ドルとなり、将来の収益への視界を提供しています。顧客の更新、クラウド移行、運営効率が、これらのコミットメントが収益とキャッシュフローにどれほど効果的に転換されるかを決定します。
- RovoとOpenAIとの拡大されたパートナーシップが新たなAI成長機会を生み出す: Atlassianの10月6日の発表は、エンタープライズコラボレーションプラットフォーム全体にわたるAI機能の統合を強化します。Rovoの広範な導入と有料AI機能は、より大きなサブスクリプションと深い顧客エンゲージメントを支援できます。
- 四半期フリーキャッシュフローは4億7,500万ドルに達成: Atlassianは12億4,000万ドルの現金を保有し、通年で13億1,900万ドルのフリーキャッシュフローを創出しました。強力なキャッシュ創出はAI開発とエンタープライズ拡大を支援し、サブスクリプション収益性の改善が長期的な株主還元にとって重要となります。
Atlassian(TEAM)とは何か?
Atlassianは、組織が業務の計画、ソフトウェアの構築、知識の管理、内部サービスの提供を支援するエンタープライズソフトウェア企業です。クラウドベースの運営モデルにより、共有ワークフローと情報を通じて開発、IT、ビジネスチームをつなげます。Jira、Confluence、Loom、Jira Service Managementは、プロジェクト追跡から従業員サポート、非同期コラボレーションまで多岐にわたるアプリケーションを提供しています。同社はサブスクリプション、データセンターライセンス、マーケットプレイス関連サービスを通じて収益を得ており、35万社以上の顧客がその広いビジネス展開を示しています。
Atlassianの成長戦略は、クラウド移行、エンタープライズプラットフォームの拡大、AI支援チームワークに焦点を当てています。2026年10月、同社は OpenAIとのパートナーシップを拡大し、エンタープライズワークフロー全体でTeamwork GraphとRovoにフロンティアモデルを接続しました。同社はまた、Isolated Cloud、AI管理コントロール、業界固有のコンプライアンス機能を通じて、サービス管理とガバナンス機能を拡充しています。6月30日時点でサブスクリプションARRが66億600万ドルに達し、これらの取り組みは大規模な顧客基盤をより価値が高く収益性の高いサブスクリプションへと転換しながら、定期収益を強化することを目指しています。
Atlassian(TEAM)Q4 FY2026決算概要:クラウド成長がEPS回復を牽引、見通しは鈍化
AtlassianはQ4 FY2026の収益として17億6,600万ドルを報告し、前年比28%増となりました。これはクラウド売上12億1,300万ドルとエンタープライズコミットメントの強化によって牽引されました。GAAP営業利益は2億1,100万ドルに達し、調整後営業利益率は36%に上昇し、希薄化後EPSは0.55ドルの利益を回復し、営業レバレッジの改善を示しました。残存履行義務が48億1,700万ドル、2027年度の収益成長率見通しが13%という状況の中、将来の収益はクラウド移行、サブスクリプション拡大、AI支出の規律にかかっています。
詳細はこちら: Atlassian(TEAM)Q4 FY2026決算概要:28%の収益成長と強力なクラウドモメンタムが35.31%の急騰を牽引
|
財務指標 |
ガイダンス/コンセンサス |
報告値/実績値 |
サプライズ |
|
収益 |
Q4 FY2025:13億8,400万ドル |
17億6,600万ドル |
改善。前年比28%増。 |
|
クラウド収益 |
Q4 FY2025:9億2,770万ドル |
12億1,300万ドル |
拡大。前年比31%増。 |
|
サブスクリプションARR |
2025年6月:53億8,200万ドル |
66億600万ドル |
拡大。前年比23%増。 |
|
残存履行義務 |
前年比較 |
48億1,700万ドル |
拡大。前年比44%増。 |
|
GAAP営業利益率 |
Q4 FY2025:−2% |
12% |
改善。14ポイント上昇。 |
|
非GAAP営業利益率 |
Q4 FY2025:24% |
36% |
改善。12ポイント上昇。 |
|
GAAP希薄化後EPS |
Q4 FY2025:−0.09ドル |
0.55ドル |
改善。黒字回復。 |
|
Q1 FY2027収益ガイダンス |
新規フォワードガイダンス |
17億500万ドル〜17億1,500万ドル |
見通し。翌四半期の収益レンジ。 |
- Q4収益は28%増の17億6,600万ドルに増加。 クラウド売上は12億1,300万ドルに達し、エンタープライズ顧客全体でのサブスクリプション需要の増加と移行活動を反映しています。継続的なクラウド導入とより広範なプラットフォーム拡大は、収益モメンタムの維持に重要となります。
- クラウド収益は31%増の12億1,300万ドルに上昇。 エンタープライズサブスクリプション需要と移行活動が、Atlassianのコラボレーションおよびサービス管理アプリケーション全体のパフォーマンスを牽引しました。継続的なクラウド導入と有料プラットフォームの拡大が収益を支援できますが、インフラ支出とAI提供コストが収益性に影響します。
- GAAP希薄化後EPSは収益性改善により0.55ドルに達成。 営業利益率は12%に上昇し、非GAAP営業利益率は前年の24%から36%に達しました。より強力なサブスクリプション収益が収益性を支援しましたが、収益構成がクラウドへとさらにシフトするにつれて、提供効率が重要になります。
- サブスクリプションARRは6月30日時点で66億600万ドルに達成。 年間定期サブスクリプションは23%増加し、クラウドとデータセンターのコミットメントのより広い基盤を支えています。エンタープライズ導入の拡大が定期収益を支援しますが、リターンは顧客維持とクラウドプラットフォームへの収益性の高い移行に依存します。
- Q1 FY2027収益ガイダンスは17億500万ドル〜17億1,500万ドルに達成。 見通しにはクラウド成長28.5%が含まれており、提供はエンタープライズ移行と顧客拡大に依存します。コミットメントをサブスクリプションに転換し、提供コストを管理し、更新を維持することが将来の収益成長に重要となります。
Atlassian(TEAM)2026年投資見通し:280ドルの強気シナリオ対180ドルの弱気シナリオ
Atlassianの2026年見通しは、より強力なクラウド導入がデータセンター移行を通じて定期収益を維持できるかどうかにかかっています。Q4のクラウド収益は31%増加し収益性が改善しましたが、2027年度ガイダンスはより低い総成長率と正常化されたマージンを示しています。以下の編集シナリオは、サブスクリプション、Rovo導入、提供経済が年末までのリターンをどのように形成するかをテストします。
強気シナリオ:クラウド成長とRovo導入がTEAMを280ドルへ押し上げる
有料クラウド拡大の加速により定期利益が増加し、エンタープライズAI展開がコラボレーションプラットフォームをより価値あるものにします。Q4のクラウド収益は31%増の12億1,300万ドルに達し、サブスクリプションARRは23%増加しました。CollectionsとRovoの広範な導入により、ライセンスユーザーの追加にのみ依存することなく、既存アカウント内の支出を深化させることができます。
280ドルシナリオは、クラウド成長がQ1見通しの28.5%を超え、収益が17億1,500万ドルを上回る場合に支持されます。GAAP利益率がプラスを維持することで、より広範なプラットフォーム導入が単なる利用増加ではなく、より強力な収益と結びつきます。
ベースシナリオ:安定したクラウドサブスクリプションがTEAMを220〜250ドルの範囲に維持
定期的なクラウドサブスクリプションにより、データセンター売上が減少しAI支出が成長の恩恵の一部を吸収する中でも、営業利益をプラスに保てる可能性があります。AtlassianはFY2027のクラウド成長25.5%対データセンター17%減少をガイドしました。その組み合わせは拡大を支援しますが、総収益成長13%は直近四半期のペースを下回るままとなります。
220〜250ドルのレンジは、ガイドされたクラウド成長、継続的な更新、プラスのGAAP営業利益率に合致します。より良い有料導入が上限を支援できますが、移行の遅延や提供コストの上昇がさらなるバリュエーション拡大を制限する可能性があります。
弱気シナリオ:移行の遅延とコスト上昇がTEAMを180ドルへ引き下げる
クラウド移行の遅延により、データセンター収益の減少への露出が高まり、AIおよびインフラコストの吸収が弱まります。経営陣のFY2027 GAAP営業利益率見通しは4.5%で、Q4の12%を下回っています。エンタープライズ更新が弱まったり、有料拡大なしに利用が増加したりすると、定期サブスクリプション基盤があるにもかかわらず、収益モメンタムを失う可能性があります。
180ドルシナリオは、クラウド成長がガイダンスを下回り、サブスクリプションARR拡大が弱まる場合に現実味を帯びます。RovoとよりNewしいエンタープライズ製品は、単に収益性を安定させるためにより多くを貢献する必要があり、より高い倍率への支持が減少します。
ウォール街アナリストによる2026年のTEAM株価予測
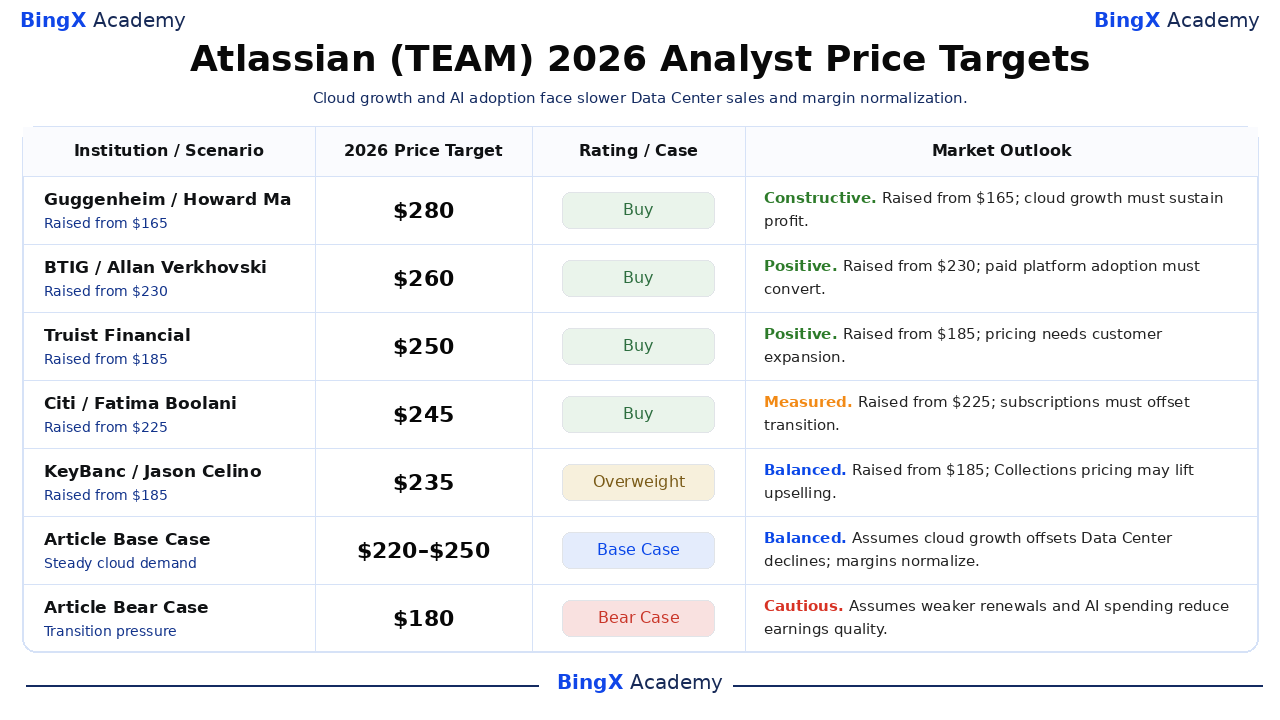
これらの具体的な日付付き目標価格は、AtlassianのNasdaq上場株式を指しており、一般的にカレンダー2026年を超える約12ヶ月をカバーしています。選択された235〜280ドルの範囲は、クラウド成長、価格設定、エンタープライズ導入に関する異なる評価を反映しています。最後の2行は別の編集シナリオであり、付随するビジネス解釈はこの記事の分析です。
|
機関/シナリオ |
2026年目標株価 |
レーティング/シナリオ |
市場見通し |
|
Guggenheim |
280ドル |
買い |
建設的。2026年10月19日:165ドルから280ドルに引き上げ、買いを維持。編集見解:クラウド拡大とエンタープライズ導入は、株価回復後の収益を維持する必要があります。 |
|
BTIG |
260ドル |
買い |
ポジティブ。2026年10月20日:230ドルから260ドルに引き上げ、買いを維持。編集見解:より広範なプラットフォーム導入が反復可能なサブスクリプション利益とキャッシュに転換される必要があります。 |
|
Truist Financial |
250ドル |
買い |
ポジティブ。2026年10月21日:185ドルから250ドルに引き上げ、買いを維持。編集見解:より高い価格設定には、一時的なライセンス効果ではなく、持続可能な顧客拡大が必要です。 |
|
Citi |
245ドル |
買い |
慎重。2026年10月20日:225ドルから245ドルに引き上げ、買いを維持。編集見解:定期的な需要がデータセンター売上の鈍化とガイドされたマージンの低下を相殺する必要があります。 |
|
KeyBanc |
235ドル |
オーバーウェイト |
バランス。2026年10月19日:185ドルから235ドルに引き上げ、オーバーウェイトを維持。編集見解:使用量ベースの価格設定がCollectionsのアップセルを支援できますが、移行の遅延がタイミングリスクをもたらします。 |
|
記事ベースシナリオ |
220〜250ドル |
ベースシナリオ |
バランス。ガイドされたクラウド拡大がデータセンター減少を相殺し、2026年12月末までにマージンが正常化すると想定。 |
|
記事弱気シナリオ |
180ドル |
弱気シナリオ |
慎重。移行の弱化とAIコストが2026年12月末までに収益の質を低下させると想定。 |
BingXでAtlassian(TEAM)株を購入する方法
上場および口座資格条件に従い、 BingX株式取引を通じて USDTまたは USDCを使用してAtlassian株を購入・保有できます。Atlassianはクラウドコラボレーション、ソフトウェア開発、ナレッジマネジメント、エンタープライズAIワークフローへのエクスポージャーを提供します。対象ユーザーはレバレッジを使用したり継続的なファンディングフィーを支払うことなく、投資目標に応じて保有量を調整できます。
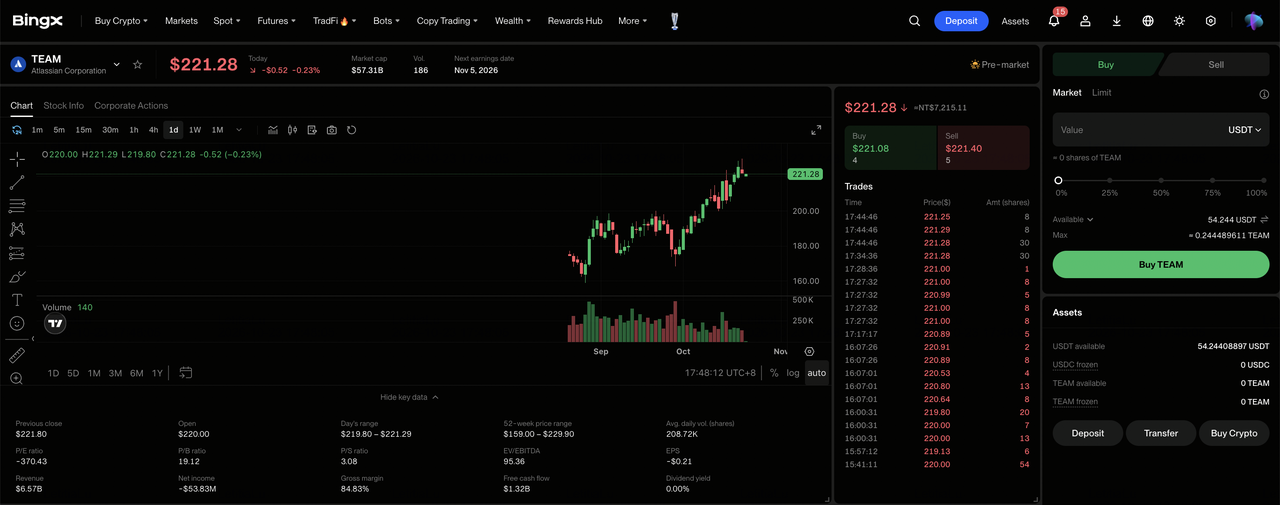
ステップ1:BingX株式取引にアクセスする。 新規登録またはBingXにログインし、必要な 本人確認を完了し、「TradFi > Stocks」に移動します。初めて製品にアクセスする場合は、株式取引リスク開示に同意してください。
ステップ2:USDTまたはUSDCを準備する。 スポットアカウントに購入に十分な資金があることを確認してください。必要に応じて、ファンドアカウントまたはウェルスアカウントからUSDTまたはUSDCを移転します。投資規模を選択する前に、選択した株式の最低注文額と端株の対象可否を確認してください。
ステップ3:Atlassian(TEAM)を選択する。 株式市場を開き、 Atlassian(TEAM)を検索し、クラスA株があなたのアカウントで利用可能であることを確認します。会社の概要、現在の株価、取引セッション、利用可能な注文タイプを確認してください。
ステップ4:Atlassian株を購入する。 「買い」を選択し、許可された投資額または株数を入力し、対応する 成行注文または指値注文を選択します。成行注文はサポートされるセッション中に利用可能な価格を使用し、指値注文は指定した価格以下での約定と十分な流動性が必要です。
ステップ5:保有状況を確認・管理する。 「Stocks > Positions」を開いて、TEAM株と未実現損益を監視します。全注文を使用してトランザクションを確認したり、必要に応じて株式を売却したりします。T+1決済は一般的に、購入した株式を売却できるタイミングではなく、売却代金が出金可能になるタイミングに影響します。
2026年にAtlassian投資家が注目すべきトップ5のリスク
Atlassianのサブスクリプション基盤、エンタープライズプラットフォーム、拡大するエンタープライズAI機能は、収益見通しを支援しています。しかし、クラウド需要、提供コスト、移行タイミング、収益化要件が収益性と株主還元を圧迫する可能性があります。
- クラウド需要の低下が収益を圧迫する可能性: Q4のクラウド収益はエンタープライズ導入と移行活動に支えられ12億1,300万ドルに達しました。サブスクリプション拡大や更新量が減少すると、既存契約の更新時に収益と営業リターンが低下する可能性があります。
- 提供コストの上昇がマージンを制約する可能性: FY2027のGAAP営業利益率ガイダンスは4.5%で、Q4の12%と比較して低くなっています。インフラとAIのコストが高まると、クラウド収益とエンタープライズサブスクリプションの成長が鈍化した場合に収益性が弱まる可能性があります。
- エンタープライズ移行の遅延が収益成長を制限する可能性: 残存履行義務は48億1,700万ドルに達しましたが、認識は契約上の提供とサブスクリプションのタイミングに依存します。移行の遅延、顧客展開、またはエンタープライズ拡大の遅れが将来の収益の見通しを低下させる可能性があります。
- AI投資が株主還元を弱める可能性: AtlassianはRovoとエンタープライズガバナンス機能をより広いコラボレーションプラットフォームを通じて拡大しました。導入上の問題や提供コストの上昇により、AI機能の使用にもかかわらず、インクリメンタルなサブスクリプション利益が制限され株主価値が低下する可能性があります。
- サブスクリプション成長の鈍化がバリュエーションを圧迫する可能性: AtlassianのFY2027 ARR成長見通しは18%に達し、クラウド拡大に支えられています。移行の遅延、更新の低迷、または提供コストの上昇が収益を低下させ株価下落を引き起こす可能性があります。
最終考察:2026年にAtlassianに投資すべきか?
Atlassianの66億600万ドルのサブスクリプションARRと四半期4億7,500万ドルのフリーキャッシュフローは、定期的な規模と意味のあるキャッシュ創出を示しています。クラウド移行、エンタープライズCollections、Rovoは、レガシーライセンスへの依存を減らしながら顧客支出を深化させる機会を提供しています。その進歩を維持するには、サブスクリプションの維持、収益性の高いAI導入、継続的な運営規律にかかっています。
280ドルの強気シナリオは、より速いクラウド拡大、より強力な有料Rovo導入、持続的なGAAP収益性を前提としています。220〜250ドルのベースシナリオはガイドされた成長を反映し、180ドルの弱気シナリオは移行の弱化とコスト上昇を考慮しています。TEAMが10月21日に225.51ドルで引けたことを踏まえ、投資家はエンタープライズ導入が持続可能な1株当たり利益をもたらすかどうかを注視すべきです。
リスク注意: Atlassianの定期サブスクリプションは投資リスクを排除しません。クラウド導入の鈍化、AIコストの上昇、または移行の遅延が収益と株主還元を弱める可能性があります。TEAM株を購入する前に、投資家はバリュエーション、サブスクリプションパフォーマンス、リスク許容度を評価すべきです。
関連記事
- BingX株式取引とは?暗号資産で米国株・ETFを取引するための初心者ガイド
- Salesforce(CRM)2026年株価予測:Agentforce主導の成長でCRMは330ドルに向かうか?
- Adobe(ADBE)2026年株価予測:AI収益化でADBEは350ドルに向かうか?
- Figma(FIG)2026年株価予測:36.00ドルのAIローンチパッドか、過大評価されたIPO後のハングオーバートラップか?
- CrowdStrike(CRWD)2026年株価予測:AIセキュリティとFalcon FlexでCRWDは280ドルに向かうか?
- Microsoft(MSFT)2026年株価見通し:Azure AIとCopilot成長でMSFT株は550ドル超えを目指せるか?
