

Applied Digital(APLD)は AIデータセンターを クラウド顧客向けに建設・賃貸しています。レガシーホスティング事業は運営基盤を提供し、大規模な電力対応キャンパスは高性能コンピューティングの経常賃料への道筋を創出します。リース済み容量だけでは賃料は生まれません。建設、電力接続、顧客への引き渡し、資金調達条件が、これらのキャンパスが既存株主へのリターンを生み始めるタイミングを左右します。
最新四半期では、急速な売上成長とともに高コストの建設が進みました。 Applied Digital 2027年度第1四半期の売上は3億4,190万ドルに達し、HPC基本賃料6,580万ドルとテナント内装工事収益1億8,350万ドルを含む一方、GAAP基準の普通株主帰属損失は2億2,100万ドルに拡大しました。現金および拘束性現金は37億ドルに達し、負債は64億ドルとなっています。今後の引き渡しにより、経常賃料が金利・建設コストより速く増加することが求められます。
2026年後半にかけてのApplied Digitalの株価予測には、2つの対立する見方があります:
- 強気シナリオ:リース済みAIキャンパスがサービス開始日を迎え、経常基本賃料が上昇し、約360億ドルの基本契約期間収益パイプラインへの投資家の信頼が高まります。
- リスクシナリオ:遅延、高コストの資金調達、顧客集中、不規則な内装工事売上により、売上急増が普通株主にとって価値の低いものになります。
このガイドでは、Applied Digitalのビジネス、最新決算、ウォール街の目標株価、3つの条件付き価格シナリオ、そして APLD株先物の取引方法を BingX TradFiを通じて解説します。
2026年10月にApplied Digital投資家が知っておくべき5つのポイント
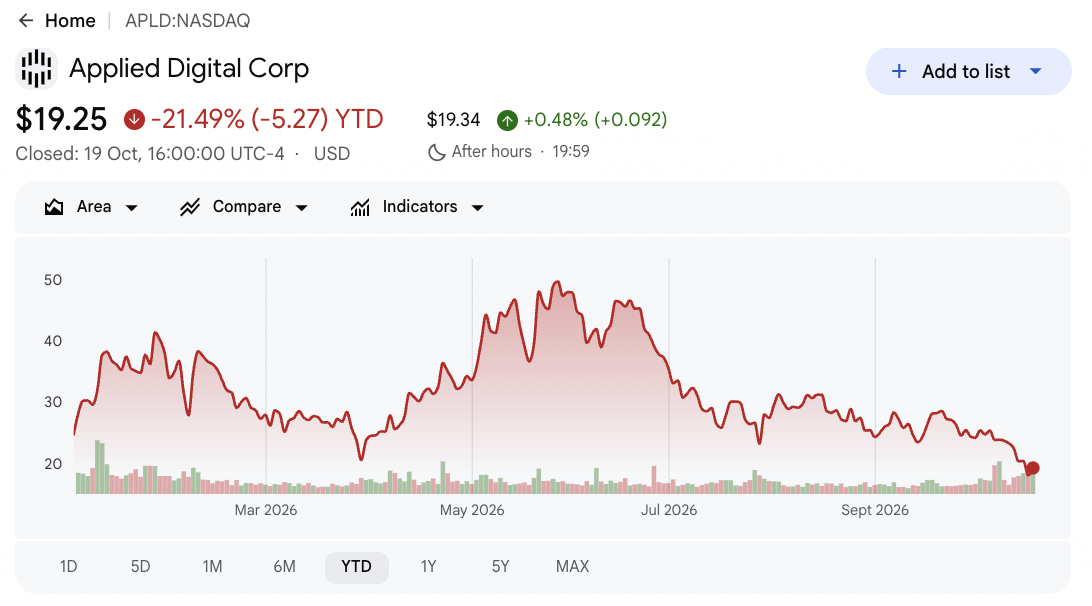
- 急成長にもかかわらず株価は下落しています。APLD株は2026年10月19日に19.25ドルで引け、年初来21.49%下落しています。市場は322%の前年比売上増加を単純に外挿するのではなく、プロジェクト納期と資金調達の不確実性を織り込んでいます。
- 売上の構成が見出しよりも重要です。2027年度第1四半期の売上は3億4,190万ドルに達しました。HCPホスティングには6,580万ドルの基本賃料と1億8,350万ドルの内装工事サービスが含まれます。プロジェクト工事収入は、同様に経常的なリース収益として扱うべきではありません。
- リース済み電力は重要ですが、時間がかかります。Applied Digitalは米国5つのキャンパスにわたり1.41ギガワットのリース契約を締結し、これらのリースにわたる約360億ドルの基本契約期間収益を報告しました。これは将来の契約上の価値であり、現在の報告済み収益や現金ではありません。
- 物理的な引き渡しが近期の試金石です。Polaris Forge 1は8月31日時点で175メガワットが稼働中、10月1日のフェーズ後は250メガワットになりました。経営陣は2026年末までにノースダコタ州全体で300メガワットの稼働を目標としています。投資家はそのマイルストーンに対して納入済み容量を確認できます。
- 資金調達が株式の結果を左右します。8月31日時点の現金、同等物、拘束性現金の合計は37億ドルで、負債64億ドルに対応しており、四半期利息費用は7,740万ドルに達しました。リースの追加は、資金調達がリターンを不均衡に吸収しない場合にのみ価値を加えます。
Applied Digital(APLD)とは?
Applied Digitalはダラスを拠点とする AIインフラストラクチャ企業で、 高性能コンピューティング(HPC)および人工知能向けの大規模データセンターを開発・所有・運営しています。Polaris ForgeおよびDelta Forgeキャンパスは、高密度 AIコンピューティングに必要な電力、冷却、インフラを提供しています。 CoreWeaveはPolaris Forge 1の容量をリースしており、他のハイパースケーラーも追加キャンパスへのコミットメントを行っています。Applied Digitalは、契約容量が稼働するにつれて、長期リース、テナント費用精算、建設関連サービスを通じて収益を生み出しています。
もともとApplied Blockchainとして知られていたこの会社は、暗号通貨マイニングから始まり、データセンターホスティングとAIインフラへと転換しました。レガシーの286MW 暗号通貨マイニングホスティング事業は、2027年度第1四半期に3,780万ドルの収益を生み出しました。Applied Digitalはまた、上場企業ChronoScaleの約96%を保有しており、GPUコンピューティングプラットフォームとして50MWの Microsoft AI展開計画があります。これらの事業を合わせることで、AIデータセンターリースとGPUコンピューティングへのエクスポージャーが拡大し、将来の成長は建設実行、顧客需要、契約容量を経常収益に転換することにかかっています。
関連記事: 2026年に注目すべきトップ高性能コンピューティング(HPC)銘柄:加速コンピューティング市場のリーダー
Applied Digital(APLD)2027年度第1四半期決算概要:AIデータセンターの成長が売上322%増を牽引
Applied Digitalは2027年度第1四半期の売上として3億4,190万ドルを報告し、前年比322%増となりました。これはHPCテナント内装工事収益1億8,350万ドルとAIデータセンターからの基本賃料6,580万ドルによって牽引されました。調整後EBITDAは6,440万ドルに達し、業務パフォーマンスの改善を反映しています。ただし、普通株主帰属GAAP損失は2億2,100万ドルに拡大し、64億ドルの負債と37億ドルの現金・拘束性現金が、資金調達コストと経常賃料成長を見通しの中心に置き続けています。
関連記事: Applied Digital(APLD)2027年度第1四半期決算概要:売上322%増が0.17%の株価上昇を牽引
|
財務指標 |
ガイダンス/コンセンサス |
報告値/実績 |
サプライズ |
|
売上高 |
前年同期8,090万ドル |
3億4,190万ドル |
拡大。322%増;内装工事が大部分を牽引。 |
|
調整後売上高 |
前年同期6,420万ドル |
3億0,040万ドル |
拡大。ChronoScale事業を除く。 |
|
HPC基本賃料収益 |
前年同期0ドル |
6,580万ドル |
開始。経常ホスティング賃料が可視化されました。 |
|
HPCテナント内装工事収益 |
— |
1億8,350万ドル |
大幅増。前年比1億5,720万ドル増。 |
|
GAAP純損失 |
前年同期1,850万ドル |
2億2,100万ドル |
拡大。損失が2億0,250万ドル増加。 |
|
調整後純損失 |
前年同期760万ドル |
410万ドル |
縮小。損失が350万ドル減少。 |
|
調整後EBITDA |
前年同期50万ドル |
6,440万ドル |
改善。前年比6,390万ドル増。 |
|
負債 |
— |
64億ドル |
レバレッジ高。37億ドルの現金・拘束性現金に対して。 |
- 内装工事が主な成長エンジンでした。HPCホスティングは2億6,260万ドルを貢献し、テナント内装工事1億8,350万ドル、基本賃料6,580万ドル、回収1,330万ドルで構成されています。キャンパスの追加フェーズがサービスに入るにつれ、経常賃料を追跡してください。
- 四半期終了後に納入が進展しました。Polaris Forge 1の最初の100メガワット棟は2025年10月にサービス開始しました。続いて2026年7月と10月に75メガワットの2フェーズが稼働し、稼働容量は250メガワットになりました。他のキャンパスはまだ建設中であるため、賃料はリースより遅れます。
- GAAPと調整後の結果は乖離しています。調整後純損失は410万ドル(1株当たり0.01ドル)に縮小しましたが、GAAP基準の普通株主帰属損失は2億2,100万ドル(0.76ドル)に拡大しました。ChronoScaleはGAAPには連結されますが、調整後指標からは除外されます。資金調達と評価効果も重要です。
- 業務の進展には利息負担が伴います。調整後EBITDAは50万ドルから6,440万ドルに上昇しましたが、利息費用は800万ドルから7,740万ドルに跳ね上がりました。EBITDAには元本が含まれません。増加する経常賃料はプロジェクト資金調達コストを上回る必要があります。
- 流動性とレバレッジは同時に精査する必要があります。8月31日時点の現金、同等物、拘束性現金の合計は37億ドルで、負債64億ドルに対応しています。360億ドルの基本契約期間リース数字は将来数年にわたるもので、即時回収可能ではありません。稼働開始日と資金調達条件が株主リターンを左右します。
関連記事: 2026年に買うべきトップAIデータセンター銘柄:クラウド、サーバー、AIコンピューティングインフラ
Applied Digital(APLD)2026年投資見通し:強気シナリオ45ドル対弱気シナリオ14ドル
Applied Digitalの2026年見通しは、契約済みAIデータセンター容量1.41GWを稼働施設と経常賃料収入に転換できるかどうかにかかっています。四半期基本賃料6,580万ドルは初期の進展を示していますが、建設スケジュール、資金調達コスト、キャッシュ創出が評価の中心であり続けます。以下のシナリオは、キャンパス納入とリース転換が年末にかけてAPLDのパフォーマンスをどのように形成するかを反映しています。
強気シナリオ:AIデータセンターの急速な拡張がAPLDを45ドルに押し上げる
強気シナリオでは、Applied Digitalがノースダコタ州での年末稼働容量300MWという目標を達成し、追加施設が経常賃料を生み始めることを想定しています。他のキャンパスでの進展と信頼性の高いプロジェクト資金調達により、約360億ドルの長期リースコミットメントを将来収益に転換できるとの信頼が高まるでしょう。
45ドルへの上昇には、施設の適時引き渡し、HPC基本賃料収入の増加、管理可能な資金調達コストが必要です。より強いキャッシュ創出と限られた株主希薄化が、より高い評価をさらに支えるでしょう。
基本シナリオ:安定した賃料成長がAPLDを22ドルから32ドルの間に維持
基本シナリオでは、完成したデータセンター容量が徐々にサービスに入り、大規模キャンパスが建設を通じて前進することを想定しています。テナント内装工事収益は不規則なままですが、長期ハイパースケーラー契約と追加賃料収入が成長を支えます。資金調達の要件が、経常キャッシュフローが確立されるまで評価の拡大を制限する可能性があります。
稼働容量が増加し、基本賃料が成長し、プロジェクト資金調達が管理可能な水準に留まれば、APLDは22ドルから32ドルの間で取引される可能性があります。より速いリース転換は上限を支える可能性があり、一方でより遅い賃料成長や高い資金調達コストはレンジを圧迫するでしょう。
弱気シナリオ:建設・資金調達の遅延がAPLDを14ドルに引き下げる
弱気シナリオでは、電力供給の問題、機器不足、または建設の遅延によってデータセンターの引き渡しと経常賃料収入が遅れることを想定しています。内装工事収益は引き続き相当額になる可能性がありますが、リース転換の遅れにより、施設が完全稼働になる前の資金調達費用が長期化します。追加借入や株式発行は、既存株主のリターンをさらに低下させる可能性があります。
キャンパスの納入が遅れ、基本賃料収入が予想を下回り、または資金調達コストが増加した場合、14ドルへの下落がより現実的になります。プロジェクトキャッシュリターンの低下と希薄化リスクの増大は、大規模な契約パイプラインにもかかわらず評価を圧迫する可能性があります。
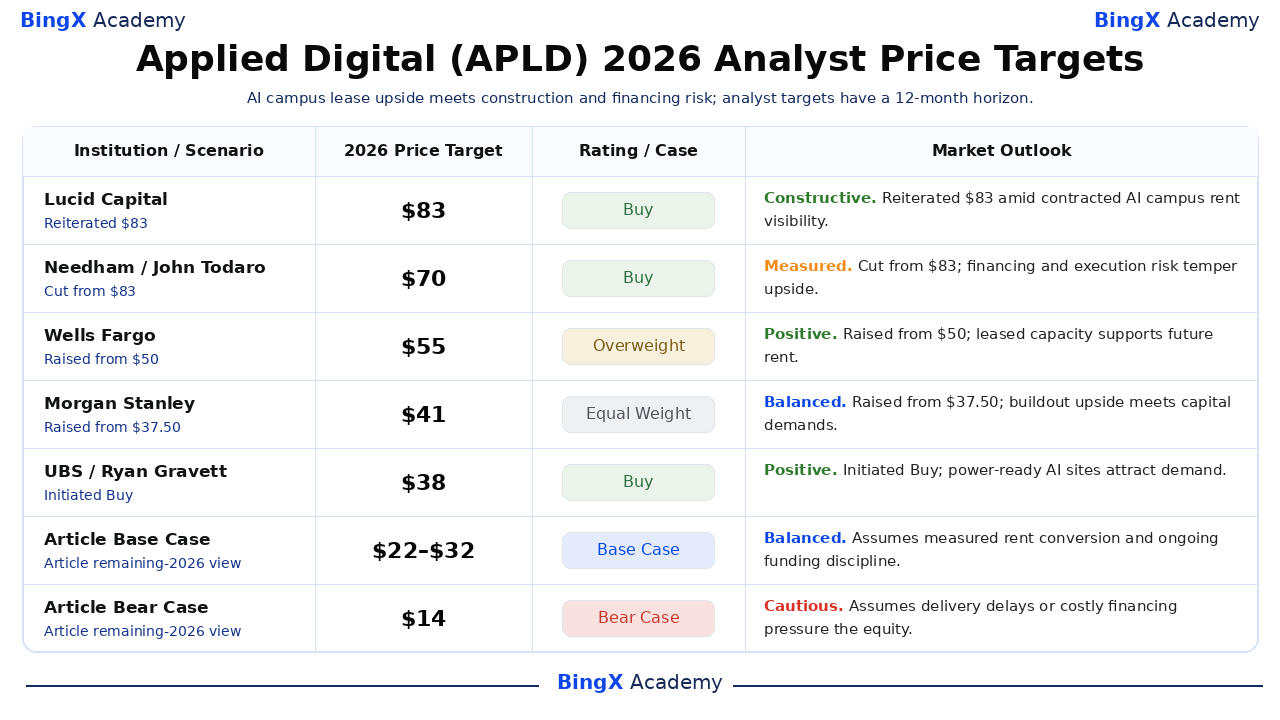
ウォール街アナリストによるAPLD株の2026年価格予測
これら6つの実名による第三者目標株価は、2026年12月以降に延びる約12ヶ月の期間を持ちます。日付付きのアクションと格付けは報告されており、簡単な市場見通しの説明は編集上の解釈です。最後の2行はこの記事独自の残り2026年シナリオですので、高いアナリスト目標株価は年末の約束として扱うべきではありません。
|
機関/シナリオ |
2026年目標株価 |
格付け/シナリオ |
市場見通し |
|
Lucid Capital |
83ドル |
買い |
建設的。10月8日:Darren AftahiがBuyを再確認し目標83ドルを維持。編集見解:契約済みAIキャンパス賃料の視認性を背景に83ドルを再確認。 |
|
Needham |
70ドル |
買い |
慎重。10月8日:John Todoaroが目標を83ドルから70ドルに引き下げ、Buyを維持。編集見解:資金調達と実行リスクが上昇余地を抑制。 |
|
Wells Fargo |
55ドル |
オーバーウェイト |
ポジティブ。10月8日:Eric Luebchowが目標を50ドルから55ドルに引き上げ、Overweightを維持。編集見解:リース済み容量が将来賃料を支持。 |
|
Morgan Stanley |
41ドル |
イコールウェイト |
バランス。10月9日:Stephen Byrdが目標を37.50ドルから41ドルに引き上げ、Equal Weightを維持。編集見解:建設の上昇余地が資本需要と拮抗。 |
|
UBS |
38ドル |
買い |
ポジティブ。9月23日:Ryan GravettがBuyを開始し目標38ドル。編集見解:電力対応AIサイトが需要を引き付ける。 |
|
Rothschild & Co Redburn |
22ドル |
中立 |
慎重。9月21日:Alexander HaisslがNeutralを開始し目標22ドル。編集見解:資金調達とプロジェクトのタイミングが誤差の余地を狭める。 |
|
記事の基本シナリオ |
22–32 |
基本シナリオ |
バランス。2026年12月までの段階的な賃料転換と資金調達規律を想定。 |
|
記事の弱気シナリオ |
14ドル |
弱気シナリオ |
慎重。引き渡しの遅延または高コストの資金調達が株式価値を低下させることを想定。 |
BingXでApplied Digital(APLD)株を取引する方法
BingX TradFiは、サイト納入と資金調達を監視するトレーダー向けにAPLD-USDT無期限契約を上場しています。無期限契約はNasdaq株を保有することとは異なります。ポジションサイズ、レバレッジ、決済を定義してください。 BingX AIはシグナルを整理できますが、独自のリサーチは依然として不可欠です。
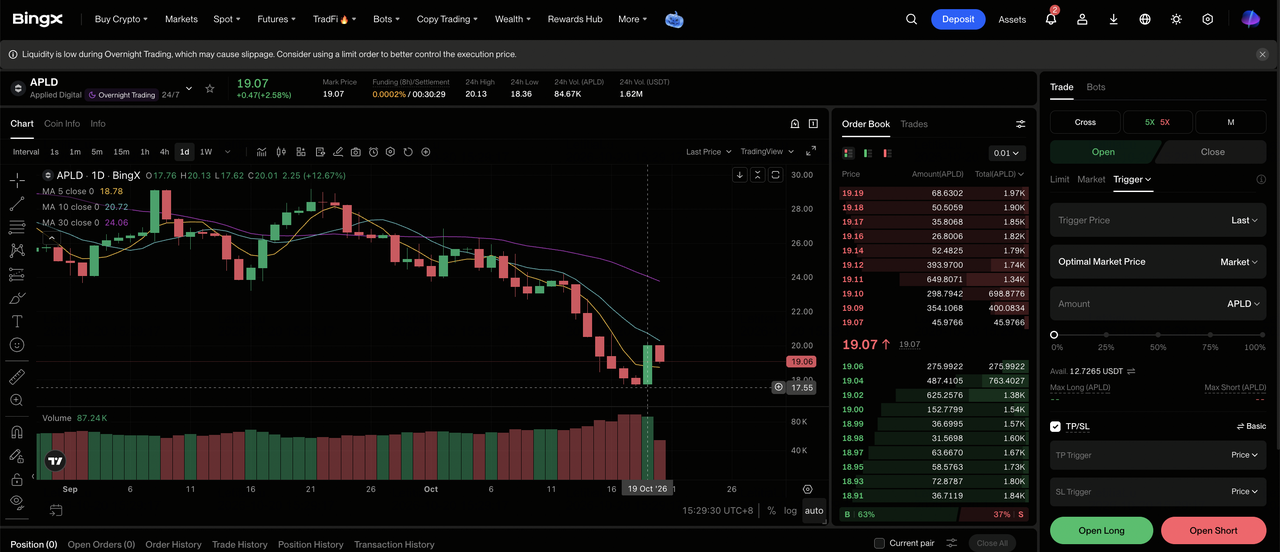
ステップ1:BingX TradFiにアクセス。 登録してBingX取引所ダッシュボードの専用 TradFiセクションに移動します。
ステップ2:Applied Digital(APLD)を選択。 APLD-USDT無期限先物契約を検索して選択します。
ステップ3:方向性を選択。サイトの適時引き渡しと基本賃料の上昇を期待する場合は 買いポジション(ロング)を選択します。プロジェクトの遅延、資金調達ストレス、または希薄化を予期する場合は売りポジション(ショート)を選択します。
ステップ4:レバレッジとマージンモードを選択。リスク許容度に基づいて 分離マージンまたはクロスマージンを選択します。テナントや建設に関するアナウンスはAPLDを大きく動かす可能性があります。
ステップ5:厳格なリスク管理プロトコルを実行。取引に入る前または直後に 利益確定・損切り(TP/SL)レベルを設定します。賃料、容量、資金調達のマイルストーンを監視してください。
2026年のApplied Digital投資家が注目すべきトップ5のリスク
最大のリスクは、資本支出のペースと耐久性のある賃料収入のタイミングとの不一致です。AIキャンパスがスケールアップするにつれ、5つの業務チェックに注意が必要です。
- 建設と電力スケジュールは遅延する可能性があります。リース済みの1.41ギガワットはまだ建設中のサイトにまたがっています。電力接続、機器、冷却、顧客受け入れが、容量が請求可能な賃料になる時期を決定します。遅延は資金調達コストを長引かせ、投資家が期待するリース収入を先送りにします。
- 負債がプロジェクトのリターンを消費する可能性があります。8月の負債は64億ドルで、四半期利息費用は7,740万ドルでした。さらに多くのキャンパスが完全稼働前に資金調達を必要とします。条件が悪化した場合、増分売上は普通株主より先に貸し手を支援する可能性があります。
- 株式発行が保有者を希薄化する可能性があります。マルチギガワットのパイプラインへの資金調達には、株式や株式に類似した証券が必要になる場合があります。運営資産が価値を増しても、大幅に増加した株式数は1株当たりの上昇余地を低下させる可能性があります。既存保有者に帰属する賃料と調達された新資本を比較してください。
- 顧客集中がリスクを増幅させます。CoreWeaveがPolaris Forge 1を占有し、少数のハイパースケーラー顧客がさらなるキャンパスをリースしています。強力な相手方は需要の可視性を高めますが、大型プロジェクトでのテナント受け入れや支出の変化は結果に大きく影響する可能性があります。
- 内装工事売上が経常的な進捗を不明確にする可能性があります。テナント内装工事は四半期HPC収益1億8,350万ドルを提供し、基本賃料6,580万ドルと対照をなしています。プロジェクト工事は変動します。容量と賃料の上昇なしの収益成長は弱い証拠です。
最終考察:2026年にApplied Digitalに投資すべきか?
Applied Digitalはリース契約中のAIキャンパス1.41ギガワットと約360億ドルの将来基本契約期間収益を保有しています。Polaris Forge 1は10月の引き渡し後に250メガワットの稼働に達し、四半期HPC基本賃料は6,580万ドルでした。しかし、2億2,100万ドルのGAAP損失、64億ドルの負債、大規模な内装工事売上は、受注残だけでは普通株主のリターンを確立しないことを意味します。
編集上の強気シナリオ45ドルには適時の引き渡しと1株当たりリターンが必要です。弱気シナリオ14ドルは遅延または高コストの資金調達を反映しています。基本レンジ22ドルから32ドルは段階的な賃料成長を想定しています。10月19日の終値19.25ドルを前に、稼働容量、基本賃料、利息費用、希薄化を追跡してください。12ヶ月のアナリスト目標株価と建設内装工事売上はこれらのマイルストーンの弱い代替です。
リスク注意:株式およびレバレッジ付き無期限契約取引は、相当な資本損失をもたらす可能性があります。プロジェクトの遅延、電力制約、集中リスク、資金調達条件、レバレッジ、市場のボラティリティは結果を素早く変える可能性があります。独自のリサーチを行い、ポジションサイズを管理してください。
関連記事
- 2026年に買うべきトップAIデータセンター銘柄:クラウド、サーバー、AIコンピューティングインフラ
- 2026年に注目すべきトップ高性能コンピューティング(HPC)銘柄:加速コンピューティング市場のリーダー
- 2026年に買うべきトップビットコインマイニング銘柄:BTCハッシュレートがAIインフラへの転換と交差
- CoreWeave(CRWV)価格予測2026:AIクラウド需要はCRWVを175ドルに押し上げられるか?
- Nebius Group(NBIS)価格予測2026:AIクラウドの成長はNBISを350ドルに押し上げられるか?
- IREN Limited(IREN)価格予測2026:AIクラウドへの転換はIRENを131ドルに押し上げられるか?
