
Ambarella(AMBA)は、低電力ビジョンプロセッサーで自動車用カメラ、セキュリティシステム、ドローン、ロボティクス、エッジデバイスにサービスを提供するファブレス半導体設計企業です。映像処理ベースは依然として重要ですが、より高価値のCVflow AIチップが成長の中核となっています。この移行により物理AI市場が拡大しますが、結果は製造コスト、設計タイミング、顧客需要に左右されます。
最新四半期では、エッジAI売上が記録的な水準に達しましたが、マージンの回復は見られませんでした。Ambarella 2027年度第2四半期の売上高は1億810万ドルに達し、13.2%増となりました。一方、GAAP純損失は2,000万ドルから670万ドルに縮小しました。現金および市場性債券は2億7,230万ドルとなり、AmbarellaにはCV7およびX7プログラムの拡大を図る資金的余裕がありますが、新しい設計をより大量の出荷に転換し、先進プロセスコストを吸収する必要があります。
2026年のAMBA株式予測は、現在2つの競合する見解を中心としています:
- エッジAI拡張ケース:X7、CV7、および5,000万台以上の設置ベースがAmbarellaのアドレス可能市場を拡大し、7年間のチャネル契約により、より多くの企業顧客が評価段階から生産段階への移行を支援します。
- マージン転換ケース:先進プロセスコスト、顧客集中、長期の自動車認証サイクルが、持続的な再評価に必要なレベル以下で収益成長を抑制します。
本ガイドでは、Ambarellaの9月3日の2027年度第2四半期決算発表、10-Q、10月5日までの市場データ、およびAMBA株先物の取引方法をBingX TradFiでUSDT担保で行う方法を含む、AMBA株予測、2026年価格シナリオ、主要リスク、アナリスト見通しを詳しく解説します。
2026年10月にAmbarella投資家が知っておくべき上位5つのポイント
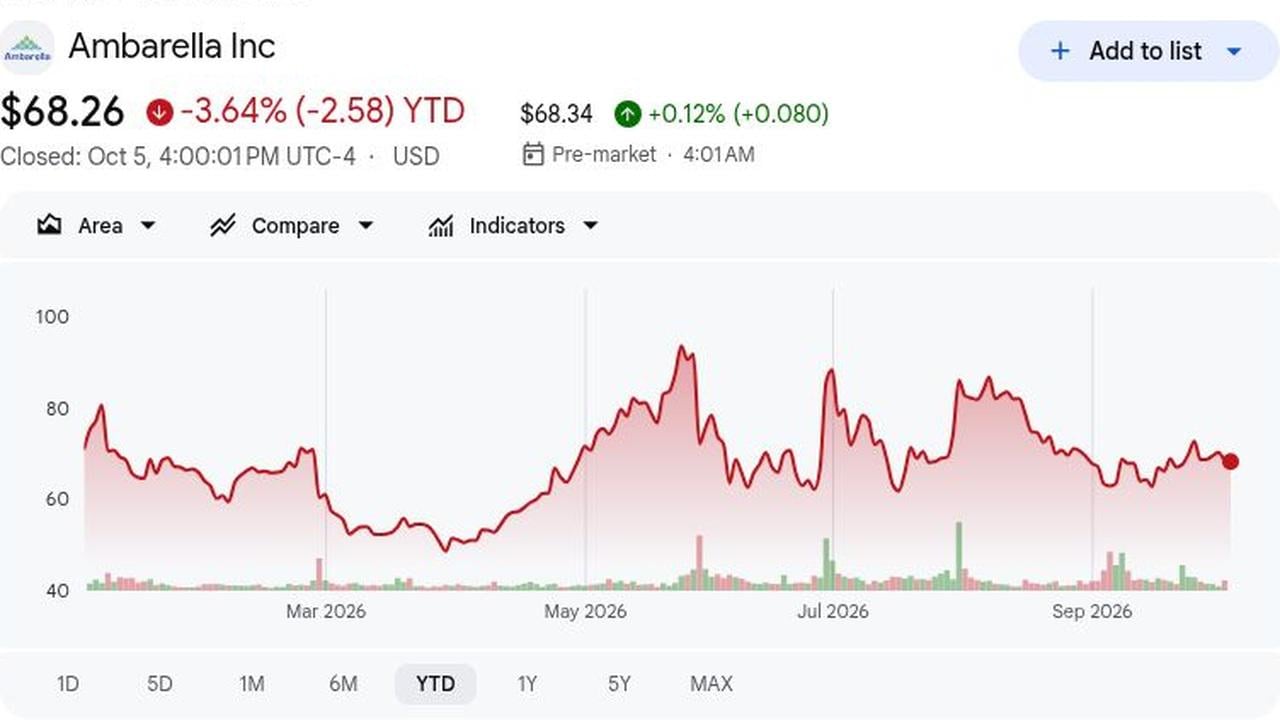
- AMBAは10月5日に68.26ドルで終値し、年初来3.64%下落:AMBAは10月5日に68.26ドルで終値し、年初来3.64%下落、52週間安値48.30ドルと高値96.69ドルの間にあります。株価は7月31日のNXP買収憶測後に約19%上昇し、噂が営業結果を覆い隠すことがあることを示しています。
- 2027年度第2四半期売上高は13.2%増の1億810万ドル:第2四半期売上高1億810万ドルは13.2%成長し、コンセンサスを36万ドル上回りました。わずかな上回りは、高価格AI推論チップの安定した需要を示していますが、マージン論争は未解決のままです。
- 5,000万台以上のAmbarella AI SoCが出荷済み:5,000万台以上のAI SoCが出荷され、記録的なエッジAI売上は自動車およびIoTでの強いCV75/CV72需要とともに実現しました。CV7は4nmで前世代比2.5倍以上のAI性能を提供し、将来の製品ミックス向上をサポートします。
- 第3四半期売上高ガイダンスは1億1,500万から1億2,400万ドル:第3四半期売上高ガイダンス1億1,500万から1億2,400万ドルは、中央値1億1,950万ドルでコンセンサスを20万ドル上回り、1年前の1億850万ドルから約10%増となります。59%から60%の調整マージン見通しは、継続的な先進ノードコスト圧力を示しています。
- ウォール街の目標株価は65ドルから120ドル:目標株価は65ドルから120ドルに及びます。RosenblattのBuy評価120ドルは、Roth MKMの65ドル目標やCraig-Hallumの9月4日のHold格下げ70ドルと対照的で、物理AI成長が実行およびマージンリスクを相殺できるかについて意見が分かれています。
Ambarella(AMBA)とは?
Ambarellaは、ビデオ圧縮、画像処理、コンピュータビジョン、AI加速を組み合わせたシステムオンチップを設計しています。そのチップは、自動車用カメラおよびドライバー支援システム、セキュリティカメラ、ドローン、ロボティクス、その他低電力使用とオンデバイス処理が重要なコネクテッドデバイスで使用されています。ファブレス半導体企業として、Ambarellaはチップとソフトウェアを設計しますが、製造は外部のファウンドリーと組立パートナーに依存しています。このモデルにより企業はチップ設計に集中できますが、製品立ち上げは依然として認証、歩留まり、顧客生産スケジュールに依存します。
Ambarellaは、カメラ重視のプロセッサーから、より広範なエッジおよび物理AIアプリケーションに拡大しています。4nm CV7ビジョンSoCはオンデバイスでの知覚ワークロードを処理し、X7はArmおよびx86ベースのシステム用にスタンドアロンAI加速を追加します。Macnica、Capgemini、Google Cloud、Ultralytics、ZEDEDAなどのパートナーが流通、開発、モデル展開、フリート管理をサポートし、顧客が車両、ロボティクス、産業機器、セキュリティシステムで評価から生産への移行を支援しています。
Ambarella(AMBA)2027年度第2四半期決算概要:エッジAI成長とマージン圧力
2027年度第2四半期売上高は1億812万ドル対コンセンサス1億776万ドル;非GAAP EPSは0.18ドル対0.17ドルでした。売上高は13.2%成長し、GAAP純損失は2,000万ドルから670万ドルに縮小しましたが、非GAAP粗利益率は120ベーシスポイント低下し59.3%となりました。第3四半期中央値1億1,950万ドルはコンセンサスを20万ドル上回り、成長は維持されましたが、収益性が中心的な問題として残りました。
詳細を読む:Ambarella(AMBA)2027年度第2四半期決算概要:わずかな売上高上回りとマージン圧力により株価0.77%下落
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実績 |
サプライズ |
|
2027年度第2四半期売上高 |
コンセンサス1億776万ドル |
1億812万ドル |
上回り。コンセンサスを36万ドル上回る;前年同期比13.2%増。 |
|
第2四半期非GAAP希薄化EPS |
コンセンサス0.17ドル |
0.18ドル |
上回り。コンセンサスを1セント上回る;0.15ドルから上昇。 |
|
第2四半期GAAP純損失 |
前年同期2,000万ドル損失 |
670万ドル損失 |
改善。損失が1,330万ドル縮小。 |
|
第2四半期GAAP粗利益率 |
前年同期58.9% |
57.70% |
低下。120ベーシスポイント収縮。 |
|
第2四半期非GAAP粗利益率 |
前年同期60.5% |
59.30% |
低下。120ベーシスポイント収縮。 |
|
現金および市場性債券 |
前年同期2億612万ドル |
2億7,230万ドル |
増加。前年同期比1,110万ドル増。 |
|
2027年度第3四半期売上高見通し |
コンセンサス1億1,930万ドル |
1億1,500万から1億2,400万ドル |
一致。中央値1億1,950万ドルはコンセンサスを20万ドル上回る。 |
|
第3四半期非GAAP粗利益率見通し |
前年同期60.9% |
59%から60% |
低下。中央値は140ベーシスポイントの圧力を示唆。 |
- 売上高1億810万ドルは前年同期比13.2%成長:売上高は1,260万ドル増の1億810万ドルとなり、前年同期比13.2%増、主により高価格のAI推論プロセッサーの出荷増によるものでした。コンセンサス上回り36万ドルは僅かでしたので、ミックス改善は明らかですが、まだ大きな収益サプライズではありません。
- 非GAAP希薄化EPSは20%増の0.18ドル:非GAAP EPSは20%増の0.18ドルとなり、調整後純利益は640万ドルから820万ドルに増加しました。コンセンサス1セント上回りは建設的ですが、900万ドルの一時的GAAP R&D控除により、継続的効率性についての結論は限定的です。
- GAAP純損失は1,330万ドル縮小し670万ドルに:GAAP純損失は1,330万ドル縮小し670万ドルとなり、営業損失は2,200万ドルから810万ドルに改善しました。6か月間営業キャッシュフローは在庫が運転資本を吸収し、マイナス2,590万ドルのままでした。
- 非GAAP粗利益率は120ベーシスポイント低下し59.3%:非GAAP粗利益率は120ベーシスポイント低下し59.3%;提出書類では先進プロセスコストを挙げ、一部好調なミックスで相殺されました。第3四半期ガイダンス59%から60%は、CV7とX7がより大きな規模を必要とし、売上成長がマージンを押し上げる前段階であることを示唆しています。
- 第3四半期中央値1億1,950万ドルは約10%成長を示唆:第3四半期中央値1億1,950万ドルは1億850万ドルから約10%の前年同期比成長を示唆し、コンセンサス1億1,930万ドルとほぼ一致しています。900万ドルのレンジと4,900万ドルの購入義務により、需要転換と在庫規律が重要となります。
Ambarella(AMBA)2026年投資見通し:130ドル強気ケース vs 55ドル弱気ケース
Ambarellaの2026年見通しは、より強いエッジAI需要がCV7やX7などの新製品を持続的な売上成長と良好なキャッシュ創出に転換できるかどうかにかかっています。上昇要因は自動車、ロボティクス、セキュリティ、産業市場でのより広範な採用である一方、より遅い認証、マージン圧力、より高い営業コストが主なリスクとして残ります。
強気ケース:強いエッジAI需要がAMBAを130ドルに押し上げ
強気ケースでは、CV75、CV72、CV7を含むAmbarellaの新しいCVシリーズチップが、ドライバー支援カメラ、セキュリティシステム、ドローン、ロボットなど、リアルタイムビジョンとAI処理を必要とするアプリケーション全体で成長を続けると仮定しています。Armまたはx86ベースのシステムにAI処理を追加するX7アクセラレータも、従来のカメラ重視デバイスを超えた、より広範な産業および物理AIワークロードに機会を拡大します。
130ドルへの移行には、第3四半期売上高が1億2,400万ドルの高水準近辺、さらなるガイダンス上方修正、非GAAP粗利益率60%超、X7が顧客評価から生産に移行しているより強い証拠が必要です。正のオペレーティングキャッシュフローが追加の確認を提供するでしょう。
基本ケース:安定したエッジAI成長でAMBAは80ドルから105ドル維持
基本ケースでは、Ambarellaのビジョンおよび AIチップの需要が健全に保たれる一方、自動車および企業プログラムは量産に達するまで時間がかかると仮定しています。CVシリーズ製品はカメラと知覚ワークロードを継続サポートし、X7はローカルAI処理を必要とするロボティクス、産業システム、その他デバイスでの採用を段階的に拡大します。
売上高成長が10%以上を維持し、現金が2億5,000万ドル超を維持し、非GAAP粗利益率が59%から60%近辺を維持すれば、AMBAは主に80ドルから105ドル間で取引される可能性があります。顧客立ち上がりの遅れは上限を制約する可能性があります。
弱気ケース:製品立ち上がりの遅れがAMBAを55ドルに引き下げ
弱気ケースでは、新しいAIチップ展開の遅れ、自動車認証の長期化、より高い開発およびチャネルコストが収益性を圧迫すると仮定しています。新しいビジョンチップとX7の採用の遅れは、Ambarellaのより広範なエッジAIアプリケーションへの移行からの期待される利益を減少させるでしょう。
売上高がガイダンスを下回り、在庫が7月の7,690万ドルを上回り、または営業キャッシュアウトフローが続く場合、55ドルへの移行はより可能性が高くなります。X7生産転換の弱さがさらなる圧力を加えるでしょう。
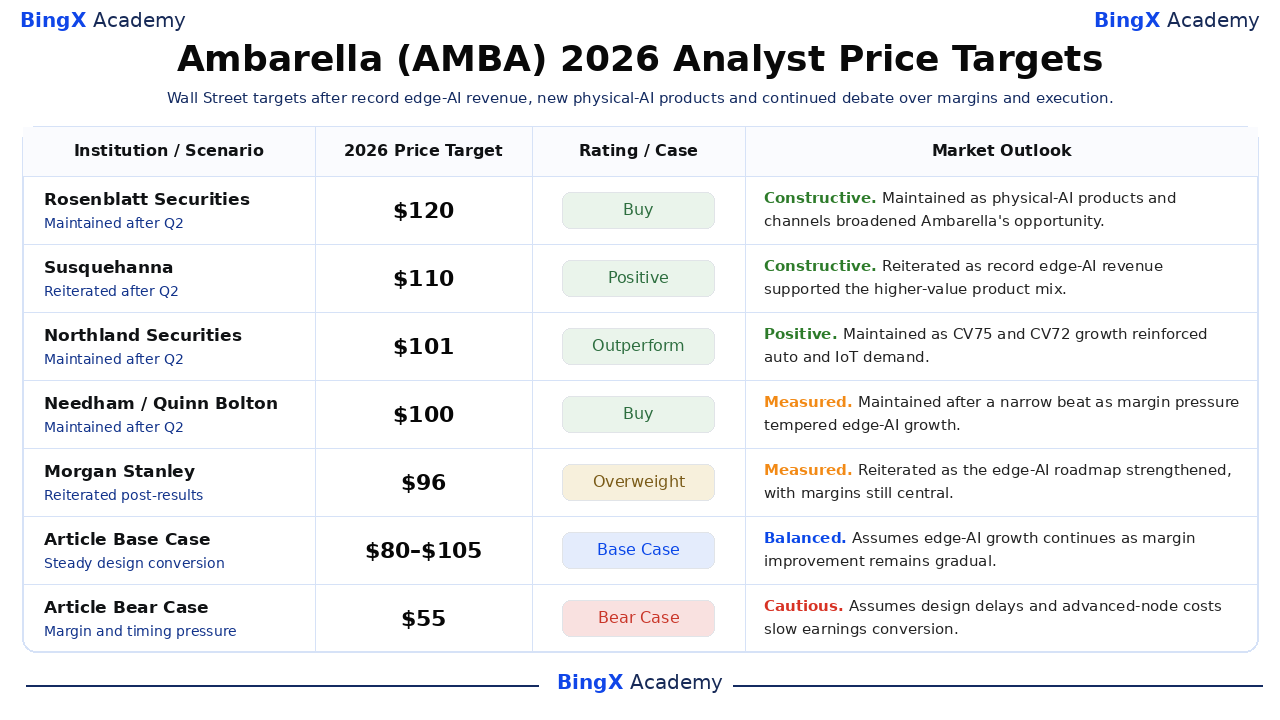
ウォール街アナリストによる2026年AMBA株価予測
この表は10月5日までに入手可能な日付のある第三者アクションをまとめています。65ドルから120ドルのスプレッドは、単一の価格約束ではなく、成長、マージン、実行に関する不確実性を反映しています。記事の基本ケースと弱気ケースの行は編集シナリオであり、実際のアナリストアクションとは別に保持されています。
|
機関 / シナリオ |
2026年目標株価 |
評価 / ケース |
市場見通し |
|
Rosenblatt Securities / Kevin Cassidy |
120ドル |
Buy |
建設的。9月15日:物理AI製品とチャネルがAmbarellaの機会を拡大したとして維持。 |
|
Susquehanna / Christopher Rolland |
110ドル |
Positive |
建設的。9月4日:記録的なエッジAI売上高がより高い価値の製品ミックスをサポートしたとして再確認。 |
|
Northland Securities / Gus Richard |
101ドル |
Outperform |
ポジティブ。9月4日:CV75とCV72の成長が自動車およびIoT需要を強化したとして維持。 |
|
Needham / Quinn Bolton |
100ドル |
Buy |
慎重。9月4日:マージン圧力がエッジAI成長を抑制したとして、わずかな上回り後に維持。 |
|
Morgan Stanley / Joseph Moore |
96ドル |
Overweight |
慎重。9月18日:エッジAIロードマップが強化され、マージンが依然中心的であるとして再確認。 |
|
Stifel Nicolaus / Tore Svanberg |
90ドル |
Buy |
バランス。9月4日:第3四半期中央値1億1,950万ドルがより低いマージン期待にもかかわらず成長を維持したとして維持。 |
|
記事基本ケース |
80ドルから105ドル |
基本ケース |
バランス。エッジAI成長が継続し、マージン改善が段階的であると仮定。 |
|
記事弱気ケース |
55ドル |
弱気ケース |
慎重。設計遅延と先進ノードコストが収益転換を遅らせると仮定。 |
BingXでAmbarella(AMBA)株を取引する方法
BingX TradFiとBingX AIツールを使用して、Ambarellaのエッジ AI製品サイクル、物理AIパートナーシップ、マージン見通しを取引してください。AMBAは決算、設計獲得、製品発表、買収報告に急激に反応することがあるため、トレーダーはポジションを取る前に触媒とリスク制限の両方を定義する必要があります。
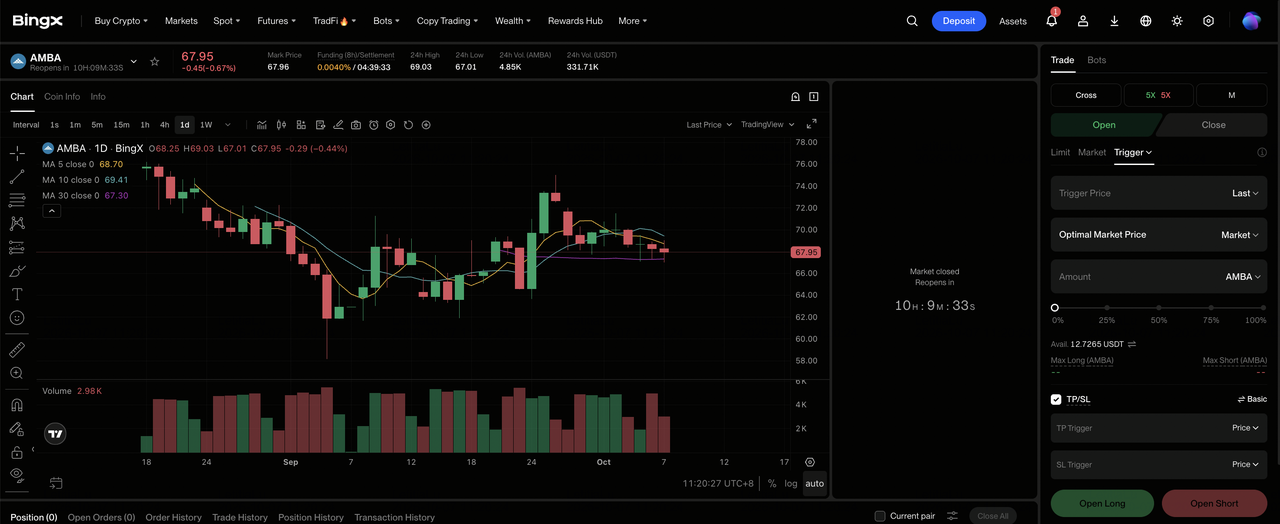
ステップ1:BingX TradFiにアクセス。サインアップし、BingX取引所ダッシュボードの専門的なTradFiセクションに移動してください。
ステップ2:Ambarella(AMBA)を選択。検索してAMBA-USDT無期限先物契約を選択してください。
ステップ3:方向を選択。エッジAI売上とX7採用が強化され、粗利益率が安定すると予想する場合はオープンロングを選択してください。設計遅延や先進ノードコストが収益転換を弱めると予想する場合はオープンショートを選択してください。
ステップ4:レバレッジとマージンモードを選択。リスク許容度に基づいて分離または交差マージンを選択してください。約19%の7月31日買収憶測ジャンプは、保守的なレバレッジと明確なポジションサイジングが重要である理由を示しています。
ステップ5:厳格なリスクプロトコルを実行。取引に入る前または直後にテイクプロフィットとストップロス(TP/SL)レベルを設定してください。AMBAは四半期ガイダンス、設計獲得タイミング、粗利益率変化、製品発表、戦略的報告に迅速に反応することがあります。
2026年にAmbarella投資家が注意すべき上位5つのリスク
Ambarellaのエッジ AI市場は成長していますが、収益性のある生産は設計を量産に転換し、マージンを保護し、さらなる開発資金を生成するキャッシュを創出することに依存しています。
- 粗利益率の圧縮が収益転換を制限する可能性:GAAPと非GAAP粗利益率は両方とも第2四半期に120ベーシスポイント低下し、第3四半期調整範囲は前年同期の60.9%レベルを下回っています。先進ノードとメモリコストが持続すれば、利益成長を売上成長以下に抑える可能性があります。
- 長い設計サイクルが物理AI売上を遅らせる可能性:自動車および産業プログラムはしばしば量産前の検証を必要とします。CV7またはX7獲得が後期にシフトすれば、Ambarellaは期待される売上貢献を受ける前にエンジニアリングとチャネル開発への資金提供を続けることになります。
- 流通業者と顧客の集中がボラティリティを拡大する可能性:WT MicroelectronicsとHakutoが間接販売の意味のある部分を処理しています。購買、在庫、エンドカスタマータイミングの変化は、長期パイプラインが無傷のままでも、急激な四半期変動を生み出す可能性があります。
- 在庫増加がキャッシュを消費する可能性:在庫は1月31日の5,220万ドルから7,690万ドルに増加し、6か月間営業キャッシュフローはマイナス2,590万ドルでした。需要が計画より遅く転換すれば、評価減リスクと運転資本ニーズが1株当たり価値を減少させる可能性があります。
- 戦略的憶測が価格を実行から切り離す可能性:AMBAは7月のNXP報告後に約19%上昇しましたが、完了した取引は発表されませんでした。買収期待が薄れれば、株式は新製品が十分な利益を生み出す前にスタンドアロン収益に向けて再価格付けされる可能性があります。
最終考察:2026年にAmbarellaに投資すべきか?
Ambarellaにはエッジ AI勢いがあります:第2四半期売上高は13.2%増、エッジAI売上は記録的、5,000万台以上のAI SoCが出荷済み、Macnica、Capgemini、ZEDEDA、Ultralyticsを含むパートナーが展開をサポートしています。X7はまた、AmbarellaのSoCを中心に構築されたシステムを超えて市場を拡張し、従来のカメラチップを超えたアクセラレーター売上への別のルートをAmbarellaに提供します。
議論は転換です。130ドル強気ケースには、設計獲得、パートナー、先進ノード製品が売上とマージンを同時に押し上げることが必要;55ドル弱気ケースは、マージンが60%以下に留まり、在庫が増加し、またはプログラムが遅れる場合に重みを増します。保守的なトレーダーは、第3四半期が中央値1億1,950万ドルに達し、営業キャッシュフローが改善するかを見守ることができます。
リスクリマインダー:AMBAなどの株式の取引と投資は高い資本損失リスクを伴います。半導体サイクル、設計遅延、製造コスト、顧客集中、買収憶測は急激な価格変動を生み出す可能性があります。資本を配分する前に独立調査を実施してください。
関連記事
- IBM(IBM)株価予測2026:ソフトウェアと量子成長はIBMを350ドルに押し上げることができるか?
- Marvell Technology(MRVL)株価予測2026:カスタムAIシリコンはMRVLを350ドルに押し上げることができるか?
- NVIDIA(NVDA)株価予測2026:AIインフラ成長はNVDAを420ドルに押し上げることができるか?
- Applied Materials(AMAT)株価予測2026:AI装置需要はAMATを850ドルに押し上げることができるか?
- Texas Instruments(TXN)株価予測2026:アナログ回復はTXNを380ドルに押し上げることができるか?
