


Vicor (VICR) progetta moduli di conversione dell'energia per apparecchiature informatiche, sistemi industriali, veicoli elettrici e clienti del settore aerospaziale. I suoi componenti prodotti forniscono una base di ricavi consolidata, mentre la tecnologia proprietaria Vertical Power Delivery crea un percorso verso i proventi da licenze nell'hardware per l'IA. L'adozione delle licenze, le spedizioni di prodotti e l'utilizzo degli impianti determinano se la domanda crescente si traduce in utili duraturi e rendimenti per gli azionisti.
L'ultimo trimestre ha mostrato una maggiore domanda di prodotti e proventi da royalty insieme all'aumento dei costi operativi. I ricavi di Vicor nel Q3 FY2026 sono aumentati del 78,5% a 197,1 milioni di dollari, inclusi 66,6 milioni di dollari in royalty. Il margine lordo ha raggiunto il 68,3%, mentre le spese operative sono aumentate a 62,5 milioni di dollari. Il test del Q4 consiste nel verificare se le licenze ricorrenti e le consegne di prodotti possano preservare tale redditività man mano che gli investimenti produttivi si espandono.
Le previsioni per il titolo VICR nel 2026 si concentrano ora su due visioni contrapposte:
- Il caso di crescita tra royalty e prodotti: I ricavi ricorrenti da licenze e le maggiori spedizioni di moduli proteggono i margini, consentendo al flusso di cassa operativo di finanziare ulteriore capacità produttiva.
- Il caso delle royalty irregolari: Le fluttuazioni delle licenze e gli investimenti in fabbrica assorbono i guadagni sui prodotti, riducendo il margine di sicurezza sugli utili se le consegne ai clienti rallentano o i costi legali aumentano.
Questa guida analizza le previsioni per il titolo VICR, gli scenari di prezzo per il 2026, i rischi principali e le prospettive degli analisti, basandosi sul comunicato degli utili del Q3 FY2026 di Vicor del 20 ottobre, sul deposito del 26 ottobre e sui dati di mercato fino al 26 ottobre, oltre a come acquistare azioni VICR su BingX TradFi con USDT o USDC.
Le 5 cose principali che gli investitori di Vicor devono sapere nell'ottobre 2026
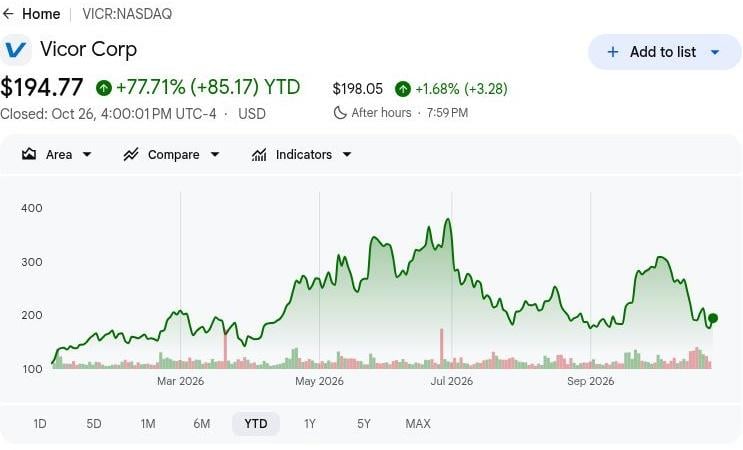
- VICR ha chiuso a 194,77 dollari il 26 ottobre, in rialzo del 77,71% da inizio anno: Le azioni rimangono al di sopra del livello di inizio anno, rendendo lo scenario rialzista a 300 dollari dipendente da proventi da licenze ripetibili. I guadagni continuati richiedono che le spedizioni di prodotti e le royalty rafforzino la generazione di cassa, piuttosto che affidarsi a un'ulteriore espansione della valutazione.
- I ricavi del Q3 sono aumentati a 197,1 milioni di dollari da 110,4 milioni di dollari: Le vendite sono aumentate anche da 143,4 milioni di dollari nel Q2, mostrando progressi sequenziali. Tuttavia, le royalty hanno contribuito per 66,6 milioni di dollari, rendendo importante distinguere l'espansione dei margini guidata dalle licenze dalla crescita manifatturiera necessaria per riempire i nuovi stabilimenti.
- Il portafoglio ordini ha raggiunto 406 milioni di dollari con l'espansione degli ordini dei clienti: Il saldo al 30 settembre e i 130,5 milioni di dollari di ricavi trimestrali da prodotti forniscono prove della domanda di componenti per la conversione dell'energia. I tempi di spedizione, l'accettazione da parte dei clienti e i margini di produzione determineranno quanta parte di quel portafoglio si tradurrà in utili.
- Ulteriori stabilimenti ChiP offrono un'opportunità di crescita manifatturiera: Vicor ha assicurato siti a Merrimack e Hooksett per supportare Fab-2 e Fab-3, con un tempo di consegna iniziale di un anno per il dispiegamento di Fab-2. La prontezza produttiva futura e le consegne ai clienti determineranno se l'espansione si svilupperà in una crescita commerciale sostenuta.
- Circa 513,1 milioni di dollari in liquidità supportano l'espansione della capacità: Vicor ha mantenuto una liquidità sostanziale dopo 16,1 milioni di dollari di spese in conto capitale nel terzo trimestre, mentre il flusso di cassa operativo ha raggiunto 69,7 milioni di dollari. Ciò fornisce finanziamenti per gli investimenti produttivi, sebbene il mantenimento della conversione di cassa e un utilizzo attraente degli stabilimenti siano essenziali per il valore a lungo termine degli azionisti.
Cos'è Vicor (VICR)?
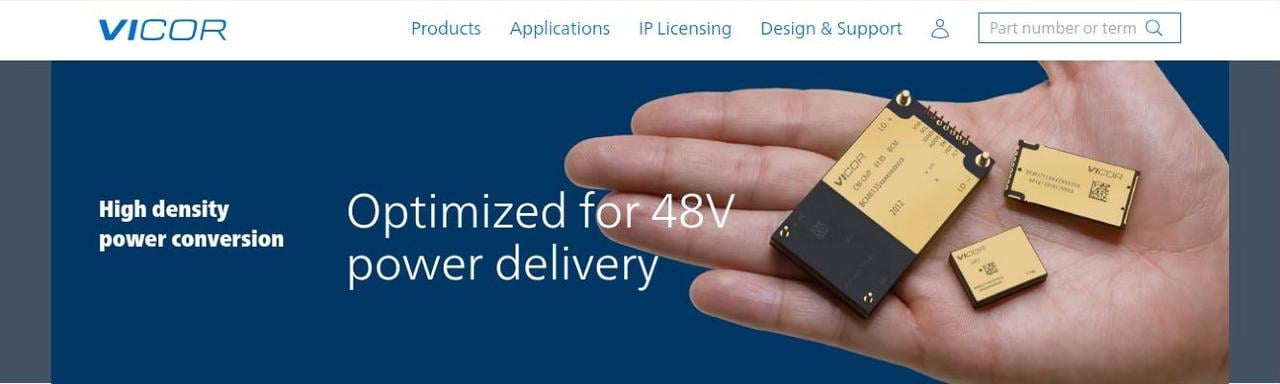
Vicor (VICR) è un'azienda di elettronica di potenza con sede nel Massachusetts che progetta e produce moduli e sistemi ad alte prestazioni per la conversione dell'energia. Le sue tecnologie proprietarie aiutano a gestire l'energia in modo efficiente in applicazioni di calcolo per l'IA, automazione industriale, veicoli elettrici e aerospazio e difesa. Il suo modello produttivo a integrazione verticale combina architetture di potenza avanzate, controlli e packaging. I ricavi provengono dalle vendite di prodotti e dalla concessione di licenze sui brevetti, con i ricavi da prodotti nel Q3 2026 che hanno raggiunto 130,5 milioni di dollari e i proventi da royalty pari a 66,6 milioni di dollari, offrendo due complementari opportunità di crescita.
La strategia di crescita di Vicor si concentra sull'espansione delle soluzioni di alimentazione per i data center per l'IA, sul rafforzamento della concessione di licenze sui brevetti e sull'aumento della capacità produttiva. Nel settembre 2026, la sudcoreana INFAC ha introdotto un sistema di batterie per veicoli elettrici utilizzando i convertitori BCM6135 e i regolatori PRM3735 di Vicor per una conversione efficiente dell'energia da 800 V a 48 V. Vicor sta inoltre preparando ulteriori impianti produttivi ChiP nel New Hampshire per supportare la crescente domanda di moduli di potenza ad alta densità. Con un portafoglio ordini che ha raggiunto 406 milioni di dollari, queste iniziative potrebbero espandere i ricavi nell'infrastruttura IA e nel settore automotive, supportando al contempo la crescita produttiva a lungo termine.
Per saperne di più: I migliori titoli energetici legati all'IA da acquistare nel 2026: Nucleare, Gas, Celle a combustibile e lo sviluppo dell'energia per l'IA
Panoramica degli utili di Vicor (VICR) nel Q3 FY2026: Le vendite di prodotti balzano del 47% mentre i proventi da royalty triplicano
Vicor ha riportato ricavi nel Q3 FY2026 di 197,1 milioni di dollari, in aumento del 78,5% su base annua e del 37,5% su base sequenziale, supportati dalle spedizioni di prodotti e da 66,6 milioni di dollari di proventi da royalty. Le spese operative sono aumentate a 62,5 milioni di dollari, mentre il reddito operativo ha raggiunto 72,1 milioni di dollari e il margine lordo si è espanso al 68,3%, riflettendo un mix di ricavi più redditizio. Con 406 milioni di dollari nel portafoglio ordini e 513,1 milioni di dollari in liquidità, la crescita futura dipende dal mantenimento dei proventi da licenze, dalla conversione degli ordini dei clienti e dall'ottenimento di rendimenti attraenti sulla capacità produttiva aggiuntiva.
Per saperne di più: Vicor Corporation (VICR) Panoramica degli utili Q3 FY2026: Ricavi di 197,1 milioni di USD trainano un rally del prezzo del 7,06%
|
Indicatore finanziario |
Guidance / Consensus |
Riportato / Effettivo |
Sorpresa |
|
Ricavi totali |
$110,4M Q3 FY2025 |
$197,1M |
Migliorato. In aumento del 78,5% su base annua. |
|
Ricavi da prodotti |
$88,7M Q3 FY2025 |
$130,5M |
Espanso. In aumento del 47,1% su base annua. |
|
Ricavi da royalty |
$21,7M Q3 FY2025 |
$66,6M |
Aumentato. Circa 3,1 volte i ricavi precedenti. |
|
Margine lordo |
57,5% Q3 FY2025 |
68,30% |
Migliorato. In aumento di 10,8 punti percentuali. |
|
Reddito operativo |
$20,9M Q3 FY2025 |
$72,1M |
Aumentato. Circa 3,5 volte il profitto precedente. |
|
EPS diluito |
$0,63 Q3 FY2025 |
$1,33 |
Superiore. In aumento di $0,70 per azione. |
|
Flusso di cassa operativo |
$38,5M Q3 FY2025 |
$69,7M |
Migliorato. In aumento di $31,2M su base annua. |
|
Portafoglio ordini |
$153M Q3 FY2025 |
$406M |
Espanso. In aumento del 166% su base annua. |
- I ricavi del Q3 sono aumentati del 78,5% a 197,1 milioni di dollari. I ricavi sono aumentati del 37,5% su base sequenziale insieme alla crescita annua, riflettendo spedizioni più robuste e proventi da licenze. La domanda continuata di prodotti e la raccolta delle royalty saranno importanti per mantenere lo slancio degli utili.
- I ricavi da royalty sono aumentati a 66,6 milioni di dollari. La concessione di licenze sui brevetti e i maggiori ricavi da prodotti hanno guidato la performance, portando il margine lordo al 68,3%. La continua adozione delle licenze e la domanda di moduli potrebbero supportare gli utili, sebbene i tempi delle royalty e i costi legali influenzino la redditività.
- Il reddito operativo ha raggiunto 72,1 milioni di dollari nonostante le maggiori spese. I costi operativi sono aumentati a 62,5 milioni di dollari, inclusi i compensi di contingenza per l'applicazione della proprietà intellettuale. I maggiori ricavi da royalty e prodotti hanno supportato la redditività, ma il mantenimento dell'efficienza dei costi sarà importante man mano che gli investimenti produttivi si espandono.
- Ulteriori siti per stabilimenti hanno ampliato la capacità produttiva pianificata di Vicor. L'azienda ha ampliato la sua presenza pianificata attraverso siti a Merrimack e Hooksett. Gli investimenti supportano una maggiore produzione di moduli, con rendimenti che dipendono dalla domanda dei clienti e da un utilizzo redditizio degli stabilimenti.
- Il portafoglio contratti ha raggiunto 406 milioni di dollari al 30 settembre. Il portafoglio supporta le consegne future, sebbene il riconoscimento dei ricavi dipenda dai tempi di spedizione e dall'accettazione da parte dei clienti. Convertire gli ordini, completare le consegne e mantenere i margini di produzione saranno importanti per la crescita futura dei ricavi.
Prospettive di investimento per Vicor (VICR) nel 2026: Scenario rialzista a $300 vs. Scenario ribassista a $140
Le prospettive di Vicor per il 2026 dipendono dal fatto che la domanda di energia per l'IA possa sostenere sia i ricavi produttivi che le royalty ripetute sui brevetti. Il margine lordo del Q3 al 68,3% mostra il vantaggio in termini di utili di quel mix, mentre l'aumento delle spese e i nuovi piani per gli stabilimenti rendono la conversione di cassa centrale per la valutazione. I seguenti scenari editoriali riflettono come le licenze, le consegne e gli investimenti potrebbero influenzare la performance fino a dicembre 2026.
Lo Scenario Rialzista: Royalty Ripetute e Crescita dei Prodotti Spingono VICR Verso $300
Il mantenimento della crescita delle royalty insieme a maggiori spedizioni di moduli darebbe a Vicor un percorso diretto verso utili operativi più forti. I ricavi da royalty nel Q3 hanno raggiunto 66,6 milioni di dollari, contribuendo a portare il margine lordo al 68,3% nonostante le maggiori spese. Estendere quel mix conserverebbe più ricavi come profitto mentre il settore prodotto converte il suo crescente portafoglio ordini in consegne ai clienti.
Lo scenario a $300 otterrebbe supporto se le royalty rimanessero vicine o al di sopra di 66,6 milioni di dollari e i ricavi da prodotti superassero 130,5 milioni di dollari. Un margine lordo vicino al livello del Q3 e una continua generazione di cassa operativa aiuterebbero a finanziare l'espansione senza sacrificare la qualità degli utili.
Lo Scenario Base: Spedizioni Costanti Mantengono VICR tra $180 e $220
La continua crescita dei prodotti potrebbe mantenere gli utili di Vicor in progresso anche se le royalty fluttuano tra i trimestri. I ricavi da prodotti nel Q3 hanno raggiunto 130,5 milioni di dollari, mentre il portafoglio ordini da 406 milioni di dollari fornisce ordini in attesa di consegna. Lo scenario base assume che le spedizioni compensino i proventi da licenze irregolari, producendo progressi moderati mentre i costi e i tempi dell'espansione degli stabilimenti rimangono irrisolti.
Un intervallo da $180 a $220 si adatterebbe a una domanda di prodotti sostenuta, a un margine lordo superiore al livello del Q2 del 58% e a una graduale preparazione degli stabilimenti. Una conversione più forte del portafoglio ordini supporterebbe l'estremo superiore, mentre i minori proventi da royalty potrebbero assorbire abbastanza progressi da limitare il rialzo.
Lo Scenario Ribassista: Royalty Inferiori e Costi Crescenti Portano VICR Verso $140
Un calo nei proventi da licenze esporrebbe Vicor più pienamente ai suoi crescenti costi operativi e produttivi. Le royalty hanno fornito 66,6 milioni di dollari di ricavi nel Q3, mentre le spese operative sono aumentate a 62,5 milioni di dollari. Se la concessione di licenze ai clienti rallenta o le consegne di moduli slittano, Vicor potrebbe perdere quel cuscinetto di utili ad alto margine prima che la nuova capacità produttiva contribuisca a ricavi aggiuntivi significativi.
Lo scenario a $140 diventerebbe più probabile se le royalty scendessero e il margine lordo tornasse verso il livello del Q2 del 58%. Le consegne di prodotti dovrebbero quindi contribuire di più semplicemente per stabilizzare gli utili operativi, lasciando meno supporto per l'espansione della valutazione.
Previsioni del prezzo del titolo VICR per il 2026 dagli Analisti di Wall Street
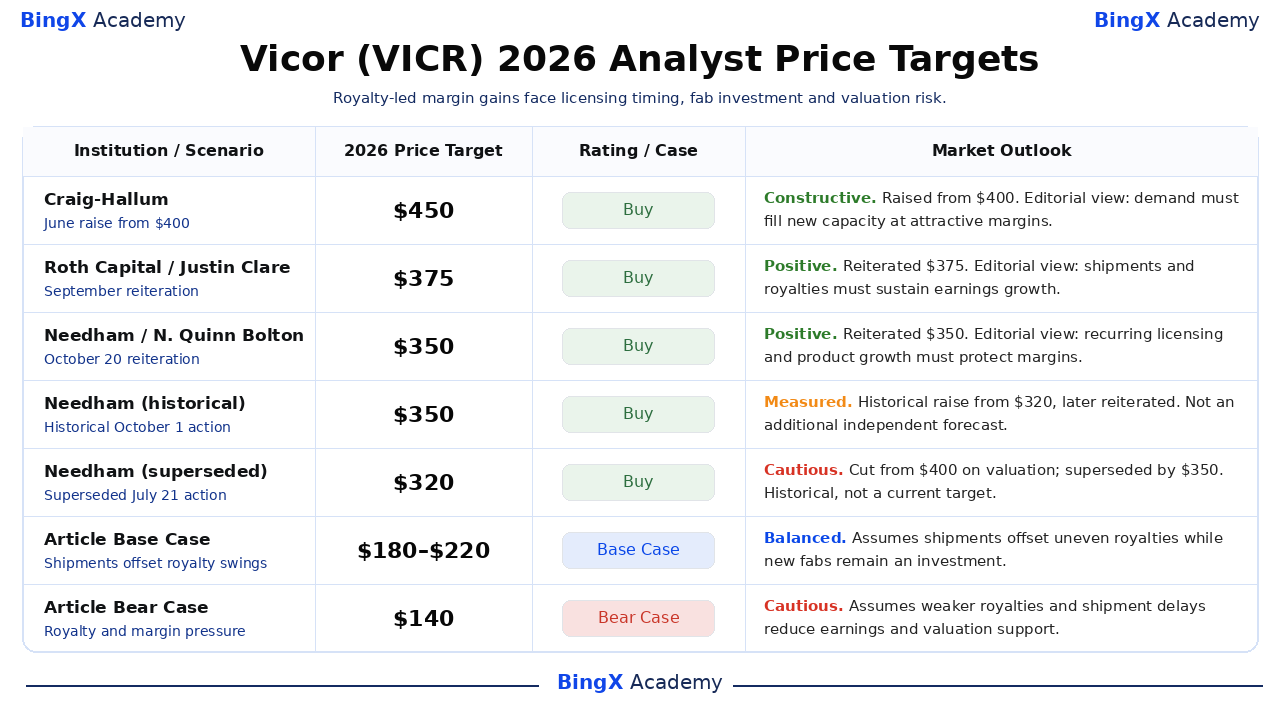
Questi target nominati si riferiscono a VICR quotato al Nasdaq e coprono generalmente circa 12 mesi, estendendosi oltre dicembre 2026. Cinque azioni datate rappresentano tre istituzioni; due voci precedenti di Needham sono storiche, incluso un target di $320 sostituito. L'attuale intervallo istituzionale è 350–450; le motivazioni sono interpretazioni editoriali e le righe finali mostrano scenari separati di fine anno.
|
Istituzione / Scenario |
Target di prezzo 2026 |
Rating / Caso |
Prospettive di mercato |
|
Craig-Hallum |
$450 |
Acquisto |
Costruttivo. 2026-06-22: Alzato da $400; mantenuto Acquisto. Interpretazione editoriale: la domanda deve riempire la capacità produttiva pianificata a margini attraenti. |
|
Roth Capital |
$375 |
Acquisto |
Positivo. 2026-09-22: Ribadito $375 e Acquisto. Interpretazione editoriale: le spedizioni di prodotti e le royalty sui brevetti devono sostenere l'espansione degli utili. |
|
Needham |
$350 |
Acquisto |
Positivo. 2026-10-20: Ribadito $350 e Acquisto. Interpretazione editoriale: i guadagni sui margini del Q3 necessitano di licenze ricorrenti e crescita dei prodotti per durare. |
|
Needham (storico) |
$350 |
Acquisto |
Misurato. 2026-10-01: Aumento storico da $320; successivamente ribadito il 2026-10-20. Azione precedente legata alla guidance, non una previsione indipendente aggiuntiva; le maggiori royalty hanno guidato le stime riviste. |
|
Needham (sostituito) |
$320 |
Acquisto |
Cauto. 2026-07-21: Riduzione storica da 400;sostituito dal target di $350 del 2026-10-01. Riduzione storica legata alla valutazione; successivamente sostituita da $350 e non è un target attuale. |
|
Scenario Base dell'Articolo |
180–220 |
Scenario Base |
Equilibrato. Assume che le spedizioni di prodotti compensino le royalty irregolari mentre gli stabilimenti aggiuntivi rimangono un investimento fino a dicembre 2026. |
|
Scenario Ribassista dell'Articolo |
$140 |
Scenario Ribassista |
Cauto. Assume che royalty inferiori, ritardi nelle spedizioni e costi più elevati riducano gli utili e il supporto alla valutazione. |
Come acquistare azioni Vicor (VICR) su BingX
Acquista e detieni azioni Vicor tramite BingX Stocks Trading utilizzando USDT o USDC, soggetto a quotazione e idoneità dell'account. Vicor offre esposizione a moduli di conversione dell'energia, licenze per hardware IA e produzione avanzata. Gli utenti idonei possono dimensionare le partecipazioni in base ai loro obiettivi di investimento senza utilizzare la leva finanziaria o pagare commissioni di finanziamento perpetue.
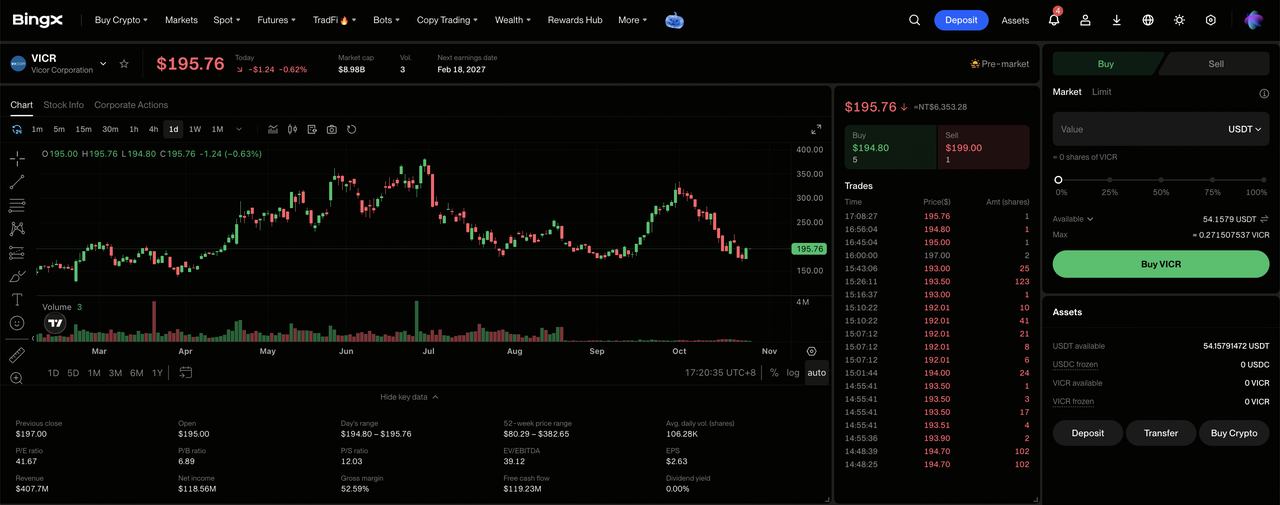
Passo 1: Accedi a BingX Stocks Trading. Registrati o accedi a BingX, completa la verifica dell'identità richiesta e naviga su "TradFi > Azioni". Accetta l'Informativa sul rischio di negoziazione di azioni se accedi al prodotto per la prima volta.
Passo 2: Prepara USDT o USDC. Assicurati che il tuo Conto Spot disponga di fondi sufficienti per l'acquisto. Trasferisci USDT o USDC dal tuo Conto Fondi o Conto Patrimonio se necessario. Esamina l'importo minimo dell'ordine del titolo selezionato e l'idoneità alle frazioni prima di scegliere la dimensione dell'investimento.
Passo 3: Seleziona Vicor (VICR). Apri il mercato Azioni, cerca Vicor (VICR) e conferma che l'azione sia disponibile per il tuo account. Esamina l'identità dell'azienda, il prezzo corrente delle azioni, la sessione di negoziazione e i tipi di ordine disponibili.
Passo 4: Acquista azioni Vicor. Seleziona "Acquista", inserisci un importo di investimento o una quantità di azioni consentita e scegli un ordine a mercato o con limite supportato. Gli ordini a mercato utilizzano i prezzi disponibili durante le sessioni supportate, mentre gli ordini con limite richiedono il prezzo specificato o migliore e una liquidità sufficiente per l'esecuzione.
Passo 5: Rivedi e gestisci le tue partecipazioni. Apri "Azioni > Posizioni" per monitorare le tue azioni VICR e il profitto o la perdita non realizzati. Utilizza Tutti gli ordini per esaminare le transazioni o vendere azioni quando necessario. Il regolamento T+1 influisce generalmente su quando i proventi delle vendite diventano prelevabili, piuttosto che su quando le azioni acquistate possono essere vendute.
I 5 principali rischi da monitorare per gli investitori di Vicor nel 2026
La tecnologia di potenza brevettata di Vicor, i piani di espansione produttiva e le sostanziali riserve di liquidità supportano le sue prospettive di crescita. Tuttavia, i tempi delle royalty, le spese operative, la conversione del portafoglio ordini e l'utilizzo degli stabilimenti potrebbero mettere sotto pressione la redditività e i rendimenti per gli azionisti.
- Una minore attività di licenza potrebbe pressare i ricavi: Le royalty del Q3 hanno raggiunto 66,6 milioni di dollari, supportate dalla concessione di licenze sui brevetti per la tecnologia di conversione dell'energia. Volumi inferiori di sistemi in licenza o accordi ritardati potrebbero ridurre gli utili operativi e indebolire la redditività del mix di ricavi.
- L'aumento dei costi legali potrebbe comprimere i margini: Le spese operative del Q3 sono aumentate a 62,5 milioni di dollari, incluse le commissioni per l'applicazione della proprietà intellettuale. Costi legali e ingegneristici più elevati potrebbero indebolire la redditività se le spedizioni di prodotti e i proventi da royalty crescessero più lentamente.
- I ritardi nelle spedizioni potrebbero limitare la crescita dei ricavi: Il portafoglio ordini al 30 settembre ha raggiunto 406 milioni di dollari, ma gli ordini richiedono ancora consegna e accettazione da parte dei clienti. Ritardi nella produzione o nei programmi dei clienti potrebbero ridurre la visibilità dei ricavi futuri.
- L'espansione degli stabilimenti potrebbe indebolire i rendimenti per gli azionisti: Vicor ha ampliato la sua presenza produttiva pianificata attraverso siti aggiuntivi per ChiP Fab-2 e Fab-3. Ritardi nella costruzione o basso utilizzo potrebbero limitare la generazione di cassa e ridurre i rendimenti sulla nuova capacità.
- Una minore redditività potrebbe pressare la valutazione: Il margine lordo del Q3 di Vicor ha raggiunto il 68,3%, supportato da un maggiore contributo delle royalty. Un rallentamento delle licenze, una minore domanda di moduli o l'aumento dei costi di produzione potrebbero ridurre gli utili e innescare cali del prezzo delle azioni.
Considerazioni finali: Dovresti investire in Vicor nel 2026?
I 72,1 milioni di dollari di reddito operativo trimestrale di Vicor e i 69,7 milioni di dollari di flusso di cassa operativo mostrano come la crescita delle royalty possa migliorare l'economia aziendale. Le spedizioni di prodotti e la concessione di licenze sui brevetti forniscono un supporto agli utili, mentre gli ulteriori stabilimenti ChiP creano opportunità per espandere i ricavi produttivi. Sostenere tale progresso dipenderà dai proventi da licenze ricorrenti e dalla conversione del portafoglio ordini in consegne redditizie man mano che viene preparata la nuova capacità.
Lo scenario rialzista a $300 assume royalty ripetute, maggiori spedizioni di moduli e margini lordi sostenuti. Lo scenario base da $180 a $220 riflette consegne costanti, mentre lo scenario ribassista a $140 tiene conto di licenze più deboli e pressioni sui costi. Con VICR che ha chiuso a $194,77 il 26 ottobre, gli investitori dovrebbero osservare se gli utili guidati dalle royalty diventino una generazione di cassa duratura durante l'espansione produttiva.
Avvertenza sul rischio: La tecnologia di potenza brevettata di Vicor non elimina il rischio di investimento. Minori proventi da royalty, ritardi nelle spedizioni o stabilimenti sottoutilizzati potrebbero ridurre gli utili e i rendimenti per gli azionisti. Gli investitori dovrebbero valutare la valutazione, la conversione di cassa e la loro tolleranza al rischio prima di acquistare azioni VICR.
Letture correlate
- I migliori titoli energetici legati all'IA da acquistare nel 2026: Nucleare, Gas, Celle a combustibile e lo sviluppo dell'energia per l'IA
- I migliori titoli sui data center per l'IA da acquistare nel 2026: Cloud, Server e Infrastruttura di calcolo per l'IA
- I migliori titoli sui server IA da acquistare nel 2026: Sistemi rack-scale, Server GPU e Infrastruttura per server IA
- I migliori titoli sui semiconduttori per l'IA da acquistare nel 2026: Guida completa ai chip IA e alla catena di fornitura
- I 10 migliori titoli sull'infrastruttura IA da acquistare nel 2026: Leader nella produzione e nel design di chip
