


USA Rare Earth (USAR) sta costruendo una catena di approvvigionamento occidentale integrata di terre rare che comprende miniere, separazione, metalli, leghe e magneti permanenti al neodimio. Less Common Metals fornisce una produzione consolidata di metalli e leghe, mentre il progetto Round Top, la miniera Pela Ema e i siti di produzione pianificati di Stillwater e Blacksburg espandono l'impronta upstream e downstream. La strategia crea esposizione alla difesa, semiconduttori, data center e elettrificazione industriale, ma il titolo rimane sensibile ai programmi di costruzione, integrazione e requisiti di capitale.
USA Rare Earth Q2 2026 ha mostrato quanto velocemente l'azienda si è espansa e perché l'esecuzione rimane incerta. I ricavi hanno raggiunto 5,8 milioni di dollari e la liquidità si è attestata a 1,53 miliardi di dollari, mentre USA Rare Earth ha assicurato un pacchetto del Dipartimento del Commercio fino a 1,6 miliardi di dollari. La perdita operativa si è allargata a 46,3 milioni di dollari da 8,8 milioni di dollari e l'utilizzo di cassa operativa dei sei mesi ha raggiunto 75,3 milioni di dollari, lasciando il caso di investimento dipendente dalla trasformazione dei progetti finanziati in produzione qualificata.
La previsione del titolo USAR per il 2026 ora si concentra su due visioni contrapposte:
- Il caso della catena di approvvigionamento integrata e del finanziamento governativo: Pela Ema, Round Top, Less Common Metals e la capacità di magneti statunitensi creano una piattaforma differenziata dalla miniera al magnete, mentre sovvenzioni e prestiti riducono l'ammontare di capitale azionario necessario per raggiungere la scala commerciale.
- Il caso dell'integrazione e della messa in servizio: Acquisizioni multiple, strutture e programmi di qualificazione creano rischio di programma, e una rampa estesa potrebbe mantenere alte le perdite operative e l'uso di cassa prima che gli ordini dei clienti diventino ricavi ricorrenti.
Questa guida analizza la previsione del titolo USAR, gli scenari di prezzo 2026, i rischi chiave e le prospettive degli analisti, attingendo al rilascio degli utili Q2 di USA Rare Earth del 10 agosto 2026, al deposito trimestrale e ai dati di mercato fino al 24 settembre, oltre a come negoziare i futures del titolo USAR su BingX TradFi con garanzia USDT.
Le 5 Cose Principali che gli Investitori di USA Rare Earth Devono Sapere a Settembre 2026
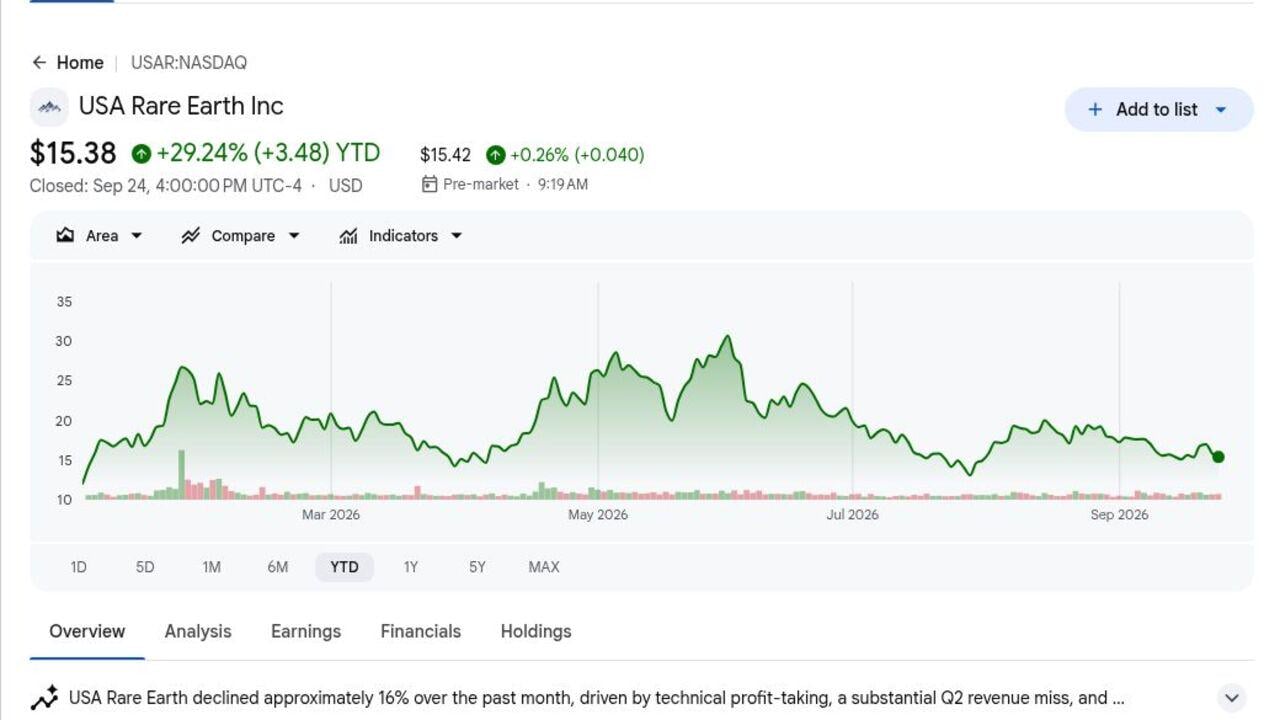
- $15,38 ha lasciato USAR in rialzo del 29,24% YTD fino al 24 settembre: La chiusura di riferimento è rimasta al di sotto della fascia di $21-$45 degli ultimi target degli analisti. Il divario mostra quanto pesantemente la valutazione dipenda dalle future strutture e acquisizioni piuttosto che dalla base di ricavi trimestrali di 5,8 milioni di dollari attuali.
- 5,8 milioni di dollari di ricavi Q2 hanno segnato la transizione dallo sviluppo alle operazioni: Less Common Metals ha dato a USA Rare Earth una base di ricavi operativi, tuttavia la perdita operativa di 46,3 milioni di dollari mostra che i costi aziendali, di sviluppo e integrazione rimangono molto più grandi delle vendite attuali.
- 1,53 miliardi di dollari di liquidità hanno espanso la pista di esecuzione: La liquidità è aumentata da 359,9 milioni di dollari a fine anno, dando all'azienda risorse per transazioni e impegni di progetto. L'utilizzo di cassa operativa dei sei mesi di 75,3 milioni di dollari rende ancora importante l'allocazione disciplinata del capitale e il controllo delle milestone.
- Fino a 1,6 miliardi di dollari di supporto del Dipartimento del Commercio può ridurre il rischio di finanziamento: Il pacchetto include fino a 277 milioni di dollari di finanziamenti federali e 1,3 miliardi di dollari di capacità di prestito garantito senior. Le erogazioni rimangono legate alle milestone del progetto, quindi l'importo principale non è liquidità senza restrizioni.
- 10.000 tonnellate metriche di capacità di magneti statunitensi pianificata definisce l'opportunità a lungo termine: Stillwater e Blacksburg sono destinate a raggiungere 10.000 tpa di magneti NdFeB e 10.000 tpa di metalli e leghe. La messa in servizio di Blacksburg è prevista per il 2028, lasciando un ponte di esecuzione pluriennale.
Cos'è USA Rare Earth (USAR)?
USA Rare Earth è un'azienda di minerali critici e materiali avanzati che assembla una catena di approvvigionamento al di fuori della Cina. I suoi asset coprono il deposito polimetallico Round Top in Texas, la miniera di argilla ionica Pela Ema in Brasile, Less Common Metals nel Regno Unito e la produzione di magneti pianificata in Oklahoma e South Carolina. I ricavi possono eventualmente provenire da concentrati, ossidi separati, metalli, leghe e magneti NdFeB finiti. Questa ampiezza è progettata per servire clienti aerospace, difesa, semiconduttori, energia, mobilità, sanità e industriali.
La strategia a lungo termine è collegare materie prime, lavorazione e produzione in modo che i clienti possano procurarsi materiali di terre rare tracciabili da un'unica piattaforma allineata all'Occidente. Il quadro di finanziamento del Dipartimento del Commercio statunitense supporta l'espansione domestica, Carester aggiunge competenze di separazione e riciclaggio in Francia, e Pasqal più Riven Systems stanno esplorando la chimica di separazione assistita da quantum. Pela Ema può fornire materie prime di terre rare magnetiche, mentre Round Top e i trucioli di magneti riciclati ampliano le opzioni di approvvigionamento. Queste relazioni sono importanti perché la qualificazione del cliente, l'approvvigionamento sicuro e le specifiche di prodotto coerenti determinano se la capacità diventa ricavi contrattuali.
Leggi Altro: Previsione Prezzo MP Materials (MP) 2026: Può la Domanda di Terre Rare Statunitensi Spingere MP Verso $120?
Panoramica degli Utili Q2 2026 di USA Rare Earth (USAR): Nuova Base di Ricavi e Liquidità da $1,53B Supportano l'Espansione
USA Rare Earth ha riportato ricavi Q2 di 5,8 milioni di dollari, una perdita operativa di 46,3 milioni di dollari contro 8,8 milioni di dollari un anno prima, e EPS diluito rettificato di -$0,15 negativo contro -$0,21 negativo. La liquidità ha raggiunto 1,53 miliardi di dollari, mentre l'utilizzo di cassa operativa dei sei mesi è salito a 75,3 milioni di dollari. Il management ha anche mantenuto un target Q4 2026 per 600 MTPA di capacità di run-rate di Stillwater, lasciando l'espansione finanziata bilanciata contro il rischio di messa in servizio e consumo di liquidità.
|
Metrica Finanziaria |
Guidance / Consensus |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q2 2026 |
Pre-commerciale in Q2 2025 |
$5,8M |
Nuovo. contributo da asset operativi acquisiti. |
|
Perdita operativa Q2 |
-$8,8M un anno prima |
-$46,3M |
Cambiato. Allargato di $37,5M. |
|
EPS diluito GAAP Q2 |
-$1,54 un anno prima |
-$0,05 |
Migliorato. poiché i movimenti di fair value si sono invertiti. |
|
EPS diluito rettificato Q2 |
-$0,21 un anno prima |
-$0,15 |
Migliorato. di $0,06. |
|
Perdita netta rettificata Q2 |
-$19,1M un anno prima |
-$33,5M |
Cambiato. Allargato di $14,4M. |
|
Utilizzo di cassa operativa sei mesi |
-$18,2M un anno prima |
-$75,3M |
Cambiato. L'utilizzo di cassa è aumentato di $57,1M. |
|
Liquidità e equivalenti |
$359,9M a fine anno precedente |
$1.530B |
Espanso. di $1.170B. |
|
Pacchetto Dipartimento del Commercio |
— |
Fino a $1,6B |
Cambiato. Include fino a $277M in sovvenzioni e $1,3B in prestiti. |
|
Target Stillwater 2026 |
— |
600 MTPA run rate |
Cambiato. Previsto per Q4 2026. |
- 5,8 milioni di dollari di ricavi Q2 hanno stabilito una base operativa: La piattaforma acquisita di metalli e leghe ha portato USAR oltre un profilo puramente pre-ricavi. Le vendite rimangono piccole rispetto a una perdita operativa di 46,3 milioni di dollari, quindi il ridimensionamento e il mix contano più del primo trimestre di consolidamento da solo.
- -$0,15 di EPS rettificato migliorato di $0,06: La perdita netta rettificata si è allargata a 33,5 milioni di dollari da 19,1 milioni di dollari perché il conteggio delle azioni ha cambiato il confronto per azione. Gli investitori dovrebbero tracciare sia le perdite assolute che la diluizione piuttosto che affidarsi al miglioramento dell'EPS in isolamento.
- 1,53 miliardi di dollari di liquidità aumentati di 1,17 miliardi di dollari da fine anno: Il saldo supporta acquisizioni, attrezzature per impianti e lavoro di qualificazione. L'utilizzo di cassa operativa dei sei mesi di 75,3 milioni di dollari mostra che la liquidità per transazioni e la pista operativa devono rimanere chiaramente separate.
- Fino a 1,6 miliardi di dollari di supporto federale de-rischia solo le milestone completate: Il pacchetto combina 277 milioni di dollari di sovvenzioni con 1,3 miliardi di dollari di prestiti. I programmi di progetto, il capitale di abbinamento e i requisiti di conformità determinano ancora quando il finanziamento diventa disponibile e quanto debito porta la piattaforma.
- 600 MTPA di capacità run-rate di Stillwater è prevista per Q4 2026: Raggiungere quel livello fornirebbe un ponte misurabile dai prototipi alla qualificazione del cliente. Mancarlo spingerebbe la conversione dei ricavi più tardi e indebolirebbe l'argomento che la spesa attuale si avvicina al payoff commerciale.
Prospettive di Investimento 2026 per USA Rare Earth (USAR): Caso Rialzista $35 vs Caso Ribassista $11
Le prospettive 2026 di USA Rare Earth dipendono dal fatto che la capacità finanziata, la qualificazione del cliente e il supporto federale possano tradursi in produzione commerciale senza un consumo eccessivo di liquidità. Il potenziale rialzista deriva dalla rampa di successo di Stillwater e da una maggiore integrazione attraverso la catena di approvvigionamento delle terre rare, mentre i ritardi del progetto, le perdite operative e la diluizione rimangono i rischi principali.
Il Caso Rialzista: Forti Progressi di Produzione Spingono USAR Verso $35
Il Caso Rialzista assume che Stillwater raggiunga 600 MTPA, Pela Ema e Less Common Metals si integrino nei tempi, e le milestone federali rilascino capitale senza diluizione eccessiva. Campioni di ossido commerciali e un percorso di trucioli capace di fornire fino al 30% delle future materie prime rafforzano anche il modello operativo.
Un movimento verso $35 richiederebbe qualificazioni del cliente, volumi contrattuali visibili e progressi verso il piano di magneti da 10.000 tpa. La liquidità che rimane sopra 1 miliardo di dollari mentre le strutture avanzano mostrerebbe che l'espansione sta creando valore senza consumare il bilancio troppo velocemente.
Il Caso Base: Progressi Costanti del Progetto Mantengono USAR Tra $20 e $28
Il Caso Base assume che i progetti continuino ad avanzare, anche se le rampe commerciali richiedono più tempo di quanto suggeriscano i target di capacità principali. Il supporto governativo e gli asset integrati supportano la valutazione, mentre le perdite operative e l'integrazione multi-paese limitano quanto dell'opportunità a lungo termine gli investitori prezzano immediatamente.
USAR potrebbe negoziare principalmente tra $20 e $28 se la qualificazione di Stillwater progredisce, il lavoro di fattibilità di Round Top rimane nei tempi e i ricavi trimestrali si espandono da 5,8 milioni di dollari. Un ritardo significativo delle acquisizioni o un altro forte aumento dell'uso di cassa operativa indebolirebbe la fascia.
Il Caso Ribassista: Ritardi del Progetto e Diluizione Tirano USAR Verso $11
Il Caso Ribassista assume che la messa in servizio slitti, gli ordini dei clienti rimangano non vincolanti, o le erogazioni federali richiedano più tempo del previsto. I costi di personale, ingegneria e transazione continuerebbero quindi prima che le strutture generino abbastanza profitto lordo per assorbirli.
Un movimento verso $11 diventerebbe più probabile se la liquidità cade rapidamente da 1,53 miliardi di dollari, Stillwater manca il target di 600 MTPA, o l'integrazione crea costi aggiuntivi
Previsioni del Prezzo del Titolo USAR per il 2026 da Analisti di Wall Street
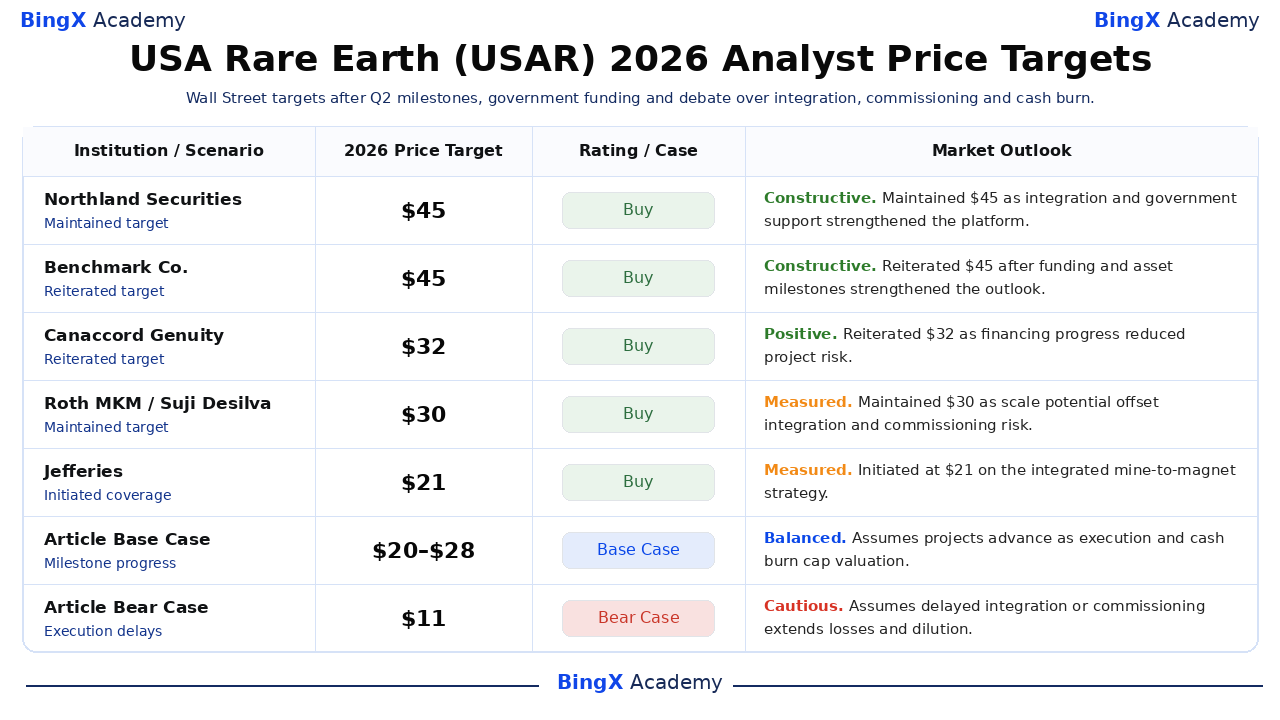
Le cinque azioni di analisti datate qui sotto spaziano da $21 a $45, confrontate con la chiusura di riferimento di $15,38. Sono punti di riferimento di terze parti piuttosto che promesse di prezzo, e la loro dispersione riflette diverse assunzioni sull'integrazione e la messa in servizio. Le righe Base e Ribassista sono scenari editoriali di BingX Academy e rimangono separate dai target di Wall Street.
|
Istituzione / Scenario |
Target di Prezzo 2026 |
Rating / Caso |
Outlook di Mercato |
|
Northland Securities / Jeff Grampp |
$45 |
Acquista |
Costruttivo. 25 agosto: mantenuto $45 perché la piattaforma integrata dalla miniera al magnete e il finanziamento sostenuto dal governo hanno supportato il target mantenuto. |
|
Benchmark Co. / Subash Chandra |
$45 |
Acquista |
Costruttivo. 12 agosto: mantenuto $45 perché il quadro di finanziamento del Commercio e la costruzione strategica di asset hanno supportato il target riconfermato. |
|
Canaccord Genuity / George Gianarikas |
$32 |
Acquista |
Positivo. 11 agosto: mantenuto $32 perché le milestone q2 hanno ridotto il rischio di finanziamento anche se l'esecuzione attraverso diversi progetti rimaneva importante. |
|
Roth MKM / Suji Desilva |
$30 |
Acquista |
Misurato. 20 agosto: mantenuto $30 perché l'opportunità di scala rimaneva attrattiva, bilanciata da requisiti di integrazione e messa in servizio. |
|
Jefferies / Laurence Alexander |
$21 |
Acquista |
Misurato. 2 settembre: iniziato a $21 perché la copertura è iniziata con una visione positiva della strategia verticalmente integrata di terre rare e magneti. |
|
Caso Base dell'Articolo |
20–28 |
Caso Base |
Bilanciato. Assume che i progetti avanzino mentre l'esecuzione e il consumo di liquidità limitano la valutazione. |
|
Caso Ribassista dell'Articolo |
$11 |
Caso Ribassista |
Cauto. Assume integrazione ritardata o messa in servizio che estende perdite e diluizione. |
Come Negoziare il Titolo USA Rare Earth (USAR) su BingX
Negozia le prospettive di finanziamento, integrazione e messa in servizio di USA Rare Earth utilizzando BingX TradFi e gli strumenti BingX AI. Poiché USAR può reagire bruscamente alla politica governativa, alle milestone di finanziamento e agli aggiornamenti delle strutture, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
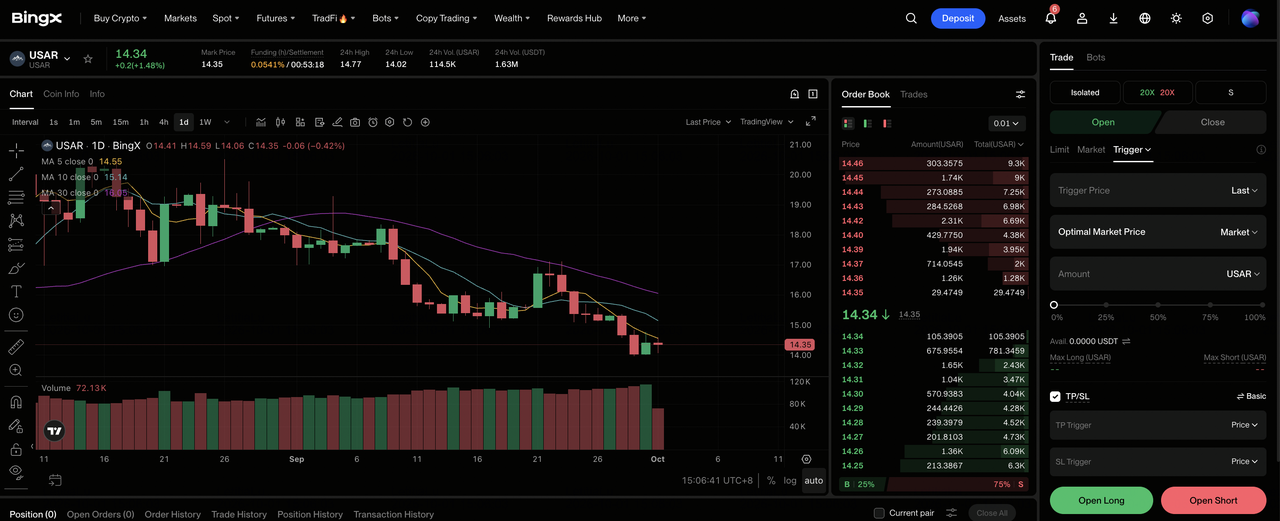
Passo 1: Accedi a BingX TradFi. Registrati e naviga alla sezione specializzata TradFi sul dashboard dell'exchange BingX.
Passo 2: Seleziona USA Rare Earth (USAR). Cerca e seleziona il contratto futures perpetui USAR-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se i progetti finanziati si convertono in output qualificato. Seleziona Apri Short se i ritardi di messa in servizio o il consumo di liquidità indeboliscono il valore per azione.
Passo 4: Seleziona leva e modalità margine. Scegli Margine Isolato o Cross basato sulla tua tolleranza al rischio. Il rialzo del 29,24% YTD e l'ampia gamma di analisti mostrano perché la leva conservativa è importante.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli di Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo essere entrato nel trade. USAR può reagire rapidamente a sovvenzioni, prestiti, politica delle terre rare e milestone degli impianti.
I 5 Principali Rischi da Osservare per gli Investitori di USA Rare Earth nel 2026
La valutazione di USA Rare Earth dipende dal trasformare acquisizioni, supporto governativo e capacità pianificata in produzione commerciale. I ritardi potrebbero spingere i ricavi più in là, aumentare i bisogni di finanziamento o ridurre il valore futuro per azione.
- L'integrazione delle acquisizioni può ritardare i benefici operativi: Pela Ema, Less Common Metals, attività collegate a Carester e Round Top si estendono su diversi paesi e modelli operativi. Una scarsa integrazione potrebbe ritardare le sinergie della catena di approvvigionamento e mantenere elevati i costi aziendali.
- La messa in servizio può richiedere più tempo di quanto suggeriscano i target di capacità: Stillwater punta a un tasso di 600 MTPA in Q4 2026, mentre la messa in servizio di Blacksburg inizia nel 2028. Problemi di qualificazione delle attrezzature o delle specifiche del prodotto potrebbero ritardare le spedizioni anche se la capacità nominale rimane invariata.
- Il consumo di liquidità potrebbe portare a diluizione: L'utilizzo di cassa operativa dei sei mesi ha raggiunto 75,3 milioni di dollari prima che maturino i maggiori impegni di costruzione. Se il saldo di liquidità di 1,53 miliardi di dollari diminuisce più velocemente del completamento delle milestone del progetto, nuovi finanziamenti azionari potrebbero ridurre il potenziale rialzista per azione.
- I prezzi delle terre rare possono indebolire i rendimenti del progetto: La Cina rimane dominante nella separazione e produzione di magneti. Prezzi di mercato più bassi o prezzi aggressivi dei concorrenti potrebbero fare pressione sui margini anche se USA Rare Earth raggiunge i volumi di produzione pianificati.
- Il finanziamento governativo rimane condizionale: Fino a 1,6 miliardi di dollari di supporto federale dipendono dalle milestone del progetto e dai requisiti di conformità. I ritardi potrebbero aumentare il finanziamento ponte, i costi del debito o i tempi di costruzione e ridurre il valore che gli investitori assegnano alle future strutture.
Considerazioni Finali: Dovresti Investire in USA Rare Earth nel 2026?
USA Rare Earth ha assemblato asset strategici insolitamente ampi e una grande pista di finanziamento. Q2 ha aggiunto 5,8 milioni di dollari di ricavi, 1,53 miliardi di dollari di liquidità e un pacchetto federale fino a 1,6 miliardi di dollari, ma la perdita operativa di 46,3 milioni di dollari conferma che la scala commerciale rimane davanti piuttosto che completa.
Il Caso Rialzista richiede strutture finanziate, integrazione e qualificazione del cliente per supportare un percorso verso $35. Il Caso Ribassista riflette ritardi e diluizione che potrebbero tirare USAR verso $11. I trader conservatori possono monitorare il target di 600 MTPA di Stillwater, l'utilizzo di cassa operativa, i rilasci delle milestone federali e i volumi vincolanti dei clienti insieme prima di trattare la capacità annunciata come guadagni per azione affidabili.
Promemoria del Rischio: Negoziare e investire in azioni come USAR comporta un rischio di perdita di capitale. L'esecuzione del progetto, i prezzi delle materie prime, i cambiamenti politici e il trading con leva possono produrre perdite rapide. Conduci ricerche indipendenti prima di allocare capitale.
Letture Correlate
- Top Titoli Energetici e ETF da Comprare nel 2026: La Crisi Energetica dell'AI Incontra la Volatilità Geopolitica
- Top Titoli Energetici AI da Comprare nel 2026: Nucleare, Gas, Celle a Combustibile e la Costruzione dell'Energia AI
- Previsione Prezzo MP Materials 2026: Può MP Superare $90 Mentre la Catena di Approvvigionamento delle Terre Rare Si Espande?
- Previsione Prezzo ExxonMobil (XOM) 2026: Possono Petrolio e Crescita della Produzione Spingere XOM Verso $205?
- Previsione Prezzo Bloom Energy (BE) 2026: Può l'Energia per Data-Center AI Spingere BE Verso $350?
