
UnitedHealth Group (UNH) combina l'assicurazione sanitaria con l'erogazione di cure, i servizi farmaceutici e la tecnologia sanitaria. UnitedHealthcare fornisce la base dei premi, mentre Optum amplia il motore degli utili attraverso i servizi clinici, la gestione delle prescrizioni e l'analisi dei dati. La questione d'investimento è se un miglioramento nella gestione dei sinistri possa ripristinare una redditività sostenibile, mentre una base di iscritti assicurativi più ridotta e le pressioni sui finanziamenti sanitari limitano la crescita dei ricavi.
L'ultimo trimestre ha mostrato una redditività più solida accanto a una base di ricavi ancora in contrazione. I ricavi del Q3 2026 di UnitedHealth Group sono scesi a 112,7 miliardi di dollari, mentre l'EPS rettificato è aumentato del 60,6% a 4,69 dollari. Il rapporto di assistenza medica è migliorato all'88,4%, sebbene lo sviluppo favorevole delle riserve abbia contribuito con 610 milioni di dollari. Il prossimo test consiste nel sostenere il limite minimo dell'EPS rettificato annuale alzato a 20,50 dollari senza fare affidamento su un altro adeguamento comparabile delle riserve.
Le previsioni sul titolo UNH per il 2026 si concentrano ora su due visioni contrastanti:
- Il caso del recupero dei costi medici: Una migliore determinazione dei prezzi e un'assistenza integrata preservano i margini di sottoscrizione, mentre i miglioramenti di Optum trasformano la base dei premi in utili ricorrenti più solidi e in una maggiore generazione di cassa.
- Il caso della pressione sugli iscritti: Le perdite di iscrizioni, l'utilizzo elevato e i finanziamenti governativi vincolati erodono la base dei ricavi, lasciando che i costi di investimento e regolatori consumino troppo del recupero.
Questa guida analizza le previsioni sul titolo UNH, gli scenari di prezzo per il 2026, i rischi chiave e le prospettive degli analisti, basandosi sulla comunicazione degli utili di UnitedHealth Group del 13 ottobre, sulle osservazioni preparate e sulla chiusura di mercato del 21 ottobre, oltre a come acquistare azioni UNH su BingX TradFi con USDT o USDC.
Le 5 Cose Principali che gli Investitori di UnitedHealth Group Devono Sapere nell'Ottobre 2026
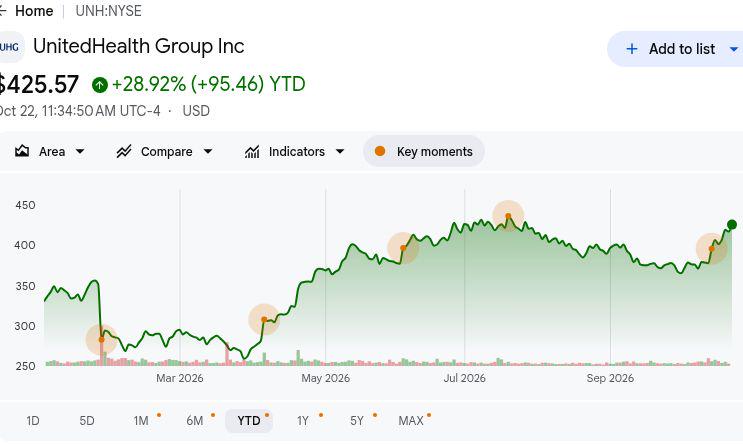
- UNH ha chiuso a 416,96 dollari il 21 ottobre, in rialzo del 26,31% da inizio anno: Le azioni rimangono al di sopra del loro livello di apertura annuale, rendendo lo scenario rialzista a 530 dollari dipendente da un recupero sostenuto dei margini. I guadagni continui richiedono che UnitedHealthcare preservi la redditività dei sinistri, piuttosto che fare affidamento su un altro aggiustamento delle riserve insolitamente favorevole.
- I ricavi del Q3 sono diminuiti a 112,7 miliardi di dollari rispetto ai 113,2 miliardi dell'anno precedente: Le vendite sono anche aumentate dai 112,0 miliardi del Q2, mostrando progressi sequenziali. Tuttavia, il minor numero di iscritti all'assicurazione ha limitato la crescita, rendendo importante distinguere il miglioramento dei prezzi dei premi da una ripresa più ampia del numero di clienti.
- Il rapporto di assistenza medica è migliorato all'88,4% con il rafforzamento della gestione dei sinistri: Il rapporto del Q3 e il margine operativo del 3,3% di UnitedHealthcare forniscono evidenza di un miglioramento dell'economia assicurativa. L'adeguatezza dei prezzi, l'utilizzo sottostante e l'accuratezza delle riserve determineranno quanto di quel miglioramento si tradurrà in utili ripetibili.
- La guida per l'intero anno stabilisce un test di redditività sostenuta: Il management ha indicato un EPS rettificato di almeno 20,50 dollari per il 2026, rispetto al precedente intervallo di 19,50-20,00 dollari. I risparmi sui costi medici realizzati e il miglioramento della redditività di Optum determineranno se questa prospettiva supporta una crescita sostenuta degli utili per azione.
- Il flusso di cassa operativo di 5,1 miliardi di dollari supporta gli investimenti e le distribuzioni agli azionisti: UnitedHealth ha riportato un rapporto debito/capitale del 41,7% insieme a 5 miliardi di dollari di riacquisti dall'inizio dell'anno. Ciò fornisce supporto alla modernizzazione, sebbene la riduzione della leva finanziaria mantenendo la generazione di cassa sarà essenziale per il valore a lungo termine per gli azionisti.
Cos'è UnitedHealth Group (UNH)?
UnitedHealth Group è un'azienda sanitaria statunitense che opera attraverso UnitedHealthcare e Optum. UnitedHealthcare fornisce piani sanitari sponsorizzati dai datori di lavoro, Medicare Advantage, Medicaid e piani sanitari individuali, guadagnando premi mentre paga le spese mediche coperte dei membri. Optum fornisce assistenza clinica, gestione dei benefici farmaceutici, tecnologia e servizi amministrativi a pazienti, datori di lavoro, governi e organizzazioni sanitarie. L'azienda genera ricavi attraverso premi assicurativi, commissioni di servizio e attività farmaceutiche, con 48,3 milioni di consumatori di UnitedHealthcare che illustrano un'ampia base di clienti la cui redditività dipende dai costi dei sinistri, dai rimborsi e dall'efficienza operativa.
La strategia di crescita di UnitedHealth Group si concentra sull'assistenza integrata basata sul valore, su benefici sanitari più semplici e sulla modernizzazione della tecnologia sanitaria. Nell'ottobre 2025, Optum ha ampliato la sua collaborazione con Microsoft attorno a Optum Real, una piattaforma di sinistri e rimborsi abilitata dall'IA progettata per migliorare i controlli di copertura e ridurre gli errori amministrativi. L'azienda ha anche introdotto Avery, un assistente di IA generativa per i membri di UnitedHealthcare, puntando a quasi 1,5 miliardi di dollari di investimenti correlati all'IA nel 2026. Con Optum che serve oltre 120 milioni di pazienti e consumatori nel Q3, queste iniziative mirano a migliorare la produttività dei servizi e a rafforzare i margini sanitari a lungo termine.
Panoramica degli Utili Q3 2026 di UnitedHealth Group (UNH): Il Recupero dei Costi Medici Guida una Crescita dell'EPS del 60,6% Nonostante i Ricavi Inferiori
UnitedHealth Group ha riportato ricavi del Q3 2026 pari a 112,7 miliardi di dollari, in calo rispetto ai 113,2 miliardi dell'anno precedente, poiché la contrazione degli iscritti ha compensato i miglioramenti dei prezzi. Gli utili operativi sono aumentati a 6,6 miliardi di dollari da 4,3 miliardi, mentre l'EPS rettificato ha raggiunto 4,69 dollari da 2,92 dollari e il rapporto di assistenza medica è migliorato all'88,4%, supportato in parte da 610 milioni di dollari di sviluppo favorevole delle riserve. Con un flusso di cassa operativo di 5,1 miliardi di dollari e una guida EPS rettificato alzata ad almeno 20,50 dollari, gli utili futuri dipendono dal mantenimento dei miglioramenti dei costi medici mentre le iscrizioni si contraggono.
|
Metrica Finanziaria |
Guida / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi |
113,2 miliardi $ Q3 2025 |
112,7 miliardi $ |
Inferiore. In calo di circa lo 0,4% su base annua. |
|
EPS Rettificato |
2,92 $ Q3 2025 |
4,69 $ |
Migliorato. In rialzo del 60,6% su base annua. |
|
Rapporto di assistenza medica |
89,9% Q3 2025 |
88,40% |
Inferiore. In calo di 1,5 punti. |
|
Utili operativi |
4,3 miliardi $ Q3 2025 |
6,6 miliardi $ |
Migliorato. In rialzo di circa il 53%. |
|
Margine UnitedHealthcare |
2,1% Q3 2025 |
3,30% |
Migliorato. In rialzo di 1,2 punti. |
|
Utili operativi Optum |
2,5 miliardi $ Q3 2025 |
3,7 miliardi $ |
Migliorato. In rialzo di circa il 48%. |
|
Rapporto debito/capitale |
41,2% Q2 2026 |
41,70% |
Superiore. In rialzo di 0,5 punti. |
|
Guida EPS rettificato FY2026 |
19,50–20,00 precedente |
Almeno 20,50 $ |
Alzata. Al di sopra dell'intervallo precedente. |
- I ricavi del Q3 sono diminuiti di circa lo 0,4% a 112,7 miliardi di dollari. I ricavi sono aumentati sequenzialmente da 112,0 miliardi di dollari nonostante la contrazione annuale, riflettendo le variazioni di prezzi e iscrizioni. L'adeguatezza sostenuta dei premi e la fidelizzazione dei clienti saranno importanti per mantenere lo slancio degli utili.
- Il margine operativo di UnitedHealthcare è migliorato al 3,3% dal 2,1%. Una migliore progettazione dei benefici e la gestione dei costi medici hanno guidato le performance nell'intero settore assicurativo. La disciplina continuata dei prezzi e il coordinamento delle cure potrebbero supportare gli utili, sebbene l'utilizzo e i finanziamenti governativi influenzino la redditività.
- L'EPS rettificato è aumentato del 60,6% a 4,69 dollari nonostante la contrazione dei ricavi. Il rapporto di assistenza medica è migliorato, mentre lo sviluppo favorevole delle riserve ha contribuito con 610 milioni di dollari. Una migliore economia assicurativa ha supportato i risultati riportati, ma il controllo dei costi sottostanti sarà importante man mano che la domanda sanitaria si normalizza.
- Gli utili operativi di Optum Health sono aumentati a 735 milioni di dollari. Il suo margine operativo ha raggiunto il 3,2%, supportando una ripresa rispetto al risultato di 41 milioni di dollari dell'anno precedente. L'espansione dell'assistenza integrata supporta la redditività, mentre i rendimenti dipendono dalla gestione medica e dalla selezione appropriata del mercato dei pazienti.
- La guida EPS rettificato per l'intero anno ha raggiunto almeno 20,50 dollari. Le prospettive superano l'intervallo precedente, con la realizzazione dipendente dal controllo dei costi medici. Fidelizzare i membri, migliorare i margini di Optum e mantenere la disciplina sulle spese saranno importanti per la futura crescita degli utili.
Prospettive di Investimento 2026 di UnitedHealth Group (UNH): Caso Rialzista a 530 $ vs. Caso Ribassista a 350 $
Le prospettive 2026 di UnitedHealth Group dipendono dal fatto che una migliore gestione dei sinistri possa supportare gli utili senza un altro importante beneficio delle riserve. Gli utili operativi del Q3 si sono ripresi a 6,6 miliardi di dollari, mentre la contrazione degli iscritti rende la fidelizzazione dei premi e l'efficienza delle cure centrali per la valutazione. I seguenti scenari editoriali riflettono come l'utilizzo medico, la redditività di Optum e le esigenze di capitale potrebbero influenzare le performance fino a dicembre 2026.
Il Caso Rialzista: Il Recupero dei Costi Medici e la Crescita di Optum Spingono UNH Verso 530 $
Mantenere i costi medici allineati con i prezzi dei premi aumenterebbe gli utili assicurativi, mentre un'attività Optum più sana amplia il recupero. Il margine operativo di UnitedHealthcare nel Q3 ha raggiunto il 3,3%, in rialzo dal 2,1%, e Optum Health ha guadagnato 735 milioni di dollari. Una gestione delle cure più coerente manterrebbe una quota maggiore dei premi man mano che la tecnologia e i servizi farmaceutici contribuiscono ulteriore profitto operativo.
Lo scenario a 530 dollari riceverebbe supporto se il rapporto di assistenza medica sottostante si mantiene vicino o al di sotto dell'88,4% del Q3 senza un altro beneficio delle riserve. Un EPS rettificato superiore al limite guida di 20,50 dollari e migliori margini di Optum rafforzerebbero quel recupero.
Il Caso Base: Margini Sanitari Stabili Mantengono UNH tra 410 $ e 455 $
Le operazioni assicurative e farmaceutiche redditizie potrebbero preservare gli utili anche se le iscrizioni si riprendono lentamente. UnitedHealthcare ha generato 2,8 miliardi di dollari di reddito operativo, mentre Optum Rx ha contribuito 1,7 miliardi di dollari nonostante i volumi di prescrizioni inferiori. Un'adeguatezza stabile dei premi sosterrebbe quei supporti agli utili, ma una base di iscritti più ridotta e la spesa continuata per la modernizzazione manterrebbero misurate la crescita dei ricavi e l'espansione dei margini.
Un intervallo da 410 a 455 dollari sarebbe adatto alla realizzazione del limite degli utili alzato, alla gestione stabile dei sinistri e al continuo miglioramento di Optum. Una migliore fidelizzazione dei membri supporterebbe l'estremità superiore, mentre un utilizzo più elevato potrebbe assorbire abbastanza progressi da limitare i guadagni del prezzo delle azioni.
Il Caso Ribassista: Sinistri più Elevati e Perdite di Iscrizioni Spingono UNH Verso 350 $
Un aumento dell'utilizzo medico ridurrebbe gli utili assicurativi più velocemente di quanto le efficienze tecnologiche possano compensare i ricavi persi dagli iscritti. Il rapporto di assistenza medica dell'88,4% del Q3 ha beneficiato di 610 milioni di dollari in sviluppo delle riserve, mentre le iscrizioni a Medicare Advantage si erano contratte di 935.000 dalla fine dell'anno. Se le tendenze dei sinistri peggiorano man mano che quei benefici svaniscono, UnitedHealth manterrebbe meno profitto da una base assicurativa già più piccola.
Lo scenario a 350 dollari diventerebbe più probabile se i costi medici tornassero verso il rapporto dell'anno precedente insieme a continue perdite di iscrizioni. Optum dovrebbe quindi contribuire di più semplicemente per stabilizzare gli utili, lasciando meno supporto per i riacquisti e la valutazione.
Previsioni del Prezzo delle Azioni UNH per il 2026 dagli Analisti di Wall Street
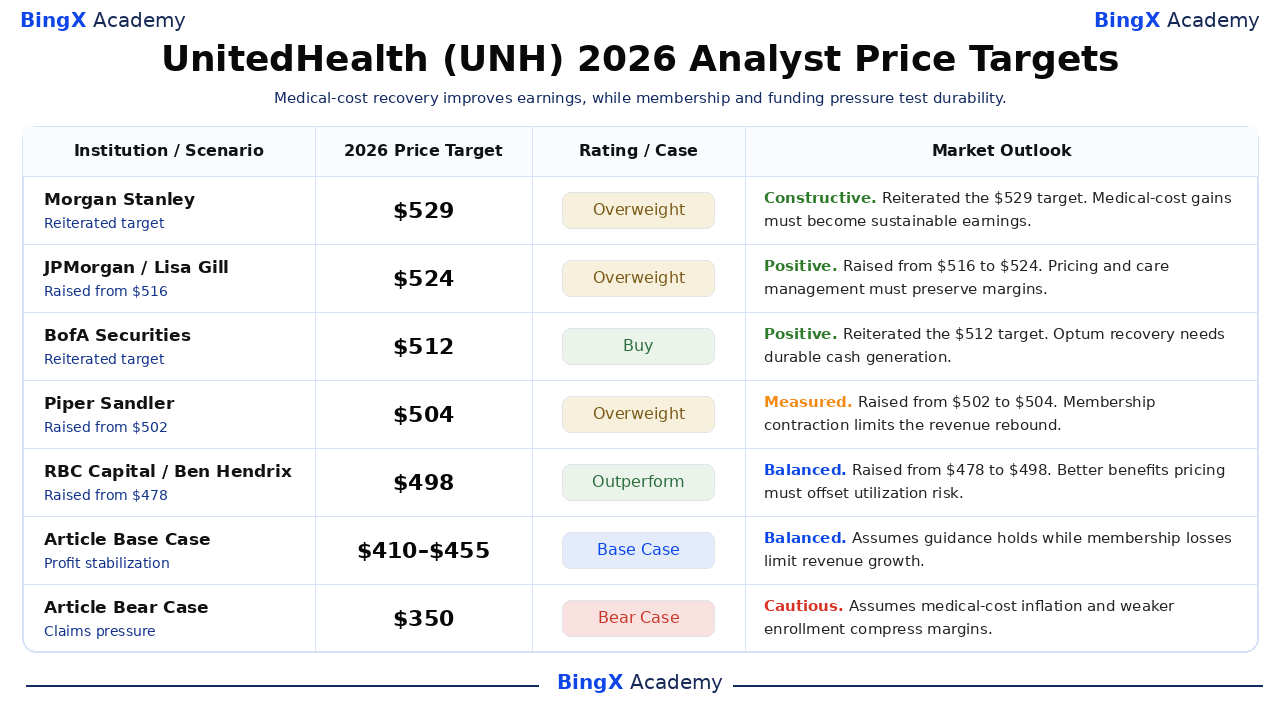
Gli obiettivi di Wall Street riflettono differenti livelli di fiducia nel recupero dei costi medici di UnitedHealth e nella sua capacità di sostenere i profitti di Optum. Le azioni datate selezionate spaziano da 498 a 529 dollari, rappresentando generalmente orizzonti di dodici mesi che si estendono oltre il 2026. I casi rialzista a 530 dollari, base da 410 a 455 dollari e ribassista a 350 dollari dell'articolo sono scenari separati per dicembre 2026.
|
Istituzione / Scenario |
Target di Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
Morgan Stanley |
529 $ |
Sovrappeso |
Costruttivo. 2026-10-14: Confermato l'obiettivo a 529 $. Visione editoriale: I guadagni sui costi medici devono diventare utili sostenibili. |
|
JPMorgan |
524 $ |
Sovrappeso |
Positivo. 2026-10-16: Alzato da 516 $ a 524 $. Visione editoriale: I prezzi e la gestione delle cure devono preservare i margini. |
|
BofA Securities |
512 $ |
Acquisto |
Positivo. 2026-10-14: Confermato l'obiettivo a 512 $. Visione editoriale: Il recupero di Optum necessita di una generazione di cassa duratura. |
|
Piper Sandler |
504 $ |
Sovrappeso |
Misurato. 2026-10-14: Alzato da 502 $ a 504 $. Visione editoriale: La contrazione degli iscritti limita il rimbalzo dei ricavi. |
|
RBC Capital |
498 $ |
Sovraperformance |
Equilibrato. 2026-10-20: Alzato da 478 $ a 498 $. Visione editoriale: Un migliore prezzo dei benefici deve compensare il rischio di utilizzo. |
|
Caso Base dell'Articolo |
410–455 |
Caso Base |
Equilibrato. Scenario editoriale dicembre 2026. Presuppone che la guida regga mentre le perdite di iscrizioni limitano la crescita dei ricavi. |
|
Caso Ribassista dell'Articolo |
350 $ |
Caso Ribassista |
Cauto. Scenario editoriale dicembre 2026. Presuppone che l'inflazione dei costi medici e un'iscrizione più debole comprimano i margini. |
Come Acquistare Azioni UnitedHealth Group (UNH) su BingX
Acquista e detieni azioni UnitedHealth Group tramite BingX Stocks Trading utilizzando USDT o USDC, soggetto a quotazione e idoneità del conto. UnitedHealth offre esposizione all'assicurazione sanitaria, all'erogazione di cure, ai servizi farmaceutici e alla tecnologia sanitaria. Gli utenti idonei possono dimensionare le posizioni in base ai propri obiettivi di investimento senza utilizzare la leva finanziaria o pagare commissioni di finanziamento perpetue.
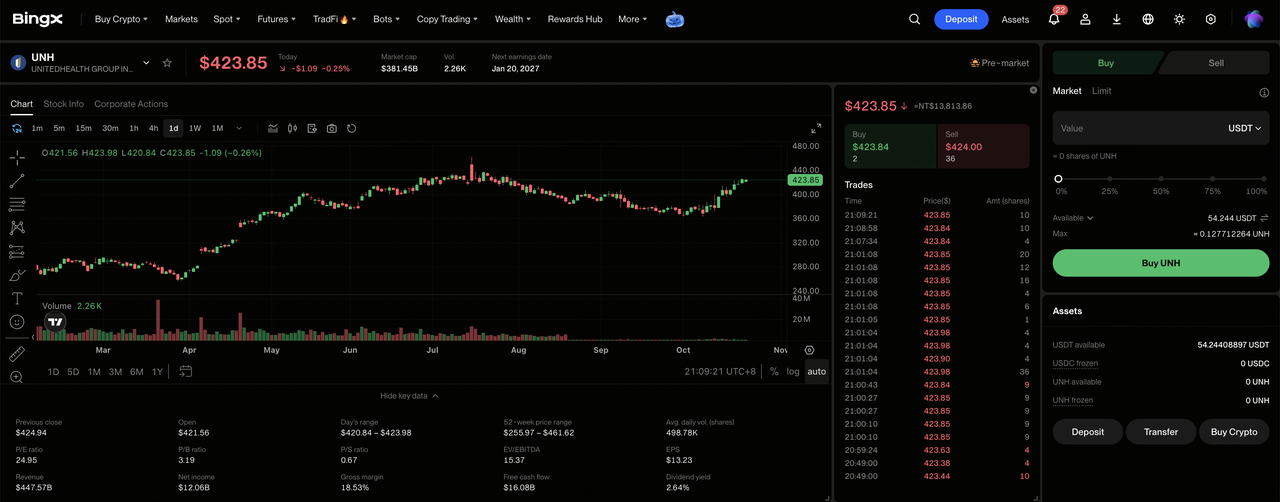
Passo 1: Accedi a BingX Stocks Trading. Registrati o accedi a BingX, completa la verifica dell'identità richiesta e naviga su "TradFi > Azioni". Accetta la Dichiarazione di Rischio sul Trading di Azioni se accedi al prodotto per la prima volta.
Passo 2: Prepara USDT o USDC. Assicurati che il tuo Conto Spot abbia fondi sufficienti per l'acquisto. Trasferisci USDT o USDC dal tuo Conto Fondi o Conto Ricchezza se necessario. Rivedi l'importo minimo dell'ordine dell'azione selezionata e l'idoneità frazionaria prima di scegliere la dimensione dell'investimento.
Passo 3: Seleziona UnitedHealth Group (UNH). Apri il mercato Azioni, cerca UnitedHealth Group (UNH), e conferma che l'azione sia disponibile per il tuo conto. Rivedi l'identità aziendale, il prezzo corrente delle azioni, la sessione di trading e i tipi di ordine disponibili.
Passo 4: Acquista Azioni UnitedHealth Group. Seleziona "Acquista", inserisci un importo di investimento o una quantità di azioni consentita e scegli un ordine a mercato o con limite supportato. Gli ordini a mercato utilizzano i prezzi disponibili durante le sessioni supportate, mentre gli ordini con limite richiedono il prezzo specificato o migliore e liquidità sufficiente per essere eseguiti.
Passo 5: Rivedi e Gestisci le Tue Posizioni. Apri "Azioni > Posizioni" per monitorare le tue azioni UNH e il profitto o la perdita non realizzati. Usa Tutti gli Ordini per rivedere le transazioni o vendere azioni quando necessario. Il regolamento T+1 influisce generalmente su quando i proventi delle vendite diventano prelevabili, piuttosto che su quando le azioni acquistate possono essere vendute.
I 5 Principali Rischi da Monitorare per gli Investitori di UnitedHealth Group nel 2026
La scala assicurativa, le capacità di assistenza integrata e le operazioni farmaceutiche di UnitedHealth Group supportano le sue prospettive di utili. Tuttavia, l'utilizzo medico, le perdite di iscrizioni, le pressioni sui finanziamenti e le esigenze di capitale potrebbero pressare la redditività e i rendimenti per gli azionisti.
- Un'iscrizione più debole potrebbe pressare i ricavi: UnitedHealthcare serviva 48,3 milioni di consumatori, supportati da piani sanitari per datori di lavoro e governativi. Una minore fidelizzazione dei membri o l'iscrizione a Medicare Advantage potrebbe ridurre i ricavi da premi e i margini operativi assicurativi nel tempo.
- L'aumento dei costi medici potrebbe limitare i margini: Il rapporto di assistenza medica del Q3 ha raggiunto l'88,4% dopo uno sviluppo favorevole delle riserve. Costi più elevati per ospedalizzazione e farmaci specialistici potrebbero indebolire la redditività se i ricavi da premi e le efficienze delle cure crescono più lentamente.
- I ritardi nei pagamenti governativi potrebbero limitare la crescita dei ricavi: I margini Medicaid sono rimasti sotto pressione, ma gli aggiornamenti dei finanziamenti statali sono stati irregolari nei vari mercati. Ritardi negli adeguamenti delle tariffe, nei rimborsi o nei rinnovi dei contratti potrebbero ridurre la visibilità futura dei ricavi.
- Le esigenze di capitale potrebbero limitare i rendimenti per gli azionisti: UnitedHealth ha riacquistato 5 miliardi di dollari di azioni fino al Q3, mentre il suo rapporto debito/capitale ha raggiunto il 41,7%. Obblighi medici più elevati o esigenze di investimento potrebbero limitare i futuri riacquisti e la crescita degli utili per azione.
- Utili più deboli potrebbero pressare la valutazione: L'EPS rettificato di UnitedHealth ha raggiunto 4,69 dollari, supportato dal miglioramento della gestione dei sinistri e dallo sviluppo favorevole delle riserve. Un'iscrizione più lenta, prestazioni più deboli di Optum o l'aumento dei costi dei sinistri potrebbero ridurre gli utili e innescare cali del prezzo delle azioni.
Considerazioni Finali: Dovresti Investire in UnitedHealth Group nel 2026?
I 6,6 miliardi di dollari di utili operativi trimestrali e i 5,1 miliardi di dollari di flusso di cassa operativo di UnitedHealth Group dimostrano un recupero della redditività sanitaria e della generazione di cassa. Migliori margini di UnitedHealthcare e utili più solidi di Optum Health supportano progressi oltre la determinazione dei prezzi dei premi, mentre la modernizzazione crea opportunità per migliorare l'efficienza. Sostenere quella crescita dipenderà dal controllo dell'utilizzo medico e dalla fidelizzazione degli iscritti redditizi.
Il caso rialzista a 530 dollari presuppone margini assicurativi sostenibili, un continuo recupero di Optum e la realizzazione della guida agli utili alzata. Il caso base da 410 a 455 dollari riflette operazioni stabili, mentre il caso ribassista a 350 dollari tiene conto di sinistri più elevati e pressioni sulle iscrizioni. Con UNH che ha chiuso a 416,96 dollari il 21 ottobre, gli investitori dovrebbero monitorare se i miglioramenti dei sinistri si traducono in una crescita duratura degli utili per azione.
Avviso di Rischio: La scala assicurativa di UnitedHealth Group non elimina il rischio di investimento. Costi medici più elevati, perdite di iscrizioni o cambiamenti avversi nei finanziamenti potrebbero ridurre gli utili e i rendimenti per gli azionisti. Gli investitori dovrebbero valutare la valutazione, le performance dei sinistri e la propria tolleranza al rischio prima di acquistare azioni UNH.
Letture Correlate
- Le Migliori Azioni Farmaceutiche da Acquistare nel 2026: Farmaci contro il Cancro, Farmaci per la Perdita di Peso, mRNA e Nuovi Medicinali
- Previsione del Prezzo di Merck (MRK) 2026: Lo Slancio della Pipeline Può Spingere le Azioni MRK Verso 170 $?
- Previsione del Prezzo di Moderna (MRNA) 2026: Lo Slancio del Vaccino contro il Cancro Può Spingere le Azioni MRNA Verso 180 $?
- Previsione del Prezzo delle Azioni Pfizer 2026: Opportunità di Valore ad Alto Rendimento o Trappola del Valore Strutturale?
- Prospettive del Prezzo delle Azioni Abbott (ABT) 2026: La Crescita dei Dispositivi Medici Può Spingere ABT Sopra 130 $?
