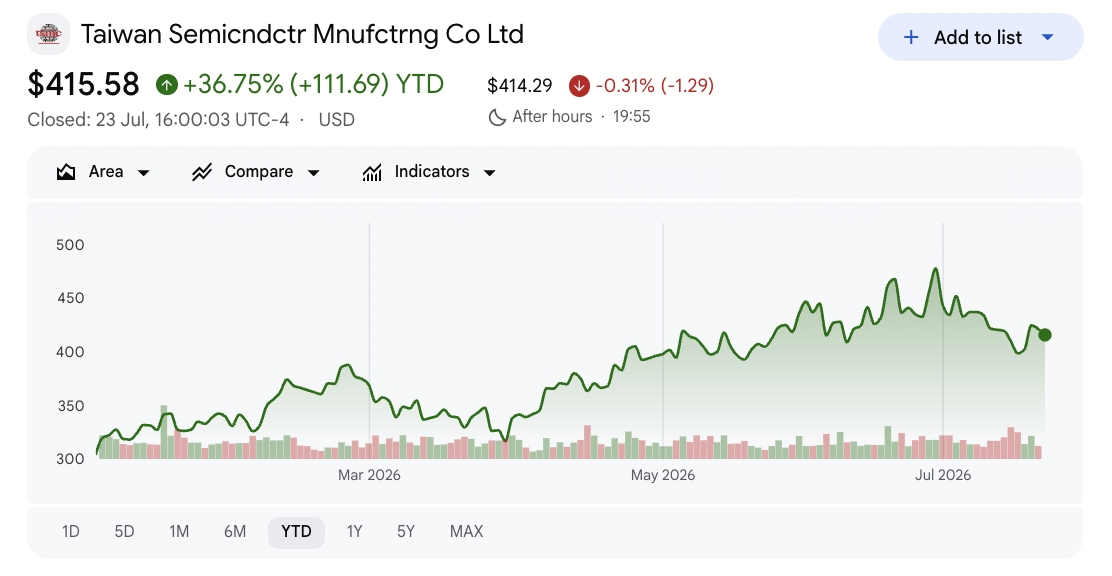
Taiwan Semiconductor Manufacturing (TSM) è entrato alla fine di luglio 2026 dopo una delle reazioni più strane a un trimestre record nella sua storia. Il 16 luglio, l'azienda ha riportato ricavi del secondo trimestre di $40,20 miliardi e utile netto di NT$706,56 miliardi, con EPS diluito in crescita del 77,4% anno su anno, poi ha guidato i ricavi del terzo trimestre a $44,6 miliardi a $45,8 miliardi. Le azioni TSM sono comunque scese, chiudendo vicino a $398 il 17 luglio dopo aver aperto il mese intorno a $465.
I risultati non erano il problema. Il margine lordo ha raggiunto il 67,7% e il margine operativo il 60,3%, entrambi al o sopra il vertice della guida, mentre le tecnologie avanzate a 7-nanometri e sotto hanno fornito il 77% dei ricavi da wafer. Quello che ha turbato il mercato è stata la spesa. TSMC ha alzato il suo piano di spese in conto capitale 2026 a $60 miliardi a $64 miliardi da $52 miliardi a $56 miliardi e ha confermato ulteriori $100 miliardi per l'Arizona, portando il suo impegno cumulativo negli Stati Uniti a $265 miliardi.
Le previsioni azionarie TSM per il 2026 ora si concentrano su due visioni concorrenti:
- Il caso della domanda: I tori si aspettano che la rampa di 2-nanometri, la scarsità di packaging CoWoS e la guida Q3 che implica un altro passo sequenziale del 12% confermino che gli ordini AI stanno ancora accelerando, con obiettivi degli analisti che corrono verso $527.
- Il caso capex: Gli orsi vedono un aumento della guida di spesa di $10 miliardi, diluizione del margine da fab estere, e un build-out degli Stati Uniti che converte una fonderia ad alto ritorno in una più affamata di capitale.
Questa guida analizza le previsioni azionarie TSM, gli scenari di prezzo 2026, i rischi chiave e la ricerca di TD Cowen, Bank of America e il più ampio Street, basandosi sul comunicato degli utili del 16 luglio e la chiamata agli investitori Q2, più come fare trading dei futures azionari TSM su BingX TradFi con collaterale USDT.
Le Top 5 Cose che gli Investitori TSM Devono Sapere a Luglio 2026
- I ricavi Q2 di $40,20 miliardi sono cresciuti del 33,7% in termini di dollari USA: I ricavi consolidati hanno raggiunto NT$1.270,38 miliardi, in crescita del 36,0% anno su anno e del 12,0% sequenzialmente, con utile netto di NT$706,56 miliardi e EPS diluito di NT$27,25, o $4,31 per unità ADR.
- L'utile netto e l'EPS sono entrambi cresciuti del 77,4%: Gli utili sono cresciuti più del doppio rispetto ai ricavi, con margine lordo al 67,7%, margine operativo al 60,3% e margine di utile netto al 55,6%.
- La guida Q3 implica un altro passo fino a circa $45 miliardi: Il management ha guidato i ricavi del terzo trimestre di $44,6 miliardi a $45,8 miliardi con margine lordo del 65% al 67%, citando la ripida rampa della tecnologia a 2-nanometri.
- La guida capex è stata alzata a $60 miliardi a $64 miliardi: L'aumento da $52 miliardi a $56 miliardi, insieme a ulteriori $100 miliardi impegnati per l'Arizona e un investimento cumulativo di $265 miliardi negli Stati Uniti, è stato il singolo più grande driver della reazione azionaria negativa.
- Il 2-nanometro è entrato nel mix di ricavi al 3%: N2 ha contribuito al 3% dei ricavi da wafer nel suo primo trimestre significativo, con 3-nanometri al 30%, 5-nanometri al 33% e 7-nanometri all'11%, portando le tecnologie avanzate al 77% del totale.
Cos'è Taiwan Semiconductor Manufacturing Company (TSM)?
Taiwan Semiconductor Manufacturing Company (TSMC), fondata nel 1987 e con sede a Hsinchu, ha pionierato il modello di fonderia pure-play e rimane il principale produttore dedicato di semiconduttori al mondo. Non progetta chip o compete con i suoi clienti. Invece, produce chip per le principali aziende tecnologiche tra cui Apple, Nvidia, AMD, Broadcom, Qualcomm, e MediaTek, motivo per cui quasi ogni processore AI avanzato passa attraverso una fab TSMC.
La scala è difficile da replicare. TSMC ha implementato 305 tecnologie di processo distinte e ha prodotto 12.682 prodotti per 534 clienti nel 2025. Il suo vantaggio economico risiede all'avanguardia, dove 7-nanometri e sotto ora rappresentano il 77% dei ricavi da wafer e supportano il potere di prezzo visibile in un margine lordo del 67,7%. Il calcolo ad alte prestazioni, che include acceleratori AI, è diventata la sua piattaforma dominante. Oltre ai wafer, TSMC controlla il packaging avanzato CoWoS, un collo di bottiglia chiave che determina quanti acceleratori AI l'industria può spedire ogni trimestre. La produzione abbraccia Asia, Europa e Nord America, con l'espansione dell'Arizona che ora rappresenta un impegno cumulativo di $265 miliardi negli Stati Uniti.
TSMC (TSM) Utili Q2 2026: Cosa Ha Guidato i Ricavi Record e la Crescita del Profitto del 77%
- La domanda all'avanguardia ha guidato la linea superiore. Huang ha attribuito il trimestre alla forte domanda per le tecnologie di processo all'avanguardia, con nodi avanzati a 7-nanometri e sotto che fornivano il 77% dei ricavi da wafer.
- I margini si sono espansi più velocemente dei ricavi. L'utile lordo è aumentato del 57,2% e il reddito dalle operazioni è aumentato del 65,4%, entrambi ben al di sopra dell'aumento dei ricavi del 36,0%, producendo una crescita dell'utile netto del 77,4%.
- I nodi da 3-nanometri e 5-nanometri hanno portato il mix. N3 ha contribuito al 30% dei ricavi da wafer e N5 ha contribuito al 33%, insieme rappresentando quasi due terzi del totale mentre N2 ha iniziato la sua rampa al 3%.
- La crescita sequenziale ha accelerato. I ricavi sono aumentati del 12,0% dal Q1 e l'utile netto è aumentato del 23,4%, indicando che il libro ordini AI stava ancora crescendo durante il trimestre piuttosto che appiattirsi.
- L'aumento capex ha riformulato la storia. L'innalzamento della spesa in capitale 2026 a $60 miliardi a $64 miliardi ha segnalato fiducia nella domanda multi-anno, ma ha anche detto agli investitori che il flusso di cassa libero sarà consumato dalla costruzione per diversi anni.
Profilo Finanziario e di Consenso TSMC Q2 2026: Ricavi, EPS e Margini
La stampa Q2 di TSMC ha mostrato un'azienda che batte essenzialmente su ogni linea operativa mentre alza l'intensità di capitale del business. Il divario tra il risultato operativo e la reazione del prezzo delle azioni è il fatto centrale del trimestre.
|
Metrica Finanziaria |
Guida / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q2 2026 (USD) |
$39,0 a $40,2 miliardi guidati |
$40,20 miliardi |
Cima della guida; su del 33,7% anno su anno |
|
Ricavi Q2 2026 (NT$) |
— |
NT$1.270,38 miliardi |
Su del 36,0% anno su anno, su del 12,0% sequenzialmente |
|
EPS Diluito Q2 2026 |
~$3,83 per consenso ADR |
NT$27,25 ($4,31 per ADR) |
Battuto; su del 77,4% anno su anno |
|
Utile Netto Q2 2026 |
— |
NT$706,56 miliardi |
Su del 77,4% anno su anno, su del 23,4% sequenzialmente |
|
Margine Lordo Q2 2026 |
65,5% al 67,5% guidato |
67,70% |
Sopra la cima della guida |
|
Margine Operativo Q2 2026 |
— |
60,30% |
Reddito dalle operazioni su del 65,4% |
|
Tecnologie Avanzate Q2 2026 |
— |
77% dei ricavi da wafer |
N2 al 3%, N3 al 30%, N5 al 33%, N7 all'11% |
|
Guida Ricavi Q3 2026 |
— |
$44,6 a $45,8 miliardi |
Implica circa il 12% di ulteriore crescita sequenziale |
|
Guida Capex FY2026 |
$52 a $56 miliardi precedente |
$60 a $64 miliardi |
Alzato di circa $10 miliardi; il principale catalizzatore negativo |
Per il contesto, Q1 2026 ha fornito NT$1.134,10 miliardi di ricavi con utile netto di NT$572,48 miliardi ed EPS di NT$22,08. I ricavi del primo semestre 2026 hanno raggiunto NT$2.404,48 miliardi, in crescita del 35,6% anno su anno, e solo giugno ha prodotto NT$442,68 miliardi, in crescita del 67,9%. TSMC aveva battuto il consenso in ognuno dei quattro trimestri precedenti questo stampa, con una sorpresa positiva media del 8,34%. Il management ha guidato alla crescita dell'intero anno 2026 sopra il 30% in termini di dollari USA, e la guida Q3 di $44,6 miliardi a $45,8 miliardi mantiene quello intatto.
Prospettive di Investimento TSMC (TSM) 2026: Caso Toro $527 vs Caso Orso $390
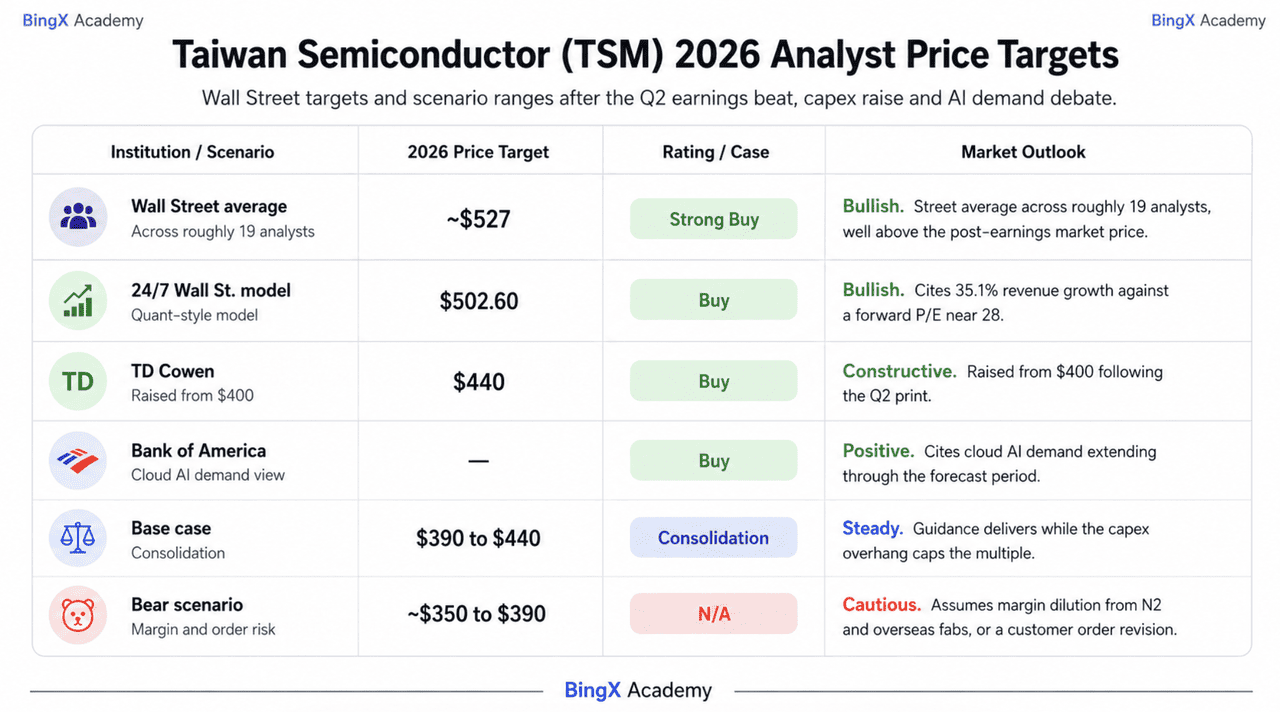
Le prospettive di TSMC per il resto del 2026 dipendono da una domanda centrale: se un aumento capex di $10 miliardi sia prova di visibilità della domanda o l'inizio di un business strutturalmente più capital-intensive.
Il Caso Toro: Crescita N2 e Potere di Prezzo Spingono TSM Verso $527
Il caso toro si basa più sulla guida futura che sul trimestre riportato. I ricavi Q3 di $44,6 miliardi a $45,8 miliardi implicano un altro aumento sequenziale del 12% dopo che Q2 è già cresciuto del 12%, il che suggerisce che il ciclo AI rimane forte. Il management ha anche evidenziato la rapida rampa della produzione a 2-nanometri, un nodo a prezzo più alto che ha contribuito solo al 3% dei ricavi da wafer e ha ancora spazio significativo per espandersi.
Questo scenario richiede che i margini rimangano resilienti mentre N2 scala e le fab estere assorbono costi più alti. TD Cowen ha alzato il suo obiettivo a $440, mentre la media di Street più ampia si siede vicino a $527 con un consenso Strong Buy. La crescita dei ricavi del 36%, un margine lordo del 67,7% e il controllo di TSMC della capacità di packaging avanzato supportano il caso per un potere di prezzo duraturo. Se il capex più alto riflette la domanda impegnata dei clienti, il declino da circa $465 negli alti $390 potrebbe rivelarsi un punto di ingresso.
Il Caso Base: Utili Forti e Preoccupazioni Capex Mantengono TSM Tra $390 e $440
Nel caso base, TSMC fornisce la sua guida ma il mercato continua a scontare la scala della sua spesa. I ricavi Q3 atterrano all'interno della gamma $44,6 miliardi a $45,8 miliardi, i ricavi in dollari dell'intero anno crescono più del 30%, e il titolo negozia lateralmente mentre gli investitori valutano i ritorni dalla sua espansione in Arizona.
Le tecnologie avanzate rappresentano il 77% dei ricavi da wafer, mentre il margine lordo del 67,7% fornisce un forte pavimento di guadagni. Il sovraccarico capex, tuttavia, limita l'espansione multipla. Gli alti $390 rimangono la base a breve termine, mentre l'obiettivo $440 di TD Cowen rappresenta il primo livello di resistenza significativo.
Il Caso Orso: Costi Fab Esteri e Pressione Margini Tirano TSM Verso $350
Il caso orso non richiede che la domanda AI crolli. Richiede solo che il costo di soddisfare quella domanda aumenti più velocemente del previsto. TSMC ha guidato il margine lordo Q3 al 65% al 67%, sotto l'ultimo 67,7%, mentre la rampa N2 e l'espansione fab estera potrebbero ridurre i margini di circa due o tre punti percentuali.
Il trigger principale sarebbe un cliente principale che taglia i piani di capacità mentre la spesa per costruzione rimane elevata. TSMC ha anche una sostanziale concentrazione clienti, con i suoi dieci clienti più grandi che rappresentano circa l'85% dei crediti commerciali. Combinato con il rischio geopolitico e l'intensità di capitale crescente, qualsiasi revisione degli ordini potrebbe comprimere la valutazione e spingere il titolo verso i mid-$350.
Previsioni del Prezzo delle Azioni TSM per il 2026 Dagli Analisti di Wall Street
Wall Street rimane travolgentemente positiva su TSMC e le revisioni degli obiettivi post-utili si sono mosse più in alto, non più in basso, che è il segnale più chiaro che la Street legge l'aumento capex come guidato dalla domanda piuttosto che difensivo.
|
Istituzione |
Obiettivo di Prezzo 2026 |
Rating |
Outlook del Mercato |
|
Media Wall Street |
~$527 |
Strong Buy |
Media Street attraverso circa 19 analisti, ben sopra il prezzo di mercato post-utili. |
|
Modello 24/7 Wall St. |
$502,60 |
Buy |
Rialzista. Cita la crescita dei ricavi del 35,1% contro un P/E forward vicino a 28. |
|
TD Cowen |
$440 |
Buy |
Costruttivo. Alzato da $400 seguendo la stampa Q2. |
|
Bank of America |
— |
Buy |
Positivo. Cita la domanda di AI cloud che si estende attraverso il periodo di previsione. |
|
Caso base |
$390 a $440 |
Consolidamento |
Stabile. La guida fornisce mentre il sovraccarico capex limita il multiplo. |
|
Scenario orso |
~$350 a $390 |
N/A |
Cauto. Assume diluizione del margine da N2 e fab estere, o una revisione degli ordini del cliente. |
Come Fare Trading delle Azioni Taiwan Semiconductor (TSM) su BingX
Naviga la volatilità del ciclo degli utili di TSMC utilizzando BingX TradFi e gli strumenti BingX AI, dove l'esposizione TSMC negozia come TSMU.
TSMU è il GraniteShares 2x Long TSM Daily ETF, che fornisce il doppio del rendimento giornaliero delle azioni Taiwan Semiconductor, quindi un movimento del 3% in TSM diventa circa il 6% in TSMU, in entrambe le direzioni. Poiché quell'obiettivo 2x si resetta quotidianamente, TSMU si adatta ai trade direzionali a breve orizzonte intorno ai catalizzatori come i rilasci trimestrali piuttosto che alle tenute lunghe.
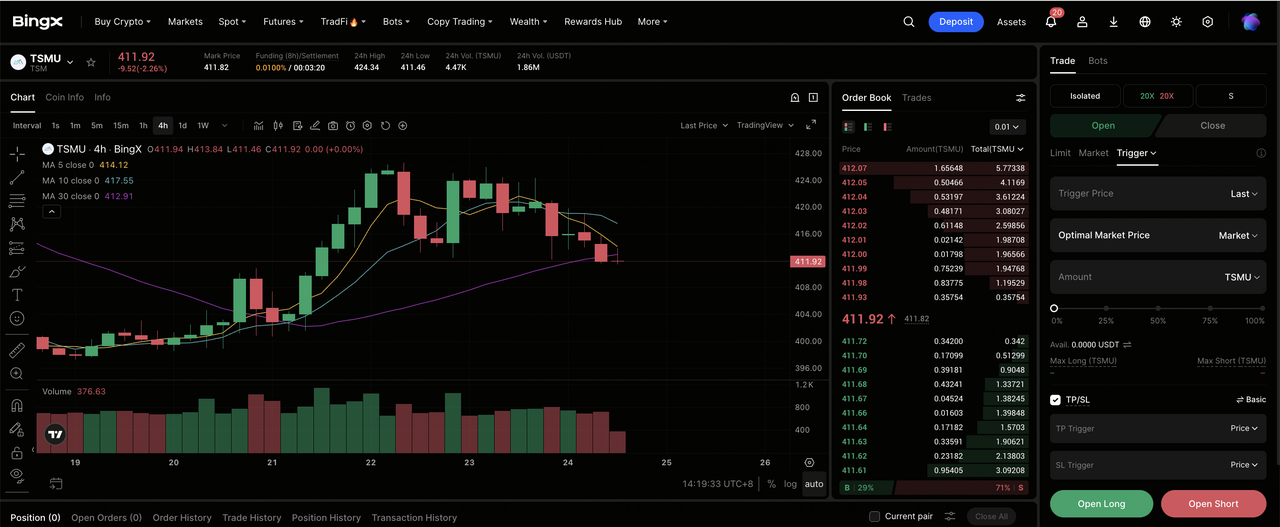
Passo 1: Accedi a BingX TradFi. Iscriviti e naviga alla sezione TradFi specializzata sul dashboard principale dello scambio BingX.
Passo 2: Seleziona TSMU. Cerca e seleziona il contratto futures perpetui TSMU-USDT.
Passo 3: Scegli la tua direzione. Seleziona Open Long se ti aspetti che i ricavi Q3 atterrino all'interno della guida $44,6 miliardi a $45,8 miliardi, che la rampa a 2-nanometri alzi il prezzo, e che l'aumento capex sia ri-letto come visibilità della domanda. Seleziona Open Short se ti aspetti che i costi delle fab estere diluiscano ulteriormente i margini, un hyperscaler tagli i piani di capacità, o l'intensità di capitale crescente comprima il multiplo.
Passo 4: Seleziona leva e modalità margine. Scegli Isolato o Cross-Margin basato sulla tua tolleranza al rischio. Poiché TSMU porta già 2x di esposizione giornaliera e TSM è caduto da circa $465 agli alti $390 entro un singolo mese, la leva conservativa e il dimensionamento della posizione chiaro sono importanti.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver inserito il trade. TSMU può reagire rapidamente alle divulgazioni mensili dei ricavi, agli utili trimestrali, ai commenti capex degli hyperscaler, agli aggiornamenti della capacità CoWoS, ai titoli delle politiche tariffarie e di esportazione degli Stati Uniti, e alle notizie geopolitiche di Taiwan.
I Top 5 Rischi da Osservare per gli Investitori TSM nel 2026
Per navigare la seconda metà del 2026, gli investitori devono pesare l'economia del monopolio delle fonderie di TSMC contro questi cinque venti contrari strutturali e macro.
- L'intensità di capitale sta aumentando bruscamente: La guida capex 2026 si è spostata a $60 miliardi a $64 miliardi da $52 miliardi a $56 miliardi, con $265 miliardi cumulativi impegnati negli Stati Uniti. Il flusso di cassa libero è consumato dalla costruzione ben prima che arrivino i ricavi.
- Le fab estere e la rampa N2 diluiscono i margini: La guida del margine lordo Q3 del 65% al 67% si siede sotto il 67,7% appena fornito, e il management ha segnalato diversi punti di diluizione dai costi di rampa N2 e dalla produzione estera a costi più alti.
- La concentrazione clienti è estrema: I dieci clienti principali rappresentano circa l'85% dei crediti commerciali. Un singolo hyperscaler o progettista di acceleratori che revisiona gli ordini muove l'intero modello di TSMC.
- Il dibattito del picco-out AI si applica direttamente: TSMC si trova davanti alla catena degli ordini, quindi qualsiasi decelerazione nella spesa in capitale degli hyperscaler si mostra nei suoi avvii di wafer e prenotazioni di packaging prima che appaia altrove.
- Il rischio geopolitico e tariffario di Taiwan rimane irrisolto: La concentrazione della capacità di produzione più avanzata su una singola isola, combinata con la pressione degli Stati Uniti per rilocare la produzione, è uno sconto permanente che nessun risultato trimestrale può rimuovere.
Considerazioni Finali: Dovresti Investire in TSMC nel 2026?
Il rapporto del 16 luglio di TSMC ha rafforzato la sua forza operativa ma ha spostato l'attenzione verso l'intensità di capitale crescente. I ricavi hanno raggiunto $40,20 miliardi, il margine lordo è stato del 67,7%, gli utili sono aumentati del 77,4% e la guida dei ricavi Q3 si è avvicinata a $45 miliardi. Il dibattito è se il capex annuale pianificato di $60 miliardi a $64 miliardi supporti la crescita AI a lungo termine o giustifichi un multiplo più basso.
I tori vedono l'aumento capex come un forte segnale di domanda e vedono il reset del prezzo delle azioni come eccessivo. Gli orsi indicano la pressione del margine da N2 e fab estere, la concentrazione clienti e un modello più capital-heavy. Gli investitori AI a lungo termine potrebbero ancora vedere TSMC come un modo diretto per esprimere quella visione, mentre i trader cauti potrebbero aspettare la conferma Q3, con i $390 come supporto e $440 come livello di recupero chiave.
Promemoria del Rischio: Il trading e l'investimento in azioni come TSM comporta un alto rischio di perdita di capitale. TSMC è esposta alla ciclicità dei semiconduttori, concentrazione clienti estrema, controlli all'esportazione e rischio geopolitico di Taiwan, ognuno dei quali può muovere il titolo indipendentemente dai suoi utili. Conduce ricerca indipendente prima di allocare capitale.
Letture Correlate
- Previsioni Prezzi ASML (ASML) 2026: Può una Terza Guida Alzare Spingere ASML Oltre $2.000?
- Prospettive Prezzo Azioni Nvidia (NVDA) per il 2026: Possono Blackwell e Vera Rubin Riportare NVDA a $300?
- Prospettive Azioni Apple (AAPL) per il 2026: Crescita MacBook Neo o Trappola Valutazione AI?
- Previsioni Prezzo Azioni Micron 2026: Superciclo AI $1.500 o Trappola Ciclica Margine Picco?
- Prospettive Azioni Broadcom (AVGO) per il 2026: Re dell'Infrastruttura AI o Vittima del Margine?
- Previsioni Prezzo Azioni Qualcomm (QCOM) 2026: Può QCOM Rompere $260 sulla Crescita Edge AI?
