
QuantumScape (QS) sviluppa la tecnologia delle batterie solid-state al litio-metallo per veicoli elettrici e altri mercati di accumulo energetico. Il suo design sostituisce l'anodo convenzionale in grafite o silicio con un'architettura priva di anodo e utilizza un separatore ceramico proprietario destinato a supportare una maggiore densità energetica, ricarica più veloce e sicurezza migliorata. Questa ambizione tecnica offre a QuantumScape esposizione a una grande transizione delle batterie, ma lascia il titolo sensibile al rendimento di produzione, ai tempi di qualificazione e al costo del passaggio dalla produzione pilota alla scala commerciale.
L'ultimo trimestre ha mostrato un coinvolgimento commerciale misurabile senza rimuovere il rischio di scale-up. La perdita netta GAAP di QuantumScape Q2 2026 si è ridotta a $98,2 milioni da $114,7 milioni di un anno prima, la perdita EBITDA rettificata è stata di $64,2 milioni e le fatturazioni ai clienti hanno raggiunto $10,8 milioni. Le fatturazioni del primo semestre di $21,8 milioni hanno già superato i $19,5 milioni registrati in tutto il 2025, mentre $859,0 milioni di liquidità hanno supportato una pista di sviluppo pluriennale.
La previsione del titolo QS per il 2026 ora si concentra su due punti di vista concorrenti:
- Il caso di industrializzazione e convalida dei partner: La produzione Eagle Line, la produzione di separatori Cobra e il lavoro con PowerCo, Honda, Murata e Corning dimostrano che la tecnologia può avanzare dai campioni automobilistici verso una produzione ad alto volume ripetibile.
- Il caso di rendimento e tempi di commercializzazione: La qualificazione delle celle richiede più tempo del previsto, le esigenze di capitale aumentano e i ricavi significativi da royalty o prodotti rimangono troppo distanti per compensare le continue perdite EBITDA rettificate annuali di $250-275 milioni.
Questa guida analizza la previsione del titolo QS, gli scenari di prezzo 2026, i rischi chiave e le prospettive degli analisti, basandosi sul comunicato sugli utili Q2 del 22 luglio 2026 di QuantumScape, sul deposito trimestrale e sui dati di mercato fino al 24 settembre, più come negoziare i futures del titolo QS su BingX TradFi con garanzia USDT.
Le 5 Cose Principali che gli Investitori di QuantumScape Devono Sapere a Settembre 2026
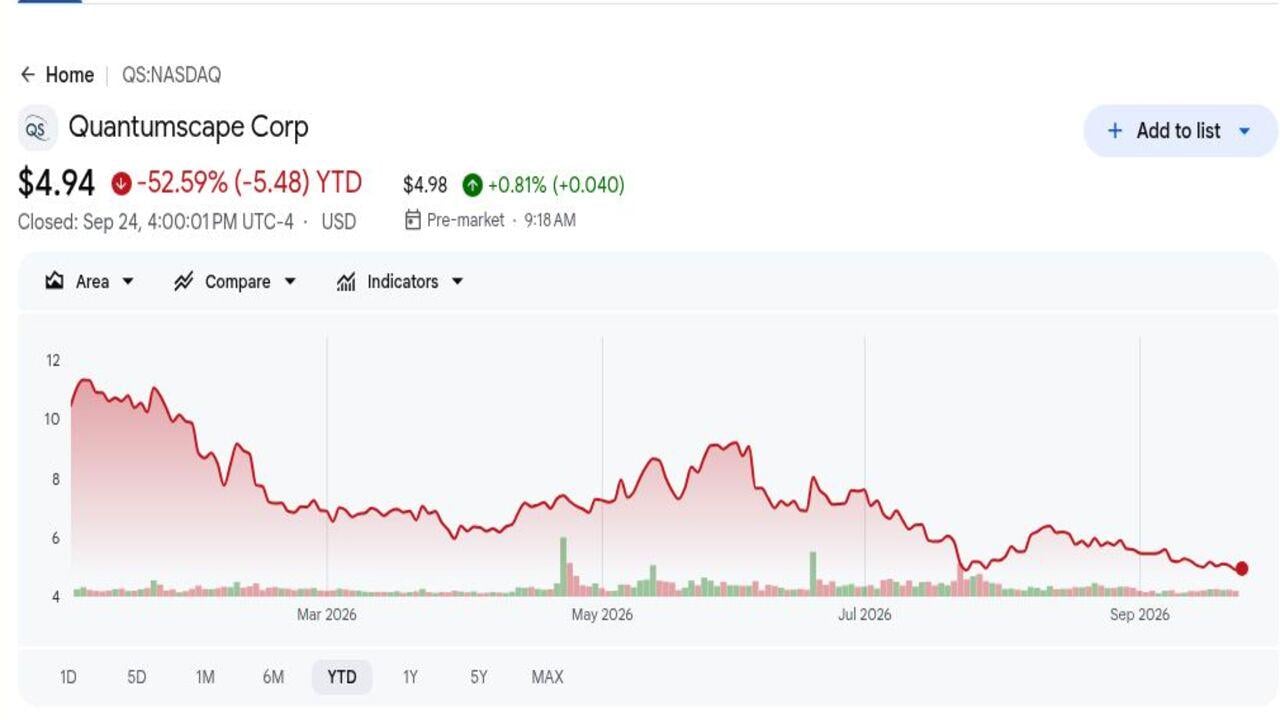
- QS ha chiuso a $4,94 ed era in calo del 52,59% nel 2026: Le azioni hanno terminato vicino al minimo a 52 settimane di $4,76 dopo aver negoziato fino a $19,07. Il declino mostra che gli investitori hanno spostato l'attenzione dalle tappe tecniche verso la produzione commerciale e la qualificazione dei clienti.
- La perdita netta GAAP Q2 si è ridotta di $16,5 milioni a $98,2 milioni: Le spese operative sono scese del 14,2% a $106,1 milioni, anche se QuantumScape rimane pre-ricavi sotto GAAP. Il management prevede ancora una perdita EBITDA rettificata per l'intero anno di $250-275 milioni.
- Le fatturazioni ai clienti del primo semestre hanno raggiunto $21,8 milioni: Il totale ha già superato i $19,5 milioni generati durante tutto il 2025. Le fatturazioni non sono ricavi GAAP, ma mostrano che i clienti stanno finanziando il lavoro di sviluppo mentre i programmi attraversano le tappe tecniche.
- La liquidità è terminata Q2 a $859,0 milioni: Contanti e titoli negoziabili sono aumentati di $61,5 milioni rispetto a un anno prima. Il saldo dà a QuantumScape più tempo per scalare Eagle Line e completare la qualificazione automobilistica senza tornare immediatamente ai mercati dei capitali.
- La guida capex 2026 è scesa a $27-37 milioni: Il punto medio è diminuito di $18 milioni rispetto al precedente range di $40-60 milioni. Una spesa più bassa estende la pista, anche se gli investitori hanno ancora bisogno di prove che il controllo dei costi non rallenti l'industrializzazione di separatori e celle.
Cos'è QuantumScape (QS)?
QuantumScape è una società di sviluppo batterie fondata nel 2010 per commercializzare celle solid-state al litio-metallo. La sua proprietà intellettuale principale combina un separatore solido ceramico con un'architettura priva di anodo, che forma l'anodo al litio-metallo durante la ricarica piuttosto che fabbricarne uno nella cella. L'azienda attualmente guadagna poco o nessun ricavo di prodotto GAAP, quindi il valore per gli investitori dipende dalle tappe tecniche, dallo sviluppo finanziato dai clienti, dall'economia di licenza e dagli eventuali ricavi da royalty o produzione. Le applicazioni automobilistiche rimangono il mercato centrale perché autonomia, tempo di ricarica, sicurezza e peso del pacco possono influenzare l'economia del veicolo.
La sua strategia a lungo termine combina la produzione pilota interna con partnership che possono portare la tecnologia in fabbriche su scala automobilistica. PowerCo, la società di batterie del Gruppo Volkswagen, detiene un percorso di licenza e ha concordato pagamenti fino a $131 milioni in due anni per il lavoro di industrializzazione congiunta. QuantumScape lavora anche con Honda sulla valutazione automobilistica e con Murata Manufacturing e Corning sul scale-up dei separatori ceramici. Eagle Line e il processo Cobra sono destinati a dimostrare una produzione ripetibile, mentre celle di formato più grande e accumulo stazionario creano percorsi aggiuntivi oltre al programma automobilistico QSE-5 originale.
Leggi di più: Previsione Prezzo Tesla (TSLA) 2026: Possono Robotaxi e Optimus Spingere il Titolo TSLA a $500?
Panoramica Utili Q2 2026 di QuantumScape (QS): Perdite Minori e Fatturazioni Più Forti Estendono la Pista di Cassa
QuantumScape ha riportato una perdita netta GAAP di $98,2 milioni contro $114,7 milioni di un anno prima, $106,1 milioni di spese operative e una perdita EBITDA rettificata di $64,2 milioni. Le fatturazioni ai clienti sono state $10,8 milioni per Q2 e $21,8 milioni per il primo semestre, superando i $19,5 milioni generati in tutto il 2025. La liquidità è terminata a $859,0 milioni, mentre la guida capex 2026 è stata ridotta a $27-37 milioni. Il compromesso chiave è una migliore disciplina del capitale contro un programma di commercializzazione che richiede ancora anni di esecuzione.
Leggi di più: Panoramica Utili Q2 2026 di QuantumScape (QS): Perdita di $64,2M Porta le Azioni in Calo del 12,95%
|
Metrica Finanziaria |
Guida / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Perdita netta GAAP Q2 |
-$114,7M un anno prima |
-$98,2M |
Migliorato. Ridotto di $16,5M YoY. |
|
Spese operative Q2 |
$123,6M un anno prima |
$106,1M |
Più basse. Diminuite del 14,2% YoY. |
|
Perdita EBITDA rettificata Q2 |
Aspettative aziendali |
-$64,2M |
In linea. Rimasta entro il piano annuale. |
|
Fatturazioni clienti Q2 |
$19,5M in tutto il 2025 |
$10,8M; $21,8M H1 |
Avanzato. H1 ha superato l'intero anno 2025. |
|
Capex Q2 |
$8,6M un anno prima |
$4,6M |
Più basso. Diminuito del 46,2% YoY. |
|
Liquidità Q2 |
$797,5M un anno prima |
$859,0M |
Più alta. Aumentata di $61,5M YoY. |
|
Prospettiva perdita EBITDA rettificata FY2026 |
-$250M a -$275M precedente |
-$250M a -$275M |
Riaffermata. La spesa per sviluppo rimane sostanziale. |
|
Prospettiva capex FY2026 |
$40M a $60M precedente |
$27M a $37M |
Ridotta. Il punto medio è sceso di $18M. |
- La perdita netta di $98,2 milioni si è ridotta del 14,4%: Il miglioramento di $16,5 milioni anno su anno mostra un migliore controllo dei costi, anche se QuantumScape dipende ancora dalla futura commercializzazione piuttosto che dai guadagni attuali. L'efficienza operativa rimane quindi importante per estendere la pista.
- Le spese operative sono scese del 14,2% a $106,1 milioni: Il calo da $123,6 milioni aiuta a preservare $859,0 milioni di liquidità mentre QuantumScape finanzia il scale-up dei separatori e lo sviluppo di formato più grande. Costi più bassi forniscono più spazio per raggiungere le prossime fasi di qualificazione automobilistica e di accumulo.
- Le fatturazioni del primo semestre di $21,8 milioni hanno superato il totale dell'intero anno 2025: I pagamenti dei partner hanno superato la cifra precedente di $19,5 milioni dell'intero anno, mostrando un coinvolgimento più forte dei clienti. Le fatturazioni non sono ricavi GAAP, quindi gli investitori hanno ancora bisogno di prove che quei programmi si convertano in domanda commerciale sostenuta.
- Il capex Q2 è sceso del 46,2% a $4,6 milioni: La spesa più bassa per strutture e attrezzature ha supportato una riduzione di $18 milioni nel punto medio capex annuale. La futura produzione su scala commerciale richiederà ancora capitale dei partner, rendimenti stabili e trasferimento tecnologico di successo.
- La guida annuale per la perdita EBITDA rettificata è rimasta a $250-275 milioni: Il range immutato mostra che il progresso tecnico non ha ancora cambiato materialmente il profilo di consumo di cassa. I tempi delle tappe rimangono quindi centrali per come gli investitori valutano la liquidità e il percorso di commercializzazione di QuantumScape.
Prospettiva Investimenti 2026 di QuantumScape (QS): Scenario Rialzista $10 vs Scenario Ribassista $3
Le prospettive 2026 di QuantumScape dipendono dal fatto che la produzione di separatori, la qualificazione dei clienti e lo sviluppo finanziato dai partner possano portare l'azienda più vicina alla produzione di batterie su scala commerciale. Il rialzo deriva da una produzione Eagle Line più forte e una validazione più ampia dei clienti, mentre i ritardi di produzione, le perdite continue e la futura diluizione rimangono i rischi principali.
Lo Scenario Rialzista: Progresso Più Forte nella Produzione di Batterie Spinge QS Verso $10
Lo Scenario Rialzista assume che Eagle Line dimostri una capacità stabile dei separatori Cobra e che i campioni QSE-5 soddisfino i requisiti di prestazione automobilistica. Il programma di PowerCo, che può fornire fino a $131 milioni in due anni, converte il lavoro tecnico in tappe finanziate più grandi mentre Honda e altri clienti ampliano la validazione.
Un movimento verso $10 richiederebbe che le fatturazioni rimangano sopra il ritmo del primo semestre di $21,8 milioni, che la perdita EBITDA rettificata annuale rimanga entro $250-275 milioni e che la liquidità rimanga comodamente sopra $700 milioni. I rendimenti di produzione ripetibili e la qualificazione dei clienti conterebbero più di un altro record di laboratorio.
Lo Scenario Base: Progresso Costante dei Clienti Mantiene QS Tra $6 e $8
Lo Scenario Base assume che la produzione di separatori e i test dei clienti continuino ad avanzare, ma i ricavi commerciali dei veicoli rimangano oltre il 2026. Capex più bassi e $859 milioni di liquidità proteggono la pista, mentre l'assenza di ricavi GAAP limita quanto gli investitori possano ri-valutare il titolo.
QS potrebbe negoziare principalmente tra $6 e $8 se il capex annuale rimane entro $27-37 milioni e le fatturazioni dei partner continuano. Date di qualificazione mancate o liquidità che scende sotto $700 milioni indebolirebbero il range anche se le prestazioni delle celle sottostanti rimangono competitive.
Lo Scenario Ribassista: Ritardi di Produzione Tirano QS Verso $3
Lo Scenario Ribassista assume che il rendimento ceramico, la consistenza multistrato o la qualificazione automobilistica slitti di nuovo. Una tempistica più lunga estenderebbe le perdite annuali vicino a $250-275 milioni e aumenterebbe la probabilità che QuantumScape alla fine abbia bisogno di capitale azionario aggiuntivo.
Un movimento verso $3 diventerebbe più probabile se le fatturazioni diminuiscono, la produzione Eagle Line manca gli obiettivi interni o i programmi dei partner si restringono. Celle validate meno numerose ritarderebbero il flusso di cassa delle licenze, aumenterebbero il rischio di diluizione e ridurrebbero il valore che gli investitori assegnano ai futuri guadagni commerciali.
Previsioni Prezzo Titolo QS per il 2026 da Analisti di Wall Street
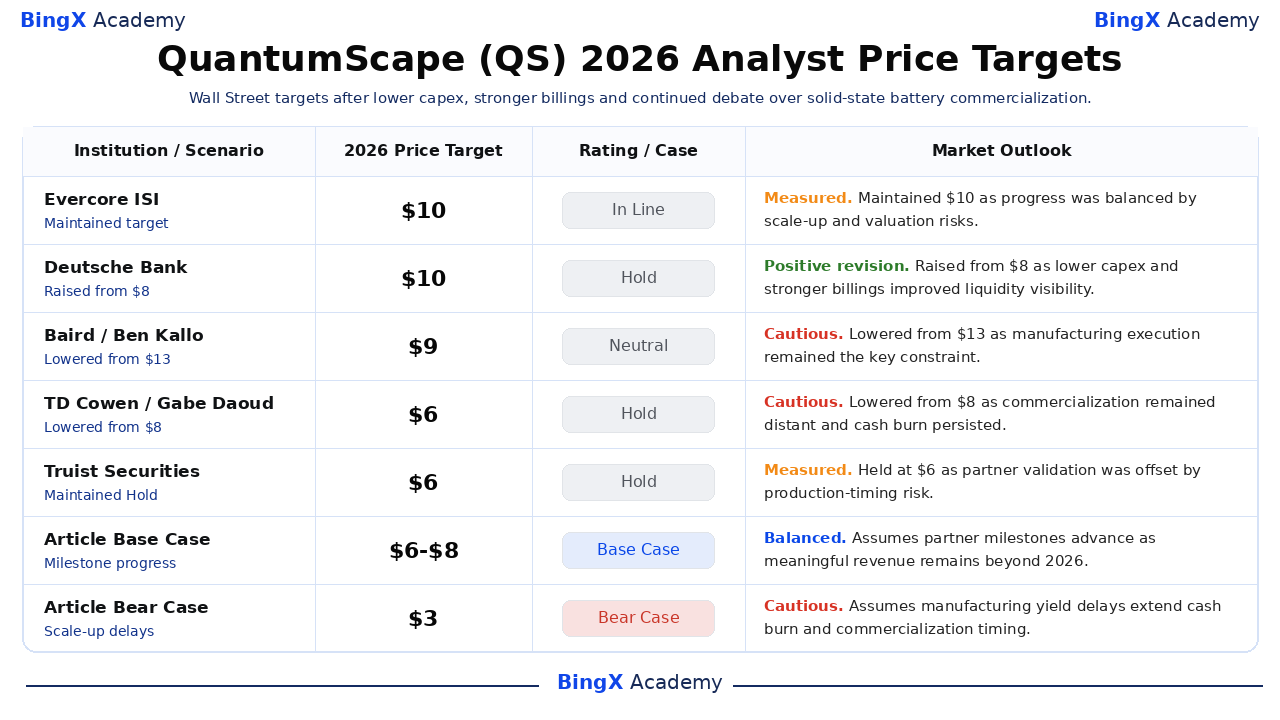
Le cinque azioni datate sotto vanno da $6 a $10 e mostrano come gli analisti bilanciano il progresso dei partner contro il rischio di scale-up. Le righe finali Base e Ribassista sono scenari editoriali di BingX Academy e sono etichettate separatamente, quindi non dovrebbero essere lette come obiettivi di ricerca istituzionale.
|
Istituzione / Scenario |
Obiettivo Prezzo 2026 |
Rating / Caso |
Prospettiva di Mercato |
|
Evercore ISI |
$10 |
In Linea |
Misurata. 28 luglio: mantenuto $10 poiché il progresso è stato bilanciato dai rischi di scale-up e valutazione. |
|
Deutsche Bank |
$10 |
Tenere |
Revisione positiva. 24 luglio: aumentato da $8 poiché capex più bassi e fatturazioni più forti hanno migliorato la visibilità. |
|
Baird |
$9 |
Neutrale |
Cauto. 24 luglio: ridotto da $13 poiché l'esecuzione della produzione rimaneva il vincolo. |
|
TD Cowen |
$6 |
Tenere |
Cauto. 24 luglio: ridotto da $8 poiché la commercializzazione rimaneva distante. |
|
Truist Securities |
$6 |
Tenere |
Misurata. 23 aprile: la validazione dei partner è stata compensata dal rischio dei tempi di produzione. |
|
Caso Base Articolo |
$6-8 |
Caso Base |
Bilanciata. Assume che le tappe dei partner avanzino mentre i ricavi significativi rimangono oltre il 2026. |
|
Caso Ribassista Articolo |
$3 |
Caso Ribassista |
Cauto. Assume che i ritardi di rendimento estendano il consumo di cassa e i tempi di commercializzazione. |
Come Negoziare il Titolo QuantumScape (QS) su BingX
Negozia le prospettive di industrializzazione delle batterie, fatturazioni dei partner e liquidità di QuantumScape utilizzando BingX TradFi e gli strumenti BingX AI. Poiché QS può reagire bruscamente ai risultati dei campioni, agli accordi con i clienti e ai cambiamenti di finanziamento, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
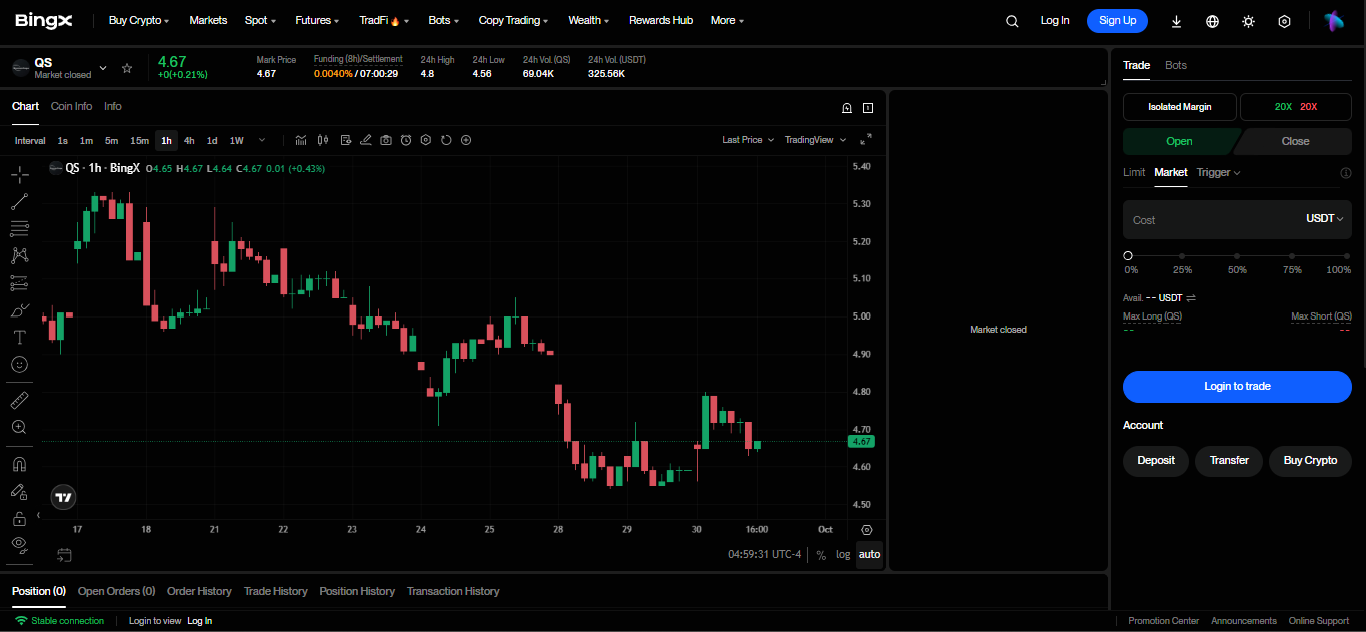
Passo 1: Accedi a BingX TradFi. Registrati e naviga alla sezione specializzata TradFi sul dashboard dell'exchange BingX.
Passo 2: Seleziona QuantumScape (QS). Cerca e seleziona il contratto futures perpetui QS-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se le tappe di produzione e le fatturazioni dei partner migliorano. Seleziona Apri Short se i ritardi di rendimento o i rischi di finanziamento indeboliscono le prospettive.
Passo 4: Seleziona leva e modalità margine. Scegli Margine Isolato o Cross-Margin in base alla tua tolleranza al rischio. Il calo YTD del 52,59% mostra perché leva conservativa e dimensionamento chiaro delle posizioni sono importanti.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli di Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver inserito il trade. QS può reagire rapidamente ai dati delle celle, ai tempi di qualificazione, alle fatturazioni e alla liquidità.
I 5 Rischi Principali da Osservare per gli Investitori di QuantumScape nel 2026
La valutazione di QuantumScape dipende dal trasformare le tappe tecniche in produzione industriale ripetibile. Ritardi nella produzione, nei programmi dei clienti o nel finanziamento potrebbero spingere il flusso di cassa più lontano e ridurre il valore futuro per azione.
- Il rendimento di produzione potrebbe ritardare la commercializzazione: Un separatore che funziona in laboratorio deve ancora essere prodotto costantemente su larga scala. Rendimenti più bassi aumenterebbero i costi unitari, rallenterebbero la qualificazione dei clienti e spingerebbero i ricavi da royalty più lontano nel futuro.
- Le perdite annuali rimangono elevate: Le prospettive di perdita EBITDA rettificata di $250-275 milioni potrebbero ridurre il saldo di liquidità di $859 milioni prima che inizino royalty significative. Tappe dei clienti ritardate aumenterebbero la probabilità di finanziamento futuro e diluizione.
- La concentrazione PowerCo aumenta il rischio di esecuzione: Fino a $131 milioni di lavoro finanziato rafforzano la validazione, ma battute d'arresto in un programma importante potrebbero influenzare materialmente le fatturazioni, i tempi di qualificazione e il reddito di licenza previsto.
- Le tecnologie di batterie concorrenti continuano a migliorare: Migliore ricarica agli ioni di litio, anodi ricchi di silicio e design solid-state rivali potrebbero restringere il vantaggio prestazionale di QuantumScape prima del lancio. Ciò potrebbe indebolire il potere di determinazione dei prezzi e rallentare l'adozione dei partner.
- La diluizione azionaria può ridurre il rialzo per azione: Se il scale-up richiede più capitale di quello fornito dai partner, nuove azioni potrebbero distribuire il valore commerciale eventuale su un conteggio di azioni più grande. L'impatto sarebbe maggiore se il finanziamento avviene dopo un altro calo del prezzo delle azioni.
Considerazioni Finali: Dovresti Investire in QuantumScape nel 2026?
QuantumScape è entrata nella seconda metà con una disciplina del capitale più forte e un finanziamento tangibile dei clienti. La perdita netta si è ridotta a $98,2 milioni, le fatturazioni del primo semestre hanno superato tutto il 2025, la guida capex è scesa e la liquidità ha raggiunto $859 milioni. Questi fatti migliorano la sopravvivenza e la validazione, ma non dimostrano ancora la produzione commerciale, i rendimenti automobilistici ripetibili o i ricavi GAAP durevoli dalla produzione su scala.
Il percorso verso $10 richiede una produzione Eagle Line ripetibile, continuo finanziamento dei partner e liquidità stabile. Il Caso Ribassista di $3 riflette ritardi di rendimento, perdite estese e diluizione. I trader conservatori potrebbero monitorare insieme fatturazioni, capacità dei separatori, qualificazione automobilistica e liquidità prima di trattare una tappa tecnica come un punto di svolta commerciale che può supportare ricavi ricorrenti e flusso di cassa positivo.
Promemoria Rischio: Il trading e l'investimento in azioni come QS comporta un rischio di perdita di capitale. Ritardi di sviluppo, cambiamenti di finanziamento e trading con leva possono produrre perdite rapide. Conduci ricerche indipendenti prima di allocare capitale.
Letture Correlate
- Previsione Prezzo Tesla (TSLA) 2026: Possono Robotaxi e Optimus Spingere il Titolo TSLA a $500?
- Previsione Prezzo IonQ (IONQ) 2026: Può la Crescita Quantum Full-Stack Spingere IONQ Verso $65?
- Previsione Prezzo Rocket Lab (RKLB) 2026: Possono Nuovo Razzo e Crescita Difesa Spingere RKLB Verso $150?
- Previsione Prezzo Virgin Galactic (SPCE) 2026: Può il Testing Delta Spingere SPCE Verso $5?
- Previsione Prezzo Lockheed Martin (LMT) 2026: Può il Backlog Record Spingere LMT Verso $700?
