Qualcomm (QCOM) è una delle più grandi aziende di semiconduttori wireless al mondo, che abbraccia chip per smartphone, automotive, IoT, PC e una spinta espansiva verso l'infrastruttura dei data center. I processori Snapdragon e le tecnologie modem rimangono centrali per il business degli smartphone, mentre i prodotti automotive, IoT industriale e PC stanno diventando più importanti per la crescita a lungo termine. Questa diversificazione offre a Qualcomm una maggiore esposizione all'AI, ma lascia anche il titolo sensibile alla domanda di smartphone, ai costi della memoria e all'esecuzione nei mercati più recenti.
Il suo ultimo trimestre ha mostrato che la transizione è in corso ma incompleta. I ricavi del Q3 fiscale 2026 hanno raggiunto $9,947 miliardi, mentre i ricavi combinati di automotive e IoT sono cresciuti del 28% anno su anno anche se i ricavi totali sono diminuiti del 4%. Il caso di investimento più ampio dipende dal fatto che la crescita nei prodotti automotive, IoT, PC e data center possa compensare la crescita più lenta degli smartphone e diventare una parte più grande e redditizia del business.
Le previsioni per il titolo QCOM per il 2026 si concentrano ora su due visioni concorrenti:
- Il caso della diversificazione e dell'inferenza: Le vittorie di design automotive, l'edge computing e i prodotti per data center potrebbero ampliare il mercato indirizzabile di Qualcomm e ridurre la dipendenza dell'azienda dai cicli annuali degli smartphone.
- Il caso degli smartphone e dell'esecuzione: Un mercato degli smartphone più lento, la concentrazione dei clienti, la disponibilità dei componenti e una base di costi più alta potrebbero mantenere la crescita degli utili al di sotto del livello richiesto per una ri-valutazione duratura.
Questa guida analizza le previsioni per il titolo QCOM, gli scenari di prezzo per il 2026, i rischi chiave e le prospettive degli analisti, basandosi sulla pubblicazione dei risultati del Q3 fiscale di Qualcomm del 29 luglio 2026, il 10-Q e i dati di mercato fino al 17 agosto, oltre a come negoziare i futures del titolo QCOM su BingX TradFi con collaterale USDT.
Le 5 Cose Principali da Sapere per gli Investitori di Qualcomm ad Agosto 2026
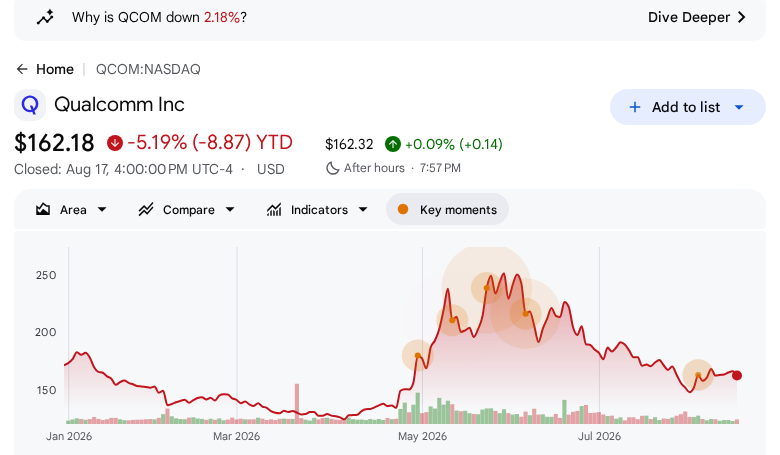
- Il prezzo di riferimento della sessione completata era $162,18: QCOM ha chiuso a $162,18 il 17 agosto dopo aver negoziato tra $161,45 e $166,34, secondo il record della sessione completata di Massive. Google Finance mostrava il titolo in calo del 5,19% dall'inizio dell'anno a quella chiusura. Questo è un punto di riferimento, non una quotazione dal vivo, e rende l'obiettivo di consenso di $204,24 un'aspettativa condizionale piuttosto che un rendimento promesso.
- I ricavi del Q3 fiscale erano $9,947 miliardi: I ricavi sono diminuiti del 4% anno su anno, ma erano $252,1 milioni sopra la stima di consenso nel set di dati Followin. La distinzione è importante perché un superamento dei ricavi può coesistere con una base anno su anno più bassa, rendendo il prossimo aggiornamento delle previsioni più importante del confronto headline.
- Automotive e IoT sono i punti di prova della crescita: Qualcomm ha dichiarato che i ricavi combinati QCT Automotive e IoT sono aumentati del 28% anno su anno, mentre l'automotive ha registrato il suo 23° trimestre consecutivo di crescita a doppia cifra anno su anno. Queste linee supportano la tesi della diversificazione, ma devono continuare a crescere abbastanza velocemente da cambiare la crescita dell'intera azienda.
- L'obiettivo fiscale 2029 del management è ambizioso: Al suo Investor Day di giugno, Qualcomm ha fissato l'obiettivo di $40 miliardi di ricavi non da smartphone entro il 2029 fiscale, inclusi $10 miliardi nell'automotive e più di $14 miliardi nell'IoT. L'obiettivo offre una roadmap misurabile, non un risultato prenotato. Il mix di ricavi trimestrali, i margini e l'adozione da parte dei clienti rimangono i test di conferma.
- Il mercato rimane disperso: Followin ha elencato le valutazioni Buy o equivalenti positive del 30 luglio da Benchmark, TD Cowen e Rosenblatt insieme a valutazioni Neutral, Equal Weight, Sector Perform e In Line da diverse altre società. UBS ha mantenuto Neutral e ha tagliato il suo obiettivo a $170 da $190, mentre l'obiettivo aggregato era $204,24. Questa gamma è evidenza di incertezza, non di un singolo consenso direzionale.
Cos'è Qualcomm (QCOM)?
Qualcomm Incorporated è un'azienda tecnologica di San Diego meglio conosciuta per la tecnologia di comunicazione wireless, i processori Snapdragon e il suo ampio portafoglio di licenze brevettuali. Il suo business QCT vende chip e sistemi per smartphone, automotive, IoT, PC e networking, mentre QTL concede in licenza brevetti standard-essenziali cellulari e altri. Questa struttura offre a Qualcomm un mix di domanda ciclica di semiconduttori ed economia di licenze a margini più alti, ma espone anche l'azienda alla concentrazione dei clienti, alla regolamentazione, ai cicli dei prodotti e alla pressione competitiva in diversi mercati.
La storia della crescita si estende sempre più oltre gli smartphone. Qualcomm si sta espandendo nell'AI on-device, nei PC Snapdragon, nelle piattaforme automotive, nell'IoT industriale, nel networking e nell'AI per data center, dove l'efficienza energetica e la connettività potrebbero supportare un'adozione più ampia. Per gli investitori, la domanda chiave è se le vittorie di design in questi nuovi business si convertano in ricavi, margini e flussi di cassa significativi abbastanza velocemente da compensare la crescita più lenta degli smartphone. Il Q3 fiscale 2026 ha mostrato progressi nell'automotive e nell'IoT, ma i ricavi consolidati e gli utili sono comunque diminuiti anno su anno, lasciando l'esecuzione della diversificazione centrale per le prospettive.
Panoramica degli Utili Q3 FY2026 di Qualcomm (QCOM): La Diversificazione è Cresciuta Mentre il Core si è Ammorbidito
- I ricavi hanno superato il consenso tracciato, ma sono diminuiti rispetto all'anno precedente. Qualcomm ha riportato $9,947 miliardi di ricavi del Q3 fiscale, contro i $9,6949 miliardi stimati nel record di sorpresa degli utili di Followin, eppure i ricavi erano del 4% inferiori anno su anno. La lezione causale è che le reazioni del mercato a breve termine possono concentrarsi sul tasso di crescita anche quando la cifra riportata supera le aspettative.
- L'EPS non-GAAP ha mancato modestamente. L'EPS diluito non-GAAP era $2,21 contro una stima di $2,23, un deficit di $0,02. La piccola magnitudine non dovrebbe essere sovra-interpretata, ma significa che le prospettive operative e la discussione sui margini hanno più peso di una semplice etichetta di battuta-o-mancanza.
- Automotive e IoT sono cresciuti del 28% combinati. Qualcomm ha identificato Automotive e IoT come i più forti motori di crescita QCT, con l'automotive che ha raggiunto 23 trimestri consecutivi di crescita a doppia cifra anno su anno. Questo è il supporto operativo più chiaro per la tesi non-smartphone.
- La redditività è diminuita con i ricavi. L'utile netto GAAP era $2,002 miliardi, in calo del 25% anno su anno, e l'EPS diluito GAAP era $1,87, in calo del 23%. Gli investitori dovrebbero separare la redditività riportata dalle cifre non-GAAP e osservare se i guadagni del mix possano assorbire la pressione dei costi di approvvigionamento e operativi.
- Il management ha indicato un vincolo di approvvigionamento. Il CEO Cristiano Amon ha descritto un ambiente di memoria e approvvigionamento difficile mentre diceva che i ricavi sono atterrati nella parte alta delle previsioni. I prossimi trimestri mostreranno se i componenti limitati differiscano i ricavi, comprimano i margini o semplicemente spostino i tempi della domanda.
Leggi di più: Panoramica Utili Q3 FY2026 di Qualcomm (QCOM): Le Previsioni Soft di $2,15 EPS Scatenano un Calo del 2,62%
Profilo Finanziario e di Consenso Q3 2026 di Qualcomm: Ricavi, EPS e Margini
La tabella distingue i risultati del Q3 fiscale riportati dall'azienda dal record di consenso contemporaneo. È deliberatamente stretta: i confronti di ricavi ed EPS identificano la tensione degli utili, mentre la linea dell'utile netto fornisce un riferimento di redditività GAAP. Un trattino denota che nessun consenso comparabile è stato utilizzato in quella riga.
|
Metrica Finanziaria |
Previsioni / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q3 FY2026 |
$9,6949B consenso |
$9,947B |
+$252,1M; +2,60% contro consenso |
|
EPS non-GAAP Q3 FY2026 |
$2,23 consenso |
$2,21 |
-$0,02; -0,90% contro consenso |
|
Utile netto GAAP Q3 FY2026 |
— |
$2,002B |
-25% anno su anno |
I ricavi riportati nella parte alta delle previsioni non risolvono di per sé il caso di investimento. Il mancato raggiungimento dei ricavi rispetto all'anno precedente e l'utile netto GAAP più basso mostrano perché gli investitori stanno chiedendo migliori evidenze che le iniziative automotive, IoT e data center possano scalare profittevolmente. Il 10-Q e il comunicato Q3 di Qualcomm dovrebbero rimanere la fonte primaria per queste cifre, con i dati aggregatori utilizzati solo per il confronto di consenso specificato.
Prospettive di Investimento 2026 di Qualcomm (QCOM): Caso Bull $204 vs Caso Bear $145
Il test centrale è se l'esecuzione non-smartphone possa aumentare il potere di guadagno dell'azienda prima che la pressione legata agli smartphone e i costi dei componenti erodano i benefici. Le cifre seguenti sono riferimenti di scenario costruiti attorno a condizioni operative esplicite, non garanzie di prezzo o sostituti per gli obiettivi degli analisti.
Il Caso Bull: La Scalata Non-Smartphone Spinge QCOM Verso $204
Il caso bull assume che i prodotti Automotive, IoT e data center scalino più velocemente della media aziendale mentre la pressione dell'approvvigionamento si allenta. L'obiettivo di $40 miliardi non-smartphone fiscale 2029 di Qualcomm è l'ancora operativa; lo scenario $204 è una condizione editoriale, non un risultato di mercato promesso.
La conferma richiede ricavi QCT Automotive e IoT in espansione, trazione visibile nei data center e margini stabili. Il caso si indebolisce se la crescita adiacente viene acquistata attraverso una redditività inferiore o non riesce a sollevare i ricavi consolidati.
Il Caso Base: I Progressi della Diversificazione Mantengono QCOM Tra $160 e $190
Il caso base assume che l'azienda continui ad aggiungere opportunità automotive, IoT e PC, ma lo scenario di smartphone e approvvigionamento impedisca una netta ri-valutazione a breve termine. Sotto quella visione, la chiusura della sessione completata del 17 agosto vicino a $162,18 non è né prova di un affare né un minimo di valutazione definitivo. È un riferimento di mercato mentre gli investitori aspettano una migliore visibilità sul Q4 fiscale e il prossimo ciclo degli utili.
Un range $160-$190 è uno scenario editoriale, non un obiettivo di strada. Assume una diversificazione costante senza deterioramento nell'economia delle licenze, mentre i mercati più recenti rimangono troppo piccoli per compensare la debolezza altrove.
Il Caso Bear: La Pressione di Smartphone e Margini Trascina QCOM Verso $145
Il caso bear assume che la domanda di smartphone, i cambiamenti dei clienti o i costi di approvvigionamento mantengano i ricavi totali sotto pressione, mentre l'espansione non-smartphone richiede più tempo per essere monetizzata. La valutazione Neutral di UBS del 30 luglio e l'obiettivo $170 non sono un obiettivo bear, ma mostrano che una società nominata vedeva un upside limitato relativo al prezzo allora prevalente. Un riferimento editoriale più avverso di $145 richiederebbe previsioni più deboli, ulteriori riduzioni delle stime EPS o evidenze che la tensione dei componenti stia compromettendo i margini.
Se la crescita degli utili viene differita mentre i piani automotive e data center rimangono opzioni a lunga durata, gli investitori potrebbero assegnare un multiplo inferiore. Una crescita sostenuta, margini e trazione dei clienti invaliderebbero questo scenario.
Previsioni di Prezzo del Titolo QCOM per il 2026 Secondo gli Analisti di Wall Street
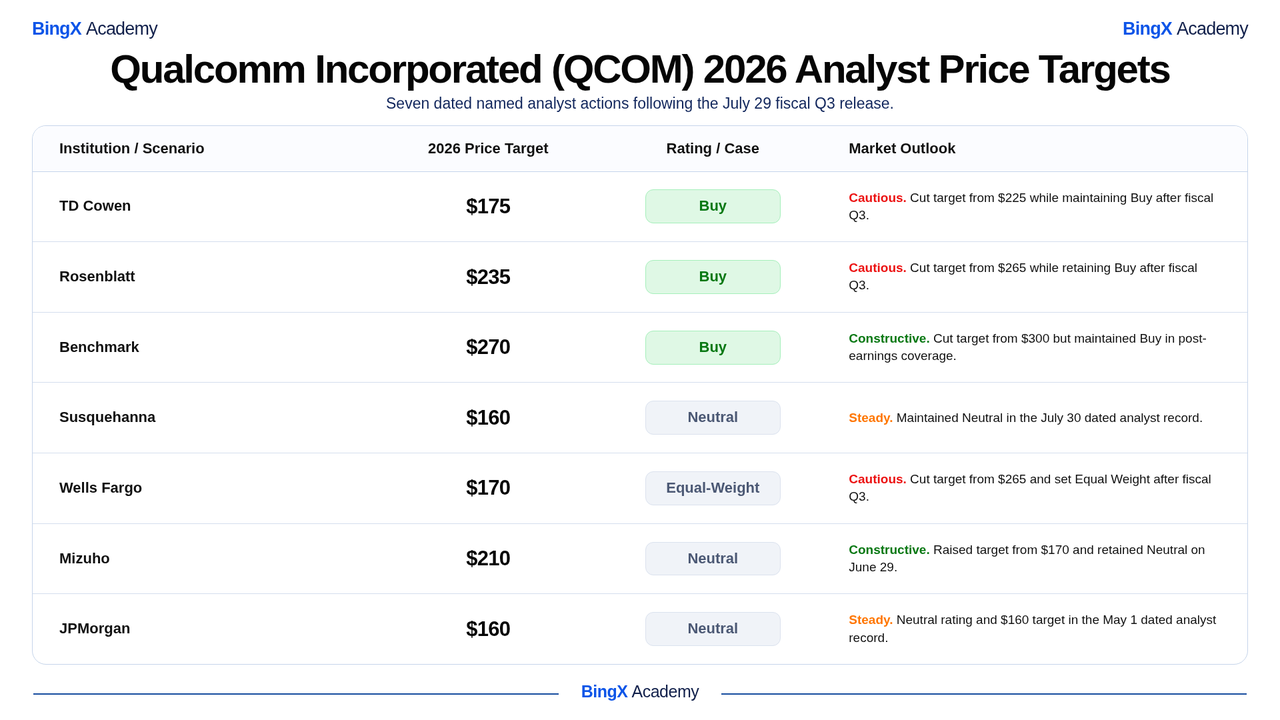
Le sette righe seguenti sono azioni di analisti datate e nominate solo di terze parti. Escludono consenso, endpoint alti e bassi, e gli scenari Bull/Base/Bear dell'articolo. Ogni riga è un'istituzione separata con un record di evidenze dirette; gli scenari narrativi rimangono condizioni analitiche piuttosto che affermazioni sugli obiettivi di Wall Street.
|
Istituzione / Scenario |
Obiettivo di Prezzo 2026 |
Valutazione / Caso |
Prospettive di Mercato |
|
TD Cowen |
$175 |
Buy |
Cauto. Ha tagliato l'obiettivo da $225 mantenendo Buy dopo il Q3 fiscale. |
|
Rosenblatt |
$235 |
Buy |
Cauto. Ha tagliato l'obiettivo da $265 mantenendo Buy dopo il Q3 fiscale. |
|
Benchmark |
$270 |
Buy |
Costruttivo. Ha tagliato l'obiettivo da $300 ma mantenuto Buy nella copertura post-utili. |
|
Susquehanna |
$160 |
Neutral |
Stabile. Ha mantenuto Neutral nel record degli analisti datato 30 luglio. |
|
Wells Fargo |
$170 |
Equal-Weight |
Cauto. Ha tagliato l'obiettivo da $265 e impostato Equal Weight dopo il Q3 fiscale. |
|
Mizuho |
$210 |
Neutral |
Costruttivo. Ha alzato l'obiettivo da $170 e mantenuto Neutral il 29 giugno. |
|
JPMorgan |
$160 |
Neutral |
Stabile. Valutazione Neutral e obiettivo $160 nel record degli analisti datato 1 maggio. |
Come Fare Trading sul Titolo Qualcomm (QCOM) su BingX
Fai trading sulle prospettive di Qualcomm per smartphone, automotive, IoT e infrastruttura AI utilizzando BingX TradFi e gli strumenti BingX AI. Poiché QCOM può reagire bruscamente agli utili, alla domanda di smartphone, agli sviluppi dell'approvvigionamento di chip e ai nuovi annunci di prodotti AI, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
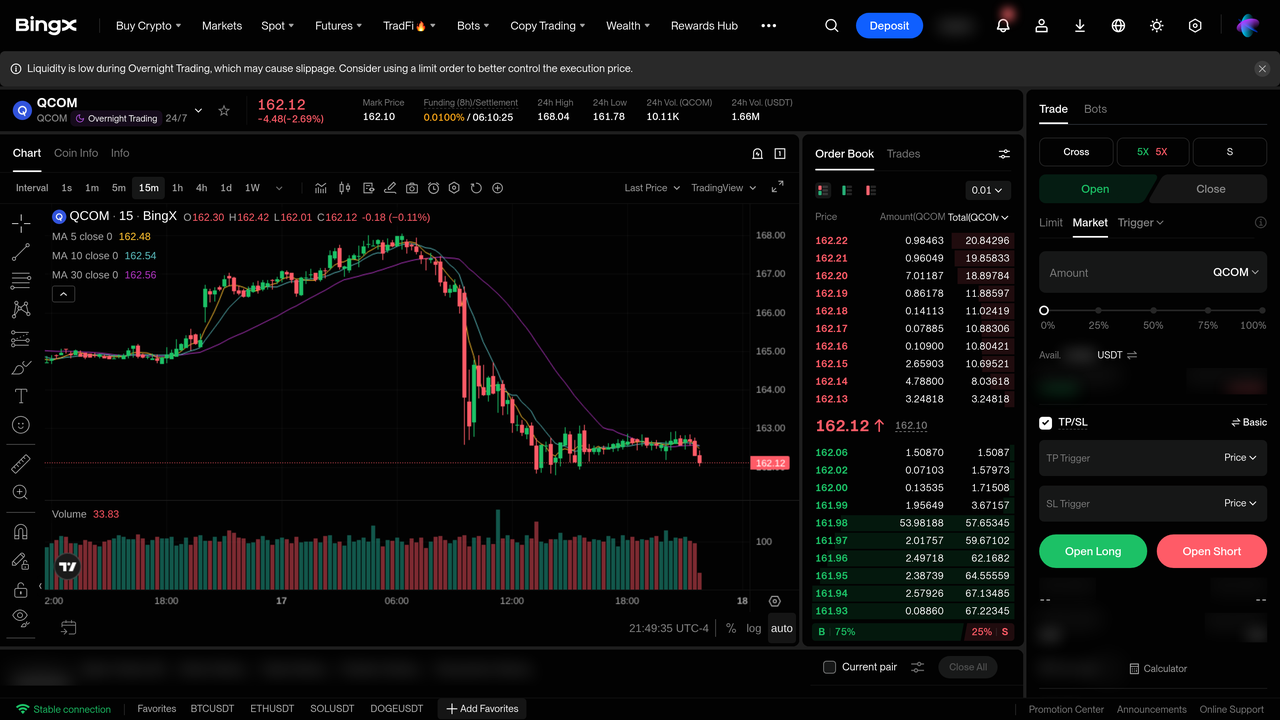
Passo 1: Accedi a BingX TradFi. Registrati e naviga alla sezione specializzata TradFi sulla dashboard dell'exchange BingX.
Passo 2: Seleziona Qualcomm Incorporated (QCOM). Cerca e seleziona il contratto futures perpetui QCOM-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se ti aspetti che i prodotti automotive, IoT, PC e data center compensino la crescita più lenta degli smartphone mentre i margini rimangono resilienti. Seleziona Apri Short se ti aspetti una domanda di smartphone più debole, costi della memoria in aumento, vincoli di approvvigionamento o una diversificazione più lenta che metta sotto pressione i ricavi e la redditività.
Passo 4: Seleziona leva e modalità margine. Scegli Margine Isolato o Incrociato basato sulla tua tolleranza al rischio. QCOM può muoversi rapidamente attorno agli utili, ai cambiamenti delle previsioni e alle notizie del settore semiconduttori, quindi una leva conservativa e un dimensionamento chiaro delle posizioni sono importanti.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli di Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver inserito il trade. Monitora gli utili trimestrali, la domanda di smartphone, l'adozione dei PC Snapdragon, la crescita automotive e IoT, gli aggiornamenti dei prodotti per data center, le condizioni della supply chain e gli sviluppi dei principali clienti.
I 5 Principali Rischi da Osservare per gli Investitori di Qualcomm Incorporated nel 2026
- Concentrazione di smartphone e transizioni dei clienti: Una quota significativa dell'economia di Qualcomm rimane esposta alla domanda di smartphone e alle decisioni di approvvigionamento dei produttori di dispositivi. La diversificazione riduce questa esposizione solo quando i ricavi non da smartphone sono realizzati su scala.
- Disponibilità di memoria e componenti: Il management ha citato un ambiente di memoria e approvvigionamento difficile nel Q3 fiscale. La scarsità può differire le spedizioni di dispositivi, aumentare i costi di input o mettere sotto pressione i budget dei clienti anche quando la domanda rimane intatta.
- Tempistica di conversione automotive: Le vittorie di design e una pipeline di vittorie di design automotive da $65 miliardi sono indicatori anticipatori, non ricavi riconosciuti. I ritardi delle piattaforme veicolari o i cambiamenti di programma possono spingere i ricavi attesi più lontano nel futuro.
- Competizione dei data center e rischio di qualificazione: Qualcomm sta entrando in un mercato con fornitori consolidati di CPU, acceleratori e networking. La capacità del prodotto deve essere abbinata dal supporto software, dalla validazione del cliente e dal volume redditizio.
- Esposizione alle licenze, regolamentare e geopolitica: Le licenze brevettuali e le vendite globali di semiconduttori creano esposizione a cambiamenti legali, regolamentari, di politiche commerciali e di domanda regionale. Questi rischi possono influenzare la valutazione anche quando una roadmap del prodotto rimane tecnicamente competitiva.
Considerazioni Finali: Dovresti Investire in Qualcomm Incorporated nel 2026?
Qualcomm offre un mix differenziato di IP wireless, compute a basso consumo, connettività e prodotti automotive e IoT in espansione. I dati del Q3 fiscale forniscono un supporto genuino per la tesi della diversificazione: i ricavi combinati di Automotive e IoT sono cresciuti del 28%, mentre il management ha formalizzato un grande obiettivo non-smartphone. Tuttavia, lo stesso trimestre ha anche registrato un calo del 4% nei ricavi totali, un calo del 25% nell'utile netto GAAP e un modesto deficit nell'EPS non-GAAP rispetto al consenso.
La checklist utile è operativa: accelerazione dei ricavi non-smartphone, conversione automotive, validazione data center e margini resilienti per i bull; domanda di smartphone più debole, ricavi di vittorie di design ritardate, pressione sui costi e tagli EPS per i bear. Qualsiasi decisione dovrebbe riflettere orizzonte, tolleranza al rischio e necessità di liquidità.
Promemoria del Rischio: Il trading e l'investimento in azioni come QCOM comporta un alto rischio di perdita di capitale. L'esposizione a QCOM include cicli dei semiconduttori, vincoli dei fornitori, concentrazione dei clienti, finanziamento di derivati e rischio di liquidazione quando si utilizzano contratti perpetui. Conduci ricerche indipendenti prima di allocare capitale.
Letture Correlate
- Top Titoli di Semiconduttori AI da Comprare nel 2026: Guida Completa ai Chip AI e alla Catena di Approvvigionamento
- Prospettive del Titolo Nvidia (NVDA) per il 2026: Possono Blackwell e Vera Rubin Riportare NVDA a $300?
- Previsione Prezzo AMD 2026: $525 Sovranità AI o $300 Trappola di Valutazione?
- Prospettive del Titolo Broadcom (AVGO) per il 2026: Re dell'Infrastruttura AI o Vittima dei Margini?
- Previsione Prezzo Apple (AAPL) 2026: Possono Siri AI e l'iPhone Pieghevole Spingere AAPL Oltre $400?
- Previsione Prezzo TSMC (TSM) 2026: Può la Domanda Record di AI Portare il Titolo TSM a $527?
