

Lightwave Logic (LWLG) sviluppa polimeri elettro-ottici proprietari per modulatori ottici ad alta velocità utilizzati nelle comunicazioni dati e nei sistemi fotonici. I suoi materiali Perkinamine sono progettati per spostare più dati con una tensione di pilotaggio inferiore rispetto agli approcci convenzionali, mentre la fornitura di materiali, la licenza di proprietà intellettuale e i diritti di produzione formano il modello di ricavi a lungo termine. Questa opportunità offre a LWLG esposizione alla connettività dei data center AI, ma rende il titolo altamente sensibile alla qualificazione del cliente, ai rendimenti delle fonderie e ai tempi di commercializzazione.
L'ultimo trimestre ha mostrato progressi tecnici e dei clienti senza un significativo punto di svolta dei ricavi. Lightwave Logic Q2 2026 i ricavi da licenze e royalty hanno raggiunto $32,751, in aumento del 27,9% dai $25,605, mentre la perdita netta si è ampliata del 33% a $6,61 milioni. Contanti e titoli negoziabili hanno totalizzato $95,91 milioni senza debiti, dando al management la possibilità di perseguire cinque programmi clienti di Fase 3 anche se i ricavi da produzione di volume non sono previsti prima del 2027 al più presto.
Le previsioni per il titolo LWLG per il 2026 si concentrano ora su due visioni contrastanti:
- Il caso della qualificazione e integrazione delle fonderie: Cinque programmi clienti in fase avanzata, percorsi multipli di fonderie e il PDK SilTerra convertono la validazione tecnica in impegni di produzione, fornendo agli investitori prove che il ciclo di design-win di 18-24 mesi può supportare una crescita nel 2027.
- Il caso del ritardo e diluizione: L'affidabilità, i rendimenti o i programmi dei clienti slittano oltre il 2027 mentre le spese operative trimestrali rimangono sopra i $7 milioni, estendendo il divario tra i modesti ricavi da licenze e il capitale richiesto per la commercializzazione.
Questa guida analizza le previsioni per il titolo LWLG, gli scenari di prezzo 2026, i rischi chiave e le prospettive degli analisti, basandosi sul deposito Q2 di Lightwave Logic del 14 agosto 2026 e sui dati di mercato fino al 24 settembre, più come negoziare i futures del titolo LWLG su BingX TradFi con garanzia USDT.
Le 5 Cose Principali che gli Investitori di Lightwave Logic Devono Sapere a Settembre 2026
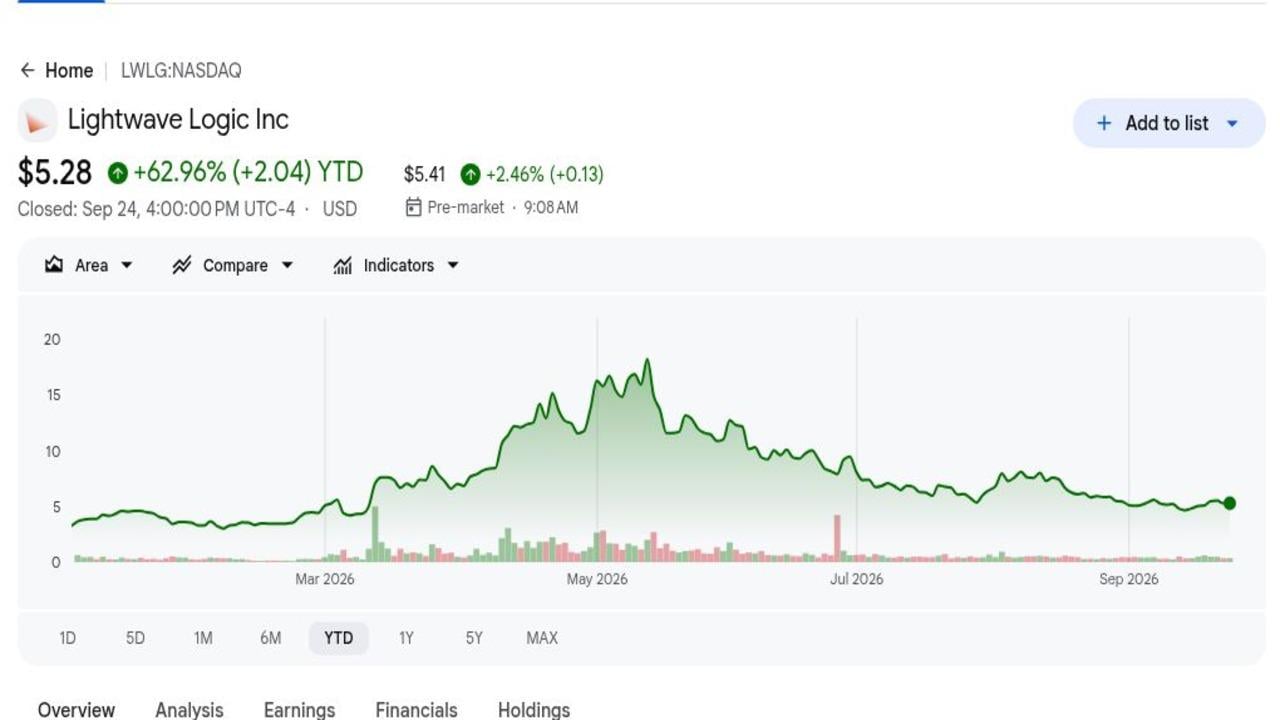
- $5,28 ha lasciato LWLG in rialzo del 62,96% YTD: La chiusura di riferimento del 24 settembre ha riflesso una sostanziale rivalutazione dall'inizio del 2026, ma è rimasta del 47,2% sotto l'obiettivo di $10 di Freedom Capital Markets. Questo divario mostra quanto della valutazione dipenda ancora dai programmi clienti che raggiungono la produzione.
- $32,751 di ricavi Q2 è aumentato del 27,9%: I ricavi da licenze e royalty sono aumentati dai $25,605 di un anno fa, ma sono rimasti minuscoli rispetto ai $7,30 milioni di spese operative trimestrali. La crescita dei ricavi conferma quindi l'attività e l'impegno dei clienti, non la scala commerciale o la redditività sostenibile.
- Cinque programmi clienti hanno raggiunto la Fase 3: La Fase 3 normalmente copre il lavoro da prototipo a prodotto finale e può durare da 12 a 18 mesi. Il progresso in questa fase è più utile per le decisioni rispetto alle valutazioni iniziali, anche se non garantisce ancora un ordine di produzione, un rendimento accettabile o la qualificazione finale del cliente.
- $95,91 milioni di liquidità supportano le operazioni fino a dicembre 2027: Il contante ha totalizzato $47,21 milioni e i titoli negoziabili hanno aggiunto $48,70 milioni al 30 giugno. Il bilancio senza debiti riduce la pressione immediata di finanziamento mentre il lavoro di qualificazione continua attraverso programmi multipli di fonderie e clienti.
- Il 2027 rimane il primo anno previsto per la produzione di volume: Il management ha detto che i ricavi del 2026 dovrebbero venire principalmente da materiali, NRE e prototipi. Il calendario significa che i rendimenti degli investitori dipendono da pietre miliari tecniche e decisioni vincolanti dei clienti che arrivano prima che le perdite operative consumino troppo dell'attuale pista di volo.
Cos'è Lightwave Logic (LWLG)?
Lightwave Logic è un'azienda di materiali specializzati e proprietà intellettuale che sviluppa polimeri elettro-ottici Perkinamine per la fotonica del silicio e altri circuiti integrati fotonici. I materiali alterano le loro proprietà ottiche quando viene applicato un campo elettrico, abilitando modulatori compatti che convertono i dati elettrici in segnali ottici. LWLG non produce ricetrasmettitori completi o moduli. Mira a vendere materiali polimerici, licenziare composizioni e processi di integrazione, abilitare PDK per i clienti e guadagnare royalty quando i dispositivi qualificati entrano in produzione.
La strategia a lungo termine è rendere l'integrazione polimerica ripetibile attraverso fonderie di semiconduttori consolidate. Lightwave Logic ha lavorato con Advanced Micro Foundry sui processi di fotonica del silicio da 200 millimetri, con SilTerra e Luceda Photonics su un PDK che ha completato un tapeout iniziale del 2026, e con QPICs sulle applicazioni della fotonica quantistica. La sua pipeline commerciale mira a collegamenti 800-Gbps e 1,6-Tbps per cluster AI, e il framework design-win guida fonderie, produttori di moduli e clienti di sistema attraverso valutazione, progettazione del prodotto, qualificazione e prontezza alla produzione.
Leggi di più: I Migliori Titoli Ottici AI da Comprare nel 2026: Fotonica, Ottica, Fibra e Interconnessioni Data Center
Panoramica degli Utili Q2 2026 di Lightwave Logic (LWLG): Crescita dei Ricavi e Liquidità $95,91M Compensano Perdite Maggiori
Lightwave Logic ha riportato ricavi Q2 da licenze e royalty di $32,751, in aumento del 27,9% dai $25,605, mentre la perdita netta si è ampliata del 33% a $6,61 milioni e la perdita per azione è rimasta $0,04. Le spese R&D sono aumentate del 48% a $3,88 milioni e le G&A sono salite del 49% a $3,42 milioni. Il contante di $47,21 milioni più $48,70 milioni di titoli negoziabili hanno finanziato il piano di commercializzazione, ma la base di costi trimestrale ha ancora eclissato i ricavi.
|
Metrica Finanziaria |
Guidance / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q2 da licenze e royalty |
$25,605 un anno fa |
$32,751 |
Aumentato. Su del 27,9% YoY. |
|
Perdita netta Q2 |
$4,97M un anno fa |
$6,61M |
Ampliata. Perdita aumentata del 33%. |
|
Perdita Q2 per azione |
-$0,04 un anno fa |
-$0,04 |
Piatta. L'emissione di azioni ha compensato la maggiore perdita per azione. |
|
Spese R&D Q2 |
$2,62M un anno fa |
$3,88M |
Aumentate. Su del 48% per il lavoro di commercializzazione. |
|
Spese G&A Q2 |
$2,30M un anno fa |
$3,42M |
Aumentate. Su del 49% YoY. |
|
Contanti ed equivalenti |
— |
$47,21M |
Finanziato. Parte della liquidità totale di $95,91M. |
|
Titoli negoziabili |
— |
$48,70M |
Liquidi. Supporta la pista di volo fino a dicembre 2027. |
- Ricavi di $32,751 aumentati di $7,146: Il guadagno del 27,9% è venuto da licenze e royalty, senza costi delle vendite riportati. L'accordo mostra attività commerciale, anche se i ricavi rimangono troppo piccoli per supportare la base di costi attuale.
- La perdita netta si è ampliata di $1,65 milioni a $6,61 milioni: I costi maggiori di salario, compensazione azionaria, servizi professionali e relativi ai brevetti hanno guidato l'aumento. La perdita più ampia aumenta l'importanza di una conversione più veloce dei clienti prima che la pista di volo dichiarata finisca.
- Le spese R&D sono salite del 48% a $3,88 milioni: La spesa ha supportato materiali, fabbricazione di wafer, prototipi e integrazione delle fonderie. L'aumento diventa più prezioso se sposta i programmi di Fase 3 verso la qualificazione e pagamenti più grandi dei clienti.
- Le spese operative trimestrali sono salite del 48% a $7,30 milioni: Le G&A sono aumentate insieme alle R&D, lasciando le spese più di 200 volte i ricavi riportati. La leva operativa rimane quindi un obiettivo futuro di commercializzazione piuttosto che un punto di forza finanziario attuale.
- La liquidità ha raggiunto $95,91 milioni: Lightwave Logic ha detenuto $47,21 milioni di contanti e $48,70 milioni di titoli negoziabili, supportando la sua pista di volo dichiarata fino a dicembre 2027. L'azienda ha anche raccolto $27,88 milioni attraverso il suo accordo di vendita Roth nella prima metà, mostrando che ulteriori ritardi potrebbero ancora aumentare il rischio di diluizione.
Prospettive di Investimento 2026 per Lightwave Logic (LWLG): Caso Rialzista $10 vs. Caso Ribassista $3
Le prospettive 2026 di Lightwave Logic dipendono dal fatto che i suoi programmi clienti in fase avanzata possano passare dalla qualificazione a impegni di produzione credibili prima che l'attuale pista di volo di contanti diventi un vincolo. Il rialzo viene dall'integrazione riuscita delle fonderie e una validazione più forte dei clienti, mentre i ritardi di qualificazione, i costi operativi elevati e la diluizione rimangono i rischi principali.
Il Caso Rialzista: Il Progresso della Qualificazione dei Clienti Spinge LWLG Verso $10
Il Caso Rialzista presume che diversi programmi di Fase 3 completino l'affidabilità e la qualificazione delle fonderie, con almeno un cliente che stabilisce un programma di produzione credibile per il 2027. Il tapeout di inizio 2026 di SilTerra e cinque programmi in fase avanzata forniscono prove tangibili che la commercializzazione sta andando avanti.
Un movimento verso $10 richiederebbe impegni di produzione firmati, risultati di wafer ripetibili e una economia unitaria più chiara prima che la pista di volo di dicembre 2027 diventi un vincolo. I ricavi di materiali o NRE che salgono significativamente sopra $32,751 fornirebbero la prima conferma finanziaria.
Il Caso Base: Il Progresso Costante dei Clienti Mantiene LWLG Tra $6 e $8
Il Caso Base presume che il lavoro PDK e dei clienti continui ad avanzare senza ricavi di volume significativi nel 2026. La posizione di liquidità di $95,91 milioni limita la pressione di finanziamento a breve termine, ma gli investitori ancora scontano il calendario di 12-18 mesi di Fase 3 e i rendimenti di produzione incerti.
LWLG potrebbe negoziare principalmente tra $6 e $8 se tutti e cinque i programmi in fase avanzata rimangono attivi e il management preserva almeno sei trimestri di pista di volo. Le perdite che accelerano oltre il livello Q2 o i clienti che si muovono indietro nel ciclo di progettazione indebolirebbero la fascia.
Il Caso Ribassista: I Ritardi di Qualificazione Tirano LWLG Verso $3
Il Caso Ribassista presume che l'affidabilità, i rendimenti o i programmi dei clienti spingano la produzione oltre il 2027. Con le spese operative trimestrali a $7,30 milioni e i ricavi sotto $33,000, ulteriori ritardi aumenterebbero la probabilità di finanziamento azionario aggiuntivo.
Un movimento verso $3 diventerebbe più probabile se i programmi di Fase 3 falliscono nel produrre impegni, la liquidità scende più velocemente del pianificato, o il management estende il calendario di produzione di volume. La diluizione aggiuntiva ridurrebbe il valore futuro delle licenze su base per azione.
Previsioni del Prezzo del Titolo LWLG per il 2026 da Parte degli Analisti di Wall Street
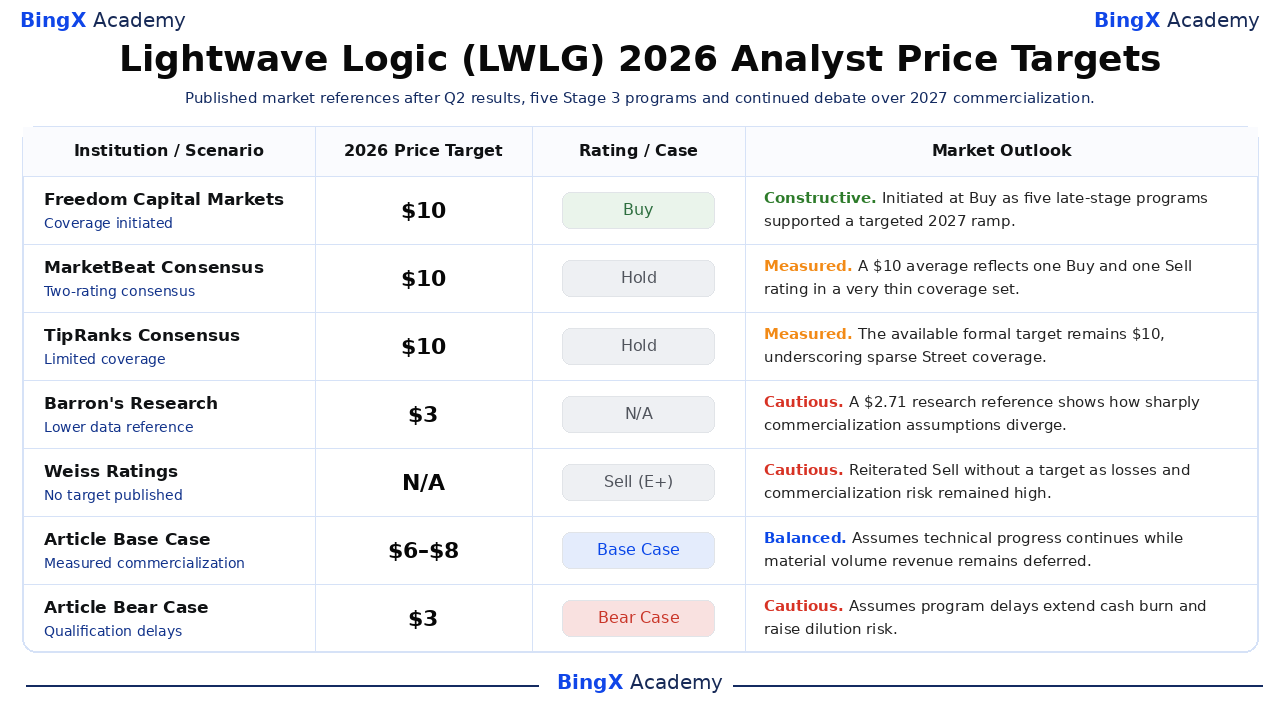
LWLG non ha cinque obiettivi di prezzo indipendenti e nominati di Wall Street. La tabella separa quindi l'iniziazione formale di $10 di Freedom Capital Markets dagli aggregatori di consenso, un riferimento di dati di ricerca più basso e una valutazione di vendita senza obiettivo. Questa copertura sottile è essa stessa un segnale di rischio, e i due scenari degli articoli di BingX Academy rimangono chiaramente etichettati.
|
Istituzione / Scenario |
Obiettivo di Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
Freedom Capital Markets |
$10 |
Acquisto |
Costruttivo. 17 settembre: iniziato poiché cinque programmi in fase avanzata e finanziamenti fino al 2027 hanno supportato la commercializzazione. |
|
Consenso MarketBeat |
$10 |
Mantieni |
Misurato. 25 settembre: due valutazioni pubblicate includevano un Acquisto e una Vendita. |
|
Consenso TipRanks |
$10 |
Mantieni |
Misurato. 24 settembre: l'obiettivo formale disponibile è rimasto $10 dopo la nuova iniziazione. |
|
Dati di Ricerca Barron's |
$2,71 |
N/A |
Cauto. 22 settembre: un riferimento più basso ha illustrato una dispersione di valutazione insolitamente ampia. |
|
Weiss Ratings |
N/A |
Vendi (E+) |
Cauto. 17 luglio: riconfermato Vendi senza pubblicare un obiettivo di prezzo. |
|
Caso Base dell'Articolo |
6–8 |
Caso Base |
Bilanciato. Presume che il progresso tecnico continui mentre i ricavi di volume materiale rimangono differiti. |
|
Caso Ribassista dell'Articolo |
$3 |
Caso Ribassista |
Cauto. Presume che i ritardi del programma estendano il burn di cassa e aumentino il rischio di diluizione. |
Come Negoziare il Titolo Lightwave Logic (LWLG) su BingX
Negozia le prospettive di qualificazione dei clienti, integrazione delle fonderie e pista di volo di cassa di Lightwave Logic usando BingX TradFi e gli strumenti BingX AI. Poiché LWLG può reagire bruscamente alle pietre miliari tecniche e al finanziamento, i trader dovrebbero definire il catalizzatore e i limiti di rischio prima di entrare in una posizione.
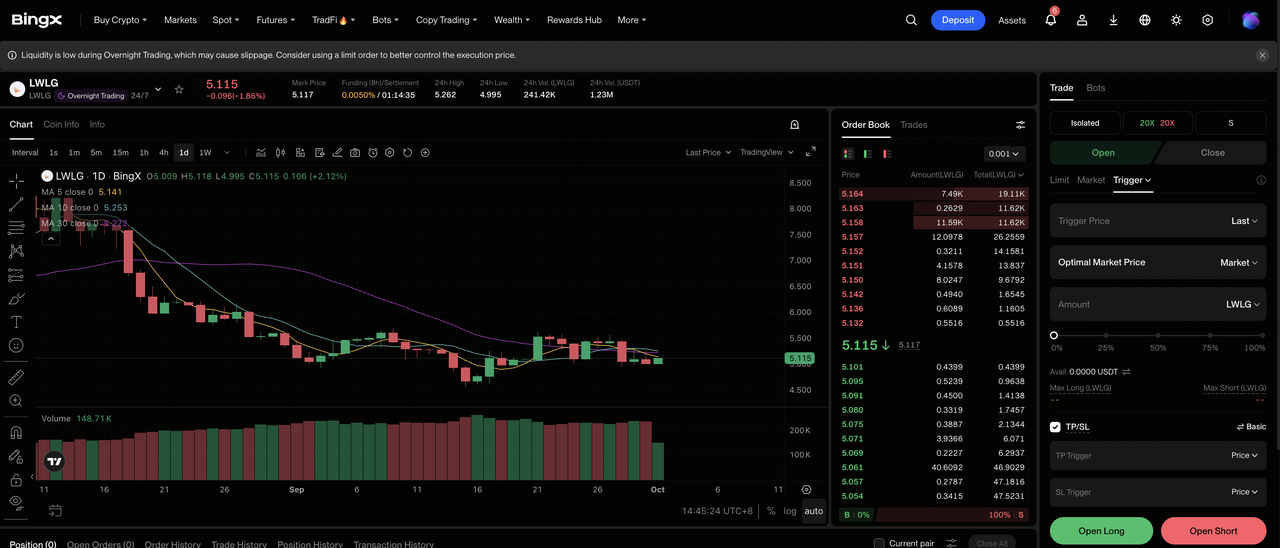
Passo 1: Accedi a BingX TradFi. Registrati e naviga alla sezione specializzata TradFi sulla dashboard dell'exchange BingX.
Passo 2: Seleziona Lightwave Logic (LWLG). Cerca e seleziona il contratto futures perpetui LWLG-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se la qualificazione dei clienti e il progresso delle fonderie si rafforzano. Seleziona Apri Short se i tempi del programma slittano o il rischio di diluizione aumenta.
Passo 4: Seleziona leva e modalità margine. Scegli Margine Isolato o Cross-Margin basato sulla tua tolleranza al rischio. Il guadagno YTD del 62,96% mostra perché la leva conservativa e il dimensionamento chiaro della posizione contano.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta i livelli Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver inserito il trade. LWLG può reagire rapidamente ai risultati delle fonderie, design win, burn di cassa ed emissione di azioni.
I 5 Principali Rischi da Osservare per gli Investitori di Lightwave Logic nel 2026
La valutazione di Lightwave Logic dipende dal fatto che i programmi tecnici si trasformino in produzione commerciale. I ritardi nella qualificazione, nell'esecuzione delle fonderie o nella conversione dei clienti potrebbero spingere i ricavi più in là e aumentare il rischio di diluizione.
- La qualificazione potrebbe richiedere più tempo del previsto: L'affidabilità, i rendimenti e i requisiti del sistema clienti possono impedire ai programmi di avanzare oltre la Fase 3. I ritardi oltre il 2027 rinvierebbero le royalty mentre i costi R&D e ingegneria continuano.
- I ricavi dipendono da un piccolo numero di clienti: Un cliente ha rappresentato almeno il 10% dei ricavi, mentre tutte le vendite del primo semestre sono venute dalla Svizzera. Un ritardo o perdita di un programma potrebbe influire materialmente su una base di ricavi già piccola.
- L'esecuzione delle fonderie è in parte fuori dal controllo di LWLG: I programmi di wafer, la prontezza dei PDK e i rendimenti di integrazione dipendono da partner esterni. I tapeout mancati o i risultati incoerenti potrebbero ritardare i test dei clienti e le pietre miliari di produzione.
- Le perdite operative possono portare alla diluizione: La perdita netta Q2 ha raggiunto $6,61 milioni, mentre i proventi azionari del primo semestre hanno superato $27 milioni attraverso l'accordo Roth. Ulteriori emissioni di azioni ridurrebbero il diritto di ogni azione esistente sui ricavi futuri delle licenze.
- Il rally YTD del 62,96% aumenta la sensibilità all'esecuzione: LWLG ha chiuso a $5,28 dopo un forte guadagno del 2026. Il fallimento nel convertire cinque programmi di Fase 3 in impegni dei clienti potrebbe pressare rapidamente la valutazione anche se il progresso tecnico continua.
Considerazioni Finali: Dovresti Investire in Lightwave Logic nel 2026?
Lightwave Logic ha cinque programmi clienti in fase avanzata, relazioni multiple con fonderie e $95,91 milioni di liquidità per supportare il lavoro di qualificazione continuo. I ricavi Q2 sono cresciuti del 27,9%, ma $32,751 di vendite rimane molto piccolo rispetto a una perdita netta di $6,61 milioni e $7,30 milioni di spese operative.
Il Caso Rialzista dipende dagli impegni dei clienti, dai risultati di produzione ripetibili e dai tempi di produzione più chiari che supportano un percorso verso $10. Il Caso Ribassista si concentra sui ritardi di qualificazione e sulla diluizione ulteriore che potrebbero tirare LWLG verso $3. Gli investitori possono tracciare il progresso di Fase 3, le date di produzione vincolanti, l'uso trimestrale del contante e l'emissione di azioni per prove di quale scenario si stia sviluppando.
Promemoria del Rischio: Il trading e l'investimento in azioni come LWLG comporta un rischio di perdita di capitale. I contrattempi della commercializzazione, la diluizione, i cambiamenti di valutazione e il trading con leva possono produrre perdite rapide. Conduci ricerche indipendenti prima di allocare capitale.
Letture Correlate
- I Migliori Titoli Data Center AI da Comprare nel 2026: Cloud, Server e Infrastruttura di Calcolo AI
- I Migliori Titoli Ottici AI da Comprare nel 2026: Fotonica, Ottica, Fibra e Interconnessioni Data Center
- I Migliori Titoli di Networking AI 2026: Fabric AI, Switch, Rame, Fibra e Connettività Ottica
- Previsione del Prezzo Coherent (COHR) 2026: Può la Domanda di Ottica AI Spingere COHR Verso $500?
- Previsione del Prezzo Lumentum (LITE) 2026: Può l'Ottica AI Spingere LITE Verso $1,300?
