
-
JPMorgan Chase (JPM) fornisce servizi bancari al consumo, finanziamenti aziendali, pagamenti, trading e gestione degli investimenti per famiglie, aziende e istituzioni. La sua rete di depositi finanzia un consolidato motore di prestiti, mentre la crescita dei patrimoni dei clienti e i finanziamenti industriali creano ulteriori opportunità di commissioni. Il pricing dei depositi, la qualità del credito e i costi operativi determinano se questa attività più ampia si traduce in utili sostenibili e rendimenti interessanti sul capitale impegnato.
L'ultimo trimestre ha mostrato proventi bancari più forti, mentre le spese sono cresciute più rapidamente dei ricavi. I ricavi di JPMorgan Chase nel Q3 2026 sono aumentati dell'8% a $50,172 miliardi, con il margine di interesse netto in crescita del 13%. L'EPS diluito ha raggiunto $5,57, mentre le spese sono salite del 12% a $27,295 miliardi. Il test del Q4 è se la continua crescita dei saldi possa sostenere i proventi da interessi senza erodere ulteriormente l'efficienza operativa e la flessibilità del capitale.
Le previsioni sul titolo JPM per il 2026 si concentrano ora su due visioni contrapposte:
- Il caso della crescita trainata dai depositi: Saldi dei clienti più elevati e commissioni di gestione ricorrenti sostengono i proventi, mentre una crescita più lenta delle spese protegge i rendimenti man mano che si sviluppano nuove opportunità di finanziamento aziendale.
- Il caso della pressione su costi e capitale: Il trading più debole, gli accantonamenti aggiuntivi per il credito e l'espansione del bilancio assorbono gli utili, lasciando meno capitale disponibile per i riacquisti e limitando il potenziale di rivalutazione.
Questa guida analizza le previsioni sul titolo JPM, gli scenari di prezzo per il 2026, i principali rischi e le prospettive degli analisti, basandosi sul comunicato sugli utili di JPMorgan Chase del 13 ottobre, sulla presentazione finanziaria e sui dati di mercato del 21 ottobre, oltre a come acquistare azioni JPM su BingX TradFi con USDT o USDC.
Le 5 cose più importanti da sapere per gli investitori di JPMorgan Chase nell'ottobre 2026
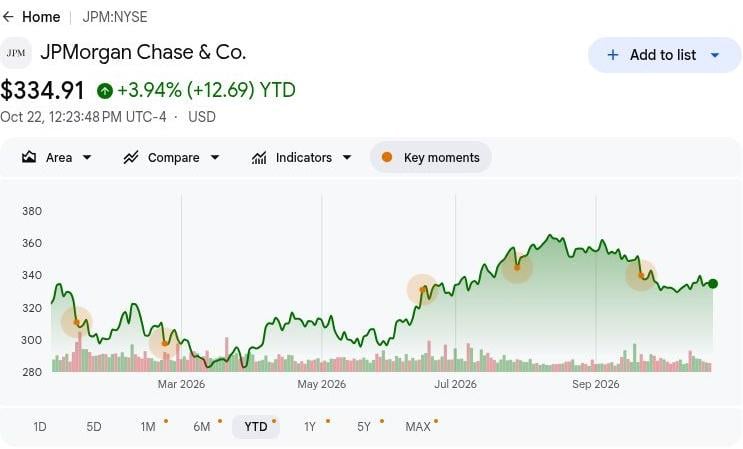
- JPM ha chiuso a $335,19 il 21 ottobre: Le azioni rimangono al di sotto dello scenario rialzista di $425, rendendo ulteriori rialzi dipendenti da utili più forti e rendimenti del capitale. Una crescita sostenuta richiederà prestiti redditizi e ricavi bancari ricorrenti al di là delle forti performance nel trading.
- I ricavi del Q3 sono aumentati dell'8% a $50,172 miliardi. I ricavi sono aumentati da $46,427 miliardi dell'anno precedente ma sono diminuiti da $57,347 miliardi nel Q2. Il reddito da interessi trainato dai depositi ha supportato la crescita annuale, mentre l'attività di trading e investimento ha contribuito alle fluttuazioni trimestrali.
- Le attività in gestione hanno raggiunto $5,2 trilioni: I flussi netti in entrata di patrimoni dei clienti sono stati pari a $263 miliardi, riflettendo una forte domanda di gestione patrimoniale e degli investimenti. Continui afflussi, fidelizzazione dei clienti e commissioni di gestione ricorrenti potrebbero supportare una crescita degli utili più stabile.
- Michigan LIFT crea nuove opportunità di finanziamento aziendale: JPMorgan ha collaborato con Ford, il Michigan e altre organizzazioni per lanciare l'iniziativa di finanziamento dei fornitori a settembre. Un'attività creditizia di successo e una più ampia partecipazione dei fornitori potrebbero espandere i ricavi del banking commerciale.
- Un rapporto CET1 del 13,9% supporta i prestiti e la stabilità finanziaria: JPMorgan deteneva $304 miliardi di capitale CET1 e ha riportato $664 milioni in riacquisti netti di azioni. Forti riserve di capitale supportano l'espansione aziendale, mentre una disciplinata attività creditizia e le distribuzioni agli azionisti rimangono importanti per i rendimenti a lungo termine.
Cos'è JPMorgan Chase (JPM)?
JPMorgan Chase è una società globale di servizi finanziari che serve consumatori, piccole imprese, aziende, governi e investitori istituzionali. La sua divisione Consumer & Community Banking fornisce depositi, carte, mutui e servizi correlati, mentre Commercial & Investment Banking combina attività di finanziamento, consulenza, pagamenti e titoli. Asset & Wealth Management guadagna commissioni dalla gestione degli investimenti dei clienti e fornisce anche servizi bancari. I ricavi derivano dagli spread di interesse e dalle commissioni sui servizi o sulle transazioni, con il suo bilancio da $5,1 trilioni che fornisce scala a queste attività.
La strategia di crescita di JPMorgan Chase si concentra sull'approfondimento delle relazioni con i clienti, sull'espansione della gestione degli investimenti e sul finanziamento di settori critici. Nel settembre 2026, la società ha lanciato Michigan LIFT con Ford, lo Stato del Michigan, Michigan Central e Newlab, aspirando a fornire fino a $1 miliardo di finanziamenti ai fornitori nell'arco di un decennio. La società sta anche espandendo la sua Security and Resiliency Initiative, riportando $5 miliardi in investimenti azionari e oltre $230 miliardi finanziati o facilitati entro il 19 ottobre. Con le attività in gestione del Q3 che hanno raggiunto $5,2 trilioni, queste iniziative mirano a rafforzare il reddito da commissioni e i rendimenti del capitale a lungo termine.
JPMorgan Chase (JPM) Panoramica degli utili Q3 2026: Il forte reddito da interessi spinge l'EPS nonostante i costi crescenti
JPMorgan Chase ha riportato ricavi netti del Q3 2026 di $50,172 miliardi, in aumento dell'8% su base annua, mentre i ricavi gestiti hanno raggiunto $50,907 miliardi con l'espansione di depositi e prestiti. L'EPS diluito è aumentato del 10% a $5,57, mentre le spese sono aumentate del 12% a $27,295 miliardi e le perdite nette su titoli di investimento hanno ridotto l'EPS di $0,18. Con il margine di interesse netto che ha raggiunto $27,1 miliardi e il rendimento sul patrimonio netto tangibile ordinario al 20%, il mantenimento degli utili dipenderà dall'economia dei depositi, dalle commissioni ricorrenti e dall'efficienza operativa.
|
Metrica finanziaria |
Guidance / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi netti riportati |
$46,427 mld Q3 2025 |
$50,172 mld |
Migliorato. +8% su base annua. |
|
Ricavi netti gestiti |
$47,120 mld Q3 2025 |
$50,907 mld |
Migliorato. +8% su base annua. |
|
EPS diluito |
$5,07 Q3 2025 |
$5,57 |
Superiore. +10% su base annua. |
|
Margine di interesse netto |
~$24,0 mld Q3 2025 |
$27,1 mld |
Espanso. +13% su base annua. |
|
Spese non da interessi |
$24,281 mld Q3 2025 |
$27,295 mld |
Più alte. +12% su base annua. |
|
Accantonamento per perdite su crediti |
$3,403 mld Q3 2025 |
$2,743 mld |
Inferiore. $660 mln sotto l'anno precedente. |
|
Rendimento sul patrimonio netto tangibile |
20% Q3 2025 |
20% |
Stabile. Invariato su base annua. |
|
Rapporto CET1 standardizzato |
14,8% Q3 2025 |
13,90% |
Inferiore. In calo di 0,9 punti percentuali. |
- I ricavi riportati del Q3 sono aumentati dell'8% a $50,172 miliardi. I ricavi sono diminuiti del 13% su base sequenziale nonostante la crescita annuale, riflettendo i cambiamenti nei mercati e nell'attività di investimento. Una crescita sostenuta dei depositi e le commissioni ricorrenti dei clienti saranno importanti per mantenere lo slancio degli utili.
- I ricavi dei mercati sono aumentati del 15% a $10,3 miliardi. La crescita dei mercati azionari del 49% e una più forte attività dei clienti hanno guidato la performance. La continua domanda istituzionale e l'attività di finanziamento potrebbero sostenere gli utili, sebbene le condizioni di trading e i costi del capitale influenzino la redditività.
- L'EPS diluito è aumentato del 10% a $5,57 nonostante le spese più elevate. I costi operativi sono aumentati del 12% a $27,295 miliardi, mentre gli accantonamenti per perdite su crediti hanno raggiunto $2,743 miliardi. I proventi bancari più forti hanno supportato la redditività, ma il mantenimento dell'efficienza operativa sarà importante con la normalizzazione dei mercati.
- Le attività in gestione hanno raggiunto $5,2 trilioni. I flussi netti in entrata di patrimoni dei clienti sono stati pari a $263 miliardi, supportando la crescita delle attività gestite e delle relative commissioni. L'espansione delle attività generatrici di commissioni rafforza i ricavi ricorrenti dalla gestione e riduce la dipendenza dall'attività di trading e consulenza sensibile alle transazioni.
- La guidance sul margine di interesse netto del Q4 segnala un continuo supporto ai prestiti. Il management ha indicato circa $25,5 miliardi escludendo i Mercati, con il raggiungimento dell'obiettivo che dipende dalla crescita dei saldi e dall'economia dei depositi. Trattenere i depositi, prezzare i prestiti in modo appropriato e controllare le spese saranno importanti per la futura crescita degli utili.
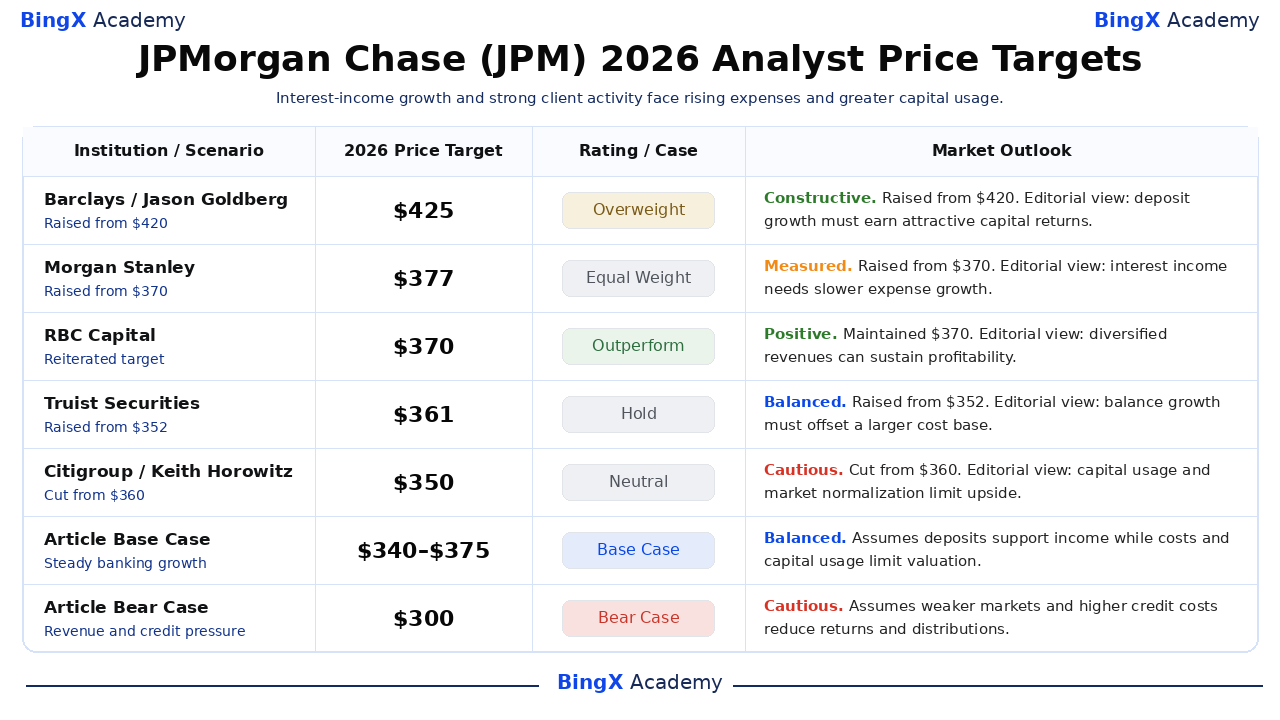
Prospettive di investimento di JPMorgan Chase (JPM) 2026: Caso rialzista a $425 vs. caso ribassista a $300
Le prospettive di JPMorgan Chase per il 2026 dipendono dal fatto che la crescita dei saldi finanziata dai depositi possa sostenere gli utili consumando una quantità accettabile di capitale. Nel Q3, il reddito da interessi e i patrimoni dei clienti si sono espansi, ma le spese sono cresciute più rapidamente dei ricavi e il rapporto CET1 è diminuito. I seguenti scenari editoriali riflettono come l'economia dei prestiti, l'attività di mercato e l'allocazione del capitale potrebbero modellare la valutazione fino a dicembre 2026.
Il caso rialzista: La crescita dei depositi e una migliore efficienza spingono JPM verso $425
Un miglioramento della crescita dei ricavi rispetto alle spese darebbe a JPMorgan una via diretta verso rendimenti più forti sul suo bilancio espanso. Il margine di interesse netto del Q3 ha raggiunto $27,1 miliardi, in aumento del 13%, mentre i costi generali gestiti sono aumentati al 54%. Trattenere i clienti depositanti a costi di finanziamento interessanti supporterebbe il profitto sui prestiti man mano che le commissioni di gestione patrimoniale ampliano la base degli utili.
Lo scenario dei $425 guadagnerebbe supporto se il reddito da interessi del Q4 escludendo i Mercati supera i $25,5 miliardi indicati e i ricavi crescono più delle spese. Rendimenti superiori al 20% ROTCE del Q3 contribuirebbero a giustificare una valutazione più elevata senza fare affidamento su riacquisti più rapidi.
Il caso base: Una crescita bancaria costante mantiene JPM tra $340 e $375
La continua crescita dei saldi potrebbe mantenere gli utili di JPMorgan resilienti anche se i guadagni da trading e investimenti si normalizzano. I prestiti medi sono aumentati del 10% e i depositi del 8% nel Q3, supportando il reddito da interessi ricorrente insieme alle commissioni di gestione. Queste relazioni con i clienti potrebbero preservare una redditività sana mentre la remunerazione, le spese tecnologiche e l'aumento dell'utilizzo del capitale impediscono un miglioramento più sostanziale dei rendimenti.
Un intervallo da $340 a $375 si adatterebbe alla continua crescita dei depositi, all'ordinaria attività dei clienti e a una qualità del credito approssimativamente stabile. Una crescita più lenta delle spese supporterebbe la fascia alta, mentre i costi di finanziamento più elevati potrebbero assorbire abbastanza crescita dei proventi da limitare ulteriori guadagni di valutazione.
Il caso ribassista: Mercati più deboli e costi del credito più elevati spingono JPM verso $300
Mercati e un'economia dei prestiti più deboli esporrebbero JPMorgan più pienamente alla sua più ampia base di costi operativi. I ricavi dei mercati del Q3 hanno fornito $10,3 miliardi, mentre le spese non da interessi hanno raggiunto $27,295 miliardi e gli accantonamenti per il credito sono aumentati su base sequenziale. Se il trading dei clienti rallenta mentre i mutuatari si deteriorano, le commissioni ricorrenti potrebbero fornire un supporto insufficiente a mantenere il recente rendimento sul patrimonio netto tangibile ordinario.
Lo scenario dei $300 diventerebbe più probabile se i ricavi dei Mercati scendono insieme ad ulteriori aggiunte di riserve di credito. La crescita dei depositi e delle commissioni di gestione dovrebbe poi contribuire di più semplicemente per stabilizzare gli utili, lasciando meno supporto per le distribuzioni e una valutazione premium.
Previsioni del prezzo delle azioni JPM per il 2026 degli analisti di Wall Street
Questi obiettivi di terze parti nominati e datati si riferiscono alle azioni JPM quotate al NYSE e coprono generalmente un orizzonte di circa 12 mesi che si estende oltre dicembre 2026. Lo spread da $350 a $425 riflette diverse ipotesi sui proventi bancari, i costi e i rendimenti del capitale. Le interpretazioni delle prospettive sono editoriali; le ultime due righe sono gli scenari 2026 separati di questo articolo.
|
Istituzione / Scenario |
Target di prezzo 2026 |
Rating / Caso |
Prospettive di mercato |
|
Barclays |
$425 |
Sovrappeso |
Costruttivo. 2026-10-14: Alzato da $420; mantenuto Sovrappeso. Visione editoriale: la crescita dei depositi deve produrre rendimenti superiori al costo del capitale aggiuntivo. |
|
Morgan Stanley |
$377 |
Peso uguale |
Misurato. 2026-10-14: Alzato da $370; mantenuto Peso uguale. Visione editoriale: il forte reddito da interessi richiede che la crescita delle spese si moderi. |
|
RBC Capital |
$370 |
Sovraperforma |
Positivo. 2026-10-14: Mantenuto $370 e ribadito Sovraperforma. Visione editoriale: il banking diversificato e la gestione patrimoniale possono sostenere la redditività. |
|
Truist Securities |
$361 |
Mantenere |
Bilanciato. 2026-10-14: Alzato da $352; mantenuto Mantenere. Visione editoriale: la crescita dei depositi e dei prestiti deve compensare una base di costi operativi più ampia. |
|
Citigroup |
$350 |
Neutrale |
Cauto. 2026-10-15: Ridotto da $360; mantenuto Neutrale. Visione editoriale: l'utilizzo del capitale e la normalizzazione dei mercati possono limitare il potenziale di rivalutazione. |
|
Caso base dell'articolo |
340–375 |
Caso base |
Bilanciato. Ipotizza che la crescita dei depositi sostenga i proventi mentre i costi e l'utilizzo del capitale limitano la valutazione a dicembre 2026. |
|
Caso ribassista dell'articolo |
$300 |
Caso ribassista |
Cauto. Ipotizza che ricavi dei Mercati più deboli e costi del credito più elevati riducano gli utili e le distribuzioni agli azionisti. |
Come acquistare azioni JPMorgan Chase (JPM) su BingX
Acquista e mantieni azioni JPMorgan Chase attraverso BingX Stocks Trading utilizzando USDT o USDC, soggetto a quotazione e idoneità dell'account. JPMorgan offre esposizione al banking al consumo, ai finanziamenti aziendali, ai mercati e alla gestione degli investimenti. Gli utenti idonei possono dimensionare le posizioni in base ai propri obiettivi di investimento senza utilizzare leva finanziaria o pagare commissioni di finanziamento perpetue.
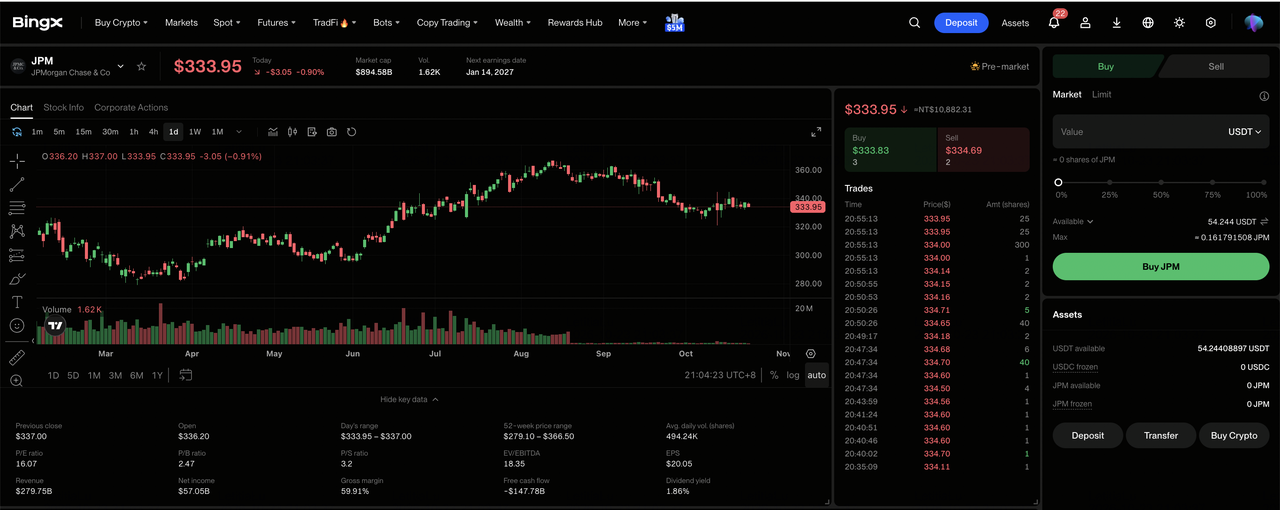
Passaggio 1: Accedi a BingX Stocks Trading. Registrati o accedi a BingX, completa la verifica dell'identità richiesta e naviga su “TradFi > Azioni”. Accetta la Divulgazione del Rischio di Trading Azionario se accedi al prodotto per la prima volta.
Passaggio 2: Prepara USDT o USDC. Assicurati che il tuo Account Spot abbia fondi sufficienti per l'acquisto. Trasferisci USDT o USDC dal tuo Account Fondo o Account Patrimonio se necessario. Rivedi l'importo minimo dell'ordine del titolo selezionato e l'idoneità alle frazioni prima di scegliere l'importo dell'investimento.
Passaggio 3: Seleziona JPMorgan Chase (JPM). Apri il mercato Azioni, cerca JPMorgan Chase (JPM) e conferma che l'azione sia disponibile per il tuo account. Rivedi l'identità aziendale, il prezzo attuale dell'azione, la sessione di trading e i tipi di ordine disponibili.
Passaggio 4: Acquista azioni JPMorgan Chase. Seleziona “Acquista”, inserisci un importo di investimento o una quantità di azioni consentiti e scegli un ordine a mercato o limite supportato. Gli ordini a mercato utilizzano i prezzi disponibili durante le sessioni supportate, mentre gli ordini limite richiedono il prezzo specificato o migliore e liquidità sufficiente per l'esecuzione.
Passaggio 5: Rivedi e gestisci le tue posizioni. Apri “Azioni > Posizioni” per monitorare le tue azioni JPM e il profitto o la perdita non realizzati. Usa Tutti gli Ordini per rivedere le transazioni o vendere azioni quando necessario. Il regolamento T+1 influisce generalmente su quando i proventi della vendita diventano prelevabili, piuttosto che su quando le azioni acquistate possono essere vendute.
I 5 principali rischi da monitorare per gli investitori di JPMorgan Chase nel 2026
La grande rete di depositi di JPMorgan Chase, le commissioni di gestione ricorrenti e le attività bancarie diversificate supportano le sue prospettive di utile. Tuttavia, l'attività di mercato, i costi operativi, la qualità del credito e i requisiti di capitale potrebbero pressare la redditività e i rendimenti per gli azionisti.
- Una minore attività dei clienti potrebbe pressare i ricavi: I ricavi dei Mercati del Q3 hanno raggiunto $10,3 miliardi, supportati da un forte trading azionario e dalla domanda di finanziamento. Volumi di trading o saldi di finanziamento più bassi potrebbero ridurre gli utili e i rendimenti sul patrimonio netto tangibile ordinario.
- L'aumento dei costi operativi potrebbe vincolare i margini: Le spese non da interessi del Q3 sono aumentate del 12% a $27,295 miliardi. Costi di remunerazione e tecnologia più elevati potrebbero indebolire la redditività se il reddito da prestiti e le commissioni di gestione crescono più lentamente.
- I ritardi nel finanziamento aziendale potrebbero limitare la crescita dei ricavi: JPMorgan ha indicato circa $25,5 miliardi di reddito da interessi nel Q4 escludendo i Mercati, richiedendo una continua crescita dei saldi. Una domanda di prestiti ritardata o decisioni di finanziamento dei clienti rinviate potrebbero ridurre la visibilità sui ricavi futuri.
- I requisiti di capitale potrebbero limitare i rendimenti per gli azionisti: JPMorgan ha riacquistato $664 milioni netti nel Q3, mentre il finanziamento dei clienti ha richiesto un capitale sostanziale. Accantonamenti per il credito più elevati o requisiti di bilancio potrebbero vincolare i futuri riacquisti e la crescita sostenibile degli utili per azione.
- Rendimenti più deboli potrebbero pressare la valutazione: Il rendimento sul patrimonio netto tangibile ordinario di JPMorgan nel Q3 ha raggiunto il 20%, supportato dal reddito bancario trainato dai depositi. Prestiti più lenti, un'attività di mercato più debole o costi del credito crescenti potrebbero ridurre i rendimenti e innescare cali del prezzo delle azioni.
Considerazioni finali: Dovresti investire in JPMorgan Chase nel 2026?
I $27,1 miliardi di reddito da interessi trimestrale di JPMorgan Chase e i $5,2 trilioni di attività in gestione dimostrano la scala delle sue attività bancarie e di investimento ricorrenti. I prestiti al consumo, i finanziamenti aziendali e le commissioni di gestione patrimoniale supportano gli utili al di là del trading, mentre Michigan LIFT crea opportunità per sviluppare nuove relazioni con i clienti. Sostenere quella crescita dipenderà dal controllo delle spese e dall'ottenimento di rendimenti attraenti sul capitale aggiuntivo.
Il caso rialzista dei $425 assume un reddito da interessi più forte, una migliore efficienza e rendimenti del capitale sostenuti. Il caso base da $340 a $375 riflette un banking resiliente, mentre il caso ribassista dei $300 tiene conto di mercati più deboli e costi del credito più elevati. Con JPM che ha chiuso a $335,19 il 21 ottobre, gli investitori dovrebbero osservare se la crescita dei saldi si traduce in utili per azione sostenibili.
Avvertenza sul rischio: La diversificata attività bancaria di JPMorgan Chase non elimina il rischio di investimento. Una qualità del credito più debole, l'aumento dei costi operativi o una minore attività di trading potrebbero ridurre gli utili e i rendimenti per gli azionisti. Gli investitori dovrebbero valutare la valutazione, i rendimenti sul patrimonio netto e la propria tolleranza al rischio prima di acquistare azioni JPM.
Letture correlate
- I migliori titoli di servizi finanziari e fintech da acquistare nel 2026 tra l'IA agenticica e il cambiamento delle stablecoin rail
- Goldman Sachs (GS) Previsione del prezzo 2026: Slancio da trimestre record o soffitto di valutazione a $1.140?
- Morgan Stanley (MS) Previsione del prezzo 2026: I forti mercati dei capitali possono spingere MS verso $270?
- BlackRock (BLK) Previsione del prezzo 2026: La forte domanda di ETF può spingere BLK verso $1.400?
- Wells Fargo (WFC) Previsione del prezzo 2026: L'aumento del reddito da interessi può spingere WFC verso $105?
