
Intel (INTC) progetta e produce processori per personal computer, server, sistemi di intelligenza artificiale e infrastrutture di rete, e gestisce anche un business di produzione di chip a contratto. I processori Core e Xeon rimangono centrali per i ricavi dei prodotti, mentre Intel Foundry, il packaging avanzato e il silicio personalizzato stanno diventando più importanti per il turnaround a lungo termine. Questo modello integrato offre leva finanziaria per il calcolo AI e la produzione di semiconduttori statunitensi, anche se espone il titolo all'esecuzione del processo-nodo, ai grandi requisiti di capitale e alla concorrenza intensa.
Il suo ultimo trimestre ha mostrato che la domanda si è ripresa più velocemente della redditività. I ricavi Q2 2026 di INTC hanno raggiunto i 16,13 miliardi di dollari, in crescita del 25,4% anno su anno, mentre l'EPS rettificato di 0,42 dollari ha raddoppiato il consenso di 0,21 dollari. I ricavi di Data Center e AI sono balzati del 59% a 6,26 miliardi di dollari, tuttavia Intel Foundry ha ancora perso circa 2,1 miliardi di dollari. Il caso di investimento dipende dal fatto che la crescita delle CPU e la maggiore utilizzazione possano ridurre quelle perdite manifatturiere.
Le previsioni del titolo INTC per il 2026 si concentrano ora su due visioni contrastanti:
- Il caso del calcolo AI e foundry: la fornitura limitata di CPU server, prezzi più forti e impegni esterni 14A potrebbero aumentare l'utilizzazione, i margini e la fiducia nella strategia manifatturiera di Intel.
- Il caso dell'esecuzione e valutazione: perdite persistenti del foundry, elevate spese di capitale e concorrenza da AMD, Arm e TSMC potrebbero lasciare i guadagni al di sotto del livello implicito nel rally del 2026.
Questa guida analizza le previsioni del titolo INTC, gli scenari di prezzo 2026, i rischi chiave e le prospettive degli analisti, basandosi sui risultati trimestrali Q2 2026 del 23 luglio di Intel, sul filing trimestrale e sui dati di mercato fino al 10 settembre, oltre a come fare trading sui futures del titolo INTC su BingX TradFi con collaterale USDT.
Le 5 Cose Principali che gli Investitori Intel Devono Sapere a Settembre 2026
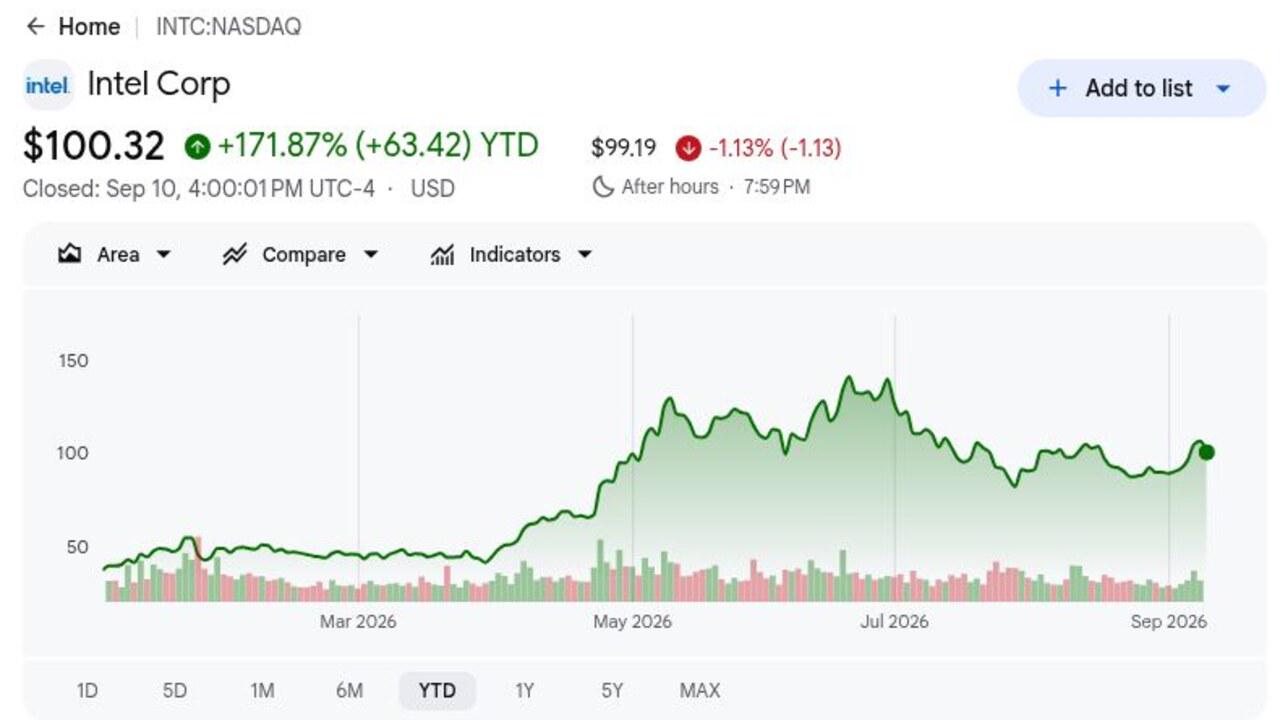
- INTC ha chiuso a 100,32 dollari il 10 settembre ed è rimasto in rialzo del 171,87% YTD: Il rally riflette una forte rivalutazione della domanda di CPU di Intel e delle prospettive manifatturiere, anche se il titolo è rimasto circa il 30% al di sotto del suo massimo a 52 settimane di 142,34 dollari. Questo gap mostra quanto rapidamente le aspettative possano cambiare quando cambiano i progressi del foundry o le preoccupazioni sulla valutazione.
- I ricavi Q2 hanno raggiunto 16,13 miliardi di dollari e sono cresciuti del 25,4%: Le vendite hanno superato il consenso LSEG di 14,42 miliardi di dollari di 1,71 miliardi di dollari, e l'EPS rettificato di 0,42 dollari ha raddoppiato la stima di 0,21 dollari. L'entità del superamento ha mostrato che la domanda di CPU legata all'AI si stava traducendo sia in ricavi che in profitti rettificati.
- I ricavi di Data Center e AI sono aumentati del 59% a 6,26 miliardi di dollari: Il segmento ha superato il consenso di 5,37 miliardi di dollari di 890 milioni di dollari poiché i carichi di lavoro AI agentici hanno aumentato la domanda di CPU server. Intel deve sostenere questo slancio perché l'investimento nel foundry consuma ancora guadagni e liquidità sostanziali.
- Le previsioni sui ricavi Q3 hanno raggiunto da 15,8 a 16,8 miliardi di dollari: Il punto medio di 16,3 miliardi di dollari si è attestato 1,2 miliardi di dollari sopra il consenso di 15,1 miliardi di dollari, mentre il piano di spesa di capitale è aumentato di 2 miliardi di dollari a 20 miliardi di dollari. Una domanda più forte supporta gli investimenti, anche se i ritorni devono alla fine apparire nei margini.
- Intel si è impegnata per la produzione ad alto volume 14A nel 2028: La produzione di rischio è prevista per la seconda metà del 2027, e l'impegno Terafab di Tesla fornisce un punto di prova esterno. La lunga pista rende gli impegni dei clienti, i rendimenti e la domanda di packaging avanzato più importanti di una singola cifra di ricavi trimestrale.
Cos'è Intel (INTC)?
Intel è un'azienda di semiconduttori integrata che progetta prodotti e ne produce molti nei propri impianti di fabbricazione. Il suo Client Computing Group vende processori Core e componenti di piattaforma per notebook e desktop, mentre Data Center e AI fornisce CPU Xeon, acceleratori e prodotti correlati per sistemi cloud, enterprise e di comunicazione. Intel Foundry fornisce produzione di wafer, packaging avanzato e tecnologia di processo a clienti interni ed esterni. I ricavi dipendono quindi dal volume e dai prezzi dei prodotti, così come dall'utilizzazione delle fabbriche, dai rendimenti e dagli impegni dei clienti.
La strategia a lungo termine di Intel combina un franchise CPU x86 più forte con una rete foundry distribuita globalmente. Il management si è impegnato per la produzione di rischio 14A nella seconda metà del 2027 e per la produzione ad alto volume nel 2028, supportata dal packaging avanzato e dal deployment High-NA EUV. L'impegno Terafab AI-chip di Tesla dà al 14A un segnale di cliente esterno, e Intel continua a costruire capacità manifatturiera negli Stati Uniti con supporto governativo. Al di fuori dei semiconduttori, la partnership pluriennale McLaren Racing estende il calcolo Intel attraverso progettazione, simulazione e operazioni trackside piuttosto che servire come iniziativa di vendite trimestrali.
Leggi di più: Migliori Titoli di Semiconduttori AI da Acquistare nel 2026: Guida Completa ai Chip AI e alla Supply Chain
Panoramica Utili Q2 2026 di Intel (INTC): Ricavi, EPS e Crescita CPU AI
Intel ha consegnato 16,13 miliardi di dollari di ricavi Q2 contro i 14,42 miliardi di dollari attesi, EPS rettificato di 0,42 dollari contro i 0,21 dollari attesi, e 6,26 miliardi di dollari di ricavi Data Center e AI, in crescita del 59%. I ricavi di Intel Foundry sono aumentati del 31% a 5,77 miliardi di dollari, anche se l'unità ha ancora perso circa 2,1 miliardi di dollari. Le previsioni sui ricavi Q3 da 15,8 a 16,8 miliardi di dollari hanno superato il consenso, lasciando gli investitori a valutare una domanda più forte contro il costo dell'espansione manifatturiera.
Leggi di più: Notizie Utili Q2 2026 Intel (INTC): Ricavi di 16,13 Miliardi di Dollari Superati Oscurati da un Calo del 7,89%
|
Metrica Finanziaria |
Previsione / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q2 2026 |
$14,42B consenso LSEG |
$16,13B |
Superato. $1,71B sopra il consenso; +25,4% YoY. |
|
EPS diluito non-GAAP Q2 |
$0,21 consenso LSEG |
$0,42 |
Superato. Raddoppiato il consenso e invertito una perdita di $0,10 dello scorso anno. |
|
Perdita netta GAAP Q2 |
— |
$11,0B perdita |
Distorto. Include $13,6B di perdite mark-to-market legate all'accordo Secure Enclave. |
|
Reddito netto non-GAAP Q2 |
— |
$2,2B |
Migliorato. Forte domanda ha prodotto guadagni rettificati positivi. |
|
Margine lordo GAAP Q2 |
— |
40,10% |
Espanso. Mix migliore e utilizzazione hanno supportato il recupero. |
|
Ricavi Data Center e AI |
$5,37B consenso |
$6,26B; +59% YoY |
Superato. $890M sopra il consenso. |
|
Ricavi Client Computing |
$7,89B consenso |
$8,88B |
Superato. $990M sopra il consenso. |
|
Ricavi Intel Foundry |
$5,55B consenso |
$5,77B; +31% YoY |
Superato. $220M sopra il consenso, anche se la perdita operativa è rimasta circa $2,1B. |
|
Flusso di cassa operativo Q2 |
— |
$7,0B |
Positivo. Ha supportato maggiori investimenti manifatturieri. |
|
Prospettive ricavi Q3 2026 |
$15,1B consenso |
$15,8B–$16,8B |
Sopra. Il punto medio supera il consenso di $1,2B. |
|
Prospettive EPS non-GAAP Q3 |
$0,27 consenso |
$0,38 |
Sopra. Undici centesimi sopra il consenso. |
|
Spesa di capitale 2026 |
$18B precedente |
$20B |
Aumentata. Aggiunti $2B con il miglioramento della domanda e dell'engagement dei clienti. |
- I ricavi di 16,13 miliardi di dollari hanno superato il consenso di 1,71 miliardi di dollari: L'aumento anno su anno del 25,4% ha segnato la crescita più forte di Intel in più di 15 anni. La domanda è migliorata sia per i processori client che per quelli data-center, rendendo il recupero più ampio di una categoria di prodotto.
- L'EPS rettificato di 0,42 dollari ha superato il consenso di 0,21 dollari: Il risultato ha invertito una perdita rettificata dello scorso anno di 0,10 dollari per azione. Il reddito netto non-GAAP di 2,2 miliardi di dollari ha mostrato che ricavi più forti stavano iniziando a tradursi in leva operativa.
- I ricavi Data Center e AI di 6,26 miliardi di dollari hanno superato di 890 milioni di dollari: Il segmento è cresciuto del 59%, supportando la visione che l'AI agentica possa aumentare la domanda di CPU insieme agli acceleratori. Una domanda Xeon sostenuta potrebbe migliorare il mix di prodotti e l'utilizzazione delle fabbriche.
- I ricavi Foundry sono aumentati del 31% a 5,77 miliardi di dollari, ma l'unità ha ancora perso circa 2,1 miliardi di dollari: Il superamento dei ricavi di 220 milioni di dollari ha mostrato una trazione in miglioramento. Maggiore utilizzazione e margini lordi migliori rimangono necessari prima che il foundry diventi un contributo significativo agli utili.
- Il punto medio dei ricavi Q3 ha superato il consenso di circa 1,2 miliardi di dollari: Le previsioni da 15,8 a 16,8 miliardi di dollari e un aumento del capex di 2 miliardi di dollari segnalano fiducia nella domanda. Il piano di investimento di circa 20 miliardi di dollari aumenta ancora l'onere sulla conversione di cassa e sui ritorni futuri.
Leggi di più: Migliori Titoli di Semiconduttori AI da Acquistare nel 2026: Guida Completa ai Chip AI e alla Supply Chain
Previsione Prezzo Titolo Intel 2026: Caso Rialzista $145 vs. Caso Ribassista $60
Le prospettive di investimento di Intel dipendono dal fatto che la ripresa CPU del 2026 possa finanziare una transizione credibile del foundry. Gli scenari seguenti sono range editoriali piuttosto che promesse di Wall Street, e ognuno richiede cambiamenti osservabili nella crescita del segmento, margini, impegni dei clienti e ritorni di capitale.
Il Caso Rialzista: Forte Domanda di Server AI Spinge INTC verso $145
Il Caso Rialzista assume che le carenze di CPU server supportino i prezzi, i ricavi Data Center e AI continuino a crescere ben sopra la media di Intel, e Foundry converta l'interesse dei clienti in volume impegnato di wafer e packaging. Una maggiore utilizzazione aiuterebbe i ricavi a superare i costi manifatturieri fissi e aumentare il margine lordo sopra il 40,1% del Q2.
Un movimento verso $145 richiederebbe ricavi Q3 vicini al tetto di 16,8 miliardi di dollari, redditività rettificata continua e più clienti 14A prima della finestra di produzione di rischio del 2027. Il target di $135 di BofA fornisce un riferimento rialzista di Street, anche se ulteriori rialzi richiedono anche prove che la perdita Foundry di 2,1 miliardi di dollari si stia restringendo.
Il Caso Base: Domanda CPU Stabile Mantiene INTC tra $85 e $115
Il Caso Base assume che una forte domanda Xeon e processori PC di maggior valore mantengano i ricavi sani, mentre le perdite Foundry migliorano gradualmente. Intel rimane in linea per il suo programma 14A del 2028 ed esegue il piano capex da 20 miliardi di dollari, anche se gli investitori aspettano un'economia cliente-esterno più chiara prima di assegnare più valore ai suoi asset manifatturieri.
In questo scenario, INTC potrebbe fare trading principalmente tra $85 e $115. Ricavi nel range Q3, EPS rettificato vicino a $0,38 e progresso costante del margine lordo supporterebbero la banda. Un rinnovato rallentamento dei prodotti o una maggiore perdita Foundry indebolirebbe la parte superiore.
Il Caso Ribassista: Perdite Foundry e Ritardi Chip Trascinano INTC verso $60
Il Caso Ribassista assume che la fornitura CPU si normalizzi prima che Intel stabilisca un potere di prezzo duraturo, mentre AMD e sistemi basati su Arm prendono più quote. Se gli impegni esterni 14A rimangono limitati, Intel porterebbe ammortamento delle fabbriche, costi R&D e spese di capacità senza entrate di terze parti sufficienti per assorbirli.
Un movimento verso $60 diventerebbe più probabile se la crescita Data Center e AI cade bruscamente sotto il 59%, il margine lordo si ritira dal 40,1%, o il programma di produzione di rischio del 2027 slitta. Un flusso di cassa operativo più debole insieme a 20 miliardi di dollari di capex aumenterebbe le preoccupazioni di finanziamento o diluizione e farebbe pressione sulla valutazione.
Previsioni Prezzo Titolo Intel per il 2026 dagli Analisti di Wall Street
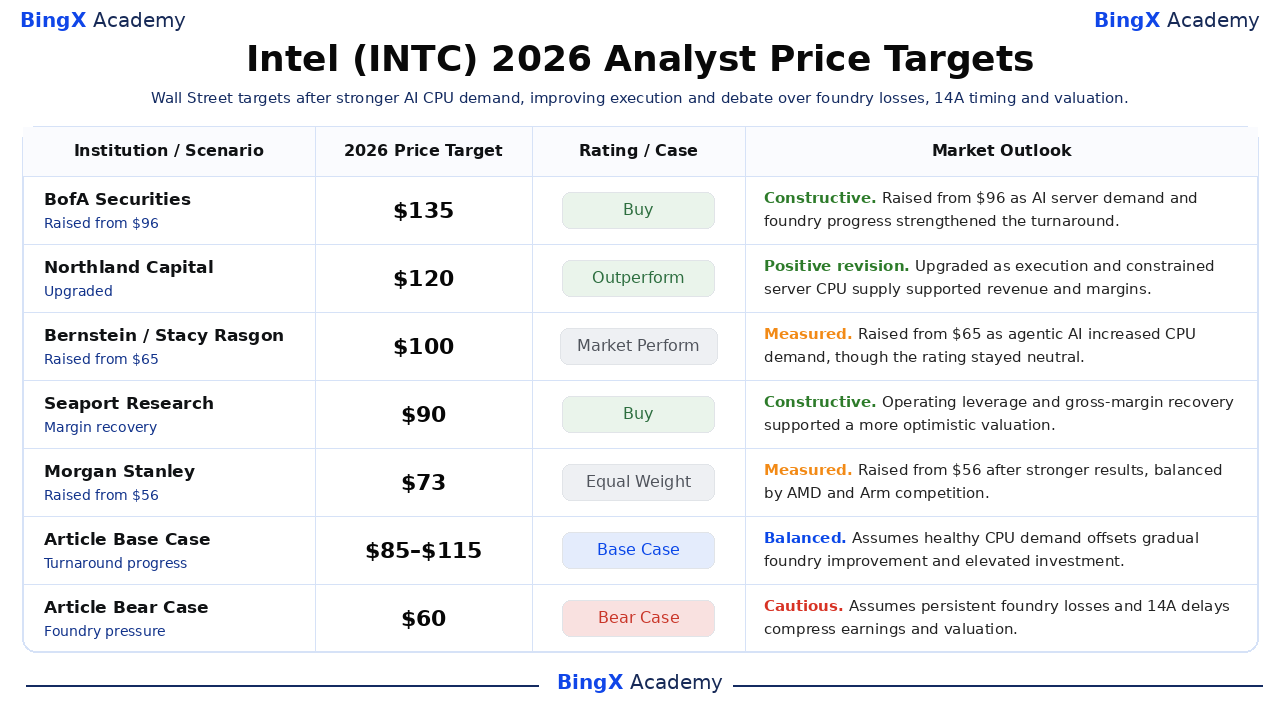
I target Intel spaziano da $70 a $135, riflettendo disaccordo sul fatto che la domanda CPU AI e gli impegni foundry giustifichino la rapida ri-valutazione del titolo. I target più alti assumono recupero dei margini e vittorie dei clienti, mentre i target cauti riconoscono il tempo e il capitale richiesti per rendere il 14A economicamente competitivo.
|
Istituzione |
Target di Prezzo 2026 |
Rating |
Outlook di Mercato |
|
BofA Securities |
$135 |
Buy |
Costruttivo. 11 giugno: alzato da $96 in un doppio upgrade con il rafforzamento delle CPU server AI e delle prospettive clienti foundry. |
|
Northland Capital |
$120 |
Outperform |
Revisione positiva. 8 settembre: aggiornato da Market Perform con il miglioramento dell'esecuzione e la fornitura CPU server rimasta limitata. |
|
Bernstein |
$100 |
Market Perform |
Misurato. 17 giugno: alzato da $65 con l'AI agentica che ha aumentato la domanda CPU, mantenendo un rating neutrale. |
|
Seaport Research |
$90 |
Buy |
Costruttivo. 24 aprile: maggiore leva operativa e un profilo di margini più forte hanno supportato una valutazione più ottimistica. |
|
Morgan Stanley |
$73 |
Equal Weight |
Misurato. 24 aprile: alzato da $56 dopo risultati più forti, bilanciato dai rischi competitivi AMD e Arm. |
|
KeyBanc |
$70 |
Overweight |
Costruttivo. 6 aprile: alzato da $65 con le carenze CPU che hanno supportato azioni di prezzo del 10%-15% previste. |
|
Caso Base dell'Articolo |
$85–$115 |
Caso Base |
Bilanciato. Assume domanda CPU sana che compensa il miglioramento graduale del foundry e l'investimento elevato. |
|
Caso Ribassista dell'Articolo |
$60 |
Caso Ribassista |
Cauto. Assume perdite persistenti del foundry e ritardi 14A che comprimono utili e valutazione. |
Come Fare Trading sul Titolo Intel (INTC) su BingX
Fai trading sulla domanda CPU AI di Intel, l'esecuzione foundry e le prospettive 14A usando BingX TradFi e gli strumenti BingX AI. Poiché INTC può reagire bruscamente agli annunci dei clienti, alle pietre miliari manifatturiere e alle previsioni sui margini, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
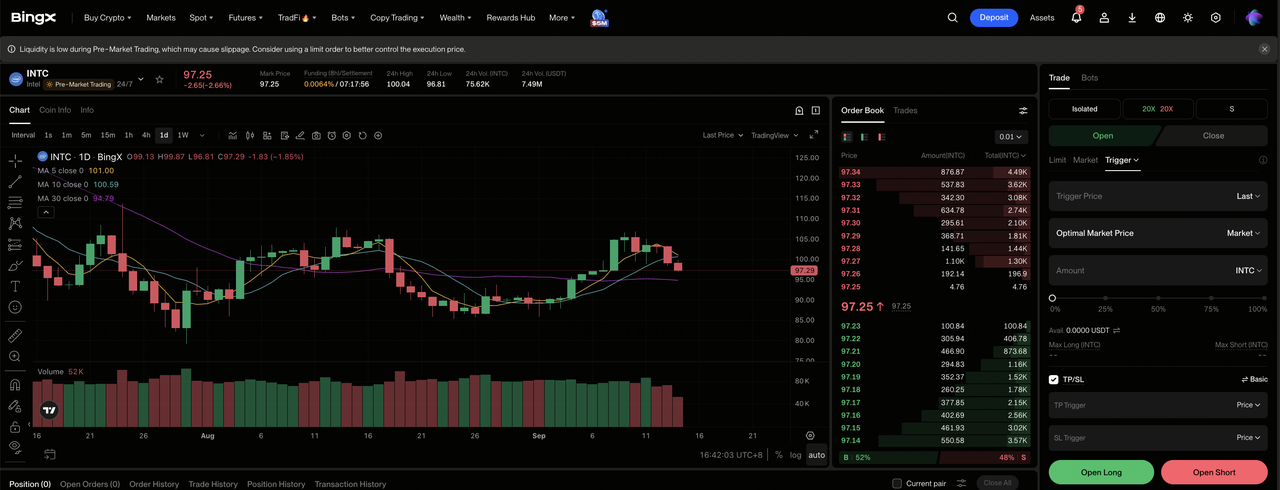
Passo 1: Accedi a BingX TradFi. Iscriviti e naviga alla sezione specializzata TradFi sulla dashboard dell'exchange BingX.
Passo 2: Seleziona Intel (INTC). Cerca e seleziona il contratto futures perpetui INTC-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se la crescita CPU AI rimane forte e le perdite foundry si restringono. Seleziona Apri Short se i tempi 14A slittano o i margini si indeboliscono.
Passo 4: Seleziona leva e modalità margine. Scegli Margine Isolato o Incrociato basato sulla tua tolleranza al rischio. Il movimento YTD del 171,87% e il ritiro del 30% dal massimo a 52 settimane mostrano perché leva conservativa e dimensionamento chiaro delle posizioni sono importanti.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli di Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver inserito il trade. INTC può reagire rapidamente alla domanda Xeon, alle vittorie dei clienti, ai cambiamenti del capex, alle previsioni sui margini lordi e alle pietre miliari manifatturiere.
I 5 Rischi Principali da Osservare per gli Investitori Intel nel 2026
Il recupero di Intel dipende sia dalla domanda dei prodotti che da un turnaround manifatturiero ad alta intensità di capitale. Questi rischi possono influenzare utili, flusso di cassa e valutazione.
- Le perdite foundry possono assorbire i profitti dei prodotti: Intel Foundry ha generato 5,77 miliardi di dollari di ricavi Q2 ma ha perso circa 2,1 miliardi di dollari. Miglioramenti lenti nell'utilizzazione e nei rendimenti potrebbero mantenere gli utili consolidati sotto pressione.
- Un piano capex da 20 miliardi di dollari aumenta il rischio di cassa e diluizione: Intel ha aumentato la spesa pianificata da 18 miliardi di dollari dopo una domanda più forte. Se l'afflusso di cassa operativo Q2 di 7,0 miliardi di dollari non è sostenuto, l'investimento nelle fabbriche potrebbe fare pressione sul flusso di cassa libero o richiedere più finanziamenti.
- AMD e Arm possono fare pressione sulla quota CPU e sui prezzi: Il risultato DCAI di Intel da 6,26 miliardi di dollari ha beneficiato dei vincoli di fornitura server e della domanda AI. Una concorrenza più forte potrebbe indebolire il potere di prezzo del 10%-15% previsto da KeyBanc e fare pressione sui margini.
- L'esecuzione 14A rimane una dipendenza multi-anno: La produzione di rischio è pianificata per la seconda metà del 2027, con la produzione di volume prevista per il 2028. Problemi di rendimento, ritardi delle attrezzature o impegni esterni limitati potrebbero spingere i ricavi più in là.
- Contabilità e struttura del capitale possono oscurare i progressi per azione: La perdita GAAP Q2 di 11,0 miliardi di dollari includeva 13,6 miliardi di dollari di oneri mark-to-market, contro 2,2 miliardi di dollari di reddito non-GAAP. Grandi transazioni strategiche o azionarie potrebbero ancora creare volatilità e diluizione.
Considerazioni Finali: Dovresti Investire in Intel nel 2026?
I ricavi Q2 di Intel da 16,13 miliardi di dollari, l'EPS rettificato di 0,42 dollari e la crescita del 59% di Data Center e AI forniscono prove tangibili che il turnaround operativo è avanzato. La questione irrisolta è la conversione economica. Una perdita Foundry di 2,1 miliardi di dollari e un piano capex da 20 miliardi di dollari significano che vendite più forti devono produrre margini più alti, impegni dei clienti e flusso di cassa duraturo.
Gli investitori dovrebbero monitorare la crescita DCAI, la perdita operativa Foundry, il margine lordo, gli impegni esterni 14A e la conversione del flusso di cassa operativo. Il miglioramento continuo supporta il caso base da 85 a 115 dollari e potrebbe aprire un percorso verso 145 dollari. Un ramp di nodo ritardato, rinnovate perdite di quota o maggiori necessità di finanziamento renderebbero più rilevante il caso ribassista da 60 dollari.
Promemoria Rischi: I futures perpetui collegati ai titoli sono prodotti con leva. I prezzi possono muoversi rapidamente, le perdite possono superare il margine iniziale impegnato, e i target degli analisti di terze parti non garantiscono performance future. Usa limiti di posizione, leva conservativa e uscite predefinite.
Letture Correlate
- Top 10 Titoli Infrastruttura AI da Acquistare nel 2026: Leader nella Produzione e Design di Chip
- Migliori Titoli di Semiconduttori AI da Acquistare nel 2026: Guida Completa ai Chip AI e alla Supply Chain
- Top 10 Titoli Hardware AI da Osservare nel 2026: L'Architettura che Guida l'Intelligenza di Nuova Generazione
- Migliori Titoli Data Center AI da Acquistare nel 2026: Cloud, Server e Infrastruttura di Calcolo AI
- Migliori Titoli High-Performance Computing (HPC) da Osservare nel 2026: Leader del Mercato del Calcolo Accelerato
