Dell Technologies (DELL) fornisce infrastrutture aziendali, personal computer, periferiche, software, servizi e finanziamenti attraverso il suo Infrastructure Solutions Group e Client Solutions Group. I server PowerEdge e lo storage rimangono centrali per il business, mentre i sistemi ottimizzati per l'AI stanno diventando il motore di crescita dominante. Questa transizione offre a Dell un'ampia esposizione agli investimenti nei data center, anche se le azioni rimangono sensibili alla disponibilità dei componenti, ai tempi di distribuzione e ai margini dell'hardware.
L'ultimo trimestre ha mostrato che la transizione sta accelerando. I ricavi del Q2 fiscale 2027 di Dell hanno raggiunto $46,971 miliardi, in crescita del 58% su base annua, poiché i ricavi dell'Infrastructure Solutions Group sono aumentati dell'89% a $31,782 miliardi e i ricavi dei server ottimizzati per l'AI sono raddoppiati a $16,401 miliardi. L'EPS diluito non-GAAP è aumentato del 203% a $7,04, tuttavia il flusso di cassa operativo è diminuito del 13% a $2,225 miliardi poiché le esigenze di capitale circolante si sono espanse.
Le previsioni delle azioni DELL per il 2026 ora si concentrano su due visioni contrastanti:
- Il caso del backlog AI: Dell converte il suo backlog di server AI da $95 miliardi in ricavi, mantiene l'attaccamento dello storage e preserva i margini dell'infrastruttura a doppia cifra mentre si espandono le distribuzioni aziendali e hyperscale.
- Il caso dell'esecuzione e della valutazione: i costi dei componenti, i programmi di distribuzione dei clienti e le richieste di capitale circolante rallentano la conversione di cassa dopo un rally del 316% da inizio anno, rendendo più difficile da difendere la valutazione attuale.
Questa guida analizza le previsioni delle azioni DELL, gli scenari di prezzo per il 2026, i rischi chiave e le prospettive degli analisti, basandosi sul rilascio degli utili del Q2 fiscale 2027 del 1° settembre di Dell Technologies, sui documenti aziendali e sui dati di mercato fino al 4 settembre, oltre a come negoziare i futures delle azioni DELL su BingX TradFi con collaterale USDT.
Top 5 Cose che gli Investitori di Dell Technologies Dovrebbero Sapere a Settembre 2026
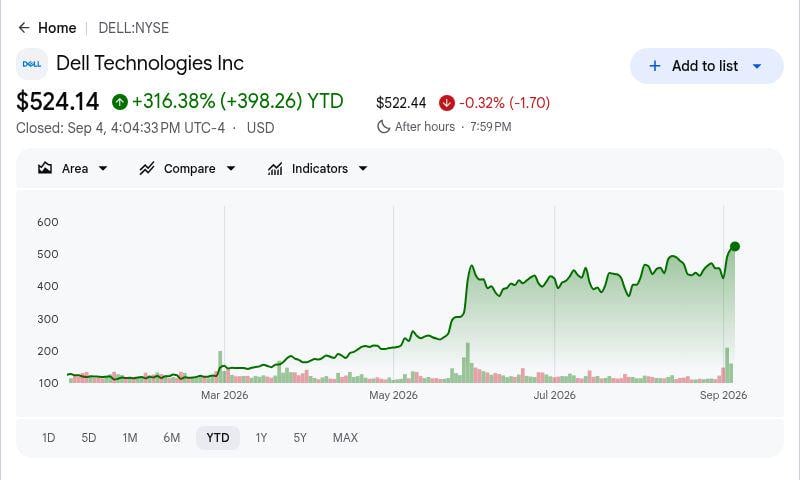
- DELL era in crescita del 316,38% da inizio anno alla chiusura del 4 settembre di $524,14: L'azione ha chiuso solo circa il 2% sotto il suo massimo a 52 settimane di $534,99 dopo che gli investitori hanno rivalutato Dell intorno alla domanda di server AI. Questo progresso rende i guadagni futuri più dipendenti dalla conversione del backlog e dalla consegna degli utili piuttosto che da un'altra espansione delle sole aspettative.
- I ricavi trimestrali hanno raggiunto un record di $46,971 miliardi, in crescita del 58% su base annua: Il risultato ha superato il consenso di circa $44,89 miliardi di circa $2,08 miliardi. La crescita si è estesa oltre gli acceleratori, mostrando che server tradizionali, networking, storage e PC commerciali stanno partecipando al rinnovamento dell'infrastruttura.
- I ricavi dei server ottimizzati per l'AI sono raddoppiati a $16,401 miliardi mentre il backlog ha raggiunto $95 miliardi: Dell ha prenotato $60,9 miliardi di ordini di server AI durante il trimestre, creando una visibilità futura insolita. L'opportunità è sostanziale, anche se convertire un portafoglio ordini così grande richiede che GPU, memoria, networking, raffreddamento e data center dei clienti arrivino nei tempi previsti.
- Il management ha alzato la guidance sui ricavi del fiscale 2027 di $25 miliardi a $192 miliardi: La società ha anche aumentato la guidance sui ricavi dei server AI da $60 miliardi a $74 miliardi e l'EPS non-GAAP da $17,90 a $25,50. Questi aumenti supportano il caso di crescita, tuttavia stabiliscono anche una soglia di consegna molto più alta per i trimestri rimanenti.
- Gli obiettivi di analisti selezionati vanno da $625 a $735 dopo il Q2 fiscale: Google Finance mostrava una media più ampia di 21 analisti di $586,16, un massimo di $735 e un minimo di $499. La dispersione riflette un'ampia fiducia nella domanda AI insieme al disaccordo sui costi dei componenti, margini, conversione di cassa e quanto della crescita si riflette già nel prezzo delle azioni.
Cos'è Dell Technologies (DELL)?
Dell Technologies è un'azienda tecnologica globale che progetta, assembla e supporta infrastrutture informatiche per aziende, governi, operatori cloud e consumatori. L'Infrastructure Solutions Group vende server PowerEdge, sistemi di storage, networking e servizi associati, mentre il Client Solutions Group vende PC commerciali e consumer, display e periferiche. Dell guadagna anche ricavi da supporto, distribuzione, servizi gestiti e finanziamenti, offrendo alla società una relazione con il cliente più ampia di un fornitore di hardware autonomo.
La direzione attuale di Dell si concentra su infrastrutture AI full-stack che collegano compute, networking, storage, raffreddamento, software e servizi. La strategia del data center AI è ancorata da Dell AI Factory con NVIDIA, che combina i sistemi PowerEdge con GPU e networking NVIDIA in configurazioni rack-scale validate. Dell commercializza anche una piattaforma AI aperta con AMD, mentre i fornitori cloud inclusi CoreWeave e Nscale sono diventati clienti visibili per i sistemi AI. L'attaccamento dello storage e i servizi aziendali sono importanti perché possono migliorare l'economia delle distribuzioni di server ad alto volume.
Leggi di più: Top AI Server Stocks da Comprare nel 2026: Sistemi Rack-Scale, Server GPU e Infrastrutture Server AI
Panoramica degli Utili Q2 FY2027 di Dell Technologies (DELL): Ricavi, EPS e Crescita Server AI
Dell ha consegnato ricavi del Q2 fiscale di $46,971 miliardi contro il consenso di circa $44,89 miliardi, EPS non-GAAP di $7,04 contro $4,91 atteso, e utile netto GAAP di $4,133 miliardi. I ricavi ISG sono saliti dell'89% a $31,782 miliardi, i ricavi dei server AI sono raddoppiati a $16,401 miliardi, e il management ha alzato la guidance sui ricavi del fiscale 2027 a $192 miliardi da $167 miliardi. La tensione principale è se la conversione del backlog può preservare i margini e migliorare la generazione di cassa.
Leggi di più: Panoramica Utili DELL Q2 FY2027: Ricavi Server AI da $16,4B e Outlook FY27 da $192B Guidano un Rally del 15,81%
|
Metrica Finanziaria |
Guidance / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q2 FY2027 |
Consenso $44,89B |
$46,971B |
Superato. Circa $2,08B sopra il consenso; +58% su base annua. |
|
EPS diluito non-GAAP Q2 |
Consenso $4,91 |
$7,04 |
Superato. $2,13 sopra il consenso; +203% su base annua. |
|
EPS diluito GAAP Q2 |
— |
$6,34 |
Migliorato. +273% da $1,70 un anno prima. |
|
Utile netto GAAP Q2 |
— |
$4,133B |
Migliorato. +255% da $1,164B. |
|
Ricavi ISG Q2 |
— |
$31,782B |
Record. +89% mentre la domanda di infrastrutture si ampliava. |
|
Ricavi server ottimizzati AI Q2 |
— |
$16,401B |
Record. Raddoppiato su base annua mentre gli ordini trimestrali raggiungevano $60,9B. |
|
Reddito operativo ISG Q2 |
— |
$4,781B; margine 15,0% |
Espanso. Il reddito è aumentato del 225% e il margine è aumentato dall'8,8%. |
|
Ricavi CSG Q2 |
— |
$15,034B |
Migliorato. +20%, guidato dal 22% di crescita commerciale. |
|
Flusso di cassa dalle operazioni Q2 |
— |
$2,225B |
Diminuito. -13% nonostante l'utile netto più alto. |
|
Outlook ricavi Q3 FY2027 |
— |
$49,0B |
Alzato. Implica una crescita dell'81% su base annua. |
|
Outlook ricavi FY2027 |
Precedente: $167,0B |
$192,0B |
Alzato. Aumentato di $25B e implica una crescita del 69%. |
|
Outlook EPS non-GAAP FY2027 |
Precedente: $17,90 |
$25,50 |
Alzato. Aumentato di $7,60 e implica una crescita del 148%. |
- I ricavi di $46,971 miliardi sono cresciuti del 58% e hanno superato il consenso di circa $2,08 miliardi: I ricavi dei prodotti sono aumentati del 72% a $41,112 miliardi, mentre i ricavi dei servizi sono rimasti quasi piatti a $5,859 miliardi. Il mix conferma una domanda eccezionale di sistemi, anche se la redditività durevole dipende sempre più dall'allegare storage, supporto e servizi alle grandi distribuzioni hardware.
- L'EPS diluito non-GAAP di $7,04 ha superato il consenso di $2,13: L'EPS diluito GAAP è anche aumentato del 273% a $6,34 mentre l'utile netto è aumentato del 255% a $4,133 miliardi. Gli utili sono cresciuti materialmente più velocemente dei ricavi, dimostrando leva operativa anche mentre l'azienda investiva in inventario e capacità di finanziamento per i sistemi AI.
- I ricavi ISG sono aumentati dell'89% a $31,782 miliardi mentre multiple linee di prodotti hanno accelerato: I ricavi dei server AI sono raddoppiati a $16,401 miliardi, i ricavi dei server tradizionali e del networking sono aumentati del 122% a $10,531 miliardi, e lo storage è cresciuto del 26% a $4,850 miliardi. L'ampiezza riduce la dipendenza da un singolo ciclo di acceleratori e supporta un'economia a livello di sistema più forte.
- Il reddito operativo ISG è aumentato del 225% a $4,781 miliardi: Il margine operativo del segmento si è espanso al 15,0% dall'8,8% di un anno prima, contrastando la preoccupazione che i server AI siano intrinsecamente a margine basso. Mantenere quel tasso dipende dall'attaccamento dello storage, dalla disciplina dei prezzi e dalla disponibilità dei componenti mentre il backlog da $95 miliardi si sposta in produzione.
- La guidance sui ricavi del fiscale 2027 è aumentata di $25 miliardi a $192 miliardi: Il management ha alzato la guidance sui ricavi dei server AI di $14 miliardi a $74 miliardi e l'EPS non-GAAP di $7,60 a $25,50. La guidance Q3 di $49 miliardi di ricavi e $6,50 di EPS aggiustato fornisce il prossimo test misurabile per verificare se gli obiettivi annuali più alti rimangono raggiungibili.
Previsione Prezzo Dell Technologies (DELL) 2026: $700 di Rialzo AI vs $380 di Rischio Esecuzione
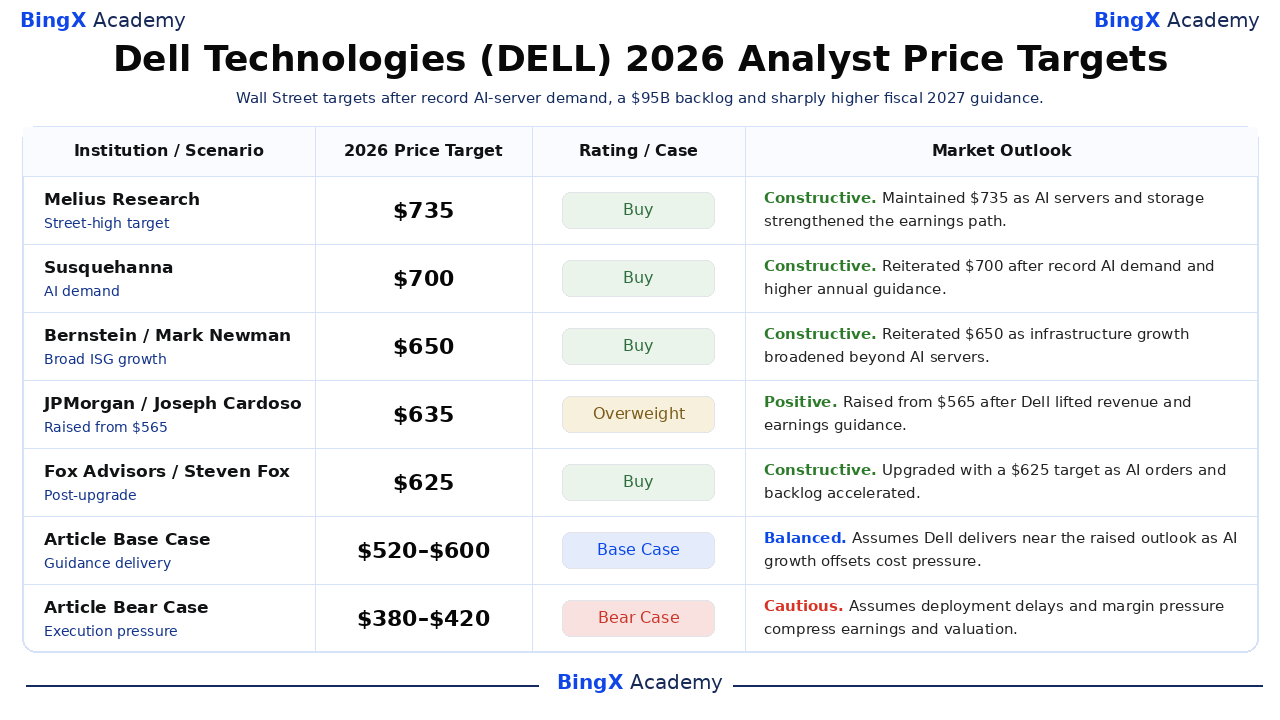
Il test centrale per DELL è se gli ordini AI record si traducono in spedizioni, margini e flusso di cassa abbastanza velocemente da giustificare un prezzo delle azioni che è già aumentato del 316,38% nel 2026. I seguenti range bull, base e bear sono scenari editoriali di BingX Academy, non obiettivi di Wall Street o promesse di prezzo.
Il Caso Bull: Forte Domanda di Server AI Spinge DELL Verso $700
Il Caso Bull assume che i ricavi dei server AI del fiscale 2027 raggiungano o superino l'obiettivo alzato di $74 miliardi mentre il backlog da $95 miliardi si converte nei tempi previsti. Lo storage rimane sopra la crescita del 20%, la domanda di server tradizionali e networking rimane sana, e il margine operativo ISG si mantiene vicino al 15% mentre gli allegati di valore più alto compensano i costi dei componenti.
Un movimento verso $680-$700 richiederebbe ricavi Q3 vicini a $49 miliardi, EPS non-GAAP intorno a $6,50, e continui upgrade delle stime. Fornitura stabile di GPU, distribuzioni aziendali più veloci, e un flusso di cassa operativo più forte fornirebbero la conferma più chiara.
Il Caso Base: Crescita AI Costante Mantiene DELL Tra $520 e $600
Il Caso Base assume che Dell consegni vicino a $192 miliardi di ricavi del fiscale 2027 e $25,50 di EPS non-GAAP mentre la crescita AI compensa costi più alti di memoria, networking e capitale circolante. Il margine ISG rimane nella fascia bassa-media delle cifre a due cifre, mentre il CSG continua a crescere senza diventare il principale driver di valutazione.
Sotto questo scenario, DELL potrebbe negoziare principalmente tra $520 e $600. Risultati Q3 vicini alla guidance, attaccamento stabile dello storage, e migliore conversione di cassa supporterebbero il range, mentre ordini AI più deboli o margini più bassi presserebbero la parte alta.
Il Caso Bear: Distribuzioni AI Più Lente e Pressione sui Margini Portano DELL Verso $380
Il Caso Bear assume che i clienti AI ritardino la preparazione dei data center, i costi dei componenti aumentino, e il backlog da $95 miliardi si converta più lentamente del previsto. Le esigenze di inventario e finanziamento mantengono la generazione di cassa sotto gli utili, mentre il margine ISG scende sotto il 12%.
Un movimento verso $380-$420 diventerebbe più probabile se i ricavi Q3 mancano i $49 miliardi, la guidance del fiscale 2027 viene ridotta, o il flusso di cassa operativo rimane debole. Dell potrebbe ancora crescere i ricavi, ma revisioni più lente delle stime e compressione del multiplo presserebbero l'azione.
Previsioni Prezzo Azioni DELL per il 2026 da Parte degli Analisti di Wall Street
Le cinque azioni post-utili selezionate sono datate, obiettivi di terze parti nominali e appaiono dal più alto al più basso. Vanno da $625 a $735, mentre il set più ampio di 21 analisti di Google Finance aveva una media di $586,16 e un range da $499 a $735 al 4 settembre. Le ultime due righe sono scenari editoriali di BingX Academy piuttosto che previsioni di Wall Street.
|
Istituzione / Scenario |
Obiettivo Prezzo 2026 |
Rating / Caso |
Outlook di Mercato |
|
Melius Research |
$735 |
Comprare |
Costruttivo. 2 settembre: mantenuto un obiettivo di $735 mentre la domanda di server AI e l'attaccamento dello storage supportavano un percorso di utili più alto. |
|
Susquehanna |
$700 |
Comprare |
Costruttivo. 2 settembre: riconfermato un obiettivo di $700 dopo la domanda AI record e l'outlook annuale nettamente più alto di Dell. |
|
Bernstein |
$650 |
Comprare |
Costruttivo. 2 settembre: riconfermato un obiettivo di $650 mentre la crescita dell'infrastruttura si ampliava oltre i server ottimizzati per l'AI. |
|
JPMorgan |
$635 |
Sovrappeso |
Positivo. 2 settembre: alzato da $565 dopo che Dell ha aumentato la sua guidance sui ricavi e utili seguendo il Q2 fiscale. |
|
Fox Advisors |
$625 |
Comprare |
Costruttivo. 2 settembre: upgrade di Dell con un obiettivo di $625 mentre gli ordini AI e il backlog acceleravano. |
|
Caso Base Articolo |
$520–$600 |
Caso Base |
Bilanciato. Assume che Dell consegni vicino alla guidance alzata mentre la crescita AI compensa la pressione sui componenti e sul capitale circolante. |
|
Caso Bear Articolo |
$380–$420 |
Caso Bear |
Cauto. Assume che i ritardi di distribuzione, margini più deboli e compressione del multiplo superino la crescita continua dei ricavi. |
Come Negoziare le Azioni Dell Technologies (DELL) su BingX
Negozia il backlog dei server AI di Dell, la crescita dell'infrastruttura e l'outlook sui margini utilizzando BingX TradFi e BingX AI tools. Poiché DELL può reagire bruscamente alle tendenze degli ordini, disponibilità dei componenti, guidance e programmi di distribuzione dei clienti, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
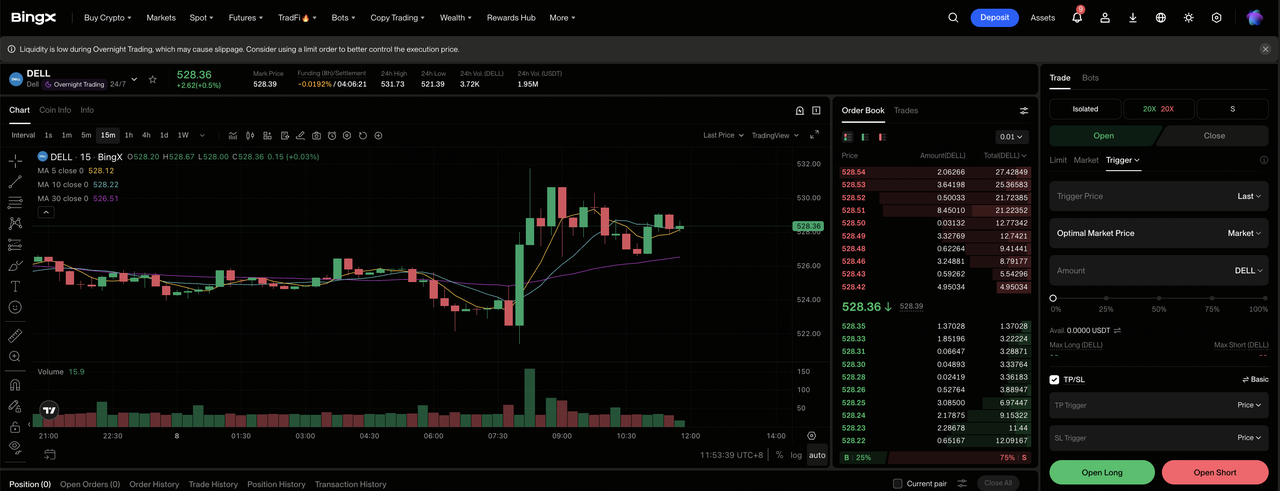
Passo 1: Accedi a BingX TradFi. Registrati e naviga verso la sezione specializzata TradFi sulla dashboard dell'exchange BingX.
Passo 2: Seleziona Dell Technologies (DELL). Cerca e seleziona il contratto futures perpetui DELL-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se la conversione del backlog supporta la guidance alzata e i margini ISG rimangono solidi. Seleziona Apri Short se i ritardi di distribuzione, i costi dei componenti o ordini più deboli riducono le aspettative di utili.
Passo 4: Seleziona leva e modalità margine. Scegli Isolato o Cross-Margin basato sulla tua tolleranza al rischio. Il progresso del 316,38% da inizio anno mostra perché la leva conservativa e il dimensionamento chiaro delle posizioni sono importanti.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli di Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo essere entrato nel trade. DELL può reagire rapidamente agli ordini di server AI, conversione del backlog, disponibilità dei componenti, margini e guidance fiscale.
Top 5 Rischi da Osservare per gli Investitori DELL nel 2026
Il portafoglio ordini record di Dell fornisce una visibilità sui ricavi insolita, anche se l'entità della rivalutazione del 2026 lascia le azioni sensibili all'esecuzione, ai margini e alla conversione di cassa.
- Un guadagno del 316,38% da inizio anno ha portato DELL a $524,14: Il prezzo delle azioni ora incorpora una grande porzione della narrativa di crescita AI. Se le stime di ricavi o utili smettono di salire, anche risultati operativi positivi potrebbero innescare compressione del multiplo e ridurre il valore per azione.
- Il backlog di server AI da $95 miliardi crea un programma di consegna impegnativo: Gli ordini diventano ricavi solo quando GPU, memoria, networking, raffreddamento e strutture dei clienti sono pronti. I ritardi di distribuzione potrebbero spostare i ricavi tra i trimestri, indebolire la raccolta di cassa e aumentare l'incertezza intorno all'obiettivo annuale di $74 miliardi per i server.
- Il flusso di cassa operativo è diminuito del 13% a $2,225 miliardi: L'utile netto è aumentato del 255%, mostrando un gap significativo tra utili riportati e generazione di cassa trimestrale. Esigenze persistenti di capitale circolante limiterebbero la flessibilità finanziaria anche se ricavi e EPS aggiustato continuano ad espandersi.
- L'inventario è aumentato a $21,290 miliardi da $10,437 miliardi a gennaio: Dell sta trasportando più componenti e sistemi finiti per supportare la rampa degli ordini. Se i clienti ritardano le distribuzioni o la domanda cambia, l'inventario in eccesso potrebbe assorbire cassa, richiedere concessioni sui prezzi e pressare i margini lordi.
- I sistemi AI dipendono da componenti esterni e partner dell'ecosistema: Dell integra GPU NVIDIA, memoria avanzata, networking e raffreddamento piuttosto che produrre quei componenti internamente. Carenze, inflazione dei prezzi o ritardi di transizione dei prodotti potrebbero limitare le spedizioni e ridurre il beneficio dei margini da una domanda più forte.
Considerazioni Finali: Dovresti Investire in DELL nel 2026?
I risultati del Q2 fiscale di Dell hanno confermato uno slancio operativo eccezionale: i ricavi sono cresciuti del 58%, l'EPS aggiustato è aumentato del 203%, i ricavi dei server AI sono raddoppiati e il margine operativo ISG si è espanso al 15,0%. Il management ha alzato la guidance sui ricavi del fiscale 2027 di $25 miliardi e la guidance sui ricavi dei server AI di $14 miliardi. Il contrappeso è un rally del 316,38% da inizio anno, un flusso di cassa operativo trimestrale più debole e un programma di consegna modellato da un backlog da $95 miliardi.
Il Caso Base da $520 a $600 assume che Dell soddisfi il suo outlook alzato mentre storage e infrastruttura tradizionale proteggono i margini. Il Caso Bull da $680 a $700 richiede conversione tempestiva del backlog e miglioramento della generazione di cassa, mentre il Caso Bear da $380 a $420 riflette ritardi di distribuzione e compressione del multiplo. Gli investitori dovrebbero tracciare nuovi ordini AI, conversione del backlog, margine ISG, crescita dello storage e flusso di cassa operativo prima di trattare ulteriori rialzi come sostenibili.
Promemoria Rischi: Il trading di azioni e futures perpetui può risultare in perdite sostanziali. Questo articolo presenta scenari editoriali per scopi educativi e non fornisce consigli di investimento o garantisce rendimenti futuri.
Letture Correlate
- Confronto AMD vs. Nvidia 2026: Quale Azione di Computing AI è il Miglior Acquisto?
- Top Azioni Server AI da Comprare nel 2026: Sistemi Rack-Scale, Server GPU e Infrastrutture Server AI
- Top Azioni AI Compute e GPU da Comprare nel 2026: Il Passaggio all'Inferenza e al Silicio Personalizzato
- Top Azioni Data Center AI da Comprare nel 2026: Cloud, Server e Infrastrutture AI Compute
- Previsione Prezzo NVIDIA (NVDA) 2026: Può la Crescita dell'Infrastruttura AI Portare NVDA Verso $420?
- Previsione Prezzo AMD 2026: Può la Crescita AI Spingere AMD Verso $700?
