

Atlassian (TEAM) fornisce applicazioni di collaborazione, sviluppo software e gestione dei servizi per le aziende, collegando i team tecnici con le loro organizzazioni più ampie. Jira e Confluence alimentano un consolidato motore di abbonamenti, mentre Rovo e il Teamwork Graph estendono la piattaforma verso flussi di lavoro assistiti dall'intelligenza artificiale. I rinnovi dei clienti, l'espansione a pagamento della piattaforma e i costi di distribuzione cloud determinano se questa adozione più ampia produca utili duraturi e generazione di cassa.
L'ultimo trimestre ha mostrato una crescita cloud più rapida, mentre il prossimo anno fiscale porterà un'espansione riportata più lenta. Il fatturato di Atlassian nel Q4 FY2026 è cresciuto del 28% a 1,766 miliardi di dollari, con le vendite cloud in aumento del 31%. Il margine operativo GAAP ha raggiunto il 12%, mentre la guidance per la crescita dei ricavi nel fiscal year 2027 è stata del 13%. Il prossimo test è se la migrazione dei clienti e l'adozione dell'IA preserveranno una crescita degli abbonamenti redditizia.
Le previsioni sul titolo TEAM per il 2026 si concentrano ora su due visioni contrastanti:
- Il caso dell'espansione cloud e AI: L'adozione a pagamento di Rovo e le Collections enterprise potrebbero approfondire gli abbonamenti ricorrenti, consentendo alla crescita cloud di compensare la transizione dal Data Center mantenendo la redditività.
- Il caso della pressione su migrazioni e margini: Migrazioni più lente, rinnovi più deboli o costi di erogazione dell'IA più elevati potrebbero erodere la leva operativa man mano che i ricavi del Data Center diminuiscono e le aspettative del mercato rimangono elevate.
Questa guida analizza le previsioni sul titolo TEAM, gli scenari di prezzo per il 2026, i rischi principali e le prospettive degli analisti, basandosi sul comunicato sugli utili di Atlassian del 6 agosto, sulle comunicazioni relative alle partnership e sui dati di mercato fino al 21 ottobre, oltre a come acquistare il titolo TEAM su BingX TradFi con USDT o USDC.
Le 5 Cose Principali da Sapere per gli Investitori di Atlassian a Ottobre 2026
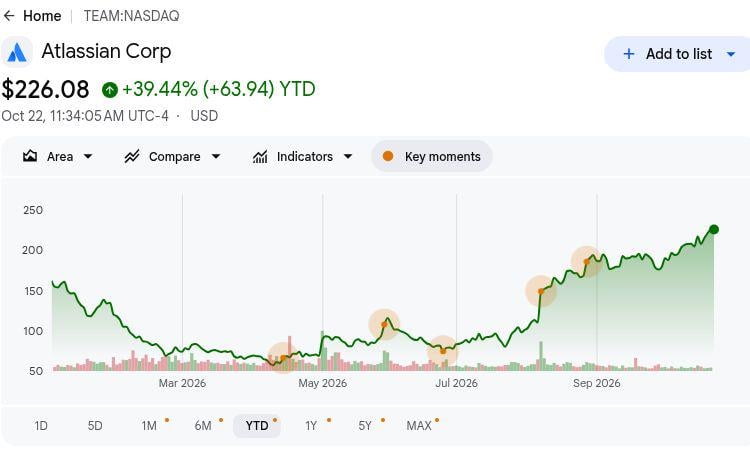
- TEAM ha chiuso a $225,51 il 21 ottobre, in rialzo del 39,08% da inizio anno: Le azioni hanno guadagnato significativamente quest'anno, rendendo lo scenario rialzista a $280 dipendente da una più forte adozione del cloud e dalla redditività. Un ulteriore rialzo sostenuto richiederà che le funzionalità AI generino ricavi aggiuntivi dagli abbonamenti e supportino la crescita degli utili a lungo termine.
- Il fatturato del Q4 è aumentato del 28% a 1,766 miliardi di dollari. I ricavi cloud hanno raggiunto 1,213 miliardi di dollari, riflettendo una forte domanda enterprise e continue migrazioni dei clienti. Un'espansione cloud sostenuta sarà importante man mano che i tempi dei ricavi del Data Center influenzano la crescita complessiva.
- L'ARR degli abbonamenti ha raggiunto 6,606 miliardi di dollari con l'espansione della domanda enterprise: Le obbligazioni di performance residue ammontavano a 4,817 miliardi di dollari, fornendo visibilità sui ricavi futuri. I rinnovi dei clienti, le migrazioni cloud e l'efficienza operativa determineranno quanto efficacemente questi impegni si tradurranno in utili e flusso di cassa.
- Rovo e la partnership espansa con OpenAI creano nuove opportunità di crescita nell'IA: L'annuncio di Atlassian del 6 ottobre rafforza l'integrazione delle capacità AI nella sua piattaforma di collaborazione enterprise. Una più ampia adozione di Rovo e le funzionalità AI a pagamento potrebbero supportare abbonamenti più grandi e un coinvolgimento più profondo dei clienti.
- Il free cash flow trimestrale ha raggiunto $475 milioni: Atlassian deteneva 1,240 miliardi di dollari in liquidità e ha generato 1,319 miliardi di dollari di free cash flow su base annua. La forte generazione di cassa supporta lo sviluppo dell'IA e l'espansione enterprise, mentre il miglioramento della redditività degli abbonamenti sarà importante per i rendimenti a lungo termine degli azionisti.
Cos'è Atlassian (TEAM)?
Atlassian è una società di software enterprise che aiuta le organizzazioni a pianificare il lavoro, sviluppare software, gestire la conoscenza e fornire servizi interni. Il suo modello operativo basato sul cloud collega i team di sviluppo, IT e business attraverso flussi di lavoro e informazioni condivisi. Jira, Confluence, Loom e Jira Service Management servono applicazioni che vanno dal monitoraggio dei progetti al supporto ai dipendenti e alla collaborazione asincrona. L'azienda genera ricavi tramite abbonamenti, licenze Data Center e servizi correlati al marketplace, con oltre 350.000 clienti che illustrano la sua ampia portata commerciale.
La strategia di crescita di Atlassian si concentra sulla migrazione al cloud, l'espansione della piattaforma enterprise e il lavoro di squadra assistito dall'IA. A ottobre 2026, l'azienda ha ampliato la sua partnership con OpenAI per collegare i modelli frontier con il Teamwork Graph e Rovo attraverso i flussi di lavoro enterprise. L'azienda sta inoltre estendendo le capacità di service management e governance attraverso Isolated Cloud, controlli amministrativi AI e funzionalità di conformità specifiche per settore. Con l'ARR degli abbonamenti che ha raggiunto 6,606 miliardi di dollari al 30 giugno, queste iniziative mirano a rafforzare i ricavi ricorrenti traducendo al contempo una vasta base di clienti in abbonamenti più preziosi e redditizi.
Atlassian (TEAM) Panoramica degli Utili Q4 FY2026: La Crescita Cloud Alimenta il Recupero dell'EPS Nonostante le Prospettive più Lente
Atlassian ha riportato ricavi nel Q4 FY2026 di 1,766 miliardi di dollari, in aumento del 28% su base annua, trainati dalle vendite cloud di 1,213 miliardi di dollari e da impegni enterprise più forti. Il reddito operativo GAAP ha raggiunto $211 milioni, mentre il margine operativo rettificato è salito al 36% e l'EPS diluito è tornato a un utile di $0,55, evidenziando una migliore leva operativa. Con 4,817 miliardi di dollari in obbligazioni di performance residue e una prospettiva di crescita dei ricavi per il fiscal year 2027 del 13%, gli utili futuri dipendono dalla migrazione al cloud, dall'espansione degli abbonamenti e da una spesa disciplinata per l'IA.
|
Metrica Finanziaria |
Guidance / Consensus |
Riportato / Effettivo |
Sorpresa |
|
Fatturato |
$1,384 mld Q4 FY2025 |
$1,766 mld |
Migliorato. In aumento del 28% su base annua. |
|
Ricavi cloud |
$927,7 mln Q4 FY2025 |
$1,213 mld |
Espanso. In aumento del 31% su base annua. |
|
ARR degli abbonamenti |
$5,382 mld giugno 2025 |
$6,606 mld |
Espanso. In aumento del 23% su base annua. |
|
Obbligazioni di performance residue |
Confronto anno precedente |
$4,817 mld |
Espanso. In aumento del 44% su base annua. |
|
Margine operativo GAAP |
−2% Q4 FY2025 |
12% |
Migliorato. In aumento di 14 punti. |
|
Margine operativo non-GAAP |
24% Q4 FY2025 |
36% |
Migliorato. In aumento di 12 punti. |
|
EPS diluito GAAP |
−$0,09 Q4 FY2025 |
$0,55 |
Migliorato. Ritorno alla redditività. |
|
Guidance sui ricavi Q1 FY2027 |
Nuova guidance prospettica |
1,705 mld–1,715 mld |
Prospettive. Intervallo di ricavi per il prossimo trimestre. |
- Il fatturato del Q4 è aumentato del 28% a 1,766 miliardi di dollari. Le vendite cloud hanno raggiunto 1,213 miliardi di dollari, riflettendo una più forte domanda di abbonamenti e attività di migrazione tra i clienti enterprise. Un'adozione cloud sostenuta e un'espansione più ampia della piattaforma saranno importanti per mantenere lo slancio degli utili.
- I ricavi cloud sono aumentati del 31% a 1,213 miliardi di dollari. La domanda di abbonamenti enterprise e l'attività di migrazione hanno trainato le performance nelle applicazioni di collaborazione e service management di Atlassian. La continua adozione del cloud e l'espansione della piattaforma a pagamento potrebbero supportare gli utili, sebbene la spesa infrastrutturale e i costi di erogazione dell'IA influenzino la redditività.
- L'EPS diluito GAAP ha raggiunto $0,55 con il miglioramento della redditività. Il margine operativo è aumentato al 12%, mentre il margine operativo non-GAAP ha raggiunto il 36% rispetto al 24% dell'anno precedente. Ricavi più forti dagli abbonamenti hanno supportato la redditività, ma l'efficienza nella distribuzione sarà importante man mano che il mix di ricavi si sposta ulteriormente verso il cloud.
- L'ARR degli abbonamenti ha raggiunto 6,606 miliardi di dollari al 30 giugno. Gli abbonamenti ricorrenti annualizzati sono aumentati del 23%, supportando una base più ampia di impegni cloud e Data Center. L'espansione dell'adozione enterprise supporta i ricavi ricorrenti, mentre i rendimenti dipendono dalla fidelizzazione e dalla migrazione redditizia verso la piattaforma cloud.
- La guidance sui ricavi Q1 FY2027 ha raggiunto 1,705 miliardi–1,715 miliardi di dollari. Le prospettive includono una crescita cloud del 28,5%, con l'erogazione che dipende dalle migrazioni enterprise e dall'espansione dei clienti. Convertire gli impegni in abbonamenti, controllare i costi di erogazione e mantenere i rinnovi saranno elementi importanti per la crescita futura degli utili.
Prospettive di Investimento su Atlassian (TEAM) per il 2026: Scenario Rialzista a $280 vs. Scenario Ribassista a $180
Le prospettive di Atlassian per il 2026 dipendono dal fatto che una più forte adozione del cloud possa sostenere gli utili ricorrenti durante la sua transizione dal Data Center. I ricavi cloud del Q4 sono cresciuti del 31% e la redditività è migliorata, mentre la guidance per il fiscal year 2027 indica una crescita totale inferiore e margini normalizzati. I seguenti scenari editoriali esaminano come gli abbonamenti, l'adozione di Rovo e l'economia della distribuzione potrebbero influenzare i rendimenti fino alla fine dell'anno.
Lo Scenario Rialzista: La Crescita Cloud e l'Adozione di Rovo Spingono TEAM Verso $280
Una più rapida espansione cloud a pagamento aumenterebbe i profitti ricorrenti, mentre i deployment enterprise di IA renderebbero la piattaforma di collaborazione più preziosa per i clienti. I ricavi cloud del Q4 hanno raggiunto 1,213 miliardi di dollari, in aumento del 31%, e l'ARR degli abbonamenti è aumentato del 23%. Una più ampia adozione di Collections e Rovo potrebbe approfondire la spesa nei conti esistenti senza fare affidamento esclusivamente su ulteriori utenti licenziati.
Lo scenario a $280 otterrebbe supporto se la crescita cloud superasse la prospettiva del 28,5% per il Q1 e i ricavi superassero 1,715 miliardi di dollari. Sostenere margini GAAP positivi collegherebbe una più ampia adozione della piattaforma a utili più forti piuttosto che a un semplice aumento dell'utilizzo.
Lo Scenario Base: Gli Abbonamenti Cloud Stabili Mantengono TEAM tra $220 e $250
Gli abbonamenti cloud ricorrenti potrebbero mantenere positivi gli utili operativi anche mentre le vendite del Data Center diminuiscono e la spesa per l'IA assorbe parte del beneficio di crescita. Atlassian ha guidato una crescita cloud nel fiscal year 2027 del 25,5% a fronte di un calo del Data Center del 17%. Questa combinazione supporta l'espansione, ma la crescita totale dei ricavi del 13% rimarrebbe al di sotto del ritmo trimestrale più recente.
Un intervallo da $220 a $250 si adatterebbe alla crescita cloud guidata, ai rinnovi continuati e a un margine operativo GAAP positivo. Una migliore adozione a pagamento potrebbe supportare l'estremità superiore, mentre i ritardi nelle migrazioni o i costi di erogazione più elevati potrebbero limitare un'ulteriore espansione della valutazione.
Lo Scenario Ribassista: Migrazioni più Lente e Costi più Elevati Spingono TEAM Verso $180
Migrazioni cloud più lente esporrebbero Atlassian più pienamente al calo dei ricavi del Data Center, indebolendo l'assorbimento dei costi AI e infrastrutturali. La prospettiva di margine operativo GAAP per il fiscal year 2027 del management era del 4,5%, al di sotto del 12% del Q4. Se i rinnovi enterprise si indebolissero o l'utilizzo crescesse senza un'espansione a pagamento, l'azienda potrebbe perdere slancio sugli utili nonostante la sua base di abbonamenti ricorrenti.
Lo scenario a $180 diventerebbe più probabile se la crescita cloud scendesse al di sotto della guidance insieme a un'espansione più debole dell'ARR degli abbonamenti. Rovo e i nuovi prodotti enterprise dovrebbero quindi contribuire di più semplicemente per stabilizzare la redditività, lasciando meno supporto per un multiplo più elevato.
Previsioni del Prezzo del Titolo TEAM per il 2026 dagli Analisti di Wall Street
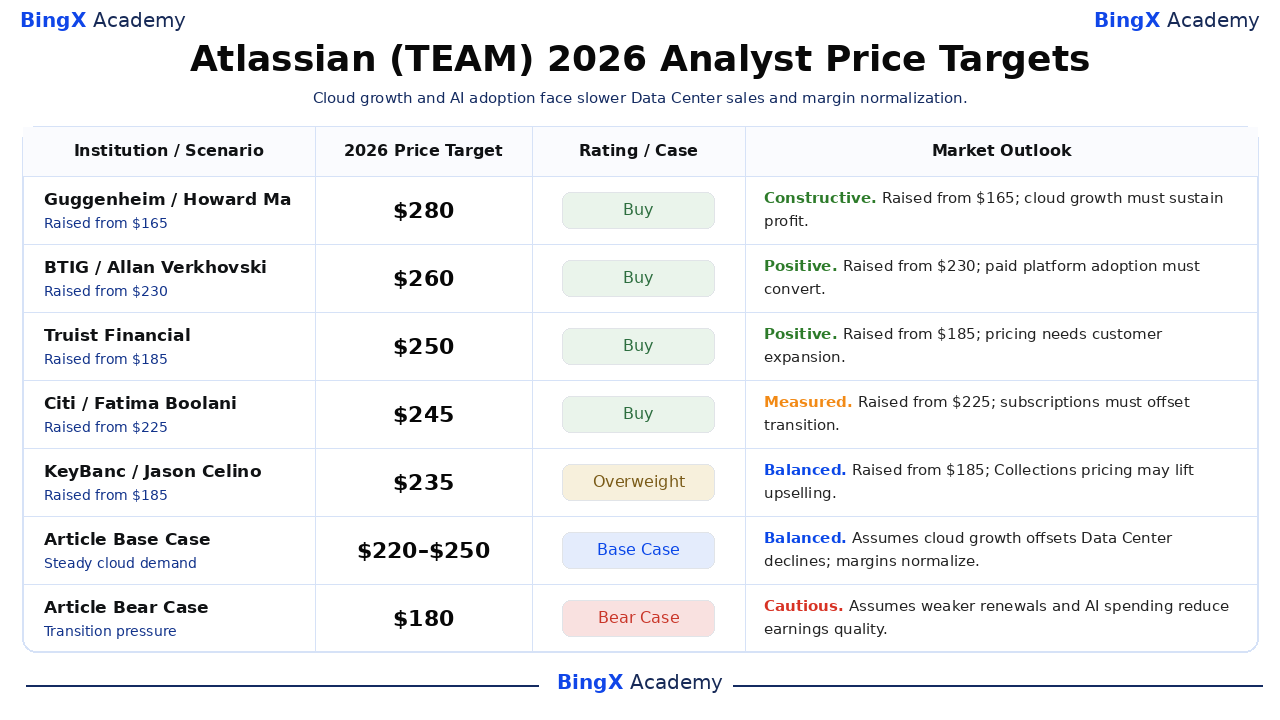
Questi target nominativi e datati si riferiscono alle azioni di Atlassian quotate al Nasdaq e coprono generalmente circa 12 mesi, estendendosi oltre il calendario 2026. L'intervallo selezionato da $235 a $280 riflette diverse valutazioni della crescita cloud, dei prezzi e dell'adozione enterprise. Le ultime due righe sono scenari editoriali di fine anno separati; le interpretazioni aziendali che li accompagnano rappresentano l'analisi di questo articolo.
|
Istituzione / Scenario |
Target di Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
Guggenheim |
$280 |
Acquisto |
Costruttivo. 2026-10-19: Alzato da $165 a $280; mantenuto Acquisto. Visione editoriale: L'espansione cloud e l'adozione enterprise devono sostenere gli utili dopo il recupero del prezzo delle azioni. |
|
BTIG |
$260 |
Acquisto |
Positivo. 2026-10-20: Alzato da $230 a $260; mantenuto Acquisto. Visione editoriale: Una più ampia adozione della piattaforma deve tradursi in utili da abbonamenti e liquidità ripetibili. |
|
Truist Financial |
$250 |
Acquisto |
Positivo. 2026-10-21: Alzato da $185 a $250; mantenuto Acquisto. Visione editoriale: Prezzi più elevati necessitano di un'espansione duratura dei clienti piuttosto che di un beneficio temporaneo dalle licenze. |
|
Citi |
$245 |
Acquisto |
Misurato. 2026-10-20: Alzato da $225 a $245; mantenuto Acquisto. Visione editoriale: La domanda ricorrente deve compensare il calo delle vendite del Data Center e i margini guidati più bassi. |
|
KeyBanc |
$235 |
Sovrappeso |
Bilanciato. 2026-10-19: Alzato da $185 a $235; mantenuto Sovrappeso. Visione editoriale: I prezzi basati sull'utilizzo potrebbero supportare l'upselling di Collections, mentre i ritardi nelle migrazioni creano un rischio di tempistica. |
|
Scenario Base dell'Articolo |
220–250 |
Caso Base |
Bilanciato. Assume che la crescita cloud guidata compensi il calo del Data Center mentre i margini si normalizzano fino a dicembre 2026. |
|
Scenario Ribassista dell'Articolo |
$180 |
Caso Ribassista |
Cauto. Assume che migrazioni più deboli e costi AI riducano la qualità degli utili fino a dicembre 2026. |
Come Acquistare Azioni Atlassian (TEAM) su BingX
Acquista e mantieni azioni Atlassian tramite BingX Stocks Trading utilizzando USDT o USDC, soggetto alla quotazione e all'idoneità dell'account. Atlassian offre esposizione alla collaborazione cloud, allo sviluppo software, alla gestione della conoscenza e ai flussi di lavoro AI enterprise. Gli utenti idonei possono dimensionare le partecipazioni in base ai propri obiettivi di investimento senza utilizzare la leva finanziaria o pagare commissioni di finanziamento perpetue.
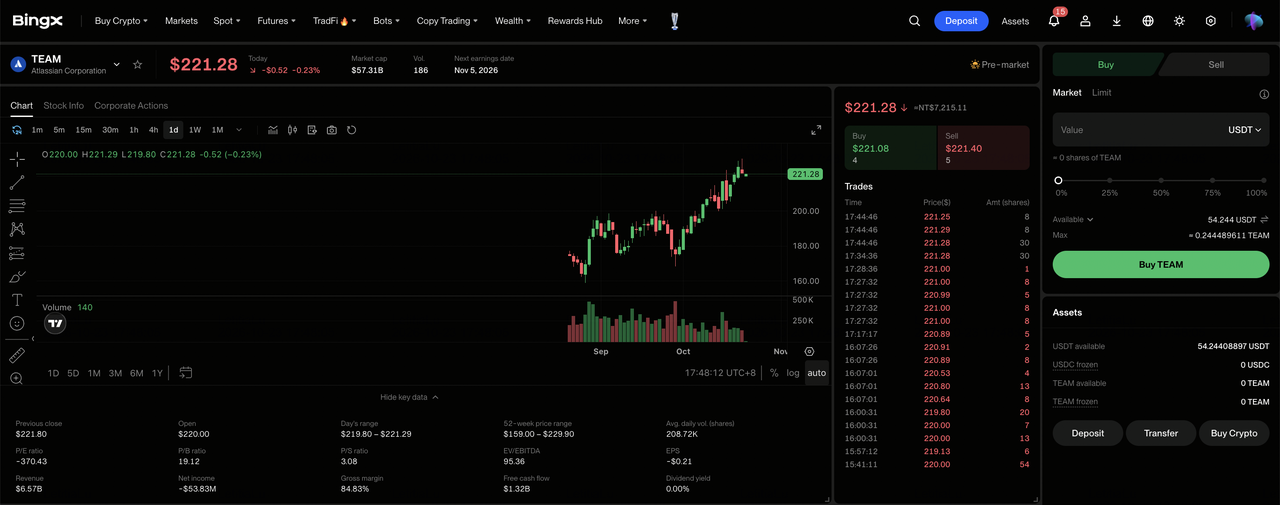
Passaggio 1: Accedi a BingX Stocks Trading. Registrati o accedi a BingX, completa la verifica dell'identità richiesta e naviga su "TradFi > Azioni". Accetta la Comunicativa sul Rischio del Trading Azionario se accedi al prodotto per la prima volta.
Passaggio 2: Prepara USDT o USDC. Assicurati che il tuo Conto Spot abbia fondi sufficienti per l'acquisto. Trasferisci USDT o USDC dal tuo Conto Fondi o Conto Wealth se necessario. Verifica l'importo minimo dell'ordine del titolo selezionato e l'idoneità frazionaria prima di scegliere la dimensione dell'investimento.
Passaggio 3: Seleziona Atlassian (TEAM). Apri il mercato Azionario, cerca Atlassian (TEAM) e conferma che l'azione di Classe A sia disponibile per il tuo account. Verifica l'identità dell'azienda, il prezzo corrente dell'azione, la sessione di trading e i tipi di ordine disponibili.
Passaggio 4: Acquista Azioni Atlassian. Seleziona "Acquista", inserisci un importo di investimento consentito o una quantità di azioni e scegli un ordine a mercato o con limite supportato. Gli ordini a mercato utilizzano i prezzi disponibili durante le sessioni supportate, mentre gli ordini con limite richiedono il prezzo specificato o migliore e una liquidità sufficiente per l'esecuzione.
Passaggio 5: Rivedi e Gestisci le Tue Partecipazioni. Apri "Azioni > Posizioni" per monitorare le tue azioni TEAM e il profitto o la perdita non realizzati. Usa Tutti gli Ordini per rivedere le transazioni o vendere azioni quando necessario. Il regolamento T+1 influisce generalmente su quando i proventi delle vendite diventano prelevabili, piuttosto che su quando le azioni acquistate possono essere vendute.
I 5 Principali Rischi da Monitorare per gli Investitori di Atlassian nel 2026
La base di abbonamenti di Atlassian, la piattaforma enterprise e le crescenti capacità AI enterprise supportano le sue prospettive di utili. Tuttavia, la domanda cloud, i costi di erogazione, i tempi di migrazione e i requisiti di monetizzazione potrebbero esercitare pressione sulla redditività e sui rendimenti degli azionisti.
- Una domanda cloud più debole potrebbe esercitare pressione sui ricavi: I ricavi cloud del Q4 hanno raggiunto 1,213 miliardi di dollari, supportati dall'adozione enterprise e dall'attività di migrazione. Una minore espansione degli abbonamenti o volumi di rinnovo ridotti potrebbero diminuire gli utili e i rendimenti operativi man mano che i contratti esistenti giungono a scadenza.
- L'aumento dei costi di erogazione potrebbe vincolare i margini: La guidance sul margine operativo GAAP per il fiscal year 2027 era del 4,5%, rispetto al 12% del Q4. Costi infrastrutturali e AI più elevati potrebbero indebolire la redditività se i ricavi cloud e gli abbonamenti enterprise crescono più lentamente.
- I ritardi nelle migrazioni enterprise potrebbero limitare la crescita dei ricavi: Le obbligazioni di performance residue hanno raggiunto 4,817 miliardi di dollari, ma il riconoscimento dipende dalla consegna contrattuale e dai tempi degli abbonamenti. Migrazioni ritardate, deployment dei clienti o espansione enterprise potrebbero ridurre la visibilità dei ricavi futuri.
- Gli investimenti in IA potrebbero indebolire i rendimenti degli azionisti: Atlassian ha espanso Rovo e le capacità di governance enterprise attraverso la sua più ampia piattaforma di collaborazione. Problemi di adozione o costi di erogazione più elevati potrebbero limitare il profitto incrementale degli abbonamenti e ridurre il valore per gli azionisti nonostante l'utilizzo delle funzionalità AI.
- Una crescita più debole degli abbonamenti potrebbe esercitare pressione sulla valutazione: La prospettiva di crescita dell'ARR per il fiscal year 2027 di Atlassian ha raggiunto il 18%, supportata dall'espansione cloud. Migrazioni più lente, rinnovi più deboli o costi di erogazione crescenti potrebbero ridurre gli utili e innescare cali del prezzo delle azioni.
Considerazioni Finali: Dovresti Investire in Atlassian nel 2026?
I 6,606 miliardi di dollari di ARR degli abbonamenti di Atlassian e i $475 milioni di free cash flow trimestrale dimostrano una scala ricorrente e una significativa generazione di cassa. La migrazione cloud, le Collections enterprise e Rovo offrono opportunità per approfondire la spesa dei clienti riducendo al contempo la dipendenza dalle licenze legacy. Sostenere questi progressi dipenderà dalla fidelizzazione degli abbonamenti, da un'adozione redditizia dell'IA e da una continua disciplina operativa.
Lo scenario rialzista a $280 presuppone una più rapida espansione cloud, una più forte adozione a pagamento di Rovo e una duratura redditività GAAP. Lo scenario base da $220 a $250 riflette la crescita guidata, mentre lo scenario ribassista a $180 tiene conto di migrazioni più deboli e costi più elevati. Con TEAM che ha chiuso a $225,51 il 21 ottobre, gli investitori dovrebbero monitorare se l'adozione enterprise produce un utile per azione sostenibile.
Avvertenza sul Rischio: Gli abbonamenti ricorrenti di Atlassian non eliminano il rischio di investimento. Un'adozione cloud più lenta, costi AI crescenti o ritardi nelle migrazioni potrebbero indebolire gli utili e i rendimenti degli azionisti. Gli investitori dovrebbero valutare la valutazione, le performance degli abbonamenti e la propria tolleranza al rischio prima di acquistare azioni TEAM.
Letture Correlate
- Cos'è BingX Stocks Trading? Una Guida per Principianti al Trading di Azioni e ETF Statunitensi con Criptovalute
- Previsione del Prezzo di Salesforce (CRM) 2026: La Crescita Guidata da Agentforce Può Spingere CRM Verso $330?
- Previsione del Prezzo di Adobe (ADBE) 2026: La Monetizzazione dell'IA Può Spingere ADBE Verso $350?
- Previsione del Prezzo di Figma (FIG) 2026: Rampa di Lancio AI a $36,00 o Trappola Post-IPO da Svalutazione?
- Previsione del Prezzo di CrowdStrike (CRWD) 2026: La Sicurezza AI e Falcon Flex Possono Spingere CRWD Verso $280?
- Prospettive del Titolo Microsoft (MSFT) per il 2026: Azure AI e la Crescita di Copilot Possono Portare il Titolo MSFT a $550+?
