
Amazon (AMZN) è un'azienda globale di e-commerce e cloud che è sempre più definita dal suo passaggio all' infrastruttura AI. Opera una rete di vendita al dettaglio e logistica mondiale insieme ad Amazon Web Services (AWS), con risultati guidati principalmente dall'adozione del cloud, dalla monetizzazione pubblicitaria, dal volume di vendita al dettaglio e dal ritmo dei suoi investimenti nei data center. Allo stesso tempo, Amazon sta utilizzando la sua scala per costruire capacità di calcolo AI e chip personalizzati, offrendo agli investitori esposizione sia a un franchise maturo di retail-e-cloud sia al più ampio sviluppo dell'infrastruttura AI.
Il caso di investimento ora si concentra su se Amazon possa convertire un enorme ciclo di capex AI in una crescita duratura e ad alto margine nel cloud e nella pubblicità. Nel Q2 2026, i ricavi sono aumentati del 20% a 200,6 miliardi di dollari dai 167,7 miliardi di dollari dell'anno precedente, mentre il reddito operativo è aumentato del 43% a 27,5 miliardi di dollari e AWS è cresciuto del 37%, il ritmo più veloce in 18 trimestri. Allo stesso tempo, la direzione ha aumentato il capex dell'intero anno a circa 220 miliardi di dollari, spingendo il flusso di cassa libero trailing verso un deflusso. Per gli investitori, la domanda chiave è se AWS e la pubblicità possano aumentare i margini abbastanza velocemente da giustificare quella spesa nel tempo.
La previsione per le azioni AMZN per il 2026 ora si concentra su due visioni contrastanti:
- Il caso AI-ed-ecosistema: I rialzisti si aspettano una ri-accelerazione di AWS verso un tasso di crescita annualizzato di 169+ miliardi di dollari, un tasso di crescita AI di 25 miliardi di dollari che cresce a tripla cifra, una crescita pubblicitaria del 26% e guadagni di efficienza al dettaglio per espandere i margini, con obiettivi degli analisti che arrivano fino a 405 dollari.
- Il caso capex-e-flusso-di-cassa: I ribassisti vedono una fattura capex di 220 miliardi di dollari, flusso di cassa libero negativo, crescita al dettaglio in decelerazione e crescente controllo antitrust che pressiona i ritorni a breve termine nonostante la forte top line.
Questa guida analizza la previsione per le azioni AMZN, gli scenari di prezzo 2026, i rischi chiave e le opinioni degli analisti, basandosi sulla pubblicazione degli utili del 30 luglio, più come negoziare i futures delle azioni AMZN su BingX TradFi con collateral USDT.
Le 5 Cose Principali che gli Investitori di Amazon Devono Sapere nel 2026
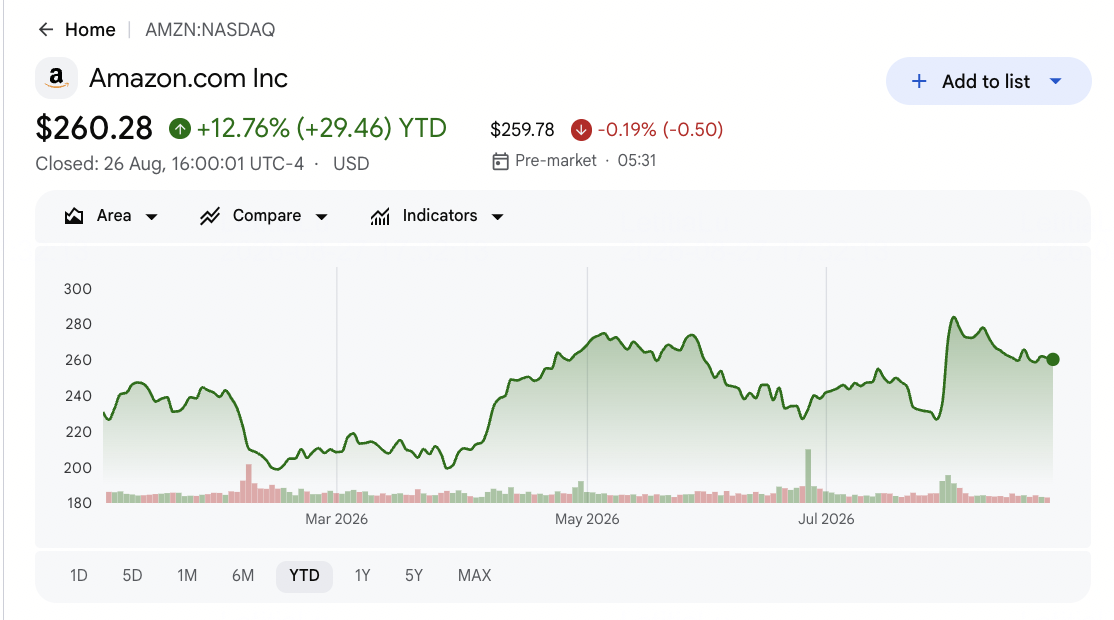
Amazon ha negoziato vicino a 265 dollari nell'agosto 2026 dopo aver brevemente raggiunto una capitalizzazione di mercato di 3 trilioni di dollari, con il titolo che rimane altamente sensibile alla crescita di AWS, al capex AI e al momentum pubblicitario.
- I ricavi del Q2 sono aumentati del 20% a 200,6 miliardi di dollari e hanno superato le aspettative. Le vendite nette sono aumentate dai 167,7 miliardi di dollari dell'anno precedente e sono arrivate sopra il consenso di circa 196 miliardi di dollari, mentre l'EPS rettificato di 1,97 dollari ha anche superato le stime.
- La crescita di AWS ha accelerato al 37%, il ritmo più veloce in 18 trimestri. AWS ha raggiunto un tasso di crescita annualizzato di 169 miliardi di dollari, mentre il business AI di Amazon ha superato un tasso di crescita di 25 miliardi di dollari e ha continuato a crescere a tassi a tripla cifra.
- La pubblicità è rimasta un motore di crescita ad alto margine. I ricavi pubblicitari sono saliti del 26% anno su anno a 19,8 miliardi di dollari, supportati dai prodotti sponsorizzati e dalla continua espansione dei business non-retail ad alto margine di Amazon.
- La spesa AI ha spinto la guidance del capex a circa 220 miliardi di dollari. Amazon ha aumentato l'investimento pianificato per il 2026 per supportare la domanda di infrastruttura AI, contribuendo a circa 7,6 miliardi di dollari di flusso di cassa libero trailing negativo e aumentando l'importanza dei futuri ritorni di AWS.
- Gli analisti rimangono rialzisti nonostante i rischi normativi e di spesa. Il consenso si trova vicino a 327 dollari tra circa 60 analisti, con una tendenza Strong Buy, un massimo di strada vicino a 405 dollari e un minimo vicino a 230 dollari, mentre il controllo antitrust rimane un ulteriore peso.
Leggi di più: Panoramica degli Utili Q2 2026 di Amazon (AMZN): La Crescita del 37% di AWS Guida un Rally del 15,32%
Cos'è Amazon (AMZN)?
Amazon è un'azienda globale di tecnologia e vendita al dettaglio fondata da Jeff Bezos, costruita attorno a tre principali business: una rete globale di e-commerce e logistica, Amazon Web Services (AWS) e una piattaforma pubblicitaria in rapida crescita. L'abbonamento Prime, un'ampia impronta di evasione e un ampio ecosistema cloud rafforzano questi business, mentre i risultati sono guidati dalla domanda al dettaglio, dall'efficienza di consegna, dall'adozione cloud e AI di AWS e dalla monetizzazione pubblicitaria attraverso le proprietà di Amazon.
Amazon sta ora utilizzando quella scala per costruire una posizione più forte nell'infrastruttura AI. AWS si trova al centro di quella transizione, supportato da una massiccia espansione dei data center, chip AI personalizzati come Trainium e il suo investimento in Anthropic. L'azienda si trova quindi tra un operatore maturo di retail-e-cloud e una piattaforma emergente di infrastruttura AI, con le prestazioni future che dipendono da quanto efficientemente la spesa di capitale record possa tradursi in una maggiore crescita di AWS, ricavi pubblicitari più forti e migliori ritorni sul capitale investito.
Leggi di più: Le Principali Azioni di Infrastruttura Cloud AI da Acquistare nel 2026 Tra il Capex degli Hyperscaler e il Boom del Neocloud
Utili Q2 2026 di Amazon (AMZN): Cosa Ha Guidato il Record e il Dibattito sul Capex
- La crescita dei ricavi è stata ampia in tutti e tre i segmenti. Le vendite nette sono aumentate del 20% a 200,6 miliardi di dollari, con il Nord America in crescita del 16% a 116,2 miliardi di dollari e AWS e pubblicità entrambi in accelerazione, la ragione principale per cui i ricavi hanno superato il consenso.
- Un grande guadagno correlato ad Anthropic ha aumentato gli utili GAAP. L'EPS diluito di 5,75 dollari è stato aumentato da un guadagno pre-tasse non operativo di circa 53,4 miliardi di dollari legato alla partecipazione di Amazon in Anthropic; l'EPS rettificato di circa 1,97 dollari ha comunque battuto la stima di circa 1,82 dollari su base comparabile.
- La ri-accelerazione di AWS è diventata il catalizzatore chiave di crescita. AWS è cresciuto del 37% a un tasso di crescita annualizzato di 169 miliardi di dollari, il più veloce in 18 trimestri, con un business AI oltre un tasso di crescita di 25 miliardi di dollari, spingendo a parlare di AWS che eventualmente diventa un business da 1 trilione di dollari di ricavi.
- La guidance del capex è aumentata bruscamente a circa 220 miliardi di dollari. La direzione ha aumentato la spesa di capitale dell'intero anno per finanziare la capacità dei data center AI, una decisione che ha reso negativo il flusso di cassa libero trailing e ha inquadrato il dibattito rialzista-ribassista.
- Il reddito operativo si è espanso anche mentre la spesa aumentava. Il reddito operativo è aumentato del 43% a 27,5 miliardi di dollari e il margine operativo si è ampliato a circa il 13,7%, mostrando disciplina nella redditività nonostante i pesanti investimenti.
Leggi di più: Utili Q2 2026 di Microsoft, Meta, Amazon e Apple: La Spesa AI Può Ancora Essere Coperta dal Flusso di Cassa?
Profilo Finanziario e di Consenso Q2 Fiscale 2026 di Amazon: Ricavi, AWS e Capex
La stampa Q2 di Amazon ha mostrato un'azienda che ha battuto su ricavi e utili mentre si impegnava in un ciclo di capex record che pressiona il flusso di cassa a breve termine. La tabella separa il guadagno una tantum di Anthropic dagli sviluppi operativi e strategici sottostanti.
|
Metrica Finanziaria |
Guidance / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q2 2026 |
~196,5 miliardi di dollari consenso |
200,6 miliardi di dollari |
Battuto. Superato il consenso di ~4,4 miliardi di dollari e aumentato del 20% anno su anno, il primo trimestre da 200 miliardi di dollari di sempre di Amazon. |
|
EPS Rettificato Q2 2026 |
~1,82 dollari consenso |
1,97 dollari |
Battuto. Avanti del ~6%, e il primo battimento EPS dopo due mancanze consecutive. |
|
EPS GAAP Q2 2026 |
n/a |
5,75 dollari |
Distorto. Più del triplo dell'1,68 dollari dell'anno precedente, ma gonfiato da un guadagno non monetario di Anthropic di 53,4 miliardi di dollari e non ricorrente. |
|
Ricavi AWS Q2 2026 |
~40,5 miliardi di dollari previsti |
42,2 miliardi di dollari |
Battuto. Su del 37% anno su anno, la crescita più veloce in 18 trimestri, raggiungendo un tasso di crescita di 169 miliardi di dollari. |
|
Reddito Operativo AWS Q2 2026 |
n/a |
16,6 miliardi di dollari |
Forte. Su del 64% anno su anno con un margine del 39,4%, mostrando che AWS sta crescendo proficuamente. |
|
Pubblicità Q2 2026 |
n/a |
19,8 miliardi di dollari |
Forte. Su del 26% anno su anno, guidato dai Prodotti Sponsorizzati, un flusso non-retail ad alto margine. |
|
Reddito Operativo Q2 2026 |
n/a |
27,5 miliardi di dollari |
Battuto. Su del 43% anno su anno mentre il margine si è ampliato dall'11,4% al 13,7%, quindi il profitto ha superato le vendite. |
|
Guidance Ricavi Q3 2026 |
~204,1 miliardi di dollari consenso |
197 a 202 miliardi di dollari |
Debole. Sotto Street, anche se il comunicato ha segnalato circa 400 punti base di trascinamento del timing del Prime Day. |
|
Guidance Capex 2026 |
~200 miliardi di dollari precedenti |
~220 miliardi di dollari |
Elevato. Aumentato per AI e AWS, spingendo il flusso di cassa libero trailing a un deflusso di ~7,6 miliardi di dollari. |
Per contesto, Amazon ha raggiunto una capitalizzazione di mercato di 3 trilioni di dollari per la prima volta all'inizio di agosto 2026, mentre il fondatore Jeff Bezos ha depositato per vendere circa 15 milioni di azioni sotto un piano 10b5-1 pre-programmato e il New Jersey ha intentato una causa antitrust. Insieme questi eventi hanno plasmato il sentiment attorno al trimestre.
Prospettive di Investimento 2026 di Amazon (AMZN): Caso Rialzista $405 vs Caso Ribassista $260
Le prospettive di Amazon per il resto del 2026 dipendono da una domanda centrale: se il costruttivo dell'infrastruttura AI da 220 miliardi di dollari sia un investimento ad alto rendimento che aumenta i margini di AWS e pubblicità, o un trascinamento del flusso di cassa che pesa sul titolo finché i ritorni non diventano visibili.
Il Caso Rialzista: AWS AI e Pubblicità Spingono AMZN Verso $405
Il caso rialzista si concentra sulla ri-accelerazione di AWS di Amazon e sul suo più ampio movimento nell'infrastruttura AI. La crescita del 37% di AWS e un tasso di crescita AI di 25+ miliardi di dollari danno all'azienda un motore di ricavi duraturo e ad alto margine molto diverso dal retail a basso margine, mentre la crescita del 26% della pubblicità riduce la dipendenza dal business principale del negozio. Se Amazon può utilizzare il suo sviluppo dei data center come fondazione per la domanda continua di hosting AI, il business potrebbe iniziare a sembrare più come una piattaforma dominante di infrastruttura AI con il retail attaccato.
Un movimento verso $405 richiederebbe ad Amazon di mantenere elevata la crescita di AWS, convertire il capex in crescente reddito operativo cloud e sostenere il momentum pubblicitario. La conferma più forte sarebbe la prova che i margini di AWS si mantengono o si espandono anche mentre il mix AI aumenta, mostrando che il ciclo di capex sta guadagnando il suo mantenimento.
Il Caso Base: Progressi Costanti di Cloud e Retail Mantengono AMZN Tra $300 e $340
Il caso base assume che AWS e pubblicità rimangano i principali motori di crescita mentre Amazon assorbe il ciclo di capex senza un grande spavento del flusso di cassa. AWS avanza verso una narrativa del tasso di crescita da 1 trilione di dollari nel tempo, l'efficienza al dettaglio migliora e i margini si mantengono, ma il flusso di cassa libero rimane pressato a breve termine. Sotto questa configurazione, gli investitori continuano a valutare AMZN come un compounder di crescita cloud-e-pubblicità con una fase di investimento pesante.
Sotto questo scenario, AMZN potrebbe negoziare principalmente tra $300 e $340 mentre gli investitori aspettano prove più chiare che il capex si stia traducendo in flusso di cassa. I punti di conferma chiave includerebbero le tendenze dei margini AWS, la crescita pubblicitaria, il reddito operativo al dettaglio e la traiettoria del flusso di cassa libero mentre la spesa raggiunge il picco. Un consenso vicino a $327 definisce il centro del range.
Il Caso Ribassista: Pressione del Capex e del Flusso di Cassa Tirano AMZN Verso $260
Il caso ribassista assume che il sviluppo AI consumi cassa più velocemente di quanto i ritorni di AWS si materializzino mentre la crescita al dettaglio si normalizza. Il flusso di cassa libero negativo, una fattura capex di 220 miliardi di dollari e una crescita più lenta del negozio potrebbero pressare il titolo prima che i ricavi AI si scalino abbastanza per compensare la spesa. La tesi AI a lungo termine potrebbe ancora rimanere intatta, ma il mercato potrebbe essere riluttante a pagare un premio finché il flusso di cassa libero non si riprende e il rischio antitrust non si chiarisce.
Un movimento verso $260 diventerebbe più probabile se la crescita di AWS si stalla, il capex aumenta ulteriormente, i margini al dettaglio si comprimono o la pressione normativa si intensifica. In quello scenario, l'opportunità AI a lungo termine potrebbe rimanere intatta, ma le preoccupazioni a breve termine del flusso di cassa e della valutazione dominerebbero il titolo. L'obiettivo minimo degli analisti si trova vicino a $230.
Previsioni del Prezzo delle Azioni Amazon (AMZN) per il 2026 dagli Analisti di Wall Street
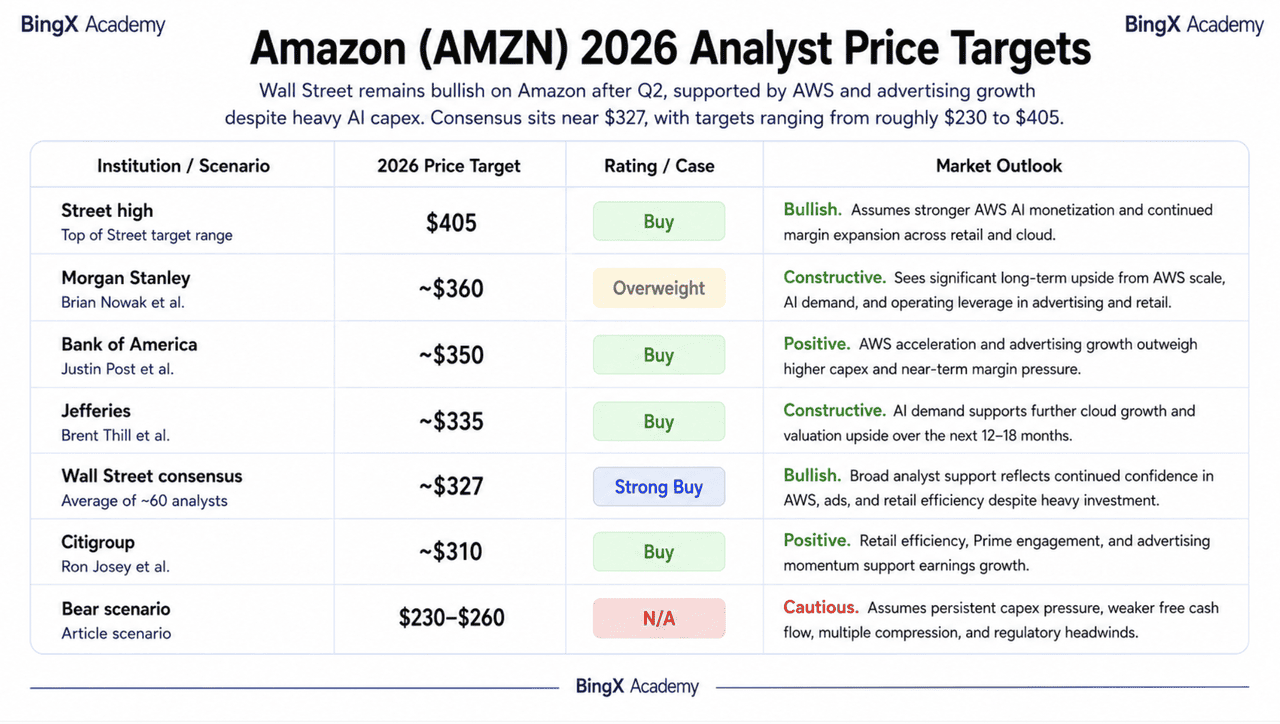
Wall Street rimane ampiamente rialzista su Amazon dopo il Q2, con la ri-accelerazione di AWS e la crescita pubblicitaria che supportano il caso rialzista nonostante il pesante capex AI e il flusso di cassa libero più debole. Gli obiettivi degli analisti spaziano da circa $230 a $405, con consenso vicino a $327 tra circa 60 analisti. Lo scenario della fascia bassa riflette capex, valutazione e rischi normativi piuttosto che un collasso della tesi di crescita principale.
|
Istituzione / Scenario |
Obiettivo di Prezzo 2026 |
Rating |
Prospettive di Mercato |
|
Massimo di strada |
$405 |
Acquisto |
Rialzista. Assume una monetizzazione AI di AWS più forte e continua espansione dei margini. |
|
Morgan Stanley |
~$360 |
Sovrappeso |
Costruttivo. Vede un significativo rialzo a lungo termine dalla scala AWS e dalla domanda AI. |
|
Bank of America |
~$350 |
Acquisto |
Positivo. L'accelerazione AWS e la crescita pubblicitaria superano il capex più alto. |
|
Jefferies |
~$335 |
Acquisto |
Costruttivo. La domanda AI supporta ulteriore crescita cloud e rialzo della valutazione. |
|
Consenso Wall Street |
~$327 |
Strong Buy |
Rialzista. Il supporto ampio degli analisti riflette la fiducia continua in AWS, pubblicità ed efficienza al dettaglio. |
|
Citigroup |
~$310 |
Acquisto |
Positivo. L'efficienza al dettaglio e il momentum pubblicitario supportano la crescita degli utili. |
|
Scenario ribassista |
$230–$260 |
- |
Cauto. Assume pressione persistente del capex, flusso di cassa libero più debole e rischio normativo |
Come Negoziare le Azioni Amazon (AMZN) su BingX
Naviga la volatilità degli utili di Amazon e il ciclo AI-capex utilizzando BingX TradFi e gli strumenti BingX AI. Sfruttando l'analisi predittiva guidata dall'AI, puoi anticipare meglio i cambiamenti del sentiment del mercato e l'azione dei prezzi attorno alla crescita di AWS, agli aggiornamenti del capex e ai risultati pubblicitari.
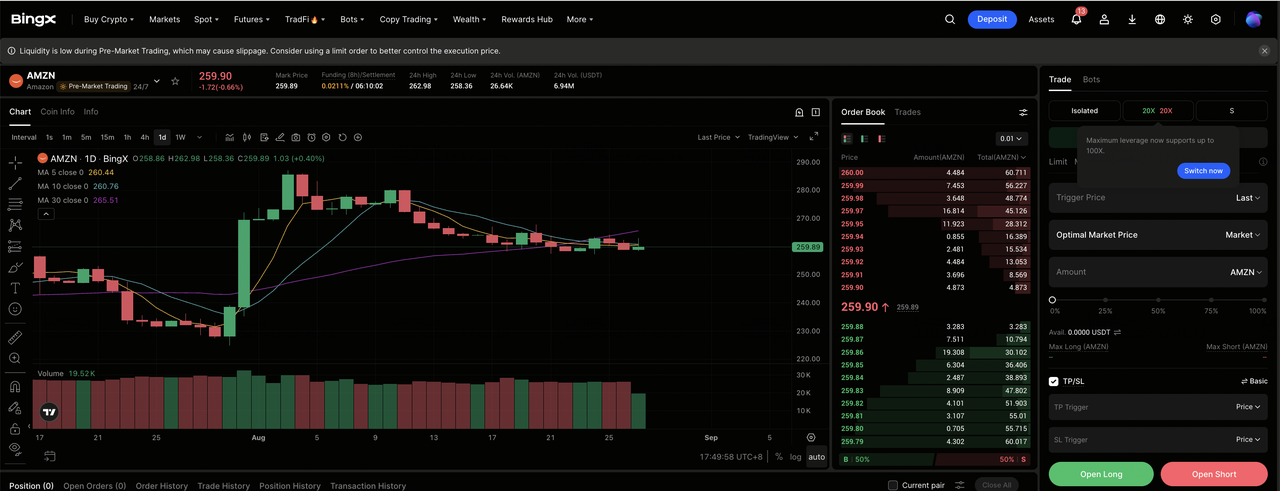
Passo 1: Accedi a BingX TradFi. Iscriviti e naviga alla sezione specializzata TradFi. Completa il KYC se richiesto nella tua regione e abilita l' autenticazione a due fattori prima di finanziare un account.
Passo 2: Seleziona Amazon (AMZN). Deposita USDT, quindi cerca e seleziona il contratto futures perpetui AMZN-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se ti aspetti che la crescita di AWS rimanga elevata, che il capex AI si converta in margine cloud e che la pubblicità continui ad accelerare. Seleziona Apri Short se ti aspetti che il capex pressioni il flusso di cassa libero, che la crescita al dettaglio rallenti o che il rischio normativo si intensifichi.
Passo 4: Seleziona leva e modalità margine. Scegli Isolato o Cross-Margin basato sulla tua tolleranza al rischio. Poiché AMZN può muoversi bruscamente sui titoli di crescita di AWS e capex, leva conservativa e dimensionamento chiaro della posizione sono importanti.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli di Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo l'ingresso. AMZN può reagire rapidamente agli utili trimestrali, ai tassi di crescita di AWS, alle revisioni del capex e agli sviluppi antitrust.
I Principali 5 Rischi da Guardare per gli Investitori AMZN nel 2026
La crescita di AWS e pubblicità di Amazon supporta il caso rialzista, ma la spesa AI record alza l'asticella per l'esecuzione e i ritorni futuri.
- Il capex AI è salito a circa 220 miliardi di dollari. Amazon sta investendo aggressivamente in data center, chip e infrastruttura AI, aumentando la pressione su AWS per generare abbastanza crescita e ritorni per giustificare la spesa.
- Il flusso di cassa libero è diventato negativo. Il flusso di cassa libero trailing di circa -7,6 miliardi di dollari negativi segna un'inversione netta e mette più focus su quanto rapidamente i pesanti investimenti infrastrutturali possano tradursi in generazione di cassa.
- AWS deve sostenere una crescita forte. La crescita vicina al 37% è una parte importante del caso di investimento attuale, ma mantenere quel ritmo dipenderà dalla domanda continua di AI aziendale e dall'espansione riuscita della capacità.
- I guadagni di investimento possono distorcere gli utili headline. Grandi guadagni legati a investimenti come Anthropic possono aumentare l'EPS GAAP, rendendo le prestazioni operative sottostanti più difficili da confrontare da un trimestre all'altro.
- La pressione normativa rimane un peso. Le azioni antitrust negli Stati Uniti e in altri mercati potrebbero aumentare i costi legali, limitare le pratiche commerciali o pesare sulla valutazione anche se la crescita operativa rimane forte.
Considerazioni Finali: Dovresti Investire in Amazon nel 2026?
Amazon entra nel resto del 2026 come un gigante retail-e-cloud che si reinventa come leader dell'infrastruttura AI. Un trimestre da 200,6 miliardi di dollari, crescita AWS del 37%, crescita pubblicitaria del 26% e una prima capitalizzazione di mercato di 3 trilioni di dollari non sono in discussione. Quello che è in discussione è la fattura capex di 220 miliardi di dollari e il flusso di cassa libero negativo, che danno all'azienda un percorso più chiaro solo se i ritorni di AWS si presentano. Con una tendenza degli analisti "Strong Buy", la domanda chiave è se Amazon possa eseguire il sviluppo AI senza un trascinamento prolungato del flusso di cassa.
Il caso rialzista è che la monetizzazione AI di AWS e la pubblicità espandono i margini abbastanza velocemente per giustificare la spesa record. Il caso ribassista è che il capex supera i ritorni mentre il retail si normalizza e il rischio normativo si costruisce. I principali punti di conferma da guardare sono la crescita e i margini di AWS, le tendenze pubblicitarie, la traiettoria del capex e la prova che il flusso di cassa libero si sta riprendendo.
Promemoria del Rischio: Investire in AMZN comporta un alto rischio di perdita di capitale. Amazon rimane esposta all'intensità del capex AI, alle oscillazioni del flusso di cassa libero, alla competizione AWS, al controllo antitrust e a una valutazione che amplifica qualsiasi delusione. Gli investitori dovrebbero condurre ricerche indipendenti e valutare la propria tolleranza al rischio prima di negoziare.
Letture Correlate
- Cos'è Anthropic Pre-IPO e Come Negoziarlo su BingX?
- Le Principali Azioni di Data Center AI da Acquistare nel 2026: Cloud, Server e Infrastruttura di Calcolo AI
- Le Principali Azioni di Infrastruttura Cloud AI da Acquistare nel 2026 Tra il Capex degli Hyperscaler e il Boom del Neocloud
- Le Principali Azioni di Calcolo AI e GPU da Acquistare nel 2026: Il Passaggio all'Inferenza e al Silicio Personalizzato
- Le 10 Principali Azioni di Infrastruttura AI da Acquistare nel 2026: Leader nella Produzione e Progettazione di Chip
- Le 10 Principali Azioni di Hardware AI da Guardare nel 2026: L'Architettura che Guida l'Intelligenza Artificiale di Prossima Generazione
