
UnitedHealth Group (UNH) menggabungkan asuransi kesehatan dengan layanan perawatan, layanan farmasi, dan teknologi kesehatan. UnitedHealthcare menyediakan basis premi, sementara Optum memperluas mesin pendapatan melalui layanan klinis, manajemen resep, dan analitik. Pertanyaan investasi adalah apakah manajemen klaim yang lebih baik dapat memulihkan profitabilitas yang berkelanjutan sementara basis keanggotaan asuransi yang lebih kecil dan tekanan pendanaan layanan kesehatan membatasi pertumbuhan pendapatan.
Kuartal terbaru menunjukkan profitabilitas yang lebih kuat di tengah basis pendapatan yang masih menyusut. Pendapatan UnitedHealth Group Q3 2026 turun menjadi $112,7 miliar, sementara EPS yang disesuaikan meningkat 60,6% menjadi $4,69. Rasio perawatan medis membaik menjadi 88,4%, meskipun pengembangan cadangan yang menguntungkan berkontribusi sebesar $610 juta. Uji coba berikutnya adalah mempertahankan batas EPS yang disesuaikan untuk tahun penuh yang dinaikkan menjadi $20,50 tanpa bergantung pada manfaat cadangan yang sebanding lagi.
Prediksi saham UNH untuk 2026 kini berpusat pada dua pandangan yang bersaing:
- Kasus pemulihan biaya medis: Penetapan harga yang lebih baik dan perawatan terpadu mempertahankan margin penjaminan, sementara peningkatan Optum mengubah basis premi menjadi pendapatan berulang yang lebih kuat dan generasi arus kas.
- Kasus tekanan keanggotaan: Kehilangan pendaftaran, pemanfaatan yang tinggi, dan pendanaan pemerintah yang terbatas mengikis basis pendapatan, sehingga biaya investasi dan regulasi menghabiskan terlalu banyak dari pemulihan tersebut.
Panduan ini menguraikan prediksi saham UNH, skenario harga 2026, risiko utama, dan pandangan analis, berdasarkan rilis pendapatan UnitedHealth Group tanggal 13 Oktober, keterangan yang disiapkan, dan penutupan pasar 21 Oktober, serta cara membeli saham UNH di BingX TradFi dengan USDT atau USDC.
5 Hal Teratas yang Perlu Diketahui Investor UnitedHealth Group pada Oktober 2026
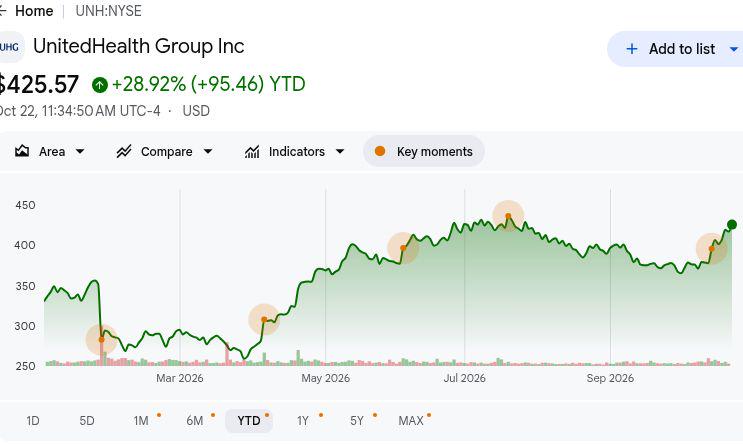
- UNH ditutup pada $416,96 pada 21 Oktober, naik 26,31% YTD: Saham tetap di atas level awal tahun, membuat skenario bullish $530 bergantung pada pemulihan margin yang berkelanjutan. Kenaikan yang berkelanjutan memerlukan UnitedHealthcare untuk mempertahankan profitabilitas klaim, bukan bergantung pada penyesuaian cadangan yang sangat menguntungkan lagi.
- Pendapatan Q3 turun menjadi $112,7 miliar dari $113,2 miliar setahun sebelumnya: Penjualan juga naik dari $112,0 miliar pada Q2, menunjukkan kemajuan sekuensial. Namun, pendaftaran asuransi yang lebih rendah membatasi pertumbuhan, sehingga penting untuk membedakan peningkatan penetapan harga premi dari pemulihan yang lebih luas dalam jumlah pelanggan.
- Rasio perawatan medis membaik menjadi 88,4% seiring manajemen klaim yang menguat: Rasio Q3 dan margin operasi UnitedHealthcare sebesar 3,3% memberikan bukti peningkatan ekonomi asuransi. Kecukupan penetapan harga, pemanfaatan yang mendasari, dan akurasi cadangan akan menentukan seberapa besar peningkatan tersebut diterjemahkan menjadi pendapatan yang dapat diulang.
- Panduan tahun penuh menetapkan uji profitabilitas yang berkelanjutan: Manajemen menargetkan EPS yang disesuaikan setidaknya $20,50 untuk 2026, dibandingkan dengan kisaran sebelumnya $19,50 hingga $20,00. Penghematan biaya medis yang terealisasi dan peningkatan profitabilitas Optum akan menentukan apakah pandangan tersebut mendukung pertumbuhan pendapatan per saham yang berkelanjutan.
- Arus kas operasi sebesar $5,1 miliar mendukung investasi dan distribusi kepada pemegang saham: UnitedHealth melaporkan rasio utang terhadap modal sebesar 41,7% bersama $5 miliar dalam pembelian kembali saham dari awal tahun hingga saat ini. Hal ini memberikan dukungan untuk modernisasi, meskipun mengurangi leverage sambil mempertahankan generasi arus kas akan sangat penting untuk nilai pemegang saham jangka panjang.
Apa Itu UnitedHealth Group (UNH)?
UnitedHealth Group adalah perusahaan layanan kesehatan AS yang beroperasi melalui UnitedHealthcare dan Optum. UnitedHealthcare menyediakan paket kesehatan yang disponsori pemberi kerja, Medicare Advantage, Medicaid, dan paket kesehatan individu, mendapatkan premi sambil membayar biaya medis yang ditanggung anggota. Optum memberikan perawatan klinis, manajemen manfaat farmasi, teknologi, dan layanan administratif kepada pasien, pemberi kerja, pemerintah, dan organisasi layanan kesehatan. Perusahaan menghasilkan pendapatan melalui premi asuransi, biaya layanan, dan kegiatan farmasi, dengan 48,3 juta konsumen UnitedHealthcare yang menggambarkan basis pelanggan yang besar yang profitabilitasnya bergantung pada biaya klaim, penggantian biaya, dan efisiensi operasional.
Strategi pertumbuhan UnitedHealth Group berfokus pada perawatan berbasis nilai yang terintegrasi, manfaat kesehatan yang lebih sederhana, dan modernisasi teknologi kesehatan. Pada Oktober 2025, Optum memperluas kolaborasinya dengan Microsoft seputar Optum Real, platform klaim dan penggantian biaya berbasis AI yang dirancang untuk meningkatkan pemeriksaan cakupan dan mengurangi kesalahan administratif. Perusahaan juga telah memperkenalkan Avery, pendamping AI generatif untuk anggota UnitedHealthcare, sambil menargetkan hampir $1,5 miliar investasi terkait AI selama 2026. Dengan Optum yang melayani lebih dari 120 juta pasien dan konsumen pada Q3, inisiatif-inisiatif ini bertujuan untuk meningkatkan produktivitas layanan dan memperkuat margin layanan kesehatan jangka panjang.
Baca Selengkapnya: Saham Farmasi Terbaik untuk Dibeli pada 2026: Obat Kanker, Obat Penurun Berat Badan, mRNA, dan Obat-obatan Baru
Ikhtisar Pendapatan UnitedHealth Group (UNH) Q3 2026: Pemulihan Biaya Medis Mendorong Pertumbuhan EPS 60,6% Meskipun Pendapatan Lebih Rendah
UnitedHealth Group melaporkan pendapatan Q3 2026 sebesar $112,7 miliar, turun dari $113,2 miliar setahun sebelumnya, karena penyusutan keanggotaan mengimbangi peningkatan penetapan harga. Pendapatan operasional meningkat menjadi $6,6 miliar dari $4,3 miliar, sementara EPS yang disesuaikan mencapai $4,69 dari $2,92 dan rasio perawatan medis membaik menjadi 88,4%, sebagian didukung oleh pengembangan cadangan yang menguntungkan sebesar $610 juta. Dengan arus kas operasi sebesar $5,1 miliar dan panduan EPS yang disesuaikan yang dinaikkan setidaknya menjadi $20,50, pendapatan masa depan bergantung pada mempertahankan peningkatan biaya medis saat pendaftaran menyusut.
Baca Selengkapnya: Ikhtisar Pendapatan UnitedHealth Group (UNH) Q3 2026: Pertumbuhan EPS 60,6% dan Panduan yang Dinaikkan Gagal Mencegah Penurunan 0,20%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan |
$113,2M Q3 2025 |
$112,7M |
Lebih rendah. Turun sekitar 0,4% YoY. |
|
EPS yang Disesuaikan |
$2,92 Q3 2025 |
$4,69 |
Meningkat. Naik 60,6% YoY. |
|
Rasio perawatan medis |
89,9% Q3 2025 |
88,40% |
Lebih rendah. Turun 1,5 poin. |
|
Pendapatan operasional |
$4,3M Q3 2025 |
$6,6M |
Meningkat. Naik sekitar 53%. |
|
Margin UnitedHealthcare |
2,1% Q3 2025 |
3,30% |
Meningkat. Naik 1,2 poin. |
|
Pendapatan operasional Optum |
$2,5M Q3 2025 |
$3,7M |
Meningkat. Naik sekitar 48%. |
|
Rasio utang terhadap modal |
41,2% Q2 2026 |
41,70% |
Lebih tinggi. Naik 0,5 poin. |
|
Panduan EPS yang disesuaikan FY2026 |
19,50–20,00 sebelumnya |
Setidaknya $20,50 |
Dinaikkan. Di atas kisaran sebelumnya. |
- Pendapatan Q3 turun sekitar 0,4% menjadi $112,7 miliar. Pendapatan meningkat dari $112,0 miliar secara sekuensial meskipun terjadi kontraksi tahunan, mencerminkan perubahan penetapan harga dan keanggotaan. Kecukupan premi yang berkelanjutan dan retensi pelanggan akan menjadi penting untuk mempertahankan momentum pendapatan.
- Margin operasi UnitedHealthcare meningkat menjadi 3,3% dari 2,1%. Desain manfaat yang lebih baik dan manajemen biaya medis mendorong kinerja di seluruh bisnis asuransi. Disiplin penetapan harga yang berkelanjutan dan koordinasi perawatan dapat mendukung pendapatan, meskipun pemanfaatan dan pendanaan pemerintah mempengaruhi profitabilitas.
- EPS yang disesuaikan naik 60,6% menjadi $4,69 meskipun pendapatan menyusut. Rasio perawatan medis membaik, sementara pengembangan cadangan yang menguntungkan berkontribusi sebesar $610 juta. Ekonomi asuransi yang lebih baik mendukung hasil yang dilaporkan, tetapi pengendalian biaya yang mendasari akan menjadi penting saat permintaan layanan kesehatan kembali normal.
- Pendapatan operasional Optum Health meningkat menjadi $735 juta. Margin operasinya mencapai 3,2%, mendukung pemulihan dari hasil $41 juta tahun sebelumnya. Perluasan perawatan terpadu mendukung profitabilitas, sementara imbal hasil bergantung pada manajemen medis dan pemilihan pasar pasien yang tepat.
- Panduan EPS yang disesuaikan untuk tahun penuh mencapai setidaknya $20,50. Pandangan ini melebihi kisaran sebelumnya, dengan penyampaian bergantung pada pengendalian biaya medis. Mempertahankan anggota, meningkatkan margin Optum, dan menjaga disiplin pengeluaran akan menjadi penting untuk pertumbuhan pendapatan di masa depan.
Prospek Investasi UnitedHealth Group (UNH) 2026: Kasus Bull $530 vs. Kasus Bear $350
Prospek UnitedHealth Group 2026 bergantung pada apakah manajemen klaim yang lebih baik dapat mendukung pendapatan tanpa manfaat cadangan besar lainnya. Pendapatan operasional Q3 pulih menjadi $6,6 miliar, sementara keanggotaan yang menyusut membuat retensi premi dan efisiensi perawatan menjadi pusat penilaian. Skenario editorial berikut mencerminkan bagaimana pemanfaatan medis, profitabilitas Optum, dan tuntutan modal dapat membentuk kinerja hingga Desember 2026.
Kasus Bull: Pemulihan Biaya Medis dan Pertumbuhan Optum Mendorong UNH Menuju $530
Menjaga biaya medis selaras dengan penetapan harga premi akan meningkatkan pendapatan asuransi sementara bisnis Optum yang lebih sehat memperluas pemulihan. Margin operasi UnitedHealthcare Q3 mencapai 3,3%, naik dari 2,1%, dan Optum Health menghasilkan $735 juta. Manajemen perawatan yang lebih konsisten akan mempertahankan bagian premi yang lebih besar saat teknologi dan layanan farmasi berkontribusi pada laba operasional tambahan.
Skenario $530 akan mendapat dukungan jika rasio perawatan medis yang mendasari bertahan di sekitar atau di bawah 88,4% Q3 tanpa manfaat cadangan lain. EPS yang disesuaikan yang melebihi batas panduan $20,50 dan margin Optum yang lebih baik akan memperkuat pemulihan tersebut.
Kasus Dasar: Margin Layanan Kesehatan yang Stabil Mempertahankan UNH Antara $410 dan $455
Operasi asuransi dan farmasi yang menguntungkan dapat mempertahankan pendapatan bahkan jika pendaftaran pulih secara perlahan. UnitedHealthcare menghasilkan $2,8 miliar dalam pendapatan operasional, sementara Optum Rx berkontribusi sebesar $1,7 miliar meskipun volume resep lebih rendah. Kecukupan premi yang stabil akan mempertahankan pendukung pendapatan tersebut, tetapi basis keanggotaan yang lebih kecil dan pengeluaran modernisasi yang berkelanjutan akan menjaga pertumbuhan pendapatan dan ekspansi margin tetap terukur.
Kisaran $410 hingga $455 akan sesuai dengan penyampaian batas pendapatan yang dinaikkan, manajemen klaim yang stabil, dan peningkatan Optum yang berkelanjutan. Retensi anggota yang lebih baik akan mendukung batas atas, sementara pemanfaatan yang lebih tinggi dapat menyerap cukup banyak kemajuan untuk membatasi kenaikan harga saham.
Kasus Bear: Klaim yang Lebih Tinggi dan Kehilangan Keanggotaan Menarik UNH Menuju $350
Pemanfaatan medis yang meningkat akan mengurangi pendapatan asuransi lebih cepat dari yang dapat diimbangi oleh efisiensi teknologi dari pendapatan keanggotaan yang hilang. Rasio perawatan medis Q3 sebesar 88,4% mendapat manfaat dari pengembangan cadangan sebesar $610 juta, sementara pendaftaran Medicare Advantage telah menyusut sebesar 935.000 sejak akhir tahun. Jika tren klaim memburuk saat manfaat tersebut memudar, UnitedHealth akan mempertahankan lebih sedikit keuntungan dari basis asuransi yang sudah lebih kecil.
Skenario $350 akan menjadi lebih mungkin jika biaya medis kembali mendekati rasio tahun sebelumnya bersamaan dengan kehilangan pendaftaran yang berkelanjutan. Optum kemudian perlu berkontribusi lebih banyak hanya untuk menstabilkan pendapatan, menyisakan lebih sedikit dukungan untuk pembelian kembali saham dan penilaian.
Prediksi Harga Saham UNH untuk 2026 oleh Analis Wall Street
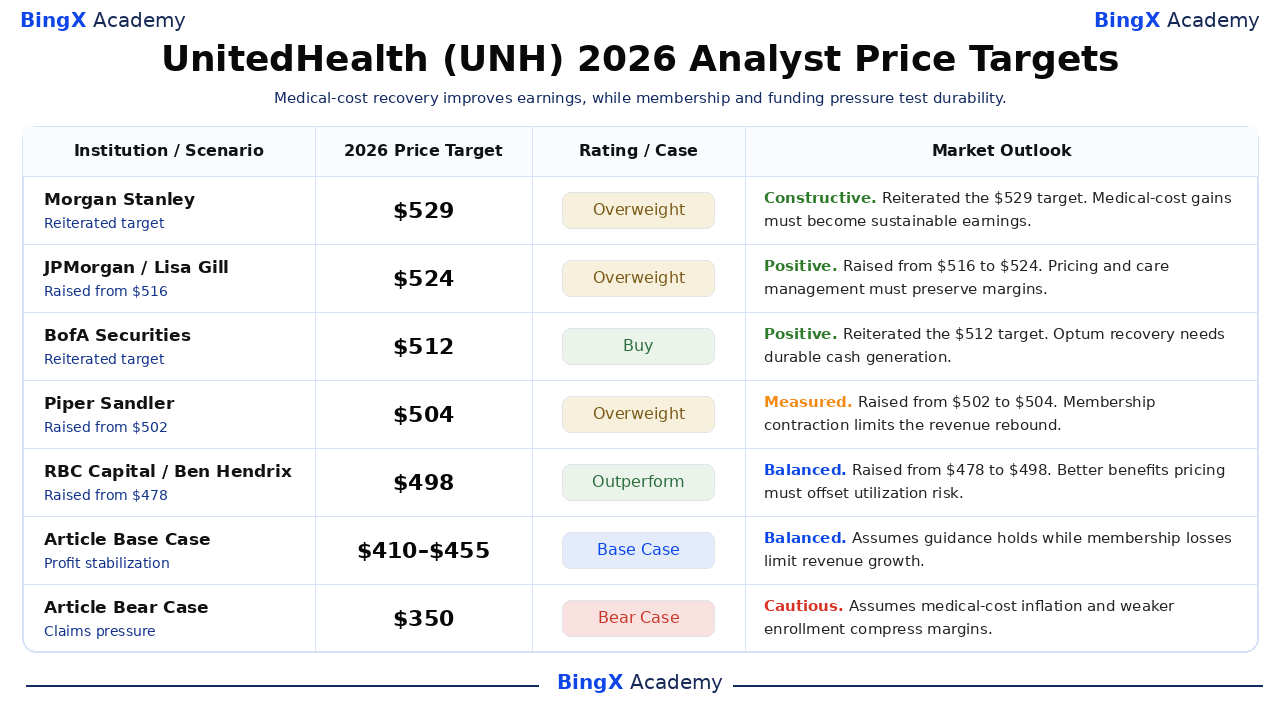
Target Wall Street mencerminkan perbedaan keyakinan dalam pemulihan biaya medis UnitedHealth dan kemampuannya untuk mempertahankan keuntungan Optum. Tindakan bertanggal yang dipilih berkisar dari $498 hingga $529, umumnya mewakili cakrawala dua belas bulan yang melampaui 2026. Kasus bull $530, kasus dasar $410 hingga $455, dan kasus bear $350 dalam artikel ini adalah skenario Desember 2026 yang terpisah.
|
Institusi / Skenario |
Target Harga 2026 |
Peringkat / Kasus |
Pandangan Pasar |
|
Morgan Stanley |
$529 |
Overweight |
Konstruktif. 2026-10-14: Menegaskan kembali target $529. Pandangan editorial: Keuntungan biaya medis harus menjadi pendapatan yang berkelanjutan. |
|
JPMorgan |
$524 |
Overweight |
Positif. 2026-10-16: Dinaikkan dari $516 menjadi $524. Pandangan editorial: Penetapan harga dan manajemen perawatan harus mempertahankan margin. |
|
BofA Securities |
$512 |
Beli |
Positif. 2026-10-14: Menegaskan kembali target $512. Pandangan editorial: Pemulihan Optum membutuhkan generasi arus kas yang tahan lama. |
|
Piper Sandler |
$504 |
Overweight |
Terukur. 2026-10-14: Dinaikkan dari $502 menjadi $504. Pandangan editorial: Kontraksi keanggotaan membatasi pemulihan pendapatan. |
|
RBC Capital |
$498 |
Outperform |
Seimbang. 2026-10-20: Dinaikkan dari $478 menjadi $498. Pandangan editorial: Penetapan harga manfaat yang lebih baik harus mengimbangi risiko pemanfaatan. |
|
Kasus Dasar Artikel |
410–455 |
Kasus Dasar |
Seimbang. Skenario editorial Desember 2026. Mengasumsikan panduan bertahan sementara kehilangan keanggotaan membatasi pertumbuhan pendapatan. |
|
Kasus Bear Artikel |
$350 |
Kasus Bear |
Hati-hati. Skenario editorial Desember 2026. Mengasumsikan inflasi biaya medis dan pendaftaran yang lebih lemah menekan margin. |
Cara Membeli Saham UnitedHealth Group (UNH) di BingX
Beli dan tahan saham UnitedHealth Group melalui BingX Stocks Trading menggunakan USDT atau USDC, tergantung pada daftar dan kelayakan akun. UnitedHealth menawarkan eksposur ke asuransi kesehatan, penyampaian perawatan, layanan farmasi, dan teknologi kesehatan. Pengguna yang memenuhi syarat dapat menentukan ukuran kepemilikan sesuai dengan tujuan investasi mereka tanpa menggunakan leverage atau membayar biaya pendanaan perpetual.
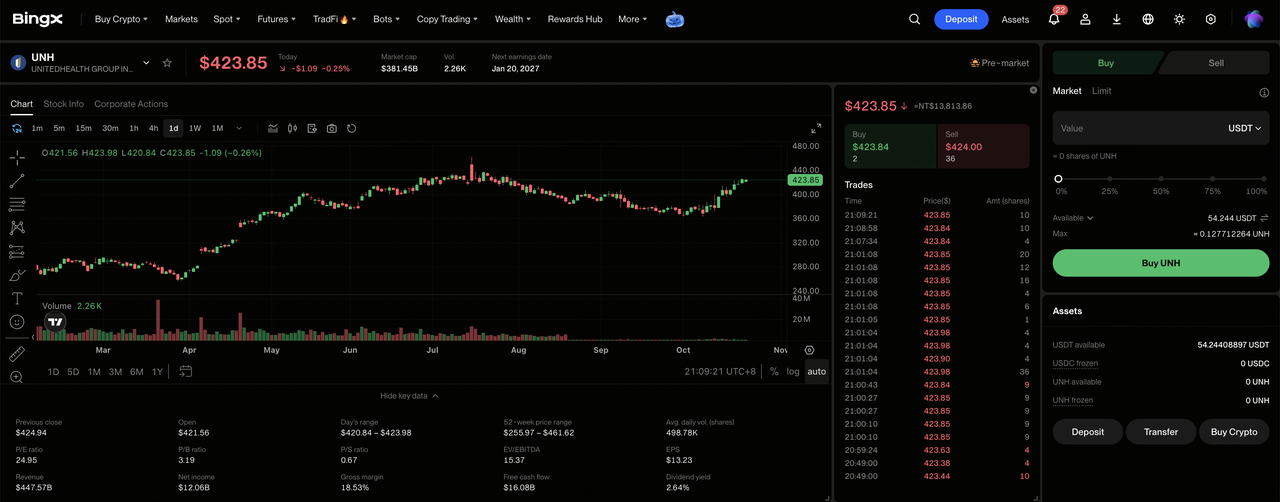
Langkah 1: Akses BingX Stocks Trading. Daftar atau masuk ke BingX, selesaikan verifikasi identitas yang diperlukan, dan navigasikan ke “TradFi > Stocks”. Terima Pengungkapan Risiko Perdagangan Saham jika mengakses produk untuk pertama kalinya.
Langkah 2: Siapkan USDT atau USDC. Pastikan Akun Spot Anda memiliki dana yang cukup untuk pembelian. Transfer USDT atau USDC dari Akun Dana atau Akun Kekayaan Anda jika diperlukan. Tinjau jumlah pesanan minimum saham yang dipilih dan kelayakan fraksional sebelum memilih ukuran investasi.
Langkah 3: Pilih UnitedHealth Group (UNH). Buka pasar Saham, cari UnitedHealth Group (UNH), dan konfirmasikan bahwa saham tersedia untuk akun Anda. Tinjau identitas perusahaan, harga saham saat ini, sesi perdagangan, dan jenis pesanan yang tersedia.
Langkah 4: Beli Saham UnitedHealth Group. Pilih “Beli”, masukkan jumlah investasi atau kuantitas saham yang diperbolehkan, dan pilih pesanan pasar atau pesanan limit yang didukung. Pesanan pasar menggunakan harga yang tersedia selama sesi yang didukung, sementara pesanan limit memerlukan harga yang ditentukan atau lebih baik dan likuiditas yang cukup untuk dieksekusi.
Langkah 5: Tinjau dan Kelola Kepemilikan Anda. Buka “Stocks > Positions” untuk memantau saham UNH dan keuntungan atau kerugian yang belum terealisasi. Gunakan Semua Pesanan untuk meninjau transaksi atau menjual saham saat diperlukan. Penyelesaian T+1 umumnya mempengaruhi kapan hasil penjualan dapat ditarik, bukan kapan saham yang dibeli dapat dijual.
5 Risiko Teratas yang Perlu Diperhatikan oleh Investor UnitedHealth Group pada 2026
Skala asuransi UnitedHealth Group, kemampuan perawatan terpadu, dan operasi farmasi mendukung prospek pendapatannya. Namun, pemanfaatan medis, kehilangan pendaftaran, tekanan pendanaan, dan persyaratan modal dapat menekan profitabilitas dan imbal hasil pemegang saham.
- Pendaftaran yang lebih lemah dapat menekan pendapatan: UnitedHealthcare melayani 48,3 juta konsumen, didukung oleh paket kesehatan pemberi kerja dan pemerintah. Retensi anggota yang lebih rendah atau pendaftaran Medicare Advantage dapat mengurangi pendapatan premi dan margin operasi asuransi dari waktu ke waktu.
- Biaya medis yang meningkat dapat membatasi margin: Rasio perawatan medis Q3 mencapai 88,4% setelah pengembangan cadangan yang menguntungkan. Biaya rawat inap dan obat-obatan spesialisasi yang lebih tinggi dapat melemahkan profitabilitas jika pendapatan premi dan efisiensi perawatan tumbuh lebih lambat.
- Penundaan pembayaran pemerintah dapat membatasi pertumbuhan pendapatan: Margin Medicaid tetap tertekan, tetapi pembaruan pendanaan negara tidak merata di seluruh pasar. Penundaan penyesuaian tarif, penggantian biaya, atau pembaruan kontrak dapat mengurangi visibilitas pendapatan di masa depan.
- Persyaratan modal dapat membatasi imbal hasil pemegang saham: UnitedHealth membeli kembali saham senilai $5 miliar hingga Q3, sementara rasio utang terhadap modalnya mencapai 41,7%. Kewajiban medis yang lebih tinggi atau kebutuhan investasi dapat membatasi pembelian kembali saham di masa depan dan pertumbuhan pendapatan per saham.
- Pendapatan yang lebih lemah dapat menekan penilaian: EPS yang disesuaikan UnitedHealth mencapai $4,69, didukung oleh manajemen klaim yang lebih baik dan pengembangan cadangan yang menguntungkan. Pendaftaran yang lebih lambat, kinerja Optum yang lebih lemah, atau biaya klaim yang meningkat dapat mengurangi pendapatan dan memicu penurunan harga saham.
Pemikiran Akhir: Haruskah Anda Berinvestasi di UnitedHealth Group pada 2026?
Pendapatan operasional kuartalan UnitedHealth Group sebesar $6,6 miliar dan arus kas operasi sebesar $5,1 miliar menunjukkan pemulihan profitabilitas layanan kesehatan dan generasi arus kas. Margin UnitedHealthcare yang lebih baik dan pendapatan Optum Health yang lebih kuat mendukung kemajuan di luar penetapan harga premi, sementara modernisasi menciptakan peluang untuk meningkatkan efisiensi. Mempertahankan pertumbuhan tersebut akan bergantung pada pengendalian pemanfaatan medis dan mempertahankan keanggotaan yang menguntungkan.
Kasus bull $530 mengasumsikan margin asuransi yang berkelanjutan, pemulihan Optum yang berkelanjutan, dan penyampaian panduan pendapatan yang dinaikkan. Kasus dasar $410 hingga $455 mencerminkan operasi yang stabil, sementara kasus bear $350 memperhitungkan klaim yang lebih tinggi dan tekanan keanggotaan. Dengan UNH ditutup pada $416,96 pada 21 Oktober, investor harus memperhatikan apakah peningkatan klaim diterjemahkan menjadi pertumbuhan per saham yang tahan lama.
Pengingat Risiko: Skala asuransi UnitedHealth Group tidak menghilangkan risiko investasi. Biaya medis yang lebih tinggi, kehilangan pendaftaran, atau perubahan pendanaan yang merugikan dapat mengurangi pendapatan dan imbal hasil pemegang saham. Investor harus menilai valuasi, kinerja klaim, dan toleransi risiko mereka sebelum membeli saham UNH.
Bacaan Terkait
- Saham Farmasi Terbaik untuk Dibeli pada 2026: Obat Kanker, Obat Penurun Berat Badan, mRNA, dan Obat-obatan Baru
- Prediksi Harga Merck (MRK) 2026: Bisakah Momentum Pipeline Mendorong Saham MRK Menuju $170?
- Prediksi Harga Moderna (MRNA) 2026: Bisakah Momentum Vaksin Kanker Mendorong Saham MRNA Menuju $180?
- Prediksi Harga Saham Pfizer 2026: Peluang Nilai Imbal Hasil Tinggi atau Jebakan Nilai Struktural?
- Prospek Harga Saham Abbott (ABT) 2026: Bisakah Pertumbuhan Perangkat Medis Mendorong ABT di Atas $130?
