
Oracle (ORCL) menjual teknologi database, infrastruktur cloud dan aplikasi perusahaan. Basis perangkat lunak matangnya masih menyediakan pendapatan berulang dan hubungan pelanggan, karena Oracle Cloud Infrastructure, atau OCI, menjadi lebih penting untuk pertumbuhan jangka panjang. Transisi tersebut memberikan Oracle eksposur langsung terhadap permintaan pelatihan dan inferensi AI, meskipun juga membuat saham sensitif terhadap biaya pusat data, waktu proyek dan konsentrasi pelanggan besar.
Kuartal terbarunya menunjukkan transisi yang semakin cepat. Pendapatan Oracle kuartal pertama FY2027 mencapai $19,35 miliar, naik 30% year over year, dan EPS dilusi non-GAAP mencapai $1,92. Pendapatan OCI melonjak 121% menjadi $7,4 miliar, meskipun pengeluaran modal kuartalan $28,5 miliar dan arus kas bebas negatif $5,40 miliar membuat pendanaan dan pengembalian menjadi pusat perdebatan.
Prediksi saham ORCL untuk 2026 sekarang berpusat pada dua pandangan yang bersaing:
- Kasus konversi cloud AI: backlog $664 miliar dan kapasitas baru dapat mempertahankan pertumbuhan pendapatan dan laba yang cepat.
- Kasus intensitas modal: hutang, dilusi dan arus kas bebas yang lemah dapat membatasi valuasi bahkan ketika OCI berkembang.
Panduan ini menguraikan prediksi saham ORCL, skenario harga 2026, risiko utama dan pandangan analis, berdasarkan rilis laba kuartal pertama FY2027 Oracle tanggal 10 September, pengungkapan kuartalan dan data pasar hingga 10 September, ditambah cara trading futures saham ORCL di BingX TradFi dengan jaminan USDT.
5 Hal Teratas yang Perlu Diketahui Investor Oracle di September 2026
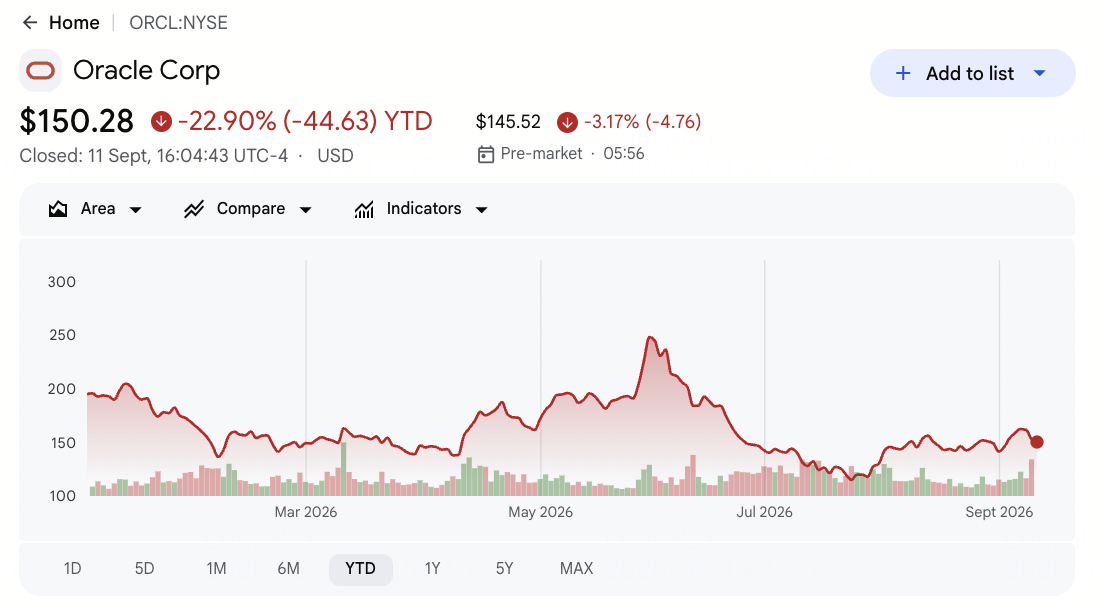
- ORCL ditutup pada $152,94 tanggal 10 September dan turun 21,53% YTD: Saham tetap lebih dari 50% di bawah tertinggi 52 minggu $331,00. Kesenjangan tersebut mencerminkan kekhawatiran seputar pembiayaan, konsentrasi pelanggan dan eksekusi saat Oracle memperluas infrastruktur AI.
- Pendapatan kuartalan mencapai $19,35 miliar, naik 30% year over year: Pendapatan mengalahkan konsensus sekitar $220 juta, sementara EPS yang disesuaikan sebesar $1,92 melampaui perkiraan $1,74. Pertumbuhan OCI sekarang cukup besar untuk secara material mempengaruhi hasil konsolidasi.
- Pendapatan OCI naik 121% menjadi $7,4 miliar: Hasilnya mengalahkan perkiraan sekitar $7,19 miliar karena permintaan pelatihan dan inferensi AI meningkat. Oracle masih perlu menambah kapasitas cukup cepat untuk mengkonversi permintaan menjadi pendapatan.
- Kewajiban kinerja tersisa mencapai $664 miliar: Backlog melebihi ekspektasi sekitar $639,9 miliar, sementara Oracle menandatangani lebih dari $30 miliar kontrak cloud AI baru. Konversi backlog yang lebih kuat dapat meningkatkan visibilitas pendapatan masa depan.
- Pengeluaran modal mencapai $28,5 miliar karena arus kas bebas turun menjadi negatif $5,40 miliar: Cash burn lebih baik dari perkiraan negatif $9,56 miliar, dibantu oleh pembayaran di muka pelanggan. Meski begitu, pengeluaran di atas pendapatan kuartalan membuat kekhawatiran pembiayaan dan return-on-investment tetap fokus.
Apa itu Oracle (ORCL)?
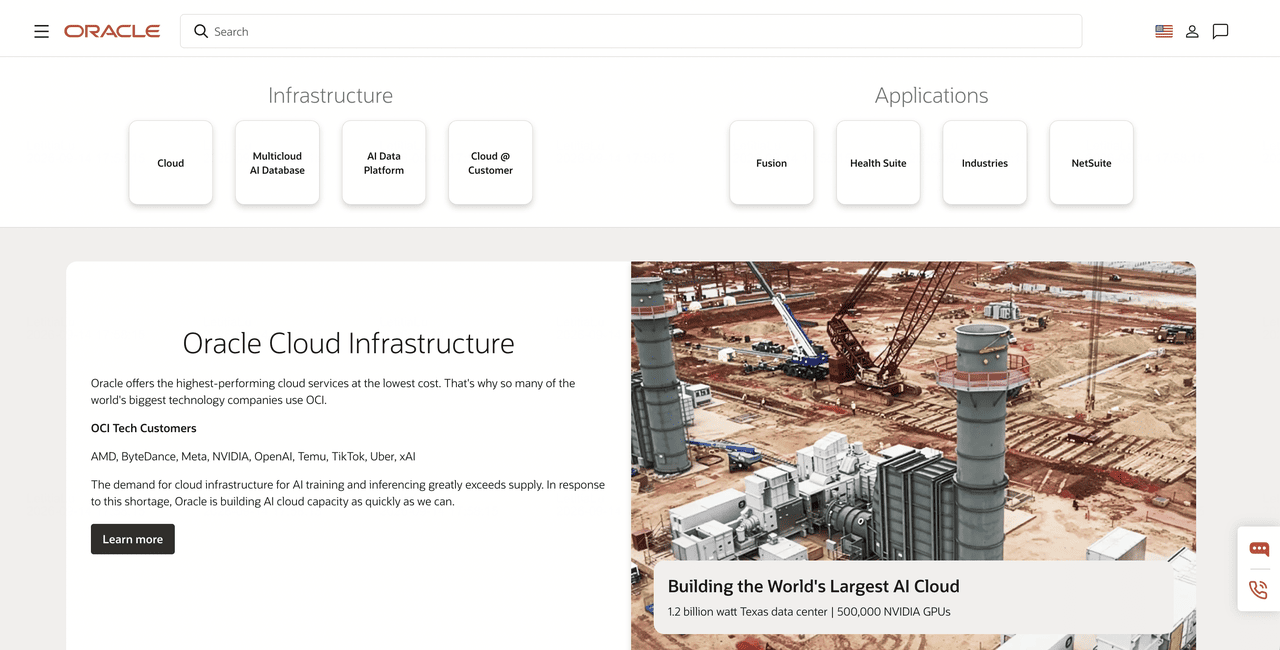
Oracle adalah perusahaan teknologi perusahaan yang dibangun di sekitar database, layanan cloud dan aplikasi bisnis. OCI menyediakan komputasi, penyimpanan, jaringan dan infrastruktur AI yang dipercepat, sementara Oracle AI Database dan Exadata mengelola data perusahaan bernilai tinggi. Fusion menyediakan perangkat lunak cloud untuk keuangan, sumber daya manusia, rantai pasokan dan operasi pelanggan, dengan NetSuite melayani organisasi kecil dan menengah. Pendapatan berasal dari langganan, konsumsi cloud, lisensi perangkat lunak, dukungan dan layanan terkait perangkat keras di lingkungan cloud pribadi, publik dan multi-cloud.
Strategi jangka panjang Oracle menghubungkan infrastruktur AI dengan data dan alur kerja yang sudah digunakan oleh organisasi besar. OpenAI, Meta, NVIDIA, xAI, ByteDance, TikTok dan Uber adalah di antara pelanggan teknologi yang disebutkan di situs Oracle, dan Oracle sedang memperluas kapasitas AI untuk mengatasi permintaan yang masih melebihi pasokan. Jejak database multi-cloud-nya juga mencakup AWS, Microsoft Azure dan Google Cloud, memungkinkan pelanggan menjalankan database Oracle bersama platform cloud lainnya. Fusion, Oracle Health dan aplikasi industri memperluas strategi ini dari infrastruktur ke alur kerja bisnis berulang.
Baca Lebih Lanjut: Saham Pusat Data AI Teratas untuk Dibeli di 2026: Cloud, Server, dan Infrastruktur Komputasi AI
Ikhtisar Laba Oracle (ORCL) Q1 FY2027: Pendapatan, Pertumbuhan OCI dan Perbaikan Cash-Burn
Oracle menyampaikan pendapatan $19,35 miliar versus $19,13 miliar yang diperkirakan, EPS yang disesuaikan $1,92 versus $1,74 yang diperkirakan dan pendapatan OCI $7,4 miliar, naik 121%. Laba bersih GAAP naik 60% menjadi $4,70 miliar, kewajiban kinerja tersisa mencapai $664 miliar dan arus kas bebas negatif $5,40 miliar setelah pengeluaran modal $28,5 miliar. Kuartal ini memperkuat kasus permintaan, meskipun konversi kas tetap menjadi trade-off utama.
Baca Lebih Lanjut: Ikhtisar Laba Oracle (ORCL) Q1 FY2027: Arus Kas Bebas Negatif $5,4 miliar Memicu Penjualan Harga 1,74%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q1 FY2027 |
Konsensus $19,13 miliar |
$19,35 miliar |
Mengalahkan. Sekitar $220 juta di atas konsensus; naik 30% YoY. |
|
EPS dilusi non-GAAP Q1 |
Konsensus $1,74 |
$1,92 |
Mengalahkan. $0,18 di atas konsensus; naik 31% YoY. |
|
Laba bersih GAAP Q1 |
Konsensus $4,10 miliar |
$4,70 miliar |
Mengalahkan. Naik 60% YoY karena skala pendapatan meningkatkan laba. |
|
EPS dilusi GAAP Q1 |
— |
$1,56 |
Membaik. Naik 54% year over year. |
|
Pendapatan cloud |
— |
$11,6 miliar; +62% YoY |
Dipercepat. Cloud mewakili sekitar 60% dari total pendapatan. |
|
Pendapatan OCI |
Konsensus $7,19 miliar |
$7,4 miliar; +121% YoY |
Mengalahkan. Permintaan pelatihan dan inferensi AI lebih dari menggandakan pendapatan IaaS. |
|
Kewajiban kinerja tersisa |
Konsensus $639,9 miliar |
$664 miliar |
Mengalahkan. Lebih dari $30 miliar kontrak cloud AI baru memperluas visibilitas. |
|
Pengeluaran modal Q1 |
— |
$28,5 miliar |
Tinggi. Pengeluaran melebihi pendapatan kuartalan dan menekan arus kas. |
|
Arus kas bebas Q1 |
Konsensus -$9,56 miliar |
-$5,40 miliar |
Lebih baik. Pembayaran di muka pelanggan mengurangi cash burn yang diperkirakan. |
|
Pandangan pertumbuhan pendapatan Q2 |
— |
30%-34% mata uang konstan |
Kuat. Pendapatan cloud diperkirakan tumbuh 64%-70%. |
|
Pandangan pendapatan FY2027 |
Sebelumnya: sekitar $90 miliar |
Minimal $90 miliar |
Ditegaskan kembali. Pengiriman kapasitas tetap menjadi uji konversi utama. |
|
EPS non-GAAP FY2027 |
Sebelumnya: $8,05 |
$8,10 |
Dinaikkan. Pendapatan cloud yang lebih tinggi mengimbangi tekanan pembiayaan dan bauran. |
- Pendapatan $19,35 miliar mengalahkan konsensus sekitar $220 juta: Penjualan naik 30% year over year karena cloud mencapai sekitar 60% dari pendapatan. Pergeseran bauran menunjukkan permintaan AI sedang mengkonversi ke penjualan yang dilaporkan, meskipun beat tetap moderat relatif terhadap backlog Oracle.
- EPS yang disesuaikan $1,92 mengalahkan perkiraan $1,74 sebesar $0,18: Laba yang disesuaikan naik 31%, sementara laba bersih GAAP meningkat 60% menjadi $4,70 miliar. Pertumbuhan laba bersama ekspansi cloud membantu meredakan kekhawatiran bahwa pengeluaran infrastruktur akan langsung melemahkan leverage operasi.
- Pendapatan OCI $7,4 miliar tumbuh 121% dan mengalahkan konsensus: Hasilnya melampaui perkiraan $7,19 miliar karena lebih banyak kapasitas pusat data mendukung beban kerja AI. Mempertahankan pertumbuhan tersebut memerlukan Oracle untuk menghadirkan daya dan kapasitas komputasi online tanpa penundaan besar atau cost overrun.
- RPO $664 miliar melebihi ekspektasi sekitar $24 miliar: Lebih dari $30 miliar kontrak cloud AI baru memperluas backlog. Ekonomi kontrak yang lebih baik dapat mengurangi beban pendanaan karena lebih banyak dari permintaan tersebut terkonversi menjadi pendapatan.
- Arus kas bebas negatif $5,40 miliar setelah capex $28,5 miliar: Defisit tersebut $4,16 miliar lebih baik dari konsensus, dibantu oleh pembayaran di muka pelanggan $11,36 miliar. Tekanan pendanaan telah mereda, meskipun arus kas operasi masih perlu mengejar pembangunan infrastruktur.
Prediksi Harga Saham Oracle 2026: Kasus Bull $260 vs. Kasus Bear $110
Pandangan investasi Oracle bergantung pada seberapa cepat backlog $664 miliarnya menjadi pendapatan dan apakah ekonomi kontrak dapat mendukung pengembalian setelah pembangunan yang sangat intensif modal. Skenario di bawah ini adalah rentang editorial, bukan target Wall Street atau hasil yang dijamin.
Kasus Bull: Pertumbuhan Cloud yang Kuat Mendorong ORCL Menuju $260
Kasus Bull mengasumsikan OCI tetap menjadi mesin pertumbuhan utama Oracle setelah pendapatan naik 121% menjadi $7,4 miliar. Kapasitas baru mengkonversi backlog $664 miliar sesuai jadwal, pelanggan terus membayar di muka untuk deployment dan kontrak AI yang lebih baru memerlukan modal lebih sedikit daripada perjanjian sebelumnya.
Pergerakan menuju $260 akan memerlukan pertumbuhan pendapatan Q2 30% hingga 34%, pertumbuhan cloud mendekati rentang panduan 64% hingga 70% dan perbaikan yang terlihat dari arus kas bebas negatif $5,40 miliar. Peningkatan EPS yang berkelanjutan di atas target FY2027 $8,10 yang baru akan memperkuat kasus tersebut.
Kasus Dasar: Pertumbuhan Cloud Stabil Menjaga ORCL Antara $185 dan $225
Kasus Dasar mengasumsikan OCI tetap kuat karena pertumbuhan normalisasi dari 121%, sementara langganan database dan aplikasi mempertahankan pendapatan berulang. Konversi backlog mendukung minimal $90 miliar pendapatan FY2027, meskipun pengeluaran berat membuat arus kas bebas dan valuasi di bawah puncak sebelumnya.
Dalam skenario ini, ORCL dapat diperdagangkan terutama antara $185 dan $225. Penambahan kapasitas, jadwal proyek yang stabil dan cash burn yang lebih baik dari perkiraan akan mendukung rentang tersebut. Kebutuhan modal yang lebih tinggi tanpa pertumbuhan pendapatan yang sesuai akan membatasi upside.
Kasus Bear: Penundaan Pusat Data Menarik ORCL Menuju $110
Kasus Bear mengasumsikan proyek pusat data terpeleset atau pelanggan besar menunda beban kerja. Oracle kemudian akan menanggung biaya pembiayaan, sewa dan konstruksi sebelum pendapatan cloud yang cukup tiba, menjaga arus kas bebas negatif dan melemahkan kepercayaan pada backlog $664 miliar.
Pergerakan menuju $110 akan menjadi lebih mungkin jika pertumbuhan OCI turun tajam di bawah panduan, pendapatan tahunan melewatkan $90 miliar atau capex naik di luar rencana saat ini. Biaya bunga yang lebih tinggi atau penerbitan saham akan menambah tekanan lebih lanjut pada laba dan valuasi.
Prediksi Harga Saham Oracle untuk 2026 Oleh Analis Wall Street
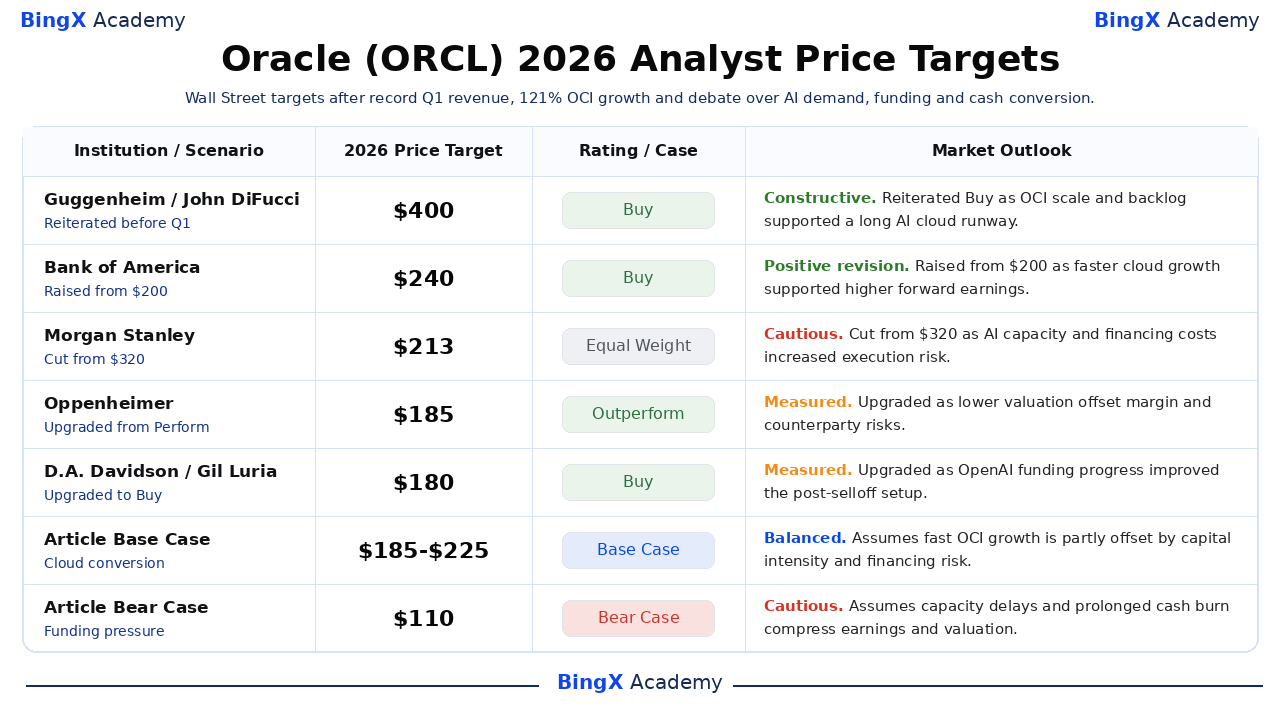
Target Wall Street mencakup $180 hingga $400 di seluruh lima tindakan yang dikutip, mencerminkan ketidaksepakatan tentang apakah pertumbuhan OCI dan backlog $664 miliar dapat mengatasi intensitas modal. Target tersebut mendahului atau segera mendahului hasil Q1, jadi mereka adalah titik referensi daripada prakiraan post-earnings yang tersinkronisasi atau janji harga.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Pandangan Pasar |
|
Guggenheim / John DiFucci |
$400 |
Beli |
Konstruktif. 8 September: ditegaskan kembali karena skala OCI dan backlog mendukung runway cloud AI yang panjang. |
|
Bank of America / Brad Sills |
$240 |
Beli |
Revisi positif. 9 Juni: dinaikkan dari $200 karena pertumbuhan cloud yang lebih cepat mendukung laba masa depan yang lebih tinggi. |
|
Morgan Stanley / Keith Weiss |
$213 |
Equal Weight |
Hati-hati. 23 Januari: dipotong dari $320 karena kapasitas AI dan biaya pembiayaan meningkatkan risiko eksekusi. |
|
Oppenheimer / Brian Schwartz |
$185 |
Outperform |
Terukur. 25 Februari: ditingkatkan dari Perform karena valuasi yang lebih rendah mengimbangi risiko margin dan counterparty. |
|
D.A. Davidson / Gil Luria |
$180 |
Beli |
Terukur. 9 Februari: ditingkatkan ke Beli karena kemajuan pendanaan OpenAI memperbaiki setup post-selloff. |
|
Kasus Dasar Artikel |
$185-$225 |
Kasus Dasar |
Seimbang. Mengasumsikan pertumbuhan OCI yang cepat sebagian diimbangi oleh intensitas modal dan risiko pembiayaan. |
|
Kasus Bear Artikel |
$110 |
Kasus Bear |
Hati-hati. Mengasumsikan penundaan kapasitas dan cash burn yang berkepanjangan menekan laba dan valuasi. |
Cara Trading Saham Oracle (ORCL) di BingX
Trading permintaan cloud AI Oracle, pengiriman kapasitas dan pandangan arus kas menggunakan BingX TradFi dan alat BingX AI. Karena ORCL dapat bereaksi tajam terhadap booking cloud, rencana pengeluaran modal dan pengungkapan pelanggan besar, trader harus menentukan baik katalis maupun batas risiko sebelum memasuki posisi.
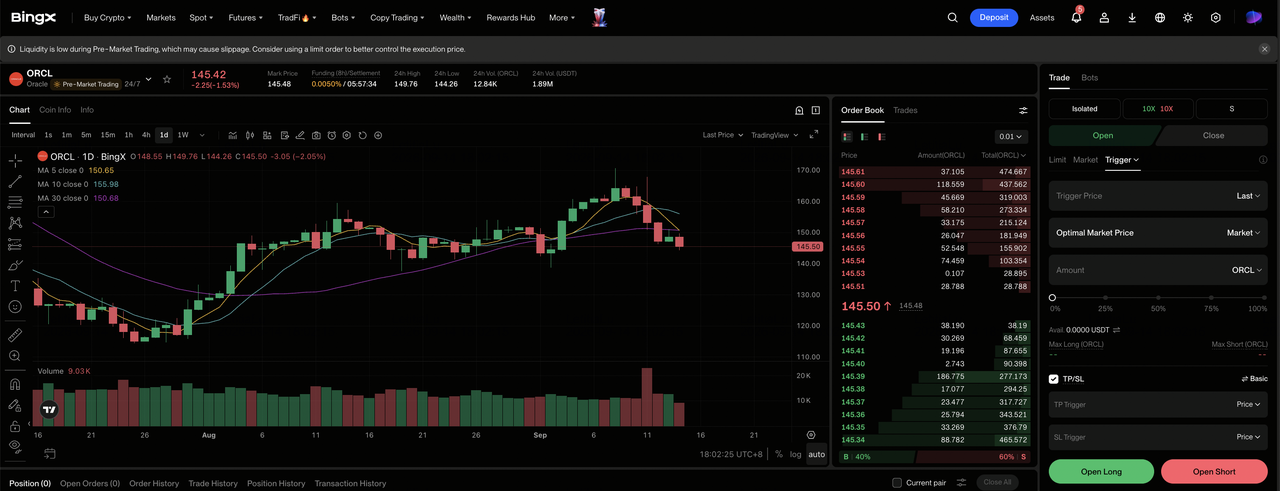
Langkah 1: Akses BingX TradFi. Daftar dan navigasi ke bagian TradFi khusus di dashboard exchange BingX.
Langkah 2: Pilih Oracle (ORCL). Cari dan pilih kontrak futures perpetual ORCL-USDT.
Langkah 3: Pilih arah Anda. Pilih Open Long jika pertumbuhan OCI dan konversi backlog meningkatkan laba dan arus kas. Pilih Open Short jika penundaan kapasitas atau biaya pembiayaan melemahkan pengembalian.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Penurunan YTD 21,53% menunjukkan mengapa leverage konservatif dan sizing posisi yang jelas penting.
Langkah 5: Jalankan protokol risiko yang ketat. Set level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki trade. ORCL dapat bereaksi cepat terhadap panduan cloud, update backlog, rencana capex dan konsentrasi pelanggan.
5 Risiko Teratas yang Harus Diperhatikan Investor Oracle di 2026
Upside Oracle bergantung pada ekspansi kapasitas, permintaan pelanggan, pembiayaan dan ekonomi cloud. Risiko-risiko ini dapat mempengaruhi konversi pendapatan, arus kas bebas dan valuasi.
- Capex yang berat meningkatkan hurdle return: Oracle menghabiskan $28,5 miliar dalam kuartal terhadap pendapatan $19,35 miliar, berkontribusi pada arus kas bebas negatif $5,40 miliar. Utilisasi yang lambat atau harga yang lebih lemah dapat meninggalkan biaya pembiayaan dan depresiasi di depan laba.
- Backlog $664 miliar meningkatkan risiko eksekusi: Kontrak AI besar memberikan visibilitas tetapi juga meningkatkan ketergantungan pada pelanggan besar dan waktu proyek. Deployment yang tertunda dapat mempengaruhi pendapatan, utilisasi dan penerimaan kas di beberapa kuartal.
- Pertumbuhan OCI bergantung pada pusat data yang tiba tepat waktu: Pendapatan OCI tumbuh 121% menjadi $7,4 miliar, tetapi ekspansi memerlukan daya, lahan, peralatan jaringan dan akselerator. Penundaan konstruksi atau kekurangan pasokan dapat memperlambat konversi backlog.
- Pertumbuhan cloud dapat menekan margin perangkat lunak: OCI tumbuh jauh lebih cepat daripada bisnis perangkat lunak tradisional Oracle. Jika infrastruktur margin lebih rendah menjadi bagian yang lebih besar dari pendapatan, penjualan dapat naik dengan cepat sementara margin dan konversi kas membaik lebih lambat.
- Lebih banyak pembiayaan dapat mengurangi upside per saham: Pembangunan Oracle mungkin memerlukan hutang, sewa atau ekuitas tambahan. Beban bunga yang lebih tinggi atau penerbitan saham dapat membatasi pertumbuhan EPS bahkan jika pendapatan cloud tetap kuat.
Pemikiran Akhir: Haruskah Anda Berinvestasi di Oracle di 2026?
Hasil Q1 Oracle memperkuat kasus operasi. Pendapatan tumbuh 30%, pendapatan OCI naik 121%, EPS yang disesuaikan mengalahkan konsensus sebesar $0,18 dan RPO mencapai $664 miliar. Pertanyaan kunci bukan lagi apakah permintaan cloud AI ada. Apakah Oracle dapat mengirimkan kapasitas dan mengubah permintaan terkontrak tersebut menjadi pendapatan yang menguntungkan lebih cepat daripada investasi, bunga dan dilusi mengonsumsi keuntungan.
Kasus Dasar $185-$225 menawarkan kerangka paling seimbang karena mengakui baik konversi cloud yang cepat maupun arus kas bebas negatif $5,40 miliar. Investor konservatif harus memantau pertumbuhan OCI, capex kuartalan, pembayaran di muka pelanggan, penambahan RPO dan kemajuan menuju minimal $90 miliar pendapatan FY2027. Perbaikan di seluruh ukuran tersebut akan mendukung upside, sementara penundaan proyek atau cash burn yang diperbaharui akan memperkuat Kasus Bear.
Pengingat Risiko: Skenario ini adalah estimasi penelitian kondisional, bukan nasihat investasi atau pengembalian yang dijamin. Saham dan kontrak berleveraj dapat kehilangan nilai, dan posisi berleveraj dapat dilikuidasi.
Bacaan Terkait
- Saham Pusat Data AI Teratas untuk Dibeli di 2026: Cloud, Server, dan Infrastruktur Komputasi AI
- Saham Komputasi AI dan GPU Teratas untuk Dibeli di 2026: Pergeseran ke Inferensi dan Silikon Kustom
- Saham Semikonduktor AI Teratas untuk Dibeli di 2026: Panduan Lengkap Chip AI dan Rantai Pasokan
- 10 Saham Infrastruktur AI Teratas untuk Dibeli di 2026: Pemimpin Manufaktur dan Desain Chip
- Saham Hyperscaler AI Teratas untuk Ditonton di 2026: Perlombaan Infrastruktur Cloud $700 Miliar
- Saham Infrastruktur Cloud AI Teratas untuk Dibeli di 2026 di Tengah Capex Hyperscaler dan Boom Neocloud
