Morgan Stanley (MS) menyediakan layanan perbankan investasi, perdagangan sekuritas, manajemen kekayaan, dan layanan investasi kepada perusahaan, institusi, dan investor individu. Franchise kekayaannya menghasilkan biaya manajemen aset yang berulang, sementara strategi Integrated Firm menghubungkan pembiayaan perusahaan dengan hubungan investasi di tempat kerja dan pribadi. Retensi aset klien, aktivitas perdagangan, dan disiplin pengeluaran menentukan apakah skala tersebut diterjemahkan ke dalam pendapatan yang lebih kuat dan imbal hasil per saham.
Kuartal terbaru menunjukkan rekor pendapatan kekayaan sementara perdagangan pendapatan tetap melemah. Pendapatan Morgan Stanley Q3 2026 naik 12% menjadi $20,34 miliar, dengan pendapatan ekuitas naik 41%. EPS dilusi mencapai $3,03, sementara biaya operasional meningkat sekitar 12% menjadi $13,71 miliar. Tantangan berikutnya adalah apakah rekor arus masuk aset dapat menghasilkan biaya berulang dan mempertahankan profitabilitas seiring perubahan aktivitas perdagangan.
Proyeksi saham MS untuk 2026 kini berpusat pada dua pandangan yang bersaing:
- Kasus pertumbuhan kekayaan berulang: Rekor arus masuk aset dan hubungan konsultasi dapat memperluas pendapatan biaya jika aset klien tetap diinvestasikan dan pengeluaran teknologi meningkatkan efisiensi operasional.
- Kasus tekanan pasar dan biaya: Perdagangan yang lebih lemah dan nilai aset yang menurun dapat membatasi pendapatan jika biaya kompensasi dan teknologi tetap tinggi di seluruh perusahaan.
Panduan ini menguraikan proyeksi saham MS, skenario harga 2026, risiko utama, dan pandangan analis, berdasarkan rilis pendapatan Q3 Morgan Stanley pada 14 Oktober, presentasi keuangan resmi, dan data pasar hingga 21 Oktober, serta cara membeli saham MS di BingX TradFi dengan USDT atau USDC.
5 Hal Teratas yang Perlu Diketahui Investor Morgan Stanley pada Oktober 2026
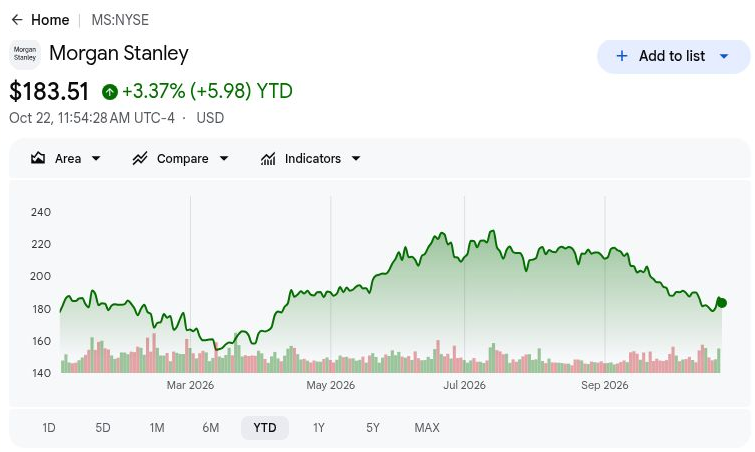
- MS ditutup pada $187,01 pada 21 Oktober, naik 5,34% YTD: Saham tetap berada di bawah puncaknya pada Juli, membuat skenario bull $230 bergantung pada pendapatan berulang yang lebih kuat. Pemulihan yang berkelanjutan membutuhkan arus kekayaan untuk menghasilkan pendapatan biaya daripada mengandalkan kuartal perdagangan ekuitas yang luar biasa kuat lainnya.
- Pendapatan Q3 meningkat menjadi $20,34 miliar dari $18,22 miliar setahun sebelumnya: Penjualan menurun dari $21,35 miliar pada Q2, menunjukkan moderasi berurutan. Namun, ekuitas dan kekayaan berkontribusi pada pertumbuhan tahunan, sehingga penting untuk membedakan biaya klien berulang dari aktivitas pasar yang sensitif terhadap transaksi.
- Aset kekayaan berbasis biaya mencapai $3,155 triliun seiring bertambahnya arus masuk klien: Saldo per 30 September dan arus masuk berbasis biaya kuartalan sebesar $80,5 miliar memberikan bukti permintaan pelanggan. Retensi aset, kinerja pasar, dan biaya layanan akan menentukan seberapa besar skala tersebut diterjemahkan ke dalam pendapatan.
- Mandat pembiayaan AI Broadcom memberikan peluang pertumbuhan tambahan: Morgan Stanley bertindak sebagai penasihat utama dan agen penempatan bersama dalam transaksi yang dipimpin Apollo yang diumumkan pada Juni. Mandat pembiayaan di masa depan dan biaya yang diakui akan menentukan apakah hubungan tersebut berkembang menjadi pertumbuhan komersial yang berkelanjutan.
- Rasio modal CET1 sebesar 14,9% mendukung investasi dan distribusi kepada pemegang saham: Morgan Stanley membeli kembali saham biasa senilai $1,54 miliar dan mengumumkan dividen kuartalan sebesar $1,15. Ini memberikan dukungan untuk imbal hasil per saham, meskipun mempertahankan ruang modal dan meningkatkan profitabilitas akan sangat penting untuk nilai pemegang saham jangka panjang.
Apa Itu Morgan Stanley (MS)?
Morgan Stanley adalah bank investasi global dan perusahaan layanan keuangan yang melayani perusahaan, pemerintah, institusi, dan investor individu. Sekuritas Institusional menyediakan layanan konsultasi merger, penjaminan sekuritas, perdagangan, dan pembiayaan, sementara Manajemen Kekayaan melayani klien melalui penasihat keuangan, program di tempat kerja, dan investasi mandiri. Manajemen Investasi memperoleh biaya dari pengawasan aset klien institusional dan individu di berbagai strategi investasi. Pendapatan bergantung pada aktivitas pasar keuangan, transaksi klien, pendapatan bunga, dan aset yang dikelola, sehingga diversifikasi pendapatan dan efisiensi modal penting bagi profitabilitas.
Strategi pertumbuhan Morgan Stanley berfokus pada menghubungkan pembiayaan institusional, hubungan di tempat kerja, dan manajemen kekayaan melalui model Integrated Firm-nya. Pada Juni 2026, perusahaan bekerja sama dengan Apollo, Blackstone, dan bank-bank terkemuka pada platform AI XPV Broadcom, bertindak sebagai penasihat utama dan agen penempatan bersama untuk transaksi pembiayaan awal senilai $35 miliar. Perusahaan juga memperluas hubungan klien melalui saluran yang dipimpin penasihat, termasuk mandat pensiun perusahaan baru dalam arus berbasis biaya Q3. Dengan total aset klien Wealth dan Investment Management mencapai $10,5 triliun, inisiatif-inisiatif ini bertujuan untuk memperkuat biaya berulang dan meningkatkan imbal hasil pemegang saham.
Baca Selengkapnya: Saham Layanan Keuangan dan Fintech Teratas untuk Dibeli pada 2026 di Tengah Pergeseran Agentic AI dan Stablecoin Rails
Ikhtisar Pendapatan Q3 2026 Morgan Stanley (MS): Kekuatan Ekuitas Mendongkrak EPS Meski Biaya Meningkat
Morgan Stanley melaporkan pendapatan bersih Q3 2026 sebesar $20,34 miliar, naik 12% secara tahunan tetapi turun 5% secara berurutan, didorong oleh perdagangan ekuitas dan rekor pendapatan kekayaan. Biaya operasional meningkat sekitar 12% menjadi $13,71 miliar, sementara EPS dilusi naik 8% menjadi $3,03, mencerminkan pendapatan yang lebih kuat disertai biaya kompensasi dan teknologi. Dengan $232,4 miliar aset kekayaan baru bersih dan rasio CET1 14,9%, pendapatan masa depan bergantung pada konversi biaya berulang, keterlibatan klien yang berkelanjutan, dan disiplin pengeluaran.
Baca Selengkapnya: Ikhtisar Pendapatan Q3 2026 Morgan Stanley (MS): Kelemahan Pendapatan Tetap dan Kekhawatiran Pendapatan Kekayaan Mendorong Penjualan 2,75%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan bersih |
$18,224M Q3 2025 |
$20,338M |
Meningkat. Naik 12% YoY. |
|
EPS Dilusi |
$2,80 Q3 2025 |
$3,03 |
Meningkat. Naik 8% YoY. |
|
Pendapatan ekuitas |
$4,116M Q3 2025 |
$5,799M |
Meningkat. Naik 41% YoY. |
|
Pendapatan pendapatan tetap |
$2,169M Q3 2025 |
$2,011M |
Lebih rendah. Turun 7% YoY. |
|
Pendapatan kekayaan |
$8,234M Q3 2025 |
$9,065M |
Meningkat. Naik 10% YoY. |
|
Aset baru bersih kekayaan |
$81,0M Q3 2025 |
$232,4M |
Meningkat. Hampir tiga kali lipat sebelumnya. |
|
Biaya operasional |
$12,196M Q3 2025 |
$13,712M |
Lebih tinggi. Naik sekitar 12% YoY. |
|
ROTCE |
23,5% Q3 2025 |
22,60% |
Lebih rendah. Turun 0,9 poin persentase. |
- Pendapatan bersih Q3 meningkat 12% menjadi $20,34 miliar. Pendapatan turun 5% secara berurutan meskipun terjadi pertumbuhan tahunan, mencerminkan aktivitas yang melambat setelah kuartal kedua. Permintaan klien yang berkelanjutan dan ekspansi manajemen kekayaan akan penting untuk mempertahankan momentum pendapatan.
- Pendapatan ekuitas naik 41% menjadi $5,80 miliar. Keterlibatan klien yang luas dan kekuatan di pasar internasional mendorong kinerja. Aktivitas institusional yang berkelanjutan dan permintaan pembiayaan dapat mendukung pendapatan, meskipun kondisi pasar dan biaya eksekusi memengaruhi profitabilitas.
- EPS dilusi naik 8% menjadi $3,03 meski biaya lebih tinggi. Biaya operasional meningkat 12% menjadi $13,71 miliar, sementara provisi kredit mencapai $148 juta. Ekuitas dan kekayaan yang lebih kuat mendukung profitabilitas, tetapi disiplin pengeluaran akan penting seiring normalnya aktivitas pasar.
- Aset kekayaan berbasis biaya mencapai $3,155 triliun. Arus masuk berbasis biaya kuartalan berjumlah $80,5 miliar, mendukung $5,54 miliar pendapatan manajemen aset di seluruh franchise kekayaan. Memperluas aset penghasil biaya memperkuat pendapatan berulang dan mengurangi ketergantungan pada aktivitas perdagangan dan konsultasi yang sensitif terhadap pasar.
- Pendapatan perbankan investasi naik 2% menjadi $2,16 miliar. Aktivitas konsultasi yang lebih banyak diselesaikan mendukung hasil kuartalan, meskipun pendapatan penjaminan ekuitas turun 19% secara tahunan. Mengisi kembali mandat konsultasi, menyelesaikan transaksi pembiayaan, dan mempertahankan disiplin pengeluaran akan penting untuk pertumbuhan pendapatan masa depan.
Prospek Investasi Morgan Stanley (MS) 2026: Kasus Bull $230 vs. Kasus Bear $165
Prospek Morgan Stanley 2026 bergantung pada apakah rekor arus masuk kekayaan dapat menjadi biaya yang tahan lama sementara franchise ekuitasnya mempertahankan permintaan klien. Pengumpulan aset yang kuat menunjukkan kemajuan, sementara perdagangan pendapatan tetap yang lebih lemah dan biaya teknologi yang meningkat menjadikan leverage operasional sebagai pusat penilaian. Skenario editorial berikut mencerminkan bagaimana retensi aset, aktivitas pasar, dan pengeluaran dapat membentuk hasil hingga Desember 2026.
Kasus Bull: Arus Masuk Kekayaan dan Pertumbuhan Ekuitas Mendorong MS Menuju $230
Mengubah aset kekayaan baru menjadi biaya konsultasi yang berkelanjutan akan memperluas pendapatan sementara perdagangan ekuitas yang tangguh menambah pendapatan operasional. Arus berbasis biaya Q3 mencapai $80,5 miliar dan pendapatan ekuitas meningkat 41%, menunjukkan kedua sumber permintaan. Jika aset yang dipertahankan tumbuh lebih cepat dari biaya layanan, Morgan Stanley dapat meningkatkan profitabilitas tanpa sepenuhnya bergantung pada lonjakan transaksi lainnya.
Skenario $230 akan mendapat dukungan jika arus masuk berbasis biaya kuartalan tetap mendekati atau di atas $80,5 miliar dan margin pra-pajak kekayaan meluas melampaui 30,4%. Pendapatan yang tumbuh lebih cepat dari pengeluaran akan memperkuat uji editorial ini; ambang batas ini bukan panduan perusahaan.
Kasus Dasar: Biaya Kekayaan yang Stabil Menjaga MS di Antara $195 dan $215
Biaya kekayaan berulang dapat menstabilkan pendapatan sementara perdagangan institusional normalisasi dari paruh pertama yang kuat. Pendapatan kekayaan Q3 mencapai $9,07 miliar dan margin pra-pajaknya adalah 30,4%, memberikan kontribusi substansial di luar perdagangan sekuritas. Kasus dasar mengasumsikan hubungan ini tetap produktif, memungkinkan pertumbuhan laba moderat sementara pengeluaran teknologi dan aktivitas transaksi yang tidak merata membatasi leverage operasional.
Kisaran $195 hingga $215 akan sesuai dengan arus berbasis biaya yang positif, margin kekayaan yang stabil, dan permintaan konsultasi yang tangguh. Retensi klien yang lebih kuat akan mendukung batas atas, sementara tingkat pasar yang lebih lemah dapat mengurangi aset penghasil biaya cukup untuk membatasi kenaikan penilaian lebih lanjut.
Kasus Bear: Pasar yang Lemah dan Biaya yang Meningkat Menarik MS Menuju $165
Penurunan nilai aset dan permintaan perdagangan yang lebih lemah akan mengurangi pendapatan sementara pengeluaran kompensasi dan teknologi menyerap lebih banyak pendapatan yang tersisa. Pendapatan pendapatan tetap Q3 turun 7% dan pendapatan Manajemen Investasi turun 12%, menunjukkan kondisi yang tidak merata di balik pertumbuhan utama. Jika aktivitas ekuitas juga melambat, biaya kekayaan berulang mungkin memberikan perlindungan yang tidak memadai terhadap basis pengeluaran yang lebih luas.
Skenario $165 akan menjadi lebih mungkin jika perdagangan ekuitas melemah bersamaan dengan arus kekayaan yang lebih lambat atau nilai aset yang lebih rendah. Biaya layanan dan teknologi yang tinggi kemudian akan membatasi fleksibilitas margin, menyisakan lebih sedikit dukungan pendapatan untuk pembelian kembali dan penilaian harga saham yang lebih tinggi.
Proyeksi Harga Saham MS untuk 2026 oleh Analis Wall Street
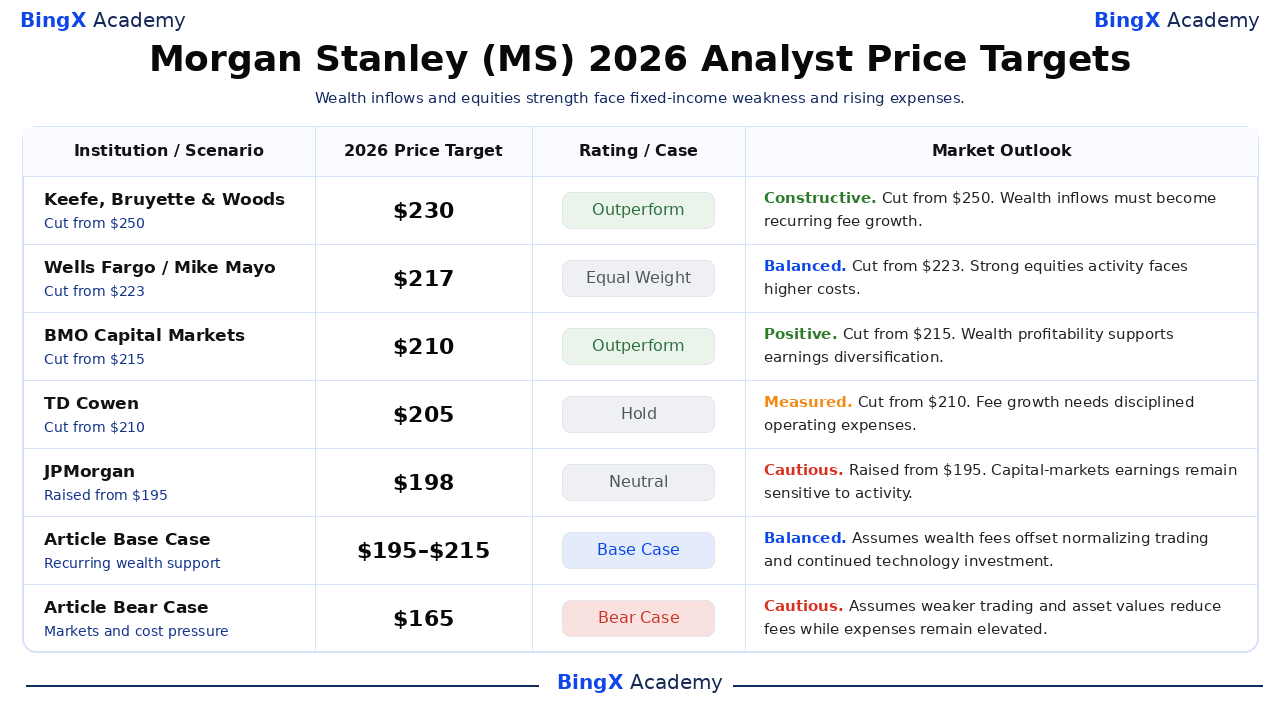
Target berikut adalah titik referensi pihak ketiga yang bertanggal untuk saham Morgan Stanley, umumnya menggunakan cakrawala dua belas bulan yang melampaui 2026. Ini bukan harga yang dijamin atau identik dengan skenario Desember dalam artikel ini. Pengurangan target terbaru menunjukkan bahwa pandangan bisnis yang konstruktif dapat berdampingan dengan asumsi pendapatan dan penilaian yang lebih terbatas.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Prospek Pasar |
|
Keefe, Bruyette & Woods |
$230 |
Outperform |
Konstruktif. 2026-10-15: Memangkas target dari $250; mempertahankan Outperform. Pandangan editorial: Arus masuk kekayaan harus menjadi pertumbuhan biaya berulang. |
|
Wells Fargo |
$217 |
Equal Weight |
Seimbang. 2026-10-15: Memangkas target dari $223; mempertahankan Equal Weight. Pandangan editorial: Aktivitas ekuitas yang kuat menghadapi biaya yang lebih tinggi. |
|
BMO Capital Markets |
$210 |
Outperform |
Positif. 2026-10-19: Memangkas target dari $215; mempertahankan Outperform. Pandangan editorial: Profitabilitas kekayaan mendukung diversifikasi pendapatan. |
|
TD Cowen |
$205 |
Hold |
Terukur. 2026-10-15: Memangkas target dari $210; mempertahankan Hold. Pandangan editorial: Pertumbuhan biaya membutuhkan biaya operasional yang disiplin. |
|
JPMorgan |
$198 |
Neutral |
Berhati-hati. 2026-10-16: Menaikkan target dari $195; mempertahankan Neutral. Pandangan editorial: Pendapatan pasar modal tetap sensitif terhadap aktivitas. |
|
Kasus Dasar Artikel |
195–215 |
Kasus Dasar |
Seimbang. Skenario editorial Desember 2026. Mengasumsikan biaya kekayaan berulang mengimbangi perdagangan yang normalisasi dan pengeluaran. |
|
Kasus Bear Artikel |
$165 |
Kasus Bear |
Berhati-hati. Skenario editorial Desember 2026. Mengasumsikan pasar yang lebih lemah dan biaya yang lebih tinggi mengurangi pendapatan. |
Cara Membeli Saham Morgan Stanley (MS) di BingX
Beli dan tahan saham Morgan Stanley melalui BingX Stocks Trading menggunakan USDT atau USDC, tergantung pada daftar dan kelayakan akun. Morgan Stanley menawarkan eksposur ke perbankan investasi, perdagangan institusional, manajemen kekayaan, dan layanan investasi. Pengguna yang memenuhi syarat dapat menentukan ukuran kepemilikan sesuai dengan tujuan investasi mereka tanpa menggunakan leverage atau membayar biaya pendanaan perpetual.
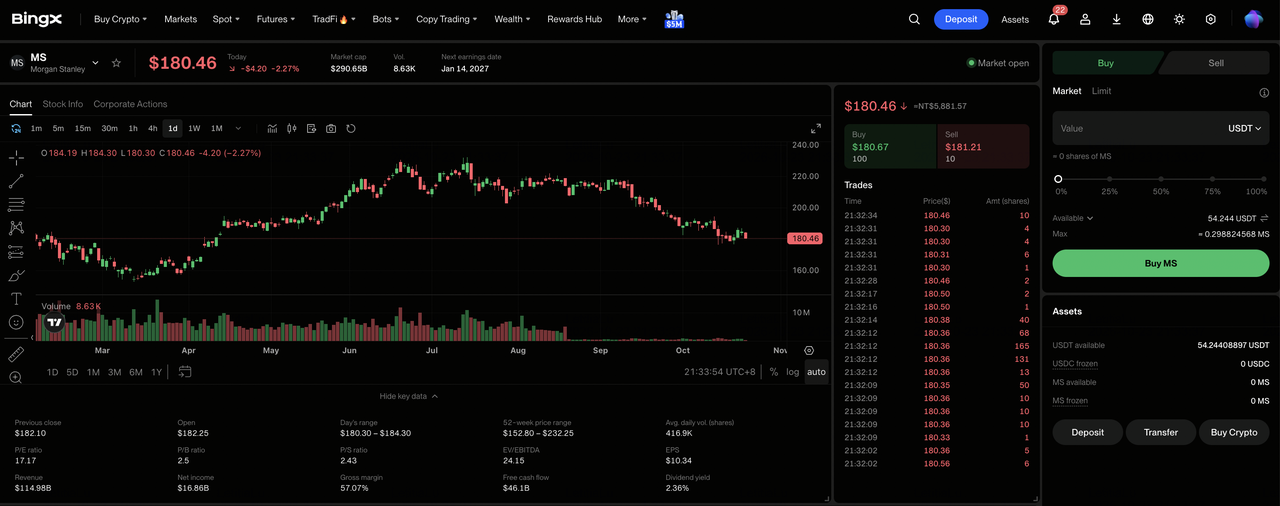
Langkah 1: Akses BingX Stocks Trading. Daftar atau masuk ke BingX, selesaikan verifikasi identitas yang diperlukan, dan navigasikan ke "TradFi > Stocks". Terima Pengungkapan Risiko Perdagangan Saham jika mengakses produk untuk pertama kalinya.
Langkah 2: Siapkan USDT atau USDC. Pastikan Akun Spot Anda memiliki dana yang cukup untuk pembelian. Transfer USDT atau USDC dari Akun Dana atau Akun Kekayaan jika diperlukan. Tinjau jumlah pesanan minimum saham yang dipilih dan kelayakan fraksional sebelum memilih ukuran investasi.
Langkah 3: Pilih Morgan Stanley (MS). Buka pasar Stocks, cari Morgan Stanley (MS), dan konfirmasi bahwa saham tersedia untuk akun Anda. Tinjau identitas perusahaan, harga saham saat ini, sesi perdagangan, dan jenis pesanan yang tersedia.
Langkah 4: Beli Saham Morgan Stanley. Pilih "Buy", masukkan jumlah investasi atau kuantitas saham yang diizinkan, dan pilih pesanan pasar atau pesanan limit yang didukung. Pesanan pasar menggunakan harga yang tersedia selama sesi yang didukung, sementara pesanan limit memerlukan harga yang ditentukan atau lebih baik dan likuiditas yang cukup untuk dieksekusi.
Langkah 5: Tinjau dan Kelola Kepemilikan Anda. Buka "Stocks > Positions" untuk memantau saham MS Anda dan keuntungan atau kerugian yang belum direalisasi. Gunakan All Orders untuk meninjau transaksi atau menjual saham saat diperlukan. Penyelesaian T+1 umumnya memengaruhi kapan hasil penjualan dapat ditarik, bukan kapan saham yang dibeli dapat dijual.
5 Risiko Utama yang Perlu Diwaspadai Investor Morgan Stanley pada 2026
Hubungan institusional Morgan Stanley, franchise kekayaan yang berkembang, dan aset klien yang terdiversifikasi mendukung prospek pendapatannya. Namun, volatilitas perdagangan, biaya operasional, aktivitas perbankan investasi, dan penurunan pasar aset dapat menekan profitabilitas dan imbal hasil pemegang saham.
- Aktivitas perdagangan yang lebih lemah dapat menekan pendapatan: Pendapatan ekuitas Q3 mencapai $5,80 miliar, didukung oleh keterlibatan klien institusional yang luas. Volume perdagangan atau saldo pembiayaan yang lebih rendah dapat mengurangi pendapatan dan imbal hasil ekuitas.
- Biaya operasional yang meningkat dapat membatasi margin: Biaya operasional Q3 meningkat sekitar 12% menjadi $13,71 miliar. Biaya kompensasi dan teknologi yang lebih tinggi dapat melemahkan profitabilitas jika pendapatan perdagangan dan biaya manajemen tumbuh lebih lambat.
- Penundaan perbankan investasi dapat membatasi pertumbuhan biaya: Pendapatan perbankan Q3 mencapai $2,16 miliar, tetapi penjaminan ekuitas turun 19%. Penundaan merger, aktivitas penjaminan, atau penyelesaian transaksi dapat mengurangi visibilitas pendapatan masa depan.
- Persyaratan modal dapat membatasi imbal hasil pemegang saham: Morgan Stanley membeli kembali saham senilai $1,54 miliar selama Q3, dengan CET1 di 14,9%. Provisi kredit yang lebih tinggi atau kebutuhan modal regulasi dapat membatasi pembelian kembali di masa depan dan pertumbuhan pendapatan per saham.
- Imbal hasil yang lebih lemah dapat menekan penilaian: Imbal hasil ekuitas umum berwujud Q3 Morgan Stanley mencapai 22,6%, didukung oleh aktivitas ekuitas yang kuat. Perdagangan yang lebih lambat, kinerja investasi yang lebih lemah, atau biaya layanan yang meningkat dapat mengurangi imbal hasil dan memicu penurunan harga saham.
Pemikiran Akhir: Haruskah Anda Berinvestasi di Morgan Stanley pada 2026?
Pendapatan kekayaan kuartalan Morgan Stanley sebesar $9,07 miliar dan $3,155 triliun aset berbasis biaya menyoroti skala franchise pendapatan berulangnya. Perdagangan ekuitas yang kuat dan hubungan konsultasi yang berkembang memberikan pendapatan tambahan, sementara pembelian kembali saham menciptakan peluang untuk meningkatkan imbal hasil per saham. Mempertahankan pertumbuhan tersebut akan bergantung pada retensi aset klien dan pengendalian biaya kompensasi dan teknologi.
Kasus bull $230 mengasumsikan arus kekayaan yang berkelanjutan, perdagangan ekuitas yang tangguh, dan leverage operasional yang meningkat. Kasus dasar $195 hingga $215 mencerminkan biaya yang stabil, sementara kasus bear $165 memperhitungkan pasar yang lebih lemah dan pengeluaran yang meningkat. Dengan MS ditutup pada $187,01 pada 21 Oktober, investor harus memperhatikan apakah pengumpulan aset diterjemahkan ke dalam pendapatan per saham yang tahan lama.
Pengingat Risiko: Franchise kekayaan Morgan Stanley tidak menghilangkan risiko investasi. Aktivitas perdagangan yang lebih lemah, penurunan nilai aset klien, atau peningkatan biaya operasional dapat mengurangi pendapatan dan imbal hasil pemegang saham. Investor harus menilai penilaian, kekuatan modal, dan toleransi risiko mereka sebelum membeli saham MS.
Bacaan Terkait
- Saham Layanan Keuangan dan Fintech Teratas untuk Dibeli pada 2026 di Tengah Pergeseran Agentic AI dan Stablecoin Rails
- Prediksi Harga Broadcom (AVGO) 2026: Bisakah Pertumbuhan Pendapatan AI Mendorong AVGO Menuju $600?
- Prediksi Harga Goldman Sachs (GS) 2026: Bisakah Rekor Pendapatan Ekuitas Mendorong GS Menuju $1.150?
- Prediksi Harga JPMorgan Chase (JPM) 2026: Bisakah Pendapatan Bunga yang Meningkat Mendorong JPM Menuju $425?
- Prediksi Harga BlackRock (BLK) 2026: Bisakah Permintaan ETF yang Kuat Mendorong BLK Menuju $1.400?
- Prediksi Harga Wells Fargo (WFC) 2026: Bisakah Pendapatan Bunga yang Meningkat Mendorong WFC Menuju $105?
