
-
JPMorgan Chase (JPM) menyediakan perbankan konsumen, pembiayaan korporat, pembayaran, perdagangan, dan manajemen investasi untuk rumah tangga, perusahaan, dan institusi. Waralaba depositonya mendanai mesin pinjaman yang sudah mapan, sementara ekspansi aset nasabah dan pembiayaan industri menciptakan peluang biaya tambahan. Harga deposito, kualitas kredit, dan biaya operasional menentukan apakah aktivitas yang lebih luas tersebut dapat diterjemahkan menjadi pendapatan yang berkelanjutan dan imbal hasil yang menarik atas modal yang diinvestasikan.
Kuartal terakhir menunjukkan pendapatan perbankan yang lebih kuat sementara biaya tumbuh lebih cepat dari pendapatan. Pendapatan JPMorgan Chase Q3 2026 naik 8% menjadi $50,172 miliar, dengan pendapatan bunga bersih meningkat 13%. EPS dilusian mencapai $5,57, sementara biaya naik 12% menjadi $27,295 miliar. Ujian Q4 adalah apakah pertumbuhan saldo yang berkelanjutan dapat mendukung pendapatan bunga tanpa semakin mengikis efisiensi operasional dan fleksibilitas modal.
Proyeksi saham JPM untuk 2026 kini berpusat pada dua pandangan yang bersaing:
- Kasus pertumbuhan berbasis deposito: Saldo nasabah yang lebih tinggi dan biaya manajemen berulang mempertahankan pendapatan, sementara pertumbuhan biaya yang lebih lambat melindungi imbal hasil seiring berkembangnya peluang pembiayaan korporat baru.
- Kasus tekanan biaya dan modal: Perdagangan yang lebih lemah, provisi kredit tambahan, dan ekspansi neraca menyerap pendapatan, menyisakan modal yang lebih sedikit untuk pembelian kembali saham dan membatasi potensi kenaikan valuasi.
Panduan ini menguraikan proyeksi saham JPM, skenario harga 2026, risiko utama, dan pandangan analis, berdasarkan rilis pendapatan JPMorgan Chase pada 13 Oktober, presentasi keuangan, dan data pasar 21 Oktober, ditambah cara membeli saham JPM di BingX TradFi dengan USDT atau USDC.
5 Hal Terpenting yang Perlu Diketahui Investor JPMorgan Chase pada Oktober 2026
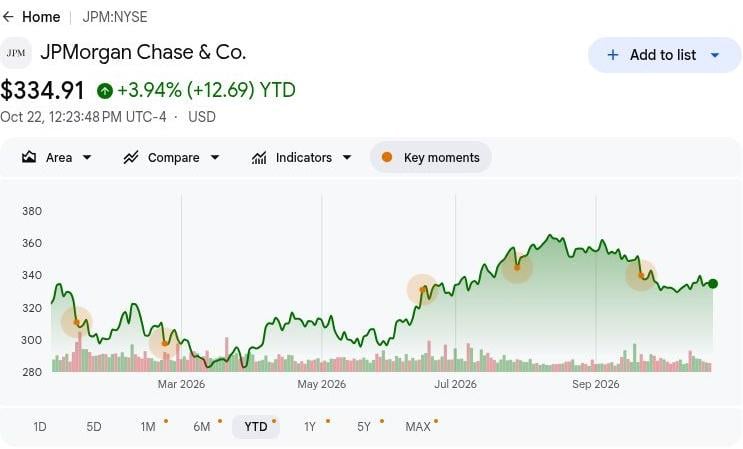
- JPM ditutup pada $335,19 pada 21 Oktober: Saham tetap berada di bawah skenario bull $425, membuat potensi kenaikan lebih lanjut bergantung pada pendapatan yang lebih kuat dan imbal hasil modal. Pertumbuhan berkelanjutan akan membutuhkan pinjaman yang menguntungkan dan pendapatan perbankan berulang di luar kinerja perdagangan yang kuat.
- Pendapatan Q3 meningkat 8% menjadi $50,172 miliar. Pendapatan naik dari $46,427 miliar setahun sebelumnya tetapi turun dari $57,347 miliar pada Q2. Pendapatan bunga berbasis deposito mendukung pertumbuhan tahunan, sementara aktivitas perdagangan dan investasi berkontribusi pada fluktuasi kuartalan.
- Aset yang dikelola mencapai $5,2 triliun: Arus masuk bersih aset nasabah berjumlah $263 miliar, mencerminkan permintaan manajemen kekayaan dan investasi yang kuat. Arus masuk yang berkelanjutan, retensi nasabah, dan biaya manajemen berulang dapat mendukung pertumbuhan pendapatan yang lebih stabil.
- Michigan LIFT menciptakan peluang pembiayaan korporat baru: JPMorgan bermitra dengan Ford, Michigan, dan organisasi lain untuk meluncurkan inisiatif pembiayaan pemasok pada September. Aktivitas pinjaman yang sukses dan partisipasi pemasok yang lebih luas dapat memperluas pendapatan perbankan komersial.
- Rasio CET1 sebesar 13,9% mendukung pinjaman dan stabilitas keuangan: JPMorgan memiliki $304 miliar modal CET1 dan melaporkan $664 juta dalam pembelian kembali saham bersih. Cadangan modal yang kuat mendukung ekspansi bisnis, sementara pinjaman yang disiplin dan distribusi kepada pemegang saham tetap penting untuk imbal hasil jangka panjang.
Apa Itu JPMorgan Chase (JPM)?
JPMorgan Chase adalah perusahaan layanan keuangan global yang melayani konsumen, usaha kecil, korporasi, pemerintah, dan investor institusional. Divisi Consumer & Community Banking-nya menyediakan deposito, kartu, hipotek, dan layanan terkait, sementara Commercial & Investment Banking menggabungkan pembiayaan, advisory, pembayaran, dan aktivitas sekuritas. Asset & Wealth Management memperoleh biaya dari pengelolaan investasi nasabah dan juga menyediakan layanan perbankan. Pendapatan berasal dari spread bunga dan biaya layanan atau transaksi, dengan neraca $5,1 triliun yang memberikan skala di seluruh bisnis ini.
Strategi pertumbuhan JPMorgan Chase berfokus pada memperdalam hubungan nasabah, memperluas manajemen investasi, dan membiayai industri-industri penting. Pada September 2026, perusahaan meluncurkan Michigan LIFT bersama Ford, Negara Bagian Michigan, Michigan Central, dan Newlab, dengan aspirasi menyediakan hingga $1 miliar dalam pembiayaan pemasok selama satu dekade. Perusahaan juga memperluas Inisiatif Keamanan dan Ketahanannya, melaporkan $5 miliar dalam investasi ekuitas dan lebih dari $230 miliar yang dibiayai atau difasilitasi hingga 19 Oktober. Dengan aset yang dikelola Q3 mencapai $5,2 triliun, inisiatif-inisiatif ini bertujuan untuk memperkuat pendapatan biaya dan imbal hasil modal jangka panjang.
Baca Selengkapnya: Saham Layanan Keuangan dan Fintech Terbaik untuk Dibeli pada 2026 di Tengah Pergeseran AI Agentik dan Rel Stablecoin
Tinjauan Pendapatan JPMorgan Chase (JPM) Q3 2026: Pendapatan Bunga Kuat Mendorong EPS Meskipun Biaya Meningkat
JPMorgan Chase melaporkan pendapatan bersih Q3 2026 sebesar $50,172 miliar, naik 8% dari tahun ke tahun, sementara pendapatan terkelola mencapai $50,907 miliar seiring deposito dan pinjaman yang terus berkembang. EPS dilusian naik 10% menjadi $5,57, sementara biaya meningkat 12% menjadi $27,295 miliar dan kerugian sekuritas investasi bersih mengurangi EPS sebesar $0,18. Dengan pendapatan bunga bersih mencapai $27,1 miliar dan imbal hasil atas ekuitas biasa berwujud sebesar 20%, mempertahankan pendapatan akan bergantung pada ekonomi deposito, biaya berulang, dan efisiensi operasional.
Baca Selengkapnya: Tinjauan Pendapatan JPMorgan Chase (JPM) Q3 2026: Miss EPS $5,57 Memicu Penurunan Harga 0,86%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan bersih yang dilaporkan |
$46,427M Q3 2025 |
$50,172M |
Meningkat. Naik 8% YoY. |
|
Pendapatan bersih terkelola |
$47,120M Q3 2025 |
$50,907M |
Meningkat. Naik 8% YoY. |
|
EPS dilusian |
$5,07 Q3 2025 |
$5,57 |
Lebih tinggi. Naik 10% YoY. |
|
Pendapatan bunga bersih |
~$24,0M Q3 2025 |
$27,1M |
Berkembang. Naik 13% YoY. |
|
Beban non-bunga |
$24,281M Q3 2025 |
$27,295M |
Lebih tinggi. Naik 12% YoY. |
|
Provisi kerugian kredit |
$3,403M Q3 2025 |
$2,743M |
Lebih rendah. $660 juta di bawah tahun sebelumnya. |
|
Imbal hasil atas ekuitas berwujud |
20% Q3 2025 |
20% |
Stabil. Tidak berubah YoY. |
|
Rasio CET1 standar |
14,8% Q3 2025 |
13,90% |
Lebih rendah. Turun 0,9 poin persentase. |
- Pendapatan Q3 yang dilaporkan meningkat 8% menjadi $50,172 miliar. Pendapatan turun 13% secara berurutan meskipun ada pertumbuhan tahunan, mencerminkan perubahan dalam pasar dan aktivitas investasi. Pertumbuhan deposito yang berkelanjutan dan biaya nasabah berulang akan penting untuk mempertahankan momentum pendapatan.
- Pendapatan pasar naik 15% menjadi $10,3 miliar. Pertumbuhan Pasar Ekuitas sebesar 49% dan aktivitas nasabah yang lebih kuat mendorong kinerja. Permintaan institusional yang berkelanjutan dan aktivitas pembiayaan dapat mendukung pendapatan, meskipun kondisi perdagangan dan biaya modal memengaruhi profitabilitas.
- EPS dilusian naik 10% menjadi $5,57 meskipun biaya lebih tinggi. Biaya operasional meningkat 12% menjadi $27,295 miliar, sementara provisi kerugian kredit mencapai $2,743 miliar. Pendapatan perbankan yang lebih kuat mendukung profitabilitas, tetapi menjaga efisiensi operasional akan penting seiring normalnya pasar.
- Aset yang dikelola mencapai $5,2 triliun. Arus masuk bersih aset nasabah berjumlah $263 miliar, mendukung pertumbuhan aset yang dikelola dan biaya terkait. Memperluas aset penghasil biaya memperkuat pendapatan manajemen berulang dan mengurangi ketergantungan pada aktivitas perdagangan dan advisory yang sensitif terhadap transaksi.
- Panduan pendapatan bunga bersih Q4 menandakan dukungan pinjaman yang berkelanjutan. Manajemen mengindikasikan sekitar $25,5 miliar tidak termasuk Pasar, dengan penyampaian bergantung pada pertumbuhan saldo dan ekonomi deposito. Mempertahankan deposito, menentukan harga pinjaman secara tepat, dan mengendalikan biaya akan penting bagi pertumbuhan pendapatan di masa depan.
Prospek Investasi JPMorgan Chase (JPM) 2026: Bull Case $425 vs. Bear Case $300
Prospek JPMorgan Chase untuk 2026 bergantung pada apakah pertumbuhan saldo yang didanai deposito dapat mempertahankan pendapatan sambil mengonsumsi jumlah modal yang dapat diterima. Pendapatan bunga Q3 dan aset nasabah berkembang, tetapi biaya naik lebih cepat dari pendapatan dan rasio CET1 menurun. Skenario editorial berikut mencerminkan bagaimana ekonomi pinjaman, aktivitas pasar, dan alokasi modal dapat membentuk valuasi hingga Desember 2026.
Bull Case: Pertumbuhan Deposito dan Efisiensi yang Lebih Baik Mendorong JPM Menuju $425
Meningkatkan pertumbuhan pendapatan relatif terhadap biaya akan memberikan JPMorgan jalur langsung menuju imbal hasil yang lebih kuat atas neraca yang telah diperluas. Pendapatan bunga bersih Q3 mencapai $27,1 miliar, naik 13%, sementara overhead terkelola meningkat menjadi 54%. Mempertahankan nasabah deposito pada biaya pendanaan yang menarik akan mendukung keuntungan pinjaman seiring biaya manajemen aset yang memperluas basis pendapatan.
Skenario $425 akan mendapat dukungan jika pendapatan bunga Q4 tidak termasuk Pasar melampaui indikasi $25,5 miliar dan pendapatan tumbuh lebih cepat dari biaya. Imbal hasil di atas ROTCE 20% Q3 akan membantu membenarkan valuasi yang lebih tinggi tanpa mengandalkan pembelian kembali yang lebih cepat.
Base Case: Pertumbuhan Perbankan yang Stabil Menjaga JPM Antara $340 dan $375
Pertumbuhan saldo yang berkelanjutan dapat menjaga pendapatan JPMorgan tetap tangguh meskipun perdagangan dan keuntungan investasi dinormalisasi. Rata-rata pinjaman naik 10% dan deposito meningkat 8% di Q3, mendukung pendapatan bunga berulang di samping biaya manajemen. Hubungan nasabah tersebut dapat mempertahankan profitabilitas yang sehat sementara kompensasi, pengeluaran teknologi, dan peningkatan penggunaan modal mencegah perbaikan yang lebih substansial dalam imbal hasil.
Kisaran $340 hingga $375 akan sesuai dengan pertumbuhan deposito yang berkelanjutan, aktivitas nasabah biasa, dan kualitas kredit yang kira-kira stabil. Pertumbuhan biaya yang lebih lambat akan mendukung batas atas, sementara biaya pendanaan yang lebih tinggi dapat menyerap cukup pertumbuhan pendapatan untuk membatasi kenaikan valuasi lebih lanjut.
Bear Case: Pasar yang Lebih Lemah dan Biaya Kredit yang Lebih Tinggi Menarik JPM Menuju $300
Pasar yang lebih lemah dan ekonomi pinjaman akan mengekspos JPMorgan lebih penuh pada basis biaya operasional yang lebih besar. Pendapatan Pasar Q3 menyumbang $10,3 miliar, sementara biaya non-bunga mencapai $27,295 miliar dan provisi kredit meningkat secara berurutan. Jika perdagangan nasabah melambat sementara peminjam memburuk, biaya berulang mungkin memberikan dukungan yang tidak memadai untuk mempertahankan imbal hasil terkini atas ekuitas biasa berwujud.
Skenario $300 akan menjadi lebih mungkin jika pendapatan Pasar turun bersamaan dengan penambahan cadangan kredit lebih lanjut. Pertumbuhan deposito dan biaya manajemen kemudian harus berkontribusi lebih banyak hanya untuk menstabilkan pendapatan, menyisakan lebih sedikit dukungan untuk distribusi dan valuasi premium.
Proyeksi Harga Saham JPM untuk 2026 oleh Analis Wall Street
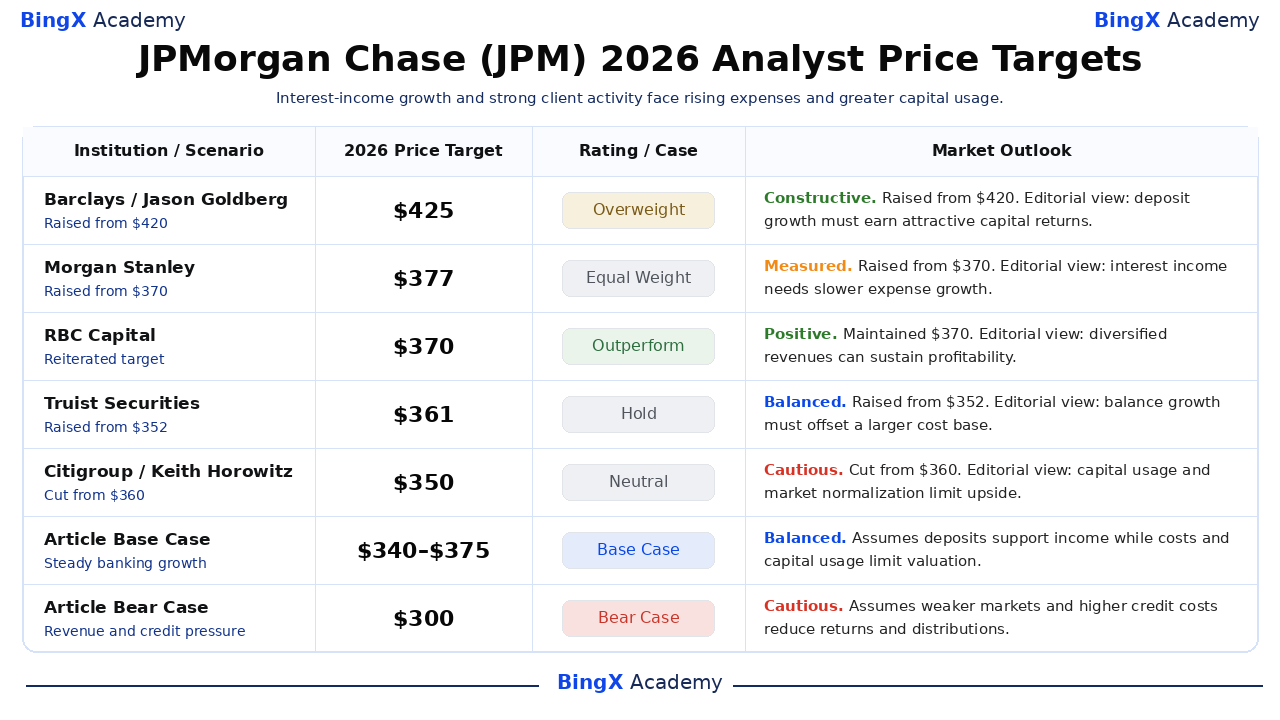
Target pihak ketiga bernama dan bertanggal ini mengacu pada saham JPM yang terdaftar di NYSE dan umumnya mencakup horizon sekitar 12 bulan yang melampaui Desember 2026. Rentang $350 hingga $425 mencerminkan asumsi yang berbeda tentang pendapatan perbankan, biaya, dan imbal hasil modal. Interpretasi prospek bersifat editorial; dua baris terakhir adalah skenario 2026 terpisah dari artikel ini.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Prospek Pasar |
|
Barclays |
$425 |
Overweight |
Konstruktif. 2026-10-14: Dinaikkan dari $420; dipertahankan Overweight. Pandangan editorial: pertumbuhan deposito harus menghasilkan imbal hasil di atas biaya modal tambahan. |
|
Morgan Stanley |
$377 |
Equal Weight |
Terukur. 2026-10-14: Dinaikkan dari $370; dipertahankan Equal Weight. Pandangan editorial: pendapatan bunga yang kuat perlu pertumbuhan biaya yang lebih moderat. |
|
RBC Capital |
$370 |
Outperform |
Positif. 2026-10-14: Dipertahankan $370 dan Outperform ditegaskan kembali. Pandangan editorial: perbankan yang terdiversifikasi dan manajemen aset dapat mempertahankan profitabilitas. |
|
Truist Securities |
$361 |
Hold |
Seimbang. 2026-10-14: Dinaikkan dari $352; dipertahankan Hold. Pandangan editorial: pertumbuhan deposito dan pinjaman harus mengimbangi basis biaya operasional yang lebih besar. |
|
Citigroup |
$350 |
Neutral |
Berhati-hati. 2026-10-15: Dipangkas dari $360; dipertahankan Neutral. Pandangan editorial: penggunaan modal dan normalisasi pasar dapat membatasi potensi kenaikan valuasi. |
|
Base Case Artikel |
340–375 |
Base Case |
Seimbang. Mengasumsikan pertumbuhan deposito mempertahankan pendapatan sementara biaya dan penggunaan modal membatasi valuasi Desember 2026. |
|
Bear Case Artikel |
$300 |
Bear Case |
Berhati-hati. Mengasumsikan pendapatan Pasar yang lebih lemah dan biaya kredit yang lebih tinggi mengurangi pendapatan dan distribusi kepada pemegang saham. |
Cara Membeli Saham JPMorgan Chase (JPM) di BingX
Beli dan tahan saham JPMorgan Chase melalui BingX Stocks Trading menggunakan USDT atau USDC, tergantung pada listing dan kelayakan akun. JPMorgan menawarkan eksposur ke perbankan konsumen, pembiayaan korporat, pasar, dan manajemen investasi. Pengguna yang memenuhi syarat dapat mengatur kepemilikan sesuai tujuan investasi mereka tanpa menggunakan leverage atau membayar biaya pendanaan perpetual.
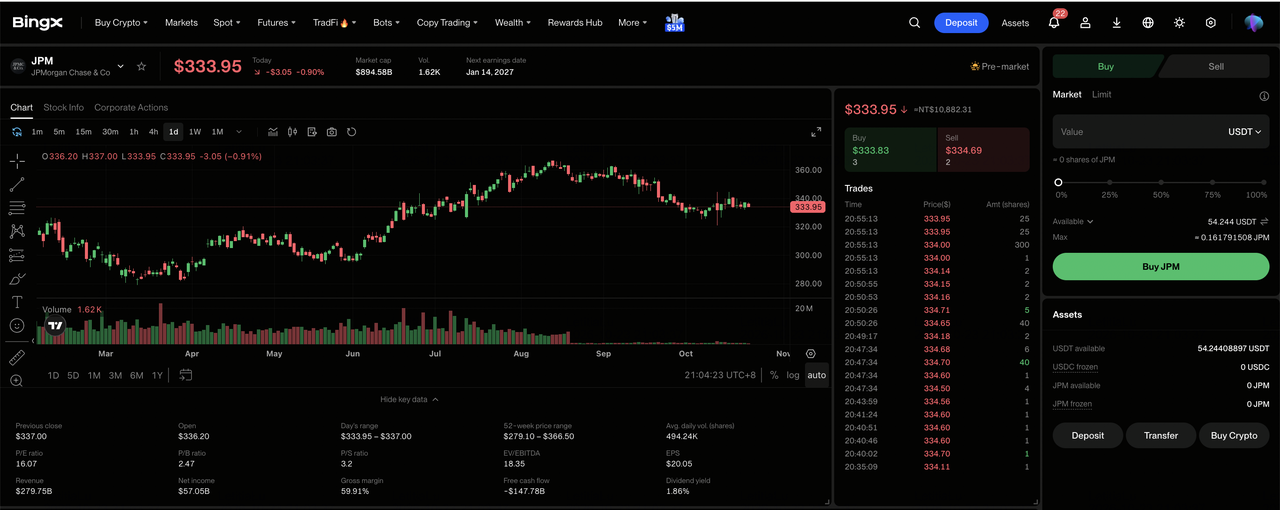
Langkah 1: Akses BingX Stocks Trading. Daftar atau masuk ke BingX, selesaikan verifikasi identitas yang diperlukan, dan navigasikan ke "TradFi > Stocks". Terima Pengungkapan Risiko Perdagangan Saham jika mengakses produk untuk pertama kalinya.
Langkah 2: Siapkan USDT atau USDC. Pastikan Akun Spot Anda memiliki dana yang cukup untuk pembelian. Transfer USDT atau USDC dari Akun Dana atau Akun Kekayaan Anda jika diperlukan. Tinjau jumlah order minimum saham yang dipilih dan kelayakan fraksional sebelum memilih ukuran investasi.
Langkah 3: Pilih JPMorgan Chase (JPM). Buka pasar Stocks, cari JPMorgan Chase (JPM), dan konfirmasi bahwa saham tersedia untuk akun Anda. Tinjau identitas perusahaan, harga saham saat ini, sesi perdagangan, dan jenis order yang tersedia.
Langkah 4: Beli Saham JPMorgan Chase. Pilih "Beli", masukkan jumlah investasi atau kuantitas saham yang diizinkan, dan pilih order market atau limit yang didukung. Order market menggunakan harga yang tersedia selama sesi yang didukung, sementara order limit memerlukan harga yang ditentukan atau lebih baik dan likuiditas yang cukup untuk dieksekusi.
Langkah 5: Tinjau dan Kelola Kepemilikan Anda. Buka "Stocks > Positions" untuk memantau saham JPM Anda dan keuntungan atau kerugian yang belum direalisasi. Gunakan All Orders untuk meninjau transaksi atau menjual saham saat diperlukan. Penyelesaian T+1 umumnya memengaruhi kapan hasil penjualan dapat ditarik, bukan kapan saham yang dibeli dapat dijual.
5 Risiko Utama yang Perlu Diperhatikan Investor JPMorgan Chase pada 2026
Waralaba deposito besar JPMorgan Chase, biaya manajemen berulang, dan bisnis perbankan yang terdiversifikasi mendukung prospek pendapatannya. Namun, aktivitas pasar, biaya operasional, kualitas kredit, dan persyaratan modal dapat menekan profitabilitas dan imbal hasil pemegang saham.
- Aktivitas nasabah yang lebih lemah dapat menekan pendapatan: Pendapatan Pasar Q3 mencapai $10,3 miliar, didukung oleh perdagangan ekuitas dan permintaan pembiayaan yang kuat. Volume perdagangan yang lebih rendah atau saldo pembiayaan yang lebih rendah dapat mengurangi pendapatan dan imbal hasil atas ekuitas biasa berwujud.
- Meningkatnya biaya operasional dapat membatasi margin: Biaya non-bunga Q3 meningkat 12% menjadi $27,295 miliar. Biaya kompensasi dan teknologi yang lebih tinggi dapat melemahkan profitabilitas jika pendapatan pinjaman dan biaya manajemen tumbuh lebih lambat.
- Penundaan pembiayaan korporat dapat membatasi pertumbuhan pendapatan: JPMorgan mengindikasikan sekitar $25,5 miliar dalam pendapatan bunga Q4 tidak termasuk Pasar, memerlukan pertumbuhan saldo yang berkelanjutan. Penundaan permintaan pinjaman atau keputusan pembiayaan nasabah dapat mengurangi visibilitas pendapatan di masa depan.
- Persyaratan modal dapat membatasi imbal hasil pemegang saham: JPMorgan membeli kembali $664 juta bersih selama Q3, sementara pembiayaan nasabah membutuhkan modal yang substansial. Provisi kredit yang lebih tinggi atau persyaratan neraca dapat membatasi pembelian kembali di masa depan dan pertumbuhan pendapatan per saham yang berkelanjutan.
- Imbal hasil yang lebih lemah dapat menekan valuasi: Imbal hasil atas ekuitas biasa berwujud Q3 JPMorgan mencapai 20%, didukung oleh pendapatan perbankan berbasis deposito. Pinjaman yang lebih lambat, aktivitas pasar yang lebih lemah, atau meningkatnya biaya kredit dapat mengurangi imbal hasil dan memicu penurunan harga saham.
Pemikiran Akhir: Haruskah Anda Berinvestasi di JPMorgan Chase pada 2026?
$27,1 miliar pendapatan bunga kuartalan JPMorgan Chase dan $5,2 triliun aset yang dikelola menunjukkan skala waralaba perbankan dan investasi berulangnya. Pinjaman konsumen, pembiayaan korporat, dan biaya manajemen aset mendukung pendapatan di luar perdagangan, sementara Michigan LIFT menciptakan peluang untuk mengembangkan hubungan nasabah baru. Mempertahankan pertumbuhan tersebut akan bergantung pada pengendalian biaya dan mendapatkan imbal hasil yang menarik atas modal tambahan.
Bull case $425 mengasumsikan pendapatan bunga yang lebih kuat, efisiensi yang lebih baik, dan imbal hasil modal yang berkelanjutan. Base case $340 hingga $375 mencerminkan perbankan yang tangguh, sementara bear case $300 memperhitungkan pasar yang lebih lemah dan biaya kredit yang lebih tinggi. Dengan JPM ditutup pada $335,19 pada 21 Oktober, investor harus memperhatikan apakah pertumbuhan saldo diterjemahkan menjadi pendapatan per saham yang berkelanjutan.
Pengingat Risiko: Waralaba perbankan terdiversifikasi JPMorgan Chase tidak menghilangkan risiko investasi. Kualitas kredit yang lebih lemah, meningkatnya biaya operasional, atau aktivitas perdagangan yang lebih rendah dapat mengurangi pendapatan dan imbal hasil pemegang saham. Investor harus menilai valuasi, imbal hasil atas ekuitas, dan toleransi risiko mereka sebelum membeli saham JPM.
Bacaan Terkait
- Saham Layanan Keuangan dan Fintech Terbaik untuk Dibeli pada 2026 di Tengah Pergeseran AI Agentik dan Rel Stablecoin
- Prediksi Harga Goldman Sachs (GS) 2026: Momentum Kuartal Rekor atau Batas Valuasi di $1.140?
- Prediksi Harga Morgan Stanley (MS) 2026: Dapatkah Pasar Modal yang Kuat Mendorong MS Menuju $270?
- Prediksi Harga BlackRock (BLK) 2026: Dapatkah Permintaan ETF yang Kuat Mendorong BLK Menuju $1.400?
- Prediksi Harga Wells Fargo (WFC) 2026: Dapatkah Pendapatan Bunga yang Meningkat Mendorong WFC Menuju $105?
