

Atlassian (TEAM) menyediakan aplikasi kolaborasi, pengembangan perangkat lunak, dan manajemen layanan bagi bisnis yang menghubungkan tim teknis dengan organisasi yang lebih luas. Jira dan Confluence menyediakan mesin langganan yang mapan, sementara Rovo dan Teamwork Graph memperluas platformnya ke dalam alur kerja berbantuan AI. Pembaruan pelanggan, ekspansi platform berbayar, dan biaya pengiriman cloud menentukan apakah adopsi yang lebih luas tersebut menghasilkan pendapatan dan arus kas yang berkelanjutan.
Kuartal terbaru menunjukkan pertumbuhan cloud yang lebih cepat sementara tahun fiskal berikutnya membawa ekspansi yang dilaporkan lebih lambat. Pendapatan Atlassian Q4 FY2026 naik 28% menjadi $1,766 miliar, dengan penjualan cloud naik 31%. Margin operasi GAAP mencapai 12%, sementara panduan pertumbuhan pendapatan fiskal 2027 adalah 13%. Ujian berikutnya adalah apakah migrasi pelanggan dan adopsi AI dapat mempertahankan pertumbuhan langganan yang menguntungkan.
Prakiraan saham TEAM untuk 2026 kini berpusat pada dua pandangan yang bersaing:
- Kasus ekspansi cloud dan AI: Adopsi Rovo berbayar dan Collections enterprise dapat memperdalam langganan berulang, memungkinkan pertumbuhan cloud mengimbangi transisi Data Center sambil mempertahankan profitabilitas.
- Kasus tekanan migrasi dan margin: Migrasi yang lebih lambat, pembaruan yang lebih lemah, atau biaya pengiriman AI yang lebih tinggi dapat mengikis leverage operasi seiring penurunan pendapatan Data Center dan ekspektasi pasar yang tetap tinggi.
Panduan ini menguraikan prakiraan saham TEAM, skenario harga 2026, risiko utama, dan prospek analis, berdasarkan rilis pendapatan Atlassian tanggal 6 Agustus, pengungkapan kemitraan, dan data pasar hingga 21 Oktober, serta cara membeli saham TEAM di BingX TradFi dengan USDT atau USDC.
5 Hal Teratas yang Perlu Diketahui Investor Atlassian di Oktober 2026
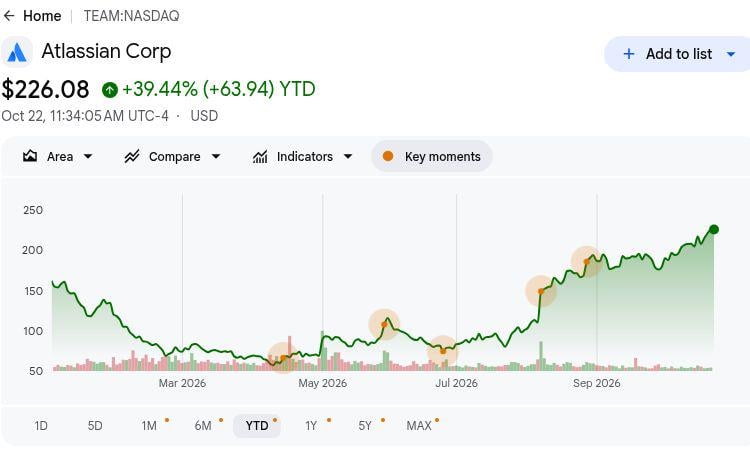
- TEAM ditutup pada $225,51 pada 21 Oktober, naik 39,08% YTD: Saham telah mengalami kenaikan signifikan tahun ini, menjadikan skenario bull $280 bergantung pada adopsi cloud yang lebih kuat dan profitabilitas. Kenaikan yang berkelanjutan akan membutuhkan fitur AI untuk menghasilkan pendapatan langganan tambahan dan mendukung pertumbuhan pendapatan jangka panjang.
- Pendapatan Q4 meningkat 28% menjadi $1,766 miliar. Pendapatan cloud mencapai $1,213 miliar, mencerminkan permintaan enterprise yang kuat dan migrasi pelanggan yang berkelanjutan. Ekspansi cloud yang berkelanjutan akan menjadi penting seiring Data Center waktu pendapatan mempengaruhi pertumbuhan secara keseluruhan.
- ARR langganan mencapai $6,606 miliar seiring meluasnya permintaan enterprise: Kewajiban kinerja yang tersisa berjumlah $4,817 miliar, memberikan visibilitas ke pendapatan masa depan. Pembaruan pelanggan, migrasi cloud, dan efisiensi operasi akan menentukan seberapa efektif komitmen ini diterjemahkan menjadi pendapatan dan arus kas.
- Rovo dan kemitraan OpenAI yang diperluas menciptakan peluang pertumbuhan AI baru: Pengumuman Atlassian pada 6 Oktober memperkuat integrasi kemampuan AI di seluruh platform kolaborasi enterprisenya. Adopsi Rovo yang lebih luas dan fitur AI berbayar dapat mendukung langganan yang lebih besar dan keterlibatan pelanggan yang lebih dalam.
- Arus kas bebas kuartalan mencapai $475 juta: Atlassian memegang $1,240 miliar dalam kas dan menghasilkan $1,319 miliar dalam arus kas bebas sepanjang tahun. Generasi kas yang kuat mendukung pengembangan AI dan ekspansi enterprise, sementara peningkatan profitabilitas langganan akan penting untuk pengembalian pemegang saham jangka panjang.
Apa Itu Atlassian (TEAM)?
Atlassian adalah perusahaan perangkat lunak enterprise yang membantu organisasi merencanakan pekerjaan, membangun perangkat lunak, mengelola pengetahuan, dan menyampaikan layanan internal. Model operasi berbasis cloud-nya menghubungkan tim pengembangan, TI, dan bisnis melalui alur kerja dan informasi bersama. Jira, Confluence, Loom, dan Jira Service Management melayani aplikasi mulai dari pelacakan proyek hingga dukungan karyawan dan kolaborasi asinkron. Perusahaan menghasilkan pendapatan melalui langganan, lisensi Data Center, dan layanan terkait marketplace, dengan lebih dari 350.000 pelanggan yang menggambarkan jangkauan bisnisnya yang luas.
Strategi pertumbuhan Atlassian berfokus pada migrasi cloud, ekspansi platform enterprise, dan kerja tim berbantuan AI. Pada Oktober 2026, perusahaan memperluas kemitraannya dengan OpenAI untuk menghubungkan model frontier dengan Teamwork Graph dan Rovo di seluruh alur kerja enterprise. Perusahaan juga memperluas kemampuan manajemen layanan dan tata kelola melalui Isolated Cloud, kontrol administratif AI, dan fitur kepatuhan khusus industri. Dengan ARR langganan mencapai $6,606 miliar pada 30 Juni, inisiatif-inisiatif ini bertujuan untuk memperkuat pendapatan berulang sambil menerjemahkan basis pelanggan yang besar menjadi langganan yang lebih bernilai dan menguntungkan.
Ikhtisar Pendapatan Atlassian (TEAM) Q4 FY2026: Pertumbuhan Cloud Mendorong Pemulihan EPS Meski Prospek Melambat
Atlassian melaporkan pendapatan Q4 FY2026 sebesar $1,766 miliar, naik 28% year over year, didorong oleh penjualan cloud sebesar $1,213 miliar dan komitmen enterprise yang lebih kuat. Pendapatan operasi GAAP mencapai $211 juta, sementara margin operasi yang disesuaikan naik menjadi 36% dan EPS diluted kembali ke laba $0,55, menyoroti peningkatan leverage operasi. Dengan $4,817 miliar dalam kewajiban kinerja yang tersisa dan prospek pertumbuhan pendapatan fiskal 2027 sebesar 13%, pendapatan masa depan bergantung pada migrasi cloud, ekspansi langganan, dan pengeluaran AI yang disiplin.
Baca Selengkapnya: Ikhtisar Pendapatan Atlassian (TEAM) Q4 FY2026: Pertumbuhan Pendapatan 28% dan Momentum Cloud yang Kuat Mendorong Rally 35,31%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan |
$1,384M Q4 FY2025 |
$1,766M |
Meningkat. Naik 28% YoY. |
|
Pendapatan cloud |
$927,7M Q4 FY2025 |
$1,213M |
Berkembang. Naik 31% YoY. |
|
ARR Langganan |
$5,382M Juni 2025 |
$6,606M |
Berkembang. Naik 23% YoY. |
|
Kewajiban kinerja yang tersisa |
Perbandingan tahun sebelumnya |
$4,817M |
Berkembang. Naik 44% YoY. |
|
Margin operasi GAAP |
−2% Q4 FY2025 |
12% |
Meningkat. Naik 14 poin. |
|
Margin operasi non-GAAP |
24% Q4 FY2025 |
36% |
Meningkat. Naik 12 poin. |
|
EPS diluted GAAP |
−$0,09 Q4 FY2025 |
$0,55 |
Meningkat. Kembali ke laba. |
|
Panduan pendapatan Q1 FY2027 |
Panduan forward baru |
1,705M–1,715M |
Prospek. Kisaran pendapatan kuartal berikutnya. |
- Pendapatan Q4 meningkat 28% menjadi $1,766 miliar. Penjualan cloud mencapai $1,213 miliar, mencerminkan permintaan langganan yang lebih kuat dan aktivitas migrasi di pelanggan enterprise. Adopsi cloud yang berkelanjutan dan ekspansi platform yang lebih luas akan penting untuk mempertahankan momentum pendapatan.
- Pendapatan cloud naik 31% menjadi $1,213 miliar. Permintaan langganan enterprise dan aktivitas migrasi mendorong kinerja di seluruh aplikasi kolaborasi dan manajemen layanan Atlassian. Adopsi cloud yang berkelanjutan dan ekspansi platform berbayar dapat mendukung pendapatan, meskipun pengeluaran infrastruktur dan biaya pengiriman AI mempengaruhi profitabilitas.
- EPS diluted GAAP mencapai $0,55 seiring meningkatnya profitabilitas. Margin operasi meningkat menjadi 12%, sementara margin operasi non-GAAP mencapai 36% dibandingkan dengan 24% tahun lalu. Pendapatan langganan yang lebih kuat mendukung profitabilitas, tetapi efisiensi pengiriman akan penting seiring pergeseran bauran pendapatan lebih jauh ke arah cloud.
- ARR langganan mencapai $6,606 miliar pada 30 Juni. Langganan berulang yang disetahunkan meningkat 23%, mendukung basis komitmen cloud dan Data Center yang lebih luas. Perluasan adopsi enterprise mendukung pendapatan berulang, sementara imbal hasil bergantung pada retensi dan migrasi yang menguntungkan ke platform cloud.
- Panduan pendapatan Q1 FY2027 mencapai 1,705 miliar–1,715 miliar. Prospek mencakup pertumbuhan cloud 28,5%, dengan pengiriman bergantung pada migrasi enterprise dan ekspansi pelanggan. Mengonversi komitmen menjadi langganan, mengendalikan biaya pengiriman, dan mempertahankan pembaruan akan penting untuk pertumbuhan pendapatan di masa depan.
Prospek Investasi Atlassian (TEAM) 2026: Kasus Bull $280 vs. Kasus Bear $180
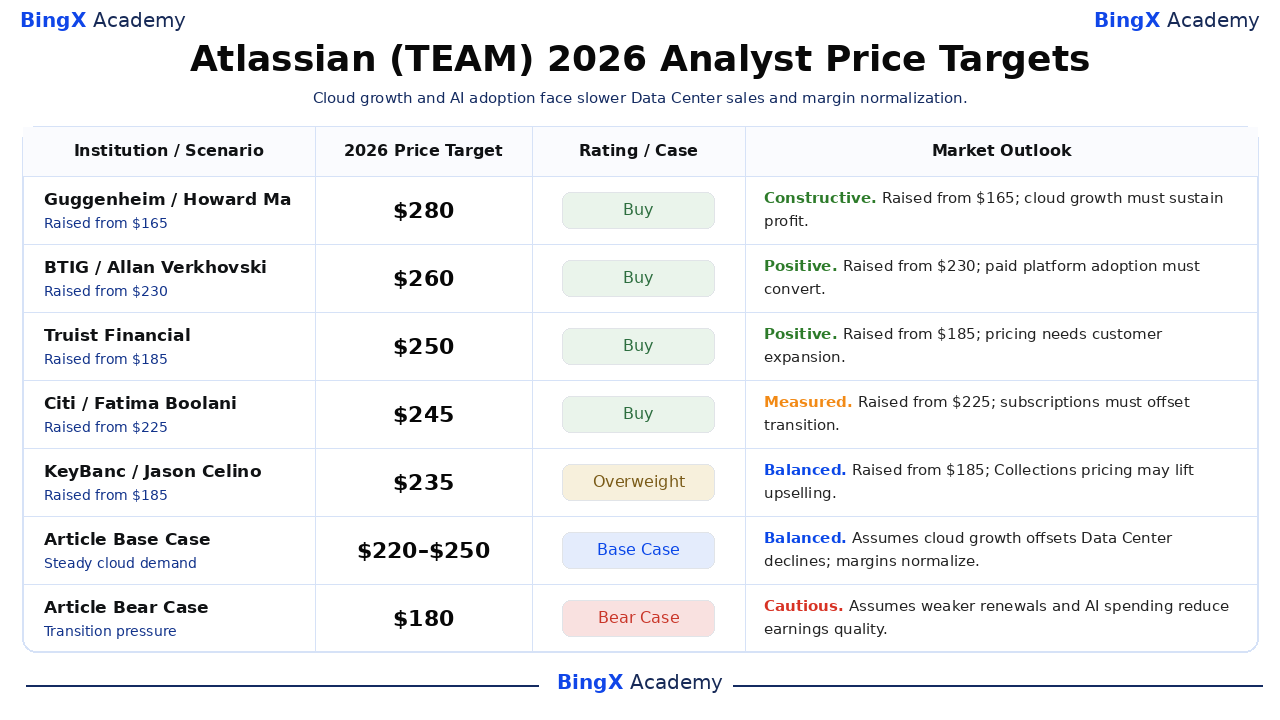
Prospek Atlassian 2026 bergantung pada apakah adopsi cloud yang lebih kuat dapat mempertahankan pendapatan berulang melalui transisi Data Center-nya. Pendapatan cloud Q4 tumbuh 31% dan profitabilitas membaik, sementara panduan fiskal 2027 menunjuk pada pertumbuhan total yang lebih rendah dan margin yang normal. Skenario editorial berikut menguji bagaimana langganan, adopsi Rovo, dan ekonomi pengiriman dapat membentuk imbal hasil hingga akhir tahun.
Kasus Bull: Pertumbuhan Cloud dan Adopsi Rovo Mendorong TEAM Menuju $280
Ekspansi cloud berbayar yang lebih cepat akan meningkatkan laba berulang sementara penerapan AI enterprise membuat platform kolaborasi semakin bernilai bagi pelanggan. Pendapatan cloud Q4 mencapai $1,213 miliar, naik 31%, dan ARR langganan meningkat 23%. Adopsi Collections dan Rovo yang lebih luas dapat memperdalam pengeluaran dalam akun yang ada tanpa hanya mengandalkan pengguna berlisensi tambahan.
Skenario $280 akan mendapat dukungan jika pertumbuhan cloud melampaui prospek 28,5% Q1 dan pendapatan melampaui $1,715 miliar. Mempertahankan margin GAAP positif akan menghubungkan adopsi platform yang lebih luas dengan pendapatan yang lebih kuat daripada sekadar penggunaan yang lebih tinggi.
Kasus Dasar: Langganan Cloud yang Stabil Mempertahankan TEAM Antara $220 dan $250
Langganan cloud berulang dapat menjaga pendapatan operasi tetap positif bahkan ketika penjualan Data Center menurun dan pengeluaran AI menyerap sebagian manfaat pertumbuhan. Atlassian memandu pertumbuhan cloud fiskal 2027 sebesar 25,5% terhadap penurunan Data Center sebesar 17%. Kombinasi tersebut mendukung ekspansi, tetapi total pertumbuhan pendapatan sebesar 13% akan tetap di bawah kecepatan kuartal terbaru.
Kisaran $220 hingga $250 akan sesuai dengan pertumbuhan cloud yang dipandu, pembaruan yang berkelanjutan, dan margin operasi GAAP yang positif. Adopsi berbayar yang lebih baik dapat mendukung batas atas, sementara keterlambatan migrasi atau biaya pengiriman yang lebih tinggi dapat membatasi ekspansi valuasi lebih lanjut.
Kasus Bear: Migrasi yang Lebih Lambat dan Biaya yang Lebih Tinggi Menarik TEAM Menuju $180
Migrasi cloud yang lebih lambat akan mengekspos Atlassian lebih penuh pada penurunan pendapatan Data Center sambil melemahkan penyerapan biaya AI dan infrastruktur. Prospek margin operasi GAAP fiskal 2027 manajemen adalah 4,5%, di bawah 12% Q4. Jika pembaruan enterprise melemah atau penggunaan tumbuh tanpa ekspansi berbayar, perusahaan dapat kehilangan momentum pendapatan meskipun memiliki basis langganan berulang.
Skenario $180 akan menjadi lebih mungkin jika pertumbuhan cloud turun di bawah panduan bersamaan dengan ekspansi ARR langganan yang lebih lemah. Rovo dan produk enterprise yang lebih baru kemudian perlu berkontribusi lebih banyak hanya untuk menstabilkan profitabilitas, menyisakan lebih sedikit dukungan untuk kelipatan yang lebih tinggi.
Prakiraan Harga Saham TEAM untuk 2026 oleh Analis Wall Street
Target bernama dan bertanggal ini mengacu pada saham Atlassian yang terdaftar di Nasdaq dan umumnya mencakup sekitar 12 bulan, melampaui kalender 2026. Kisaran $235 hingga $280 yang dipilih mencerminkan penilaian berbeda tentang pertumbuhan cloud, penetapan harga, dan adopsi enterprise. Dua baris terakhir adalah skenario akhir tahun editorial yang terpisah; interpretasi bisnis yang menyertainya adalah analisis artikel ini.
|
Lembaga / Skenario |
Target Harga 2026 |
Peringkat / Kasus |
Prospek Pasar |
|
Guggenheim |
$280 |
Beli |
Konstruktif. 2026-10-19: Dinaikkan dari $165 menjadi $280; mempertahankan Beli. Pandangan editorial: Ekspansi cloud dan adopsi enterprise harus mempertahankan pendapatan setelah pemulihan harga saham. |
|
BTIG |
$260 |
Beli |
Positif. 2026-10-20: Dinaikkan dari $230 menjadi $260; mempertahankan Beli. Pandangan editorial: Adopsi platform yang lebih luas harus diterjemahkan menjadi laba langganan dan kas yang berulang. |
|
Truist Financial |
$250 |
Beli |
Positif. 2026-10-21: Dinaikkan dari $185 menjadi $250; mempertahankan Beli. Pandangan editorial: Penetapan harga yang lebih tinggi membutuhkan ekspansi pelanggan yang tahan lama daripada manfaat lisensi sementara. |
|
Citi |
$245 |
Beli |
Terukur. 2026-10-20: Dinaikkan dari $225 menjadi $245; mempertahankan Beli. Pandangan editorial: Permintaan berulang harus mengimbangi penjualan Data Center yang lebih lambat dan margin yang dipandu lebih rendah. |
|
KeyBanc |
$235 |
Overweight |
Seimbang. 2026-10-19: Dinaikkan dari $185 menjadi $235; mempertahankan Overweight. Pandangan editorial: Penetapan harga berdasarkan penggunaan dapat mendukung upselling Collections, sementara keterlambatan migrasi menciptakan risiko waktu. |
|
Kasus Dasar Artikel |
220–250 |
Kasus Dasar |
Seimbang. Mengasumsikan ekspansi cloud yang dipandu mengimbangi penurunan Data Center sementara margin normal melalui Desember 2026. |
|
Kasus Bear Artikel |
$180 |
Kasus Bear |
Hati-hati. Mengasumsikan migrasi yang lebih lemah dan biaya AI mengurangi kualitas pendapatan hingga Desember 2026. |
Cara Membeli Saham Atlassian (TEAM) di BingX
Beli dan tahan saham Atlassian melalui BingX Stocks Trading menggunakan USDT atau USDC, tergantung pada pencatatan dan kelayakan akun. Atlassian menawarkan eksposur ke kolaborasi cloud, pengembangan perangkat lunak, manajemen pengetahuan, dan alur kerja AI enterprise. Pengguna yang memenuhi syarat dapat menyesuaikan kepemilikan sesuai dengan tujuan investasi mereka tanpa menggunakan leverage atau membayar biaya pendanaan perpetual.
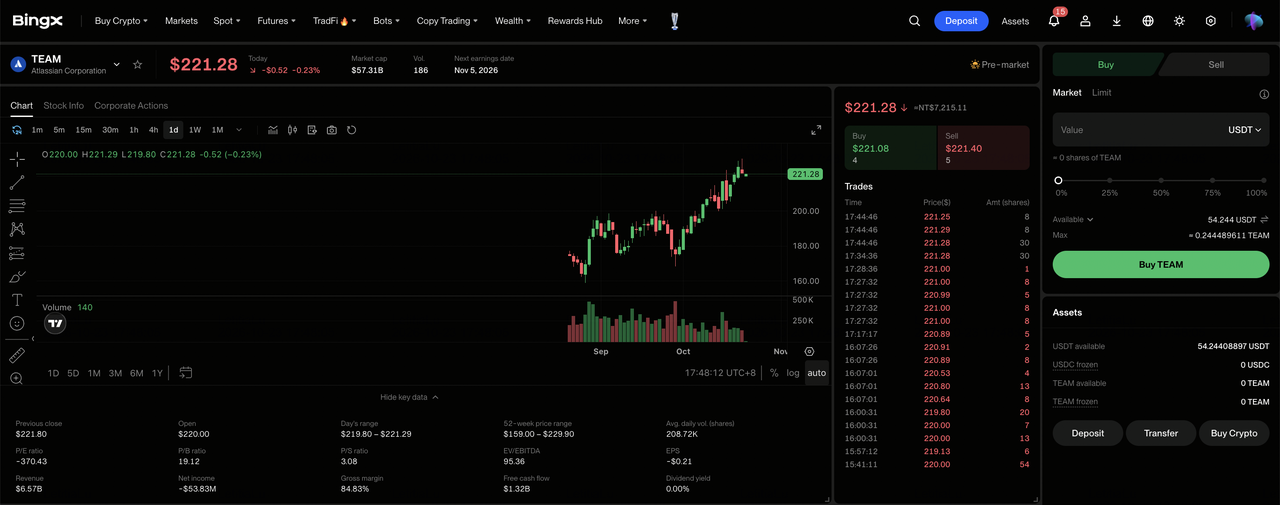
Langkah 1: Akses BingX Stocks Trading. Daftar atau masuk ke BingX, selesaikan verifikasi identitas yang diperlukan, dan navigasikan ke "TradFi > Stocks". Terima Pengungkapan Risiko Perdagangan Saham jika mengakses produk untuk pertama kalinya.
Langkah 2: Siapkan USDT atau USDC. Pastikan Akun Spot Anda memiliki dana yang cukup untuk pembelian. Transfer USDT atau USDC dari Akun Dana atau Akun Wealth jika diperlukan. Tinjau jumlah pesanan minimum saham yang dipilih dan kelayakan fraksional sebelum memilih ukuran investasi.
Langkah 3: Pilih Atlassian (TEAM). Buka pasar Stocks, cari Atlassian (TEAM), dan konfirmasi bahwa saham Kelas A tersedia untuk akun Anda. Tinjau identitas perusahaan, harga saham saat ini, sesi perdagangan, dan jenis pesanan yang tersedia.
Langkah 4: Beli Saham Atlassian. Pilih "Beli", masukkan jumlah investasi atau kuantitas saham yang diizinkan, dan pilih pesanan market atau limit yang didukung. Pesanan market menggunakan harga yang tersedia selama sesi yang didukung, sementara pesanan limit memerlukan harga yang ditentukan atau lebih baik dan likuiditas yang cukup untuk dieksekusi.
Langkah 5: Tinjau dan Kelola Kepemilikan Anda. Buka "Stocks > Positions" untuk memantau saham TEAM Anda dan laba atau rugi yang belum direalisasi. Gunakan Semua Pesanan untuk meninjau transaksi atau menjual saham saat diperlukan. Penyelesaian T+1 umumnya mempengaruhi kapan hasil penjualan dapat ditarik, bukan kapan saham yang dibeli dapat dijual.
5 Risiko Teratas yang Perlu Diwaspadai Investor Atlassian di 2026
Basis langganan Atlassian, platform enterprise, dan kemampuan AI enterprise yang berkembang mendukung prospek pendapatannya. Namun, permintaan cloud, biaya pengiriman, waktu migrasi, dan persyaratan monetisasi dapat menekan profitabilitas dan pengembalian pemegang saham.
- Permintaan cloud yang lebih lemah dapat menekan pendapatan: Pendapatan cloud Q4 mencapai $1,213 miliar, didukung oleh adopsi enterprise dan aktivitas migrasi. Ekspansi atau volume pembaruan langganan yang lebih rendah dapat mengurangi pendapatan dan imbal hasil operasi seiring kontrak yang ada jatuh tempo untuk pembaruan.
- Kenaikan biaya pengiriman dapat membatasi margin: Panduan margin operasi GAAP fiskal 2027 adalah 4,5%, dibandingkan dengan 12% di Q4. Biaya infrastruktur dan AI yang lebih tinggi dapat melemahkan profitabilitas jika pendapatan cloud dan langganan enterprise tumbuh lebih lambat.
- Keterlambatan migrasi enterprise dapat membatasi pertumbuhan pendapatan: Kewajiban kinerja yang tersisa mencapai $4,817 miliar, tetapi pengakuan bergantung pada pengiriman kontraktual dan waktu langganan. Keterlambatan migrasi, penerapan pelanggan, atau ekspansi enterprise dapat mengurangi visibilitas pendapatan masa depan.
- Investasi AI dapat melemahkan pengembalian pemegang saham: Atlassian memperluas Rovo dan kemampuan tata kelola enterprise melalui platform kolaborasinya yang lebih luas. Masalah adopsi atau biaya pengiriman yang lebih tinggi dapat membatasi laba langganan inkremental dan mengurangi nilai pemegang saham meskipun menggunakan fitur AI.
- Pertumbuhan langganan yang lebih lemah dapat menekan valuasi: Prospek pertumbuhan ARR fiskal 2027 Atlassian mencapai 18%, didukung oleh ekspansi cloud. Migrasi yang lebih lambat, pembaruan yang lebih lemah, atau kenaikan biaya pengiriman dapat mengurangi pendapatan dan memicu penurunan harga saham.
Pikiran Akhir: Haruskah Anda Berinvestasi di Atlassian pada 2026?
ARR langganan Atlassian sebesar $6,606 miliar dan arus kas bebas kuartalan sebesar $475 juta menunjukkan skala berulang dan generasi kas yang berarti. Migrasi cloud, Collections enterprise, dan Rovo memberikan peluang untuk memperdalam pengeluaran pelanggan sambil mengurangi ketergantungan pada lisensi warisan. Mempertahankan kemajuan tersebut akan bergantung pada retensi langganan, adopsi AI yang menguntungkan, dan disiplin operasi yang berkelanjutan.
Kasus bull $280 mengasumsikan ekspansi cloud yang lebih cepat, adopsi Rovo berbayar yang lebih kuat, dan profitabilitas GAAP yang tahan lama. Kasus dasar $220 hingga $250 mencerminkan pertumbuhan yang dipandu, sementara kasus bear $180 memperhitungkan migrasi yang lebih lemah dan biaya yang lebih tinggi. Dengan TEAM ditutup pada $225,51 pada 21 Oktober, investor harus memperhatikan apakah adopsi enterprise menghasilkan laba per saham yang berkelanjutan.
Pengingat Risiko: Langganan berulang Atlassian tidak menghilangkan risiko investasi. Adopsi cloud yang lebih lambat, kenaikan biaya AI, atau keterlambatan migrasi dapat melemahkan pendapatan dan pengembalian pemegang saham. Investor harus menilai valuasi, kinerja langganan, dan toleransi risiko mereka sebelum membeli saham TEAM.
Bacaan Terkait
- Apa Itu BingX Stocks Trading? Panduan Pemula untuk Memperdagangkan Saham AS dan ETF dengan Kripto
- Prediksi Harga Salesforce (CRM) 2026: Bisakah Pertumbuhan Berbasis Agentforce Mendorong CRM Menuju $330?
- Prediksi Harga Adobe (ADBE) 2026: Bisakah Monetisasi AI Mendorong ADBE Menuju $350?
- Prediksi Harga Figma (FIG) 2026: Landasan Peluncuran AI $36,00 atau Jebakan Hangover Post-IPO yang Overvalued?
- Prediksi Harga CrowdStrike (CRWD) 2026: Bisakah Keamanan AI dan Falcon Flex Mendorong CRWD Menuju $280?
- Prospek Saham Microsoft (MSFT) untuk 2026: Bisakah Pertumbuhan Azure AI dan Copilot Mendorong Saham MSFT ke $550+?
