
Netflix (NFLX) diffuse des séries télévisées, des films, des jeux et des événements en direct pour ses membres dans le monde entier. Son modèle d'abonnement génère des revenus récurrents, tandis que Netflix Ads Suite ouvre la voie à une demande publicitaire plus large. La qualité de la programmation, la rétention après les hausses de prix et la rapidité de livraison des produits publicitaires déterminent si cette audience se traduit par de meilleurs bénéfices et des retours en liquidités.
Le dernier trimestre a affiché une monétisation des abonnements plus solide, tandis que l'exécution publicitaire est restée en deçà des prévisions. Le chiffre d'affaires de Netflix au T3 2026 a progressé de 11,8 % à 12,874 milliards de dollars, porté par la croissance des abonnements et les ajustements tarifaires. La marge opérationnelle a atteint 34,6 %, tandis que les prévisions publicitaires annuelles ont été révisées à la baisse à 2,7 milliards de dollars. Le défi du T4 est de savoir si la rétention et les outils publicitaires peuvent maintenir les bénéfices lorsque les dépenses se normalisent.
Les prévisions pour l'action NFLX en 2026 s'articulent désormais autour de deux visions concurrentes :
- Le scénario de reprise des abonnements et de la publicité : Des membres fidélisés et de meilleurs outils publicitaires pourraient augmenter les revenus par heure de visionnage, tandis que la discipline de programmation soutient des bénéfices durables et la génération de trésorerie.
- Le scénario de pression sur la monétisation et les coûts : Un déploiement publicitaire plus lent et une rétention plus faible pourraient laisser l'investissement en programmation générer moins de revenus, réduisant ainsi la marge de rentabilité derrière la croissance par action.
Ce guide analyse les prévisions pour l'action NFLX, les scénarios de prix pour 2026, les principaux risques et les perspectives des analystes, en s'appuyant sur la lettre de résultats de Netflix du 20 octobre, les états financiers et les données de marché du 26 octobre, ainsi que comment acheter des actions NFLX sur BingX TradFi avec USDT ou USDC.
Les 5 points essentiels pour les investisseurs Netflix en octobre 2026
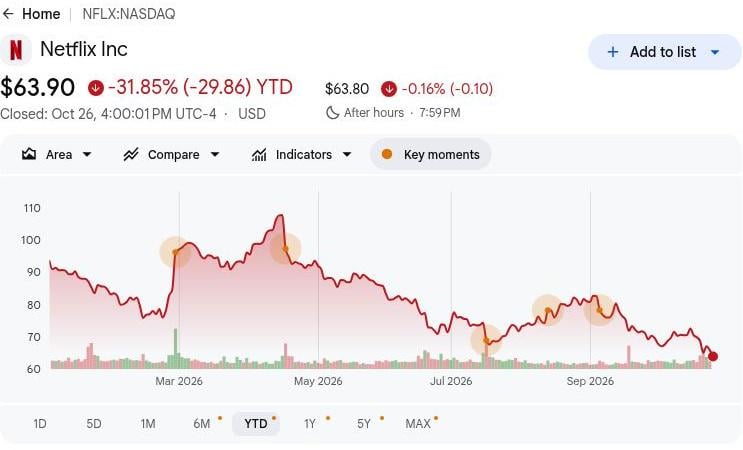
- NFLX a clôturé à 63,90 $ le 26 octobre, en baisse de 31,85 % depuis le début de l'année : Les actions restent en dessous de leur clôture pré-résultats de 68,69 $, ce qui rend le scénario haussier à 85 $ dépendant d'une croissance des bénéfices plus solide. Une hausse supplémentaire nécessitera une rétention durable des abonnés et une monétisation publicitaire plutôt que de se reposer uniquement sur les rachats d'actions.
- Le chiffre d'affaires du T3 a augmenté de 12 % à 12,874 milliards de dollars. Les ventes ont progressé par rapport aux 11,510 milliards de dollars de l'année précédente et aux 12,560 milliards de dollars du T2, soutenues par la croissance des abonnements. Cependant, la réduction des prévisions publicitaires souligne la nécessité de convertir l'engagement croissant des spectateurs en revenus publicitaires plus importants.
- La marge opérationnelle a atteint 34,6 % à mesure que la rentabilité des abonnements se renforçait : Une rétention des abonnés meilleure que prévu a soutenu les revenus récurrents et les bénéfices. Le maintien des marges dépendra des dépenses de contenu, du pouvoir de fixation des prix et de la poursuite de l'expansion publicitaire.
- Les partenariats avec TF1 et en matière de publicité élargissent les opportunités de croissance de Netflix : Le partenariat avec la chaîne française a été lancé durant l'été, tandis que MercadoLibre et AdForm ont rejoint l'écosystème publicitaire de Netflix au T3. Une adoption plus large par les annonceurs et un engagement plus fort pourraient soutenir des revenus supplémentaires au-delà des abonnements.
- Des réserves de trésorerie de 8,2 milliards de dollars soutiennent l'investissement dans le contenu et les rachats d'actions : Netflix a racheté 4,8 milliards de dollars d'actions au T3 tout en portant 15,3 milliards de dollars de dette brute. Une liquidité solide soutient l'investissement en programmation, bien qu'une génération de trésorerie durable et une allocation disciplinée du capital restent essentielles aux rendements à long terme pour les actionnaires.
Qu'est-ce que Netflix (NFLX) ?
Netflix est une entreprise de divertissement mondiale qui diffuse des séries télévisées, des films, des jeux et des événements en direct à ses membres payants. Son modèle d'abonnement combine des productions originales réalisées par des professionnels avec des programmes sous licence, distribués via un service basé sur Internet sur des téléviseurs et des appareils mobiles. Les offres avec publicité permettent également aux annonceurs de toucher les audiences qui regardent le service, créant ainsi une autre source de monétisation. La société génère ses revenus principalement via les abonnements et la publicité, avec des ventes au T3 de 12,874 milliards de dollars illustrant l'ampleur de son activité de streaming unique.
La stratégie de croissance de Netflix se concentre sur une programmation différenciée, une meilleure découverte et une monétisation plus solide des abonnements et de la publicité. En 2026, elle a lancé un partenariat avec TF1 en France et conclu un accord de licence avec Disney, ajoutant du contenu tiers à ses productions originales. La société élargit également Netflix Ads Suite grâce à des partenariats au T3 avec MercadoLibre en Amérique latine et AdForm en Europe, au Moyen-Orient et en Afrique. Avec une audience mondiale approchant le milliard de personnes, ces initiatives visent à renforcer la rétention et la demande des annonceurs, tandis que les rendements dépendent de l'engagement au visionnage et de la livraison réussie des produits publicitaires.
Résultats de Netflix (NFLX) au T3 2026 : une croissance du bénéfice opérationnel de 37 % face à des perspectives publicitaires plus faibles
Netflix a annoncé un chiffre d'affaires au T3 2026 de 12,874 milliards de dollars, en hausse de 11,8 % en glissement annuel, porté principalement par les abonnements et les tarifs. Le résultat opérationnel a progressé de 37 % à 4,459 milliards de dollars et la marge a atteint 34,6 %, aidée par le calendrier des dépenses, tandis que les prévisions de flux de trésorerie disponible pour l'exercice entier ont été révisées à la baisse de 12,5 milliards à 12 milliards de dollars, principalement en raison d'une transaction immobilière attendue au T4. Avec des prévisions de chiffre d'affaires au T4 de 13,442 milliards de dollars et des attentes publicitaires réduites à 2,7 milliards de dollars, les bénéfices futurs dépendent de la rétention, de la livraison des produits publicitaires et des rendements de la programmation.
Lire la suite : Netflix (NFLX) Résultats T3 FY2026 : une déception sur les bénéfices au T4 et 1 000 licenciements entraînent une baisse de 5,31 %
|
Indicateur financier |
Prévision / Consensus |
Publié / Réel |
Surprise |
|
Chiffre d'affaires |
11,510 Mds $ T3 2025 |
12,874 Mds $ |
En hausse. +11,8 % en glissement annuel. |
|
Résultat opérationnel |
3,248 Mds $ T3 2025 |
4,459 Mds $ |
Plus élevé. +37 % en glissement annuel. |
|
Marge opérationnelle |
28,2 % T3 2025 |
34,60 % |
En expansion. +6,4 points de pourcentage. |
|
BPA dilué |
0,59 $ T3 2025 |
0,87 $ |
Plus élevé. +0,28 $ en glissement annuel. |
|
Flux de trésorerie disponible |
2,660 Mds $ T3 2025 |
2,884 Mds $ |
En hausse. +8,4 % en glissement annuel. |
|
Revenus publicitaires FY2026 |
~3 Mds $ prévision précédente |
~2,7 Mds $ |
Réduit. Environ 300 M $ en dessous de la prévision précédente. |
|
Flux de trésorerie disponible FY2026 |
~12,5 Mds $ prévision précédente |
~12 Mds $ |
Réduit. Environ 500 M $ en dessous de la prévision précédente. |
|
Prévisions de chiffre d'affaires T4 |
12,051 Mds $ T4 2025 |
13,442 Mds $ |
Perspective. Implique une croissance de 11,5 % en glissement annuel. |
- Le chiffre d'affaires du T3 a augmenté de 11,8 % à 12,874 milliards de dollars. Le chiffre d'affaires a progressé de 2,5 % séquentiellement aux côtés de la croissance annuelle, reflétant une monétisation des abonnements plus solide et des contributions publicitaires. Le maintien de la rétention des membres et des ajustements de prix réussis seront importants pour maintenir la dynamique des revenus.
- Le chiffre d'affaires UCAN a progressé de 11 % à 5,628 milliards de dollars. La croissance des abonnements et les tarifs ont soutenu la performance dans le plus grand marché régional de Netflix au cours du trimestre. La poursuite de la rétention et la demande des annonceurs pourraient soutenir les bénéfices, bien que les coûts de programmation influencent la rentabilité et les rendements en trésorerie.
- Le résultat opérationnel a progressé de 37 % à 4,459 milliards de dollars. Le bénéfice de l'année précédente comprenait une charge fiscale brésilienne de 619 millions de dollars, tandis que le calendrier actuel des dépenses a également contribué. La croissance des abonnements a soutenu la rentabilité, mais le maintien de l'efficacité des coûts sera important à mesure que les dépenses se normalisent.
- L'investissement dans le contenu a élargi les capacités de programmation de Netflix. Les ajouts aux actifs de contenu au T3 ont totalisé 5,16 milliards de dollars, soutenant la production et la licence des sorties en streaming. Ces investissements soutiennent la rétention, les rendements dépendant de l'engagement au visionnage et de la monétisation des abonnements.
- Les prévisions de chiffre d'affaires au T4 ont atteint 13,442 milliards de dollars. Les perspectives impliquent une croissance annuelle de 11,5 %, la réalisation dépendant des abonnements, des tarifs et de la demande publicitaire. La fidélisation des abonnés, l'amélioration des capacités publicitaires et la maîtrise des dépenses de programmation seront importantes pour la croissance future des bénéfices.
Perspectives d'investissement Netflix (NFLX) 2026 : scénario haussier à 85 $ contre scénario baissier à 55 $
Les perspectives de Netflix pour 2026 dépendent de la capacité de la croissance des abonnements à soutenir les bénéfices pendant que les produits publicitaires rattrapent les attentes. Le flux de trésorerie disponible sur neuf mois de 9,5 milliards de dollars soutient la prévision annuelle réduite de 12 milliards de dollars, tandis que les retards publicitaires rendent la croissance récurrente centrale à la valorisation. Les scénarios éditoriaux suivants reflètent comment la rétention, la monétisation et les coûts de programmation pourraient façonner la performance jusqu'en décembre 2026.
Le scénario haussier : la croissance des abonnements et la reprise publicitaire poussent NFLX vers 85 $
Une meilleure exécution publicitaire offrirait à Netflix une voie directe vers des bénéfices plus solides aux côtés de sa base d'abonnements rentable. Ses prévisions de revenus publicitaires annuels sont passées d'environ 3 milliards à environ 2,7 milliards de dollars, laissant de la place pour récupérer les capacités produits retardées. Un meilleur accès aux annonceurs permettrait de monétiser le visionnage existant tandis que les membres fidélisés continuent de soutenir les revenus d'abonnement.
Le scénario à 85 $ serait soutenu si les ventes publicitaires se redressent vers la prévision annuelle précédente de 3 milliards de dollars et si le chiffre d'affaires au T4 dépasse 13,442 milliards de dollars. Une génération de trésorerie supérieure au niveau implicite d'environ 2,5 milliards de dollars au T4, après les dépenses immobilières, renforcerait les perspectives de rendement par action.
Le scénario de base : la stabilité des abonnements maintient NFLX entre 65 $ et 75 $
La poursuite de la croissance des abonnements pourrait maintenir la progression des bénéfices de Netflix même si la publicité s'améliore lentement. Le chiffre d'affaires au T3 a augmenté de 11,8 %, aidant à compenser la réduction des perspectives publicitaires et les coûts organisationnels à venir. Le scénario de base suppose que ces compensations persistent, produisant une progression modérée des bénéfices tout en laissant le rythme de la monétisation publicitaire non résolu.
Une fourchette de 65 $ à 75 $ correspondrait à un chiffre d'affaires proche des prévisions du T4, à une marge opérationnelle annuelle de 31,5 % et à une amélioration progressive de la publicité. Un meilleur engagement soutiendrait l'extrémité supérieure, tandis qu'une rétention plus faible pourrait absorber suffisamment de progrès pour limiter la hausse du cours de l'action.
Le scénario baissier : une rétention plus faible et des coûts plus élevés tirent NFLX vers 55 $
Un ralentissement de la croissance des abonnements exposerait Netflix plus pleinement aux retards publicitaires et aux coûts de programmation. La monétisation des abonnements a soutenu la croissance des revenus au T3, tandis que le calendrier des dépenses a aidé à porter la marge opérationnelle au-dessus des 26 % prévus pour le T4. Si les annulations augmentent ou si les nouvelles programmations ne parviennent pas à fidéliser les spectateurs, Netflix pourrait perdre ce coussin de bénéfices avant que les capacités publicitaires ne s'améliorent.
Le scénario à 55 $ deviendrait plus probable si le chiffre d'affaires au T4 manquait les 13,442 milliards de dollars aux côtés d'une marge inférieure à 26 % et d'une nouvelle faiblesse publicitaire. Les nouveaux contenus auraient alors besoin de contribuer davantage simplement pour stabiliser les bénéfices, laissant moins de soutien à la valorisation.
Prévisions du cours de l'action NFLX pour 2026 par les analystes de Wall Street
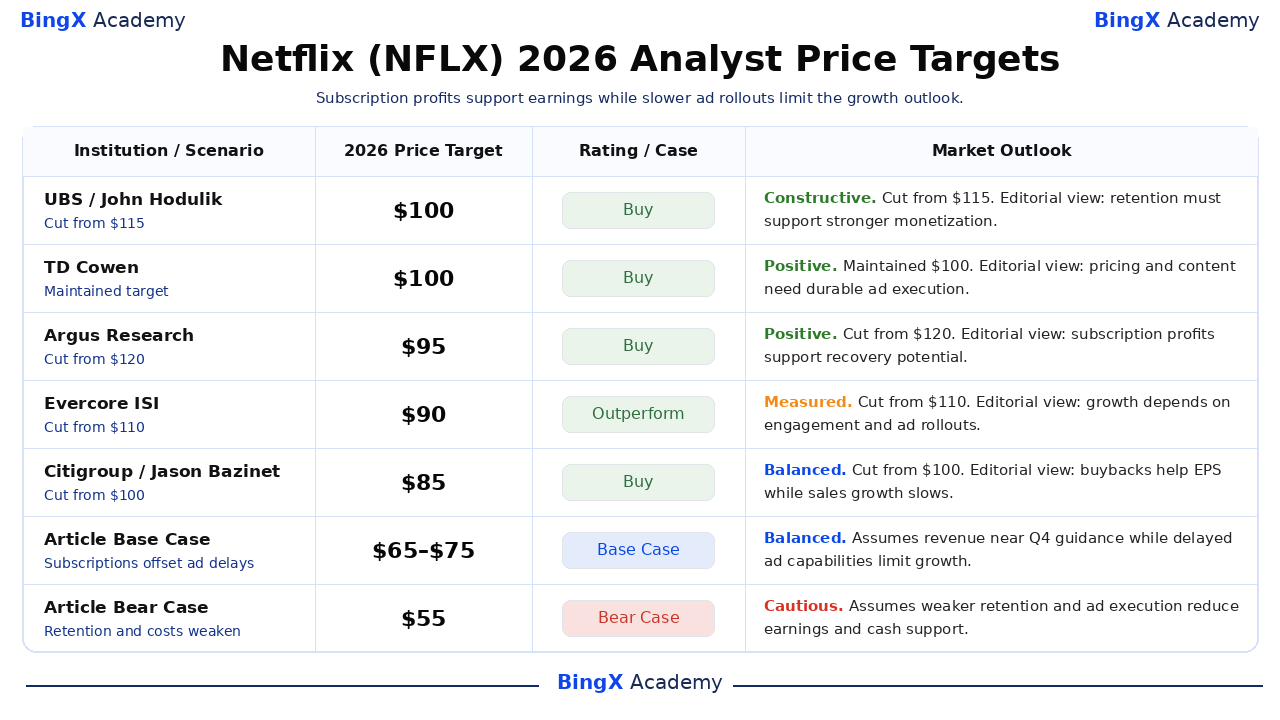
Ces objectifs de tiers nommés et datés font référence aux actions Netflix cotées au Nasdaq et couvrent généralement environ 12 mois, s'étendant au-delà de décembre 2026. La fourchette de 85 $ à 100 $ reflète des jugements différents sur la monétisation des abonnements et la reprise publicitaire ; les interprétations commerciales ci-dessous sont éditoriales. Les deux dernières lignes constituent les scénarios 2026 distincts de cet article.
|
Institution / Scénario |
Objectif de prix 2026 |
Notation / Cas |
Perspectives de marché |
|
UBS |
100 $ |
Achat |
Constructif. 2026-10-21 : abaissement de 115 $ à 100 $ ; recommandation Achat maintenue. Interprétation éditoriale : la rétention des abonnements et l'amélioration de la monétisation doivent reconstruire la croissance après la réduction des perspectives publicitaires. |
|
TD Cowen |
100 $ |
Achat |
Positif. 2026-10-21 : maintien de 100 $ et recommandation Achat. Interprétation éditoriale : la distribution de contenu et la tarification peuvent soutenir les bénéfices, mais les nouveaux outils publicitaires doivent encore générer des ventes. |
|
Argus Research |
95 $ |
Achat |
Positif. 2026-10-22 : abaissement de 120 $ à 95 $ ; recommandation Achat maintenue. Interprétation éditoriale : une base d'abonnements rentable soutient le potentiel de reprise, bien que le calendrier des dépenses limite l'extrapolation à partir de la marge du troisième trimestre. |
|
Evercore ISI |
90 $ |
Surperformance |
Mesuré. 2026-10-21 : abaissement de 110 $ à 90 $ ; recommandation Surperformance maintenue. Interprétation éditoriale : la distribution internationale et l'expansion publicitaire offrent des voies de croissance, sous réserve d'améliorations de l'engagement et du déploiement des produits. |
|
Citigroup |
85 $ |
Achat |
Équilibré. 2026-10-21 : abaissement de 100 $ à 85 $ ; recommandation Achat maintenue. Interprétation éditoriale : les abonnés fidélisés et les rachats soutiennent les bénéfices par action, tandis qu'un ralentissement de la croissance des ventes limite le cas de valorisation à court terme. |
|
Scénario de base de l'article |
65–75 |
Scénario de base |
Équilibré. Suppose que les abonnements soutiennent les revenus proches des prévisions du T4 tandis que les capacités publicitaires retardées limitent la croissance jusqu'en décembre 2026. |
|
Scénario baissier de l'article |
55 $ |
Scénario baissier |
Prudent. Suppose qu'une rétention plus faible et une exécution publicitaire déficiente réduisent les bénéfices et le soutien en trésorerie jusqu'en décembre 2026. |
Comment acheter des actions Netflix (NFLX) sur BingX
Achetez et détenez des actions Netflix via BingX Stocks Trading en utilisant USDT ou USDC, sous réserve de disponibilité et d'éligibilité du compte. Netflix offre une exposition aux abonnements de streaming mondial, à la publicité et à la programmation de divertissement. Les utilisateurs éligibles peuvent dimensionner leurs positions selon leurs objectifs d'investissement sans utiliser de levier ni payer de frais de financement perpétuel.
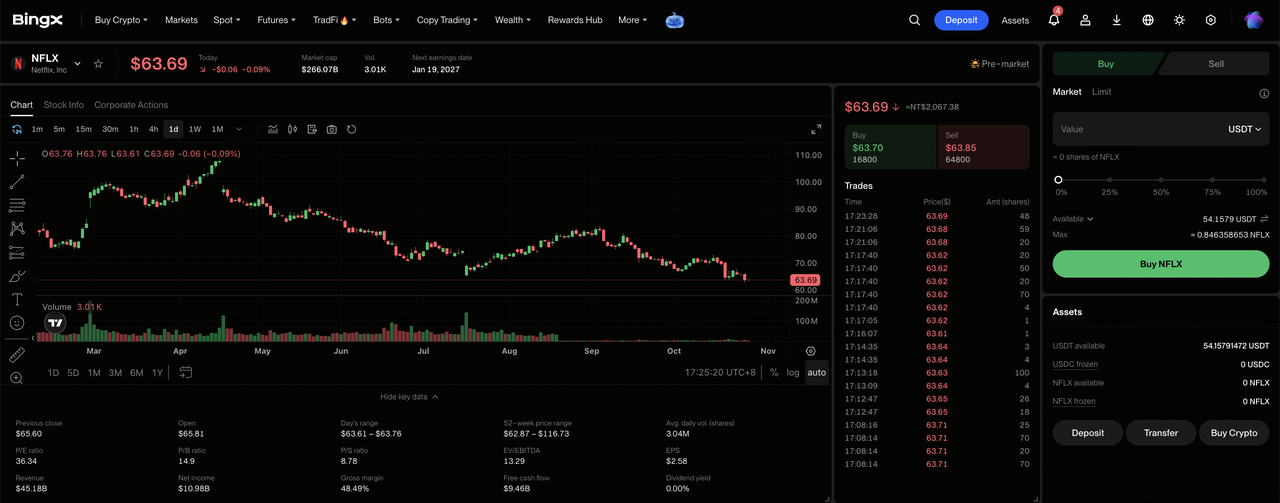
Étape 1 : Accédez à BingX Stocks Trading. Inscrivez-vous ou connectez-vous à BingX, complétez la vérification d'identité requise, et naviguez vers « TradFi > Stocks ». Acceptez la divulgation des risques liés au trading d'actions si vous accédez au produit pour la première fois.
Étape 2 : Préparez vos USDT ou USDC. Assurez-vous que votre compte Spot dispose de fonds suffisants pour l'achat. Transférez des USDT ou USDC depuis votre compte de fonds ou votre compte de richesse si nécessaire. Vérifiez le montant minimum de commande de l'action sélectionnée et l'éligibilité aux fractions avant de choisir la taille de l'investissement.
Étape 3 : Sélectionnez Netflix (NFLX). Ouvrez le marché des actions, recherchez Netflix (NFLX), et confirmez que l'action est disponible pour votre compte. Vérifiez l'identité de la société, le cours actuel de l'action, la session de trading et les types d'ordres disponibles.
Étape 4 : Achetez des actions Netflix. Sélectionnez « Acheter », entrez un montant d'investissement autorisé ou une quantité d'actions, et choisissez un ordre au marché ou à cours limité pris en charge. Les ordres au marché utilisent les prix disponibles lors des sessions prises en charge, tandis que les ordres à cours limité nécessitent le prix spécifié ou mieux et une liquidité suffisante pour être exécutés.
Étape 5 : Consultez et gérez vos positions. Ouvrez « Actions > Positions » pour surveiller vos actions NFLX et votre profit ou perte non réalisé. Utilisez Tous les ordres pour examiner les transactions ou vendre des actions si nécessaire. Le règlement T+1 affecte généralement le moment où le produit des ventes devient retirable, plutôt que le moment où les actions achetées peuvent être vendues.
Les 5 principaux risques à surveiller pour les investisseurs Netflix en 2026
Les abonnements récurrents de Netflix, sa distribution mondiale et sa génération de trésorerie récurrente substantielle soutiennent ses perspectives de bénéfices. Cependant, une rétention plus faible, les coûts de programmation, les retards publicitaires et l'allocation du capital pourraient peser sur la rentabilité et les rendements pour les actionnaires.
- Une rétention des abonnés plus faible pourrait peser sur les revenus : Le chiffre d'affaires au T3 a atteint 12,874 milliards de dollars, soutenu principalement par les abonnements et les tarifs sur l'ensemble du service de streaming. Des ajouts d'abonnés ou des taux de renouvellement plus faibles pourraient réduire les bénéfices et les marges opérationnelles.
- Des coûts de programmation plus élevés pourraient contraindre les marges : Les prévisions de marge au T4 de 26 % incluent environ 120 points de base de charges de restructuration. Des coûts de contenu et de personnel plus élevés pourraient affaiblir la rentabilité si les revenus des abonnements et les ventes publicitaires progressent plus lentement.
- Les retards dans le déploiement publicitaire pourraient limiter la croissance des revenus : Les prévisions publicitaires annuelles ont atteint environ 2,7 milliards de dollars, mais des capacités produits plus lentes ont réduit la prévision précédente. Des outils publicitaires retardés, des fonctionnalités de mesure ou une adoption par les clients plus lente pourraient réduire la visibilité des revenus futurs.
- Les besoins en capital pourraient restreindre les rendements pour les actionnaires : Netflix a racheté 4,8 milliards de dollars d'actions au T3, tandis que la production de contenu a nécessité des liquidités importantes. Des dépenses de programmation plus élevées ou des achats immobiliers supplémentaires pourraient contraindre les futurs rachats et les rendements en trésorerie par action.
- Une monétisation plus faible pourrait peser sur la valorisation : La marge opérationnelle de Netflix au T3 a atteint 34,6 %, soutenue en partie par le calendrier des dépenses plutôt que par des économies récurrentes. Un ralentissement de la croissance des abonnements, une exécution publicitaire plus faible ou une hausse des coûts de programmation pourraient réduire les bénéfices et déclencher des baisses du cours de l'action.
Réflexions finales : faut-il investir dans Netflix en 2026 ?
Les 4,459 milliards de dollars de résultat opérationnel trimestriel et les 2,884 milliards de dollars de flux de trésorerie disponible de Netflix démontrent la capacité bénéficiaire de son activité d'abonnement. La programmation internationale et les partenariats publicitaires soutiennent les opportunités de monétisation, tandis que les rachats peuvent améliorer les résultats par action. Le maintien de ces progrès dépendra de la fidélisation des membres après les hausses de prix et de la génération de rendements à partir de l'investissement dans le contenu et la publicité.
Le scénario haussier à 85 $ suppose que la publicité se redresse vers 3 milliards de dollars, que les revenus dépassent les prévisions du T4 et que la génération de trésorerie surperforme. Le scénario de base de 65 $ à 75 $ reflète la stabilité des abonnements, tandis que le scénario baissier à 55 $ tient compte d'une monétisation plus faible et de coûts plus élevés. Avec NFLX clôturant à 63,90 $ le 26 octobre, les investisseurs devraient surveiller si la croissance des abonnements se traduit en bénéfices durables par action.
Avertissement sur les risques : L'activité d'abonnement mondial de Netflix n'élimine pas le risque d'investissement. Une rétention plus faible, des capacités publicitaires retardées ou une hausse des coûts de programmation pourraient réduire les bénéfices et les rendements pour les actionnaires. Les investisseurs doivent évaluer la valorisation, la génération de trésorerie et leur tolérance au risque avant d'acheter des actions NFLX.
Lectures connexes
- Walt Disney (DIS) Prévision de prix 2026 : Disney+ et les parcs à thème peuvent-ils pousser DIS vers 145 $ ?
- AMC Entertainment (AMC) Prévision de prix 2026 : la croissance du box-office peut-elle pousser AMC vers 4,50 $ ?
- Alphabet (GOOGL) Prévision de prix 2026 : une croissance cloud de 82 % et l'IA peuvent-ils pousser l'action GOOGL à 430 $ ?
- Reddit (RDDT) Prévision de prix 2026 : les opportunités de données IA peuvent-elles pousser RDDT vers 300 $ ?
- GameStop (GME) Prévision de prix 2026 : la croissance des articles de collection peut-elle pousser GME vers 30 $ ?
- Snap Inc. (SNAP) Prévision de prix 2026 : la croissance de la publicité et des abonnements peut-elle pousser SNAP vers 10 $ ?
