MP Materials (MP) construit une chaîne d'approvisionnement américaine de terres rares, du minerai extrait aux matériaux séparés, métaux et aimants permanents finis. Mountain Pass fournit la ressource en amont, tandis que l'installation Independence et le campus 10X prévu font évoluer l'entreprise vers une fabrication à plus haute valeur ajoutée. Cette intégration verticale crée une exposition stratégique aux secteurs du transport, de la robotique, de la défense et de l'aérospatiale, bien que l'exécution reste sensible aux prix des terres rares, au soutien politique et à la qualification des aimants.
MP Material T2 2026 a montré une croissance plus rapide des matériaux et une amélioration des bénéfices. Les revenus ont atteint 108,49 millions de dollars, en hausse de 89 % d'une année sur l'autre et au-dessus du consensus cité de 96,89 millions de dollars, tandis que l'EBITDA ajusté s'est amélioré d'une perte de 12,535 millions de dollars à un résultat positif de 28,493 millions de dollars. Les ventes de NdPr ont grimpé de 127 % à 1 006 tonnes métriques, bien que les revenus Magnétiques aient chuté de 17 % pendant la montée en charge de production.
Les prévisions d'actions MP pour 2026 se concentrent maintenant sur deux visions concurrentes :
- Le scénario d'échelle d'aimants domestiques : une production de NdPr plus élevée, la protection des prix, la qualification General Motors et l'expansion 10X orientent MP vers un mix de revenus en aval plus précieux et défendable.
- Le scénario de montée en charge et de tarification : les coûts de démarrage des aimants, la dépendance aux politiques et les prix volatils des terres rares retardent la conversion des flux de trésorerie libres même si les volumes de matériaux s'améliorent.
Ce guide détaille les prévisions d'actions MP, les scénarios de prix 2026, les risques clés et les perspectives d'analystes, en s'appuyant sur le communiqué de résultats T2 2026 du 6 août de MP Materials, le dépôt trimestriel et les données du marché jusqu'au 15 septembre, plus comment trader les futures d'actions MP sur BingX TradFi avec du collatéral USDT.
Top 5 des Choses à Savoir pour les Investisseurs MP Materials en Septembre 2026
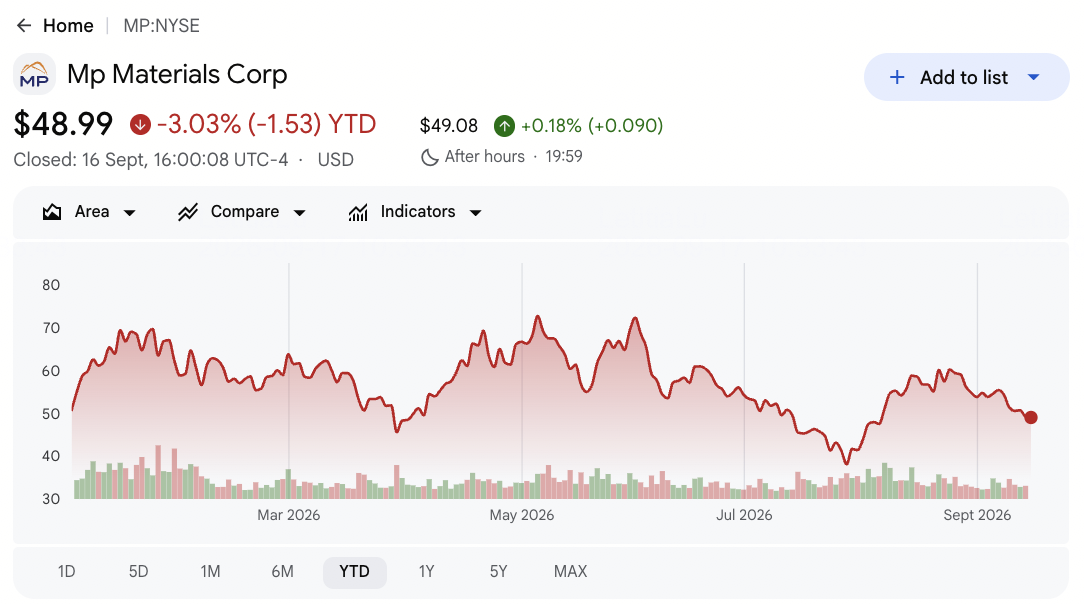
- MP a clôturé à 49,17 $ après une baisse de 2,67 % depuis le début de l'année : Les actions restaient près de 51 % en dessous du plus haut sur 52 semaines de 100,25 $. Le recul reflète un passage de l'enthousiasme politique vers la preuve que la capacité d'aimants peut générer des marges durables et des flux de trésorerie.
- Les revenus T2 ont atteint 108,49 millions de dollars, en hausse de 89 % : Les revenus ont dépassé le consensus de 96,89 millions de dollars d'environ 11,6 millions de dollars. Les ventes de NdPr séparé et une tarification plus forte ont compensé la fin des expéditions de concentré, donnant aux investisseurs une vision plus claire de l'économie de traitement domestique.
- Les ventes de NdPr ont augmenté de 127 % à 1 006 tonnes métriques : La production a augmenté de 41 % à 840 tonnes métriques, montrant que la séparation de Stade II monte en échelle. Les mouvements d'inventaire ont également contribué, donc la production durable et l'économie de conversion importent encore.
- Les revenus de protection des prix ont ajouté 17,58 millions de dollars : Le soutien du gouvernement américain a aidé l'EBITDA ajusté Materials à atteindre 32,505 millions de dollars. Les investisseurs doivent encore séparer les revenus liés aux politiques de la tarification du marché sous-jacente pour juger de la rentabilité répétable.
- 10X, General Motors et Apple définissent le test de croissance en aval : La qualification Independence et les expéditions commerciales prévues relient la base de ressources de MP aux aimants finis. Le campus 10X plus grand et le programme Apple commençant en 2027 pourraient élargir l'échelle et l'exposition aux clients.
Qu'est-ce que MP Materials (MP) ?
MP Materials possède et exploite la mine de terres rares Mountain Pass et le site de traitement en Californie. L'entreprise produit des concentrés de terres rares, de l'oxyde de néodyme-praséodyme (NdPr) et du métal séparés, puis utilise ces matériaux pour fabriquer des aimants permanents à Independence à Fort Worth, Texas. Le NdPr combine le néodyme et le praséodyme, deux éléments de terres rares utilisés pour fabriquer des aimants permanents haute résistance pour moteurs électriques. Son segment Materials monétise l'extraction minière, la séparation et la production de métaux, tandis que Magnetics couvre les produits précurseurs et les aimants finis. Ces composants sont essentiels aux moteurs électriques utilisés dans les véhicules, équipements industriels, robotique, défense et aérospatiale.
La stratégie est de réduire la dépendance américaine au traitement étranger des terres rares grâce à l'intégration verticale domestique. Un partenariat avec le Département de la Guerre américain comprend la protection des prix, le financement et le soutien pour une capacité supplémentaire de séparation et d'aimants. General Motors est le client d'ancrage pour Independence, Apple s'est engagé à des aimants recyclés fabriqués aux États-Unis à partir de 2027, et 10X est prévu comme un campus de fabrication plus grand au Texas. MP a également annoncé une coentreprise saoudienne et un accord d'enlèvement de gadolinium à long terme avec un client américain aérospatial et de défense, s'étendant au-delà du NdPr.
Lire la suite : Top des Actions et ETFs Énergétiques à Acheter en 2026 : La Crise Énergétique de l'IA Rencontre la Volatilité Géopolitique
Aperçu des Résultats T2 2026 de MP Materials (MP) : Croissance NdPr, EBITDA Positif et Montée en Charge des Aimants
MP Materials a rapporté 108,49 millions de dollars de revenus contre 96,89 millions de dollars attendus, avec une croissance de 89 % soutenue par les produits NdPr séparés. Le BPA ajusté dilué était une perte de 0,01 $, en ligne avec le consensus et de 0,12 $ mieux d'une année sur l'autre, tandis que l'EBITDA ajusté s'est amélioré de 41,028 millions de dollars à 28,493 millions de dollars positifs. Les revenus Materials ont augmenté de 155 % à 95,629 millions de dollars, bien que les revenus Magnetics aient chuté de 17 % à 16,524 millions de dollars alors qu'Independence traversait la qualification et le démarrage.
Lire la suite : Aperçu des Résultats T2 EX2026 de MP Materials (MP) : 108,5M$ de Croissance des Revenus Entraîne un Rally de Prix de 7,62%
|
Métrique Financière |
Orientation / Consensus |
Rapporté / Réel |
Surprise |
|
Revenus T2 2026 |
Consensus 96,89M$ |
108,49M$ ; +89% YoY |
Battu. Environ 11,6M$ au-dessus du consensus car les prix et volumes NdPr se sont améliorés. |
|
BPA ajusté dilué T2 |
Consensus -0,01$ |
-0,01$ |
En ligne. Amélioré de 0,12$ YoY car l'EBITDA ajusté est devenu positif. |
|
Perte diluée GAAP par action T2 |
-0,19$ année précédente |
-0,11$ |
Amélioré. La perte par action s'est réduite de 0,08$. |
|
Perte nette T2 |
-30,872M$ année précédente |
-20,296M$ |
Amélioré. Un profit Materials plus élevé a compensé les coûts de démarrage des aimants. |
|
EBITDA ajusté T2 |
-12,535M$ année précédente |
28,493M$ |
Amélioré. Le retournement année sur année a atteint 41,028M$. |
|
Revenus du Segment Materials |
37,532M$ année précédente |
95,629M$ ; +155% |
Accéléré. Le NdPr séparé a remplacé les ventes de concentré. |
|
Revenus du Segment Magnetics |
19,861M$ année précédente |
16,524M$ ; -17% |
Baissé. Le mix s'est déplacé pendant la montée en charge d'Independence. |
|
Production NdPr |
597 tonnes métriques année précédente |
840 tonnes métriques |
Élargi. La production a crû de 41%. |
|
Ventes NdPr |
443 tonnes métriques année précédente |
1 006 tonnes métriques |
Élargi. Le volume des ventes a augmenté de 127%. |
|
Revenus de protection des prix |
Aucun revenu année précédente |
17,580M$ |
Ajouté. Le soutien politique a renforcé la rentabilité Materials. |
- Des revenus de 108,49 millions de dollars ont battu le consensus d'environ 11,6 millions de dollars : Les ventes ont augmenté de 89 %, montrant que les produits séparés peuvent remplacer les revenus de concentré. La croissance soutenue dépend maintenant de l'alignement entre production, tarification et demande en aval.
- Un BPA ajusté négatif de 0,01 $ a égalé le consensus : La perte s'est améliorée de 0,12 $ d'une année sur l'autre car un volume plus fort et la protection des prix ont aidé les résultats par action. Une amélioration supplémentaire dépend d'une contribution Magnetics plus cohérente.
- L'EBITDA ajusté s'est amélioré de 41,028 millions de dollars à 28,493 millions de dollars : Le retournement a montré un levier opérationnel clair, bien que 17,58 millions de dollars proviennent de revenus de protection des prix. Les investisseurs doivent encore suivre la rentabilité ajustée des politiques et la conversion de trésorerie.
- Les revenus Materials ont augmenté de 155 % à 95,629 millions de dollars : Les revenus d'oxyde et de métal NdPr ont atteint 94,434 millions de dollars car le volume des ventes a plus que doublé. Le changement de mix soutient la stratégie de MP de capturer plus de valeur grâce au traitement domestique.
- Les ventes NdPr ont augmenté de 127 % car les revenus Magnetics ont chuté de 17 % : Une forte exécution en amont contraste avec une activité en aval encore en qualification. Les expéditions commerciales, les tests réglementaires et l'acceptation des clients doivent s'améliorer avant que le modèle complet mine-à-aimant contribue à des bénéfices durables.
Perspectives d'Investissement 2026 de MP Materials (MP) : Scénario Haussier à 95 $ vs Scénario Baissier à 35 $
Les perspectives 2026 de MP dépendent de la capacité d'une forte croissance du traitement des terres rares à se traduire en une activité d'aimants rentable. Materials fournit actuellement la majeure partie du soutien aux bénéfices, tandis qu'Independence, 10X et la qualification des clients déterminent combien de valeur la stratégie en aval peut ajouter.
Le Scénario Haussier : Une Forte Croissance des Aimants Pousse MP Vers 95 $
Le Scénario Haussier suppose qu'Independence entre en production commerciale dans les temps, que la qualification General Motors se convertit en volume et que le campus 10X avance sans dépassements de coûts majeurs. La production NdPr reste au-dessus de 800 tonnes métriques par trimestre, la protection des prix soutient l'économie Materials et Apple ajoute un autre canal de demande majeur.
Un mouvement vers 95 $ nécessiterait que les revenus Magnetics inversent leur baisse de 17 % et que l'EBITDA ajusté reste positif au-delà des revenus gouvernementaux. Des expéditions à temps, des marges de segment plus élevées et des progrès clairs de construction 10X renforceraient le scénario.
Le Scénario de Base : Une Croissance Steady Materials Maintient MP Entre 60 $ et 75 $
Le Scénario de Base suppose que le volume de NdPr séparé continue de croître et que le soutien politique limite la baisse, tandis que les coûts de démarrage des aimants restent élevés pendant la montée en charge commerciale. Materials fournit la plupart des bénéfices à court terme alors que la qualification Independence progresse graduellement et que 10X reste une opportunité à plus long terme.
MP pourrait trader principalement entre 60 $ et 75 $. Un EBITDA ajusté positif, une tarification NdPr stable et une qualification des clients soutiendraient la fourchette. Les retards d'aimants ou des revenus liés aux politiques plus faibles limiteraient le haut de la fourchette.
Le Scénario Baissier : Les Retards d'Aimants Tirent MP Vers 35 $
Le Scénario Baissier suppose que la tarification des terres rares s'affaiblit tandis que les expéditions Independence glissent et que 10X nécessite plus de capital que prévu. Les marges Materials déclinent, Magnetics reste en dessous de l'échelle et la concentration de clients limite le pouvoir de tarification.
Un mouvement vers 35 $ deviendrait plus probable si l'EBITDA ajusté devient négatif, la production NdPr chute ou les volumes d'aimants commerciaux ratent les calendriers. Des estimations de bénéfices plus faibles et des flux de trésorerie libres plus faibles ajouteraient une pression supplémentaire.
Prévisions de Prix d'Actions MP pour 2026 Par les Analystes de Wall Street
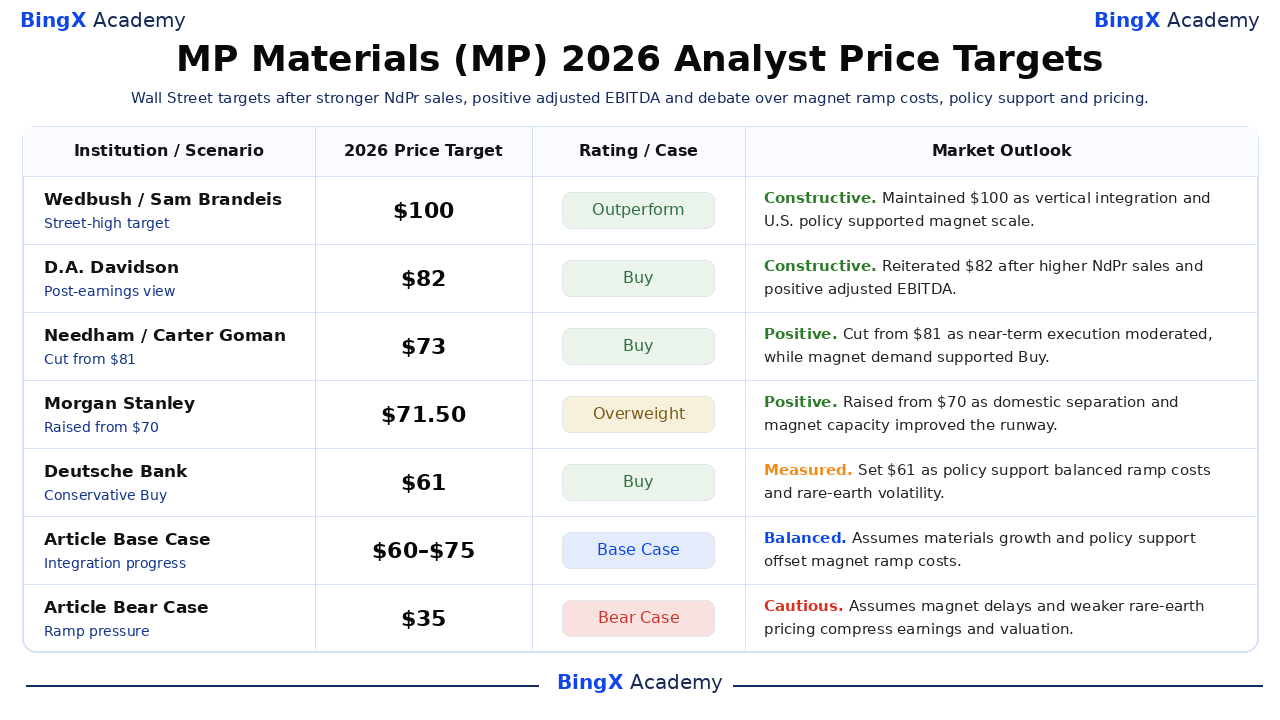
Les objectifs d'analystes sélectionnés vont de 60 $ à 100 $ et montrent un large désaccord sur la valeur du soutien politique, de la fabrication en aval et des coûts de montée en charge à court terme. Plusieurs firmes ont réduit les objectifs sans abandonner les notations positives. Les actions datées ci-dessous séparent les objectifs à douze mois de la Street des scénarios de Base et Baissier indépendants de l'article.
|
Institution / Scénario |
Objectif de Prix 2026 |
Notation / Scénario |
Perspectives du Marché |
|
Wedbush |
100 $ |
Surperformance |
Constructive. 8 mai : maintenu une vue la plus haute de la Street car l'intégration verticale et la politique américaine soutenaient la capacité d'aimants. |
|
D.A. Davidson |
82 $ |
Achat |
Constructive. 24 août : réitéré Achat après des ventes NdPr plus élevées et un EBITDA ajusté positif. |
|
Needham |
73 $ |
Achat |
Positif. 22 juillet : réduit de 81 $ car l'exécution à court terme s'est modérée, tandis que la demande d'aimants soutenait l'Achat. |
|
Morgan Stanley |
71,50 $ |
Surpondération |
Positif. 8 juillet : relevé de 70 $ car la séparation domestique et la capacité d'aimants amélioraient la trajectoire. |
|
Deutsche Bank |
61 $ |
Achat |
Mesuré. 9 juillet : fixé un objectif conservateur équilibrant le soutien politique contre les coûts de montée en charge et la tarification. |
|
JPMorgan |
60 $ |
Surpondération |
Mesuré. 29 juillet : réduit de 75 $ car les estimations à court terme se réinitialisaient tandis que la valeur stratégique demeurait. |
|
Scénario de Base de l'Article |
60-75 $ |
Scénario de Base |
Équilibré. Assume une croissance Materials et un soutien politique compensant les coûts de montée en charge des aimants. |
|
Scénario Baissier de l'Article |
35 $ |
Scénario Baissier |
Prudent. Assume des retards d'aimants et une tarification plus faible comprimant les bénéfices et la valorisation. |
Comment Trader les Actions MP Materials (MP) sur BingX
Tradez les perspectives NdPr, production d'aimants et soutien politique de MP Materials en utilisant BingX TradFi et les outils BingX AI. Parce que MP peut réagir fortement aux prix des terres rares et aux annonces gouvernementales, définissez d'abord le catalyseur et les limites de risque.
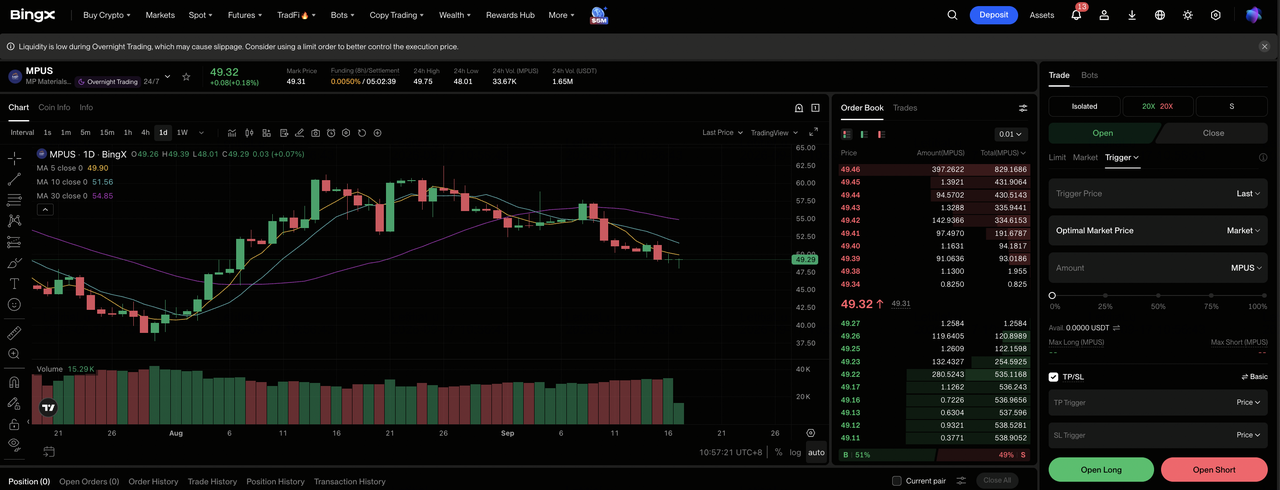
Étape 1 : Accéder à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionner MP Materials (MP). Recherchez et sélectionnez le contrat futures perpétuels MP-USDT.
Étape 3 : Choisir votre direction. Sélectionnez Ouvrir une Position Longue si la qualification des aimants et la croissance Materials valident le Scénario Haussier. Sélectionnez Ouvrir une Position Courte si les retards et la pression de tarification valident le Scénario Baissier.
Étape 4 : Sélectionner l'effet de levier et le mode de marge. Choisissez Isolé ou Marge Croisée selon votre tolérance au risque. La fourchette 52 semaines de MP de 37,81$-100,25$ soutient un effet de levier conservateur.
Étape 5 : Exécuter des protocoles de risque stricts. Définissez des niveaux Take-Profit et Stop-Loss (TP/SL) avant ou immédiatement après avoir entré le trade.
Top 5 des Risques à Surveiller pour les Investisseurs MP en 2026
MP Materials fait face à des risques de matières premières, d'exécution, politiques et de financement alors qu'elle s'étend des matériaux de terres rares vers les aimants. Ces facteurs peuvent affecter les bénéfices, les flux de trésorerie et la prime stratégique attribuée à l'action.
- Des prix de terres rares plus bas pourraient presser les marges : Une tarification plus forte a soutenu les revenus T2 aux côtés d'un volume de ventes plus élevé. Un retournement réduirait les bénéfices Materials et laisserait moins de liquidités pour Independence, 10X et une capacité de traitement supplémentaire.
- Le soutien gouvernemental pourrait changer avec le temps : La protection des prix a contribué 17,58 millions de dollars de revenus T2 et améliore l'économie à court terme. Les changements de financement, d'approvisionnement ou de priorités de propriété pourraient réduire à la fois le soutien direct et la prime stratégique de MP.
- La qualification des aimants pourrait prendre plus de temps que prévu : Les revenus Magnetics ont chuté de 17 % à 16,524 millions de dollars pendant la montée en charge de production. Des tests retardés ou une acceptation des clients reporteraient le levier opérationnel et maintiendraient les coûts de démarrage devant les ventes.
- Les gros clients augmentent le risque d'exécution : General Motors ancre Independence, tandis que la demande Apple commence plus tard. Les changements de calendriers, spécifications ou volumes pourraient affecter l'utilisation, le timing des revenus et les retours sur capacité d'aimants.
- 10X pourrait nécessiter plus de capital que prévu : Le nouveau campus apporte des risques de construction, d'équipement et de financement avant que les revenus commencent. Les dépassements de coûts pourraient presser les flux de trésorerie libres et réduire la valeur créée par des opérations Materials plus fortes.
Réflexions Finales : Devriez-vous Investir dans MP en 2026 ?
MP Materials a livré un T2 plus fort, avec 108,49 millions de dollars de revenus, 1 006 tonnes métriques de ventes NdPr et 28,493 millions de dollars d'EBITDA ajusté positif. Ces chiffres montrent que la séparation domestique monte en échelle. Les revenus Magnetics de 16,524 millions de dollars et la qualification en cours montrent que la thèse en aval est encore en développement.
Le Scénario Haussier nécessite qu'Independence et 10X traduisent le soutien stratégique en marges d'aimants répétables, soutenant 95 $. Le Scénario Baissier suit une qualification retardée, des prix de terres rares plus faibles et une pression sur le capital vers 35 $. Les traders conservateurs peuvent attendre les expéditions commerciales d'aimants, une utilisation client plus claire et un EBITDA ajusté positif excluant les revenus politiques inhabituels avant d'attribuer à la plateforme en aval un multiple de prime.
Rappel de Risque : Trader et investir dans des actions comme MP implique un risque élevé de perte de capital. Les prix des matières premières, la politique industrielle, la construction, la qualification des clients, la valorisation et l'effet de levier peuvent produire des pertes rapides. Menez une recherche indépendante avant d'allouer du capital.
Lectures Connexes
- Top des Actions et ETFs Énergétiques à Acheter en 2026 : La Crise Énergétique de l'IA Rencontre la Volatilité Géopolitique
- Top des Actions Énergétiques IA à Acheter en 2026 : Nucléaire, Gaz, Piles à Combustible, et le Déploiement Énergétique IA
- Top des Actions de Défense à Acheter en 2026 : Primes, Missiles, Drones, Espace, et Guerre Activée par l'IA
- Prédiction de Prix d'Occidental Petroleum (OXY) 2026 : Le Pétrole et le Désendettement Peuvent-ils Pousser OXY Vers 85 $ ?
- Prédiction de Prix d'ExxonMobil (XOM) 2026 : Le Pétrole et la Croissance de Production Peuvent-ils Pousser XOM Vers 205 $ ?
- Prédiction de Prix de Bloom Energy (BE) 2026 : L'Énergie des Centres de Données IA Peut-elle Pousser BE Vers 350 $ ?
