
-
JPMorgan Chase (JPM) propose des services bancaires aux particuliers, du financement d'entreprise, des paiements, des activités de trading et de gestion d'investissements pour les ménages, les entreprises et les institutions. Son réseau de dépôts finance un moteur de prêt établi, tandis que l'expansion des actifs clients et du financement industriel crée des opportunités de commissions supplémentaires. La tarification des dépôts, la qualité du crédit et les coûts opérationnels déterminent si cette activité plus large se traduit par des bénéfices durables et des rendements attractifs sur le capital engagé.
Le dernier trimestre a montré des revenus bancaires plus solides, tandis que les dépenses ont augmenté plus rapidement que les revenus. Le chiffre d'affaires de JPMorgan Chase au T3 2026 a augmenté de 8 % pour atteindre 50,172 milliards de dollars, avec un revenu net d'intérêts en hausse de 13 %. Le BPA dilué a atteint 5,57 $, tandis que les dépenses ont augmenté de 12 % pour atteindre 27,295 milliards de dollars. Le défi du T4 est de savoir si la croissance continue des bilans peut soutenir les revenus d'intérêts sans éroder davantage l'efficacité opérationnelle et la flexibilité du capital.
La prévision du cours de l'action JPM pour 2026 est désormais centrée sur deux visions concurrentes :
- Le scénario de croissance portée par les dépôts : Des soldes clients plus élevés et des commissions de gestion récurrentes soutiennent les revenus, tandis qu'une croissance plus lente des dépenses protège les rendements au fur et à mesure que de nouvelles opportunités de financement d'entreprise se développent.
- Le scénario de pression sur les coûts et le capital : Un trading plus faible, des provisions de crédit supplémentaires et l'expansion du bilan absorbent les bénéfices, laissant moins de capital disponible pour les rachats d'actions et limitant le potentiel de hausse de la valorisation.
Ce guide analyse la prévision du cours de l'action JPM, les scénarios de prix pour 2026, les principaux risques et les perspectives des analystes, en s'appuyant sur la publication des résultats de JPMorgan Chase du 13 octobre, la présentation financière et les données de marché du 21 octobre, ainsi que comment acheter des actions JPM sur BingX TradFi avec des USDT ou des USDC.
Les 5 points essentiels pour les investisseurs de JPMorgan Chase en octobre 2026
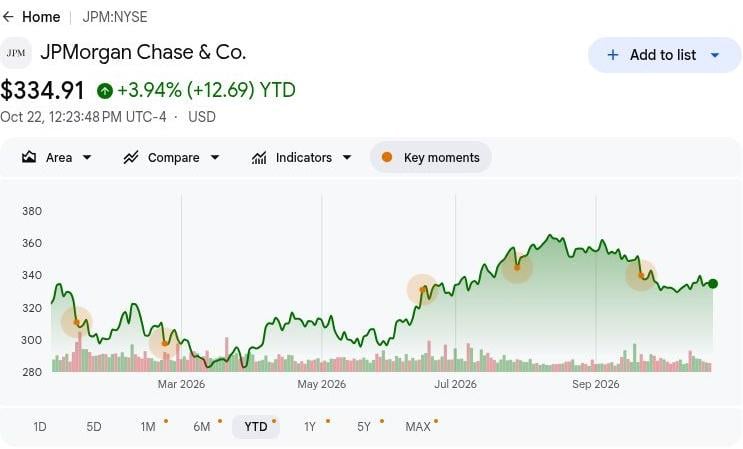
- JPM a clôturé à 335,19 $ le 21 octobre : Les actions restent en dessous du scénario haussier de 425 $, rendant toute nouvelle hausse dépendante de bénéfices plus solides et de retours en capital. Une croissance durable nécessitera des prêts rentables et des revenus bancaires récurrents au-delà des fortes performances de trading.
- Le chiffre d'affaires du T3 a augmenté de 8 % pour atteindre 50,172 milliards de dollars. Le chiffre d'affaires a progressé par rapport aux 46,427 milliards de dollars de l'année précédente, mais a reculé par rapport aux 57,347 milliards de dollars du T2. Le revenu d'intérêts tiré par les dépôts a soutenu la croissance annuelle, tandis que les activités de trading et d'investissement ont contribué aux fluctuations trimestrielles.
- Les actifs sous gestion ont atteint 5 200 milliards de dollars : Les entrées nettes d'actifs clients se sont élevées à 263 milliards de dollars, témoignant d'une forte demande en gestion de patrimoine et d'investissement. La poursuite des entrées de fonds, la fidélisation des clients et les commissions de gestion récurrentes pourraient soutenir une croissance des bénéfices plus stable.
- Le programme Michigan LIFT crée de nouvelles opportunités de financement d'entreprise : JPMorgan s'est associé à Ford, au Michigan et à d'autres organisations pour lancer l'initiative de financement des fournisseurs en septembre. Des activités de prêt réussies et une participation plus large des fournisseurs pourraient élargir les revenus de la banque commerciale.
- Un ratio CET1 de 13,9 % soutient l'activité de prêt et la stabilité financière : JPMorgan détenait 304 milliards de dollars de capital CET1 et a déclaré 664 millions de dollars de rachats d'actions nets. De solides réserves de capital soutiennent l'expansion des activités, tandis que des prêts disciplinés et des distributions aux actionnaires restent importants pour les rendements à long terme.
Qu'est-ce que JPMorgan Chase (JPM) ?
JPMorgan Chase est une entreprise mondiale de services financiers au service des particuliers, des petites entreprises, des grandes sociétés, des gouvernements et des investisseurs institutionnels. Sa division Banque de Détail et Communautaire propose des dépôts, des cartes, des prêts immobiliers et des services associés, tandis que la Banque Commerciale et d'Investissement combine des activités de financement, de conseil, de paiements et de valeurs mobilières. La Gestion d'Actifs et de Patrimoine perçoit des commissions sur la gestion des investissements des clients et propose également des services bancaires. Les revenus proviennent des marges d'intérêt et des commissions de service ou de transaction, son bilan de 5 100 milliards de dollars offrant une échelle à travers ces activités.
La stratégie de croissance de JPMorgan Chase se concentre sur l'approfondissement des relations clients, l'expansion de la gestion d'investissements et le financement d'industries stratégiques. En septembre 2026, la société a lancé Michigan LIFT avec Ford, l'État du Michigan, Michigan Central et Newlab, avec l'ambition de fournir jusqu'à 1 milliard de dollars de financement aux fournisseurs sur une décennie. L'entreprise étend également son Initiative de Sécurité et de Résilience, faisant état de 5 milliards de dollars d'investissements en actions et de plus de 230 milliards de dollars financés ou facilités d'ici le 19 octobre. Avec des actifs sous gestion atteignant 5 200 milliards de dollars au T3, ces initiatives visent à renforcer les revenus de commissions et les rendements en capital à long terme.
En savoir plus : Les meilleures actions de services financiers et de fintech à acheter en 2026 face à l'IA agentique et au virage des rails des stablecoins
Aperçu des résultats du T3 2026 de JPMorgan Chase (JPM) : Le solide revenu d'intérêts booste le BPA malgré la hausse des coûts
JPMorgan Chase a annoncé un chiffre d'affaires net du T3 2026 de 50,172 milliards de dollars, en hausse de 8 % en glissement annuel, tandis que le chiffre d'affaires géré a atteint 50,907 milliards de dollars avec l'expansion des dépôts et des prêts. Le BPA dilué a progressé de 10 % pour atteindre 5,57 $, tandis que les dépenses ont augmenté de 12 % pour atteindre 27,295 milliards de dollars et les pertes nettes sur titres de placement ont réduit le BPA de 0,18 $. Avec un revenu net d'intérêts atteignant 27,1 milliards de dollars et un rendement des capitaux propres tangibles ordinaires de 20 %, le maintien des bénéfices dépendra de l'économie des dépôts, des commissions récurrentes et de l'efficacité opérationnelle.
En savoir plus : Aperçu des résultats du T3 2026 de JPMorgan Chase (JPM) : Un BPA de 5,57 $ en deçà des attentes déclenche une baisse du cours de 0,86 %
|
Indicateur financier |
Prévision / Consensus |
Publié / Réel |
Surprise |
|
Chiffre d'affaires net publié |
46,427 Md$ au T3 2025 |
50,172 Md$ |
En amélioration. +8 % en glissement annuel. |
|
Chiffre d'affaires net géré |
47,120 Md$ au T3 2025 |
50,907 Md$ |
En amélioration. +8 % en glissement annuel. |
|
BPA dilué |
5,07 $ au T3 2025 |
5,57 $ |
En hausse. +10 % en glissement annuel. |
|
Revenu net d'intérêts |
~24,0 Md$ au T3 2025 |
27,1 Md$ |
En expansion. +13 % en glissement annuel. |
|
Charges hors intérêts |
24,281 Md$ au T3 2025 |
27,295 Md$ |
En hausse. +12 % en glissement annuel. |
|
Provision pour pertes sur créances |
3,403 Md$ au T3 2025 |
2,743 Md$ |
En baisse. 660 M$ en dessous de l'année précédente. |
|
Rendement des capitaux propres tangibles |
20 % au T3 2025 |
20 % |
Stable. Inchangé en glissement annuel. |
|
Ratio CET1 standardisé |
14,8 % au T3 2025 |
13,90 % |
En baisse. Recul de 0,9 point de pourcentage. |
- Le chiffre d'affaires publié du T3 a augmenté de 8 % pour atteindre 50,172 milliards de dollars. Le chiffre d'affaires a reculé de 13 % en séquentiel malgré la croissance annuelle, reflétant des évolutions sur les marchés et les activités d'investissement. Une croissance durable des dépôts et des commissions récurrentes des clients seront importantes pour maintenir l'élan des bénéfices.
- Les revenus des marchés ont progressé de 15 % pour atteindre 10,3 milliards de dollars. Une croissance de 49 % des marchés actions et une activité client plus soutenue ont stimulé la performance. Une demande institutionnelle continue et des activités de financement pourraient soutenir les bénéfices, bien que les conditions de trading et les coûts en capital influencent la rentabilité.
- Le BPA dilué a progressé de 10 % pour atteindre 5,57 $ malgré la hausse des dépenses. Les coûts opérationnels ont augmenté de 12 % pour atteindre 27,295 milliards de dollars, tandis que les provisions pour pertes sur créances ont atteint 2,743 milliards de dollars. Des revenus bancaires plus solides ont soutenu la rentabilité, mais le maintien de l'efficacité opérationnelle sera important à mesure que les marchés se normalisent.
- Les actifs sous gestion ont atteint 5 200 milliards de dollars. Les entrées nettes d'actifs clients se sont élevées à 263 milliards de dollars, soutenant la croissance des actifs gérés et des commissions associées. L'expansion des actifs générateurs de commissions renforce les revenus de gestion récurrents et réduit la dépendance aux activités de trading et de conseil sensibles aux transactions.
- Les prévisions de revenu net d'intérêts pour le T4 signalent un soutien continu aux prêts. La direction a indiqué environ 25,5 milliards de dollars hors Marchés, la réalisation dépendant de la croissance des bilans et de l'économie des dépôts. La fidélisation des dépôts, une tarification appropriée des prêts et la maîtrise des dépenses seront importantes pour la croissance future des bénéfices.
Perspectives d'investissement 2026 de JPMorgan Chase (JPM) : Scénario haussier à 425 $ vs. scénario baissier à 300 $
Les perspectives 2026 de JPMorgan Chase dépendent de la capacité de la croissance des bilans financée par les dépôts à soutenir les bénéfices tout en consommant une quantité acceptable de capital. Le revenu d'intérêts et les actifs clients du T3 se sont développés, mais les dépenses ont augmenté plus vite que les revenus et le ratio CET1 a reculé. Les scénarios éditoriaux suivants reflètent la manière dont l'économie des prêts, l'activité des marchés et l'allocation du capital pourraient façonner la valorisation jusqu'en décembre 2026.
Le scénario haussier : La croissance des dépôts et une meilleure efficacité poussent JPM vers 425 $
Une amélioration de la croissance des revenus par rapport aux dépenses offrirait à JPMorgan une voie directe vers de meilleurs rendements sur son bilan élargi. Le revenu net d'intérêts du T3 a atteint 27,1 milliards de dollars, en hausse de 13 %, tandis que les frais généraux gérés ont augmenté à 54 %. La fidélisation des clients déposants à des coûts de financement attractifs soutiendrait la rentabilité des prêts à mesure que les commissions de gestion d'actifs élargissent la base des bénéfices.
Le scénario à 425 $ serait soutenu si le revenu d'intérêts du T4 hors Marchés dépasse les 25,5 milliards de dollars indiqués et si les revenus croissent plus vite que les dépenses. Des rendements supérieurs au ROTCE de 20 % du T3 aideraient à justifier une valorisation plus élevée sans recourir à des rachats plus rapides.
Le scénario de base : Une croissance bancaire régulière maintient JPM entre 340 $ et 375 $
Une croissance continue des bilans pourrait maintenir la résilience des bénéfices de JPMorgan même si les gains de trading et d'investissement se normalisent. Les prêts moyens ont augmenté de 10 % et les dépôts ont progressé de 8 % au T3, soutenant le revenu d'intérêts récurrent aux côtés des commissions de gestion. Ces relations clients pourraient préserver une rentabilité saine tandis que la rémunération, les dépenses technologiques et l'utilisation accrue du capital empêchent une amélioration plus substantielle des rendements.
Une fourchette de 340 $ à 375 $ correspondrait à une croissance continue des dépôts, une activité client ordinaire et une qualité de crédit approximativement stable. Un ralentissement de la croissance des dépenses soutiendrait la borne supérieure, tandis que des coûts de financement plus élevés pourraient absorber suffisamment de la croissance des revenus pour limiter les gains de valorisation supplémentaires.
Le scénario baissier : Des marchés plus faibles et des coûts de crédit plus élevés tirent JPM vers 300 $
Des marchés et une économie des prêts plus faibles exposeraient JPMorgan plus pleinement à sa base de coûts opérationnels plus importante. Les revenus des Marchés du T3 ont fourni 10,3 milliards de dollars, tandis que les charges hors intérêts ont atteint 27,295 milliards de dollars et les provisions de crédit ont augmenté séquentiellement. Si les activités de trading des clients ralentissent tandis que les emprunteurs se détériorent, les commissions récurrentes pourraient ne pas suffire à maintenir le récent rendement des capitaux propres tangibles ordinaires.
Le scénario à 300 $ deviendrait plus probable si les revenus des Marchés baissaient parallèlement à de nouvelles additions aux réserves de crédit. La croissance des dépôts et des commissions de gestion devrait alors contribuer davantage simplement pour stabiliser les bénéfices, laissant moins de soutien pour les distributions et une valorisation premium.
Prévisions du cours de l'action JPM pour 2026 par les analystes de Wall Street
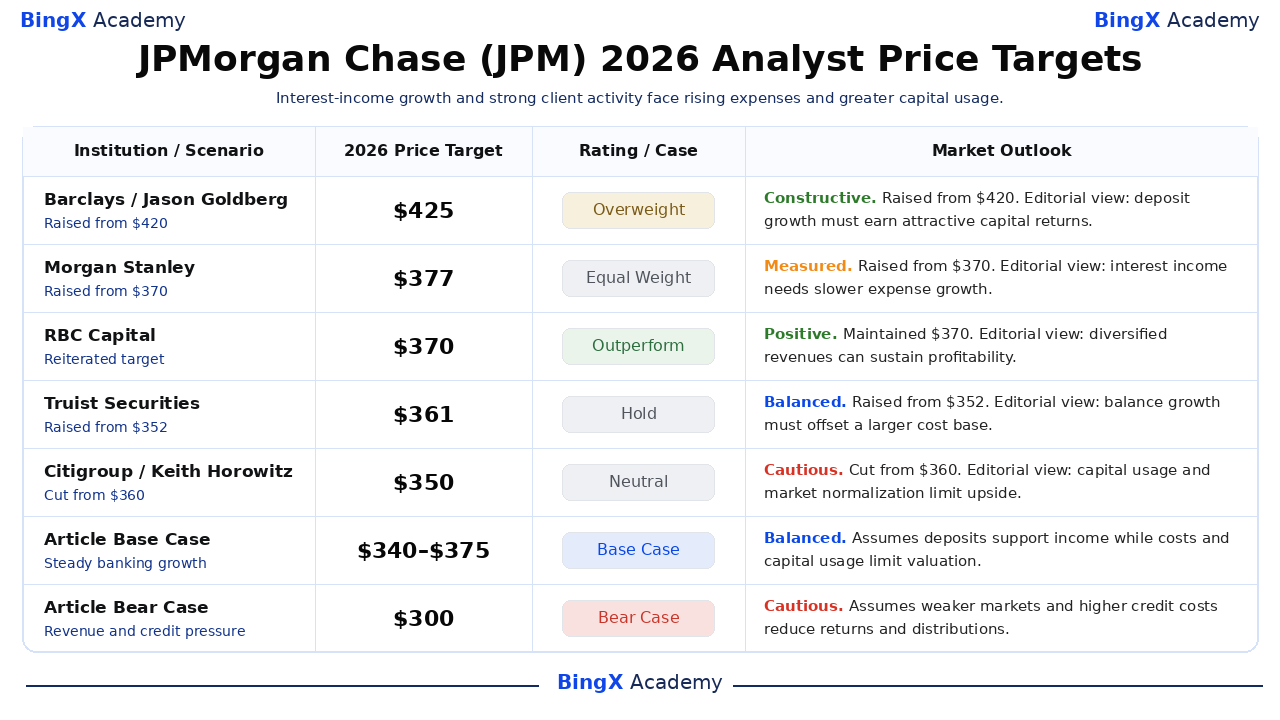
Ces objectifs de cours de tiers, nommés et datés, se réfèrent aux actions JPM cotées au NYSE et couvrent généralement un horizon d'environ 12 mois s'étendant au-delà de décembre 2026. L'écart de 350 $ à 425 $ reflète des hypothèses différentes concernant les revenus bancaires, les coûts et les retours en capital. Les interprétations des perspectives sont éditoriales ; les deux dernières lignes correspondent aux scénarios 2026 distincts de cet article.
|
Établissement / Scénario |
Objectif de cours 2026 |
Recommandation / Cas |
Perspectives de marché |
|
Barclays |
425 $ |
Surpondérer |
Constructif. 2026-10-14 : Relevé de 420 $ ; maintien de la recommandation Surpondérer. Point de vue éditorial : la croissance des dépôts doit produire des rendements supérieurs au coût du capital supplémentaire. |
|
Morgan Stanley |
377 $ |
Pondération neutre |
Mesuré. 2026-10-14 : Relevé de 370 $ ; maintien de la recommandation Pondération neutre. Point de vue éditorial : le solide revenu d'intérêts nécessite une modération de la croissance des dépenses. |
|
RBC Capital |
370 $ |
Surperformance |
Positif. 2026-10-14 : Maintien de 370 $ et réitération de la recommandation Surperformance. Point de vue éditorial : la banque diversifiée et la gestion d'actifs peuvent maintenir la rentabilité. |
|
Truist Securities |
361 $ |
Conserver |
Équilibré. 2026-10-14 : Relevé de 352 $ ; maintien de la recommandation Conserver. Point de vue éditorial : la croissance des dépôts et des prêts doit compenser une base de coûts opérationnels plus importante. |
|
Citigroup |
350 $ |
Neutre |
Prudent. 2026-10-15 : Abaissé de 360 $ ; maintien de la recommandation Neutre. Point de vue éditorial : l'utilisation du capital et la normalisation des marchés peuvent limiter le potentiel de hausse de la valorisation. |
|
Scénario de base de l'article |
340–375 |
Scénario de base |
Équilibré. Part du principe que la croissance des dépôts soutient les revenus tandis que les coûts et l'utilisation du capital contraignent la valorisation de décembre 2026. |
|
Scénario baissier de l'article |
300 $ |
Scénario baissier |
Prudent. Part du principe que des revenus de Marchés plus faibles et des coûts de crédit plus élevés réduisent les bénéfices et les distributions aux actionnaires. |
Comment acheter des actions JPMorgan Chase (JPM) sur BingX
Achetez et conservez des actions JPMorgan Chase via BingX Stocks Trading en utilisant des USDT ou des USDC, sous réserve de disponibilité et d'éligibilité du compte. JPMorgan offre une exposition à la banque de détail, au financement d'entreprise, aux marchés et à la gestion d'investissements. Les utilisateurs éligibles peuvent dimensionner leurs participations en fonction de leurs objectifs d'investissement sans recourir à l'effet de levier ni payer de frais de financement perpétuels.
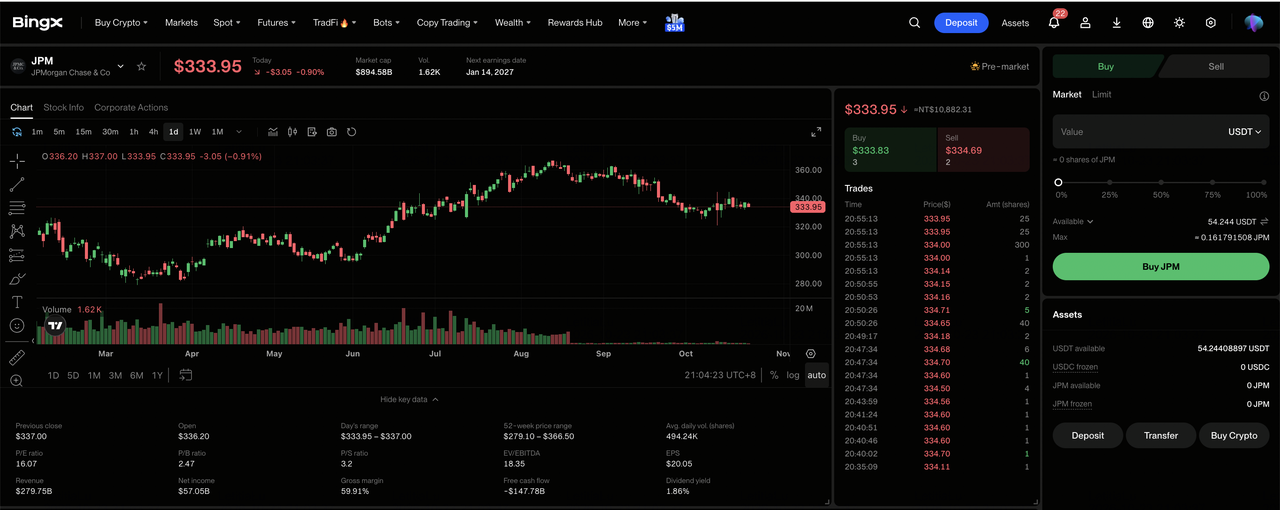
Étape 1 : Accéder à BingX Stocks Trading. Inscrivez-vous ou connectez-vous à BingX, effectuez la vérification d'identité requise, puis accédez à « TradFi > Actions ». Acceptez la Déclaration de risque sur le trading d'actions si vous accédez au produit pour la première fois.
Étape 2 : Préparer vos USDT ou USDC. Assurez-vous que votre Compte Spot dispose de fonds suffisants pour l'achat. Transférez des USDT ou USDC depuis votre Compte de Fonds ou votre Compte Épargne si nécessaire. Vérifiez le montant minimum de commande de l'action sélectionnée et son éligibilité aux fractions avant de choisir le montant d'investissement.
Étape 3 : Sélectionner JPMorgan Chase (JPM). Ouvrez le marché des Actions, recherchez JPMorgan Chase (JPM), et vérifiez que l'action est disponible pour votre compte. Vérifiez l'identité de la société, le cours actuel de l'action, la session de trading et les types d'ordres disponibles.
Étape 4 : Acheter des actions JPMorgan Chase. Sélectionnez « Acheter », saisissez un montant d'investissement ou une quantité d'actions autorisée, puis choisissez un ordre au marché ou à cours limité pris en charge. Les ordres au marché utilisent les prix disponibles lors des sessions prises en charge, tandis que les ordres à cours limité nécessitent que le prix spécifié soit atteint ou dépassé ainsi qu'une liquidité suffisante pour être exécutés.
Étape 5 : Suivre et gérer vos positions. Ouvrez « Actions > Positions » pour surveiller vos actions JPM et votre profit ou perte non réalisé. Utilisez Tous les ordres pour revoir vos transactions ou vendre des actions lorsque nécessaire. Le règlement T+1 affecte généralement la disponibilité des produits de cession pour retrait, plutôt que le moment auquel les actions achetées peuvent être vendues.
Les 5 principaux risques à surveiller pour les investisseurs de JPMorgan Chase en 2026
Le vaste réseau de dépôts de JPMorgan Chase, les commissions de gestion récurrentes et les activités bancaires diversifiées soutiennent ses perspectives de bénéfices. Cependant, l'activité des marchés, les charges opérationnelles, la qualité du crédit et les exigences en capital pourraient peser sur la rentabilité et les rendements pour les actionnaires.
- Une activité client plus faible pourrait peser sur les revenus : Les revenus des Marchés du T3 ont atteint 10,3 milliards de dollars, soutenus par un fort trading actions et une demande de financement. Des volumes de trading ou des soldes de financement plus faibles pourraient réduire les bénéfices et les rendements des capitaux propres tangibles ordinaires.
- La hausse des coûts opérationnels pourrait contraindre les marges : Les charges hors intérêts du T3 ont augmenté de 12 % pour atteindre 27,295 milliards de dollars. Des coûts de rémunération et de technologie plus élevés pourraient affaiblir la rentabilité si les revenus de prêts et les commissions de gestion croissent plus lentement.
- Des retards dans le financement d'entreprise pourraient limiter la croissance des revenus : JPMorgan a indiqué environ 25,5 milliards de dollars de revenu d'intérêts au T4 hors Marchés, nécessitant une croissance continue des bilans. Un ralentissement de la demande de prêts ou des décisions de financement des clients pourraient réduire la visibilité des revenus futurs.
- Les exigences en capital pourraient restreindre les retours aux actionnaires : JPMorgan a racheté 664 millions de dollars nets au T3, tandis que le financement des clients a nécessité un capital substantiel. Des provisions de crédit plus élevées ou des exigences de bilan plus importantes pourraient contraindre les futurs rachats d'actions et la croissance durable du bénéfice par action.
- Une détérioration des rendements pourrait peser sur la valorisation : Le rendement des capitaux propres tangibles ordinaires de JPMorgan au T3 a atteint 20 %, soutenu par les revenus bancaires tirés par les dépôts. Un ralentissement des prêts, une activité de marché plus faible ou une hausse des coûts de crédit pourraient réduire les rendements et déclencher des baisses du cours de l'action.
Réflexions finales : Devriez-vous investir dans JPMorgan Chase en 2026 ?
Les 27,1 milliards de dollars de revenu d'intérêts trimestriel de JPMorgan Chase et ses 5 200 milliards de dollars d'actifs gérés démontrent l'envergure de ses franchises bancaires et d'investissement récurrentes. Les prêts aux particuliers, le financement d'entreprise et les commissions de gestion d'actifs soutiennent les bénéfices au-delà du trading, tandis que Michigan LIFT crée des opportunités de développer de nouvelles relations clients. Le maintien de cette croissance dépendra de la maîtrise des dépenses et de la génération de rendements attractifs sur le capital supplémentaire.
Le scénario haussier à 425 $ suppose un revenu d'intérêts plus solide, une meilleure efficacité et des retours en capital soutenus. Le scénario de base de 340 $ à 375 $ reflète une activité bancaire résiliente, tandis que le scénario baissier à 300 $ tient compte de marchés plus faibles et de coûts de crédit plus élevés. JPM ayant clôturé à 335,19 $ le 21 octobre, les investisseurs devraient surveiller si la croissance des bilans se traduit par des bénéfices par action durables.
Avertissement sur les risques : La franchise bancaire diversifiée de JPMorgan Chase n'élimine pas le risque d'investissement. Une détérioration de la qualité du crédit, une hausse des coûts opérationnels ou une baisse de l'activité de trading pourraient réduire les bénéfices et les rendements pour les actionnaires. Les investisseurs doivent évaluer la valorisation, les rendements des capitaux propres et leur tolérance au risque avant d'acheter des actions JPM.
Lectures complémentaires
- Les meilleures actions de services financiers et de fintech à acheter en 2026 face à l'IA agentique et au virage des rails des stablecoins
- Prévision du cours de l'action Goldman Sachs (GS) 2026 : L'élan d'un trimestre record ou un plafond de valorisation à 1 140 $ ?
- Prévision du cours de l'action Morgan Stanley (MS) 2026 : Des marchés de capitaux solides peuvent-ils pousser MS vers 270 $ ?
- Prévision du cours de l'action BlackRock (BLK) 2026 : Une forte demande pour les ETF peut-elle pousser BLK vers 1 400 $ ?
- Prévision du cours de l'action Wells Fargo (WFC) 2026 : La hausse du revenu d'intérêts peut-elle pousser WFC vers 105 $ ?
